Эссе по обществознанию
Приведите примеры двух видов денег, используемых в современной жизни. В каждом случае кратко поясните, в чем проявляется их условность.
1) Наличные деньги (Бумажные банкноты и металлические монеты используются в качестве удобного средства обмена на товары или услуги, при этом сами по себе бумага и металл не представляют собой стоимость товара или услуги);
2) Безналичные деньги (Не существуют в физическом воплощении, однако точно так же могут обмениваться на товары или услуги).
Деньги искусственная социальная условность. Номиналистическая теория денег. Простой и товарно-денежный обмен: возникновение и эволюция денег
Появление, а затем и развитие денежного обращения в начале возникших новых капиталистических отношений, привело к некоторому изменению деятельности банков. Имея в своих руках как вклады от лиц, так и их долговые обязательства, у банков появилась возможность производить взаиморасчеты. Делая эти взаиморасчеты вначале внутри средств одного клиента, банки затем по поручениям своих клиентов, стали проводить эти взаимные расчеты уже между клиентами, увеличивая записи денежных средств у одного клиента с одновременным уменьшением записи денежных средств у другого клиента, поручающего банку совершить эту операцию. Так зародились взаиморасчеты, которые осуществлялись вначале внутри одного банка, а затем эти процессы стали осуществляться и между банками. Благодаря этому любой клиент банка мог, положив определенную денежную сумму в банк, помимо получения процентов от своего вклада, давать банку поручения произвести ту или иную оплату, использовав для этого его банковский вклад. Это явление стало началом зарождения условно-денежного обмена, когда фактически обмен происходил просто посредством изменения записей в банковских книгах, без использования натуральных денег в качестве посредника обмена.
Выполняя посредническую функцию (функцию средства обращения) как было ранее, деньги, могут не иметь ни какой реальной стоимости, так как при прочих равных условиях, а точнее при неизменности меновой стоимости самих денег, они не оказывают ни какого влияния на конечный результат обмена. Основываясь именно на этом свойстве денег, банки и стали выпускать сначала кредитные билеты, а затем и просто бумажные деньги, печать которых в сравнении с их объявленным стоимостным номиналом имеет мизерные затраты.
Увидев такое удивительное свойство бумажных денег, государство быстро наложило лапу на их выпуск – эмиссию. Сегодня в каждом государстве эмиссией занимается жестко ограниченное количество банков под контролем государства или просто один госбанк. Но и государство, вместо жесткого контроля над эмиссией, само не прочь воспользоваться волшебным свойством бумажных денег, покрывая с их помощью дефицит государственного бюджета или иные финансовые огрехи своего управления.
И, как известно многим из истории, когда в выпуске бумажных денег заинтересованность проявило государство, видя в них большие перспективы для себя, а уже не для коммерческих банков, оно просто законодательно отменило обязательный обмен выпускаемых бумажных денег на золото, тем самым, сняв с себя фактически какие-либо ограничения по их выпуску.
Приведем такой небольшой схематичный пример. Предположим, что в некотором государстве весь месячный товарооборот составляет 1000 000 000 денег, в государстве уже гуляет 1000 000 000 бумажных денег в обороте, и пусть будет оборачиваемость денег 1 месяц. Тогда получим прекрасную картину для экономики в плане Товар = Деньги. При прочих равных условиях в этой ситуации инфляция невозможна, цены стабильны. Но вот государство с целью покрытия своего дефицита выпускает дополнительно банкнот на сумму 100 000 000 денег. Что произойдет, разумеется, при прочих равных условиях? Фактически деньги обесценятся на 10 % (100 000 000/1000 000 000*100%), а на практике просто поднимутся цены на эти же 10 %. А это означает, что государство через торговлю (обмен) переложит бремя государственного бюджета на все свое население, т.е. нас с вами.
Таким образом, суть условности обмена (а, значит, и денег) в наше время заключается в четырех основных моментах.
Первая условность денег – это то, что сегодня денежные запасы выражаются в виде простых записей определенных цифр в банках, совершенно оторванных от натуральных денег, подверженных тем же слабостям, что и просто бумажные деньги, то есть элементарному обесценению.
Условность денег вторая – это сами носители выражения денег, т.е. просто законодательно утвержденная бумажка, которая сама по себе имеет мизерную стоимость. И, которая может быть обесценена крайне быстро, по желанию государства, например, именно в силу фактического отсутствия собственной стоимости.
И условность денег третья , теперь государство просто управляет всеми денежными возможностями каждого из нас, обладая возможностью в любой момент обесценить деньги до любого уровня, обменять одни деньги на другие. А потому, любое накопление подобных денег, по сути, теряет всякий смысл. Само же государство предпочитает держать свои накопления либо в золоте, либо в твердых валютах других государств.
Условность четвертая – это зависимость внутренней валюты государства, от ее курса в других валютах, которые могут гулять, меняться (но чаще в худшую сторону). И кроме того, если государство при внешних расчетах использует чужую валюту, то оно платит фактически «валютный» налог тому государству, валюту которого он использует.
Если бы бумажные деньги обладали свойством выполнять функцию длительного накопления, то государства не знали бы в своей истории инфляционных потрясений, а стало быть, и кризисов, которые либо создаются искусственно, либо по незнанию законов бумажных (условных) денег. Так как в этом случае часть денег просто уходила бы из оборота в накопления до лучших времен, как это было в период окончания первобытного строя, рабства и феодализма.
Из выше сказанного следует то, что условные деньги не могут являться носителями длительных накоплений, коими были натуральные деньги. Бумажные деньги выполняют из функций натуральных денег более или менее только посредническую, так как и функция всеобщего эквивалента у бумажных денег также сильно нарушена и нестабильна. Этими же слабостями обладают и банковские записи на счетах, которые теряют свою стоимость также как и бумажные деньги. Кроме того счета в банках можно просто заморозить или, при всей якобы защищенности, просто выкрасть, изменив, например, циферки в банковских электронных документах (прецеденты, уже имели место). Следовательно, условные деньги хороши только для краткосрочного использования, а для длительного накопления условные деньги лучше не использовать, для этого случая, как и до появления бумажных денег предпочтительней использовать драгоценные металлы (бывшие натуральные деньги), драгоценные камни, долгосрочное имущество, права на землю, произведения искусства и т.п.
Именно благодаря определенной условности бумажных денег, как посредника между производителем и потребителем, и обмен приобретает аналогичную условность. Как говорилось ранее, чем больше временная разница между первичным и вторичным обменами, тем меньше выгоды получат стороны посреднического обмена.
Допустим, кто-то получил заработную плату 10000 рублей 15 января, когда цена картошки была 10 рублей за 1 килограмм, и, следовательно, этот человек мог приобрести ее на свою полученную заработную плату 1000 кг или 1 тонну. Но данный человек эту свою заработную плату использовал только 15 февраля, когда цена картошки уже выросла, и стала 11 рублей за 1 кг. А это означает, что наш незадачливый гражданин сможет купить этой картошки только 909 кг, вместо 1000. Увы, именно так нехорошо влияют бумажные (условные) деньги на посреднический обмен.
Поскольку, большинство из нас тратит заработную плату постепенно, а не сразу, то в условиях даже незначительной инфляции каждый из нас ежемесячно теряет только на этом процессе довольно значительно. Не говоря уже о тех случаях, когда заработную плату, которую обязаны выдать в январе, выдают в июне без всякой индексации.
Сегодня все больше из оборота уходят и бумажные деньги, которые замещают деньги электронные, находящиеся на электронных картах, выпускаемых банками, а также все больше уходящие в электронные счета интернетовских денежных систем. Условность денег и их нестабильность приобретает катастрофический характер. Финансовая безопасность каждого государства и всей планеты крайне слаба, и способна рухнуть в любой момент, именно в силу условности и незащищенности денег.
Скорей всего эволюция денег и экономическая безопасность в ближайшее время породят новую форму денег. В противном случае человечество может постигнуть финансовый конец света, после которого вся мировая экономика вернется в своем развитии на уровень середины развития первобытного строя.
- Реалистическая концепция.
- Онтогенез предполагает предварительное определение теории стоимости, на которой он создавался. Данный подход близок к эволюционной концепции. Законы и категории характеризуют причинно-следственные связи. Это течение соответствует «социальному» позитивизму, основоположником которого является К. Маркс.
- чистый бартер — обмен одного единичного товара на другой единичный товар (самая неразвитая торговля);
- торговый бартер — регулярный прямой товарообмен.
Еще по теме Сущность денег. Возникновение денег как результат длительного исторического развития форм стоимости и основные их характеристики. Особенности товара-эквивалента:
- 1.1. Характеристика денег как исторической и экономической категории и их функции
- Сущность денег. Возникновение денег как результат длительного исторического развития форм стоимости и основные их характеристики. Особенности товара-эквивалента
— Авторское право — Адвокатура — Административное право — Административный процесс — Антимонопольно-конкурентное право — Арбитражный (хозяйственный) процесс — Аудит — Банковская система — Банковское право — Бизнес — Бухгалтерский учет — Вещное право — Государственное право и управление — Гражданское право и процесс — Денежное обращение, финансы и кредит — Деньги — Дипломатическое и консульское право — Договорное право — Жилищное право — Земельное право — Избирательное право — Инвестиционное право — Информационное право — Исполнительное производство — История государства и права — История политических и правовых учений — Конкурсное право — Конституционное право — Корпоративное право — Криминалистика — Криминология — Маркетинг —
Номиналистическая теория денег противостоит металлистической теории в трактовке сущности денег, поскольку отрицает товарную природу денег и саму необходимость их внутренней стоимости. Номиналисты рассматривают деньги как условные знаки и отвергают какую-либо их связь с благородными металлами.
Эти взгляды возникли еще в эпоху Средневековья, когда широкое распространение получила практика порчи монет с целью получения монетного дохода. Это привело к тому, что в обращение поступало все больше неполноценных металлических монет. Уже тогда некоторые специалисты утверждали, что деньги – это творение государственной власти и потому государство вправе придавать деньгам «предписанную ценность».
В дальнейшем развитие системы кредитных и бумажных денег послужило основанием для острой критики металлистического подхода меркантилистов. Отрицание товарно-металлической сущности денег было обусловлено также стремлением преодолеть границы металлического денежного обращения, поставленного в зависимость от наличия в стране золота и серебра.
В XVIII веке в Англии номиналистические идеи развивали религиозный философ Джордж Беркли (1685–1753) и видный экономист Джеймс Стюарт (1712–1780). Они рассматривали деньги как условную счетную единицу, используемую для выражения меновых пропорций как идеальный масштаб цен. По их мнению, и металлические, и бумажные деньги, по сути, просто «счетные знаки», поэтому выступают лишь как «простые названия отношений» (Беркли) или «показатели пропорций» (Стюарт). В основе их теории лежали два следующих положения. Во-первых, деньги создаются государством, и, во-вторых, стоимость денег определяется их номиналом. Основной ошибкой представителей номинализма является положение о том, что стоимость денег определяется государством. Тем самым они отрицают трудовую теорию стоимости и товарную природу денег.
В начале XX века в связи с крахом золотого стандарта, вызванного Первой мировой войной, номиналистическая теория денег получила дальнейшее развитие. В условиях широкого распространения бумажно-денежного обращения номиналистические идеи приобретают особую популярность.
Наиболее ярким представителем номинализма в этот период является немецкий экономист Г. Кнапп (1842–1926), опубликовавший в 1905 году книгу «Государственная теория денег». Основные положения этой теории сводятся к следующему:
Деньги – это «продукт правопорядка», творение государственной власти; «Сущность денег заключается не в материале знаков, а в правовых нормах, регулирующих их употребление»;
Основная функция денег – служить средством платежа;
Государство наделяет деньги платежной силой.
По мнению Г. Кнаппа, деньги являются «хартальным платежным средством», их покупательная способность определяется законодательными актами государства.
Последователем государственной теории денег Кнаппа стал австрийский экономист Ф. Бендиксен, который выступил с «экономической» версией номинализма. Он рассматривал деньги как условные знаки ценности, выступающие свидетельством оказания взаимных равноценных услуг членами общества, – «ассигновки на встречные услуги за оказанные ранее». На этом основании наилучшими, по его выражению, «классическими» деньгами являются неразменные банкноты, а «вся золотая валюта с ее свободной чеканкой стоит под знаком атавизма».
Государственную теорию денег Кнаппа поддерживал Дж.М. Кейнс (1883–1946), который в своем «Трактате о деньгах» (1930 г.) объявил золотые деньги «пережитком варварства», «пятым колесом телеги» и считал, что все цивилизованные деньги являются хартальными по своей природе. Вытеснение из обращения золота более «эластичными» бумажными денежными знаками он рассматривал как победу теории Кнаппа. Именно такие деньги, по его мнению, способны обеспечить процветание общества.
В период экономического кризиса 1929–1930 годов номинализм используется для теоретического обоснования отхода от золотого стандарта. В XX веке номиналистическая теория денег становится господствующей. Известный американский экономист П. Самуэльсон в своем популярном учебнике «Экономика» утверждает: «Бумажные деньги олицетворяют сущность денег, их внутреннюю природу. Деньги как деньги, а не как товар нужны не сами по себе, а ради тех вещей, которые на них можно купить. Деньги – это искусственная социальная условность».
Развитие номиналистических тенденций в теории денег было связано также с расширением эмиссионной деятельности государства. Номиналистическая теория денег по-новому поставила проблему ценности денег как денежных знаков, эмитируемых государством. В этих условиях вопросы регулирования количества денег в обращении выходят на первый план.
Главная ошибка номиналистов состояла в том, что, оторвав бумажные деньги от золота и от стоимости товара, они наделяли их «стоимостью», «покупательной силой» путем акта государственного законодательства. Положения номиналистической теории были применены в экономической политике Германии, которая широко использовала эмиссию денег в годы Первой мировой войны. Период гиперинфляции в Германии в 20-х годах окончательно опроверг концепцию номинализма в теориях денег.
По вопросу о возникновении денег существует несколько концепций, но основными являются рационалистическая и эволюционная. Первая концепция, возникнув во времена Аристотеля, господствовала вплоть до конца XVIII века и объясняла происхождение денег как результат соглашения между людьми. Подобным образом трактуют деньги и некоторые современные экономисты. Так, П. Самуэльсон рассматривает деньги, как искусственную социальную условность. Дж. Гэлбрейт считает, что закрепление денежных функций за благородными металлами и другими предметами — продукт соглашения между людьми.
Наиболее последовательным сторонником второй концепции происхождения денег являлся К. Маркс, который определял деньги как продукт развития обмена и товарного производства. Согласно этой концепции, до появления денег существовал бартер и различные формы стоимости. Экономическая наука выделяет четыре формы стоимости:
1) простую, единичную или случайную;
2) полную или развернутую;
При простой форме стоимости отдельному товару А, находящемуся в относительной форме, противостоит только один случайный товар — эквивалент Б; при развернутой форме стоимости товару А, находящемуся в относительной форме стоимости, противостоит множество товаров-эквивалентов — Б, В, Г, Д, при всеобщей форме стоимости всем товарам, находящимся в относительной форме стоимости, противостоит один товар-эквивалент, но здесь роль всеобщего эквивалента выполняют различные товары (скот, меха, рыба, зерно и др.); при денежной форме стоимости всем товарам, находящимся в относительной форме стоимости, противостоит всеобщий эквивалент, общественная роль которого прочно срослась с потребительной стоимостью благородных металлов — золота или серебра.
Переход от одной формы стоимости к другой происходил постепенно, по мере углубления общественного разделения и усиления обособленности товаропроизводителей. Развитие форм стоимости — это есть и развитие процесса обмена, и процесс возникновения денег. Причем деньги возникают как продукт стихийного развития товарного производства и обмена.
До появления денег существовал бартер — непосредственый обмен одного товара на другой. Например, земледелец обменивает 150 кг зерна на одну овцу, принадлежащую скотоводу. При бартерном обмене количество участников рынка ограничено. При увеличении участников рынка, круга хозяйствующих субъектов бартер наталкивается на серьезные затруднения. Когда на рынок поступают разнообразные товары и в большом количестве, для приобретения нужного товара необходимо осуществлять несколько промежуточных сделок. Появление денег разрешает это затруднение. Владелец товара обменивает его на деньги, которые затем расходует на приобретение нужного товара.
Деньги — особый товар, выполняющий роль всеобщего эквивалента. Они выражают затраты общественного труда, воплощенного в товаре, и на этой основе обеспечивают их обмениваемость. Как и все товары, деньги обладают стоимостью и потребительной стоимостью. Стоимость золота заключается в том, что на его добычу затрачено большое количество общественно необходимого труда. Золото — один из самых трудоемких с точки зрения добычи металлов. Потребительная стоимость золота как денежного товара раздваивается. С одной стороны, оно имеет обычную потребительную стоимость — используется для технических целей, изготовления предметов роскоши, зубного протезирования и т.д. С другой стороны, золото обладает всеобщей потребительной стоимостью, т.е. является предметом всеобщей потребности в процессе обмена.
Деньги — это абсолютно ликвидное средство обмена, т.е. товар, имеющий наибольшую способность к сбыту. Деньги — один из наиболее значительных компонентов в экономической жизни общества. Они возникли на определенном этапе развития хозяйственной жизни общества, но не как продукт соглашения между людьми или какого-либо законодательного акта государства, а как результат экономических отношений, естественной хозяйственной жизни людей.
Золото выполняет роль денег потому, что оно по сравнению с другими товарами обладает рядом преимуществ: делимостью, сохраняемостыо, качественной однородностью, портативностью (высокой стоимостью при небольшом объеме), его относительной редкостью в природе.
Деньги выполняют ряд функций, в которых и проявляется их сущность. Деньги служат: 1) мерой стоимости; 2) средством обращения; 3) средством образования сокровищ; 4) средством платежа; 5) мировыми деньгами.
1) Мера стоимости. Это основная функция денег. Она определяется самой сущностью денег, являющихся всеобщим эквивалентом. Все остальные функции денег обусловливаются их функцией в качестве меры стоимости и связаны с ней. Функция денег как меры стоимости означает, что стоимость всех товаров выражается в деньгах они служат всеобщим воплощением и мерилом товарных стоимостей.
Однако не деньги делают товары соизмеримыми. Основой соизмеримости товаров является заключенный в них абстрактный общественно необходимый труд. Особенностью функции денег как меры стоимости является то, что данную функцию выполняют идеальные деньги, т.е. мысленно представляемые, а не находящиеся реально в руках товаровладельцев. Измерять же стоимость всех других товаров деньги могут лишь потому, что они сами являются товаром и сами имеют стоимость.
Стоимость различных товаров чаще всего выражается в различных количествах золота. Для сопоставления между собой этих количеств золота, т.е. для сравнения цен товаров, то или иное количество золота принимается за единицу измерения. Определенное количество денежного товара, принятое в данной стране в качестве денежной единицы, называется масштабом цен. В разных странах приняты различные масштабы цен. Каждая денежная единица делится на кратные части (например, марка — на 100 пфеннигов, рубль — на 100 копеек, доллар — на 100 центов, фунт стерлингов — на 100 пенсов и т.д.).
Следует строго разграничивать понятия «мера стоимости» и «масштаб цен». Между ними имеются существенные различия. Во-первых, как мера стоимости золото соотносится с другими товарами, выражает и измеряет их стоимость. Как масштаб цен определенное количество золота берется за единицу. И этими единицами (марками, рублями, долларами и т.д.) измеряется любое количество золота, выражающее цену товара. Во-вторых, мера стоимости есть социальная функция золота: за выражением стоимости товаров в золоте скрывается сведение всех видов конкретного труда к абстрактному труду. Напротив, масштаб цен выполняет чисто техническую функцию: с его помощью определяется отношение одного количества золота к другому, принятому за единицу. В-третьих, как мера стоимости деньги функционируют стихийно, независимо от государственной власти, а масштаб цен устанавливается государством в законодательном порядке и может быть изменен.
Функционирование денег как меры стоимости связано с образованием цен. Цена есть проявление закона стоимости, т.е. стоимость товара является основой цены. Цена это денежное выражение стоимости, т.е. денежное выражение труда, воплощенного в товаре. При равенстве спроса и предложения цена товара зависит от стоимости товара и от стоимости золота. Цены будут понижаться, если понижается стоимость товара или повышается стоимость золота. Цены будут повышаться, если повышается стоимость товара или снижается стоимость золота. Следовательно, цены товаров измеряются в среднем прямо пропорционально их стоимости и обратно пропорционально стоимости денег. В этом проявляется действие закона стоимости.
2) Деньги как средство обращения. С появлением денег происходят существенные изменения в процессе обмена товаров. Непосредственный обмен товара на товар сменяется процессом обращения товаров при посредстве денег. Этот процесс осуществляется в виде двух метаморфоз: 1) превращения товара в деньги, т.е. продажи, и 2) обратного превращения денег в товар, т.е. купли. Если до появления денег обмен осуществляется по формуле Т – Т1 (один товар обменивался на другой товар), то с помощью денег обмен приобретает следующий вид: Т — Д; или Т — Д — Т1. При таком обмене нужны реальные, т.е. наличные деньги.
При товарном обращении (т.е. обмене товаров с помощью денег) сделка не заканчивается превращением товара в деньги. Полученные за товар деньги должны быть превращены в другой товар, т.е. акт Т — Д должен быть дополнен актом Д – Т. Два акта товарного обращения (продажа и купля) едины, но в то же время они являются самостоятельными, ибо отделены один от другого в пространстве и времени. Это означает, что непрерывность процесса обращения может быть нарушена в том случае, если за актом продажи одного товара не последует покупка другого товара.
В связи с функцией денег как средства обращения возникает возможность разрыва актов продажи и купли. Это означает дальнейшее развитие противоречий товарного хозяйства, а также возможность возникновения кризиса.
Обращение денег имеет свои особенности: а) деньги не возвращаются к своему исходному пункту, а постоянно удаляются от него; б) деньги постоянно пребывают в сфере обращения, в то время как товары после их продажи выбывают, как правило, из сферы обращения и переходят и сферу потребления.
Количество денег, необходимых для товарного обращения, зависит от многих факторов. Однако наиболее важную роль играют два из них: а) сумма цен продаваемых товаров; б) быстрота обращения денег. Каждая монета в течение определенного времени может переходить из рук в руки несколько раз. Поэтому на протяжении какого-то отрезка времени одна монета может реализовать цену не одного, а нескольких товаров. Чем быстрее оборачиваются деньги, тем меньшее их количество требуется для обращения.
Закон денежного обращения гласит: количество денег, необходимых для обращения, равно сумме цен товаров, деленной на число оборотов одноименных денежных единиц. Это можно выразить следующей формулой:
где КД — количество денег в обращении; СЦ — сумма цен подлежащих продаже товаров; О — среднее число оборотов денежной единицы.
В экономической теории широкое признание получило «уравнение обмена», предложенное американским экономистом И. Фишером в работе «Покупательная способность денег». Уравнение обмена или, как иногда его называют, «уравнение Фишера», выглядит следующим образом:
где М — величина находящейся в обращении денежной массы; V — средняя скорость обращения денежной единицы; Р — уровень цен; Q — реальный объем национального продукта.
Обращаемая денежная масса PQ/V;
Скорость обращения денежной единицы PQ/M,
Средний уровень цен MV/Q;
Денежная величина национального продукта MV/P.
Уравнение Фишера показывает зависимость уровня цен от денежной массы. Из уравнения MV=PQ ясно, что увеличение показателя М (при неизменности V и Q), должно сопровождаться ростом Р. Данная формула позволяет в первом приближении рассмотреть феномен инфляции.
Вначале деньги выступали в функции средства обращения в виде весовых слитков металла. В дальнейшем из золота стали делать монеты. Монета — это пластина из металла, как правило круглой формы, вес и проба которого удостоверены государством (правителем, монархом и т.д.). Первые монеты были изготовлены в XII в. до нашей эры в Китае. На Руси чеканка монет началась в Киеве в Х в. нашей эры.
Поскольку деньги в функции обращения находятся в постоянном движении и выполняют эту функцию мимолетно (приходят и уходят), то их роль могут выполнять и неполноценные деньги (например, серебряные и медные), которые являются представителями золота. Эту роль могут выполнять и бумажные деньги, которые являются знаками золота и выступают в качестве средства обращения. Бумажные деньги впервые появились в Китае в XII в., а в России – в 1796 г. В настоящее время они функционируют во всех странах земного шара. Количество бумажных денег, находящихся в обращении, должно соответствовать количеству золота, необходимого для обращения. В этом случае бумажные деньги будут обращаться по стоимости того количества золота, которое на них обозначено. Чрезмерный выпуск бумажных денег приводит к их обесценению, т.е. инфляции.
3) Деньги как средство сбережения (образования сокровищ) — третья функция денег. Чтобы купить нужный товар до момента реализации своего товара, товаропроизводитель должен иметь определенное количество денег, накопленных в результате предшествовавших продаж. В этом случае происходит сбережение денег, т.е. изъятие их на определенное время из сферы обращения. Деньги в такой ситуации как бы «окаменевают», превращаются в сокровища. Хранить деньги в виде сокровищ можно в неограниченном количестве. К тому же, выполняя роль всеобщего эквивалента, они всегда дают возможность приобрести необходимые товары. Если в функции меры стоимости выступают полноценные (хотя и идеальные) деньги, а в функции средства обращения — реальные (хотя и неполноценные) деньги, то функцию образования сокровищ могут выполнять только полноценные и только реальные деньги.
4) Деньги в функции средства платежа. Товары не всегда могут продаваться за наличные деньги. Это связано с тем, что к моменту появления на рынке одного товаровладельца со своим товаром у других товаропроизводителей может еще не быть наличных денег, ибо время производства различных товаров неодинаково. В таком случае возникает необходимость купли-продажи товаров в кредит, т.е. с отсрочкой уплаты денег. Продавец становится кредитором, а покупатель — должником. Переход товара от продавца к покупателю совершается здесь без одновременного перехода денег от покупателя к продавцу.
Покупатель в обмен на полученный товар выдает продавцу долговое обязательство — вексель, по которому он обязывается оплатить стоимость товара в определенный срок. Выступая средством погашения долгового обязательства, деньги выполняют в этом случае функцию средства платежа. В данной функции они выступают при погашении других денежных обязательств (например, при возврате денежных ссуд, внесении арендной платы за землю, уплате налогов и т.д.). Таким образом, деньги выступают в качестве средства платежа в том случае, если их движению непосредственно не противостоит движение товаров.
С учетом функции денег как средства платежа можно уточнить закон, определяющий количество денег, необходимых для обращения. Его можно выразить следующей формулой:
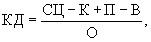
где КД — количество денег, необходимых для обращения; СЦ — сумма цен товаров и услуг; К — сумма цен товаров, проданных в кредит; П — платежи, по которым наступил срок уплаты; В — взаимопогашающиеся платежи; О — среднее число оборотов одноименных денежных единиц.
Функция денег как средства платежа усиливает возможность возникновения кризисных явлений. Это обусловлено тем, что в промежутке между покупкой товаров в кредит и платежом да них может произойти такое непредвиденное заемщиком явление, как падение цен на его товары. Может случиться и так, что реализация этих товаров потребует больше времени, чем предполагал заемщик. В обоих случаях к моменту истечения срока долгового обязательства у заемщика не будет нужной для погашения этого обязательства денежной суммы, т.е. обнаруживается его неплатежеспособность. А поскольку многие товаровладельцы покупают друг у друга товары в кредит, то неплатежеспособность одного вызывает неплатежеспособность другого, третьего и т.д.
5) Деньги в функции мировых денег. В обороте между различными странами деньги выступают в функции мировых денег. Материальной предпосылкой этой функции является выход товарного обмена за пределы национальных границ. На мировом рынке деньги сбрасывают все свои «национальные мундиры» (монет, бумажных и кредитных денег) и выступают в форме благородных металлов. В мировом обороте деньги функционируют прежде всего как всеобщее средство платежа и всеобщее покупательное средство, причем функция средства платежа преобладает, так как мировая торговля является крупной оптовой торговлей. Здесь товары продаются и кредит либо, наоборот, покупатель авансирует деньги на оплату товара.
Мировые деньги выступают также как всеобщее воплощение общественного богатства (при перемещении золота из одной страны в другую вне сделок купли-продажи. Например, при субсидиях, контрибуциях, денежных займах и т.п. операциях). Богатство в форме всеобщего эквивалента золота может легко мигрировать из одной страны и другую. Кроме того, каждая страна нуждается в запасе золота для своих международных платежей. Поэтому внутри отдельных стран деньги в форме сокровища являются резервным фондом мировых денег. Эту роль они выполняют и в условиях бумажно-денежного обращения.
В настоящее время в качестве мировых денег выступает валюта крупнейших государств мира (американский доллар, английский фунт стерлингов, немецкая марка, японская иена и др.). Это так называемые резервные валюты, предназначенные для внешнеэкономических и внутренних операций.
Отметим, что некоторые экономисты используют другие подходы к определению функций денег. Так, К. Макконнелл и С. Брю в учебнике «Экономикс» выделяют только три функции денег: средство обращения, мера стоимости, средство сбережения.
Э. Долан в книге «Деньги, банковское дело и денежно-кредитная политика» также выделяет лишь три функции денег: средство обращения (деньги, используемые для покупки товаров и услуг, а также для уплаты долгов); мера стоимости (денежная единица, используемая для измерения и сравнения стоимостей товаров и услуг); средство накопления (актив, сохраняемый после продажи товаров и услуг и обеспечивающий покупательную способность в будущем).
Изучение происхождения, сущности и функций денег — важнейшее условие понимания внутреннего механизма современной эволюции денег и их эффективного использования в рыночной экономике. В условиях рыночного хозяйства роль денег существенно возрастает как в процессе ценообразования, регулирования товарного и денежного обращения, так и в управлении доходами и развитии внешнеэкономических связей. В рыночной экономике деньги содействуют размещению ресурсов. Люди выбирают продукты и услуги через размещение своих ресурсов, которые выражены в деньгах.
Использование денег обеспечивает значительную экономию общественного богатства, которое общество вынуждено было бы растрачивать в рамках натурального обмена. Поэтому можно сказать, что деньги создают богатство нации. Чем совершеннее денежная система, тем быстрее идет наращивание общественного богатства.
Специалисты по деньгам предполагают, что в будущем современные бумажные деньги уступят место так называемым электронным.
В современных условиях во многих государствах увеличивается эмиссия, которая превышает действительные потребности оборота. Это ведет к инфляции — переполнению сферы обращения денежными знаками сверх реальных потребностей национальной экономики и к их обесцениванию. Во время инфляции бумажные деньги обесцениваются по отношению к золоту, товарам и иностранным валютам, вследствие чего происходит в первом случае — повышение рыночной цены золота в бумажных деньгах; во втором — рост цен товаров; в третьем — падение курса национальной валюты по отношению к иностранным денежным единицам.
Теории денег. Существуют различные теории денег. Одна из них — металлистическая. Эта теория отождествляет деньги с благородными металлами. По мнению ее сторонников (меркантилистов), золото и серебро являются деньгами по своей природе, в силу своих естественных свойств. Они признают за деньгами только функции меры стоимости, сокровища и мировых денег, которые выполняются благородными металлами.
Номиналистическая теория считает деньги знаками стоимости, условными счетными единицами. Наиболее развернуто номиналистическая теория денег представлена немецким экономистом Г.Ф.Кнаппом в его книге «Государственная теория денег». В этой книге была выдвинута так называемая государственная теория денег, согласно которой деньги рассматривались как продукт государственной власти и правовых отношений. Бумажные деньги, по его мнению, — это установленное законом платежное средство. Их покупательная сила определяется государством.
Количественная теория денег сводится к тому, что величина стоимости денег находится в обратной зависимости от их количества, т.е. чем больше денег, тем меньше их стоимость. Сторонники этой теории заявляют, что до появления на рынке деньги не имеют никакой стоимости, а товары — своей цены. И лишь здесь то или иное соотношение массы золота и товаров определяет их стоимость и цену.
Теория «регулируемой валюты» представляет собой соединение основных положений номиналистической и количественной теории денег. Ее представитель Дж М.Кейнс восхваляет бумажные деньги, усматривая их преимущество в том, что количество денег в обращении может определяться государством. В регулировании количества денег в обращении Дж. М.Кейнс видит средство нормализации уровня товарных цен, заработной платы, ликвидации безработицы.
Если в XIX в. основными вопросами в денежной теории были природа денег, их функции, выбор масштаба цен и устройство денежной системы, то теперь основными вопросами стали роль денег в воспроизводстве, механизм влияния денежной массы на экономический рост и государственная политика в области денежно-кредитной сферы. Если в XIX в. ученых волновали прежде всего качественные аспекты денежной теории, то в XX в. — главным образом количественные взаимосвязи.
Социально-политического влияния на современное общество.
Простой и товарно-денежный обмен: возникновение и эволюция денег
Деньги — одно из основных изобретений человечества, сравнимых с изобретением письменности, электричества, электронных средств связи (всемирной сети Интернет). Вся современная глобальная имеет основную характеристику — денежную. Эволюция отдельных частных, региональных, национальных хозяйств к современному глобальному мировому рынку — длительный процесс, насчитывающий почти пять тысячелетий. Деньги появились в результате сходных экономических процессов почти одновременно во всех цивилизованных человеческих обществах (Древний Египет, Вавилонское царство, Древние Греция и Рим и т. п.). Следовательно, деньги имеют объективную экономическую сущность, они универсальны и безусловно необходимы в процессе обмена, который невозможен без отношений собственности.
Эволюция денег от металлических до их представителей — законченных знаков стоимости, т. е. бумажных денег, привела к постепенной утрате золотом функций денежного товара и его возврату в мир других товаров. Демонетизация золота окончательно завершилась в 80-х гг. CC в., когда оно ушло из пос-ледней сферы товарно-денежных отношений, которую еще продолжало обслуживать, — мирового хозяйства. Бумажные деньги — не единственные знаки стоимости, которые обращаются в современных товарно-денежных отношениях. Другой законченный знак стоимости — кредитные деньги, выпускаемые в обращение коммерческими банками, а также специальными кредитно-финансовыми учреждениями, в процессе их кредитной деятельности (рис. 7).
Рис. 7. Историческая эволюция формы денег и денежных систем
История происхождения денег
Существует две концепции происхождения денег
Первая — происхождение денег как результат соглашения между людьми, убедившимися в том, что для передвижения стоимостей в меновом обороте необходимы специальные посредники.
Вторая — деньги появились в результате эволюционного процесса, который независимо от воли людей привел к тому, что некоторые предметы выделились из общей массы и заняли особое место посредника в акте обмена.
Сущность денег
В соответствии с концепцией определяется и сущность денег. По рационалистической концепции деньги — это искусственная социальная условность, продукт правопорядка, экспериментальная теоретическая конструкция. Эволюционная концепция сущности основана на товарной природе денег, из которой следует, что деньги — это особый товар служащий .
Поскольку деньги обладают двумя свойствами — стоимостью и потребительской стоимостью — можно говорить о следующем.
Происхождение денег связано с тем, что всякий товар обладает потребительной стоимостью и стоимостями, которые находятся друг с другом в противоречивом единстве. При этом потребительная стоимость характеризует вещественные свойства товара, позволяющие удовлетворять соответствующие потребности, а стоимость — общественное свойство товара как части общественного богатства. Потребительная и меновая стоимости существуют как единство противоположностей. Меновая стоимость — это свойство потребительной стоимости, ее способность обмениваться на другие потребительные стоимости, т. е. то количество потребительной стоимости, которое индивид или организованная группа людей (корпорация) согласны обменять на соответствующее количество другой потребительной стоимости.
Поскольку стоимость является общественным отношением, она сам по себе в физическом, вещественном виде существовать не может. Ее общественный характер требует выражения в общественно приемлемой и признанной форме. Чтобы стоимость была адекватно представлена в качестве общественного отношения, необходима некая субстанция, которая примет на себя эту функцию. Этой субстанцией и являются деньги.
Они представляют стоимость, дающую адекватную форму выражения и существования в , когда она отделяется от потребительной стоимости товара при .
1. Простая или случайная форма стоимости , когда один товар А выражает свою стоимость через другой товар Б . Б является эквивалентом для А . А — для Б .
2. Полная или развернутая форма стоимости , когда товару А противостоит несколько или множество эквивалентов товара:
3. Всеобщая форма стоимости А ——-Б , когда есть товар С (), который является посредником между А и Б .
4. Денежная форма стоимости . С появлением всеобщего эквивалента (денег) все делится на 2 части: деньги — все остальные товары.
Выделившиеся из обмена деньги прошли большую эволюцию. В качестве денег мир использовал товар и металл (золото и серебро).
Они стали денежным материалом, так как:
- обладали определенной однородностью, одинаковым качеством;
- легко делились (соединялись);
- концентрируют большую меновую стоимость в небольшом объеме.
В зависимости от формы обращения денег выделяют два типа денежных систем: систему металлического обращения и система обращения кредитных денег.
- вытеснение золота из оборота функции накопления;
- выпуск наличных и безналичных знаков на основе кредитных операций;
- развитие безналичного оборота и сокращения наличного обращения.
История денег
как общественное отношение , т. е. связь в обществе, исторически появляются раньше финансов . Появление денег вызвано общественным разделением труда и развитием обмена . Возникновение таких общественных отношений, как финансы, связано с формированием государства.
На ранних стадиях развития обмена деньгами — — становился , наиболее востребованный в данной местности. В странах, где имелись месторождения золота и серебра, именно эти металлы стали использоваться еще в древности в качестве денег. Так, найденные в развалинах города Ур (Месопотамия) глиняные таблички содержат сведения о том, что почти 3,5 тыс. лет до н. э. деньгами служило серебро.
В XIX в. отставание добычи благородных металлов от потребностей растущего торгового оборота в платежных средствах привело к распространению бумажных денег, выпускаемых правительствами, а также кредитных денег, эмитируемых банками. После (1914-1918 гг.) весь денежный оборот составила бумажно-кредитная денежная масса. Таким образом, развитие денег прошло путь от денег-товара до так называемых декретных денег с устанавливаемой государством покупательной силой.
Традиционные деньги определялись как товар, стихийно выделенный из мира товаров на роль всеобщего эквивалента.
Однако дать определение современным декретным деньгам очень сложно . Их суть пытались выразить в разных формулировках. Например, «Деньги — это то, что они выполняют». Или: «Деньги — это вместилище покупательной силы». Вряд ли такие определения можно признать удачными. Для того чтобы правильно сказать, что же такое деньги, необходимо обратить внимание на следующее обстоятельство. Деньгам , как известно, присущи четыре : мера стоимости; средство обращения; средство накопления; средство платежа. Но очень трудно дать формулировку, объединяющую все эти функции. Ведь деньги — это и купюры, это и цифры в сберегательной книжке, и электронные коды кредитной карточки.
В учении о деньгах еще в начале XIX в. сложились два основных направления. Первое, преобладающее, утверждало, что полноценными деньгами могут быть только золото, а бумажные деньги — это заменители золота. Приостановка обмена бумажных денег на благородный металл, по мнению представителей этого направления, могла носить лишь временный характер. Такие взгляды разделяли А. Смит, Д. Рикардо, Дж. Милль, К. Маркс.
Это направление имело множество сторонников в ХХ в. Для его представителей было полнейшей неожиданностью крушение золотого обращения в Англии, Франции и Германии после Первой мировой войны и окончательная отмена золотого содержания доллара в 1971 г .
Однако существовало и другое теоретическое направление, которое утверждало, что бумажные деньги могут находиться в обращении без золотой основы.
В 1923 г. в работе «Трактат о денежной реформе» Дж. Кейнс написал, что «золотой стандарт является только варварским пережитком прошлого «.
При министре финансов русское правительство взяло курс на введение золотой валюты. Это мотивировалось тем, что в условиях бумажных денег невозможно обеспечить устойчивость курса рубля к иностранной валюте.
Итак, развитие обмена приводит к появлению товара- . В более поздний исторический период происходит процесс формирования государственных начал.
Для материального обеспечения государственного управления правители начинают взимать со своих подданных . Формируемые из них доходы расходуются на определенные цели: строительство оборонительных сооружений, содержание войска, судей и т. д.
Из собранных в виде налогов денег начинают формироваться фонды для последующего расходования. Они составляют . Таким образом, в определении финансов ключевым словом становится слово «фонды».
Частные лица и их объединения тоже формируют свои денежные фонды. Так появляются финансы хозяйствующих субъектов-организаций, а также финансы домашних хозяйств.
Как возникают безналичные деньги

С наличными деньгами все вроде бы понятно: Центральный банк РФ на основе заявок банков определяет, сколько денег будет выпущено и какого номинала. По его заказу «Гознак» печатает банкноты и чеканит монеты, а затем через кассовые центры ЦБ РФ эти деньги попадают в банки, оттуда — в магазины, на предприятия и в банкоматы; потом они потрепанными возвращаются в учреждения ЦБ РФ, пересчитываются, проверяются и снова поступают в оборот, подкрепленные «допечатанными» деньгами. Сколько денег допечатать — зависит только от спроса компаний и граждан на наличные. В обычные времена он довольно стабилен, а в кризис обычно растет.
На 1 августа наличных в обращении было 11,8 трлн руб. Не так много, потому что основная денежная масса — это безналичные деньги. Их появление более сложное.
В то время как наличные деньги выпускает Банк России, коммерческие банки создают безналичные (или так называемые кредитные) деньги, и их гораздо больше, чем наличных (на 1 августа — 42,9 трлн руб.).
Этот процесс легче всего объяснить на примере: у вас есть депозит в банке, физически вы не пользуетесь лежащей на нем суммой, но фактически ею владеете. Банк вправе использовать ваши деньги и выдать ими кредит — в таком случае получится, что условная сумма удвоится: с одной стороны, вы по-прежнему владеете вкладом и можете в любой момент снять свои средства, а с другой — этими же средствами может распоряжаться заемщик. «Раньше имели широкое распространение такие формы кредитных денег, как чеки и векселя, сейчас же у многих есть кредитные карты», — объясняет директор Ассоциации развития финансовой грамотности Вениамин Каганов.
Но и здесь Центральный банк сохраняет всю полноту власти над деньгами: он может ускорить и затормозить увеличение массы безналичных денег, а то и вовсе — в чрезвычайных случаях — сделать так, что их объем начнет уменьшаться.
Дело в том, что банки получают деньги не только от населения и предприятий, но и от Центрального банка — «взаймы» под определенный процент. Под этот же процент Центральный банк принимает от коммерческих банков депозиты. Эта ставка коренным образом влияет на экономику страны и на «стоимость» денег. Ее в России называют «ключевой ставкой», за счет нее Банк России и регулирует рынок. Изменение ставки — часть денежно-кредитной политики, напоминает Каганов.
Ключевая ставка влияет не только на банки, но и на граждан, и компании.
Если ключевая ставка высокая (как в конце 2014 года — 17,5%), банки предпочитают одалживать у ЦБ как можно меньше денег, а потому не могут выдавать дешевые кредиты, а если низкая (как сейчас — 4,25%), то ставки по кредитам, а заодно и по депозитам снижаются.
В последнем случае «удвоение» денег (вспомним, как депозит перетекает в кредит) происходит быстрее.
Решая, какой будет ключевая ставка, Банк России должен рассчитать все так, чтобы денег в экономике было не слишком много. Ведь чем больше денег, тем выше спрос и активность покупателей, а значит, это сигнал для продавцов о том, что можно поднять цены. И тогда ценность полученного по низкой ставке кредита быстро упадет — высокая инфляция обесценит эти деньги. При высокой инфляции бизнес боится инвестировать, а граждане — сберегать, все стараются потратить деньги здесь и сейчас или конвертировать их в «твердую» валюту.
Поэтому после острого кризиса 2014 года Банк России так медленно и осторожно снижал ключевую ставку (по 0,25 или по 0,5 процентного пункта в несколько месяцев и только однажды — сразу на 1 процентный пункт), несмотря на то, что всем хотелось бы, чтобы деньги были дешевыми и кредит доступным. Тем самым он впервые за постсоветское время добился устойчиво низкой инфляции. Главная цель Банка России — стабильная инфляция вблизи 4%.
Чем ниже ключевая ставка (именно она определяет «цену» денег), тем доступнее кредит и быстрее растет денежная масса. В основном она состоит из безналичных денег — их почти 43 трлн руб., тогда как наличных — почти 12 трлн руб.
Экономическая сущность безналичных денег и безналичных платежей
В современных условиях деньги являются неотъемлемым атрибутом хозяйственной деятельности. Поэтому, все сделки, связанные с поставкой товарно-материальных ценностей и оказанием услуг, завершаются денежными расчетами. Денежные расчеты могут принимать как наличную, так и безналичную форму.
Безналичные деньги — это записи на счетах в банках, это достаточно узкое определение, ограничивающее безналичные деньги банковским оборотом и наличием банковских счетов [7]. Подобной точки зрения придерживается и авторский коллектив другого учебника: «В безналичных денежных расчетах участников трое: плательщик, получатель и банк, в котором осуществляются такие расчеты в форме записей по счетам плательщика и получателя» [12]. Другое определение дается в еще одном издании: «Безналичное обращение — это движение денег безналичного платежного оборота в виде перечислений денежных средств по счетам в кредитных учреждениях и зачетов взаимных требований. Обслуживается платежными поручениями, требованиями, чеками, пластиковыми карточками, векселями и др.» [8].
В статье «О безналичном денежном обращении» Семенов С.К. предлагает еще более широкое определение: «безналичные расчеты — это денежные расчеты, производимые без применения наличных денег, что, собственно, вытекает из самого названия — безналичные. При этом имеются в виду все возможные расчеты, кроме наличных, включая зачет взаимных требований, небанковские расчеты, расчеты электронными деньгами и квази-деньгами. Следовательно, безналичные деньги — это любые деньги, кроме наличных» [15].
В отличие от наличного денежного оборота, при котором деньги передаются из кассы плательщика в кассу получателя, сущность безналичного денежного оборота состоит в том, что безналичные платежи производятся путем перечисления денег со счета на счет в банках.
Банки хранят денежные средства предприятий на их счетах, зачисляют поступающие в их адрес суммы, выполняют распоряжения клиентов о перечислении и выдаче со счетов, проводят другие банковские операции, предусматриваемые банковскими инструкциями и правилами и договором.
Деньги безналичного оборота отличаются спецификой, на которую следует обратить внимание, тем более что применяемая терминология не раскрывает особенности таких денег и их оборота.
Особенности безналичных денежных расчетов проявляются в следующем [12]:
- — в расчетах наличными деньгами принимают участие плательщик и получатель, передающие наличные средства. В безналичных денежных расчетах участников трое: плательщик, получатель и банк, в котором осуществляются такие расчеты в форме записей по счетам плательщика и получателя;
- — участники безналичных денежных расчетов состоят в кредитных отношениях с банком. Эти отношения проявляются в суммах остатков на счетах участников таких расчетов. Подобные кредитные отношения в налично-денежном обороте отсутствуют;
- — перемещения (перечисления) денег, принадлежащих одному участнику расчетов, в пользу другого производятся путем записей по их счетам, в результате чего изменяются кредитные отношения банка с участниками таких операций. Другими словами, здесь производится кредитная операция, совершаемая с помощью денег. Тем самым оборот наличных денег замещается кредитной операцией. Это подчеркивает значение целесообразной организации процессов кредитования для регулирования денежной массы, состоящей из денег безналичного оборота и наличных денег.
Наряду с широким распространением безналичных денежных расчетов определенное развитие получило использование различных ценных бумаг (обязательств предприятий и банков) для совершения платежей без непосредственного оборота денежных средств. Между этими видами расчетных операций существуют общие черты и немалые различия.
В отличие от безналичных денежных расчетов, состоящих в перечислении денежных средств по счетам клиентов банков и совершаемых при участии банка в каждой операции, имеется довольно значительный безналичный оборот, осуществляемый с помощью различных ценных бумаг (обязательств предприятий и банков)[7].
В подобных операциях оборот наличных денег замещается движением ценных бумаг, выражающих различные кредитные отношения. Такое замещение оборота наличных денег характеризуется особенностями по сравнению с безналичными денежными расчетами. Одна из особенностей — при безналичном обороте необязательным является участие банка в каждой расчетной операции, осуществляемой с помощью ценных бумаг. Так, вексель или другое обязательство могут быть использованы для уплаты при условии совершения передаточной надписи (индоссамент), но без перечисления денег по счетам участников операций в банке.
Другая особенность заключается в следующем. При безналичных денежных расчетах средства плательщика, хранящиеся на его счете в банке, могут быть использованы как всеобщее платежное средство для расчетов с различными получателями: их согласие на это не требуется. . Что же касается оплаты с помощью ценных бумаг, то она может быть осуществлена при условии согласия получателя на такую оплату. Возможность согласия осложняется еще и тем, что при оплате, например, векселем получатель должен перечислить налоги за реализованную продукцию, несмотря на то. что выручка еще не поступила[15].
Существует еще одна особенность. Она состоит в том, что участиики расчетов с помощью ценных бумаг принимают на себя определенную ответственность за погашение ценной бумаги. Так, если вексель использовался для расчетов между юридическими лицами, о чем имеется соответствующая передаточная надпись (индоссамент), то в случае неспособности векселедателя погасить задолженность ответственность за оплату долга по векселю несут участники расчетной операции, выполненной с помощью векселя [6].
Подобную ответственность не принимают на себя участники безналичных денежных расчетов.
Отмеченное свидетельствует о наличии оснований для разграничений безналичных денежных расчетов и безналичного оборота.
Важным преимуществом безналичного оборота, выполняемого с помощью передачи ценных бумаг, является то, что такие операции могут осуществляться при отсутствии денежных средств на счете плательщика в банке. Именно это обстоятельство обусловило расширение применения таких операций, в условиях существующего в РФ платежного кризиса. Благодаря безналичному обороту с помощью ценных бумаг (векселей и др.) в определенной степени устраняются негативные последствия платежного кризиса.
Однако не следует, с одной стороны, упускать из виду, что расчеты с помощью ценных бумаг выполняются при участии кредита (учет векселей, кредита под ценные бумаги и др.), с другой — нельзя игнорировать рассмотренные ранее особенности таких расчетов.
Это свидетельствует о целесообразности взвешенного подхода к расширению применения безналичных расчетов с помощью ценных бумаг, тем более, что не исключена возможность появления в обороте ценных бумаг, не связанных с процессами производства и товарооборота.
Расширение практики безналичных денежных расчетов с помощью электронной техники способствовало появлению термина «электронные деньги».
По существу же в подобных операциях производятся безналичные денежные расчеты с той разницей, что вместо распоряжения денежными средствами с помощью документов, составленных на бумаге (поручения, чеки и др.), при электронной технике соответствующие распоряжения выполняются посредством электронных сигналов. Поэтому вряд ли имеются основания для признания существования такой самостоятельной разновидности денег, как электронные деньги.
Помимо денежного безналичного оборота, происходящего на основе замещения движения наличных денег кредитными операциями, в хозяйственной практике выделяют и счетные деньги, которые не совершают оборота, но используются при проведении взаимных расчетов. Так, при проведении зачетов взаимных требований в размере зачтенной суммы функционируют, но не совершают оборота счетные деньги.
Подобное использование денег имеет место и при применении бартера, когда стоимость взаимных поставок зачитывается (здесь выступают счетные деньги) лишь при ее неравенстве, бартерная сделка завершается с помощью перечисления не зачтенной суммы [8].
Несмотря на особенности, присущие деньгам безналичного оборота, они обладают многими общими чертами с наличными деньгами. Это проявляется, прежде всего, в одинаковой денежной единице наличных денег и денег безналичного оборота. Существенно, также то, что между этими видами денег имеется тесная связь, выражающаяся в переходе одних в другие. Например, наличные деньги при взносе их на какой-либо счет в банке превращаются в деньги безналичного оборота. Напротив, при получении наличных денег из остатка на счете в банке деньги безналичного оборота переходят в наличные деньги.
Проявление единства этих видов денег состоит в том, что регулирование объема денег безналичного оборота, как и наличных денег, осуществляется с помощью кредита. Так, появление, а также увеличение или уменьшение массы денег безналичного оборота происходят в результате кредитных операций подобно тому, как это имеет место с массой наличных денег.