Заградительные тарифы банков: что делать?
29.04.2020 Банкам предоставлено право (по закону о противодействии легализации доходов (№ 115-ФЗ)
относить сделки клиентов к сомнительным и применять в связи с этим определенные меры в виде приостановления соответствующей операции или отказа в выполнении распоряжения клиента о совершении операции.
Заградительные тарифы банков
В последнее время участились случаи установления банками так называемой «заградительной комиссии» за совершение операций, признанных банками сомнительными. Комиссии, достигающие 30% от суммы операции, делают проведение сомнительной операции экономически нецелесообразной и заставляют клиентов отказаться от нее. По мнению банков, громадные комиссии выступают эффективным методом в борьбе с отмыванием преступных доходов.
Подобные действия банков вызывали возмущение со стороны бизнес-сообщества и клиентов-физических лиц. Антимонопольная служба высказалась о необоснованности удержания до 30% от суммы на расчетном счете, Центробанк посоветовал кредитным организациям воздерживаться от взимания «повышенных комиссий». В Госдуму был внесен законопроект в целях уточнения порядка взимания кредитной организацией комиссионного вознаграждения, однако, который до сегодняшнего дня так и не был принят.
Позиция Верховного суда РФ
Верховный суд РФ изложил свою позицию по данному вопросу в Определении № 16-КГ 19-46 от 25.02.2020 г., не дожидаясь урегулирования ситуации на законодательном уровне. По мнению судебной коллегии, установление кредитной организацией повышенного размера комиссионного вознаграждения при совершении клиентами отдельных видов операций в связи с признанием такой операции сомнительной не может быть обусловлено положениями Федерального закона № 115-ФЗ и Федерального закона «О банках и банковской деятельности». В связи с этим взимание «заградительной комиссии» противоречит действующему законодательству. Подобные комиссии являются незаконными и в случае списания со счета должны быть возвращены клиенту. При этом не имеет значение, что взимание подобной комиссии осуществлялось по тарифу, действующему в банке как на момент заключения договора банковского счета, так и на момент совершения спорной операции.
Комментарии юристов «Эклекс»
Вывод Верховного суда мы поддерживаем и считаем абсолютно справедливым. Полагаем, что у кредитных организаций имеется достаточно широкий круг полномочий по предотвращению легализации доходов, в частности, сообщение о подозрительной организации в уполномоченные органы, приостановление и отказ в проведении операции. Весь смысл предусмотренных мер состоит в предотвращении нарушения закона, подобные операции не должны совершаться вовсе. Возможность взимания повышенной комиссии зачастую приводит к злоупотреблению банками.
Мы рекомендуем внимательно относиться к запросу банка в целях проверки операции. Если вам поступил запрос банка о предоставлении документов, являющихся основаниями для совершения операции, мы рекомендуем обратить внимание на следующее:
- сообщать банку о готовности предоставить дополнительные документы при необходимости;
- в случае нечетких формулировок в запросе банка просить уточнить перечень необходимых документов;
- приводить доводы в пользу законности и обоснованности совершения спорной операции.
Если у вас возникли вопросы, мы с радостью на них ответим. Укажите номер телефона и адрес электронной почты, мы свяжемся с вами в течение рабочего дня.
«Проблема-115»: зачем банкам заградительные тарифы

В своем ролике Баязитова утверждала, что якобы банк, прикрываясь требованиями антиотмывочного закона (ФЗ№ -115), специально блокирует счета клиентов, а потом предлагает «решить вопрос» за 15–20% средств на счете. Банк назвал расследование блогера клеветой, а та пошла в суд (№ М-2639/2019). Похожая комиссия существует и в других банках. Так, в Совкомбанке она появилась осенью 2016 года, следует из дела № 33-2038/2018. Если клиент получает на свой счет безналичный перевод от компании или ИП в размере более 600 000 руб., то банк может забрать себе до 20% от этих денег, когда сочтет операцию подозрительной. Ранее такая санкция действовала лишь для тех случаев, когда платежи наносили банку «репутационный ущерб».
Но отправной точкой для подобных коммерческих «нововведений» стал закон о противодействии отмыванию денег № 115. Именно этот акт изменил то, как банки работают с клиентами. Они следят за каждой операцией клиента. По факту подозрительность операций презюмируется. А клиентам приходится доказывать, что они законопослушны. Юристы рассказали, как надо построить взаимодействие с банком, как обжаловать несправедливые отказы и вернуть завышенные комиссии. Судебная практика дает добросовестным клиентам высокие шансы, но только при определенных условиях.
Правило «клиент всегда прав» уже не всегда работает, если речь идет о банках. Они могут отказать в операции, если считают ее подозрительной, или взимать повышенные тарифы с тех клиентов, которые не сумели доказать законность своих переводов. Со стороны малого бизнеса это может выглядеть так, как будто банк подменяет налоговую, таможню и другие госорганы. Но этот подход применяется и на Западе, где он давно стал нормой, утверждает управляющий партнер Alliance Legal Consulting Group Alliance Legal Consulting Group Федеральный рейтинг. группа ГЧП/Инфраструктурные проекты группа Уголовное право Профайл компании × Евгений Карноухов со ссылкой на Базельское соглашение и четвертую директиву ЕС.
А руководитель практики «Финтех» O2 Consulting (О2 Консалтинг) O2 Consulting (О2 Консалтинг) Федеральный рейтинг. группа Корпоративное право/Слияния и поглощения (mid market) группа Семейное и наследственное право группа ТМТ (телекоммуникации, медиа и технологии) группа Цифровая экономика группа Частный капитал группа ГЧП/Инфраструктурные проекты группа Комплаенс группа Налоговое консультирование и споры (Налоговое консультирование) группа Ритейл, FMCG, общественное питание группа Рынки капиталов группа Санкционное право группа Трудовое и миграционное право (включая споры) группа Экологическое право группа Интеллектуальная собственность (Консалтинг) группа Недвижимость, земля, строительство Профайл компании × Дарья Носова вспоминает о решении ФАТФ (Группа разработки финансовых мер по борьбе с отмыванием денег – Financial Action Task Force, FATF), где низовым уровнем контроля являются банки. Именно их сотрудники выявляют потенциально незаконные транзакции, временно их замораживают, тщательно проверяют, сообщают о них «выше» в финразведку и так далее, делится Носова. Банки используют риск-ориентированный подход, разработанный ФАТФ, для упрощенной или расширенной проверки клиента. Если российские кредитные организации не соблюдают эти процедуры, то они могут получить штраф и рискуют лицензией, обращает внимание Карноухов.
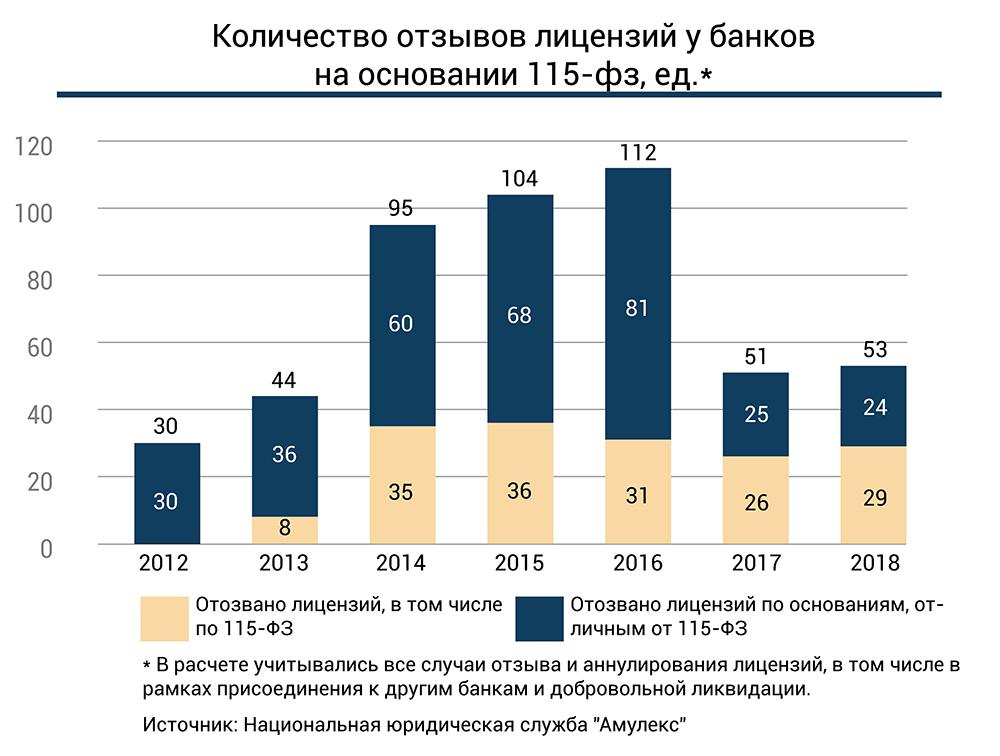
Виктория Соколова из Национальной юридической службы Национальная Юридическая Служба АМУЛЕКС Национальная Юридическая Служба АМУЛЕКС Федеральный рейтинг. × выделила три основных случая, когда клиенты могут обжаловать решения банков:
- лицу могут отказать в заключении договора;
- клиент может столкнуться с отказом в операции по счету;
- клиент хочет уйти из банка, но «натыкается» на заградительные тарифы.
В своих решениях банки ориентируются не только на закон о противодействии отмыванию 115-ФЗ, но и на многочисленные подзаконные акты, которые раскрывают и развивают его положения.
Отказ в заключении договора
В потенциальном клиенте может настораживать минимальный уставный капитал, «массовый» адрес регистрации, отсутствие по адресу регистрации и так далее (Положение Банка России от 2 марта 2012 № 375-П). «Адрес юрлица – это «лакмусовая бумажка» для банка: могут быть звонки, попытки прийти в офис», – говорит Соколова. Нежелание объясняться тоже может подвести, как показывают примеры из судебной практики.
В деле № А56-92265/2017 суды признали, что Сбербанк правильно не стал открывать счет «Ассоциации транспортно-контейнерных сервисов». Адрес регистрации был «массовый». Фирма не сообщила другого адреса и не раскрыла, какую деятельность будет вести. Более того, ассоциация не получила ни одного определения суда, высланного по юридическому адресу. Соколова обращает внимание, что этот факт был использован против фирмы.
ИП Васильченко проиграл дело № А60-48328/2017 против Райффайзенбанка, который отказался открывать ему счет. Когда предприниматель заполнял анкету, он обманул, что не связан с другими фирмами. Но проверка банка показала, что он был руководителем организаций, которые раньше получали отказ в операциях. Кроме того, ИП отказался отвечать на вопросы о своей деятельности, в том числе раскрыть источник происхождения денег.
Дело Васильченко типичное, комментирует Соколова: клиент уходит в другой банк оттуда, где ему отказали в операции. Чаще всего на новом месте ему надо написать в анкете, какие были предыдущие отношения с банками. Одни скрывают предыдущие отказы, другие честно об этом пишут. Но подобную информацию банки легко выясняют и в обоих случаях не открывают счет, делится Соколова.

Хотя прямо не доказано, что ИП нарушал закон, но отказ в операциях – это определенное пятно. Все банки будут с этим считаться. Здесь поможет процедура реабилитации. Обращаться можно в межведомственную комиссию при Банке России или сразу в суд.
Виктория Соколова, Национальная Юридическая Служба АМУЛЕКС Национальная Юридическая Служба АМУЛЕКС Федеральный рейтинг. ×
Отказы в операциях
В законе и подзаконных актах Центробанка перечисляются признаки подозрительных, транзитных и прочих «нехороших» операций. К примеру, это «запутанный и необычный характер сделки, не имеющей очевидного экономического смысла и очевидной законной цели» (Положение ЦБ от 15 декабря 2014 г. № 445-П). Под подозрением компании-однодневки, которые не платят налоги, зарплату и так далее. В других подзаконных актах можно найти и другие факторы, на которые должны обращать внимание банки.
Они специально сформулированы широко, чтобы не давать преступникам преимущество, ведь конкретные нормы проще обойти, объясняет Носова из O2 Consulting. Подпадать под эти критерии могут не только однодневки, но и компании, которые частично работают в «серой» зоне, предупреждает Карноухов из Alliance Legal CG.
Сложностей добавляет и оценка сотрудников банка, которая неизбежно субъективна. «Одна и та же сделка может одному человеку показаться запутанной и бессмысленной, а другому – наоборот», – говорит Носова. Более того, по ее наблюдениям, сам характер контроля такой, что подозрительность и даже нелегальность операций презюмируются.
В этих условиях клиенту приходится доказывать банку, что он чист перед законом. И здесь он сталкивается с бюрократическими издержками, а иногда даже злоупотреблениями со стороны банка.

Например, проблемы с обслуживанием счета – это когда для каждой платежки более 50 000 руб. приходится прикладывать полный пакет документов, причем на бумажном носителе, без программы «Банк-клиент». Одно дело, когда платежей один-два в день, а другое дело – десятки или сотни.
Управляющий партнер Дивиус Дивиус Региональный рейтинг. × Иван Гусев
А еще за эти документы берут повышенную комиссию, потому что нужно обрабатывать бумажные «платежки», добавляет Гусев.
Ручной анализ требует времени и ресурсов, но это тормозит бизнес, говорит руководитель службы внутреннего контроля Русфинанс Банка Андрей Ратушин. Он убежден, что для эффективной работы банку нужны «продвинутые» методы и технологии: машинное обучение и т. д., а технологическое отставание обходится очень дорого. Конечно, добросовестная фирма может получить вопросы относительно содержания операций, говорит Ратушин. Но исход, по его словам, зависит от того, насколько открыт бизнес к банку. «Сразу после анализа оператор обучит систему не определять такие операции сомнительными», – заключает Ратушин.

Цель банка – понимать экономический смысл операций клиента. Зачастую для этого достаточно устного пояснения клиента, в иных случаях может потребоваться анализ сделки и всех сопровождающих её документов.
Андрей Ратушин, Русфинанс Банк
Если клиент все-таки получил отказы в операции, то они попадают в его «историю», поэтому их надо обжаловать, подчеркивает Соколова. В судебной практике есть успешные примеры.
В деле № А40-11621/2018 суд признал незаконными отказы Модульбанка исполнить платежные поручения «Планеты Айти», а также одностороннее расторжение договора с клиентом. Как решили три инстанции, предъявленные клиентом документы не подтверждали, что сделки носили «сложный, запутанный» характер. «Если запросы банка носят общий характер – значит, он ищет иголку в стоге сена, а перспективы обжалования высоки», – комментирует Соколова из «Амулекса».
«СУ 1701» победило Райффайзенбанк в деле № А40-242859/2017, где истец обжаловал отказ в проведении операций и одностороннее расторжение договора. Суды указали, что «подозрения банка должны быть реальными, а не формальными». Как обращает внимание Соколова, клиент добросовестно предъявил банку все документы по запросу, но банк в суде не доказал необычность или транзитный характер операций.
Закрытие счета и заградительные тарифы
Многие банки стали использовать заградительные тарифы – это повышенные тарифы для сомнительных операций. Как говорит Карноухов, они могут составлять до 25% от суммы операции. По его словам, это отпугивает фирмы-однодневки. Но если речь идет о добросовестных клиентах, суды встают на их сторону и возвращают комиссии.
Недавно Верховный суд рассмотрел дело о заградительных тарифах Совкомбанка по иску Антона Трешкина*. Он получил 1,2 млн руб. с назначением платежа «Долги по зарплате», а банк удержал 120 000 руб. от этой суммы. ВС постановил вернуть Трешкину эту сумму, потому что банк установил повышенный тариф без согласия клиента-физлица. Гражданская коллегия ВС обратила внимание, что действующее законодательство не позволяет кредитным организациям устанавливать специальные комиссии именно как меру противодействия легализации преступных доходов. Такая позиция встречается и в арбитражных спорах.
ИП Самарин взыскал с Бинбанка 541 324 руб. комиссии, удержанной при закрытии счета. По мнению судов, банк злоупотребляет правом, когда устанавливает в своих тарифах платежи за нарушение 115-ФЗ сверх тех, что установлены государством. Комиссия за непредоставление, неполное предоставление документов является мерой ответственности, потому что банк не оказывает никаких услуг при начислении комиссии, объясняется в деле № А40-57203/18.
Практика не в пользу клиентов
В деле № А40-220371/17 «Агропромстрою» не удалось вернуть штраф в размере 614 111 руб. Суды учли, что компания не показала банку договор по ведению бухучета и доказательства оплаты этих услуг. Кроме того, штраф был согласован с клиентом, что подтверждает подпись директора.
В споре № А40-215796/2017 компания «Артэкс» не смогла отсудить у Альфа-Банка 841 883 руб. комиссии за закрытие счета. Суды учли доводы банка, что компания подавала ложные сведения, не вела реальной хозяйственной деятельности, занималась транзитом денежных средств. Раньше «Артэксу» уже отказывали в операциях. К его контрагентам тоже применялись меры по 115-ФЗ.
Советы клиентам банков
Как вести себя добросовестному бизнесу, рассказали юристы.
- иметь под рукой все документы и копии;
- проверять контрагентов с должной осмотрительностью;
- оплачивать налоги, взносы, аренду и прочее лучше с помощью счета, где ведется основная деятельность. Это поможет избежать неверной квалификации поступающих от контрагентов платежей, говорит Карноухов;
- заранее сообщить банку о сделке – так советует Инна Перелехова из O2 Consulting, потому что сотрудники смогут ее заблаговременно проверить и дать свои комментарии;
- физлицу не стоит использовать банковские карты для предпринимательской деятельности «без регистрации», потому что у него будут проблемы с банком. Карноухов рекомендует зарегистрироваться как ИП и завести бизнес-карту. «Кроме того, согласно мировой практике, ограничивается работа с наличностью», – обращает внимание юрист;
- если кажется, что требования банка необоснованные, то можно обратиться к профессиональным советникам, которые оценят их правомерность, говорит Перелехова.
«Если вам отказали в операции – не паникуйте!» – советует Карноухов из Alliance Legal CG. По его словам, клиенты банков могут в панике бежать к мошенникам, которые обещают «решить проблему» с помощью связей. Беспорядочные попытки быстро вывести деньги со счета тоже только усугубят проблему, предупреждает Карноухов. Он советует выяснить причину у менеджера (банки обязаны обосновывать отказы). Это поможет разрешить проблему или подготовиться к обжалованию, говорит юрист.
Главная ошибка – отказ от диалога, отмечает Ратушин из Русфинанс Банка. По его словам, единственная правильная стратегия – это открытость банку. «Некоторым клиентам не нравится, что банку надо рассказать все, – подтверждает Соколова. – Но если вы не вышлете документы по запросу, то суд встанет на сторону банка». Практика исходит из того, что ответы должны быть подробными и исчерпывающими, заключает Соколова.
«Заградительные тарифы» банков: кто платит за борьбу с отмыванием средств
С начала 2020 года в публичном поле разворачивается дискуссия по наболевшему для бизнес-сообщества вопросу — злоупотребления банками полномочиями по контролю за сомнительными операциями клиентов.
Начало было положено антимонопольной службой, которая высказалась о том, что кредитные организации необоснованно удерживают чрезмерно высокие комиссии за перевод средств после закрытия счетов клиентов из-за подозрительных операций. Затем Центробанк рекомендовал банкам не устанавливать «необоснованно повышенные тарифы». В завершение в Госдуму был внесен законопроект, суть которого — законодательный запрет на взимание банками какой-либо платы за перевод средств со счета клиента, закрытого после проведения контрольных мероприятий, на счет в другом банке.
На первый взгляд кажется, что такая спонтанная вовлеченность госорганов, законотворцев и общественности в обсуждение банковской деятельности связана с появлением какого-то нового механизма, который еще не до конца урегулирован и требует доработки. Однако основной российский закон, который препятствует отмыванию денежных средств и финансированию терроризма (№ 115-ФЗ), был принят еще в 2001 году. Это один из тех нормативно-правовых актов, которые регулируют банковскую деятельность в части контроля за операциями клиентов.
На протяжении почти двадцати лет банки имеют право запрашивать у клиентов сведения об экономической целесообразности любой совершенной операции. И если они выявляют признаки ее сомнительности — отказывать в операции, блокировать счет и направлять сведения в Росфинмониторинг. Так «без суда и следствия» уже много лет любая компания может попасть в черный список и утратить право на обслуживание в большинстве российских банков.
Аналитика Публикации
В 2013 г. Ассоциация российских банков утвердила Типовые правила внутреннего контроля, направленные на противодействие легализации преступных доходов и финансированию терроризма. В п. 6.6.3 этого документа кредитным организациям дозволено применять к операциям своих клиентов меры заградительного характера — заградительные тарифы.
В преамбуле к Типовым правилам содержится оговорка о том, что они необязательны к применению. Однако, как показывает многочисленная судебная практика по поводу законности заградительных тарифов, банки активно применяют этот механизм тремя способами:
— в отношении отдельных видов операций, которые считают сомнительными;
— в отношении отдельных видов лиц, операции которых считают рискованными;
— в качестве санкции за воспрепятствование банку в проверке законности операции.
В каждом из этих случаев банки удерживают с клиента денежные средства в размере, который превышает обычно применяемый в банковской практике к операциям, не вызывающим подозрения. Сомнения кредитной организации становятся невыгодными, поэтому клиент старается их избежать: воздержаться от подозрительной операции или доказать ее правомерность. Так выполняется «заградительная» функция повышенного тарифа. В результате банк пытается, с одной стороны, противодействовать незаконным операциям, с другой — компенсировать свои затраты на исполнение требований законодательства.
Согласно пояснительной записке к законопроекту о заградительных тарифах, он призван защитить права и законные интересы клиентов кредитных организаций от необоснованного повышения тарифов. Для этого предлагается:
— запретить банкам повышать комиссию за переводы по ряду операций;
— специально закрепить в Законе № 115-ФЗ1, что дополнительные (повышенные) вознаграждения не относятся к мерам ПОД/ФТ/ ФРОМУ2.
Однако Верховный суд РФ в обзоре своей практики, утвержденном в декабре 2019 г., уже акцентировал внимание правоприменителей на том, что законодательство не содержит норм, которые позволяли бы банкам в качестве меры противодействия легализации доходов устанавливать специальное комиссионное вознаграждение. Такой же позиции придерживается и ФАС России4. Суды дополнительно указывают, что комиссия за операции, связанные с легализацией доходов и финансированием терроризма, формой контроля не является.
С учетом приведенных правовых позиций банк не может ссылаться на Закон № 115-ФЗ в качестве причины для того, чтобы повышать тариф. Если возникнет спор с клиентом и суд не увидит оснований для взимания повышенного тарифа, удержанные банком деньги будут квалифицированы как неосновательное обогащение и взысканы в пользу клиента вместе с процентами за пользование чужими денежными средствами.
Кроме того, ФАС России при некоторых условиях может признать заградительный тариф необоснованно завышенным, а банк — нарушившим антимонопольное законодательство. Таким образом, необходимо понимать, в каких случаях заградительный тариф уже сейчас может создавать риски для банка и нарушать права его клиентов.
Заградительные тарифы для отдельных операций
Сомнения банка в законности операции — это не повод применять к ней повышенный тариф.
Банк, который попытается противодействовать операции такими мерами, нарушит законодательство, даже если клиент предварительно согласится на применение заградительного тарифа. Суды приходят к этому выводу со ссылкой на то, что ни Закон № 115-ФЗ, ни законодательство о банках и банковской деятельности не позволяют применять повышенные тарифы к сомнительным операциям.
Основываясь именно на таких выводах, Судебная коллегия по гражданским делам Верховного суда РФ в феврале 2020 г. указала, что банк, ссылаясь на Закон № 115-ФЗ, незаконно удержал повышенную комиссию 20% при зачислении на счет физического лица суммы свыше 600 тыс. руб. Тарифы банка, которые действовали как на момент заключения договора банковского счета, так и на момент совершения операции, позволяли удерживать такую комиссию, пока клиент не подтвердит законность операции. Однако суд посчитал, что, несмотря на это обстоятельство, банк поступил неправомерно.
Если у банка возникли сомнения в законности операции, он обязан предпринять те меры, которые предусмотрены Законом № 115-ФЗ, вплоть до отказа в ее совершении. Если банк вместо этого применит заградительный тариф, действия банка будут противоречить целям и смыслу законодательного регулирования в сфере ПОД/ФТ. Суды указывают, что такие действия неправомерны, так как в этом случае заградительный тариф по своей сути будет являться платой за проведение сомнительных операций. В связи с этим суды признают недействительными условия договора (банковских тарифов) о применении повышенной комиссии к операциям, которые вызывают подозрения.
Кроме того, Банк России в феврале 2020 г. прямо рекомендовал кредитным организациям воздержаться от применения мер повышенной тарификации в отношении максимально широкого спектра экономически обоснованных операций, а также операций, связанных с переводом денежных средств с одного банковского счета клиента на другой банковский счет этого клиента, в том числе открытый в иной кредитной организации.
Заградительные тарифы для отдельных лиц
Если банк повысит тарифы лишь для отдельных лиц, которые потенциально могут совершать сомнительные операции, это само по себе не будет свидетельствовать о нарушении антимонопольного законодательства, но полностью не исключит регуляторные риски банка.
ФАС России указывает, что цену банковских услуг нельзя признавать необоснованно завышенной, если она не превышает расходы банка на эти услуги, даже когда эта цена существенно превышает конкурентную стоимость аналогичных услуг. Антимонопольное законодательство будет нарушено, если действия кредитной организации создавали препятствия (угрозу препятствия) для нормальной конкуренции на товарном рынке, а сама стоимость услуги экономически не обоснована.
Суды не признают, что кредитная организация нарушила антимонопольное законодательство, повысив тариф для отдельных лиц если этот тариф соответствует конкурентной цене услуг. Такого же мнения придерживаются и антимонопольные органы, подчеркивая, что в законодательстве отсутствуют ограничения для размера комиссии, как и ее государственное регулирование. Одновременно суды указывают, что вопрос о размере комиссии за банковские операции разрешается между сторонами договора банковского счета — банком и его клиентом, поэтому клиент вправе ставить вопрос о несправедливости тарифа в рамках гражданско-правового спора хозяйствующих субъектов.
Если клиент будет оспаривать такой «избирательный» тариф в суде, то вполне может добиться успеха.
Из ст. 1 и 10 ГК РФ следует, что кредитная организация не вправе накладывать на контрагентов неразумные ограничения или устанавливать необоснованные условия реализации их прав. Поэтому клиент имеет возможность доказать, что условия заключенного с ним договора нарушают разумный баланс прав и обязанностей сторон, противоречат устоявшимся деловым отношениям либо иным образом нарушают основополагающие частноправовые принципы разумности и добросовестности.
Так, если банк устанавливает повышенную комиссию за перечисление денежных средств для отдельных категорий лиц, например на счета физических лиц, то он ставит кредиторов в неравное положение по сравнению с другими участниками гражданского оборота. Комиссия за перевод не создает какого-либо полезного эффекта для лиц, участвующих в переводе, в зависимости от их статуса. Таким образом, в этом случае действия банка фактически могут быть направлены не на противодействие незаконным операциям или оплату услуг банка, а на неосновательное обогащение.
Именно исходя из таких выводов по одному из дел суд признал, что повышенная комиссия, которую банк удержал за перевод денежных средств на счет физического лица, является незаконной. Банк переводил кредиторам организации-банкрота деньги, которые образовались после реализации ее имущества в конкурсном производстве, что привело к уменьшению конкурсной массы в ущерб интересам других кредиторов
Заградительные тарифы за воспрепятствование банку в проверке операций
Тарифы, которые банки взимают со своих клиентов за то, что последние не предоставляют документы и информацию, необходимые для проверки законности операций, — это, пожалуй, единственный вид тарифов, связанных с исполнением Закона № 115-ФЗ, который суды признают законным.
В этом случае банк согласовывает с клиентом обязанность предоставить по запросу банка необходимые документы и информацию, а также ответственность за нарушение этой обязанности. Поэтому, строго говоря, такой «заградительный тариф» является даже не тарифом (комиссией) за банковские услуги, а санкцией — неустойкой за нарушение договорных обязательств.
Суды признают, что Закон № 115-ФЗ прямо не запрещает, но и не разрешает применять подобные санкции, однако это не препятствует банкам предусматривать в договорах с клиентами такую меру ответственности. Суды исходят из того, что стороны вправе согласовывать неустойку за нарушение любых договорных обязательств на основании закрепленного в ст. 421 ГК РФ принципа свободы договора. Поэтому законность «заградительного тарифа» в данном случае обусловлена все же не Законом № 115-ФЗ, а общими положениями гражданского законодательства.
Однако чтобы применение банком подобной санкции признавалось законным, необходимо выполнять ряд условий.
Заранее согласовать с клиентом применение заградительного тарифа
Статья 331 ГК РФ обязывает участников гражданских правоотношений заключать соглашение о неустойке в письменной форме независимо от формы основного обязательства. Поэтому банк заранее должен согласовать со своим клиентом, что будет применять заградительный тариф. Это допустимо делать в том числе с использованием модели договора присоединения, когда клиент банка присоединяется, например, к правилам банковского обслуживания и тарифам банка.
Право банка в одностороннем порядке устанавливать и менять тарифы ситуацию не поменяет, так как это право не дает ему возможность самостоятельно определять меру ответственности клиента. Поэтому если банк удерживает неустойку, которую установил самостоятельно в одностороннем порядке, суды взыскивают ее в пользу клиента в качестве неосновательного обогащения, в том числе если банк без согласия клиента включил условия о неустойке в договор об оказании банковских услуг. Условия договора о праве банка в одностороннем порядке вводить подобный «заградительный тариф» суды расценивают как недействительные, а удержание такой неустойки — как злоупотребление правом.
Кроме этого, антимонопольный орган может посчитать, что кредитная организация таким образом ухудшает потребительские свойства банковских услуг по сравнению с первоначально заявленными, и констатировать факт недобросовестной конкуренции.
Доказать нарушение клиентом обязательств
Если возникнет спор, банку потребуется доказать, что клиент действительно нарушил обязательство, за которое договором предусмотрена неустойка. Закон № 115-ФЗ не устанавливает перечень данных, подлежащих обязательному фиксированию, тем самым позволяя кредитной организации самостоятельно определять объем соответствующих сведений. Однако суды указывают на то, что право банка запрашивать сведения не может быть истолковано как право на произвольное истребование у клиента документов и информации без обоснования соответствия целям, предусмотренным Законом № 115-ФЗ1. Поэтому если неустойка будет установлена в отношении обязанности клиента предоставить документы, необходимые для реализации Закона № 115-ФЗ, банку придется доказывать, каким образом запрошенные им документы и информация соотносятся с требованиями соответствующего законодательства.
Установить адекватный размер неустойки
Размер санкции должен быть адекватным последствиям нарушения договорных обязательств. Клиент может добиться снижения размера неустойки на основании ст. 333 ГК РФ, если она окажется несоразмерной, например не соотносимой с ответственностью банка за неисполнение требований Закона № 115-ФЗ и не связанной с компенсацией расходов банка. Если Госдума все-таки примет законопроект об ограничении заградительных тарифов, применительно к договорным неустойкам ситуация не должна кардинально поменяться. В нынешней редакции законопроект предусматривает ограничения для тарифов, которые являются вознаграждением банков. Однако неустойка — это не вознаграждение, а санкция. Суды признают, что исходя из целей удержания неустойки она не может одновременно являться платой (комиссией) за оказание банковских услуг.
С полной версией статьи вы можете ознакомиться в приложенном файле