Калькулятор расчета налога на имущество физических лиц в Москве
Предназначен для расчета суммы налога на расположенную в Москве недвижимость (квартиры, комнаты, дома, а также другие строения и сооружения) физических лиц по правилам, действующим с 1 января 2015 года.
С помощью калькулятора вы можете рассчитать размер платежа по налогу за 2015-2019 годы с учетом понижающих коэффициентов, применяющихся в этот период.
Подробно изучить требования к уплате налога можно в гл. 32 НК РФ. Расчет производится в соответствии с налоговыми ставками, установленными в Законе г. Москвы от 19 ноября 2014 г. № 51 «О налоге на имущество физических лиц».
Расчет имеет информационный характер и не может являться основанием для совершения юридически значимых действий.
Для корректного отображения данной страницы требуется проигрыватель Flash Player версии 10.3.0 или новее.
© ООО «НПП «ГАРАНТ-СЕРВИС», 2023. Система ГАРАНТ выпускается с 1990 года. Компания «Гарант» и ее партнеры являются участниками Российской ассоциации правовой информации ГАРАНТ.
Все права на материалы сайта ГАРАНТ.РУ принадлежат ООО «НПП «ГАРАНТ-СЕРВИС» (ИНН 7718013048, ОГРН 1027700495745). Полное или частичное воспроизведение материалов возможно только по письменному разрешению правообладателя. Правила использования портала.
Портал ГАРАНТ.РУ зарегистрирован в качестве сетевого издания Федеральной службой по надзору в сфере связи,
информационных технологий и массовых коммуникаций (Роскомнадзором), Эл № ФС77-58365 от 18 июня 2014 года.
ООО «НПП «ГАРАНТ-СЕРВИС», 119234, г. Москва, ул. Ленинские горы, д. 1, стр. 77, info@garant.ru.
Разработчик ЭПС Система ГАРАНТ – ООО «НПП «Гарант-Сервис-Университет»
8-800-200-88-88
(бесплатный междугородный звонок)
Редакция: +7 (495) 647-62-38 (доб. 3145), editor@garant.ru
Если вы заметили опечатку в тексте,
выделите ее и нажмите Ctrl+Enter
Налогообложение апартаментов, чем оно отличается от налогообложения квартир. Налог на имущество при продаже и сдаче в аренду
Многие покупатели недвижимости делают выбор в пользу апартаментов, стоимость которых в большинстве случаев меньше стоимости обычных квартир. Но налог на имущество для апартаментов выше налога для квартир. Еще для апартаментов установлены более высокие тарифы на коммунальные услуги, а при покупке недвижимости нельзя вернуть налоговый вычет.
Рассказываем, как считают налог на апартаменты, сколько денег придется потратить на их содержание и почему нельзя вернуть налоговый вычет, как это делают покупатели обычных квартир.
Налог на апартаменты рассчитывается не так, как на квартиру. Фото: profiz.ru
Что такое апартаменты — к чему их приравнивают при определении налога
Понятие апартаментов существует, но оно не закреплено законодательно. С юридической точки зрения апартаменты относят к нежилым помещениям, хотя фактически в них можно проживать, даже оформлять временную регистрацию.
Закон приравнивает апартаменты к гостиницам. Из этого следует, что такая недвижимость не рассматривается в качестве объекта первой необходимости, как предусмотрено для жилых объектов. В связи с этим есть отличия в налогообложении — перечисления в бюджет для апартаментов определяются не так, как для квартир или домов.
Когда нужно платить налог — виды налогов для собственников апартаментов
Вопрос о налогообложении апартаментов возникает в трех ситуациях:
- при продаже объекта;
- при сдаче недвижимости в аренду;
- при владении имуществом.
Налог на имущество физических лиц
Налог на имущество физических лиц должен платить тот, кто указан в качестве собственника в Едином государственном реестре недвижимости. Расчет налога начинается со дня, когда данные о новом владельце были внесены в реестр.
Законодательно апартаменты не приравнены к жилым помещениям, поэтому налог на имущество для их собственников рассчитывается исходя их того, что это нежилое помещение. Сумма налога будет зависеть от:
- региона, в котором находится объект недвижимости;
- типа здания, в котором расположены апартаменты, вида их разрешенного использования;
- присутствия в здании, где находятся апартаменты, офисных помещений, общепита и других площадей, которые заняты под ведение предпринимательской деятельности;
- величины кадастровой или инвентаризационной стоимости.
При определении суммы, которую нужно заплатить за владение имуществом, используют налоговую базу. Налоговая база для апартаментов может устанавливаться на основании:
- величины кадастровой стоимости по состоянию на 1 января года, за который собственник платит налог на апартаменты. Такой показатель используют при условии, что региональные власти успели его установить на начало года. Для этого по требованиям Налогового кодекса РФ сведения о кадастровой стоимости должны быть внесена в ЕГРН. Посмотреть кадастровую стоимость апартаментов в Москве, как и расположенных в другом городе, можно в выписке из ЕГРН. Она стоит 350 рублей. Бесплатно посмотреть кадастровую стоимость можно на сайте Росреестра;
- инвентаризационной стоимости объекта. Такой показатель используется при условии, что кадастровая стоимость не была определена. Инвентаризационная стоимость реже используется при расчете налоговой стоимости. Но она более выгодна для собственников объекта недвижимости, потому что в большинстве случаев инвентаризационная стоимость ниже кадастровой. Когда ее используют при определении величины налога на апартаменты, собственник платит меньше.
Информацию о кадастровой стоимости объекта можно посмотреть в выписке из ЕГРН. Фото: regionoperator.ru
Пример расчета имущественного налога на апартаменты
В качестве примера рассмотрим порядок расчета налога на имущество для апартаментов, которые расположены на территории Москвы. Налоговая ставка по Москве в отношении объектов, которые не относятся к жилому имуществу, составляет 0,5% от кадастровой стоимости. Но она может быть больше, если в здании располагаются офисные помещения, общепит или другие площади, используемые для ведения бизнеса.
Предположим, нужно рассчитать налог на имущество для апартаментов, кадастровая стоимость которых составляет 8 млн рублей. Назначение здания не предусматривает размещения в нем офиса, общепита или других аналогичных объектов. Право собственности на апартаменты принадлежит супругам. Они владеют недвижимостью в равных долях – каждому принадлежит половина объекта.
При проведении расчетов сначала устанавливают налоговую базу. Для ее расчета умножают кадастровую стоимость на величину доли в собственности. Для доли каждого из супругов налоговая база составит:
Налоговая база = 8 000 000 х 1/2 = 4 000 000 рублей.
После определения налоговой базы вычисляют сумму налога к уплате. Для этого налоговую базу делят на 100 и умножают на размер налоговой ставки:
Сумма налога = 4 000 000/100 х 0,5 = 20 000 рублей.
При обозначенных условиях каждому из супругов за отчетный год нужно уплатить 20 тыс рублей.
Если бы супруги владели квартирой, размер имущественного налога для нее был бы меньше. При таком же размере кадастровой стоимости налоговая ставка составит 0,1%. Если пересчитать сумму налога для квартиры при аналогичных условиях, то она составит для доли каждого из супругов 4000 рублей.
Если здание, где расположены апартаменты, будет отнесено к другой категории, то сумма налога может быть больше для ее собственника. Например, если в помещениях расположены офисы, сумма налога будет считаться как 2% от кадастровой стоимости объекта.
Чтобы проверить информацию о величине налоговой ставки на конкретный вид апартаментов, нужно зайти в раздел справочной информации на сайте ФНС.
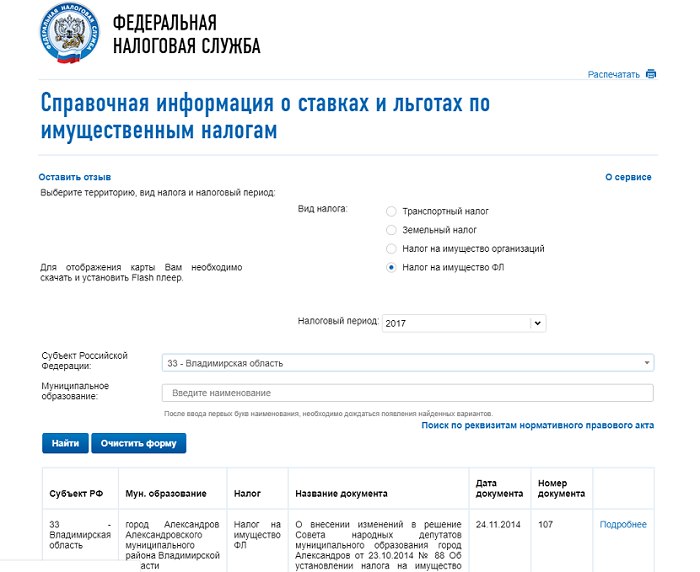
Данные о налоговых ставках на имущество есть в справочной информации на сайте ФНС. Фото: moezhile.ru
Налогообложение при продаже и покупке апартаментов
При покупке апартаментов новый собственник объекта недвижимости не платит налог. Его нужно платить в случае, если собственник получил доход, когда продал недвижимость. Необходимость его перечисления определяется в зависимости от срока владения объектом:
- если право собственности оформлено на объект 5 лет назад или ранее, то налог на доход от продажи апартаментов платить не нужно;
- если право собственности оформлено менее 5 лет назад, продавец должен заплатить налог. Его величина определяется как 13% от разницы между стоимостью при его покупке и суммой, полученной от покупателя при продаже.
Сумму налога рассчитывают как 13% от полученного дохода. Но такой процент установлен только для тех лиц, которых относят к налоговым резидентам России. Налоговые резиденты — это те, кто проживают на территории страны более 183 дней в течение календарного года. Те, кто живет в России менее 183 дней в течение календарного года, считаются налоговыми нерезидентами. Для них налоговая ставка составляет 30%.
Величина налоговой ставки при продаже апартаментов индивидуальными предпринимателями будет отличаться и зависеть от системы налогообложения, на которой находится налогоплательщик.
Особенности налогообложения при продаже имущества
Налоговый кодекс РФ определяет, что по общему правилу доход от реализации объекта должен быть перечислен продавцом при условии, что срок владения объектом – менее 5 лет. Но есть исключения. Такой срок может составлять 3 года при соблюдении условия:
- право собственности на объект получено в результате оформления дарственной. Но человек, оформивший дарственную, должен быть близким родственником нового владельца. Категории лиц, которых можно отнести к близким родственникам, указаны в Семейном кодексе РФ;
- право собственности возникло в порядке наследования;
- право собственности получено на основании подписанного между бывшим и настоящим владельцем договора ренты;
- право собственности получено после приватизации объекта.
Обозначенные условия действуют только для жилых объектов. В случае продажи апартаментов срок владения помещением для освобождения от уплаты налогов должен быть более 5 лет.
Доступен ли налоговый вычет на апартаменты?
Налоговый вычет позволяет покупателям возвращать часть потраченных на покупку средств. Это доступно для тех граждан России, которые имеют официальный доход. Вернуть можно 13% от суммы, потраченной на приобретение недвижимости. Максимальный размер вычета, который можно вернуть по состоянию на 2021 год – 260 тыс рублей.
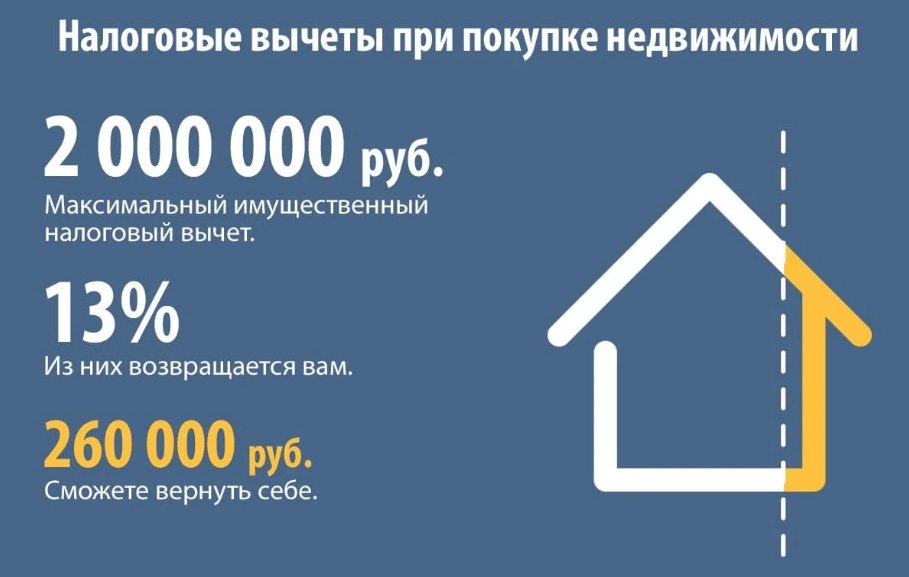
При покупке квартиры можно вернуть 13% от потраченной суммы, но не больше 260 тыс. рублей. Фото: kineshemec.ru
Право возврата налогового вычета закреплено Налоговым кодексом РФ. Кроме земельных участков, при приобретении или застройке которых новые собственники получают деньги из бюджета, средства возвращают за покупку:
- жилых домов,
- квартир,
- комнат.
Чтобы получить налоговый вычет, собственники недвижимости могут самостоятельно обращаться в отделение ФНС. Предусмотрено и автоматическое оформление вычета. Это возможно, если банк, через который проводились средства при заключении сделки, выступает в качестве налогового агента. В таком случае собственнику объекта в личный кабинет на сайте ФНС приходит заполненное заявление, которое нужно подписать.
Налоговый кодекс РФ не содержит информации о том, что налоговый вычет положен за покупку апартаментов. Собственники нежилых помещений не могут его получить.
Закон не запрещает изменять статус объектов недвижимости. При определенных обстоятельствах апартаменты могут быть переведены в статус жилого помещения. Но даже в таком случае налоговый вычет не положен. Его можно получить только при условии, что объект имел статус жилого на дату приобретения.
Налоговый вычет предполагает возврат не только части средств, потраченных покупателем на приобретение жилья, но и процентов за использование кредитных средств. Такое право возникает, если для покупки объекта использовали ипотечный кредит. Максимальная сумма, которую можно вернуть в счет средств, потраченных на оплату процентов по кредиту — 390 тыс рублей. Но для этого нужно, чтобы кредит был потрачен на покупку земельного участка или объекта недвижимости, который относят к жилым помещениям. Если ипотечный кредит брали для покупки апартаментов, получить налоговый вычет нельзя.
НДФЛ при сдаче апартаментов в аренду
Те граждане, которые сдают недвижимость и получают доход от такой деятельности, должны платить налог. В обычных случаях сумма налога составляет 13% от суммы дохода. Задекларировать доход нужно до 1 мая года, который следует за отчетным. Перечислить налог необходимо до 15 июля.
Сумму налога можно уменьшить. Для этого собственник объекта должен зарегистрироваться как индивидуальный предприниматель. Если выбрать упрощенную систему налогообложения (УСН), с полученного дохода нужно платить 6%. Но если не подать заявление о переходе на упрощенную систему налогообложения, налог будет больше, чем для физических лиц — 20% от полученного дохода.
Цена апартаментов и расходы на их содержание
Цена апартаментов при аналогичной площади помещения в большинстве случаев ниже, чем цена квартир. Например, апартаменты экономкласса без проведения отделочных работ могут обойтись на 30% дешевле квартиры. Средняя разница в цене составляет 10-15%.
Но сэкономив на приобретении апартаментов, их собственник потратит больше при оплате налогов — налог на имущество для владельцев жилых помещений ниже.
Регистрация в апартаментах — можно ли в их прописаться?
В домах и квартирах можно оформить как временную, так и постоянную регистрацию. Для апартаментов также доступна регистрация, но только временная. Постоянно прописаться в них нельзя. На это не влияет, кто хочет зарегистрироваться – собственник помещения или другой человек. Максимальный срок временной регистрации по закону не превышает 5 лет. Для апартаментов действуют общие правила – прописаться в них можно только на 5 лет.
Детей тоже можно зарегистрировать в апартаментах. Но как и при прописке в жилых помещениях, нужно, чтобы в апартаментах был зарегистрирован один или оба родителя ребенка. Для несовершеннолетних максимальный срок временной регистрации также составляет 5 лет.
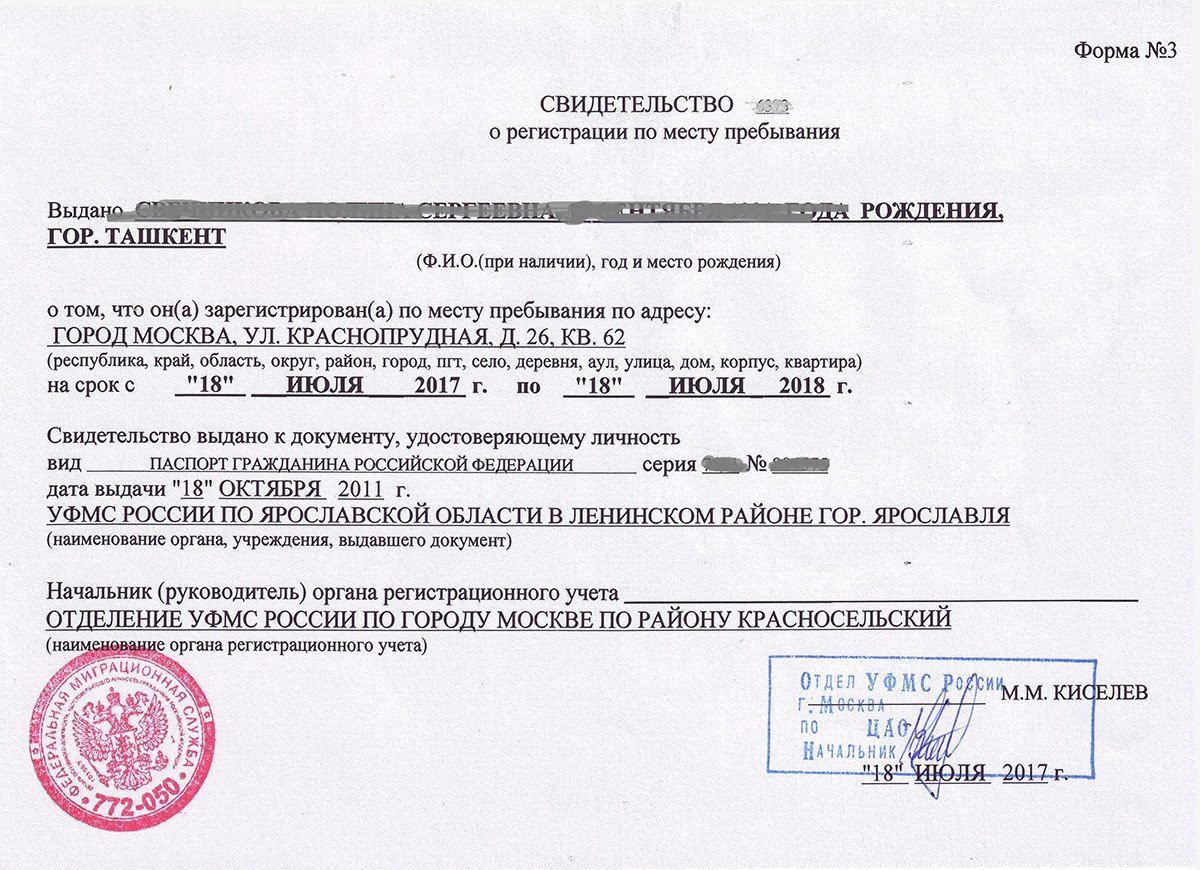
В апартаментах можно зарегистрироваться, но только временно. Фото: savingleb.com
Содержание апартаментов и оплата коммунальных услуг
В среднем тарифы на коммунальные услуги для апартаментов на 15% больше, чем для квартир.
Стоимость содержания апартаментов будет зависеть от типа здания, оказываемых услуг и тарифов управляющей компании, которая будет обслуживать его. Это может быть невысокая стоимость содержания при обычной уборке, вывозе мусора, оплате работы сантехника и электрика. Если это апартаменты бизнес-класса, элит-класса, где дополнительно оплачивают охрану, консьержа, садовника, то их содержание обойдется дороже.
Как заранее узнать налоговую ставку на имущество для строящегося объекта
Сведения введенных в эксплуатацию московских апартаментах, по которым определены максимальные тарифные ставки, размещены на сайте столичной мэрии. Объект попадает в такой перечень, если больше 20% его площади используется с целью размещения офисов, объектов торговли, предприятий общественного питания.
Часть владельцев апартаментов регистрируют право собственности на основании заключенного с застройщиком договора долевого участия. Это схема, аналогичная покупке квартир на стадии котлована. Но в таком случае редко можно заранее узнать — какая будет налоговая ставка по конкретному объекту. Это связано с тем, что при строительстве застройщик не всегда знает, какие помещения будут в возводимом здании. Но есть застройщики, которые сразу определяют категорию помещений строящегося здания. Если компания дает такую информацию, можно сразу определить, какая будет ставка при расчете имущественного налога.
Как самостоятельно рассчитать налог на имущество физических лиц
Расчет большинства налогов для физических лиц автоматизирован. Это значит, что с нас требуется только перечислить в бюджет нужную сумму, а все вычисления сделает налоговый орган. Это замечательно и здорово упрощает жизнь. Но нелишним будет иногда проверять расчеты, особенно если полученные цифры вызывают сомнение.
Рассмотрим, как рассчитать налог на имущество физических лиц самостоятельно.
Что такое налог на имущество
Узнать все про налог на имущество на законодательном языке можно из Налогового кодекса (глава 32). Этот язык знаком далеко не всем гражданам РФ, поэтому традиционно в статье делаем перевод.
Налог на имущество – это сумма, которую налогоплательщик уплачивает в региональный бюджет с каждого объекта недвижимости, которым владеет.
Налогоплательщиками являются физические лица, которым на праве собственности принадлежат квартиры, комнаты, дома и другая недвижимость.
Чем большим количеством объектов владеет собственник, тем большую сумму заплатит. Количество зарегистрированных на квадратных метрах жильцов никак не влияет на размер отчислений в бюджет. Платит не тот, кто живет, а тот, кто владеет.
В механизме расчета налога на имущество произошли серьезные изменения в последние годы. До 2014 года базой, т. е. отправной точкой в определении суммы к уплате, была инвентаризационная стоимость объекта. Ее определяли работники БТИ. И она была далека от реальных цен на рынке. Например, квартира стоимостью более 2 млн руб. могла иметь инвентаризационную стоимость всего 100–200 тыс. руб.
Получается, что собственник и налог на имущество платил не с 2 млн руб., а только с 200 тыс. руб. Какое же государство такое потерпит? Оно и не потерпело. С 2015 года порядок изменился. Теперь сумму к уплате в бюджет начисляют не с инвентаризационной, а с кадастровой стоимости, которая в идеале должна приближаться к рыночной.
Но сразу перейти к новой методике не получилось, потому что не было полной информации о кадастровой стоимости всех объектов недвижимости по регионам РФ.
Сделали переходный период, чтобы все подготовились, в том числе и налогоплательщики, у которых объективно имущественный налог должен вырасти.
В 2020 г. адаптация закончилась. С этого года налог рассчитывается только от кадастровой стоимости. Исключение сделано для г. Севастополя, у них – с 2021 г.
Чтобы переход не был резким и люди не смотрели с ужасом в свои платежки, придумали переходные коэффициенты – от 0,2 до 0,6 для первых трех лет уплаты налогообложения по-новому. Далее мы расскажем о них более подробно.
Объекты налогообложения
Исчерпывающий список объектов недвижимости, с которых владелец должен уплатить имущественный налог, дан в статье 401 НК РФ:
- жилой дом, в том числе постройки, которые находятся на земле личных подсобных хозяйств, ИЖС, огородничества и садоводства (дачи, садовые домики);
- квартира, комната;
- гараж, машино-место;
- единый недвижимый комплекс;
- объект незавершенного строительства;
- другие объекты.
По объектам, которые не подлежат государственной регистрации, ничего платить не надо, как и по имуществу многоквартирного дома, относящегося к общедомовому (лифты, лестничные клетки и пр.).
Если объект принадлежит нескольким собственникам, то каждый платит пропорционально своей доле. А за детей, владельцев имущества, расплачиваются родители, опекуны и другие законные представители.
Как определить налоговую базу
С 1.01.2020 налоговой базой является кадастровая стоимость объекта. Во всех регионах РФ она рассчитана.
Рассмотрим способы, как узнать кадастровую стоимость своей недвижимости.
Достаточно заполнить онлайн-заявку и получить все необходимые сведения.
- Личный кабинет налогоплательщика на сайте ФНС
В разделе “Мое имущество” находятся все объекты, которыми вы владеете. В карточке можно сразу увидеть кадастровый номер. Например, если хотите сделать запрос на сайте Росреестра, он понадобится. А если кликнуть по недвижимости мышкой, то попадете в описание, где и находится кадастровая стоимость.
Последовательно заполняется информация. После введения кадастрового номера высвечивается стоимость объекта. В моем случае это все те же 1 816 986,38 руб.
На карте нет квартир, только земельные участки и жилые дома.
- Налоговая квитанция
Если у вас нет личного кабинета на сайте ФНС или вы написали заявление о своем желании получать уведомления в бумажном виде по почте, то в присланной в прежние годы квитанции есть кадастровая стоимость.
На окончательную величину налоговой базы влияют льготы: федеральные и местные. Про них будет отдельный раздел в статье.
Налоговые ставки
В НК РФ даны базовые значения ставок. Окончательные их размеры устанавливают региональные власти.
Всю информацию о ставках и льготах можно получить по ссылке. Мы даем пример по г. Иваново, где проживаю. Вам достаточно поменять субъект, чтобы увидеть актуальные сведения по своему региону.
Проходя в каждую вкладку, вы узнаете ставки, вычеты, местные и федеральные льготы. Например, по г. Иваново никаких местных льгот нет. А ставка для категории объектов, в которую входят квартиры, дома, комнаты и т. д., меняется от 0,1 до 0,3 в зависимости от стоимости недвижимости.
Налоговые льготы
По налогу на имущество предусмотрены вычеты. Налоговая база уменьшается на кадастровую стоимость:
- 20 кв. м квартиры или части дома;
- 10 кв. м комнаты или части квартиры;
- 50 кв. м жилого дома.
Если в единый недвижимый комплекс входит жилой дом, то налоговая база уменьшается на 1 млн руб.
Для многодетных семей (3 и более детей) дополнительно к выше рассмотренным вычетам налоговая база уменьшается на стоимость:
- 5 кв. м квартиры или ее части, комнаты на каждого ребенка;
- 7 кв. м жилого дома или его части на каждого ребенка.
НК РФ установлены федеральные льготы разным категориям граждан. Они обязательны к применению на всей территории РФ. Местные власти могут их дополнять своими. Некоторые регионы ограничиваются только федеральными льготами.
Список граждан, которые имеют право вообще не платить налог на имущество или платить его в меньшем размере, внушительный. Посмотреть его можно в статье 407 НК РФ. Среди льготников герои Советского Союза и РФ, инвалиды, пенсионеры, люди, владеющие помещениями для осуществления творческой деятельности или собственники хозяйственных построек площадью менее 50 кв. м.
Правила получения льготы:
- Допустимо только для объектов, которые не используются для предпринимательской деятельности.
- Все объекты разделены на 5 категорий. Налогоплательщик может выбрать только один объект из каждой категории для получения льготы.
- Льготы имеют заявительный характер, т. е. налогоплательщик должен предоставить в ФНС заявление. Если объектов в собственности несколько, то владелец должен выбрать тот, по которому он хочет снизить налогообложение. Решение можно менять каждый год до 31 декабря отчетного периода.
- Если льготник не выбрал объект для льготного налогообложения, то налоговая инспекция освободит от уплаты налога тот, у которого наибольшая кадастровая стоимость.
- Документы, подтверждающие право на льготу, прикладывать к заявлению не надо. С 1.01.2018 ФНС сама запрашивает в соответствующих органах и проверяет необходимые сведения.
- Недвижимость стоимостью более 300 млн руб. не освобождается от уплаты налога на имущество.
Пример. Пенсионер имеет в собственности две квартиры и гараж. У него есть право на 100-процентное освобождение от налога на имущество. Объекты относятся к разным категориям недвижимости, поэтому пенсионер может не платить по одной из квартир и гаражу. Квартиру для льготного налогообложения он выбирает сам, или это делает за него ФНС.
Формула и пример расчета
Расчет налога проводит налоговая служба по окончании календарного года. Налогоплательщику самостоятельно ничего делать не надо. Но можно проверить правильность расчетов. Например, с помощью калькулятора.
Если хотите не просто увидеть результат расчета, но и сделать все необходимые вычисления, то познакомьтесь с методикой. Именно ее использует ФНС России.
Данные, которые потребуются для определения суммы налога на имущество:
- Кадастровая стоимость объекта недвижимости.
- Ставка.
- Количество квадратных метров для налогового вычета.
- Льготы.
Формула расчета:
Н = НБ * НС * КПВ * ДПС – Л
- НБ – налоговая база;
- НС – налоговая ставка;
- КПВ – коэффициент периода владения;
- ДПС – доля в праве собственности;
- Л – льгота.
Если вы купили или продали недвижимость в течение года, налог будет рассчитан только за то количество месяцев, в течение которых вы владеете или владели данным объектом. Для продавца учитывается месяц, в котором объект был продан, если продажа произошла после 15-го числа месяца. Для покупателя учитывается месяц оформления права собственности, если это оформление произошло до 15-го числа месяца (включая 15-е число).
Например, квартира была продана 20 июня 2020 г. Продавец заплатит налог за 6 месяцев (с января по июнь). Покупатель – за 6 месяцев (с июля по декабрь).
Мы решили проверить начисленный налог за 2018 год, который мы уплатили в декабре 2019 г. Квартира в г. Иваново общей площадью 65,5 кв. м кадастровой стоимостью 1 816 986,38 руб. Срок владения за 2018 г. – 9 месяцев. Льгот нет, других собственников нет. Ставка – 0,1 %.
 Алгоритм расчета:
- Налоговый вычет = 1 816 986,38 / 65,5 * 20 кв. м = 554 805 руб.
- НБ = 1 816 986,38 – 554 805 = 1 262 181,38 руб.
- КПВ = 9 / 12 = 0,75.
- ДПС = 1.
- Л = 0.
- Налог на имущество = 1 262 181,38 * 0,1 % * 0,75 * 1 – 0 = 947 руб.
Но мы заплатили только 458 руб. В чем дело? Начиная с 3-го года определения налога по-новому в целях недопущения резкого его роста введено ограничение – он может увеличиваться не более чем на 10 % по сравнению с налогом, уплаченным за предыдущий год. Сумма за 2018 г. более чем в 2 раза превышает сумму, уплаченную в 2017 г. (416 руб.). Поэтому налоговая служба увеличила ее на 10 % и получила 458 руб.
Наш расчет мы сверила с расчетом, который публикует по каждому объекту недвижимости ФНС в личном кабинете налогоплательщика. Вот так там выглядят моя формула и результаты вычислений:
В течение первых 3 лет после перехода региона на использование кадастровой стоимости в качестве налоговой базы формула имеет вид:
- Н1 – налог на имущество, исчисленный с учетом кадастровой стоимости;
- Н2 – налог на имущество, исчисленный с учетом инвентаризационной стоимости;
- К – коэффициент перехода равен 0,2 для первого года, 0,4 для второго года и 0,6 для третьего года после перехода на новую налоговую базу.
Начиная с 4-го года уменьшающий коэффициент перехода не применяется. Налог на имущество рассчитывается в полном объеме. Наш регион перешел на кадастровую стоимость с 2015 года, поэтому уменьшающие коэффициенты действовали только в 2015, 2016 и 2017 годах.
Сроки и способы уплаты
Срок уплаты налога на имущество – до 1 декабря года, следующего за отчетным. Например, до 1 декабря 2022 г. владельцы недвижимости платят за 2021 год. А за 2022 г. – до 1 декабря 2023 г.
Ежегодно налоговый орган рассылает каждому налогоплательщику уведомление со всей необходимой информацией по объекту, сумме и сроках уплаты. Если у вас есть на сайте ФНС личный кабинет, то документ поступит туда. Если нет, то по почте России.
Способы уплаты:
- Онлайн на сайте ФНС России через сервис “Уплата налогов и пошлин”.
- Онлайн через личный кабинет непосредственно после получения уведомления.
- В банке по квитанции. В уведомлении уже есть квитанция, ее просто надо отнести в банк и оплатить наличными или картой необходимую сумму.
- Через портал Госуслуги (вкладка “Оплата”).
Заключение
Финансово грамотный человек – это не только тот, кто знает, как пользоваться банковской картой или правильно взять кредит. Не менее важны знания обо всех налогах, которые мы платим государству. Автоматизация системы их начисления привела к тому, что процесс почти не требует участия налогоплательщика. Но вероятность ошибок все равно сохраняется.
Оставим бухгалтерам право разбираться в нюансах начисления налога на имущество юридических лиц, а физические лица должны понимать, сколько они должны заплатить за свою недвижимость и на какие льготы могут рассчитывать. Предлагаю заняться этим прямо сейчас. Загляните в свои квитанции и проверьте, правильно ли налоговая инспекция взяла с вас деньги этот год.
Налог на апартаменты – «кот в мешке»
На этапе покупки обещания застройщиков относительно ставки налога на имущество часто расходятся с реальностью, которая приходит позже к жильцам в виде уведомления из налоговой службы. Неразбериха с законодательством, наличие нескольких реестров для нежилых помещений, загадочные для обывателя акты обследования объектов Госжилинспекцией, – все это лишь усложняет поиск базовой, в общем-то, информации –налогообложение апартаментов.
Налоговые горки
Апартаменты сложно отличить от квартир: похожи планировки, метраж, отделка. Однако в первом случае – это нежилые помещения, во втором – жилые. Соответственно, и налоги на апартаменты нужно платить, как на коммерческие помещения. То есть, существенно больше.
Минимальный размер налога на апарты уменьшить невозможно – льгот ни на федеральном, ни на местном уровне нет.
Если для квартир стоимостью до 10 млн рублей установлена минимальная ставка 0,1 % от кадастровой стоимости, то за апартаменты придется отдать как минимум 0,5%, максимум – 2%. Минимальная ставка действует в отношении апартаментов гостиничного типа и тех объектов, которые попали в определенный льготный перечень (о нем – ниже).
В отличие от квартир, где есть налоговый вычет (20 кв. м площади), налогом облагается вся площадь апартаментов. При этом минимальный размер сбора (0,5%) уменьшить невозможно – льгот ни на федеральном, ни на местном уровне нет.
Для дорогих апартаментов, как и для квартир, действует «налог на роскошь»: апартаменты общей площадью более 300 кв. м и стоимостью от 300 млн руб. обкладываются максимальным налогом (в 2018 году — 1,5%).
Круто, ты «попал».
В Москве создан реестр, куда входят нежилые помещения с максимальными налоговыми ставками. В него уже занесено более 25 тыс. объектов, полный список опубликован на сайте столичной мэрии.
Объект попадает в реестр, если по данным акта Госинспекции, более 20% его площади фактически используется для размещения объектов торговли, офисов, общественного питания, бытового обслуживания. Госинспекция определяет вид фактического использования объекта и на этом основании он включается или исключается из реестра.
Если объекта нет в реестре, на апартаменты действует налог 0,5%.
«На встрече жителей наш сосед показывал «прекрасный» документ от налоговой, где его апартаменты указаны как машиноместо. То есть он живет в «гараже».
Новостройка попадает в реестр только после ввода, поэтому до окончания строительства узнать о точном размере ставки не получится. Отсюда и недопонимание между девелоперами и покупателями. Например, на форуме жителей ЖК «Водный» Антон Е. пытается узнать ставку налога на апартаменты в другом проекте MR Group – «Савеловский сити»: «Пишу вам на форум как владелец апартаментов в комплексе. Очень волнует тема ставки налога на апартаменты. Я так понимаю, требования об уплате налога многие уже получили. Пожалуйста, подскажите, какая ставка там указана, 0,5% или 2%?». Комментарий другого форумчанина прозвучал неожиданно: «На встрече жителей наш сосед показывал «прекрасный» документ от налоговой, где его апартаменты указаны как машиноместо. То есть, он живет в «гараже».
В компании MR Group сообщили, что на всех объектах, включающих апартаменты, действует налоговая ставка 0,5%.
Пусть кому-то повезет
Впрочем, в Москве есть и другой снижающий сборы реестр, который ведет департамент экономической политики и развития. По сути, это список, куда вошли объекты из первого реестра, но на которые власти разрешили применять понижающие ставки.
Вместо максимальной ставки объекты из реестра облагаются пониженной – в 0,5%. По условиям, общая площадь апартаментов, на которые распространяются льготы, не должна превышать 300 кв. м, а кадастровая стоимость «квадрата» не может быть больше 100 тыс. рублей (по состоянию на 1 января, предшествующего году включения здания в реестр). По адресу объекта не должно быть зарегистрированных юрлиц, в апартаментах не может вестись предпринимательская деятельность. Пониженная ставка действует только на единственные апартаменты и на 150 кв. м в них. Если площадь помещения больше 150 кв. м, то оставшиеся метры облагается по налоговой ставке действующей в данный налоговый период для объектов офисно-торгового назначения. Например, в 2017 г. – это 1,4% от кадастровой стоимости.
Согласно подсчетам Тимура Сайфутдинова, генерального директора компании Point Estate, собственнику апартаментов площадью 150 кв. м с кадастровой стоимостью 5 млн руб. без льгот пришлось бы заплатить налогов на 25 тыс. руб., со льготами – 16 тыс. руб.
На данный момент в реестре всего восемь объектов. Среди них три высотки ММДЦ «Москва-Сити», комплекс «Звезды Арбата» и др.
На данный момент в реестре апартаментов (утвержден постановлением правительства Москвы от 26.10.2016 № 706-ПП) всего восемь объектов.
- Три высотки в «Москва-Сити» – «Башня Федерация»;
- «Империя»;
- «Город Столиц»;
- комплекс «Звезды Арбата» на ул. Новый Арбат, д. 32;
- клубный особняк на Таганке по адресу: 4-й Крутицком пер., д. 14;
- комплекс «А-48» на Алтуфьевском шоссе, д. 48, корп. 2;
- здание в Марьино на ул. Братиславская, д. 6.;
- здание в Тверском районе Москвы по адресу: Б. Каретный пер. д. 24.
Мария Борисова аналитик ЦИАН
Налог против цены
Апартаменты стоят на 15-20% дешевле квартир аналогичного метража. И по мнению риэлторов, эта разница вполне компенсирует бОльшие налоги.
Например, по расчетам «Метриум групп», налог на квартиру в 38 кв. м стоимостью 5,67 млн руб. составит в этом году 1613 руб. (с учетом налогового вычета). Апартаменты той же площади в аналогичном месте будут стоить 4,1 млн руб., а налог при ставке 0,5% составит 12 190 руб. (налоговый вычет в данном случае не применяется). При покупке апартаментов хозяин сэкономил 1,57 млн руб. При нынешней ставке налогообложения этих денег хватит на оплату налога на имущество почти на 130 лет.
Это при идеальном варианте. При неидеальном ставка может быть и 1,5%, да и налоги на месте не стоят, ставки, однозначно, будут расти.