Реструктуризация ипотеки в 2023 году
Платить ипотеку исправно в течение пары десятков лет может не каждый заемщик. За этот срок многое в жизни меняется и не всегда в положительную сторону. Например, человека сокращают на работе или его здоровье резко ухудшается. В таких ситуациях гасить кредит довольно трудно, но заемщик может обратиться в банк за реструктуризацией ипотеки.
В статье вместе с экспертом расскажем, что такое реструктуризация ипотеки и как подать заявку в банк, если возникли трудности.
Что такое реструктуризация ипотеки?
Реструктуризация ипотеки – это изменение условий кредитного договора. Как правило, реструктуризация ипотеки позволяет клиенту выплачивать кредит на более «мягких» условиях. Именно поэтому реструктуризацию ипотеки часто путают с рефинансированием. Однако это разные механизмы, отмечает ведущий специалист по недвижимости в ЦН «Домос» Надежда Легостаева. Чем отличается рефинансирование от реструктуризации ипотеки?
«Отличие рефинансирования от реструктуризации в том, что в первом варианте у заемщика есть возможность перевести ипотеку под более интересные для него условия. В большинстве случаев это делают для снижения процентной ставки или объединения нескольких кредитных продуктов. За счет погашения старой ипотеки и оформления новой в другом банке снижается ежемесячный платеж. В случае с реструктуризацией ипотеки кредит остается в том же банке, но меняются условия оплаты по кредитному договору. Чаще всего за ней обращаются из-за финансовых трудностей», – говорит эксперт.
Реструктуризация ипотеки предполагает, что банк идет клиенту на уступки, принимая во внимание его жизненные трудности. Это не просто желание заемщика платить меньше и получить от этого выгоду, а вынужденная необходимость.
Виды реструктуризации ипотеки
Реструктуризация ипотеки в 2023 году происходит по-разному. Наиболее распространены два вида реструктуризации ипотеки:
- Индивидуальный расчет ипотечных взносов. Данный вид реструктуризации ипотеки подразумевает обычно снижение ежемесячных платежей. Благодаря им заемщик имеет право вовсе не вносить платежи от полугода до полутора лет. Получить такие каникулы можно только раз за весь срок ипотеки.
Снизить платежи можно разными способами. Среди них выделяют следующие варианты реструктуризации ипотеки:
- Увеличение срока кредитования. Клиент платит ипотеку не 15, а 20 лет. За счет этого ежемесячная сумма становится меньше, а переплата больше.
- Уменьшение ставки. Иногда банк, в котором оформлена ипотека, соглашается снизить процент переплаты по договору. Часто уменьшение ставки и увеличение срока кредитования взаимосвязаны. Если позволяет срок кредита, банки уменьшают ставку, пролонгируя при этом ипотеку.
- Переход на другую валюту. Такая схема подходит тем, кто переходит из другой валюты в рубли. Это может быть эффективно при скачке курса.
- Иная схема внесения средств по ипотеке. Допустим, переход с дифференцированных на аннуитетные платежи.
«При этом, чтобы воспользоваться реструктуризацией ипотеки, в частности, теми же каникулами, важно не иметь текущих просрочек и штрафов», – добавляет Надежда Легостаева.
Реструктуризация ипотеки: условия
Рассматривая заявление на реструктуризацию ипотечного кредита, банк вправе отказать заемщику, если его доводы неубедительны. Чтобы претендовать на реструктуризацию ипотеки, нужно соответствовать условиям:
- Попасть под сокращение или быть уволенным не по своей вине.
Пример: компания, в которой работает Иван, обанкротилась. Организацию ликвидировали, а всех сотрудников, включая Ивана, уволили.
- Снижение заработной платы.
Пример: у фирмы резко сократилось количество рекламных контрактов, доходы упали. Ксении и другим работникам временно урезали зарплату.
- Травма или болезнь.
Пример: Мария попала в аварию, из-за чего три месяца находилась на больничном и не могла гасить ипотечный долг.
- Декрет.
Пример: Оксана родила ребенка и взяла декретный отпуск. Платить ипотеку, как раньше, у нее нет возможности.
Реструктуризацию ипотеки в 2023 году можно оформить и в других случаях таких, как призыв на срочную военную службу или получение статуса многодетной семьи. Каждую ситуацию банк оценивает индивидуально. Главное – предоставить документы, подтверждающие право на реструктуризацию ипотеки.
Можно ли оформить реструктуризацию ипотеки, если доход увеличился?
Да, можно. Увеличение дохода в некоторых случаях не препятствует реструктуризации ипотеки. «Фактически доход может вырасти, а финансовое положение ухудшиться, если, например, увеличилось количество иждивенцев и изменилось соотношение доходов и расходов. Тогда тоже можно обратиться в банк за реструктуризацией», – уточняет Надежда Легостаева.
Последствия реструктуризации ипотеки
Изменение условий кредитования влечет за собой и негативные последствия. Если заемщику согласовали индивидуальные условия в виде сниженных ежемесячных платежей или комфортной процентной ставки, здесь проблем нет. Это действительно помощь в трудной ситуации.
Если же заемщик берет ипотечные каникулы, он должен понимать, что после окончания отсрочки платить придется ту же сумму. Плюс тот период, сколько длились каникулы.
Про ипотечные каникулы специалист по недвижимости Надежда Легостаева говорит: «Для многих этот вариант только оттяжка неизбежных негативных последствий. Поэтому он подходит только для тех, кто уверен, что за это время сумеет поправить свое финансовое положение и при этом даже сможет откладывать сейчас хотя бы часть дохода на будущую оплату пропущенных платежей».
И еще момент. Несмотря на то, что по закону реструктуризация ипотеки не должна ухудшать кредитную историю клиента, некоторые банки обращают внимание на этот факт и отказывают в новом займе.
Документы для реструктуризации ипотеки
Какой бы ни была причина, провести реструктуризацию ипотеки в 2023 году можно исключительно по заявлению заемщика. Банк сам узнает о трудностях только тогда, когда будут просрочки платежей. Но их допускать не стоит. Лучше позаботиться обо всем заранее. «Если этого не сделать, при длительных просрочках банк имеет право перейти к этапу судебного разбирательства, вплоть до принудительной продажи квартиры, чтобы досрочно закрыть кредит. Такая процедура может затянуться не на один год», – напоминает эксперт.
Чтобы рассмотреть заявку на реструктуризацию ипотеки, банку потребуется пакет документов. Помимо копии паспорта среди них в зависимости от ситуации будут:
- справки о доходах, в которых есть информация о снижении зарплаты;
- приказ о сокращении или увольнении, если заемщик потерял работу;
- медицинские справки, отражающие состояние здоровья клиента;
- справка из военкомата, если ипотечника призвали на службу, и т.д.
В каждом случае банки запрашивают определенный перечень документов. Лучше всего уточнять список напрямую в организации.
Порядок реструктуризации ипотеки
Первое, что нужно сделать, – обратиться в банк. К заявлению необходимо приложить паспортные данные и документ, подтверждающий финансовые трудности.
Банк рассматривает заявку на реструктуризацию в течение 30 дней. В действительности же некоторые банки обещают дать ответ через 5 дней. Все зависит от количества заявок и сложности ситуации.
Затем банк выносит решение. Если оно положительное, можно подписывать дополнительное соглашение к договору. При этом решение по финальному варианту реструктуризации ипотеки принимает банк. Заемщик его либо принимает, либо отказывается. По словам Надежды Легостаевой, можно попробовать согласовать другой вид реструктуризации ипотеки, но высока вероятность, что вариант будет только один. И легко дойти до того, что банк в итоге откажет в изменении условий кредитования.
Прежде чем соглашаться на реструктуризацию ипотеки, важно понять, так ли она нужна. Эксперт на этот случай дает совет: «Понять, походит реструктуризация или нет, очень просто. Если предложенный банком вариант решает проблему с регулярной оплатой взносов, значит, этот вариант рабочий. В данном случае на первое место выходит не переплата процентов, поскольку она так или иначе возникнет. Приоритетом становится сама возможность платить по кредиту, чтобы сохранить квартиру».
Если же банк не одобрит заемщику реструктуризацию ипотеки, выходом станет только рефинансирование в другой организации. Но эта процедура окажется более трудоемкой, так как придется общаться сразу с двумя банками, по новой собирать и оплачивать все документы, покупать страховку. Это приведет к дополнительным расходам заемщика, который и так находится в непростой ситуации.
Для тех, кто ищет дешевые варианты ипотечных страховок, работает сервис ЕГРН.Реестр Страхование ипотеки. Он моментально подберет лучшие предложения на рынке. Легко выбрать одно из них и получить полис онлайн на электронную почту.
Важно! Иногда банк соглашается рефинансировать ипотеку только в том случае, если заемщик покупает страховку у него. Если планируется покупка страховки в другом банке, необходимо сообщить об этом заранее.
Чтобы просмотреть предложения на ЕГРН.Реестр Страхование ипотеки, понадобятся лишь:
- название банка;
- остаток по ипотеке;
- возраст и пол.
ЕГРН.Реестр Страхование ипотеки подберет полис под конкретный запрос. Можно застраховать только квартиру или жизнь и здоровье. А можно все сразу, чтобы ипотека была под контролем.
Продать квартиру в ипотеке — сложно, но возможно

За год количество квартир, по которым еще не выплачена ипотека, увеличилось на 50%, заметили аналитики Национального бюро кредитных историй. Переводим: ипотечные заемщики стали гораздо чаще перепродавать квартиры, для покупки которых брали кредит, который еще не выплатили. Напомним, собственниками такие заемщики становятся только после погашения задолженности, а до этого момента квартира находится в залоге у банка. В общем, сделка непростая, хотя и реализуемая, что подтверждается той самой динамикой, с которой мы начали разговор.
Прежде чем переходить к инструкции о том, как продать квартиру в ипотеке, напомним, что в январе один из крупнейших банков запустил интересное предложение. Оно позволяет заемщикам покупать вторичное жилье в ипотеку по ставке, действующей для новостроек. Это значит, что при продаже ипотечных квартир ставка может оказаться более выгодной, чем ранее. Пока сервис работает в тестовом режиме.
«Смысл в том, что за некоторую доплату покупатель может переоформить на себя ипотеку продавца. Разумеется, при условии, что он соответствует требованиям, которые банк предъявляет к заемщикам. Это выгодно, если, например, у продавца была ипотека под 7–8%, а теперь банк дает кредит на вторичку под 11–13%. То есть покупатель подает документы как заемщик, получает одобрение от банка и приобретает квартиру продавца с выгодной для него процентной ставкой», — объясняет руководитель агентства безопасной недвижимости «Вишня» Сергей Вишняков.
Итак, к схемам продажи ипотечной квартиры
Условия ипотечных договоров в банках отличаются — финансовые организации по-разному реагируют на попытки заемщиков продать квартиру, которая находится в залоге. Поэтому единого механизма заключения подобных сделок не существует.
Тем не менее мы выделили общие моменты. В этом Циан.Журналу помог Сергей Вишняков.
Собственность и обременение
Вкратце механизм покупки ипотечной квартиры таков.
— Покупатель (впоследствии он станет продавцом) решает купить квартиру и обращается за кредитом в банк.
— Банк одобряет кредит и оформляет закладную — купленная квартира оказывается в залоге (закладная — тот документ, который позволяет банку при неоплате кредита истребовать долг через суд; закладная подтверждает обременение в пользу банка). Покупатель становится собственником.
— Если собственник ипотечной квартиры решает продать ее, пока кредит не выплачен до конца, возникает вопрос, как выплачивать оставшуюся сумму долга: эту заботу возьмет на себя новый покупатель, а предыдущий становится продавцом.
Первым делом — в банк
Не только собственники ипотечного жилья, но и некоторые риелторы начинают сначала искать покупателя, который согласится на непростую сделку. Это не самый верный подход.
В первую очередь владелец должен известить банк, в котором оформлялся кредит, о намерении продать ипотечную квартиру. Лучше это сделать еще до подачи объявления, чтобы понять, выполним ли ваш план в принципе (пусть и редко, но случается, что банки запрещают проводить сделки с неоплаченными квартирами, так что вопрос с продажей снимается сразу).
У разных кредитных организаций процедуры переоформления ипотечных займов отличаются, поэтому надо выяснить, какой отдел вашего банка занимается этой темой. После этого лучше отправиться в отделение и задать все вопросы на личной встрече с сотрудником.
Если в банке не возражают против продажи ипотечной квартиры, поинтересуйтесь сроками рассмотрения заявки и переоформления договора. Они иногда затягиваются на полтора-два месяца.
Для альтернативной сделки это слишком долго — собственники другой квартиры (той, которую покупают продавцы-ипотечники взамен продающейся) скорее всего откажутся ждать, боясь упустить выгоду.
Не пугайте покупателя
Если банк не возражает, можно приступать к поиску покупателей. Некоторые продавцы сразу указывают в объявлении, что объект находится в ипотеке. Это сходу отсекает значительную часть потенциальных приобретателей. Поэтому эффективнее сообщать об особых условиях продажи в телефонном разговоре — так у вас больше шансов объяснить дальнейшие действия и понять, насколько человек готов к усложненной сделке.
Многим приобретение ипотечной квартиры кажется слишком рискованной процедурой — проще не разбираться, а сразу от нее отказаться. Но если описать всю схему и уточнить детали, реально убедить покупателя в обратном. А убеждать проще в личном разговоре.
На перепутье: как переоформить кредит
Итак, покупатель найден. Дальше все будет зависеть от его финансовых возможностей и кредитной истории. Вот три варианта развития событий:
Вариант 1. Покупатель вынужден тоже брать кредит, потому что у него нет необходимой суммы, чтобы разом расплатиться за покупку. Так как кредитная история у него своя и совершенно иной набор документов, банк проводит проверку и решает, переоформлять ипотеку на нового клиента или нет. Если на этом этапе выяснится, что второй заемщик не отвечает критериям банка, ему откажут — сделка не состоится.
По словам Сергея Вишнякова, многие ошибаются, рассчитывая, что банк действительно гарантирует чистоту сделки. Банк лишь выдает кредит и делает срез ситуации по квартире на момент выдачи ипотеки. Историю квартиры банк уже не проверяет — нет ни ресурсов, ни возможностей. Все-таки это кропотливая работа, отнимающая много времени и требующая массы опыта и внимания.
К сожалению, не все сотрудники могут похвастаться такими компетенциями. При этом основные проблемы кроются как раз в истории: кто куда выписался, какие сделки были до этого и т.д.
Вариант 2. У покупателя есть достаточная сумма, чтобы выплатить кредитный долг продавца без привлечения нового займа. Стороны приходят в банк, покупатель вносит на счет деньги, банк снимает обременение (при этом закладная передается продавцу), и сделка благополучно регистрируется — весь процесс занимает буквально день–два. Иногда эта процедура затягивается из-за различных согласований и длительной передачи закладной.
В обоих случаях рискует покупатель, поскольку должен заплатить внушительную сумму долга, после чего ждать, пока банк снимет обременение и вернет закладную. Только после этого сделку будет доведена до конца, а покупатель вступит в права собственности без каких-либо обременений.
Это достаточно волнительная для покупателя ситуация: он расстается с крупной суммой (пусть и в качестве задатка), но при отказе продавца от сделки взыскать эту сумму обратно будет непросто. При этом квартира уже может быть продана кому-то другому. Здесь определенно есть риск мошенничества, утверждает Сергей Вишняков.
Некоторые также полагают, что можно отдать деньги продавцу задолго до совершения сделки. Такой вариант, конечно, есть, но вероятность его использования минимальна: лишь самые бесстрашные покупатели готовы дать большой задаток и потом спокойно ждать!
Вариант 3. Новый заемщик подходит под банковские критерии — он платежеспособен, с документами всё в порядке. В этом случае ипотека переоформляется в том же банке, где кредитовался продавец, либо в другом — на выбор покупателя.
Как только заемщик получает на руки закладную, открывается путь дальше — обременение снимается, можно подавать документы на регистрацию сделки. Если покупатель приобретает ипотечную квартиру с одновременным оформлением ипотеки на себя, на квартиру возникает новое обременение.
Не упускайте из виду, что пока идет процесс согласования, ежемесячные платежи все равно надо вносить: в противном случае позже кому-то придется выплачивать еще и пени за просрочку. Кто, как и когда должен платить, лучше уточнить в свой первый «предпродажный» визит в банк.
Продавцу потребуется ранее заключенный договор на получение ипотечного кредита. Покупателю (если он покупает квартиру в кредит) надо заранее заручиться одобрением банка на ипотеку.
Банк продавца отказывается переоформлять ипотеку на покупателя
Со стороны ситуация выглядит странно: вы хотите продать квартиру, нашли покупателя, но вам не позволяют провести сделку. Такое бывает? Да, и это законное требование банка: именно он является залогодержателем (в залоге — квартира) и имеет право выступать против сделки.
Лазеек не существует: в Законе «Об ипотеке (залоге недвижимости)» прямо прописано обязательство ипотечного заемщика согласовывать отчуждение недвижимости с банком.
Именно поэтому мы и рекомендуем еще до подачи объявления о продаже обсудить вопрос с организацией-кредитором.
Ход конем — рефинансирование
Альтернативный вариант — рефинансировать ипотечный кредит в другом банке. Для этого продавец должен предоставить тот же набор документов, что и в первый раз, когда он оформлял кредит для покупки той самой квартиры, которую теперь продает. После одобрения банка можно выходить на сделку. Параллельно вы получаете более выгодный процент по кредиту (обычно именно для этого рефинансирование и проводится). Но расходы в этом случае тоже будут: за выдачу кредита, перерегистрацию сделки, страховку и прочее. В общей сложности дополнительные траты достигают 100 тыс. рублей.
Поэтому если сумма долга по ипотеке небольшая (в пределах 1–2 млн рублей), подумайте о потребительском кредите — вдруг он окажется выгоднее рефинансирования? Тогда продавец погасит ипотеку досрочно и продаст квартиру необремененной, после чего будет выплачивать потребительский кредит. Еще один вариант — занять недостающую для погашения сумму у друзей/знакомых. Это самые простые способы продать ипотечную квартиру.
Зона риска для всех
А что если покупатель будет ежемесячно перечислять деньги продавцу, который продолжит выплачивать ипотеку, но квартира при этом будет переоформлена на нового человека?
Фактически такую схему реализовать можно, но на официальное проведение сделки рассчитывать не стоит: зарегистрировать переход права собственности не удастся — в зоне риска окажутся обе стороны. Даже если продавец и покупатель — друзья и полностью доверяют друг другу, банк все равно не имеет оснований для переоформления кредита, возвращения закладной и снятия обременения.
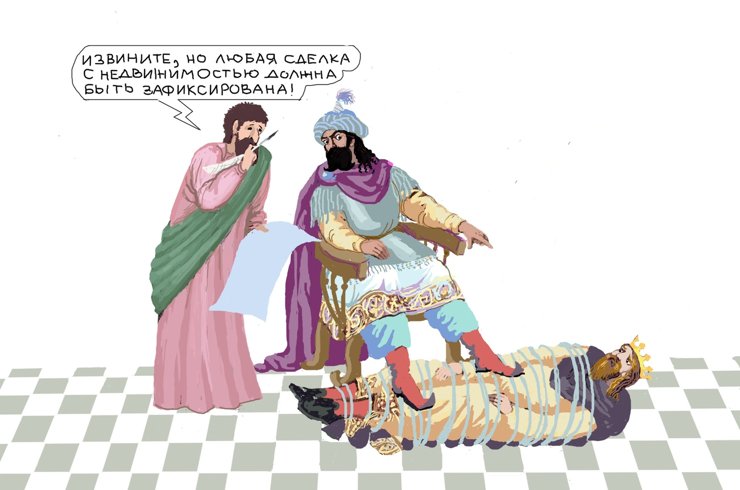
Следовательно, официально зарегистрировать сделку не выйдет, а в случае разногласий представить в суде будет нечего. Даже если стороны заключат между собой личный договор, напишут расписку и обязательство, законной силы эти бумаги иметь не будут. Любые действия, связанные с недвижимостью, должны быть зарегистрированы.
Как продать квартиру в ипотеке в 2023 году — разбираем ситуации
Здравствуйте. Я помогла продать около 20 квартир, которые были обременены ипотекой. На моей практике это каждый 4 случай (работаю в Санкт-Петербурге). У каждого собственника своя причина продажи — кто-то хотел квартиру побольше, а кому-то наоборот тяжело стало «тянуть» ипотеку. Часто супруги, которые решили развестись, продают квартиру до выплаты ипотеки, поделить деньги и разъехаться. В общем, опыт в таких продажах у меня есть.
Важное отступление — на этой странице я расскажу о продаже ипотечной квартиры, которая была куплена БЕЗ использования материнского капитала. Есть отдельная инструкция — как продать ипотечную квартиру и с мат.капиталом. Продолжим.
Предупреждаю сразу — без специалиста провести сделку будет крайне сложно. Я расписала порядок действий только в общих чертах, чтобы у продавцов было понимание с чем им придется столкнуться. Советую нанять риэлтора или юриста, у которого есть опыт в продажах квартир в ипотеке.
Раздела инструкцию в несколько ситуаций, ведь многое зависит от действий банка и от будущих покупателей. Точнее сказать, от согласия банка на продажу и от того, как покупатели будут рассчитываться за квартиру. Ознакомьтесь с списком:
Этап №1 — Сообщаем банку о намерении продать квартиру
Это нужно сделать в первую очередь. По закону для продажи ипотечной квартиры требуется согласие банка, потому что она у него в залоге — п. 2 ст. 346 ГК РФ. Если письменное согласие не предоставить, сделку приостановят — п. 16 ст. 26 Федерального закона о регистрации недвижимости.
Поэтому обращаемся в свой банк, сообщаем о намерении продать квартиру и спрашиваем что можно сделать. К сожалению, банки по-разному принимают решения. Не то что банк, а любое отделение одного банка решает по-разному. Каждое отделение — это отдельный мир со своим внутренним регламентом и начальством.
Отступление — за бесплатной консультацией обратитесь в любое время юристу справа или позвоните: 8 (499) 938-45-78 — Москва и обл.; 8 (812) 425-62-89 — Санкт-Петербург и обл.; 8 (800) 350-24-83 — все регионы РФ.
Этап №2 — Получаем ответ от банка и предпринимаем дальнейшие действия
- Банк дает согласие на продажу.
Точнее банк дает не согласие на сделку, а до сделки выдает собственникам квартиры справку об отсутствии задолженности. Часть денег с продажи квартиры пойдет на покрытие долга по ипотеке, оставшуюся часть получат продавцы — инструкция.
Например, у нас в Санкт-Петербурге так работают только ВТБ и Сбербанк (не все отделения). По моему опыту лучший в этом ВТБ — его сотрудники сами все оформляют, все расчеты проходят через них, они работают слаженно и быстро. У покупателей практически нет никаких рисков, поэтому они охотно соглашаются с покупкой ипотечной квартиры. Поэтому я спокойна, когда у моих клиентов ипотека в ВТБ.
Со Сбербанком в этом плане похуже. Во-первых, не все отделения дают согласие на продажу. Во-вторых, его сотрудники почти всегда совершают ошибки. Обычно у них недостаточно опыта или они банально не знают что делать.
Нет закона, по которому можно заставить банк дать согласие на продажу. Данный вопрос полностью остается на его усмотрение. У большинства банков такое мнение — пусть сначала собственники оплатят весь долг, а потом могут делать с квартирой что хотят. В Санкт-Петербурге такой регламент у всех банков, кроме ВТБ и некоторых отделений Сбербанка.
Как тогда продать квартиру в такой ситуации читайте вот здесь.
Ситуация № 1 — Банк дает согласие на продажу
Банк дал согласие, покупатели найдены, теперь осталось все подготовить и провести сделку. Здесь я также выделила 2 ситуации и по каждой из них написала отдельную инструкцию: 1) если нашли покупателей, которые купят квартиру только за свои деньги без ипотеки, субсидий и прочего; 2) покупатели тоже с ипотекой.
Если покупатели полностью со своими деньгами без ипотеки и субсидий
Давайте сначала кратко расскажу как все оформляется: 1) Проводится задаток. Покупатели передают небольшую сумму денег в качестве задатка. Продавцы и покупатели подписывают предварительный договор купли-продажи и соглашение о задатке. 2) Продавцы пишут в своем банке заявление о досрочном погашении ипотеки и им дают справку с суммой остатка долга. 3) Составляется образец/проект договора купли-продажи и продавец передает его сотруднику банка. 4) На основе поданного договора сотрудник банка сам составит договор купли-продажи в окончательном виде. 5) В день сделки: участники идут в банк, где покупатели закладывают деньги в сейфовую ячейку или на аккредитивный счет. Деньги делят на две части — одну банку (долг по ипотеке), остальную продавцам. Эти деньги банк и продавцы получат после регистрации сделки купли-продажи. После того как деньги заложены, там же в банке участники подписывают договор купли-продажи. Далее участники сделки подают все необходимые документы в МФЦ или в Рег.палату для регистрации сделки. 6) После того как сделку зарегистрируют, участникам выдадут на руки новые выписки из ЕГРН на квартиру. В них будет указано, что покупатели теперь является новыми собственниками — в строке «Правообладатели» будет написаны их ФИО. Продавцы должны отнести эту выписку и на ее основании банк забирает с ячейки свою часть денег, а продавцы свою.
-
Покупатели передают продавцам небольшую сумму денег в качестве задатка.
Подписывается предварительный договор купли-продажи и соглашение о задатке. На сайте есть статья о задатке, но она нацелена больше на покупателей квартиры, а не на продавцов. Но все равно ее прочтите, чтобы иметь представление.
Задаток служит гарантом, что в дальнейшем участники выйдут на сделку — п. 1 ст. 380 ГК РФ. После подписания документов о задатке нельзя просто так отказаться от сделки. Если покупатели по своей вине не выйдут на сделку, задаток остается у продавцов. Если же продавцы отказываются, они обязаны вернуть покупателям задаток обычно в двойном размере. Это называется обеспечительной функцией задатка — п. 2 ст. 381 ГК РФ.
Сумму задатка определяют по договоренности, законом это не регулируется. На моей практике 50 — 100 тысяч рублей. Задаток обязательно идет в счет стоимости квартиры — п. 1. ст. 380 ГК РФ. Как только продавцы получат на руки задаток, они пишу расписку в получении денег и отдают ее покупателям. В расписке указываются паспортные данные обоих сторон, сумма и что она получена в качестве задатка при последующей покупке квартиры, дата и подпись продавцов.
Присутствие покупателей здесь не требуется. После подачи заявления продавцам дадут справку с суммой остатка долга.
Если одним из продавцов квартиры является несовершеннолетний или недееспособный, договор купли-продажи обязательно удостоверяется у нотариуса — п. 2 ст. 54 Федерального закона от 13.07.2015 N 218-ФЗ. В данном случае продавцам и покупателям нужно обратится к нотариусу, чтобы он составил им проект договора купли-продажи.
Если все продавцы в квартире взрослые и дееспособные, нотариус не обязателен и договор можно составить в простой форме — п. 1.1 ст. 42 Федерального закона от 13.07.2015 N 218-ФЗ. Причем здесь не важно есть ли среди покупателей фигурировать несовершеннолетние дети или нет. Более подробно это разобрали этой статье — «В каких случаях нотариус обязателен при купли-продаже квартиры«.
Если в вашем случае сделка удостоверяется нотариально, для составления проекта договора нотариусу нужно принести следующие документы:
-
Паспорта всех участников сделки. Если одному из них меньше 14 лет, то его свидетельство о рождении. или выписка из ЕГРН (как заказать выписку).
(нажмите на картинку для ее увеличения)
Выписка из ЕГРН на квартиру
Хоть по закону нотариусу можно принести свой договор купли-продажи, но почти все они не принимают договора «со стороны».
Если в вашем случае договор подойдет в простой форме, даже не думайте искать в интернете бесплатные шаблоны. Практически все шаблоны, которые я нашла, были типовые и даже устаревшие. По моему опыту многие сделки купли-продажи индивидуальные, поэтому и договор получается не типовой. Лучше обратитесь за этим к специалисту.
Готовый шаблон договора относим в банк.
Вместе с договором нужно принести вышеуказанные документы. Сотрудник на основе внутреннего регламента банка дополнит в договоре необходимые сведения. Как только договор будет закончен, участники обговаривают день сделки. При удостоверении сделки у нотариуса, договор нужно сначала отнести ему на проверку.
Например, сотрудник пригласил на подписание договора в 11 утра. Значит стороны идут в банк в 10 утра и закладывают деньги. Можно воспользоваться сейфовой ячейкой или аккредитивом. О расчетах у нас есть отдельная статья — ссылка.
Сейфовая ячейка (более распространенный способ). Для открытия ячейки банковский сотрудник составит договор аренды ячейки и дополнительное соглашение. В соглашении указывается, что продавцы и банк заберут свою часть денег только после регистрации сделки. Для этого продавцам нужно принести выписки из ЕГРН на квартиру, которые выдадут после регистрации. В ней в строке «Правообладатели» (собственники) будет написаны ФИО покупателей.
Затем участников пригласят в депозитарий. В нем покупатели кладут в ячейку несколько конвертов с деньгами. Каждый конверт должен быть подписан — кому и сколько. Например, квартира за 8 млн. руб. Два продавца — это супруги, у которых квартира в совместной собственности. Долг продавцов по ипотеке — 3 млн. руб. Перед сделкой был передан задаток в 100 тыс. руб. Значит покупатели кладут в ячейку три конверта. В одном конверте 3 млн. руб. — предназначен банку. И два конверта продавцам по (5 млн. — 100 тыс.) / 2 = 2,45 млн. руб.
После того как деньги будут заложены, сотрудник банка выдаст ключ от ячейки. У кого хранится ключ? Об этом покупатели и продавцы должны договорится между собой. Ключ также можно оставить на хранение в самом банке. В этом случае вместо ключа на руки дадут сохранное свидетельство.
Аккредитив . Аккредитивный счет — это виртуальная сейфовая ячейка. Покупатели открывают обычный счет в банке и кладут в него всю сумму за квартиру. Сотрудник банка составит соглашение — после регистрации сделки продавцам будут перечислены их часть денег, остальные деньги банк оставит себе. После подписания этого соглашения деньги на счете покупателей «замораживаются».
После того как деньги заложены, участники могут подписать договор купли-продажи. Если договор в простой форме, то подписываем его в перед сотрудником банка. Нотариальный договор подписывается в присутствии нотаруиса. Поэтому после закладки денег придется еще раз к нему идти. Сколько стоит удостоверить договор купли-продажи квартиры.
После подписания договора, нотариус или сотрудник банка подготовит документы для регистрации сделки. Как подаются документы написано в конце статьи.
Когда сделку зарегистрируют, покупателям выдадут новые выписки из ЕГРН, в которой они будут указаны как собственники и то, что с квартиры снято обременение.
Участники идут банк, где продавцы показывают выписки из ЕГРН. Если воспользовались ячейкой, то продавцы и банк забирают оттуда свои конверты с деньгами. Если аккредитивный счет, то продавцам перечислят деньги на банковские счета. После получения денег продавцы пишут расписку в получении всей суммы и передают ее покупателям.
Покупатели с ипотекой (перевод долга)
Перевод долга возможен, только если у покупателей и у продавцов один и тот же банк. Разные банки между собой не взаимодействуют. Ни один банк не будет «заморачиваться» с одобрением ипотеки на покупку той квартиры, которая находится в залоге у другого банка.
Если банки разные, есть выход — покупатели дают деньги с первоначального взноса продавцу в качестве задатка. Эти деньги пойдут на оплату долга по ипотеке. После оплаты долга и снятия обременение, можно выходить на сделку — подробнее.
Если банк один и тот же, то сделка не сильно отличается от сделки в первой инструкции, поэтому обязательно ее прочитайте.
Первым делом нужно пойти в банк и там проконсультироваться на счет сделки. Каждый банк работает по-разному — на основании своего регламента и правил. Сотрудник сообщит какие документы затем принести на сделку. В какое отделение обращаться? В то отделение, к которому обращались покупатели за одобрением ипотеки.
После консультации участникам нужно составить образец/проект договора купли-продажи. Если сделка обязательно удостоверяется нотариально, то идем к нотариусу. Если нет, то договор составляется в простой форме.
Далее нужно отнести договор купли-продажи в банк вместе с другими документами для одобрения ипотеки. Сотрудник проверит договор и внесет в него какие-либо уточнения на основании своего регламента и требований. Участникам сделки сообщат когда они могут придти на подписание договора купли-продажи и остальных бумаг.
Как только документы будут готовы, покупатели закладывают деньги. Банки обычно проводят все расчеты безналичным способом — через аккредитивный счет. Например, в Сбербанке есть Сервис безопасных расчетов. Расчеты объясню на примере: квартира стоит 10 млн. руб. Три продавца, их долг перед банком — 5 млн. руб. У покупателей своих денег только 4 млн. руб., остальные 6 млн. руб. им одобрили в ипотеку. Первоначальный взнос покупателей (4 млн. руб.) переводится с их счета на специальный аккредитивный счет. То есть эти деньги замораживаются. На этот же счет банк перечисляет 1 млн. руб. Ведь продавцам должно пойти «на руки» только 5 млн. руб. Другие 5 млн. руб. банк уже заранее забрал на оплату долга.
После закладки денег участники подписывают договор купли-продажи перед сотрудником банка или перед нотариусом. Они же подготовят документы для регистрации сделки.
После регистрации сделки продавцы относят в банк новую выписку из ЕГРН, которую выдадут после регистрации сделки, и получают остальные деньги за квартиру. Также пишется расписка в получении денег и передается покупателям.
Ситуация № 2 — Банк не дает согласие на продажу
В данной ситуации нужно найти таких покупателей, которые согласятся до сделки дать деньги на оплату долга по ипотеке. Эти деньги дают не просто так, а в качестве задатка. После того как продавцы закрывают долг по ипотеке и снимают обременение, можно уже оформлять сделку купли-продажи. Остальные деньги продавцы получат после успешной регистрации сделки.
Дальше я все более подробно расписала как правильно и безопасно провести сделку. При чем безопасно не только для продавцов, но и для покупателей. Надо учитывать интересы каждой стороны, ведь не каждый покупатель согласится отдавать деньги продавцу перед сделкой, тем более на оплату ипотеки. Здесь я также выделила 2 подситуации и к каждой расписала инструкцию: когда покупатели со своими деньгами (об этом ниже); когда покупатели тоже «ипотечники».
Подситуация №1 — Покупатели со своими деньгами
Краткая инструкция: например, квартира продается за 7 млн. руб., а долг по ипотеке — 3 млн. руб. 1) Участники сделки подписывают у нотариуса предварительный договор купли-продажи. В договоре указывается, что покупатели до сделки передали продавцам 3 млн. руб. в качестве аванса или задатка. 2) После подписания договора, покупатели вместе с продавцами несут эти 3 млн. руб. в банк и закрывают долг по ипотеке. Как только долг будет погашен, банк выдаст справку об отсутствии задолженности. Некоторые банку выдают эту справку сразу, некоторые через 2 недели. 3) Так как долг погашен, продавцам можно снять обременение с квартиры. Документы подаются в МФЦ или в Рег.Палату. Срок снятия обременения по закону — 3 рабочих дня. Как только обременение снимут, можно выходить на сделку. 4) В день сделки — покупатели закладывают оставшиеся 4 млн. руб. в сейфовую ячейку или на аккредитивный счет. Эти деньги продавцы получат после регистрации сделки. Далее участники подписывают договор купли-продажи и подают его на регистрацию. 7) Как только сделку зарегистрируют, продавцы забирают остальную часть денег с ячейки или с аккредитивного счета.
По вышеуказанной инструкции работают все специалисты в Москве и Санкт-Петербурге. Не думаю, что в остальных городах порядок действий сильно отличается.
-
Стороны оформляют и подписывают у нотариуса предварительный договор купли-продажи.
Зачем подписывать предварительный договор у нотариуса? После подписания этого договора, участники обязуются заключить в будущем основной договор купли-продажи на тех же условиях и в срок, который указан в предварительном договоре — п. 1 по 4 ст. 429 ГК РФ. Это лучше всего обезопасит покупателей, ведь они передают продавцам до сделки довольно крупную сумму на оплату их долга по ипотеке. Если продавцы откажутся выходить на сделку, покупатели через суд могут понудить их это сделать — п. 5 ст. 429 и ст. 445 ГК РФ. Покупатели получат судебное решение, на основании которого они станут новыми собственниками. Продавцов, как проигравшую сторону, еще обяжут возмести расходы на обращение в суд. И наоборот — если покупатели откажутся от сделки и потребуют вернуть задаток назад, по иску от продавцов уже покупателей могут понудить выйти на сделку. Нотариус в суде будет дополнительным гарантом, что одна сторона сделал все для выхода на сделку, а вторая сторона отказал от нее.
В предварительном договоре указывается: 1) квартира в обременении (в залоге у банка) и что продавцы обязуются снять это обременение в течение определенного срока. Например, в течение 2 недель; 2) Покупатели до сделки передают продавцам сумму денег, равную их долга по ипотеке. Данную сумму можно назвать авансом или задатком, здесь уже по договоренности; 3) Срок, в течение которого участники сделки должны выйти на сделку. Достаточно указать 1 — 2 месяца.
В чем отличие задатка от аванса? Задаток имеет обеспечительную функцию — п. 2 ст. 381 ГК РФ. Если продавцы откажутся продавать квартиру по своей вине, они обязаны вернуть задаток в двойном размере. Если откажутся покупатели, задаток остается у продавцов. Если деньги передавали в качестве аванса, ничего такого нет. Одна из сторон может в любой момент отказаться от сделки, и аванс возвращается обратно покупателям — ст. 487 ГК РФ.
За предварительным договором лучше обратиться к тому нотариусу, который затем оформит сторонам основной договор купли-продажи (об этом ниже). За предварительный нотариус берет 5 — 8 тысяч рублей, оформляет обычно за один день. Договор подписывается в присутствии нотариуса, чтобы он затем удостоверил подписи.
Помимо предварительного договора, продавцам стоит оформить у того же нотариуса расписку в получении денег от покупателей. Стоит она у нотариуса примерно 2-4 тыс. руб. Расписку оформят на специальном бланке — общую на всех продавцов.
Участники сделки могут идти в банк сразу после подписания предварительного договора купли-продажи. Продавцам при себе иметь паспорта и кредитный договор.
В самом банке продавцы пишут заявление о досрочном погашении, затем их пригласят на кассу. Передать деньги на кассу могут покупатели, если им так будет спокойнее. Далее продавцам выдадут квитанции о перечислении денег.
Далее нужно написать заявление на получение справки об отсутствии задолженности. Образец даст сотрудника банка. Некоторые банки сразу выдают эту справку, некоторые через 2 недели. Сроки разнятся, потому что в некоторых банках к справке будет приложена закладная на квартиру (если она оформлялась ранее), а закладная хранится не в самом, а в специальном депозитарии. Срок в 2 недели устанавливают как раз на отправку и получении закладной.
После погашения долга, продавцы могут отдать покупателям нотариальную расписку в получении денег. Если расписку не оформляли у нотариуса заранее, продавцы могут написать ее от руки. Каждый продавец пишет свой экземпляр. В расписке указываются паспортные данные обоих сторон, сумма и что она получена в качестве аванса/задатка при последующей покупке квартиры, дата и подпись.
Для снятия обременения, собственникам нужно подать в МФЦ или в Рег.палату свои паспорта, справку об отсутствии задолженности и закладную (если она есть). Сотрудник сам составит заявление на погашение записи об ипотеке (залоге). Обременение снимают бесплатно, срок — 3 рабочих дня. По итогу на руки выдадут письменное уведомление. Процедура указана в ст. 25 Федерального закона об ипотеке.
Если ипотека была оформлена в Сбербанке, банк сам занимается снятием обременения, но устанавливает на это срок в 30 дней — официальная информация. Здесь уже собственникам решать — самим снимать обременение или доверить это Сбербанку.
Как и писала выше, если одним из продавцов квартиры является несовершеннолетним, договор купли-продажи обязательно заверяется у нотариуса — п. 2 ст. 54 Федерального закона N 218-ФЗ. Если все продавцы взрослые, нотариус необязателен и достаточно составить договор в простой форме — п. 1.1 ст. 42 Федерального закона от 13.07.2015 N 218-ФЗ.
Если договор подойдет в простой форме, не нужно искать шаблоны в интернете и самостоятельно его составлять. Большинство шаблонов договоров в интернете или просто типовые, или уже устаревшие. Большинство сделок купли-продажи индивидуальны, поэтому и договоры разные. Людям без опыта всегда советую обратиться к юристу, чтобы он им составил договор.
Выше я подробно рассказывала, как покупатели могут заложить деньги в сейфовую ячейку или на аккредитив. Там деньги закладывают для продавцов и банка, но здесь все деньги закладывают только для продавцов.
В Санкт-Петербурге все специалисты предпочитают арендовать ячейки не в банке, а в ООО «Сейфовое хранилище» (Расчетный центр). В данной организации аренда дешевле и быстрее оформляют необходимые бумаги. В остальных крупных городах есть подобные организации, но арендовать ячейки у них или в банке, это уже решают участники сделки.
После того как деньги заложены, участники сделки подписывают договор купли-продажи и подают его на регистрацию. Если договор купли-продажи составлен нотариусом, договор подписывают только в его присутствии. Затем он удостоверит подписи. При составлении договора в простой форме, его подписать можно в любой момент. Обычно это делают при сотруднике МФЦ/Рег.палаты. При подаче документов нужно сказать сотруднику, что выписки из ЕГРН должны получить не только покупатели, но и продавцы.
Как подать договор на регистрацию я описала в конце статьи.
Когда сделку зарегистрируют, участникам сделки выдадут выписки из ЕГРН на квартиру. Продавцы показывают в банке выписку и, если деньги были заложены в сейфовой ячейке, им дадут к ней доступ. Продавцы забирают деньги, а взамен пишут и передают покупателям расписки в получении ВСЕЙ суммы за продажу квартиры. При использовании аккредитива деньги продавцам перечислят на их банковские счета.
Подситуация №2 — Покупатели с ипотекой
В этом случае нужно найти покупателей, у которых хватит собственных денег (первоначальный взнос) на оплату ипотечного долга продавцов.
Такая продажа не сильно отличается от продажи в первой подситуации, поэтому я распишу здесь лишь дополнительные этапы.
После снятия обременения с квартиры, продавцам нужно предоставить документы в банк покупателей, чтобы «одобрить» их квартиру на предоставление ипотеки. У каждого банка свой список необходимых документов, это лучше уточнить у менеджера. После того как квартиру «одобрят», можно выходить на сделку.
Обычно банки требуют проводить все расчеты безналичным способом — через аккредитив. Поэтому в день сделки покупатели закладывают оставшиеся деньги с первоначального взноса на аккредитив, но уже в том отделении банка, который предоставит им ипотеку. Остальные «ипотечные» деньги туда кладет сам банк. Все деньги продавцы получат после успешной регистрации сделки. Например, квартиру продают за 9 млн. руб. Долг по ипотеке 4 млн. руб. У покупателей имеется 4,5 млн. руб. собственных денег, а банк им одобрил ипотеку максимум 5 млн. руб. Покупатели передали продавцам в качестве задатка 4 млн. руб., которые пошли на погашение долга по ипотеке. Значит в день сделки покупатели закладывают на аккредитивный счет оставшиеся 0,5 млн. руб., а их банк закладывает 4,5 млн. руб.
После того как деньги будут заложены, там же в отделении в присутствии сотрудника банка участники подписывают договор купли-продажи. Далее сотрудник банка подготовить документы для регистрации сделки. Все это касается, если договор купли-продажи будет в простой форме.
Если договор купли-продажи удостоверяется у нотариуса, его нужно подписывать в присутствии нотариуса. Поэтому здесь инструкция немного другая: 1) Сначала при нотариусе подписывается договор. 2) Нотариус удостоверяет подписи; 3) Относим в банк уже подписанный и нотариально заверенный договор. 4) Покупатели и банк закладывают деньги.
Как обычно, чтобы продавцам получить оставшиеся деньги после регистрации сделки, им нужно отнести в банк выписку из ЕГРН на квартиру, которые выдали после регистрации сделки. Деньги с аккредитивного счета перешлют на их банковский счет. После получения денег, продавцы пишут расписку в получении средств и отдают ее покупателям.
Этап №3 — Регистрируем сделку купли-продажи
Если участники заверяли договор купли-продажи у нотариуса, договор на регистрацию может подать нотариус — подробнее. Если договор составлен в простой форме, участники сами подают его на регистрацию.
Обращаться нужно в МФЦ «Мои Документы», причем можно в любое отделение в РФ благодаря экстерриториальному принципу — Распоряжение Правительства РФ от 16 февраля 2021 г. № 372-р. Если в населенном пункте нет МФЦ, нужно подать документы напрямую в Регистрационную Палату.
Сам процесс подачи документов в МФЦ или Рег.палату не отличается, поэтому в инструкции я указала про МФЦ (это самый распространенный случай).
-
Продавцам и покупателям нужно обратиться в МФЦ, оплатить госпошлину и подать документы.
Если одной из сторон до 14 лет, его присутствия не потребуется, присутствовать должен один из родителей (опекун, попечитель). Если от 14 до 18 лет, вместе с ним должен присутствовать один из родителей (опекун, попечитель).
Госпошлина регистрацию — 2000 рублей — пп. 22 п. 1 ст. 333.33 НК РФ. Ее оплачивают покупатели, для между собой поровну. Реквизиты для оплаты можно получить у сотрудника. Касса по оплате обычно находится в самом здании МФЦ, комиссия около 50 рублей.
После оплаты госпошлины, в порядке очереди сотруднику нужно предоставить документы в оригиналах и копиях. Список документов зависит от каждой ситуации.
Дополнительно: если квартира находится все еще в залоге у банка, к документам нужно приложить справку об отсутствии задолженности. Тогда сотрудник еще даст продавцам на подписание заявление о снятии обременения.
Максимальный срок регистрации сделки: 9 рабочих дней, если документы подавать в МФЦ; 7 рабочих дней, если документы подавать напрямую в отделение Росреестра. Это согласно ст. 16 Федерального закона от 13.07.2015 N 218-ФЗ, но на практике не всегда укладываются в срок из-за загруженности Росреестра. Узнать о завершении регистрации можно по телефону, который указан в описи/расписке. Там же указан номер дела.
Если договор купли-продажи удостоверялся у нотариуса
Участники сделки могут потребовать, чтобы нотариус подал договор купли-продажи вместе с остальными документами на регистрацию сделки. Эта услуга бесплатная — ст. 1 Федерального закона от 03.08.2018 N 338-ФЗ и п. 2 ст. 22.1 Основ о нотариате.
Обычно нотариусы подают документы в электронном виде. В этом случае документы он должен подать в день подписания договора купли-продажи и сделку должны зарегистрировать в течение рабочего дня. Если документы «по старинке» собираются отнести в отделение Росреестра, нотариус обязан это сделать в течение 2 рабочих дней, а срок регистрации будет уже 3 рабочих дня. Все это указано в п. 9 ст. 16 Федерального закона о регистрации недвижимости от 13.07.2015 N 218-ФЗ.
На практике дела со сроками подачи и регистрации обстоят хуже, чем это написано в законе. Например, в Санкт-Петербурге нотариальная электронная регистрация проходит совсем плохо (на момент написания статьи). Она растягивается аж на целый месяц. Поэтому все подают документы самостоятельно — инструкция выше. Знакомый риэлтор из Самары говорит, что у них нотариальная регистрация у них проходит без проблем. Поэтому в этом деле многое зависит от города.
Нотариусу нужно дать 2000 рублей, которая пойдет на оплату госпошлину за регистрацию (пп. 22 п. 1 ст. 333.33 НК РФ). Если нотариус подаст документы электронно, Росреестр установил скидку в 30% — нужно оплатить уже только 1400 рублей. По закону госпошлину оплачивают покупатели, т.к. они выгодоприобретатели в сделке, но нотариусу без разницы кто даст деньги.
После того как сделку зарегистрируют, документы нужно будет забрать у нотариуса. Некоторые нотариусы оповещают об этом по телефону, некоторым придется звонить самому. Заранее уточните этот момент.
Понравилась статья? Пожалуйста, поставьте лайк 😉
Есть вопросы? Можете бесплатно проконсультироваться. Воспользуйтесь окошком онлайн-консультанта, формой внизу или телефонами (круглосуточно и без выходных):
Реструктуризация ипотеки для продажи квартиры: условия, влияние и возможности.
Да, это возможно. В соответствии с действующим законодательством Российской Федерации, ипотечное обязательство может быть реструктурировано, что позволяет изменить условия погашения долга. При этом, если ипотечное обязательство было обременено в установленном порядке, то после реструктуризации обременение также должно быть снято в той же форме, в которой оно было установлено. Полученную квартиру можно будет продать без ограничений, если она свободна от каких-либо обременений.
Для решения вопроса о том, можно ли снять ипотечную квартиру с обременения для продажи при оформлении реструктуризации ипотеки, необходимо запросить документы, связанные с ипотечным кредитом и процедурой его реструктуризации:
- Договор ипотеки.
- Документы, связанные с реструктуризацией ипотеки (реструктуризационный акт, изменения к договору ипотеки).
- Выписка из Единого государственного реестра недвижимости, подтверждающая наличие залога на квартиру.
- Документы, подтверждающие оплату всех задолженностей по ипотечному кредиту в рамках реструктуризации, включая платежи по процентам и основному долгу.
На основании полученных документов и с учетом действующего законодательства Российской Федерации, специалист сможет дать ответ на вопрос о том, можно ли снять ипотечную квартиру с обременения для продажи при наличии реструктуризации ипотеки.
Статьи закона, применимые для решения данного вопроса, зависят от конкретных условий и документов, оформленных при реструктуризации ипотеки. Однако, в целом, для ответа на этот вопрос следует обратиться к статьям Федерального закона «Об ипотечном залоге недвижимости» от 16 июля 1998 года № 102-ФЗ, а также к Гражданскому кодексу Российской Федерации, законодательству о банках и кредитных организациях.