Сумма минимального налога при применении усн исчисляется как
НК РФ Статья 346.18. Налоговая база
Перспективы и риски арбитражных споров. Ситуации, связанные со ст. 346.18 НК РФ
1. В случае, если объектом налогообложения являются доходы организации или индивидуального предпринимателя, налоговой базой признается денежное выражение доходов организации или индивидуального предпринимателя.
2. В случае, если объектом налогообложения являются доходы организации или индивидуального предпринимателя, уменьшенные на величину расходов, налоговой базой признается денежное выражение доходов, уменьшенных на величину расходов.
Если по итогам отчетного (налогового) периода сумма расходов превышает сумму доходов, то применительно к этому отчетному (налоговому) периоду налоговая база принимается равной нулю.
(абзац введен Федеральным законом от 31.07.2020 N 266-ФЗ)
3. Доходы и расходы, выраженные в иностранной валюте, учитываются в совокупности с доходами и расходами, выраженными в рублях. При этом доходы и расходы, выраженные в иностранной валюте, пересчитываются в рубли по официальному курсу Центрального банка Российской Федерации, установленному соответственно на дату получения доходов и (или) дату осуществления расходов.
(в ред. Федерального закона от 21.07.2005 N 101-ФЗ)
(см. текст в предыдущей редакции)
4. Доходы, полученные в натуральной форме, учитываются по рыночным ценам, определяемым с учетом положений статьи 105.3 настоящего Кодекса.
(п. 4 в ред. Федерального закона от 25.06.2012 N 94-ФЗ)
(см. текст в предыдущей редакции)
5. При определении налоговой базы доходы и расходы определяются нарастающим итогом с начала налогового периода.
6. Налогоплательщик, который применяет в качестве объекта налогообложения доходы, уменьшенные на величину расходов, уплачивает минимальный налог в порядке, предусмотренном настоящим пунктом.
Сумма минимального налога исчисляется за налоговый период в размере 1 процента налоговой базы, которой являются доходы, определяемые в соответствии со статьей 346.15 настоящего Кодекса.
(в ред. Федерального закона от 21.07.2005 N 101-ФЗ)
(см. текст в предыдущей редакции)
Минимальный налог уплачивается в случае, если за налоговый период сумма исчисленного в общем порядке налога меньше суммы исчисленного минимального налога.
(в ред. Федерального закона от 21.07.2005 N 101-ФЗ)
(см. текст в предыдущей редакции)
Налогоплательщик имеет право в следующие налоговые периоды включить сумму разницы между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке, в расходы при исчислении налоговой базы, в том числе увеличить сумму убытков, которые могут быть перенесены на будущее в соответствии с положениями пункта 7 настоящей статьи.
7. Налогоплательщик, использующий в качестве объекта налогообложения доходы, уменьшенные на величину расходов, вправе уменьшить исчисленную по итогам налогового периода налоговую базу на сумму убытка, полученного по итогам предыдущих налоговых периодов, в которых налогоплательщик применял упрощенную систему налогообложения и использовал в качестве объекта налогообложения доходы, уменьшенные на величину расходов. При этом под убытком понимается превышение расходов, определяемых в соответствии со статьей 346.16 настоящего Кодекса, над доходами, определяемыми в соответствии со статьей 346.15 настоящего Кодекса.
Налогоплательщик вправе осуществлять перенос убытка на будущие налоговые периоды в течение 10 лет, следующих за тем налоговым периодом, в котором получен этот убыток.
Налогоплательщик вправе перенести на текущий налоговый период сумму полученного в предыдущем налоговом периоде убытка.
Убыток, не перенесенный на следующий год, может быть перенесен целиком или частично на любой год из последующих девяти лет.
Если налогоплательщик получил убытки более чем в одном налоговом периоде, перенос таких убытков на будущие налоговые периоды производится в той очередности, в которой они получены.
В случае прекращения налогоплательщиком деятельности по причине реорганизации налогоплательщик-правопреемник вправе уменьшать налоговую базу в порядке и на условиях, которые предусмотрены настоящим пунктом, на сумму убытков, полученных реорганизуемыми организациями до момента реорганизации.
Налогоплательщик обязан хранить документы, подтверждающие объем понесенного убытка и сумму, на которую была уменьшена налоговая база по каждому налоговому периоду, в течение всего срока использования права на уменьшение налоговой базы на сумму убытка.
Убыток, полученный налогоплательщиком при применении иных режимов налогообложения, не принимается при переходе на упрощенную систему налогообложения. Убыток, полученный налогоплательщиком при применении упрощенной системы налогообложения, не принимается при переходе на иные режимы налогообложения.
(п. 7 в ред. Федерального закона от 22.07.2008 N 155-ФЗ)
(см. текст в предыдущей редакции)
8. Налогоплательщики, перешедшие по отдельным видам деятельности на уплату налога, уплачиваемого в связи с применением патентной системы налогообложения, в соответствии с главой 26.5 настоящего Кодекса, ведут раздельный учет доходов и расходов по разным специальным налоговым режимам. В случае невозможности разделения расходов при исчислении налоговой базы по налогам, исчисляемым по разным специальным налоговым режимам, эти расходы распределяются пропорционально долям доходов в общем объеме доходов, полученных при применении указанных специальных налоговых режимов.
(в ред. Федерального закона от 02.07.2021 N 305-ФЗ)
(см. текст в предыдущей редакции)
Доходы и расходы по видам деятельности, в отношении которых применяется патентная система налогообложения в соответствии с главой 26.5 настоящего Кодекса (с учетом положений, установленных настоящей главой), не учитываются при исчислении налоговой базы по налогу, уплачиваемому при применении упрощенной системы налогообложения.
Как рассчитать минимальный налог при УСН в 2022 — 2023 годах?
Что собой представляет минимальный налог при УСН «доходы минус расходы»
Минимальный налог определяется и уплачивается только при упрощенке с объектом «доходы минус расходы». Однако платится он лишь в тех случаях, когда его сумма оказывается больше, чем сумма налога, рассчитанного в общем порядке (по ставке 15% или иной, установленной в регионе). Рассчитывать минимальный налог при УСН следует по итогам года.
В некоторых случаях при незапланированном переходе в течение года на общий режим налогообложения с УСН минимальный налог может быть перечислен в бюджет по требованию налоговой инспекции. При указанном подходе ФНС России приравнивает последний отчетный период к налоговому периоду. Однако такие обстоятельства случаются весьма редко.
Уплата минимального налога производится в те же сроки и в том же порядке, что и налога, начисляемого по основной ставке.
С 1 января 2023 года налоги и страховые взносы уплачиваются с единого налогового счета. Если вы решили перечислять налоги с помощью ЕНП и уведомления, то смотрите вот этот образец платежки. Если в течение 2023 года вы решили воспользоваться старым порядком уплаты налогов/взносов, то есть перечислять их отдельными платежными поручениями, без уведомления, то переходите к этому образцу.
Принципы расчета и уплаты минимального налога
Расчет минимального налога при УСН прост. Его делают по следующей формуле:
Мн = Нб × 1%,
где Нб — налоговая база, определенная с нарастанием с начала до конца налогового периода.
Отметим, что налоговая база для минимального налога при УСН — это доходы, рассчитываемые согласно ст. 346.15 НК РФ.

Может случиться так, что налогоплательщик будет совмещать УСН «доходы минус расходы», например, с патентной системой налогообложения. При таких обстоятельствах размер минимального налога при УСН будет зависеть только от тех доходов, которые получены в ходе упрощенки. Подтверждение этому содержится в письме Минфина России от 13.02.2013 № 03-11-09/3758.
О документе, в котором формируются данные для расчета УСН-налога, читайте в этом материале.
Пример расчета при УСН 15% минимального налога
Покажем на примере, как рассчитать минимальный налог при УСН.
ООО «Омега» использует в своей деятельности УСН с объектом «доходы минус расходы». Результаты работы за год таковы: доходы составили 250 000 руб. (в том числе за 1 квартал 30 000 руб., за 2 квартал 70 000 руб., за 3 квартал 80 000 руб., за 4 квартал 70 000 руб.)., расходы — 240 000 руб. (в том числе за 1 квартал 32 000 руб., за 2 квартал 65 000 руб., за 3 квартал 72 000 руб., за 4 квартал 71 000 руб.). Таким образом, налоговая база равна 10 000 руб. (250 000 руб. – 240 000 руб.). Ставка по налогу, применяемая в регионе работы, составляет 15%.
Далее бухгалтер ООО «Омега» должен произвести следующие операции.
1. Определить сумму 15-процентного налога исходя из полученной налоговой базы:
2. Рассчитать 1-процентный налог (минимальный). При этом на 1% умножаются только доходы без вычета затрат:
3. Провести сравнение полученных значений:
1 500 руб. < 2 500 руб.
Видно, что сумма минимального налога больше 15-процентного налога.
4. Произвести уплату налога.
По итогам года ООО «Омега» должно уплатить минимальный налог УСН, поскольку его размер больше налога, исчисленного по правилам 15%.
ОБРАТИТЕ ВНИМАНИЕ! Если по итогам отчетных периодов были исчислены авансовые платежи, то минимальный налог нужно оплачивать за вычетом исчисленных сумм авансовых платежей (п. 5.10 порядка заполнения декларации по УСН, утв. приказом ФНС России от 26.02.2016 № ММВ-7-3/99@). Исходя из данных нашего примера, сумма исчисленных авансовых платежей за 9 месяцев составит 1650 руб. ((30 000 + 70 000 + 80 000 – 32 000 – 65 000 – 72 000) × 15%). Следовательно, по итогам года нужно уплатить минимальный налог в сумме 850 руб. (2500 руб. – 1650 руб.).
О правилах оформления платежного документа на уплату УСН до 1 января 2023 года читайте в этой статье.
Разницу между суммой минимального налога и налога, исчисленного в обычном порядке, можно учесть в расходах для исчисления налога по УСН с объектом «доходы минус расходы» в следующих налоговых (НЕ ОТЧЕТНЫХ!) периодах. А в случае получения убытка увеличить его на величину этой разницы и перенести на будущее (п. 6 ст. 346.18 НК РФ, письма Минфина России от 18.01.2013 № 03-11-06/2/03, от 15.06.2010 № 03-11-06/2/92).
В нашем примере начиная со следующего года разница, которую ООО «Омега» может включить в расходы по УСН (или увеличить убыток), составит 1000 руб. (2500 руб. минимального налога – 1500 руб. налога по УСН за текущий год).
Итоги
Применяя УСН «доходы минус расходы», по окончании года проверьте, какой налог нужно будет оплатить — рассчитанный в обычном порядке или минимальный. В случае если уплате подлежит минимальный налог, при оплате не забудьте вычесть из его рассчитанной суммы исчисленные авансовые платежи по УСН. Разница между минимальным налогом и налогом по УСН, рассчитанным в обычном порядке, может быть включена в расходы (или на ее величину может быть увеличена сумма убытка) в последующих налоговых периодах.
Минимальный налог: как рассчитать и как учесть?
«Упрощенцы», применяющие объект налогообложения «доходы минус расходы», вспоминают про минимальный налог один раз в год – в конце налогового периода. О том, в каких случаях уплачивается минимальный налог, как зачесть авансовые платежи при расчете минимального налога, как отразить сумму начисленного минимального налога в бухгалтерском учете, читайте в предложенном материале.
Когда «упрощенцы» обязаны уплатить минимальный налог?
Обязанность уплачивать минимальный налог предусмотрена только для «упрощенцев», выбравших объект налогообложения «доходы минус расходы», поэтому далее речь пойдет лишь об этой части организаций и индивидуальных предпринимателей, применяющих УСНО.
Порядок исчисления минимального налога установлен ст. 346.18 НК РФ.
Исчислить минимальный налог обязаны все «упрощенцы». Затем необходимо сравнить сумму начисленного в общем порядке налога с суммой минимального налога: уплате в бюджет подлежит больший из них. Таким образом, минимальный налог уплачивается в случае, когда за налоговый период сумма исчисленного в общем порядке налога меньше суммы исчисленного минимального налога.
В 2023 году УСН пользуются много организаций. Это выгодный, удобный спецрежим, но и трудный, с постоянными изменениями законодательства. Бухгалтеры путаются в упрощенке, поэтому мы создали программу профессиональной переподготовки «Главный бухгалтер на УСН» .
В курсе 13 тестов, письменные домашние задания, более 20 чек-листов и гайдов по изменениям. Эксперты по бухгалтерскому и налоговому учету научат всему, что нужно знать при работе с УСН.
Посмотреть бесплатный урок
Налогоплательщик имеет право в следующие налоговые периоды включить сумму разницы между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке, в расходы при исчислении налоговой базы, в том числе увеличить сумму убытков, которые могут быть перенесены на будущее.
Напомним основные правила расчета минимального налога:
минимальный налог исчисляется только за налоговый период, которым является календарный год;
налоговая ставка – 1 %;
налоговая база – доходы, определяемые в соответствии со ст. 346.15 НК РФ.
Из этого правила есть единственное исключение.
В силу абз. 1 п. 4 ст. 346.20 НК РФ законами субъектов РФ может быть установлена ставка по налогу, уплачиваемому в связи с применением УСНО, в размере 0 % для налогоплательщиков – индивидуальных предпринимателей, впервые зарегистрированных после вступления в силу указанных законов и осуществляющих предпринимательскую деятельность в производственной, социальной и (или) научной сферах, а также в сфере бытовых услуг населению.
Названные налогоплательщики вправе применять налоговую ставку в размере 0 % со дня их государственной регистрации в качестве индивидуальных предпринимателей непрерывно в течение двух налоговых периодов. Минимальный налог, предусмотренный п. 6 ст. 346.18 НК РФ, в данном случае не уплачивается.
Поскольку в ряде субъектов РФ приняты соответствующие законы, индивидуальные предприниматели, удовлетворяющие заявленным требованиям, вправе не уплачивать минимальный налог по итогам налогового периода (письма Минфина России от 27.08.2015 № 03‑11‑11/49542, от 16.02.2016 № 03‑11‑11/8498).
Для организаций и индивидуальных предпринимателей, которые не подпадают под исключение, продолжим разговор о минимальном налоге.
Из приведенных выше норм явствует, что минимальный налог подлежит уплате по итогам налогового периода в следующих случаях:
когда получен убыток, то есть налогооблагаемая база отсутствует – доходы, учитываемые при УСНО, меньше расходов, учитываемых при УСНО;
когда нет ни прибыли, ни убытков, то есть налогооблагаемая база равна нулю – доходы равны расходам;
когда есть налогооблагаемая база, но превышение доходов над расходами незначительно.
Проиллюстрируем сказанное конкретными примерами.
Организация, применяющая УСНО с объектом налогообложения «доходы минус расходы», за 2015 год получила следующие результаты (доходы и расходы исчислены по правилам, установленным гл. 26.2 НК РФ):
доходы – 5 500 000 руб.;
расходы – 5 700 000 руб.
Налоговая ставка – 15 %.
Нужно ли в данном случае уплачивать минимальный налог?
Налог, рассчитанный в общем порядке, равен 0 руб., так как получен убыток.
Налоговая база отсутствует: (5 500 000 ‑ 5 700 000) руб.
Минимальный налог: 5 500 000 руб. х 1 % = 55 000 руб.
Уплате в бюджет подлежит минимальный налог в сумме 55 000 руб.
Организация, применяющая УСНО с объектом налогообложения «доходы минус расходы», за 2015 год получила следующие результаты (доходы и расходы исчислены по правилам, установленным гл. 26.2 НК РФ):
доходы – 5 500 000 руб.;
расходы – 5 500 000 руб.
Налоговая ставка – 15 %.
Нужно ли в данном случае уплачивать минимальный налог?
Налог, рассчитанный в общем порядке: (5 500 000 ‑ 5 500 000) руб. х 15 % = 0 руб.
Минимальный налог: 5 500 000 руб. х 1 % = 55 000 руб.
Уплате в бюджет подлежит минимальный налог в сумме 55 000 руб.
Организация, применяющая УСНО с объектом налогообложения «доходы минус расходы», за 2015 год получила следующие результаты (доходы и расходы исчислены по правилам, установленным гл. 26.2 НК РФ):
доходы – 5 600 000 руб.;
расходы – 5 500 000 руб.
Налоговая ставка – 15 %.
Нужно ли в данном случае уплачивать минимальный налог?
Налог, рассчитанный в общем порядке: (5 600 000 ‑ 5 500 000) руб. х 15 % = 15 000 руб.
Минимальный налог: 5 500 000 руб. х 1 % = 55 000 руб.
Уплате в бюджет подлежит минимальный налог в сумме 55 000 руб.
Из приведенных примеров видно, что сумма минимального налога фактически не зависит от полученных в результате предпринимательской деятельности финансовых результатов и носит фискальный характер.
«Упрощенцы» пытались оспорить конституционность п. 6 ст. 346.18 НК РФ, подав жалобу в Конституционный суд (Определение КС РФ от 28.05.2013 № 773‑О). По мнению налогоплательщика, оспариваемое законоположение устанавливает обязанность по уплате минимального налога при использовании УСНО, тем самым не учитываются реальные результаты предпринимательской деятельности, возлагается чрезмерное налоговое бремя.
Но Конституционный суд отказал заявителю, отметив, что оспариваемая норма НК РФ, будучи направленной на создание надлежащей нормативной основы для исполнения налогоплательщиками конституционной обязанности по уплате налога (в данном случае – минимального налога, взимаемого в связи с применением УСНО), сама по себе не может рассматриваться как нарушающая конституционные права заявителя.
Аналогичного мнения придерживаются представители ФНС в Письме от 24.12.2013 № СА-4-7/23263, напомнив, что переход на УСНО является для налогоплательщика добровольным.
Таким образом, «упрощенцы», выбравшие объект налогообложения «доходы минус расходы», обязаны по итогам налогового периода исчислить минимальный налог, сравнить его с налогом, исчисленным в общем порядке, и уплатить в бюджет больший из них.
Где и как рассчитывается минимальный налог?
Главным и единственным налоговым регистром «упрощенцев» является книга учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, утвержденная Приказом Минфина России от 22.10.2012 № 135н. В этом налоговом регистре расчет минимального налога и его сравнение с налогом, уплачиваемом в общем порядке, не предусмотрены.
Расчет минимального налога производится в декларации по налогу при УСНО, утвержденной Приказом ФНС России от 04.07.2014 № ММВ-7-3/352@. На момент подготовки данного материала в названную форму никаких изменений так и не внесено.
«Упрощенцы», применяющие объект налогообложения «доходы минус расходы», заполняют титульный лист, разд. 1.2. и разд. 2.2. Раздел 3 заполняется только в том случае, если «упрощенец» получает средства целевого финансирования.
Минимальный налог за налоговый период рассчитывается при заполнении данного раздела. Сумма исчисленного за налоговый период минимального налога указывается по коду строки 280.
После того, как заполнен разд. 2.2, переходим к заполнению разд. 1.2. Именно в этом разделе сумма налога, исчисленная в общем порядке, сравнивается с рассчитанным минимальным налогом.
Особое внимание надо уделить заполнению строк 100, 110 и 120:
если сумма налога за налоговый период больше или равна сумме минимального налога, то заполняется либо строка 100, либо строка 110 – в зависимости от размера уплаченных авансовых платежей;
строка 110 заполняется при отрицательном значении разницы между суммой исчисленного налога за налоговый период и суммой ранее исчисленных авансовых платежей по налогу, а также при условии, что сумма налога за налоговый период больше или равна сумме минимального налога. Строка 110 заполняется при уплате минимального налога только в том случае, если «упрощенец» должен уплачивать минимальный налог (сумма налога, исчисленного в общем порядке меньше суммы минимального налога) и сумма уплаченных авансовых платежей больше суммы минимального налога;
строка 120 заполняется в случае, если по итогам налогового периода сумма исчисленного минимального налога (строка 280 разд. 2.2) больше суммы исчисленного в общем порядке налога за налоговый период (строка 273 разд. 2.2), и при условии, что сумма авансовых платежей меньше суммы минимального налога.
Таким образом, при уплате минимального налога в бюджет авансовые платежи, уплаченные за девять месяцев налогового периода, уже зачтены при расчете суммы минимального налога к доплате (строка 120) или к уменьшению (строка 110).
Приведем примеры (цифры условные).
Организация, применяющая УСНО с объектом налогообложения «доходы минус расходы», имеет следующие показатели:
сумма налога за налоговый период – 60 000 руб.;
сумма уплаченных авансовых платежей за девять месяцев – 50 000 руб.;
сумма минимального налога – 45 000 руб.
Как заполнить строки 100, 110 и 120 разд. 1.2 в таком случае?
В данном примере подлежит уплате налог, исчисленный в общем порядке, так как он больше минимального налога: 60 000 руб. > 45 000 руб.
Доплате за налоговый период подлежит 10 000 руб. (60 000 ‑ 50 000).
По строке 100 разд. 1.2 указывается 10 000 руб.
Организация, применяющая УСНО с объектом налогообложения «доходы минус расходы», имеет следующие показатели:
сумма налога за налоговый период – 60 000 руб.;
сумма уплаченных авансовых платежей за девять месяцев – 90 000 руб.;
сумма минимального налога – 75 000 руб.
Как заполнить строки 100, 110 и 120 разд. 1.2 в этом случае?
В данном примере подлежит уплате минимальный налог: 75 000 руб. > 60 000 руб.
Поскольку сумма уплаченных авансовых платежей больше суммы минимального налога (90 000 руб. > 75 000 руб.), заполняется строка 110 разд. 1.2 – по ней указывается 15 000 руб. (90 000 ‑ 75 000).
В таком случае возникает переплата по налогу, уплачиваемому при УСНО, которую можно зачесть в счет уплаты будущих авансовых платежей или вернуть на расчетный счет.
Организация, применяющая УСНО с объектом налогообложения «доходы минус расходы», имеет следующие показатели:
сумма налога за налоговый период – 60 000 руб.;
сумма уплаченных авансовых платежей за девять месяцев – 50 000 руб.;
сумма минимального налога – 75 000 руб.
Как заполнить строки 100, 110 и 120 разд. 1.2 в данном случае?
В приведенном примере подлежит уплате минимальный налог: 75 000 руб. > 60 000 руб.
Поскольку сумма уплаченных авансовых платежей меньше суммы минимального налога (50 000 руб.
Доплате в бюджет подлежит минимальный налог в сумме 25 000 руб.
К сведению:
Доплата по налоговой декларации (в зависимости от того, какой налог уплачивается: при УСНО или минимальный) производится на следующие КБК:
налог, взимаемый с налогоплательщиков, выбравших в качестве объекта налогообложения доходы, уменьшенные на величину расходов (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному)), – 182 1 05 01021 01 1000 110;
минимальный налог, зачисляемый в бюджеты субъектов РФ (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному)), – 182 1 05 01050 01 1000 110.
Как учесть минимальный налог в бухгалтерском учете?
В бухгалтерском учете авансовые платежи по налогу при УСНО, налогу, уплачиваемому по итогам налогового периода, и минимальный налог учитываются на счете 68 «Расчеты по налогам и сборам», к которому открыт отдельный субсчет (План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению, утвержденные Приказом Минфина России от 31.10.2000 № 94н).
Счет 68 «Расчеты по налогам и сборам» кредитуется на суммы, причитающиеся по налоговым декларациям (расчетам) к уплате в бюджет, в корреспонденции со счетом 99 «Прибыли и убытки» – на сумму налога, уплачиваемого при УСНО (авансовых платежей), и минимального налога.
Основные проводки по учету налога, уплачиваемого при УСНО, приведены в таблице.
Начислен авансовый платеж по итогам I квартала (полугодия, девяти месяцев)
Сторно. Уменьшен авансовый платеж по итогам полугодия (девяти месяцев)
Начислен налог при УСНО по итогам налогового периода
Сторно. Уменьшен налог при УСНО по итогам налогового периода
Начислен минимальный налог
Уплачен налог (авансовый платеж, минимальный налог) при УСНО
По итогам налогового периода «упрощенцы», применяющие объект налогообложения «доходы минус расходы», рассчитывают минимальный налог и сравнивают его с налогом, исчисленным в общем порядке. Подлежит уплате больший из них.
При расчете налога к доплате в бюджет учитываются уплаченные авансовые платежи, в том числе при расчете минимального налога.
Непосредственно расчет минимального налога производится в декларации по налогу при УСНО, поэтому особое внимание следует уделить заполнению строк 100, 110 и 120 разд. 1.2.
Для целей бухгалтерского учета минимальный налог учитывается аналогично налогу при УСНО, исчисленному в общем порядке.
За прием на работу без военного билета будут штрафовать на 100 тыс. рублей
Команда «Клерка» подготовила для вас вебинар , где подробно расскажем:
✅ Новые правила воинского учета с 1 октября 2023 года.
✅ Реестр воинского учета.
✅ Обязанности по ведению воинского учета в организации.
✅ Заполнение карточки гражданина, подлежащего воинскому учету.
Бонус для всех участников: образцы документов для работодателей.
Развитие судебной практики по вопросу производства выемки на территории контрагента и/или взаимозависимого лица, проверяемого налогоплательщика
Положений Закона, предписывающих производство выемки документов и предметов исключительно по месту регистрации налогоплательщика, указанному в его учредительных документах, НК РФ не содержит
Лучшие районы Белграда для семейной жизни. Обзор лучших мест
Если вы планируете переезд в Белград и ищете идеальное место для вашей семьи, важно учесть несколько факторов, таких как наличие удобной инфраструктуры, близость к школам и детским садам, а также уровень безопасности.
Минимальный налог на упрощенке
Компания на УСН «Доходы минус расходы» уплачивает в бюджет 15% с разницы. Но если компания по итогам года сработала в ноль, получила убыток или мизерную прибыль — она уплачивает минимальный налог.
Минимальный налог — это обязательный минимальный платеж, который перечисляют все упрощенцы на режиме УСН «Доходы минус расходы». Размер налога для предпринимателей на УСН не может быть ниже минимального лимита. Рассмотрим, как рассчитать минимальный налог, если компания сработала в убыток или получила мизерную прибыль.
Компания сработала в ноль или получила убыток. Если компания сработала за год в убыток — она все равно обязана заплатить минимальный налог. Его размер — 1% суммы годового дохода.
Пример 1
За год на расчетный счет предпринимателя поступило 700 000 ₽, которые ушли на покрытие расходов: аренду склада, зарплату сотрудникам, оплату товара. По итогам года ИП сработал в ноль, но все равно обязан уплатить налог:
700 000×1% = 7000 ₽
Компания получила небольшую прибыль. Иногда упрощенцы получают мизерную прибыль и рассчитывают налог с нее. Это неправильно. Размер стандартного годового налога не может быть меньше суммы минимального.
Пример 2
Предприниматель из первого примера за год получил доход 700 000 ₽, а расходы за этот период составили 680 000 ₽. ИП рассчитал налог по стандартной схеме и уплатил 15% с разницы:
(700 000 — 680 000) x 15% = 3000 ₽ — это меньше минимального налога, поэтому предприниматель обязан перечислить в бюджет 7000 ₽.
Если предприниматель уплатит налог меньше минимального, у него образуется недоимка, и налоговая может заморозить расчетный счет. Чтобы не попасть под штрафные санкции, нужно рассчитать минимальный налог и сравнить его с годовым — его рассчитывают по стандартной формуле:
(доход — расход) x 15%.
Если минимальный налог выше годового — предприниматель уплачивает минимальный; если ниже — уплачивает годовой.
Пример 1
За 2020 год доходы ООО «Аргамак» составили 10 500 000 ₽, а расходы — 5 800 000 ₽.
Бухгалтер компании рассчитал сумму стандартного и минимального налога:
(10 500 000 — 5 800 000) x 15% = 705 000 ₽ — стандартный налог по УСН;
10 500 000×1% = 105 000 ₽ — минимальный налог по УСН «Доходы минус расходы».
Поскольку стандартный налог оказался больше минимального, ООО «Аргамак» уплатил налог в размере 705 000 ₽.
Пример 2
ИП Петров за 2020 год заработал 2 000 000 ₽, а его расходы составили 1 980 000 ₽.
Предпринимателю нужно рассчитать стандартный и минимальный налог, чтобы определить — какой платить:
(2 000 000 — 1 980 000) x 15% = 3000 ₽ — сумма стандартного налога;
2 000 000×1% = 20 000 ₽ — сумма минимального налога.
Поскольку стандартный налог меньше минимального, И П Петров обязан перечислить в бюджет 20 000 ₽.
Как рассчитать минимальный налог за неполный календарный год. При упрощенке единый налог рассчитывают по итогам календарного года. Но если компания закрылась или утратила право применять УСН — расчетный период сокращается. В первом случае минимальный налог рассчитывают с 1 января по день ликвидации налогоплательщика. Во втором — по итогам предшествующего отчетного периода:
- компания потеряла право применять УСН с 1 апреля по 30 июня — налог рассчитывают по итогам первого квартала;
- компания потеряла право применять УСН с 1 июля по 30 сентября — налог рассчитывают по итогам полугодия;
- компания потеряла право применять УСН с 1 октября по 31 декабря — налог рассчитывают по итогам 9 месяцев.
Пример
ИП Тимофеев работает на УСН 15%. За 2020 год он заработал 1 950 000 ₽, а потратил 1 870 000 ₽. Чтобы определить сумму налога, Тимофеев рассчитывает стандартный и минимальный налоги:
(1 950 000 — 1 870 000) x 15% = 12 000 ₽ — сумма стандартного годового налога;
1 950 000×1% = 19 500 ₽ — сумма минимального налога.
Поскольку стандартный налог меньше минимального, И П Тимофеев должен уплатить минимальный налог в размере 19 500 ₽.
Однако в течение года Тимофеев перечислял авансовые платежи по УСН: за 1 квартал — 4875 ₽, за 4 квартал — 12 375 ₽. Поэтому предприниматель снижает сумму минимального налога за счет уплаченных авансов:
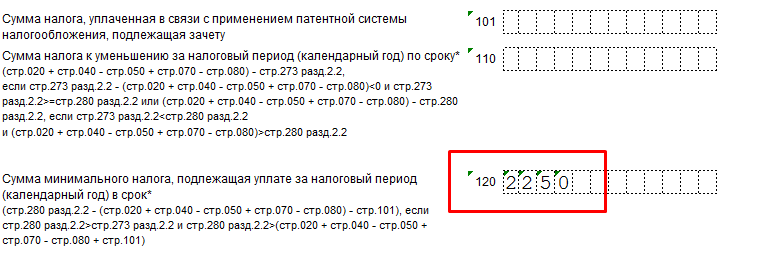
19 500 — 4875 — 12 375 = 2250 ₽ — осталось уплатить предпринимателю.
Когда и куда платить
Сроки уплаты минимального и стандартного налогов совпадают:
- организация перечисляет деньги до 31 марта следующего года;
- ИП перечисляет деньги до 30 апреля следующего года.
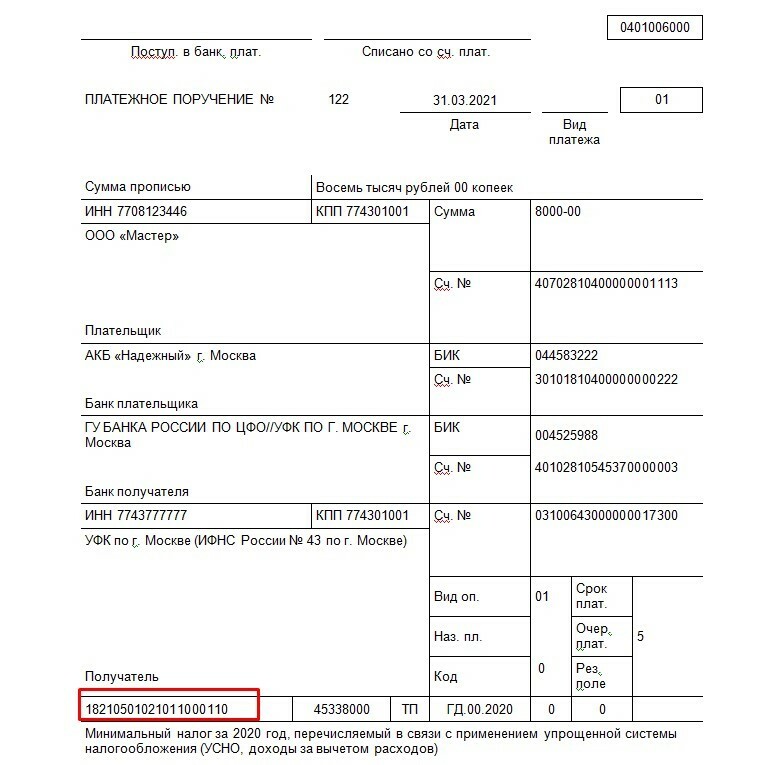
Образец платежного поручения на уплату минимального налога по УСН
Как указать минимальный налог в декларации
В 2021 году действует новый бланк декларации по УСН. Чтобы отразить в документе сумму минимального налога, заполняют раздел 1.2 «Сумма налога (авансового платежа по налогу), уплачиваемого в связи с применением упрощенной системы налогообложения (объект налогообложения — доходы, уменьшенные на величину расходов), и минимального налога, подлежащая уплате (уменьшению), по данным налогоплательщика». Окончательную сумму минимального налога отражают в строке 120.
Разницу между минимальным и стандартным налогами можно списать
Минимальный и стандартный налоги нельзя включать в расходы. Но разницу между ними можно включить в затраты следующего года.
Пример
По итогам 2020 года доход компании «Эдельвейс» составил 2 400 000 ₽, а расход — 2 330 000 ₽. Бухгалтер рассчитал суммы стандартного и минимального налогов:
(2 400 000 — 2 330 000) x 15% = 10 500 ₽ — стандартный налог;
2 400 000×1% = 24 000 ₽ — минимальный налог.
Поскольку минимальный налог больше стандартного, организация должна перечислить в бюджет 24 000 ₽.
Разницу между минимальным и стандартным налогами, бухгалтер компании включает в расходы следующего года: