ФНС уточнила коды срока уплаты суммы акциза, которые необходимо применять с 2023 года

ФНС привела рекомендованные коды срока уплаты суммы акциза, которые необходимо применять при заполнении декларации по акцизам на спирт, алкогольную и спиртосодержащую продукцию, а также на виноград.
В своем письме от 26.12.2022 № СД-4-3/17567@ ведомство напоминает, что с 1 января 2023 года вступил в силу пакет поправок в НК РФ, который устанавливает правовые основы для применения единого налогового счета при уплате налогов, сборов и страховых взносов организациями, ИП и физическими лицами. Нормы также предусматривают установление единого срока уплаты налогов на 28 число месяца и представления отчетности – на 25 число месяца.
В связи с этим ФНС привела коды срока уплаты суммы акциза (авансового платежа акциза) которые рекомендуется применять при заполнении декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также на виноград, форма которой утверждена приказом от 27.08.2020 № ЕД-7-3/610@:
- 01 — сумма авансового платежа акциза, подлежащая уплате в бюджет по сроку, установленному пунктом 6 статьи 204 НК РФ (не позднее 28-го числа текущего налогового периода исходя из общего объема этилового спирта);
- 02 сумма авансового платежа акциза, подлежащая уплате в бюджет по срокам, установленным пунктом 6 статьи 184 и пунктом 13 статьи 204 НК РФ (по срокам уплаты в целях исполнения обязательств, обеспечиваемых банковской гарантией);
- 03 — сумма акциза, подлежащая уплате в бюджет по сроку, установленному пунктом 3 статьи 204 НК РФ (не позднее 28-го числа месяца, следующего за истекшим налоговым периодом);
- 04 — сумма акциза, подлежащая уплате в бюджет по сроку, установленному пунктом 3.1 статьи 204 НК РФ (не позднее 28-го числа третьего месяца, следующего за истекшим налоговым периодом, отдельными категориями налогоплательщиков).
Следить за новостями удобно в нашем новостном Telegram-канале . Присоединяйтесь!
По подакцизным товарам акциз уплачивается по месту…
По подакцизным товарам акциз уплачивается по месту, определяемому налоговым или таможенным законодательством. О порядке уплаты акцизов, временных рамках, отводимых на эту операцию, и иных нюансах расскажет наша статья.
Как определить место уплаты акциза
По подакцизным товарам (ПТ) акциз уплачивается по месту:
- оприходования приобретенных в собственность ПТ — если совершены операции в соответствии с подп. 20 п. 1 ст. 182 НК РФ;
- нахождения налогоплательщика — если совершены операции, предусмотренные подп. 21, 23–29 п. 1 ст. 182 НК РФ;
- нахождения налогоплательщика и/или его обособленных подразделений — если ими производятся операции в соответствии с подп. 30, 31 п. 1 ст. 182 НК РФ;
- производства ПТ — в остальных случаях.
При ввозе импортных ПТ по общему правилу акциз платят на таможне (ст. 205 НК РФ, ст. 84 ТК ТС). Исключение — ввоз не подлежащих обязательной маркировке ПТ на территорию ЕАЭС. В этом случае уплату акциза контролируют налоговики (п. 13 приложения № 18 к договору о ЕАЭС). Акциз по товарам, подлежащим маркировке, платится на таможне (п. 1 ст. 186 НК РФ).
Акциз по природному газу уплачивается по месту постановки налогоплательщика на учет в налоговом органе, если иное не установлено международными договорами РФ (п. 7 ст. 205.1 НК РФ).
Как определить место уплаты налогов в РФ, узнайте из размещенных на нашем портале материалов:
-
;;.
Порядок и сроки уплаты акцизов
Акциз уплачивается в сроки и в соответствии со схемой, указанной в ст. 204–205.1 НК РФ. При этом особенности этой процедуры в НК РФ рассмотрены отдельно:
- для операций с ПТ;
- ситуаций ввоза ПТ в Россию и на находящиеся под ее юрисдикцией территории;
- операций с природным газом.
Уплата акцизов при осуществлении операций с ПТ
В общем случае акциз уплачивается (если иное не предусмотрено в ст. 204 НК РФ):
- не позднее 25-го числа следующего за истекшим налоговым периодом месяца при передаче или продаже ПТ их производителями;
- исходя из данных о фактических объемах реализации ПТ.
Предусмотрены и иные сроки уплаты акцизов:
- Не позднее 25-го числа 3-го месяца, следующего за истекшим налоговым периодом, уплатить акциз обязаны налогоплательщики (п. 3.1 ст. 204 НК РФ):
- совершающие операции с авиационным керосином, если они:
- включены в РЭГА РФ (Реестр эксплуатантов гражданской авиации);
- имеют сертификат эксплуатанта;
- с прямогонным бензином;
- бензолом, параксилолом;
- средними дистиллятами;
- денатурированным этиловым спиртом.
- Не позднее 25-го числа 6-го месяца, следующего за налоговым периодом (в котором совершены соответствующие операции), уплата акциза производится налогоплательщиками, совершающими операции, признаваемые объектом налогообложения в соответствии с подп. 30, 31 п. 1 ст. 182 НК РФ (п. 3.2 ст. 204 НК РФ).
В отдельных случаях, перечисленных в ст. 204 НК РФ, плательщики акцизов перечисляют «акцизный» авансовый платеж, о чем в особом порядке уведомляют налоговиков.
Уплата акцизов при ввозе подакцизных товаров в РФ и на иные территории, находящиеся под ее юрисдикцией
Ст. 205 НК РФ определено, что уплата акцизов в такой ситуации осуществляется с учетом:
- положений права Евразийского экономического союза;
- законодательства РФ о таможенном деле (ТК ТС — Таможенного кодекса Таможенного союза, закона от 27.11.2010 № 311-ФЗ о таможенном регулировании в РФ и др.).
Влияет ли величина акциза на сумму НДС, рассчитываемую при ввозе товарных ценностей в РФ, см. в материале «Включение в таможенную стоимость транспортных расходов».
При ввозе ПТ для разных таможенных процедур установлены свои сроки уплаты акцизов:
- при выпуске ПТ для внутреннего потребления — акциз уплачивается после регистрации таможенной декларации, но до выпуска товара (п. 3 ст. 211 ТК ТС);
- при переработке ПТ для внутреннего потребления — акциз уплачивается до выпуска ПТ (п. 4 ст. 274 ТК ТС);
- при переработке ПТ на таможенной территории — обязанность по уплате акциза возникает с момента регистрации таможенной декларации (в указанные п. 3 ст. 250 ТК ТС сроки в зависимости от ситуации: в день передачи ПТ, в день утраты ПТ или в день истечения срока переработки ПТ).
Конкретные сроки уплаты акцизов:
- не позднее 20-го числа следующего месяца после оприходования импортированных товаров — при ввозе ПТ из государств ЕАЭС;
- в течение 5 дней с момента оприходования маркированных товаров — по ввезенным маркированным ПТ (п. 4 ст. 186.1 НК РФ);
- иные сроки по видам ПТ и операциям с ними в соответствии с ТК ТС и НК РФ.
Уплата акциза на природный газ
Порядок уплаты акциза на природный газ установлен в п. 7 ст. 205.1 НК РФ. Акциз по данному виду ПТ уплачивается при его реализации или передаче в срок, указанный в п. 3 ст. 204 НК РФ, — не позднее 25-го числа месяца, следующего за истекшим налоговым периодом.
Плательщики акцизов
Список плательщиков акциза приведен в п. 1 ст. 179 НК РФ. В их число включены:
- иностранные и отечественные компании;
- ИП;
- лица, перемещающие подакцизные товары (ПТ) через таможенную границу Таможенного союза.
Указанные лица признаются плательщиками акцизов только в ситуации совершения с ПТ определенного вида операций (п. 2 ст. 179 НК РФ).
Обособленные подразделения отечественных компаний выполняют обязанности по уплате акцизов по своему местонахождению, если осуществляют указанные в НК РФ операции с ПТ.
Итоги
При определении места уплаты акциза учитывается вид совершаемых с подакцизными товарами операций — акциз может уплачиваться по месту нахождения налогоплательщика или по месту оприходования подакцизных товаров в собственность. Производители подакцизных товаров уплачивают акциз по месту их производства.
В какой срок нужно уплатить акциз при обязательной маркировке
НК РФ Статья 186.1. Порядок взимания акцизов по товарам Евразийского экономического союза, подлежащим маркировке акцизными марками, ввозимым в Российскую Федерацию с территории государства — члена Евразийского экономического союза
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
(введена Федеральным законом от 27.11.2010 N 306-ФЗ)
1. Обязанность по уплате акцизов по маркированным товарам Евразийского экономического союза, ввозимым на территорию Российской Федерации с территории государства — члена Евразийского экономического союза, возникает со дня ввоза маркированных товаров на территорию Российской Федерации.
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
2. Налоговой базой для обложения акцизами являются объем, количество, иные показатели ввозимых маркированных товаров в натуральном выражении, в отношении которых установлены твердые (специфические) ставки акцизов, либо стоимость ввезенных подакцизных товаров, в отношении которых установлены адвалорные ставки акцизов, либо объем ввозимых маркированных товаров в натуральном выражении для исчисления акцизов при применении твердой (специфической) налоговой ставки и расчетная стоимость ввозимых подакцизных товаров, исчисляемая исходя из максимальных розничных цен, для исчисления акцизов при применении адвалорной (в процентах) налоговой ставки в отношении товаров, для которых установлены комбинированные ставки акциза, состоящие из твердой (специфической) и адвалорной (в процентах) ставок.
Для целей исчисления акцизов по маркированным товарам под стоимостью понимается цена сделки, подлежащая уплате поставщику за товары согласно условиям договора (контракта). Стоимостью маркированных товаров, полученных по товарообменному (бартерному) договору (контракту), а также по договору (контракту) товарного кредита, является стоимость маркированных товаров, предусмотренная договором (контрактом), при отсутствии стоимости в договоре (контракте) — стоимость, указанная в товаросопроводительных документах, при отсутствии стоимости в договоре (контракте) и товаросопроводительных документах — стоимость маркированных товаров, отраженная в бухгалтерском учете.
Расчетная стоимость маркированных товаров, в отношении которых установлены комбинированные ставки акцизов, определяется в соответствии со статьей 187.1 настоящего Кодекса.
Налоговая база для исчисления акцизов по маркированным товарам Евразийского экономического союза, ввозимым на территорию Российской Федерации с территории государства — члена Евразийского экономического союза, определяется на дату принятия на учет налогоплательщиком ввозимых подакцизных товаров, но не позднее даты подачи статистической декларации на маркированные товары, если статистическое декларирование по таким товарам предусмотрено правом Евразийского экономического союза и законодательством Российской Федерации о таможенном деле.
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
3. Сумма акциза, подлежащая уплате по маркированным товарам Евразийского экономического союза, ввозимым на территорию Российской Федерации с территории государства — члена Евразийского экономического союза, исчисляется налогоплательщиком самостоятельно по налоговым ставкам, установленным статьей 193 настоящего Кодекса, действующим на день уплаты акциза.
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
4. Акциз по маркированным товарам Евразийского экономического союза, ввозимым на территорию Российской Федерации с территории государства — члена Евразийского экономического союза, перечисляется налогоплательщиком на счет Федерального казначейства не позднее пяти дней со дня принятия на учет ввезенных маркированных товаров.
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
5. Для целей уплаты акциза по маркированным товарам Евразийского экономического союза, ввозимым на территорию Российской Федерации с территории государства — члена Евразийского экономического союза, налогоплательщик обязан представить в таможенный орган следующие документы:
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
1) заявление на бумажном носителе и в электронной форме по форме и форматам, утверждаемым федеральным органом исполнительной власти, уполномоченным в области таможенного дела, в количестве экземпляров, определяемом федеральным органом исполнительной власти, уполномоченным в области таможенного дела;
(в ред. Федерального закона от 29.06.2012 N 97-ФЗ)
(см. текст в предыдущей редакции)
2) транспортные (товаросопроводительные) документы, подтверждающие перемещение маркированных товаров с территории государства — члена Евразийского экономического союза на территорию Российской Федерации;
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
3) документы, необходимые для подтверждения в отношении маркированных товаров статуса товаров Евразийского экономического союза;
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
4) счета-фактуры, оформленные в соответствии с законодательством государства — члена Евразийского экономического союза при отгрузке маркированных товаров, в случае, если их выставление (выписка) предусмотрено (предусмотрена) законодательством государства — члена Евразийского экономического союза;
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
5) договоры (контракты), на основании которых приобретены маркированные товары, ввезенные на территорию Российской Федерации с территории другого государства — члена Евразийского экономического союза;
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
6) информационное сообщение, представленное налогоплательщику одного государства — члена Евразийского экономического союза налогоплательщиком другого государства — члена Евразийского экономического союза либо налогоплательщиком государства, не являющегося членом Евразийского экономического союза, реализующим товары, ввезенные с территории другого государства — члена Евразийского экономического союза, подписанное руководителем (индивидуальным предпринимателем) и заверенное печатью организации, с указанием следующих сведений:
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
номера, идентифицирующего лицо в качестве налогоплательщика государства — члена Евразийского экономического союза;
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
полного наименования налогоплательщика государства — члена Евразийского экономического союза;
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
места нахождения (места жительства) налогоплательщика государства — члена Евразийского экономического союза;
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
номера и даты договора (контракта) о приобретении импортируемых маркированных товаров;
номера и даты спецификации.
В случае, если налогоплательщик государства — члена Евразийского экономического союза, у которого приобретаются товары, не является собственником реализуемых товаров (является комиссионером, поверенным, агентом), сведения представляются также в отношении собственника реализуемых маркированных товаров.
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
В случае представления информационного сообщения на иностранном языке обязательно наличие перевода на русский язык.
Информационное сообщение не представляется в случае, если сведения, предусмотренные настоящим подпунктом, содержатся в договоре (контракте), указанном в подпункте 5 настоящего пункта;
7) договоры (контракты) комиссии, поручения или агентский договор (контракт) (в случаях их заключения);
8) договоры (контракты), на основании которых приобретены товары, ввезенные на территорию Российской Федерации с территории другого государства — члена Евразийского экономического союза.
(в ред. Федерального закона от 23.11.2015 N 323-ФЗ)
(см. текст в предыдущей редакции)
6. Документы, указанные в подпунктах 2 — 8 пункта 5 настоящей статьи, могут быть представлены в виде копий, заверенных в установленном порядке.
7. В случаях неуплаты, неполной уплаты акцизов по маркированным товарам Евразийского экономического союза, ввозимым на территорию Российской Федерации с территории государства — члена Евразийского экономического союза, уплаты их в более поздний срок по сравнению со сроком, установленным пунктом 4 настоящей статьи, либо в случаях несоответствия данных, заявленных таможенным органам, данным, полученным в рамках обмена информацией между налоговыми и таможенными органами государств — членов Евразийского экономического союза, таможенный орган взыскивает акцизы и пени в порядке и размерах, которые установлены законодательством Российской Федерации, а также применяет способы обеспечения уплаты таможенных платежей, пеней, установленные правом Евразийского экономического союза и законодательством Российской Федерации о таможенном деле.
Акцизы на сахаросодержащие напитки с 01.07.2023 — образец заполнения счета-фактуры в 1С
С 1 июля 2023 список подакцизных товаров дополнили новой позицией — сахаросодержащими напитками. Расскажем, кого затронули новшества, как подготовиться к новым правилам, по какой формуле рассчитать сумму акциза, как оформить счет-фактуру и декларацию.
Как настроить ККТ с 01.07.2023 по подакцизным товарам в 1С смотрите здесь.
Нормативное регулирование
С какой даты применяется акциз
С 01.07.2023 налогообложение акцизами операций с сахаросодержащими напитками должно производиться в соответствии с гл. 22 «Акцизы» НК РФ. Чтобы узаконить это новшество, Федеральным законом от 21.11.2022 N 443-ФЗ внесены поправки в ст. 181 НК РФ, дано определение новому подакцизному товару и установлена ставка акциза.
Для малого бизнеса новшества станут обязательными с 1 октября 2023 года.
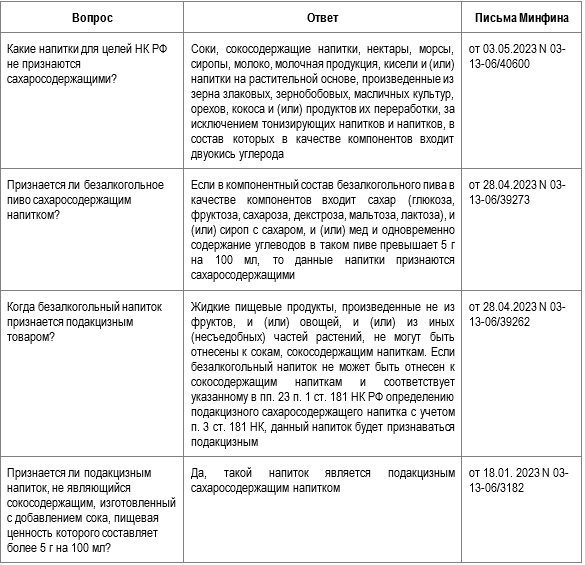
Что признается сахаросодержащим напитком
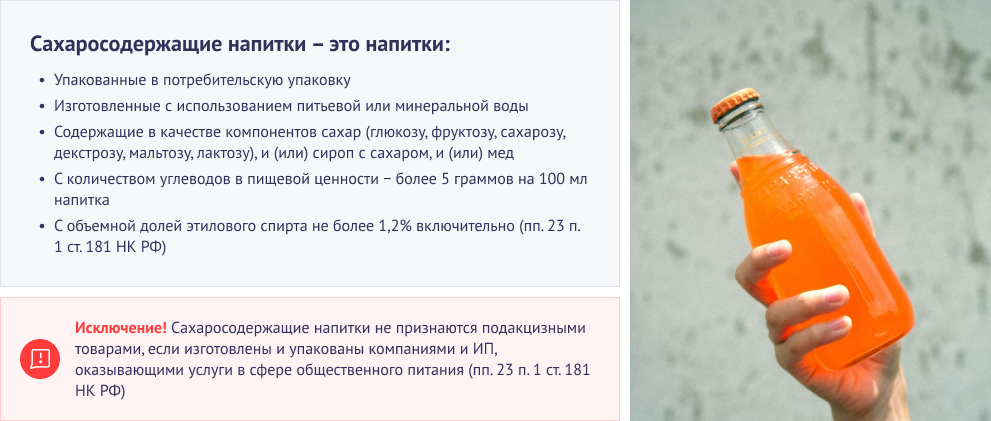
Законодатели дали определение таким напиткам в НК РФ:
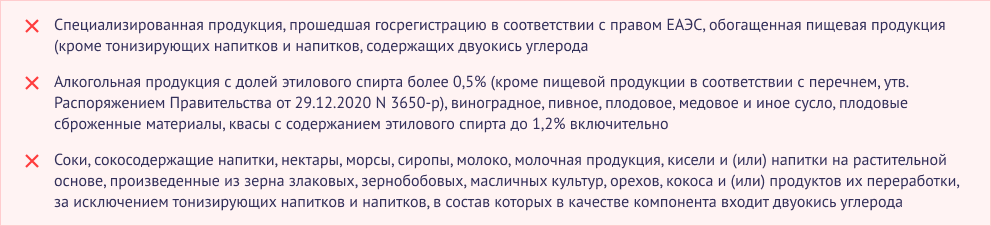
В целях НК РФ не считаются сахаросодержащими напитками (п. 3 ст. 181 НК РФ):
Плательщики акцизов на сладкие напитки
Новый порядок затрагивает производителей сахаросодержащих напитков (компании и ИП), которые совершают операции, указанные в пп. 1-13 п. 1 ст. 182 НК РФ, в том числе:
- реализацию произведенной продукции;
- передачу ее для собственных нужд;
- передачу произведенной продукции на переработку на давальческой основе;
- передачу на территории России произведенных товаров в уставный капитал организаций;
- ввоз продукции на территорию России.
Операции, освобожденные от обложения акцизами, перечислены в ст. 183 НК РФ (например, реализация подакцизных товаров на экспорт при выполнении условий, предусмотренных ст. 184 НК РФ).
Переходный период для малого бизнеса
Для субъектов малого бизнеса законодатели предусмотрели дополнительное время на подготовку к переходу на новые правила — с 01.07.2023 по 30.09.2023 определенные операции, связанные с сахаросодержащими напитками, освобождены от уплаты акциза.
Чтобы воспользоваться этим послаблением компании и ИП должны быть включены в Единый реестр субъектов малого и среднего предпринимательства по состоянию на 01.10.2022 (ст. 13 Федерального закона от 21.11.2022 N 443-ФЗ).
Как подготовиться к новшествам
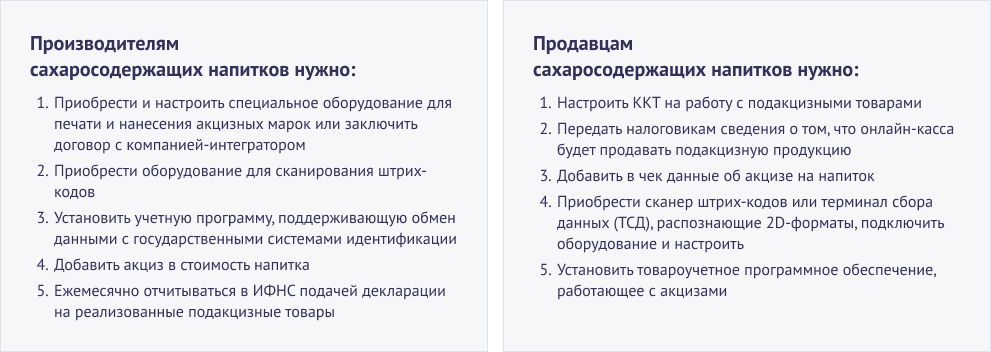
Переход на новые правила потребует дополнительных действий от участников оборота сахаросодержащих напитков:
Розничная реализация напитков
С 01.07.2023 производители, реализующие сахаросодержащие напитки через магазины розничной торговли, обязаны уплачивать акциз. Уплата производится по местонахождению головной компании в день передачи товаров магазину (п. 2 ст. 195, п. 4 ст. 204 НК, Письмо Минфина от 29.01.2013 N 03-07-06/14).
При розничной реализации подакцизных сахаросодержащих напитков:
- применять ККТ обязательно (п. 8 ст. 2 Закона от 22.05.2003 N 54-ФЗ, Письмо Минфина от 23.07.2019 N 03-01-15/54958);
- в кассовом чеке для обычных физлиц указывать сумму акциза не нужно (п. 13 прим. к таблице 59 из Приложения 2 к Приказу ФНС от 14.09.2020 N ЕД-7-20/662@).
Компании и ИП, использовавшие ранее льготу по освобождению от применения ККТ (например, в отдаленных и труднодоступных местностях), до 01.07.2023 обязаны зарегистрировать кассу в установленном порядке, если занимаются или планируют с июля заниматься реализацией сахаросодержащих напитков.
Чтобы применять ККТ при розничной продаже сахаросодержащих напитков, ее нужно особым образом настроить — о трех возможных вариантах расскажем далее.
Как настроить кассу под новые правила: рекомендации ФНС
Порядок настройки кассовой техники зависит от того, применял ли продавец ее раньше и работал ли с подакцизными товарами:
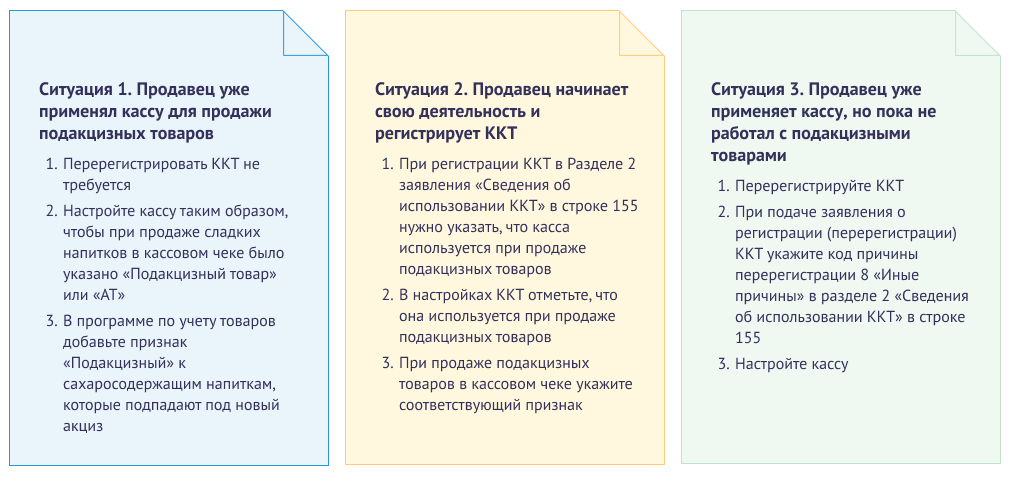
Перерегистрацию рекомендуется проводить через программное обеспечение производителя ККТ. Также необходимо внести изменения в настройки ККТ в личном кабинете ФНС.
В любом случае потребуется проверить рабочее место кассира и внести признак подакцизности в номенклатуру сахаросодержащих напитков через настройку карточки товара в кассовой программе (внести изменения в имеющиеся карточки или создать новые с признаком «Подакцизный товар»).
В программах 1С: Розница и 1С: УНФ реализована возможность выполнения нормативных требований − при продаже в розницу таких товаров на кассе есть возможность передачи корректного признака предмета расчета, если касса зарегистрирована с признаком «Продажи подакцизных товаров».
Для продажи подакцизных товаров используются ККТ с фискальным накопителем, срок действия которого ограничен 13 месяцами — вне зависимости от того, на сколько месяцев рассчитан фактический срок его действия. Накопитель подлежит замене, если уже используется более 13 мес. (если это не сделать, он перестанет работать). Если же накопитель используется недавно (менее 410 дней), его можно пока не менять.
Формула расчета акциза
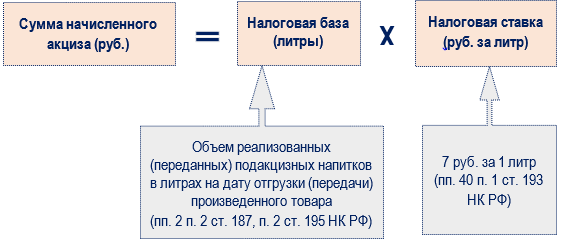
Сумму акциза определяют по формуле (п. 1 ст. 194 НК РФ):
Что еще нужно учесть:
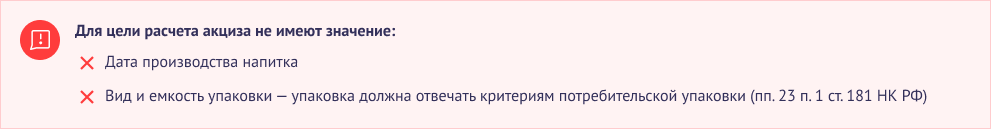
Если напитки произведены до 01.07.2023, а отгружены после этой даты, акциз исчисляется в общем порядке.
- в июне 2023 года — 1 000 литров;
- в июле — 2 000 литров.
Счет-фактура
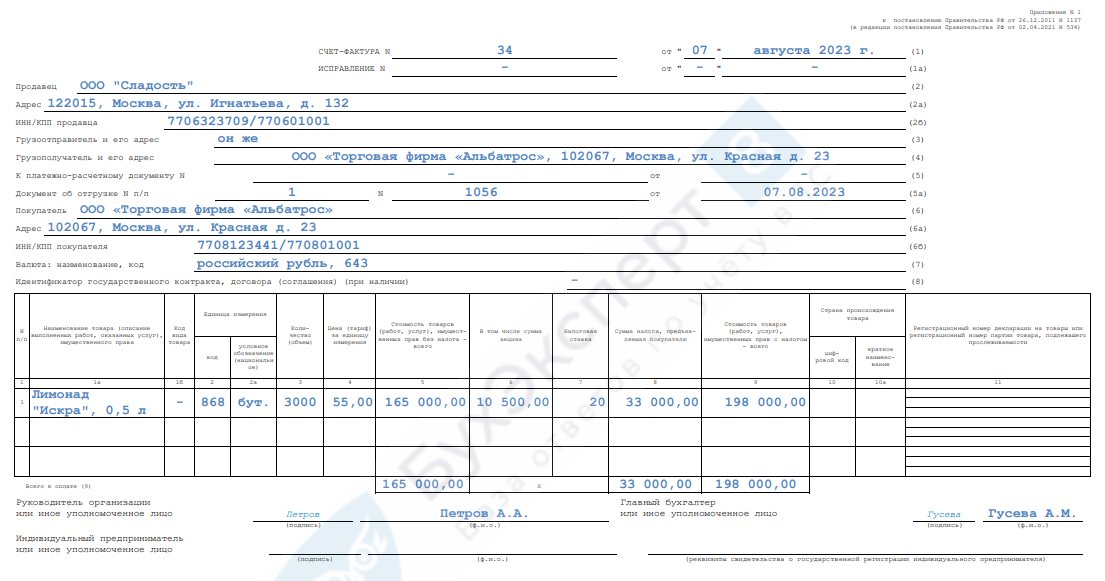
Для производителей сахаросодержащих напитков специального порядка заполнения счетов-фактур в НК РФ и Постановлении Правительства от 26.12.2011 N 1137 не предусмотрено. Поэтому СФ оформляются по общим правилам.
Заполним счет-фактуру по данным примера из предыдущего раздела Excel
Декларация
Производители сахаросодержащих напитков обязаны представлять в ИФНС декларацию по акцизам не позднее 25 числа месяца, следующего за отчетным.
Подакцизные операции с сахаросодержащими напитками требуется отражать:
- либо в декларации по акцизам на алкоголь и виноград (утв. Приказом ФНС от 27.08.2020 N ЕД-7-3/610@);
- либо в декларации по косвенным налогам — если товар импортируется из стран ЕАЭС (форма утв. Приказом ФНС от 27.09.2017 N СА-7-3/765@).
Налоговики утвердили обновленную декларацию, которая начнет применяться с сентября.
Таким образом, отчитываться нужно:
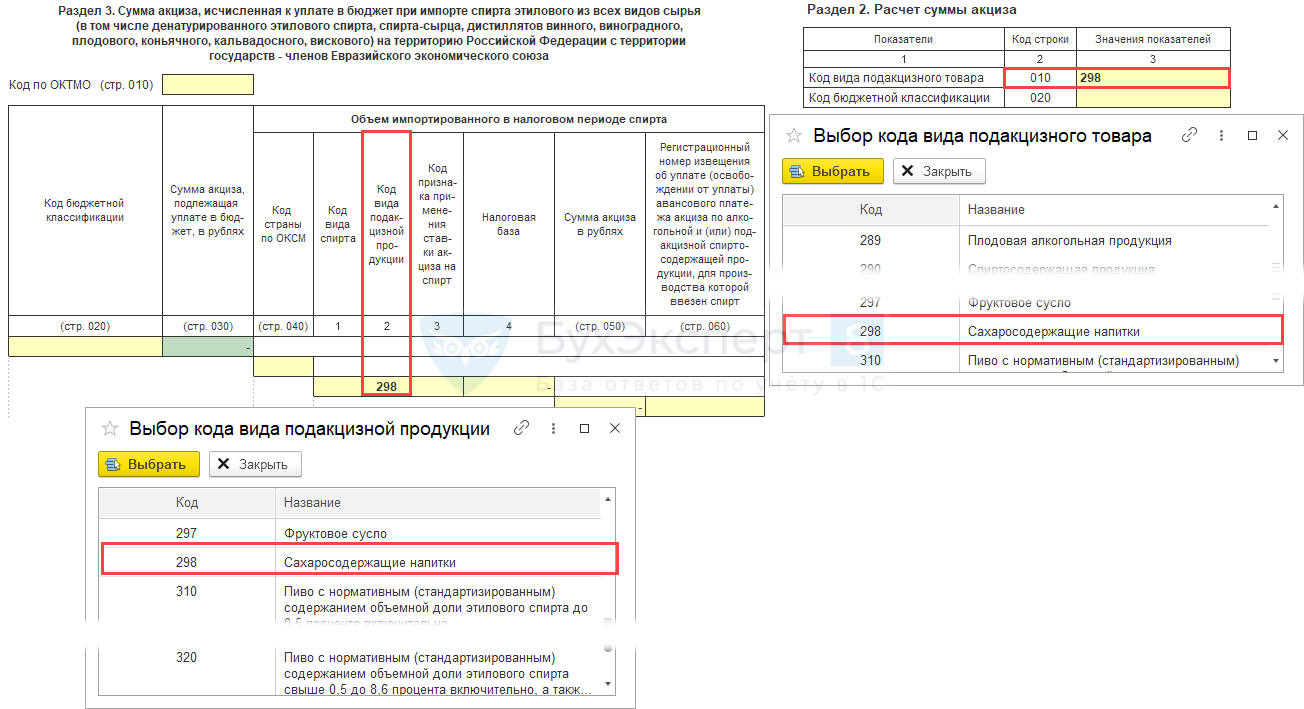
- до сентября 2023 года — по форме из Приказа ФНС от 27.08.2020 N ЕД-7-3/610@ с отражением в графе 2 подраздела 2.1 раздела 2 кода признака применения ставки акциза «4» и указанием кода вида подакцизного товара «298» (Письмо ФНС от 15.05.2023 N СД-4-3/5990@);
- с сентября 2023 года — по форме из Приказа ФНС от 19.04.2023 N ЕД-7-3/262@.
Первый раз надо отчитаться за июль 2023 (Письмо ФНС от 29.06.2023 N СД-4-3/8268@).
В обновленной декларации по сахаросодержащим напиткам заполняется раздел 2 и приложение 2:
- Раздел 2 — в отношении внутреннего рынка, экспорта, экспорта в ЕАЭС;
- Приложение 2 — по экспортным операциям при представлении банковской гарантии или договора поручительства.
Код вида подакцизного товара «298» должен указываться:
- в обновленной декларации в разделе 2 — по строке 010;
- в приложении 2 к декларации — по строке 060.
В декларацию по косвенным налогам также внесены изменения (Приказ ФНС от 12.04.2023 N ЕД-7-3/238@).
Срок уплаты акциза
Акциз, начисленный при реализации (передаче) сахаросодержащих напитков, перечислите в бюджет в составе ЕНП (единого налогового платежа) на ЕНС (единый налоговый счет) — не позднее 28 числа месяца, следующего за месяцем реализации (п. 3 ст. 204 НК РФ).
Учет начисленного акциза
Акциз, начисленный при реализации сахаросодержащих напитков и предъявленный покупателю, учитывается по счету 90 или 91 — в зависимости от того, на каком счете отражена выручка:
- Дт 90.4 (91.2) Кт 68 субсчет «Расчеты по акцизам» — начислен акциз при реализации (передаче) подакцизной продукции.
Исчисленный акциз в налоговых доходах не отражается (п. 1 ст. 248 НК РФ).
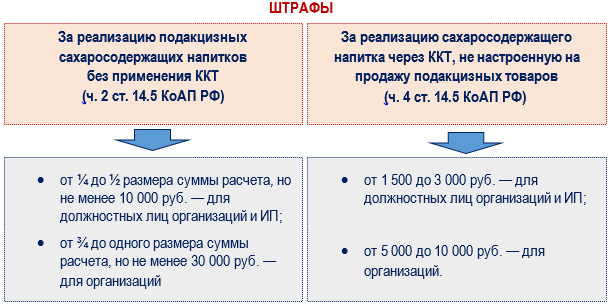
Штрафы
Разъяснения Минфина
Учет в 1С
По реализации сахаросодержащей продукции автоматизация есть в программах 1С:Розница и 1С:УНФ — Акцизы на сладкие напитки в 1С:Рознице и 1С:УНФ
На данный момент учета акцизов в 1С Бухгалтерия 8.3 не автоматизирован.
Пожелание по автоматизации можно:
- направить на электронный адрес v8@1c.ru,
- зарегистрировать в «Центре идей» — Как предложить идею или пожелание (или проголосовать за него, если уже зарегистрировано).
Можно обратиться к программисту 1С за доработкой функционала в 1С Бухгалтерия по этому направлению.
Начисление акциза в 1С по сахаросодержащим напиткам осуществляется документом Операция, введенная вручную (в разделе Операции ):
- При реализации подакцизного товара, если акциз предъявляется покупателю:
- Дт 90.04 Кт 68.03 — та же Номенклатурная группа , где отражена выручка от реализации этой продукции.
- Дт 19.06 Кт 68.03.
- Дт 91.02 Кт 68.03.
- Д 19.06 К 68.03.
- Дт 79, 20, 23, 26… Кт 68.03.
В декларации по акцизам и декларации по косвенным налогам для сахаросодержащих продуктов код вида подакцизного товара «298» выбирается вручную (с релиза 3.0.138).
См. также:
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Один из отчетов, которые предоставляются в составе бухгалтерской отчетности, —.Ведение кассовой книги обязательно, если в организации не предусмотрен упрощенный.Лимит остатка кассы лучше устанавливать при первоначальном вводе сведений об.Даже если компания не занимается торговлей, сложно обойтись без операций.
(5 оценок, среднее: 4,80 из 5)
Обсуждение (2)
Спасибо за статью. Все по полочкам, очень содержательно.
На конец августа в 1С:Бухгалтерия так и не реализовано? Или я не догадываюсь как подключить функциональность…