Выплата больничного листа: аванс или зарплата, пособия и сроки начисления

Что делать работнику, если его болен и он не может работать? Когда и как будут выплачиваться деньги в таком случае? Ошибается ли расчет зарплаты по больничному листу? Эти и другие вопросы часто задают себе те, кто столкнулся с необходимостью оформления больничного листа.
Когда человек болен, он получает больничный лист и начинает получать пособие по временной нетрудоспособности. Но возникает вопрос: начисляется ли авансовая зарплата вместо обычной, если сотрудник находится на больничном? Все зависит от внутренних правил и политики конкретной организации.
В большинстве случаев сотрудник находящийся на больничном отпуске будет получать авансовую зарплату со всеми премиями и доплатами, как если бы он продолжал работать. Окончательный размер зарплаты будет зависеть от причины и продолжительности отсутствия, а также от условий, указанных в трудовом договоре. Но на практике, положение по этому вопросу может отличаться от работодателя к работодателю.
Что же делать работнику, если ему был выплачен аванс, но через некоторое время выясняется, что он не имеет права получать пособие, так как просрочил срок предоставления больничного листа или представил его позднее допустимого? В таком случае, работник обязан вернуть авансовую зарплату своему работодателю в полном объеме.
Выплата больничного листа: аванс или зарплата?
Если работник заболел и ему необходимо оформить больничный лист, одним из главных вопросов, который возникает, является вопрос о том, каким образом будет произведена выплата больничного листа — в виде авансовой зарплаты или в виде пособия.
Что же делать, если работник заболел и аванса ему не дали? В таком случае, по закону, нужно обратиться к работодателю и уточнить ситуацию. Если выяснится, что сотрудник был причастен к ошибке в оформлении бумаг или к другим причинам, которые напрямую связаны с его личными обязанностями, работник будет получать зарплату, как и ранее. Таким образом, в случае ошибок или недостаточности информации сотрудник не будет получать аванс, поскольку процесс его выплаты зависит от процесса оформления и выполнения бумажных процедур.
С другой стороны, когда человек болен, в большинстве случаев у него есть право на пособие по временной нетрудоспособности — специальный вид пособия, предоставляемый государством для поддержки и компенсации работникам, которые не могут перейти на работу по тем или иным причинам. Для начала процесса выплаты данного пособия работнику следует обратиться в ближайший пункт обслуживания, в котором проводится медицинское освидетельствование и принимаются решения об оплате.
Итак, общий ответ на вопрос о том, выплачивается ли больничный лист авансом или зарплатой, зависит от конкретной ситуации. Если работник совершил какую-либо ошибку в процессе оформления документов или не выполнил свои обязанности, он будет получать зарплату, как и обычно. В случае болезни, работнику может выплачиваться пособие по временной нетрудоспособности, подробности которого можно уточнить в местах, предназначенных для его получения.
Пособия и сроки начисления при болезни
Когда человек заболевает и не может работать, ему может быть предоставлено пособие по временной нетрудоспособности. Но когда и что выплачивается? Это зависит от нескольких факторов.
Обычно пособие начисляется, если вы болеете более двух дней. В первые два дня болезни вы получаете деньги с зарплатой или авансовой выплатой. Некоторые работодатели могут предлагать больным сотрудникам получать авансовое пособие уже с первого дня болезни, но это зависит от политики компании.
Пособие выплачивается на основании больничных листов, которые должен предоставить врач или медицинское учреждение, отмечая, что вы действительно больны. Вы можете получить пособие только если больничный лист был оформлен в соответствии с требованиями. Если больничный лист составлен с ошибками или не полностью, вам могут отказать в выплате пособия или начислить его с опозданием.
Как только вашему работодателю будет предоставлен правильный больничный лист, он должен начислить вам пособие в течение семи дней с момента получения документов.
Сумма пособия обычно составляет 60-100% от вашей заработной платы. Её величина зависит от вашей продолжительности работы и страховых взносов, которые вы платили.
Если вы работаете по графику часов или получаете заработную плату раз в месяц, размер пособия рассчитывается исходя из средней заработной платы за 12 предшествующих месяцев.
Запросы на пособие можно делать как в письменной, так и в устной форме. Однако настоятельно рекомендуется делать запросы письменно и сохранять копию запроса с датой отправки. Это поможет вам иметь доказательства в случае споров или неправомерного отказа в выплате пособия.
Если вы получили неправомерный отказ в начислении или выплате пособия, вы можете обратиться в социальное страхование с жалобой. Они будут рассматривать вашу жалобу и принимать необходимые меры.
Важно помнить, что информация в этой статье является общей. Ваше конкретное положение может отличаться в зависимости от вашего места работы и социального статуса. Если у вас возникли вопросы или проблемы с выплатой пособия, рекомендуется обратиться к специалисту в области трудового права.
Выплачивается ли аванс, если работник был болен?
Когда человек болеет и не может работать, возникает вопрос о том, что делать с авансом. Был ли он выплачен работнику или всё-таки будет пособие?
Авансовой выплаты обычно не бывает, если работник был болен. В таком случае ему начисляется пособие по временной нетрудоспособности (БЛ). Что это за деньги?
Пособие по временной нетрудоспособности (БЛ) – это ежемесячное пособие, предоставляемое гражданам в случае временной нетрудоспособности. То есть, это деньги, которые работник получает вместо своей зарплаты в период болезни или травмы.
А что делать, если по ошибке аванс все-таки был выплачен работнику вместо пособия по БЛ? В таком случае работнику следует незамедлительно сообщить об этой ошибке и вернуть авансовую выплату.
| Сроки выплаты пособия | Выплачивается ли аванс? |
|---|---|
| Первые пять дней нетрудоспособности | Да |
| Далее до 10-го дня | Нет |
| С 11-го дня и до момента выздоровления или выхода на работу | Да |
Таким образом, если работник был болен и не мог работать, то ему будет выплачиваться пособие по временной нетрудоспособности (БЛ). Авансовая выплата в данном случае не предусмотрена и, если она по ошибке была сделана, ее следует вернуть.
Права работника на авансовую выплату при болезни

Когда человек болен и не может работать, ему положено пособие по временной нетрудоспособности, которое выплачивается работодателем. Но возникает вопрос: можно ли получать авансовую выплату вместо пособия, если болезнь затянулась и наступили финансовые трудности?
Работник имеет право обратиться к работодателю с просьбой о предоставлении аванса на время болезни. В таком случае работодатель может сделать авансовую выплату. Однако, для этого есть определенные условия.
Во-первых, авансовая выплата делается по согласованию сторон. Работник должен обратиться с просьбой, а работодатель решает, будет ли делать авансовую выплату, и в каком объеме.
Во-вторых, работник обязан документально подтвердить свою болезнь. Для этого нужно предоставить больничный лист или справку от врача.
В-третьих, авансовая выплата может быть произведена только до момента начисления пособия по временной нетрудоспособности. Если работнику выплачено пособие, аванс уже не делается.
Работник имеет право получать деньги в виде авансовой выплаты, дополнительно к пособию по временной нетрудоспособности. Однако, пособие выплачивается с определенной периодичностью (как правило, раз в месяц), а сроки начисления могут быть задержаны, что может вызвать финансовые трудности у работника. В таком случае, работник может обратиться с просьбой об авансовой выплате.
Важно отметить, что авансовая выплата не является обязательной и работодателю предоставлена правом. Поэтому, даже если работнику был сделан аванс, нет гарантии, что этот аванс будет сделан и в следующий раз. Все зависит от договоренности сторон и согласия работодателя.
Основные права работника на авансовую выплату:
Когда человек будет получать пособие по БЛ: с зарплатой или с авансовой выплатой?
Один из вопросов, который часто возникает, когда работник заболел: «Когда он будет получать деньги за больничный лист? С выплатой авансом или с зарплатой?»
После того, как работник заболел и был вынужден пойти в больницу, ему полагается пособие по БЛ. Но как это пособие выплачивается — с авансовой выплатой или зарплатой?
В большинстве случаев, пособие по БЛ выплачивается с зарплатой. То есть, когда работник получает свою обычную зарплату, в нее уже включено и пособие за лист нетрудоспособности.
Но что делать человеку, если по ошибке ему дали пособие по БЛ с авансовой выплатой? В этом случае, стоит обратиться в отдел кадров для решения данной ситуации.
Если авансовая выплата была произведена ошибочно, то было принято решение сделать аванс. Далее, когда пособие будет выплачиваться со зарплатой, работник должен будет вернуть излишне выплаченные деньги.
Итак, чтобы точно узнать, когда будет выплачиваться пособие по БЛ (с авансовой выплатой или с зарплатой), стоит обратиться в отдел кадров или уточнить данную информацию в трудовом договоре или коллективном договоре.
Порядок выплаты пособия при болезни
Когда работник временно не может работать из-за заболевания, он имеет право получать пособие по временной нетрудоспособности.
Пособие выплачивается работнику, как правило, в размере 100% от среднего заработка. Но что делать, если работник находится на авансовой зарплате?
Если работник получает авансовую зарплату, то пособие будет начисляться и выплачиваться на основе этой зарплаты. То есть, пособие будет рассчитываться исходя из авансовой зарплаты, которую получал работник перед болезнью.
Если же работник не получает авансовую зарплату и его зарплата выплачивается по факту отработанного времени, то пособие будет начисляться и выплачиваться согласно основной зарплате, которая была до начала болезни.
Когда и как будут выплачиваться деньги пособия?
Если работник получает авансовую зарплату, то пособие будет начисляться ежемесячно, совместно с авансовой зарплатой. То есть, работник будет получать авансовую зарплату и пособие одновременно.
Если же работник получает зарплату по факту отработанного времени, то пособие будет выплачиваться только после представления работником больничного листа и подтверждения его права на пособие.
Что делать, если пособие не выплачивается или деньги были начислены в ошибке?
Если работник не получает пособие, хотя ему положено, или если деньги были начислены неправильно, работник должен обратиться к работодателю с письменным заявлением о проблеме и просить восстановить его права.
В случае невыплаты пособия или ошибочного начисления, работник имеет право на компенсацию задержанных или неправильно начисленных сумм.
Что делать, если деньги дали по ошибке?
Когда работник получает выплату по ошибке, будь то аванс или зарплата, возникает вопрос, что делать с этой ситуацией и как поступить правильно.
Если деньги были выплачены по ошибке, то первым делом необходимо уведомить своего начальника или отдел кадров о произошедшем. При этом важно действовать максимально скоро, чтобы избежать дальнейших проблем.
Что делать, если деньги были выплачены в виде аванса или зарплаты? В зависимости от того, как именно была произведена выплата – авансовой или основной – будут различаться действия работника.
Если аванс был выплачен по ошибке, то работник обязан вернуть полученные деньги. В этом случае можно обратиться к начальнику или отделу кадров для возврата суммы, либо самостоятельно перечислить деньги на расчетный счет компании.
Если выплата была ошибочно произведена в качестве основной зарплаты, то работнику необходимо руководствоваться действующими нормами трудового законодательства и коллективного договора. В большинстве случаев компания имеет право требовать возврат ошибочно выплаченных средств.
Что делать, если работник болен и деньги были выплачены по ошибке? В данной ситуации самым разумным решением будет тоже вернуть деньги начальнику или отделу кадров. Однако, если работник выздоровеет, то можно попросить начальника рассмотреть вопрос о предоставлении аванса или выплате зарплаты на следующем этапе.
Итак, если работник получил выплату по ошибке, самое главное – своевременно уведомить работодателя об этом и действовать согласно действующим нормам трудового законодательства и коллективного договора.
Действия при ошибочной выплате по больничному листу

Что делать, если работник получил авансовую выплату по больничному листу или пособие по болезни было неправильно начислено?
Ошибки при выплате по больничному листу могут возникнуть по разным причинам: техническая ошибка, неправильное заполнение документов или ошибка в расчете. Независимо от причины ошибки, работодатель обязан принять меры для ее исправления.
Если работник получил авансовую выплату, однако в дальнейшем ему был предоставлен больничный лист, то он обязан вернуть полученные деньги в полном объеме. При этом работник должен обратиться к работодателю и уведомить его о ситуации. Далее работодатель должен произвести корректировку заработной платы, учтя авансовую выплату, в ближайшем возможном сроке.
Если же работнику было начислено пособие по болезни, но оно было неправильно начислено, то также необходимо обратиться к работодателю с уведомлением об ошибке. Работодатель должен произвести перерасчет и выплатить правильное пособие, исходя из степени болезни и зарплаты работника. При этом работодатель обязан учесть ошибку в ближайшем возможном сроке.
Если возник спор между работником и работодателем по поводу ошибочной выплаты по больничному листу, и стороны не могут прийти к соглашению, рекомендуется обратиться в органы трудового надзора или квалифицированного юриста. Они помогут разобраться в ситуации и защитить интересы работника.
Аванс за период больничного
Вопрос: Можно ли не выплачивать сотруднику аванс за первую половину месяца, если он в этот период был на больничном?
Ответ: Сроки и периодичность выплаты заработной платы регулирует ст. 73 ТК, согласно которой выплата заработной платы производится регулярно в дни, определенные в коллективном договоре, соглашении или трудовом договоре, но не реже двух раз в месяц.
Для отдельных категорий работников законодательством могут быть определены другие сроки выплаты заработной платы.
При совпадении сроков выплаты заработной платы с выходными днями (ст. 136 ТК) или государственными праздниками и праздничными днями (ч. 1 ст. 147 ТК) она должна производиться накануне их.
Вместе с тем контракт, заключенный с работником, должен предусматривать дни и периодичность (не реже одного раза в месяц) выплаты заработной платы (п. 1 ч. 1 ст. 261-2 ТК).
Таким образом, тем работникам, которые работают на условиях трудового договора, заработная плата выплачивается в соответствии со ст. 73 ТК, т.е. не реже двух раз в месяц. Работникам, с которыми заключены контракты, наниматель вправе производить выплату заработной платы один раз в месяц, если коллективным договором или условиями контрактов не предусмотрена выплата заработной платы не реже двух раз в месяц.
Заработная плата — вознаграждение за труд, которое наниматель обязан выплатить работнику за выполненную работу в зависимости от ее сложности, количества, качества, условий труда и квалификации работника с учетом фактически отработанного времени, а также за периоды, включаемые в рабочее время (ч. 1 ст. 57 ТК).
Работники имеют право на государственное социальное страхование, обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний, гарантии в случае инвалидности и потери работы (п. 7 ст. 11 ТК).
Обязательному государственному социальному страхованию подлежат, в частности, граждане, работающие по трудовым договорам (абз. 2 ч. 1 ст. 7 Закона N 3563-XII).
Право на выплаты по государственному социальному страхованию приобретается в зависимости от уплаты взносов на государственное социальное страхование на соответствующие страховые случаи (ч. 1 ст. 8 Закона N 3563-XII).
Статья 9 Закона N 3563-XII относит к случаям, при наступлении которых застрахованные граждане приобретают право на выплаты по государственному социальному страхованию:
беременность и роды;
рождение ребенка, уход за ребенком в возрасте до трех лет;
достижение пенсионного возраста;
смерть застрахованного или члена его семьи;
предоставление ежемесячно одного дополнительного свободного от работы дня матери (мачехе) или отцу (отчиму), опекуну (попечителю), воспитывающим ребенка-инвалида в возрасте до восемнадцати лет.
Таким образом, работники имеют право на государственное социальное страхование, участие в формировании средств которого дает им возможность воспользоваться средствами ФСЗН, например, в случае временной нетрудоспособности.
По государственному социальному страхованию застрахованные граждане обеспечиваются, в частности, пособиями по временной нетрудоспособности (абз. 5 ст. 10 Закона N 3563-XII).
Условия, размеры и порядок назначения и осуществления выплат по государственному социальному страхованию определяются в соответствии с законодательством, регулирующим вопросы государственного социального страхования по соответствующему страховому случаю.
На основании приведенных норм законодательства следует различать заработную плату как вознаграждение за труд и пособие по временной нетрудоспособности, которое назначается и выплачивается за счет средств ФСЗН в порядке и на условиях, которые предусмотрены Положением N 569 .
Следовательно, если работник отсутствовал на работе в связи с нахождением на больничном в течение первой половины месяца и не отработал в этот период ни одного дня по графику работ (сменности), обязанность по выплате заработной платы за первую половину месяца (аванс) у нанимателя отсутствует.
Читайте этот материал в ilex >>*
* по ссылке Вы попадете в платный контент сервиса ilex
Как выплачивается аванс — новые правила и порядок выплат
Как правильно платить аванс в 2023 году согласно Трудовому кодексу
Понятие «аванс» трудовым законодательством не закреплено. Поскольку работодатель обязан выплачивать своим сотрудникам заработную плату каждые полмесяца, то оплату первой половины месяца называют авансом.
Как выплачиваются авансы по ТК РФ? Конкретные сроки выплаты зарплаты и аванса в ТК РФ не установлены. Применяемые в настоящее время (с 03.10.2016) правила выплаты аванса ограничивают срок выдачи денег 15 календарными днями с даты окончания периода, за который зарплата начислена (ст. 136 ТК РФ). При этом ТК не запрещает производить выплату аванса чаще, чем каждые полмесяца, например, 3 раза в месяц (каждую декаду) или 1 раз в неделю. Работодатель самостоятельно устанавливает точные даты выплаты исчисленного сотрудникам дохода во внутренних локальных нормативных актах:
- в положении об оплате труда;
- колдоговоре;
- трудовом договоре.
Таким образом, согласно действующим правилам выплаты аванса срок для выдачи зарплаты за первую половину месяца может быть установлен в один из дней с 16-го по 30-е (31-е) число, а для окончательного расчета — с 1-го по 15-е число месяца (письма Минтруда от 12.03.2019 № 14-2/ООГ-1663, от 21.09.2016 № 14-1/В-911). При этом установление переменного периода для перечисления исчисленного сотруднику дохода, например с формулировкой «зарплата выплачивается с 1-е по 10-е число» или «…не позднее 10-го числа», считается нарушением требований ТК, поскольку работодатель обязан установить конкретную дату выдачи (п. 3 письма Минтруда от 28.11.2013 № 14-2-242).
Разберем, как платится аванс и когда необходимо удержать с него НДФЛ.
НДФЛ при выдаче аванса сотрудникам до 2023 года
В общем случае до 2023 года с аванса удерживать НДФЛ было не нужно. На это не раз указывали госведомства (письма Минфина от 13.02.2019 № 03-04-06/8932, от 13.07.2017 № 03-04-05/44802, ФНС от 29.04.2016 № БС-4-11/7893, от 24.03.2016 № БС-4-11/4999). Обосновывали свою точку зрения чиновники следующим образом:
- датой фактического получения струдником дохода в виде зарплаты признается последний день рабочего месяца (п. 2 ст. 223 НК РФ);
- на момент выдачи аванса доход еще не сформирован, значит, и облагать налогом нечего.
Следовательно, удерживать НДФЛ нужно было только при окончательном расчете с работником за отработанный месяц.
Но если дата выплаты аванса была установлена на 30-е число и оно являлось последним днем месяца, не исключены были проблемы, т. к. налоговики могли признать последний день месяца датой фактического получения дохода, а судьи их зачастую поддерживали (см. определение ВС от 11.05.2016 № 309-КГ16-1804).
Также неудобна дата выплаты аванса за 1-ю половину месяца, установленная на 15-е число месяца, т. к. работодатель обязан выдать 2-ю часть зарплаты 30-го числа текущего месяца. Но табели за отработанное сотрудниками время попадут в бухгалтерию не ранее 1-го числа следующего месяца. Следовательно, бухгалтер просто физически не сможет рассчитать зарплату и выплатить ее работникам 30-го числа.
Как правильно заполнить форму 6-НДФЛ начиная с отчетности за 1 квартал 2023 года, детально рассказали эксперты КонсультантПлюс. Чтобы все сделать правильно, получите пробный доступ к системе и переходите в Готовое решение. Это бесплатно.
НДФЛ с аванса с 2023 года — изменения
В 2023 году правила удержания НДФЛ с аванса меняются в связи с внесением правок в Налоговый кодекс законом от 14.07.2022 № 263-ФЗ. Датой получения сотрудником дохода в виде зарплаты — основной части, аванса, а также отпускных, больничных будет признаваться дата его фактической выплаты на руки или на банковский счет сотрудника — по общему правилу, установленному подп. 1 п. 1 ст. 223 НК РФ. Таким образом, удерживать НДФЛ необходимо будет в момент выплаты аванса, не дожидаясь завершения расчетов по основной части зарплаты.
Изменения коснулись и сроков перечисления удержанного налога в бюджет. Если раньше мы должны были сделать перевод до конца рабочего дня, следующего за днем выплаты зарплаты, по больничным и отпускам уложиться до конца месяца, в котором пособие или отпускные были выданы работнику, то теперь установлены конкретные даты абсолютно для всех выплат — это 28 число. Какие даты станут контрольными для уплаты НДФЛ в 2023 году, читайте в этой статье.
А о том, как с 1 января 2023 года налоговые агенты по НДФЛ исчисляют и уплачивают налоги, мы рассказали здесь.
В общих случаях НДФЛ не нужно будет перечислять отдельной платежкой с указанием КБК. Все налоговые обязательства можно будет закинуть в бюджет одной суммой — так будет работать механизм единого налогового платежа. Но чтобы налоговики верно распределили средства по видам налогов, до 25 числа (т.е. заранее) налогоплательщики и налоговые агенты станут направлять уведомления в инспекцию. О том, как выглядит уведомление по НДФЛ, можно узнать из этого материла.
Заметим, что в 2023 году еще можно перечислять налоги по старому — платежными поручениями, без подачи уведомления. Но при этом надо выполнить определенное условие.
Способы назначения аванса
Алгоритм назначения аванса также не установлен законодательно и определяется самим работодателем. Различные ведомства в своих письмах рекомендуют определять величину аванса пропорционально отработанному работником времени (письма Минтруда от 10.08.2017 № 14-1/В-725 и Роструда от 26.09.2016 № Т3/5802-6-1).
При этом, по мнению чиновников, в сумму аванса следует включать ряд компенсационных и стимулирующих надбавок, например за выслугу или за работу в ночное время. А вот премиальные, которые зависят от достижения плановых показателей, а также компенсационные выплаты, исчисляемые после выполнения месячной нормы рабочего времени, в расчет аванса не включаются. Примером таких компенсаций выступают выплаты за сверхурочную работу или работу в нерабочие дни.
Таким образом, чиновники предлагают исчислять величину заработной платы 2 раза в месяц, учитывая фактически выполненный объем работ или отработанное каждым сотрудником время. Формула для расчета аванса в данном случае выглядит следующим образом:
Кнд — нормативное количество рабочих дней;
Кфд — фактически отработанное количество дней.
В 2023 году смму рассчитанного таким образом аванса нужно будет скорректровать с учетом удержанного НДФЛ.
В ООО «Альтернатива» установлен срок выплаты аванса на 16-е число каждого месяца, исходя из фактически отработанного каждым сотрудником времени. Согласно табелю, сотрудники отдела продаж работали следующее количество времени:
Начисление аванса сотрудникам: главные изменения в 2023 году
Не подлежащие налогообложению доходы перечислены в ст. 217 НК РФ. К ним относятся, например, пособие по уходу за ребенком или возмещение расходов на повышение квалификации.
Изменение сроков выплат и размера аванса
Пример
ИП Иванов платит аванс 22 числа, а зарплату за прошлый месяц — 7 числа. В июле зарплату за июнь и аванс за июль работникам перечислили 7 и 22 числа. У бухгалтера осталось три дня, чтобы отправить в ФНС уведомление о начисленном НДФЛ, и шесть дней для оплаты налогов. Если предприниматель заплатит налог с опозданием, его могут оштрафовать на 20% от неуплаченной суммы.
Правила выплаты аванса
-
по реально отработанному времени; минимум раз в полмесяца; до 30 числа текущего месяца, а зарплату — не позже 15 числа следующего.
Роструд не рекомендует платить аванс в последний день месяца, иначе принятые до первого числа работники отработают полный месяц, а оплату получат только за половину. Это нарушает закон об «Обеспечении права каждого работника на своевременную и в полном размере выплату зарплаты».
Пример
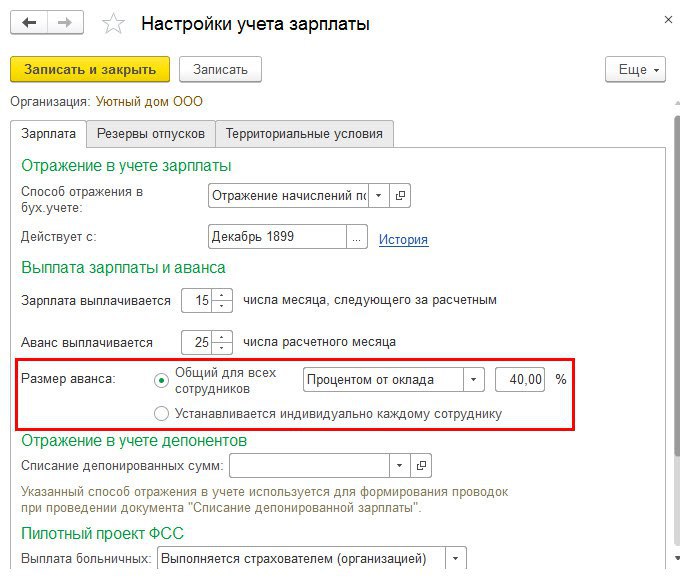
В компании «А» был установлен аванс в 40% от оклада. Оклад сотрудника — 30 000 ₽. До 1 января 2023 года работник получал за первую половину месяца: 30 000 х 40% = 12 000 ₽. НДФЛ в 1 560 ₽ с суммы аванса не удерживался.
С 1 января 2023 года сотрудник будет получать: 12 000 — 1 560 (НДФЛ) = 10 440 ₽.
Получается, сотрудник отработал полмесяца, а получил чуть больше трети оклада. Из-за этого работодатель решил увеличить размер аванса до 46% от оклада. Тогда работник получит аванс за вычетом НДФЛ в размере: 30 000 х 46% — 13% = 12 006 ₽.
Пример
Компания «А» платит водителю оклад 40 000 ₽. В январе 2023 года было всего 17 рабочих дней, а в первой половине месяца — всего пять. При расчете аванса за фактически отработанные дни водитель получит: 40 000 / 17 х 5 — 13% = 10 235 ₽.
А в феврале было 18 рабочих дней, из них 11 пришлись на первую половину месяца и водитель получил аванс: 40 000 / 18 х 11 — 13% = 21 266 ₽.
Пример
Какие выплаты сотрудникам нужно включать в аванс
Пример
Водитель ООО «Нива» имеет право на стандартный вычет на ребенка. Оклад водителя 45 000 ₽, а аванс рассчитывается как 45% от оклада. Стандартный вычет на ребенка 1 400 ₽.
Вычет за январь бухгалтерия применила при расчете аванса за текущий месяц 25 числа. НДФЛ с учетом вычета составил: ((45 000 х 45%) — 1 400) х 13% = 2 450,5 ₽. Водитель получил на руки: 45 000 х 45% — 2 450,5 = 17 800 ₽.