Залоговый билет в ломбарде что это
Статья 7. Договор займа
Ломбард обязан предоставить заемщику по его требованию льготный период в соответствии с ФЗ от 03.04.2020 N 106-ФЗ, даже если в таком случае срок действия договора займа превысит один год (<Письмо> Банка России от 04.06.2020 N 44-14/1297).
1. По условиям договора займа ломбард (заимодавец) передает на возвратной и возмездной основе на срок не более одного года заем гражданину (физическому лицу) — заемщику, а заемщик, одновременно являющийся залогодателем, передает ломбарду имущество, являющееся предметом залога.
2. Договор займа совершается в письменной форме и считается заключенным с момента передачи заемщику суммы займа и передачи ломбарду закладываемой вещи.
3. Существенными условиями договора займа являются наименование заложенной вещи, сумма ее оценки, произведенной в соответствии со статьей 5 настоящего Федерального закона, сумма предоставленного займа, процентная ставка по займу и срок предоставления займа. Сумма предоставленного ломбардом займа не может превышать сумму оценки заложенной вещи.
(в ред. Федерального закона от 13.07.2020 N 196-ФЗ)
(см. текст в предыдущей редакции)
4. Договор займа оформляется выдачей ломбардом заемщику залогового билета. Другой экземпляр залогового билета остается в ломбарде. Форма залогового билета устанавливается нормативным актом Банка России.
(в ред. Федерального закона от 13.07.2020 N 196-ФЗ)
(см. текст в предыдущей редакции)
5. Залоговый билет должен содержать условия договора потребительского займа, соответствующие Федеральному закону «О потребительском кредите (займе)», а также следующие положения и информацию:
(в ред. Федерального закона от 13.07.2020 N 196-ФЗ)
(см. текст в предыдущей редакции)
1) фирменное наименование, адрес (место нахождения) ломбарда, а также адрес (место нахождения) территориально обособленного подразделения (в случае, если он не совпадает с адресом (местом нахождения) ломбарда);
(в ред. Федерального закона от 13.07.2020 N 196-ФЗ)
(см. текст в предыдущей редакции)
2) фамилия, имя, а также отчество заемщика, если иное не вытекает из федерального закона или национального обычая, дата его рождения, гражданство (для лица, не являющегося гражданином Российской Федерации), данные паспорта или иного удостоверяющего личность в соответствии с законодательством Российской Федерации документа;
3) наименование и описание заложенной вещи, позволяющие ее идентифицировать, в соответствии с требованиями законодательства Российской Федерации;
4) сумма оценки заложенной вещи;
5) — 8) утратили силу. — Федеральный закон от 13.07.2020 N 196-ФЗ;
(см. текст в предыдущей редакции)
9) согласие или несогласие заемщика на то, что в случае неисполнения им обязательства, предусмотренного договором займа, обращение взыскания на заложенную вещь осуществляется без совершения исполнительной надписи нотариуса.
6. Залоговый билет должен содержать информацию о том, что заемщик в случае невозвращения в установленный срок суммы предоставленного займа в любое время до продажи заложенной вещи имеет право прекратить обращение на нее взыскания и ее реализацию, исполнив предусмотренное договором займа и обеспеченное залогом обязательство.
7. Залоговый билет должен содержать информацию о том, что заемщик имеет право в случае реализации заложенной вещи получить от ломбарда разницу, образовавшуюся в результате превышения суммы, вырученной при реализации заложенной вещи, или суммы ее оценки над суммой обязательств заемщика перед ломбардом, определяемой на день продажи, в случае возникновения такого превышения.
8. Договор займа, заключенный с нарушением требований к его форме, установленных частями 4 — 7 настоящей статьи, может быть признан недействительным по иску одной из сторон.
9. Залоговый билет может содержать также иные соответствующие настоящему Федеральному закону и гражданскому законодательству положения.
Ломбард: как он работает и когда пригодится

Работа ломбардов окружена множеством домыслов и стереотипов. Впрочем, население все равно пользуется их услугами, хотя и не так активно, как банковскими и микрофинансовыми сервисами. По данным ЦБ , на конец третьего квартала 2020 года займы в ломбардах оформили чуть больше 2,2 млн россиян — примерно на 39,2 млрд рублей.
Мы разобрались, как же все-таки правильно и безопасно сотрудничать с ломбардами.
Что такое ломбард?
В первую очередь, ломбарды — это участники рынка микрокредитования. Они выдают деньги под залог ценного имущества, и возвращать полученный заем нужно с процентами.
Как раз на получение процентов в первую очередь и нацелены ломбарды. Ведь им нужны деньги, которые можно пустить на выдачу новых займов, а не вещи должника. Поэтому невостребованное имущество быстро продается, чтобы пополнить баланс.
В этом основное отличие ломбардов от комиссионных магазинов, которые просто продают сданные вещи и получают за это вознаграждение — комиссию.
При этом недобросовестные комиссионки могут маскироваться под ломбарды, покупая у людей вещи якобы "с правом обратного выкупа", напоминают в проекте ЦБ по финансовой грамотности. На деле же они могут продать такой "залог" в любой момент, потому что фактически залогом тот не является. Ломбарды так сделать не могут — у них есть ограничения.
И какие? Как работают ломбарды?
Ломбарды оказывают два вида услуг. Кроме выдачи займов под залог имущества они также берут вещи на хранение.
С займами схема работы довольно простая.
- Вы приносите ценные вещи в ломбард.
- Там их бесплатно оценивают.
- Вам выдают залоговый билет, в котором будет описан предмет залога и прописаны условия потребительского займа. Раньше это было два отдельных документа, но с 10 июля 2021 года их объединили в один. Если вам предлагают оформить что-то другое, то это повод заподозрить мошенничество. Также могут составляться акты приема-передачи, помогающие избежать потом споров, была ли тут эта царапина или нет. Региональный руководитель в Национальном центре финансовой грамотности Нина Култышева напомнила, что нужно максимально детально описывать предмет залога: что это, есть ли повреждения, царапины, сколы и т.п.
- Чтобы вернуть свои вещи, вы должны вернуть сумму кредита и проценты за каждый день пользования им в срок, о котором договорились с ломбардом.
Если вы сдаете вещь на хранение, то денег за нее не получаете, а, наоборот, платите за то, что ломбард обеспечивает соответствующие условия ее содержания. Например, ломбарды предлагают летнее хранение меховых вещей, которым требуется низкая температура и определенный уровень влажности.
В этом случае человек получает сохранную квитанцию, в которой среди прочего прописываются срок хранения и условия. Если срок вышел, а хозяин за вещью не пришел, то ломбард имеет право продать ее — через два месяца.
Но если нет денег возвращать заем?
Если заемщик не возвращает долг, то ломбард продает заложенную вещь. Но сначала он должен подождать месяц — этот период называется льготным и отсчитывается с первого дня просрочки.
Если вещь стоит дороже 300 тыс. рублей, то ломбард выставляет ее на открытый аукцион. Начальная стоимость — то, во сколько ее оценили при займе. А заберет себе тот, кто предложит больше.
А если сумма продажи не покроет сумму долга?
Это уже задача ломбарда — успешно реализовать вещь. Заемщик отвечает перед организацией только заложенным имуществом. Так что в худшем случае он рискует его просто потерять.
Даже если вы должны больше, чем ломбард сумел выручить за ваши вещи, он не имеет права требовать доплату.
При этом бывший владелец, в свою очередь, имеет право узнать, за сколько ломбард реализовал его собственность. Если тот, наоборот, очень успешно продал вещи и доход от продажи превышает сумму долга, то заемщик вправе потребовать выплатить ему разницу. Сделать это можно в течение трех лет со дня продажи.
И сколько процентов придется заплатить за заем?
Все зависит от процентной ставки ломбарда. Она не может превышать максимального значения, которое ЦБ устанавливает каждый квартал. Так, в третьем квартале 2021 года ломбарды могут кредитовать россиян максимум под 82,185% (если залог — транспорт) и 123,375% (если залог — любое другое имущество) годовых. Меньше можно, больше — нет.
А конкретная ставка в конкретном ломбарде зависит от его условий и предмета залога. Например, если клиент заложит фотоаппарат за 20 тыс. рублей на месяц под 80% годовых (примерно 0,22% в день), то через месяц, чтобы вернуть технику, он должен будет заплатить около 21,3 тыс. рублей.
Но если не вернуть заем, это ведь испортит кредитную историю, так?
По закону, информацию о займах в Бюро кредитных историй (БКИ) обязаны передавать кредитные, микрофинансовые организации, кредитные кооперативы, а также операторы инвестиционных платформ. Все остальные участники кредитного рынка должны это делать только по тем займам, информация о которых уже есть в каком-нибудь БКИ.
То есть нет, ломбарды не обязаны сообщать в БКИ о выданных займах, но они могут это делать по своему усмотрению. И если выбранный вами ломбард это все-таки делает, то невозврат долга появится в кредитной истории и будет висеть там до тех пор, пока кредитор не продаст залог и не закроет долг. А любая информация о просрочках, естественно, портит кредитную историю и рейтинг.
Так что, обращаясь в ломбард, узнайте, сотрудничает ли он с БКИ. И регулярно проверяйте свою кредитную историю — мы рассказывали, зачем и как это делать.
Долг закрыт, а вернули вещь, которой, очевидно, пользовались. Можно требовать какую-то компенсацию?
Ломбард не имеет права пользоваться оставленной ему вещью — он ее должен только хранить и обеспечивать подходящие условия.
Для начала вещь нужно очень подробно описать еще в момент, когда вы будете оформлять заем. Это позволит потом точнее определить степень износа.
А когда вы придете возвращать заложенную вещь, тщательно проверяйте ее состояние. Ломбарды могут потребовать подписать заявление о получении с формулировкой "претензий к принятому залогу нет". Соглашаться на него ни в коем случае нельзя, подчеркивает Нина Култышева. Иначе будет очень трудно предъявить ломбарду жалобу, если обнаружите дефект позднее.
Впрочем, по мнению эксперта проекта ОНФ "За права заемщиков" Михаила Алексеева, чаще всего очень сложно доказать, что вещью так или иначе пользовались, если на ней нет видимых повреждений.
Но если ломбард все-таки пользовался вещью, испортил ее или вообще продал раньше срока, жалуйтесь в ЦБ. Штрафы за нарушение законодательства для организаций составляют от 50 тыс. до 100 тыс. рублей.
Окей, а если вещь украдут из ломбарда? Возместят ли ее стоимость?
Ломбард должен самостоятельно застраховать заложенное имущество от риска утраты или повреждения. И он не должен требовать с клиентов дополнительно оформить подобную страховку. Если вещь украдут, то страховая компания возместит заемщику ущерб. Или это сделает сам ломбард, если ситуация окажется нестраховым случаем.
Компенсировать ущерб организация будет исходя из оценки, которую вещь получила при сдаче, уточнил Михаил Алексеев.
Какие вещи можно сдать в ломбард? И на какую сумму?
Ломбарды принимают только движимое имущество. То есть сдать можно что угодно — от кольца или браслета до автомобиля. А вот недвижимость — квартиры, комнаты и т.п. — они не имеют права принимать в залог. При этом с 1 ноября 2019 года микрофинансовые организации тоже не могут выдавать займы под залог жилья. Так что если ломбард перенаправляет вас на МФО как своего партнера, чтобы оформить залог на недвижимость, это незаконно.
Также не пытайтесь сдать медали своих родственников-ветеранов — приобретение или сбыт государственных наград предполагает уголовную ответственность.
Кроме того, размер займа не должен превышать оценочную стоимость заложенной вещи.
Ломбарды могут быть разными — есть специализированные, например ювелирные, есть более широкого профиля. Обычно на сайте организаций можно найти конкретный список того, что они принимают в залог. Чаще всего, по словам Нины Култышевой, в ломбарды несут ювелирку, ноутбуки и фотоаппараты.
Кстати, для ювелирных ломбардов есть дополнительное требование — они должны состоять на учете в Пробирной палате, то есть иметь право работать с драгоценными металлами.
Как не попасться мошенникам?
Во-первых, если вам предлагают заложить любую недвижимость — дом, землю, квартиру, то это стопроцентный признак мошенников. Почти гарантированный способ лишиться имущества.
Во-вторых, чаще всего мошенничество происходит на этапе оценки залогового имущества и определения процентной ставки по займу. Поэтому внимательно изучайте все условия сделки, договора займа и хранения.
Некоторые эксперты также рекомендуют обращаться в ломбарды, которые оформлены как общества с ограниченной ответственностью (ООО), а не индивидуальные предприниматели (ИП). Проверить регистрацию компании можно в Едином государственном реестре юридических лиц (ЕГРЮЛ). Кроме того, у ЦБ есть отдельный реестр в целом для ломбардов.
Кроме того, помните:
- в названии легального ломбарда должно быть слово "ломбард";
- ломбарды могут работать только с 8:00 до 23:00. Круглосуточных легальных ломбардов нет.
Но в целом на классические легальные ломбарды россияне практически не жалуются, отметил Михаил Алексеев. Во-первых, из-за простой схемы взаимодействия с клиентами и сравнительно небольших сумм, а во-вторых, из-за довольного жесткого контроля ЦБ.
Как в ломбарде оценивают вещи?
У каждого оценщика в ломбарде есть внутренний прайс, на который он ориентируется, отметила Нина Култышева. По ее словам, рассчитывать обычно можно на сумму до 50% от рыночной.
У некоторых ломбардов примерный прайс можно найти непосредственно на сайте. Но конкретную стоимость вещи оценщик все равно установит только на месте после осмотра.
Вообще ее определяют по согласованию сторон. То есть сотрудник называет максимальную сумму, которую ломбард готов одолжить клиенту. Например, вы принесли смартфон, и его оценили в 20 тыс. рублей. Если вам нужно меньше, то ломбард без проблем оформит заем.
Стоит ли вообще обращаться в ломбард?
Чаще всего в ломбард обращаются те, кому деньги нужны срочно.
"Если в банке кредит не дают, то между микрофинансовой организацией и ломбардом я бы выбрала второй. Проценты в ломбарде обычно ниже, чем в МФО, а деньги можно получить практически со стопроцентной вероятностью и очень быстро", — объяснила Нина Култышева. Все, что нужно, — это паспорт.
С одной стороны, в худшем случае заемщик рискует только лишиться своей собственности, и никаких коллекторов и назойливых требований вернуть долг. С другой — ломбарды, как правило, оценивают залог ниже рыночной стоимости, так что скорость и простота получения займа все равно будут стоить денег.
Энциклопедия потребителя

Ломбард — юридическое лицо, специализированная коммерческая организация, основными видами деятельности которой являются предоставление краткосрочных займов гражданам и хранение вещей.
Понятие «ломбард» происходит от названия итальянской провинции Ломбардия. Именно купцы, торговцы из Ломбардии в XV веке придумали передавать денежные средства в пользование под залог другой дорогостоящей вещи.
Ломбард отнесен к категории финансовых организаций, то есть хозяйствующих субъектов, оказывающих финансовые услуги.
Кредитование граждан ломбардами – финансовые отношения, возникающие при предоставлении ломбардами (кредиторами, залогодержателями) денежных средств на возвратной и возмездной основе гражданам (заемщикам, залогодателям) под залог принадлежащих гражданам вещей на основании договора займа.
Согласно нормам Закона Российской Федерации от 07.02.1992 № 2300-1 «О защите прав потребителей» потребителю должна быть предоставлена необходимая и достоверная информации об исполнителе, продавце, режиме его работы и реализуемых им товарах (работах, услугах). Указанная информация должна доводиться до сведения потребителей в наглядной и доступной форме. Кроме того, исполнитель обязан своевременно предоставлять потребителю необходимую и достоверную информацию о предоставляемых услугах, обеспечивающую возможность потребителя сделать правильный выбор. Информация об услугах в обязательном порядке должна содержать сведения об основных потребительских свойствах, цену в рублях и условия приобретения, а также информацию о правилах оказания услуг.
Ломбарды, которые принимают в качестве залога ювелирные изделия из драгоценных металлов или с драгоценными камнями, обязаны иметь свидетельство о постановке на специальный учет в Центральной инспекции пробирного надзора, которое выдается в соответствии с Федеральным Законом от 26.03.1998 № 41-ФЗ «О драгоценных металлах и драгоценных камнях».
Законодательство не предусматривает обязательного лицензирования деятельности ломбардов. Ломбарду запрещается заниматься какой-либо иной предпринимательской деятельностью, кроме предоставления краткосрочных займов гражданам, хранения вещей, а также оказания консультационных и информационных услуг.
Содержание ломбардной деятельности определяется двумя основными договорами – договором займа и договором хранения вещей в ломбарде.
Потребительский заем — денежные средства, предоставленные кредитором заемщику на основании договора займа, в том числе с использованием электронных средств платежа, в целях, не связанных с осуществлением предпринимательской деятельности, в том числе с лимитом кредитования.
Залоговый билет – документ, выдаваемый ломбардом заемщику при оформлении договора займа.
Именная сохранная квитанция – документ, выдаваемый ломбардом поклажедателю при оформлении договора хранения.
По условиям договора займа ломбард передает на возвратной и возмездной основе на срок не более одного года заем гражданину (физическому лицу) — заемщику, а заемщик, одновременно являющийся залогодателем, передает ломбарду имущество, являющееся предметом залога. Договор займа совершается в письменной форме и оформляется выдачей ломбардом заемщику залогового билета. Другой экземпляр залогового билета остается в ломбарде. Договор считается заключенным с момента передачи заемщику суммы займа и передачи ломбарду закладываемой вещи.

К существенным условиям договора относятся:
•наименование заложенной вещи;
•сумма оценки заложенной вещи;
•сумма предоставленного займа;
•процентная ставка по займу;
•срок предоставления займа
При отсутствии между сторонами соглашения по указанным выше существенным условиям договор займа не считается заключенным (статья 432 ГК РФ).
Залоговый билет и сохранная квитанция относятся к бланкам строгой отчетности, форма которых утверждается в порядке, установленном Постановлением Правительства Российской Федерации от 06.05.2008 № 359 «О порядке осуществления наличных денежных расчетов и (или) расчетов с использованием платежных карт без применения контрольно-кассовой техники».
В соответствии со статьей 7 Закона о ломбардах залоговый билет должен содержать следующие положения и информацию:
- наименование, адрес (место нахождения) ломбарда, а также адрес (место нахождения) территориально обособленного подразделения (в случае, если он не совпадает с адресом (местом нахождения) ломбарда);
- фамилия, имя, а также отчество заемщика, если иное не вытекает из федерального закона или национального обычая, дата его рождения, гражданство (для лица, не являющегося гражданином Российской Федерации), данные паспорта или иного удостоверяющего личность в соответствии с законодательством Российской Федерации документа;
- наименование и описание заложенной вещи, позволяющие ее идентифицировать, в соответствии с требованиями законодательства Российской Федерации;
- сумма оценки заложенной вещи;
- сумма предоставленного займа;
- дата и срок предоставления займа с указанием даты его возврата;
- процентная ставка по займу (с обязательным указанием процентной ставки по займу, исчисляемой из расчета на один календарный год);
- возможность и порядок досрочного (в том числе по частям) погашения займа или отсутствие такой возможности;
- согласие или несогласие заемщика на то, что в случае неисполнения им обязательства, предусмотренного договором займа, обращение взыскания на заложенную вещь осуществляется без совершения исполнительной надписи нотариуса.
Залоговый билет также должен содержать информацию о том, что заемщик в случае невозвращения в установленный срок суммы предоставленного займа в любое время до продажи заложенной вещи имеет право прекратить обращение на нее взыскания и ее реализацию, исполнив предусмотренное договором займа и обеспеченное залогом обязательство.
Дополнительно залоговый билет должен содержать информацию о том, что заемщик имеет право в случае реализации заложенной вещи получить от ломбарда разницу, образовавшуюся в результате превышения суммы, вырученной при реализации заложенной вещи, или суммы ее оценки над суммой обязательств заемщика перед ломбардом, определяемой на день продажи, в случае возникновения такого превышения.
В соответствии со статьей 8 Закона о ломбардах сумма обязательств заемщика перед ломбардом включает в себя:
- сумму предоставленного займа;
- проценты за пользование займом, исчисляемые за период фактического его использования в соответствии с процентной ставкой по займу, установленной договором займа.
Ломбард не вправе включать в сумму своих требований к заемщику иные требования.
Периодом фактического пользования займом считается период с даты предоставления займа до даты его возврата и уплаты процентов за пользование займом. Если полученные заемщиком денежные средства не были возвращены в установленный срок и заложенная вещь в качестве невостребованной была продана ломбардом, проценты за пользование займом рассчитываются до момента продажи ломбардом заложенной вещи.
Размер процентной ставки по займу устанавливается ломбардом в зависимости от сроков, на которые предоставляется заем, суммы предоставляемых денежных средств и рисков, связанных с их предоставлением.
Поклажедатель — гражданин (физическое лицо), передающий на хранение принадлежащую ему вещь, которую ломбард обязуется хранить на возмездной основе в соответствии с договором хранения.

По условиям договора хранения гражданин (физическое лицо) — поклажедатель сдает ломбарду на хранение принадлежащую ему вещь, а ломбард обязуется осуществить на возмездной основе хранение принятой вещи.
Поклажедатель может передать на хранение в ломбард ту вещь, которая находится в его собственности; прием на хранение вещей, принадлежащих третьим лицам, не допускается. Кроме того, в соответствии со статьей 2 Федерального закона от 19.07.2007 № 196-ФЗ «О ломбардах» (далее – Закон о ломбардах) ломбард не вправе принимать в залог вещи, изъятые из оборота, а также вещи, на оборот которых законодательством Российской Федерации установлены соответствующие ограничения.
Следует отметить, что в случае выемки заложенной или сданной на хранение вещи в соответствии с уголовно-процессуальным законодательством Российской Федерации либо изъятия в соответствии с законодательством Российской Федерации об административных правонарушениях договор займа или договор хранения прекращается. В этой связи ломбарды уделяют особое внимание проверке права собственности на передаваемые им гражданами вещи.
Договор хранения является публичным договором, то есть ломбард обязан его заключить с любым поклажедателем, обратившимся в установленном порядке, и не вправе оказывать предпочтение одному поклажедателю перед другим.
Существенными условиями договора хранения являются:
• наименование сданной на хранение вещи;
• сумма оценки сданной на хранение вещи, соответствующая ценам на вещи такого рода и такого качества, обычно устанавливаемым в торговле в момент их принятия в залог;
• размер вознаграждения за хранение;
• порядок уплаты вознаграждения за хранение вещи.
При отсутствии между сторонами соглашения по указанным выше существенным условиям договор хранения не считается заключенным (статья 432 ГК РФ).
Требования к форме договора хранения вещей в ломбарде законодательством четко не установлены, однако в соответствии со статьей 9 Закона о ломбардах заключение договора хранения удостоверяется выдачей ломбардом поклажедателю именной сохранной квитанции. Второй экземпляр сохранной квитанции остается в ломбарде.
Согласно статье 358 ГК РФ ломбард не вправе пользоваться и распоряжаться заложенными вещами. Ломбард несет ответственность за утрату заложенных вещей и их повреждение, если не докажет, что утрата, повреждение произошли вследствие непреодолимой силы. Закон обязывает ломбард страховать в пользу залогодателя за свой счет принятые в залог вещи в полной сумме их оценки.
Заемщик вправе потребовать возврата заложенной вещи после полного возврата им суммы займа в установленный договором срок. В случае невозвращения суммы займа в установленный срок Законом о ломбардах установлен льготный месячный срок, начиная со дня, следующего за днем возврата займа. В течение указанного периода ломбард не вправе обратить взыскание на заложенную вещь. Кроме того, в течение льготного месячного срока и далее вплоть до дня реализации заложенной вещи ломбард не вправе увеличивать процентную ставку по займу, предусмотренную договором займа, ухудшать условия хранения заложенной вещи, а также взимать плату за ее хранение (статья 10 Закона о ломбардах).
В отличие от льготного периода по договору займа, льготный период по договору хранения составляет два месяца (статья 11 Закона о ломбардах). Днем начала течения льготного двухмесячного срока считается день, следующий за днем окончания срока хранения, указанного в сохранной квитанции. В течение льготного двухмесячного срока, а также срока дальнейшего хранения вплоть до реализации сданной на хранение вещи ломбард не вправе ухудшать условия хранения такой вещи. Однако следует отметить, что за хранение вещи в указанный период ломбардом взимается вознаграждение, поскольку хранение вещи по договору хранения, в отличие от хранения вещи по договору займа, является основной услугой ломбарда, оказываемой на возмездной основе.
По истечении льготного срока в случае, если заемщик не исполнил обязательство, предусмотренное договором займа, или поклажедатель не востребовал сданную на хранение вещь, такая вещь считается невостребованной и ломбард вправе обратить на нее взыскание. Обращение взыскания на невостребованные вещи осуществляется в бесспорном порядке на основании исполнительной надписи нотариуса. При этом договором займа может быть предусмотрена возможность обращения взыскания на невостребованные вещи без совершения исполнительной надписи нотариуса. Следует отметить, что заемщик или поклажедатель в любое время до продажи невостребованной вещи вправе прекратить обращение на нее взыскания, исполнив свои обязательства перед ломбардом (статья 12 Закона о ломбардах).
Согласно статье 13 Закона о ломбардах реализация невостребованной вещи осуществляется в целях удовлетворения требований ломбарда к заемщику или поклажедателю в размере, определяемом в соответствии с условиями договора займа или договора хранения на день продажи невостребованной вещи. Реализация невостребованной вещи, на которую обращено взыскание, осуществляется путем ее продажи, в том числе с публичных торгов. Форма и порядок реализации невостребованной вещи определяются решением ломбарда, если иное не установлено договором займа или договором хранения.
В случае, если сумма оценки невостребованной вещи превышает 30 000 рублей, ее реализация осуществляется только путем продажи с публичных торгов часть 2 статьи 13 Федерального закона от 19 июля 2007 г. № 196-ФЗ «О ломбардах». Публичные торги по продаже невостребованной вещи проводятся в форме открытого аукциона в порядке, установленном статьями 447-449 Гражданского кодекса Российской Федерации.
В соответствии со статьей 358 ГК РФ и статьей 13 Закона о ломбардах после продажи заложенной вещи требования ломбарда к залогодателю (должнику) погашаются, даже если сумма, вырученная при реализации заложенного имущества, недостаточна для их полного удовлетворения.
Если после продажи невостребованной вещи сумма обязательств заемщика или поклажедателя перед ломбардом оказалась ниже суммы, вырученной при реализации невостребованной вещи, либо суммы ее оценки, ломбард обязан возвратить заемщику или поклажедателю:
- разницу между суммой оценки невостребованной вещи и суммой обязательств заемщика или поклажедателя в случае, если сумма, вырученная при реализации невостребованной вещи, не превышает сумму ее оценки;
- разницу между суммой, вырученной при реализации невостребованной вещи, и суммой обязательств заемщика или поклажедателя в случае, если сумма, вырученная при реализации невостребованной вещи, превышает сумму ее оценки.
Ломбард по обращению заемщика или поклажедателя в случае, если такое обращение поступило в течение трех лет со дня продажи невостребованной вещи, обязан выдать ему денежные средства и предоставить соответствующий расчет размера этих средств. В случае, если в течение указанного срока заемщик или поклажедатель не обратился за получением причитающихся ему денежных средств, такие денежные средства обращаются в доход ломбарда.
Согласно статье 358 ГК РФ ломбард обязан страховать в пользу залогодателя за свой счет принятые в залог вещи в полной сумме их оценки, соответствующей ценам на вещи такого рода и такого качества, обычно устанавливаемым в торговле в момент их принятия в залог.
Как отмечается в части 4 статьи 358, ломбард несет ответственность за утрату заложенных вещей и их повреждение, если не докажет, что утрата, повреждение произошли вследствие непреодолимой силы. Принцип полного возмещения вреда, причиненного личности или имуществу потребителя, закреплен в пункте 1 статьи 1064 ГК. В соответствии с указанным принципом потерпевший вправе требовать как возмещения имущественного вреда, так и компенсации морального вреда.
Запрет понуждать заемщика или поклажедателя к страхованию вещи, принятой от него в залог или на хранение, за его счет, содержится в ст. 6 Закона о ломбардах.
Документами, на которые необходимо ссылаться при разрешении споров, являются:
залоговый билет;
акт приема-передачи;
сохранная квитанция.
В случае возникновения вопросов в данной сфере или конфликтной ситуации с исполнителем,
вы всегда можете обратиться за консультацией к специалистам консультационного центра по защите прав потребителей
по адресу: г. Липецк, ул. Октябрьская, д. 80А, 2 этаж.
© Федеральное бюджетное учреждение здравоохранения
«Центр гигиены и эпидемиологии в Липецкой области», 2014-2023 гг.
Как правильно сдать имущество в ломбард
Альтернативой банковским кредитам, микрозаймам и прочим способам решения финансовых трудностей признается сдача движимого имущества в ломбард. Физические лица склоняются к этому варианту по нескольким причинам: скорость получения необходимой суммы, минимальные требования к заемщику, высокая вероятность положительного решения по заявке. Как правильно сдать имущество в ломбард — подробно рассказываем на Brobank.ru.
Кто рассматривается в качестве клиента
С клиентом ломбард, будучи займодавцем, заключает договор займа. Действующее законодательство запрещает физическим и юридическим лицам выдавать займы несовершеннолетним. Поэтому сдача имущества в ломбард доступна гражданам в возрасте от 18 лет. Исключение — если клиент в соответствии со ст. 27 ГК РФ признан эмансипированным.
- Кто рассматривается в качестве клиента
- Какое имущество подлежит сдаче в ломбард
- Как сдать имущество в ломбард
- Заключение договора займа
- Что такое залоговый билет
- От чего зависит сумма оценки
- Дополнительные советы потенциальным клиентам ломбардов
По части гражданства в качестве заемщиков рассматриваются резиденты и нерезиденты РФ. Во втором случае лицо должно иметь при себе паспорт иностранного государства, а также документы, подтверждающие законное нахождение на территории Российской Федерации.
Какое имущество подлежит сдаче в ломбард
Ломбарды действуют на основании федерального закона № 196-ФЗ. В соответствии с положениями этого нормативно-правового акта, организации вправе принимать только движимые вещи (движимое имущество), которыми физическое лицо обладает на законных основаниях.
Конкретный перечень вещей в законе не указан, при этом действует требование, согласно которому ломбардам запрещается принимать в залог предметы, изъятые из оборота или на оборот которых наложено ограничение. При этом ломбарды делятся на две основные категории: широкопрофильные — работающие со всеми разрешенными видами движимого имущества, и узкопрофильные — принимающие, к примеру, только антиквариат или ювелирные украшения. Законом допускается сдача в залог следующих предметов:
- Ювелирные украшения и изделия из драгоценных металлов.
- Посуда из серебра.
- Электроника и бытовая техника.
- Наручные часы.
- Предметы мебели и быта.
- Автомобили (займы под залог ПТС).
- Предметы антиквариата.
Ломбард не примет в залог: сырье из драгоценных металлов, самородки, необработанные камни, оружие, ордена и медали (за исключением памятных и юбилейных наград). Также не подлежат сдаче предметы с содержанием драгоценных металлов технического назначения (проволока, пластины, лом). Для ломбарда предмет залога должен представлять ценность, а также иметь спрос на рынке.
Как сдать имущество в ломбард
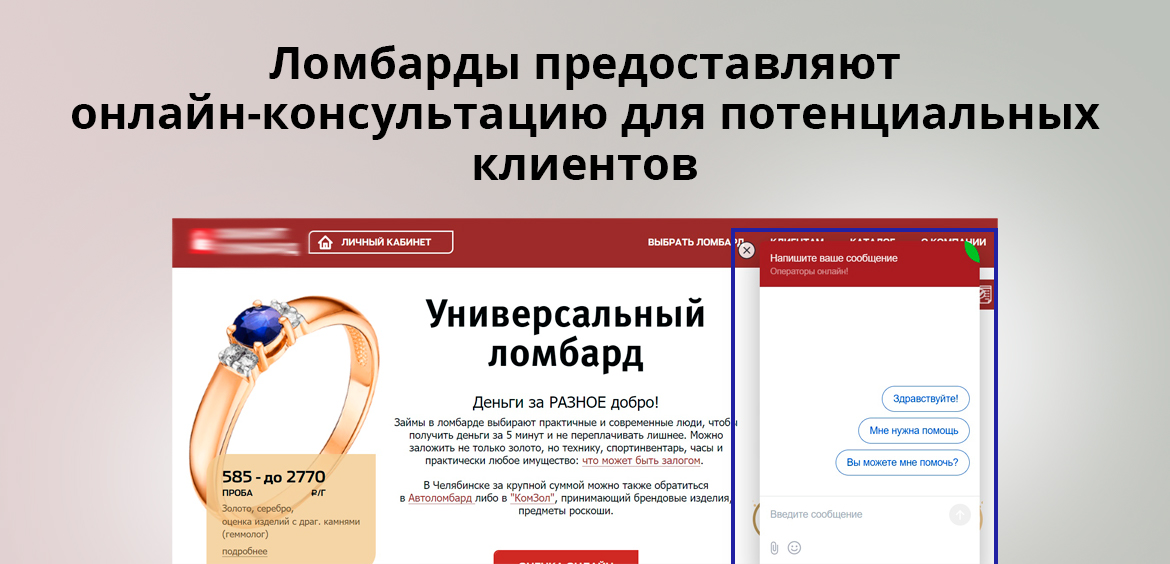
Крупные игроки рынка часть услуг оказывают дистанционно — через свои официальные сайты. Оценка предмета залога, а также консультации по вопросам сотрудничества доступны в онлайне.
- ФИО заемщика.
- Наименование компании (юридического лица) или данные индивидуального предпринимателя.
- Паспортные данные сдатчика имущества.
- Название изделия (браслет, брошь, колье, цепочка, кольцо).
- Информация о виде (видах) драгоценного металла, проба, габариты.
Если в залог сдается бытовая техника, указывается ее полное наименование. Квитанция составляется в двух экземплярах: один выдается клиенту, второй — остается в ломбарде. Следующий этап — составление договора займа.
Заключение договора займа
- Сумма займа.
- Процентная ставка.
- Наименование принятого в залог имущества.
- Срок действия договора.
- Результаты оценки.
Документ подписывается сторонами. По результатам его подписания заемщику выдается залоговый билет. Несоблюдение описанной последовательности влечет недействительность сделки.
Что такое залоговый билет
Залоговый билет — это основной документ, в котором содержится информация по сделке между физическим лицом и ломбардом. До 10 июля 2021 года залоговые билеты были бланками строгой отчетности, начиная с указанной даты они утратили этот статус.
- Наименование и адрес ломбарда.
- ФИО и паспортные данные заемщика.
- Данные о предмете залога с техническими характеристиками.
- Информация по договору займа — процентная ставка, срок действия, график погашения задолженности, прочие сведения.
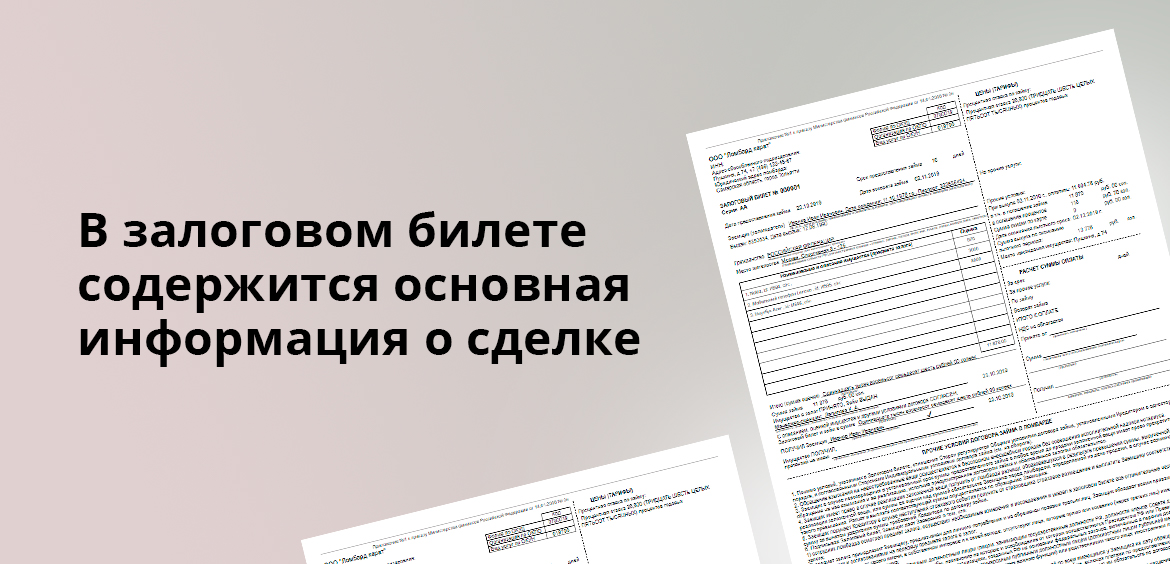
Также в залоговом билете необходимо отметить право ломбарда на реализацию предмета залога в случае нарушения сроков возврата суммы займа со стороны заемщика. В соответствии с п. 7 статьи 7 196-ФЗ, если при продаже вещи займодавец выручает сумму, превышающую размер займа, разница возвращается клиенту.
Этот пункт предусмотрен законом, поэтому не может отменяться по согласованию между сторонами договора. Описанная процедура выглядит на первый взгляд долгой, на самом деле она занимает вместе с оценкой предмета залога не более 15 минут.
От чего зависит сумма оценки
Принося вещь или ценность в ломбард, клиент рассчитывает получить определенную сумму, размер которой зависит от результатов оценки. Стоимость рассчитывается специалистом-оценщиком с применением инструментов и специальных средств. К примеру, для оценки золотых украшений используется реактивы, не наносящие вреда внешнему виду изделия.
Состояние изделия до его сдачи в ломбард фотографируется владельцем. Это необходимо для того, чтобы при наличии сколов, царапин, трещин, потертостей, повреждений других видов, заемщик получал право требовать возмещение ущерба. В частности, это касается бытовой техники, стоимость которой во многом зависит от товарного вида.
Цена за ювелирные изделия зависит от их стоимости на рынке. Ломбарды выдают займы на сумму до 80-85% от этого показателя. Если предмет залога на рынке стоит 100 000 рублей, то сумма займа составит не более 80 000-85 000 рублей. На практике это соотношение бывает гораздо меньшим. Наличие документов на бытовую технику и электронику, включая гарантийные билеты, также повышает их оценочную стоимость.
Дополнительные советы потенциальным клиентам ломбардов
Правила оценки предметов залога не регулируются законодательством, поэтому в двух разных ломбардах за одну и ту же вещь предложат суммы с разницей, которая бывает достаточно существенной. По этой причине перед обращением в конкретный ломбард необходимо сравнивать несколько предложений. Онлайн-оценка, а также прайс-листы, выгруженные в свободный доступ, в этом помогут.

Статьей 10 196-ФЗ предусмотрен льготный срок по договору займа. По закону он длится в течение одного месяца. Смысл этой нормы заключается в том, что ломбард обязан хранить предмет залога еще 30 дней с момента окончания срока действия договора.
При наступлении льготного срока условия, действовавшие ранее, сохраняются. Процентная ставка остается прежней, а также ломбард не вправе как-либо ухудшать правила хранения принятой в залог вещи или взимать за это плату. Сложность заключается в том, что не все ломбарды придерживаются этого законодательного предписания, поэтому информацию следует уточнять заранее.