Егоров лизинг как финансовая сделка
РАБОТА С БАНКОМ
 8 МИН
Дата публикации: 6 июля 2023
Лизинг — что это такое и кому подходит
По данным «Коммерсанта», в 2022 году портфель российской лизинговой отрасли вырос на 5% и почти достиг 6,8 трлн рублей. Разбираемся, кто и зачем оформляет имущество в лизинг, чем эта финансовая услуга отличается от кредита и аренды и как сэкономить при оформлении договора.
Что такое лизинг
Лизинг — это финансовая услуга. Лизинговая компания приобретает имущество — например, автомобиль или станок — и предоставляет клиенту право пользоваться им в течение нескольких лет. К стоимости имущества применяется ставка удорожания — по аналогии с процентной ставкой при оформлении кредита.
Чтобы пользоваться имуществом, клиент вносит аванс, затем — ежемесячные платежи. В конце срока договора он платит выкупную сумму, которая может быть символической, например, 1000 рублей. После этого имущество переходит к нему в собственность. Таким образом, лизинг сочетает в себе признаки долгосрочной аренды и кредита.
Кроме обычного, бывает и операционный лизинг. Это когда в конце срока договора имущество остаётся в собственности у лизинговой компании. Такая схема встречается реже.
Какому бизнесу подходит лизинг
Лизинг чаще всего оформляют предприниматели из сферы торговли, перевозок, логистики, сельского хозяйства, лёгкой и химической промышленности. По такой схеме приобретают:
— грузовые и легковые автомобили, коммерческий транспорт,
— оборудование для промышленных производств и медицинских центров,
С помощью лизинга можно расширять автопарк или производство, заменять устаревшую технику и оборудование. В последнее время набирает популярность лизинг б/у транспорта и техники.
Воспользоваться услугой могут ИП, ООО, крестьянско-фермерские хозяйства — бизнес различных организационно-правовых форм, кроме самозанятых.
Лизинг могут оформлять предприниматели из самых разных сфер. Например, генеральный директор школы иностранных языков или мебельной мастерской может приобрести в лизинг легковой автомобиль для бизнес-поездок.
Чем лизинг отличается от кредита и аренды
Налоговые льготы
Основное преимущество лизинга перед кредитом или арендой — возможность сэкономить на налогах. Во-первых, клиент может возместить НДС. Во-вторых, он не платит налог на имущество, пока техника находится в собственности у лизинговой компании (то есть в течение всего срока действия договора). В-третьих, благодаря учёту лизинговых платежей у клиента уменьшается налогооблагаемая база, и налог на прибыль уплачивается с меньшей суммы.
Скидки на автомобили и технику
Ещё один плюс лизинга для бизнеса — это более выгодные цены, которые лизинговая компания получает от поставщиков и автосалонов за большой объём закупок. Одна и та же машина в том же самом автосалоне может стоить, к примеру, 2 млн рублей для непосредственного покупателя и 1,9 млн рублей — для лизинговой компании, которая купит сразу несколько автомобилей.
Отсутствие залога
При оформлении кредита обычно нужно предоставить обеспечение по сделке — залог или поручительство. В случае с лизингом никакого залога не требуется, будь то сделка на 2, 10 или 100 миллионов рублей. Ведь само имущество, которым пользуется клиент, находится в собственности у лизинговой компании.
Имущество — сразу
Оформляя договор лизинга, вы сразу получаете необходимое имущество, а не деньги. Выглядит это так: вы подписываете договор и едете забирать предмет лизинга. Страхование автокаско может быть включено в тело договора.
Госпрограммы субсидирования
У Минпромторга есть программа льготного лизинга, в рамках которой ИП и юрлица со сроком ведения бизнеса от одного года могут уменьшить стоимость приобретаемого имущества. Например, автомобиля — на 10%, но не более чем на 500 тысяч рублей, а электромобиля — на 35% и 925 тысяч рублей соответственно.
Под программу субсидирования подпадает техника отечественного производства: легковые и грузовые авто, лёгкий коммерческий транспорт, автобусы и специализированные транспортные средства на шасси.
Ещё у Минпромторга есть программа субсидирования специализированной техники и оборудования.
Чтобы принять участие в одной из программ госсубсидирования, обратитесь в лизинговую компанию.
Как оформить лизинг
1
Выбрать предмет лизинга
Это можно сделать самостоятельно — в салоне, на сайте дилера — или выбрать из каталога лизинговой компании. В подборе легковых, грузовых автомобилей, коммерческого транспорта и спецтехники клиентам помогает лизинговая компания. Если нужно оборудование, поставщика чаще ищут сами предприниматели.
2
Подать заявку
В СберЛизинге рассматривают заявки в срок до 8 часов, а оформляют имущество на срок от 1 года до 7 лет. Минимальная сумма по сделке с автомобилями — 240 тысяч рублей, с оборудованием — 1 млн рублей. Максимальная сумма финансирования — 400 млн рублей (в договоре может быть несколько единиц техники).
3
Собрать документы и подписать договор
В большинстве случаев оформить лизинг можно дистанционно. Так, клиенты Сбера могут отправить запрос на лизинг в интернет-банке СберБизнес.
Весь процесс сделки тоже будет удалённым: от сбора документов до подписания договора лизинга и договора купли-продажи. Для этого не обязательно иметь электронную цифровую подпись, возможно подписание простой электронной подписью — через СМС. Такая опция доступна не только действующим клиентам, но и тем, кто оформляет лизинг первый раз.
4
Забрать имущество
После того как клиент выбрал предмет лизинга — предположим, автомобиль, лизинговая компания подписывает договоры с ним и с поставщиком, клиент вносит аванс, оформляет полисы ОСАГО и КАСКО, согласовывает удобное время для приезда в автосалон. В назначенное время в салоне встречаются представитель лизинговой компании и клиент либо его представитель с доверенностью. Подписывается акт приёмки-передачи, и клиент уезжает из салона на автомобиле.
Как сэкономить на лизинге
Есть два способа снизить ставку удорожания: увеличить размер аванса и уменьшить срок лизинга. Если у вас нет денег на аванс или их немного — будьте готовы, что ставка удорожания будет выше. Лизинг на более долгий срок также обойдётся дороже, зато ежемесячный платёж при этом будет меньше.
Рассчитаем стоимость лизинга легкового автомобиля за 3,5 млн рублей на три года — средний срок по договорам лизинга.
Пример 1
Аванс — максимальный — 49%, срок — 36 месяцев.
Итого: годовое удорожание составляет 6,72%.
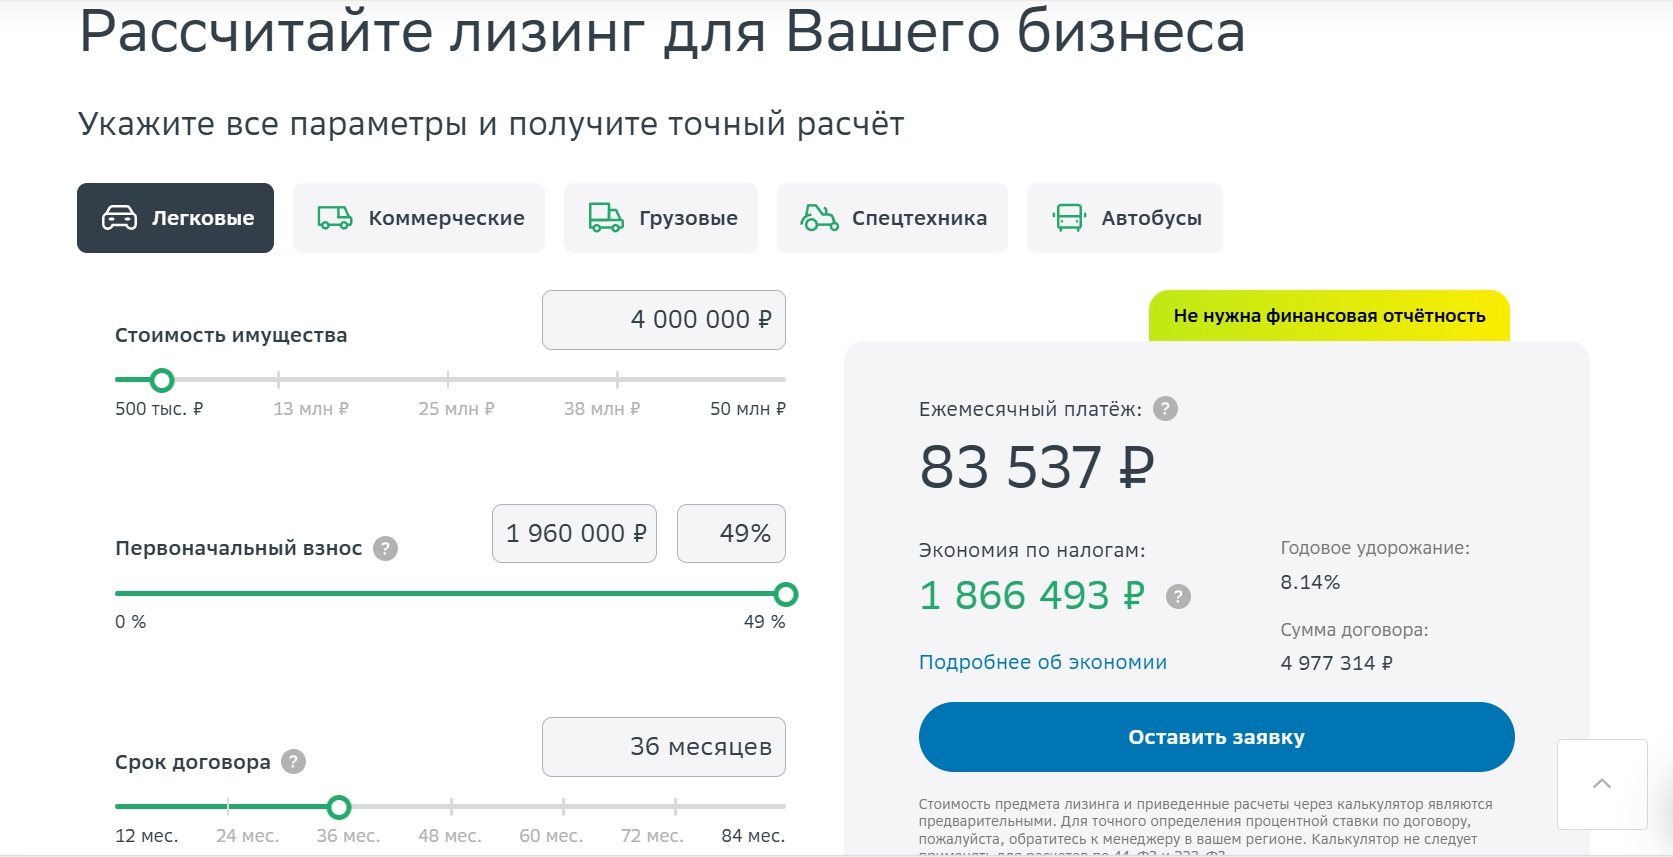
Расчёт ежемесячного платежа для примера 1
Пример 2
Аванс — 10%, срок — 36 месяцев.
Итого: годовое удорожание — 11,79%.
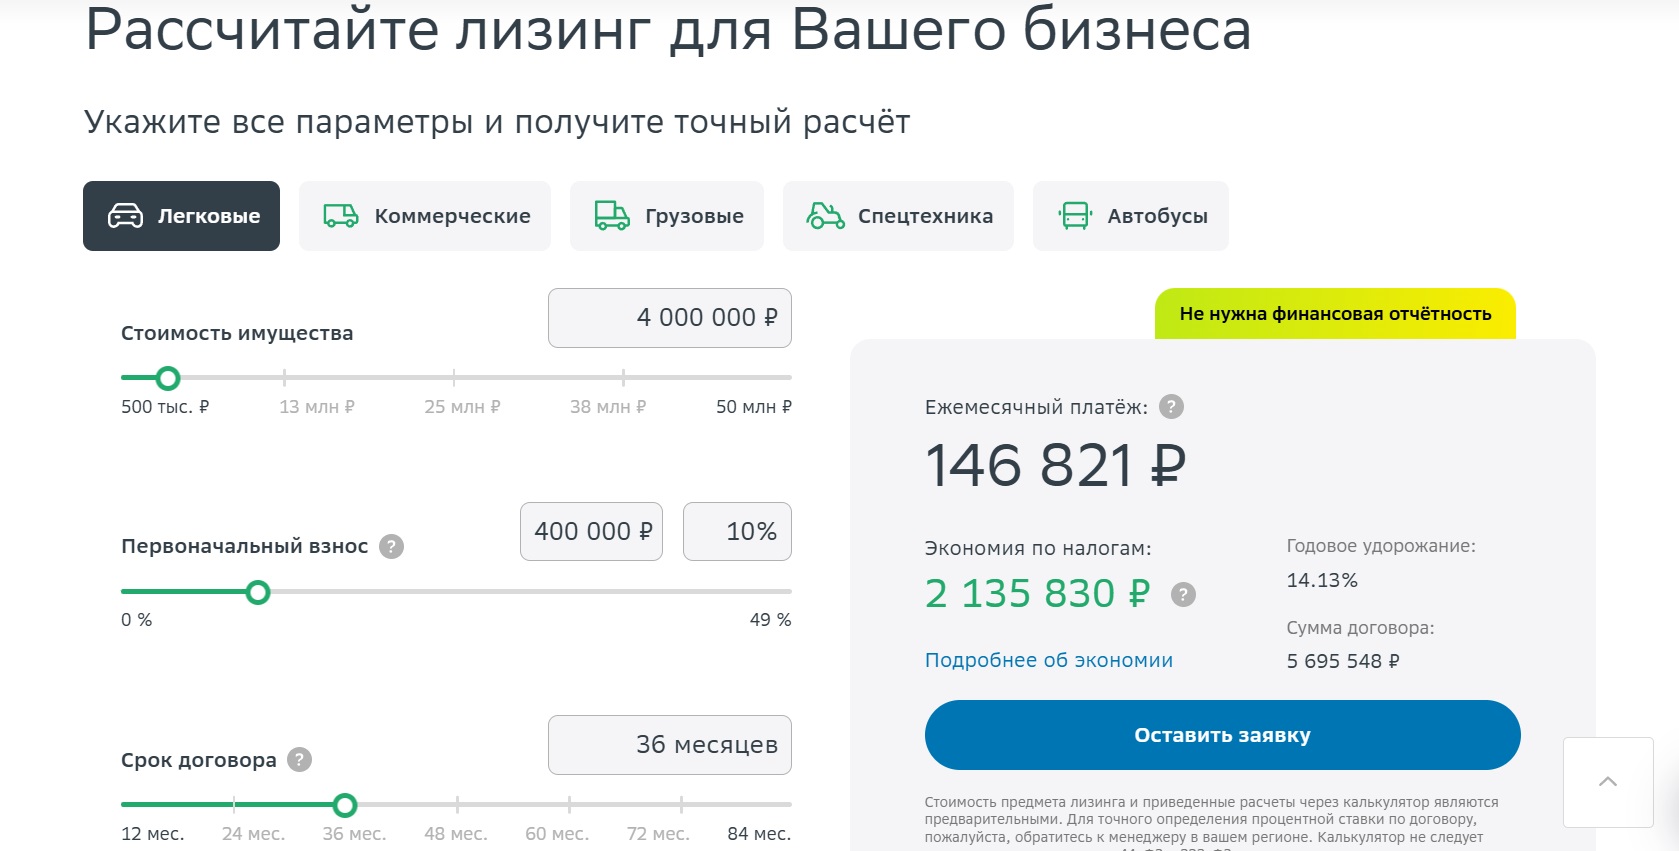
Расчёт ежемесячного платежа для примера 2
Пример 3
Аванс — 0%. Срок — 36 месяцев.
Итого: годовое удорожание — 13,15%.
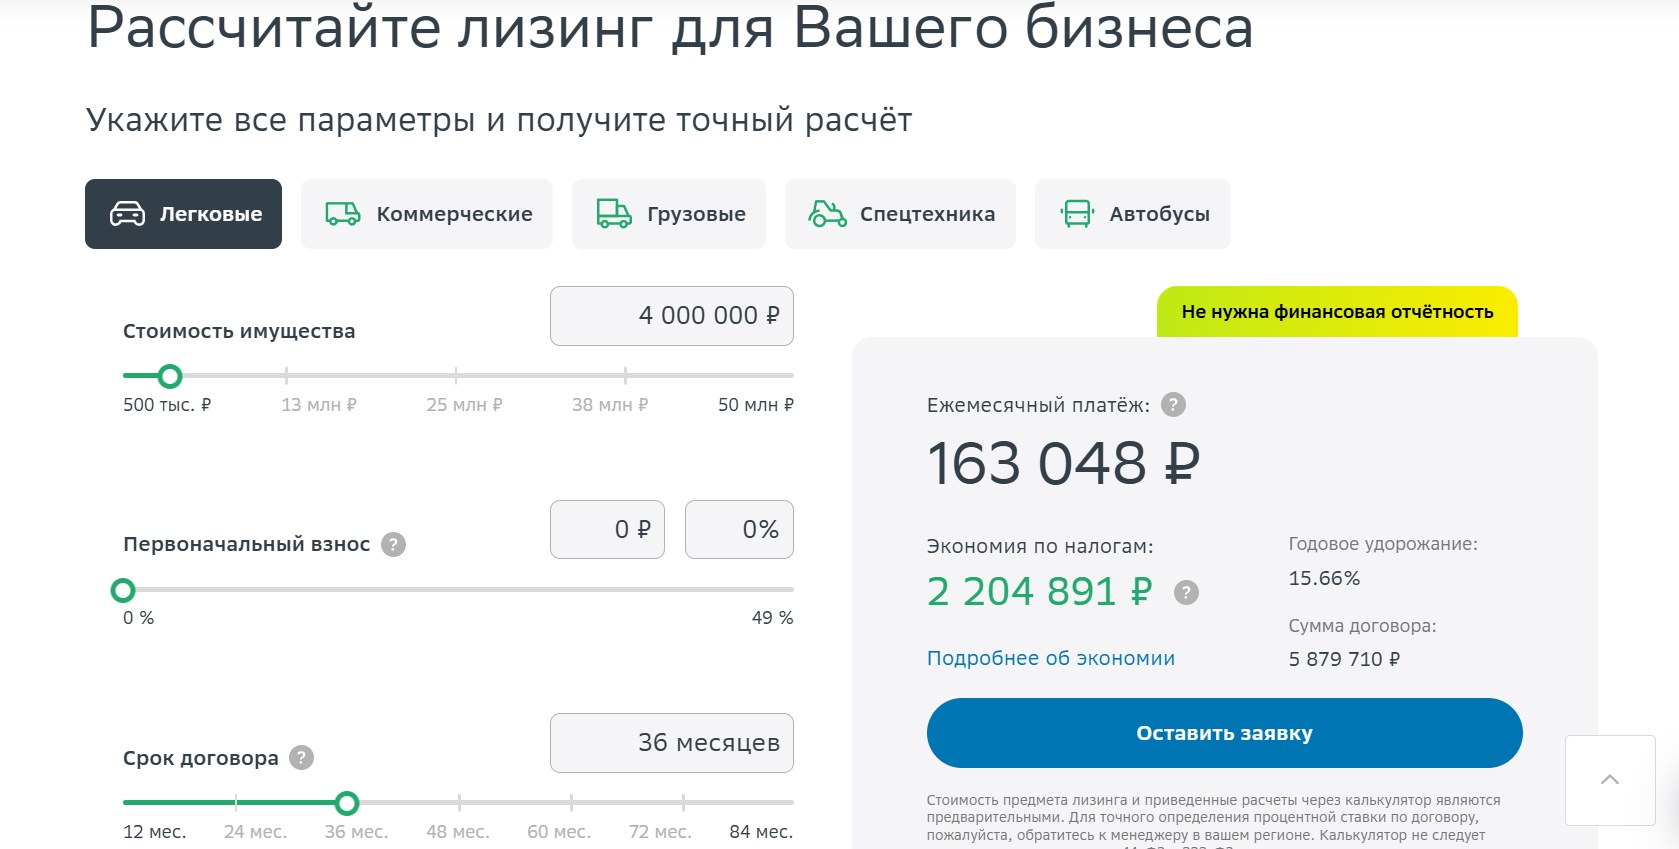
Расчёт ежемесячного платежа для примера 3
Чтобы снизить переплату, через некоторое время можно досрочно погасить долг. Например, в СберЛизинге это можно сделать спустя полгода после оформления договора.
Учебный год 22-23 / Егоров. Лизинг
По своей экономической природе лизинговые отношения являются кредитными, а не арендными. Исходя из такого понимания должны распределяться риски между лизингодателем и лизингополучателем. Наибольшее значение это имеет при определении последствий расторжения договора лизинга до уплаты всех платежей.
Ключевые слова: лизинг, финансовая аренда, выкупная цена
Лизинг: аренда или финансирование?
Любая сторона несет риск, корреспондирующий ее интересу. К.-В. Канарис 1
Договор лизинга на сегодня один из самых спорных правовых институтов особенной части Гражданского кодекса РФ (далее — ГК РФ). Налицо значительный объем судебно-арбитражной практики, не всегда единообразной и последовательной. Налицо также существенный дефицит научных исследований и публикаций, посвященных договору лизинга. С этой точки зрения обращение Президиума Высшего Арбитражного Суда РФ (далее — ВАС РФ) к проблемам лизинга, происходящее в последние годы значительно чаще, чем раньше, можно только
Автор благодарит А.А. Громова и К.А. Усачеву за помощь в работе с немецкими источниками.
Loaded: 22-09-2016 PMt 13:45:15
User:rbevzenko@gmail.com IP adress:
приветствовать. Могут быть названы постановления от 18.05.2010 № 1059/10, от 18.05.2010 № 1729/10, от 05.07.2011 № 2346/11, от 12.07.2011 № 17389/10, от 12.07.2011 № 17748/10, от 19.07.2011 № 1930/11, от 25.07.2011 № 3318/11.
В то же время последняя практика Президиума ВАС РФ была подвергнута довольно жесткой критике на страницах настоящего издания 2 . Думается, есть смысл разобраться, насколько эта критика обоснованна.
Что такое лизинг?
Прежде всего необходимо договориться о том, что будет пониматься под лизингом. Неясность терминологии в этих сложных вопросах опасна, и ее по возможности следует избегать.
Первая ошибка, которая допускается довольно часто, заключается в экстраполяции зарубежных правил о лизинге на отечественный лизинг. Как известно, договор лизинга заимствован современными континентальными правопорядками из англо-американского права. Россия проходит сейчас тем же путем, которым прошли западноевропейские страны примерно с 1970-х гг., поэтому их опыт будет весьма показательным.
Нормы ГК РФ базируются на положениях Оттавской конвенции о международном финансовом лизинге 1988 г., в которой закреплен только один из многочисленных видов лизинга, известных англо-американскому праву, а именно финансовый лизинг. Он существенно отличается от иных видов лизинга, в частности от оперативного лизинга.
Однако при закреплении в ГК РФ положений о финансовом лизинге законодатель решил опустить слово «финансовый», точнее, перенести его в словосочетание «финансовая аренда», которое, по замыслу законодателя, должно раскрывать российское понимание лизинга. Таким образом, не должно быть сомнений, что представленный в России лизинг — это аналог зарубежного финансового лизинга. И поэтому, когда говорят, что лизинг бывает разный, например оперативный, не рассчитанный на полную амортизацию предмета лизинга, подменяют понятия. Лизинг по российскому праву всегда только финансовый. В остальных случаях это не лизинг, а простая аренда. Все попытки подразделять российский лизинг на две разновидности — финансовый и оперативный — ошибочны по определению. Заимствование иностранных терминов не должно приводить к удвоению понятий, и, если имеется подходящий отечественный термин (например, «аренда»), неприемлемо использовать иностранный термин (такой, как «оперативный лизинг»).
Мы неспроста уделяем пристальное внимание терминологии. Финансовый характер лизинга представляет собой водораздел между двумя противоборствующими
См.: Громов С.А. Коренной поворот в практике применения законодательства о лизинговой деятельности
// Вестник ВАС РФ. 2011. № 11. С. 74–103; № 12. С. 113–155.
Loaded: 22-09-2016 PMt 13:45:15
User:rbevzenko@gmail.com IP adress:
Вестник Высшего Арбитражного Суда Российской Федерации № 3/2012
теориями, объясняющими правовую природу лизинга. Согласно одной из них в словосочетании «финансовая аренда» главным словом является слово «аренда». Другая настаивает, что главным словом является слово «финансовая». Подробнее об этих теориях речь пойдет далее.
Сначала обратим внимание на то, в каком виде конструкция лизинга заимствована из англо-американского права германским правопорядком. Это уместно сделать потому, что имеются веские основания полагать, что германское преломление лизинга и российское его отражение сильно отличаются друг от друга. Эти основания только укрепились после публичной лекции, прочитанной в ВАС РФ судьей Верховного суда ФРГ Вольфгангом Балем — председателем того судебного состава (сената), который формирует практику в отношении договора лизинга в Германии 3 .
В Германии договор лизинга появился в 1960-х гг. и получил поддержку Высшего финансового суда в 1970 г., который руководствовался принципом свободы договора 4 . Имея в виду эту поддержку, министерство финансов издало порядок проведения учетных операций с лизинговым имуществом и, по сути, сформировало тип лизингового договора, так как попытка согласовать что-то иное, нежели то, что предусматривалось указанным министерством, автоматически лишало новую конструкцию налоговых льгот. При этом в Германии, как и в России, основной стимул получать оборудование в лизинг, а не покупать его в кредит заключался именно в налоговых последствиях. Если покупатель оборудования в кредит может относить на себестоимость только расчетную величину (так называемую амортизацию), на которую снижается стоимость оборудования ежегодно, а процентную ставку за пользование кредитом не может относить на себестоимость производимой продукции (либо вообще, либо в значительной ее части), то получатель того же самого оборудования в лизинг имеет право относить на себестоимость все лизинговые платежи (включающие в себя прежде всего возмещение полученного кредита и процентов за пользование им) 5 .
Принципиально важно, что в Германии лизингополучатель и лизингодатель изначально не договариваются о том, что предмет лизинга перейдет в собственность лизингополучателя (напомним, это самая распространенная конструкция в России) 6 . Как сказал судья В. Баль, это недопустимо в принципе, поскольку приводит к отождествлению правовой конструкции лизинга и конструкции смешанного договора найма-продажи ( Mietkauf ) 7 . Аналогичные выводы мы находим
3 Лекция состоялась 08.02.2012 и доступна для ознакомления в Интернете (URL: http://arbitr.ru/press-centr/ news/44206.html).
4 См.: Löbach M. Betriebswirtschaftliche Aspekte von Leasing. GRIN Verlag, 2007. S. 11–14; Beigler M. Analyse der Vorteilhaftigkeit zwischen Leasing und kreditfinanziertem Kauf: eine Untersuchung unter Berucksichtigung von Investoren, Leasinggesellschaften und Banken. Springer Verlag, 2012. S. 2.
5 См.: Medicus D., Lorenz St. Schuldrecht II Besonderer Teil. 15 Aufl. München, 2010. S. 363.
6 См.: Dalhuisen J.H. Dalhuisen on Transnational and Comparative Commercial, Financial and Trade Law. Oxford; Portland; Oregon, 2007. P. 979.
Такая позиция поддерживается и в немецкой литературе. См.: Medicus D., Lorenz St. Op. cit. S. 362–363.
Loaded: 22-09-2016 PMt 13:45:15
User:rbevzenko@gmail.com IP adress:
и во многих авторитетных германских источниках 8 . Лишь по завершении договора лизинга, если лизингополучатель имеет интерес в приобретении предмета лизинга в собственность, он может отдельно договориться с лизингодателем об этом. При этом лизингодатели, надо полагать, настолько боятся налоговой переквалификации отношений, что сами, как правило, собственность лизингополучателю не передают. Они идут по пути расторжения договора купли-продажи
с поставщиком, передают ему товар, который вернул лизингополучатель, и уже
с поставщиком лизингополучатель имеет возможность заключить новый договор. Как говорят, поставщик предоставляет лизингополучателю выгодные условия покупки (т. е. продает товар ниже его рыночной цены), но почему это происходит, непонятно. Нельзя исключать, что лизингополучатель, компенсировавший все затраты лизингодателя на приобретение товара, оплативший пользование кредитом и вознаграждение лизингодателя, будет вынужден еще раз приобретать
с лихвой оплаченный им товар, причем по рыночной, а не номинальной цене.
Тем не менее, по-видимому, в Германии, как и в России, лизингополучатели не вполне задумываются о гражданско-правовых рисках, связанных с указанным договором: выгодные лизингополучателям налоговые последствия диктуют широкий интерес к этой договорной конструкции.
Подтверждение тому, что на российском рынке в подавляющем большинстве случаев заключаются договоры лизинга, по итогам которых имущество должно перейти в собственность лизингополучателя, встречаем в работе С.А. Громова 9 . Поскольку эта статья написана практиком и его наблюдения вполне соответствуют нашим собственным, в дальнейшем принимаем указанную посылку как истинную. Иными словами, российской лизинг больше напоминает немецкий договор наймапродажи, чем германский лизинг. А значит, прямые отличия отечественной модели
лизинга от немецкой могут препятствовать прямому заимствованию некоторых германских подходов к решению отдельных практических казусов по российскому праву .
Отличия лизинга от аренды
Финансовая аренда отличается существенными отступлениями от того баланса интересов сторон, который характерен для обычной аренды (в Германии — найма).
Как правило, у лизингодателя не имеется предмета лизинга, его только предстоит приобрести по желанию лизингополучателя, который нашел этот товар у продав-
8 Stoffels M. in: Studinger J., von. Kommentar zum BGB. Buch 2. Berlin, 2004. S. 939–940. Rn 41. Германские авторы полагают, что установленная низкая выкупная цена свидетельствует в пользу договора наймапродажи. Ф. фон Вестфален указывает на то, что при отграничении договора лизинга с полной окупаемостью от договора найма-продажи особое значение приобретает размер покупной цены. В лизинге размер цены определяется обычно как остаточная стоимость предмета лизинга после не более чем 90-процентно- го срока обычной производственной эксплуатации. См.: Westphalen F., von. Der Leasingvertrag. 6 Aufl. Köln, 2008. S. 151. Rn 80.
См.: Громов С.А. Указ. соч. № 11. С. 86–87.
Loaded: 22-09-2016 PMt 13:45:15
User:rbevzenko@gmail.com IP adress:
Вестник Высшего Арбитражного Суда Российской Федерации № 3/2012
ца, изготовителя и т. п. 10 При этом лизингополучатель в каких-то случаях согласовывает существенные условия приобретения предмета с третьим лицом (качество товара, размер цены). Таким образом, личность контрагента и содержание договора, заключаемого с ним, для лизингодателя предопределены. Более того, в Германии имеется такой способ установления лизинга (так называемая модель вступления в обязательства), когда будущий лизингополучатель сам заключает сделку купли-продажи с поставщиком, а затем с согласия поставщика после заключения договора лизинга в договоре купли-продажи заменяется сторона покупателя с лизингополучателя на лизингодателя 11 .
Поскольку лизингодатель приобретает товар по заявке лизингополучателя, не имея собственного поля для усмотрения, его жизненный интерес состоит в том, чтобы получить от лизингополучателя по меньшей мере сумму, компенсирующую его собственные затраты на приобретение товара.
В результате принцип окупаемости затрат лизингодателя на приобретение предмета лизинга стал в Германии основополагающим для договора лизинга 12 .
Необходимо обратить внимание на еще одну терминологическую тонкость: принцип окупаемости на немецком языке называется Amortisationsprinzip . Чаще всего это наименование переводят дословно как «принцип амортизации». Однако в русском языке термину «амортизация» придается иное устойчивое значение: расчетная величина, на которую снижается стоимость предмета для целей бухгалтерского учета и налогообложения (ст. 256 Налогового кодекса РФ).
В результате происходит смешение понятий, хотя во многих работах амортизация в лизинге понимается так же, как в Германии 13 . Но поскольку слово «окупаемость» гораздо лучше и без каких-либо дополнительных пояснений отражает существо указанного принципа, мы далее его обозначаем принципом окупаемости 14 .
Нельзя не отметить, что и «обыкновенные» арендодатель, продавец стремятся к полной окупаемости своей закупочной цены и сопутствующих расходов, однако это исключительно его забота, достигнет ли он желаемого и каким образом. В то время как в договоре лизинга обоюдная воля сторон направлена именно на полную окупаемость затрат лизингодателя на приобретение предмета лизинга и окупаемость превращается из обычного расчетного фактора в содержание договора.
Следствием того, что лизингополучатель выбирает поставщика товара, становится решение законодателя наделить его правами требования в отношении продавца. Причем российскую конструкцию сложно квалифицировать с правовой
См.: Medicus D., Lorenz St. Op. cit. S. 362.
Stoffels M. in: Studinger J., von. Op. cit. S. 967. Rn 104.
См.: Medicus D., Lorenz St. Op. cit. S. 363.
См.: Громов С.А. Указ. соч. № 11. С. 86; Киркорова Н.И. Направления совершенствования нормативной базы лизинга. М., 2004. С. 88–96.
Stoffels M. in: Staudinger J., von. Op. cit. S. 929. Rn 12.
Loaded: 22-09-2016 PMt 13:45:15
User:rbevzenko@gmail.com IP adress:
точки зрения, если только не встать на сугубо позитивистские позиции. Того обстоятельства, что поставщика выбирает лизингополучатель, на наш взгляд, недостаточно, чтобы наделять лизингополучателя правами по сделке, в которой он не участвует, без какой-либо формальной уступки. Такой конструкции нет даже в договоре комиссии, несмотря на то что комиссионер действует за счет комитента. Тем не менее для законодателя важно, что комиссионер заключает сделку от своего имени и поэтому права по сделке возникают именно у него. В договоре лизинга отечественный законодатель отступает от этого важнейшего постулата континентального права. Более того, права по договору в отношении поставщика лизингополучатель приобретает и в том случае, если данного поставщика он не знает и не выбирал.
В Германии используется следующее объяснение правомочия лизингополучателя требовать от продавца устранения недостатков товара. В договоре лизинга стороны изначально договариваются о том, что лизингодатель уступает лизингополучателю все возможные будущие права требования, которые образуются у лизингодателя в случае обнаружения недостатков в поставленном товаре 15 . С этой точки зрения германское право больше придерживается континентальной правовой традиции, тогда как в российском праве проступают черты англо-американского агентирования: лизингодатель обязательно должен сообщить продавцу о том, что товар им приобретается для передачи в лизинг (похоже на то, как лицо сообщает, что оно является агентом, но не говорит чьим; однако же в англо-американском праве этого достаточно, чтобы принципал имел право предъявить другой стороне требования по договору).
Трехстороннее отношение, в которое обычно вовлекается поставщик товара, не является необходимым по природе лизинга. Подтверждением этому служит пример возвратного лизинга, когда лизингополучатель продает лизингодателю товар, который берет затем у того в лизинг 16 . Лизинг — это не особая конструкция с обязательным привлечением третьего лица (поставщика), а особое распределение рисков и особая кауза (цель) договора между лизингодателем и лизингополучателем.
Существуют еще два отличия лизинга от аренды. Во-первых, лизингодатель освобождается от обязанности отвечать за изначально возникшие недостатки вещи, а также не несет риск неисполнения продавцом его обязательств, поскольку не выбирает продавца.
Судебная практика несколько корректирует этот постулат лизинга (см. постановление Президиума ВАС РФ от 12.07.2011 № 17748/10), когда лизингодатель явно виноват в утрате денег ввиду неисправности контрагента. Таким образом, речь должна идти именно о распределении риска. Как известно, вопрос о распределении риска возникает, когда нет вины ни одной из сторон. Когда имеется нарушитель, потери другой стороны должны возлагаться на него.
См.: Stoffels M. Op. cit. S. 1006–1007. Rn 214; Medicus D., Lorenz St. Op. cit. S. 364.
См.: Medicus D., Lorenz St. Op. cit. S. 363.
Loaded: 22-09-2016 PMt 13:45:15
User:rbevzenko@gmail.com IP adress:
Вестник Высшего Арбитражного Суда Российской Федерации № 3/2012
Во-вторых, риск последующей гибели или ухудшения предмета лизинга несет лизингополучатель. Этот вопрос решается иначе, чем в аренде, где арендодатель обязан гарантировать состояние вещи, пригодное для ее использования.
Согласно ст. 26 Федерального закона от 29.10.1998 № 164-ФЗ «О финансовой аренде (лизинге)» (далее — Закон о лизинге) утрата предмета лизинга по вине лизингополучателя не освобождает лизингополучателя от обязательств по договору лизинга. Как видим, урегулирована, и весьма поверхностно, только одна ситуация (гибель по вине лизингополучателя). Какие обязательства лизингополучателя не прекращаются? Например, С.А. Громов полагает, что речь в данном случае идет об обязательстве вносить лизинговые платежи 17 . На наш взгляд, это неправильно. Если мы строим рассуждения в рамках арендной теории, то решение в лизинге должно быть таким же, как при аренде. При аренде гибель вещи по вине арендатора также не прекращает обязательств по договору, однако приводит к их трансформации. Обязательство арендатора по внесению арендных платежей за пользование вещью, конечно, прекращается, поскольку прекращено обязательство арендодателя по предоставлению вещи во владение и в пользование арендатора. Вместе с тем оно не прекращается бесследно, поскольку арендатор виновен в гибели предмета аренды, а на смену ему приходит обязательство возместить стоимость арендованной вещи.
Это решение, приемлемое для договора аренды, должно быть скорректировано применительно к договору лизинга, сочетающему элементы аренды и куплипродажи. Следовательно, в составе лизинговых платежей лизингодатель частично получил не только плату за пользование, но и некоторую долю выкупной стоимости вещи. Поэтому ему причитается не реальная стоимость предмета лизинга, погибшего по вине лизингополучателя, а та ее часть, которой не хватает, чтобы считать затраты лизингодателя на приобретение данного предмета полностью компенсированными.
Думается, постановление Президиума ВАС РФ от 16.03.2010 № 15800/09, на которое С.А. Громов ссылается в подтверждение своих выводов о сохранении обязанности лизингополучателя вносить лизинговые платежи, никак не противоречит сказанному нами ранее. В этом деле переданный в лизинг автомобиль был украден, а страховая компания не признавала наличия страхового случая. По условиям договора лизинга была установлена обязанность лизингополучателя уплатить лизингодателю сумму невыплаченных платежей в полном объеме, если при утрате предмета лизинга и расторжении в связи с этим договора лизинга страховое возмещение не получено. Суды не применили это условие по довольно спорным соображениям формального характера (ввиду необращения лизингодателя к страховщику). Президиум ВАС РФ указал, что данный пункт договора должен был применяться к отношениям сторон, однако не указал, что сумма лизинговых платежей должна быть внесена лизингодателю в полном объеме. Этот вопрос является прерогативой нижестоящих судов, которым Президиум ВАС РФ поручил установить основания и размер ответственности лизингополучателя.
В названном постановлении, вопреки мнению С.А. Громова, никак не подчеркивается, что в силу диспозитивности ст. 26 Закона о лизинге договором может
См.: Громов С.А. Указ. соч. № 11. С. 85.
Loaded: 22-09-2016 PMt 13:45:15
User:rbevzenko@gmail.com IP adress:
предусматриваться обязанность лизингополучателя при утрате предмета лизинга уплатить лизингодателю сумму лизинговых платежей в полном объеме 18 . Конечно, договором это условие может быть предусмотрено, но тому, какую силу оно будет иметь в суде, Президиум ВАС РФ оценки не давал.
Если предмет лизинга утрачен по вине третьих лиц (украден, поврежден в ДТП и т. д.), то согласно ст. 669 ГК РФ и п. 1 ст. 22 Закона о лизинге риск этого несет арендатор (лизингополучатель). Что конкретно означает эта норма, сложно сказать. Можно предположить, что лизингополучатель должен возместить лизингодателю стоимость утраченного имущества (притом что лизинговые платежи могут быть выплачены к этому моменту на 90%). Но лучше решать так, чтобы у лизингополучателя была возможность рассчитаться с кредитом досрочно, если у него есть такая финансовая возможность, и сэкономить проценты за будущее время. В Германии считается, что с исчезновением цели финансирования интерес лизингодателя в извлечении прибыли из проекта более не заслуживает защиты 19 .
Сомнения в отношении теории лизинга как нетипичной аренды
Теория лизинга как нетипичной аренды представляет собой попытку поместить лизинг в рамки, не отвечающие его внутренней природе. Арендный платеж зависит от времени пользования вещью, а лизинговый платеж — от издержек (зависимость от времени имеется только в части процентов за пользование деньгами). Механизм расчета лизинговых платежей принципиально иной, чем арендных. В случае последних имеет значение среднерыночная ставка оплаты за пользование аналогичной вещью. В лизинге при определении размера платежа берется сумма, которую вкладывает лизингодатель, определяется срок ее возврата (т. е. срок пользования кредитом), устанавливается процентная ставка, заранее высчитывается совокупный размер процентов за расчетное время пользования кредитом, прибавляется вознаграждение лизингодателя. Полученная сумма делится на число периодических выплат. При этом нередко по аналогии с аннуитетными платежами в кредитном секторе в составе первых лизинговых платежей содержится больше процентов за пользование, чем возвращаемого основного долга.
Специфика лизинга проявляется, например, в следующем. Если продлевается договор аренды, то размер выплат арендатора увеличивается. Если же увеличивается время лизинга, то размер каждой лизинговой выплаты должен снизиться.
Кроме того, в аренде риск не окупить вложенные в приобретение предмета аренды средства несет арендодатель. Этому риску корреспондирует более высокий доход арендодателя в том случае, если вещь сохранит часть своих свойств и привлекательность для арендаторов и после того, как арендодатель получил в составе арендной платы компенсацию своих затрат и разумную прибыль. Такое распределение рисков давно устоялось. А лизинг представляет собой сплошь отступления от этого
18 См.: Громов С.А. Указ. соч. № 11. С. 86.
19 Stoffels M. in: Studingers Kommentar zum BGB. Buch 2. Berlin, 2004. S. 962. Rn 89.
Loaded: 22-09-2016 PMt 13:45:15
User:rbevzenko@gmail.com IP adress:
Вестник Высшего Арбитражного Суда Российской Федерации № 3/2012
баланса. Сомнительно, что нужно по-прежнему именовать арендой то, что почти совсем не отвечает ее сущностным признакам.
Например, теория лизинга как нетипичной аренды не может объяснить, почему лизингополучатель вносит авансовый платеж, который при этом либо является платой за первый период пользования предметом лизинга, в несколько раз превышающей плату за любой остальной период (на каком экономическом основании?), либо вообще не рассматривается сторонами как плата за пользование предметом лизинга (немыслимо для договора аренды) 20 .
Попытки лизингодателей компенсировать свои затраты на приобретение предмета лизинга при досрочном прекращении договора за счет присуждения лизингополучателя к уплате оставшихся лизинговых платежей наталкиваются на ст. 614 ГК РФ (из общих положений об аренде), согласно которой арендодатель вправе требовать досрочной уплаты арендных платежей не более чем за два срока подряд 21 .
То, что в случае с лизингом речь идет не об аренде, а о финансовой услуге, с успехом продемонстрировано в статье С.А. Громова. Мы полностью разделяем следующее высказывание автора: «Оказывая финансовую услугу, лизингодатель кредитует лизингополучателя путем оплаты приобретаемого для него оборудования, которое служит обеспечением имущественных интересов кредитора (лизингодателя) на случай неисполнения должником (лизингополучателем) денежных обязательств» 22 .
Можно полностью согласиться и со словами С.А. Громова о том, что «квалификация лизинговых платежей в качестве оплаты права владения и пользования имуществом не соответствует действительному экономическому смыслу лизинговой операции как формы кредитования приобретения основных средств» 23 .
Теория лизинга как нетипичной аренды повсеместно приводит к неудачным хозяйственным результатам. Особенно это заметно в случае банкротства лизингополучателя. Формальный взгляд на обязательства лизингополучателя как обязанность вносить плату за пользование вещью влечет за собой квалификацию требований лизингодателя к нему как текущих платежей (по аналогии с обычной арендой). Но если в случае с арендой этот вывод совершенно справедлив, то в лизинге все иначе. В составе лизинговых платежей лизингодатель получает возмещение затрат
Именно с этим, на наш взгляд, связаны существенные расхождения в оценках авансового платежа в судеб-
ной практике. Так, при досрочном прекращении договора лизинга авансовый платеж присуждался к возвра-
ту в той или иной степени в постановлениях Федерального арбитражного суда (далее — ФАС) Уральского
округа от 18.08.2010 № Ф09-5991/10-СЗ, ФАС Северо-Западного округа от 03.08.2010 № А56-30424/2009,
от 12.05.2010 № А44-1952/2009. Отказ в возврате авансового платежа встречается в постановлениях
ФАС Московского округа от 10.06.2010 № КГ-А40/5415-10, ФАС Северо-Западного округа от 30.09.2009
№ А56-57/2009, ФАС Поволжского округа от 18.09.2009 № А55-5805/2008.
См. постановления ФАС Дальневосточного округа от 07.12.2009 № Ф03-7037/2009, ФАС Московского
округа от 25.12.2009 № КГ-А40/13521-09, ФАС Северо-Западного округа от 14.05.2009 № А05-7632/2008.
Громов С.А. Указ. соч. № 11. С. 83.
Loaded: 22-09-2016 PMt 13:45:15
User:rbevzenko@gmail.com IP adress:
на приобретение предмета лизинга (принцип окупаемости) и процентов за кредит. Его правовое положение должно быть равно тому, какое имеет обычный заимодавец (банк) в делах о банкротстве. Все будущие лизинговые платежи суть возмещение тела кредита и процентов, они должны быть конкурсными (реестровыми), а не текущими требованиями. Об этом говорит кредитная теория лизинга.
Кредитно-посредническая теория лизинга как альтернатива арендной теории
Лизинговая операция, описанная выше, очень похожа на посреднические договоры, в которых имеет значение возмещение расходов, — на договоры поручения, комиссии и агентирования. Идею, что в договоре лизинга сочетаются элементы кредитования и ведения чужого дела, в Германии отстаивает К.-В. Канарис 24 .
Сложности возникают с тем, чтобы выбрать, к какому из указанных договоров лизинг ближе. С одной стороны, он напоминает комиссию, поскольку лизингодатель закупает товар у поставщика от своего имени. С другой стороны, некоторые права по этому договору без какой-либо формальной уступки может осуществлять лизингополучатель. Похоже на то, как будто лизингодатель заключил эту сделку от имени лизингополучателя. С этой точки зрения поиски конкретной посреднической модели окажутся безуспешными и достаточно будет далее просто считать, что лизингодатель сродни посреднику (комиссионеру, агенту, поверенному).
Посредник (лизингодатель) закупает по заданию клиента (лизингополучателя) товар, необходимый последнему, но дополнительно кредитует его в части возмещения издержек на закупку. По общему правилу издержки должны были бы возмещаться немедленно, но посредник позволяет их возмещать ему со значительной рассрочкой, разумеется, начисляя на сумму кредита проценты. На этих процентах он и зарабатывает в первую очередь (посредническое вознаграждение здесь второстепенно).
По сравнению с классическим банковским кредитованием лизингодатель контролирует целевой характер кредита в большей степени. В отличие от банка, предоставляющего целевой заем, лизингодатель не может столкнуться с нецелевым использованием заемных средств, ведь он сам вкладывает деньги в тот товар, который нужен лизингополучателю.
Но все равно главное в лизинге — финансирование. Именно поэтому все крупные лизинговые компании представляют собой дочерние общества банков.
Элемент ведения чужого дела, свойственный договорам посреднического типа, должен проявляться и в лизинге. Например, если лизингодателю удастся приобрести товар со скидкой по сравнению с той ценой, на которую стороны ориентировались при заключении договора лизинга и исходя из которой они рассчитали
Право для лизингодателя или тупик для лизингополучателя: уступка права и реализация предмета лизинга
1. Ликвидационная стадия обязательств в лизинге имеет почти такую же значимую роль, как и заключение договора, поскольку от того, как сделка будет «закрыта», зависит весь экономических смысл и результат заключения сделки.
После расторжения договора выкупного лизинга, как правило, предмет лизинга у лизингополучателя изымается и реализовывается, в связи с чем на стороне лизингодателя образуется переплата, состоящая из выручки от реализации предмета лизинга и части выкупной стоимости, погашенной лизингополучателем с надеждой приобрести предмет лизинга в собственность. Но, поскольку договор был расторгнут и предмет лизинга изъят, часть выкупной стоимости, выплаченной лизингополучателем, фактически получена лизингодателем необоснованно. Возможна и обратная ситуация, если полученное от реализации предмета лизинга не покрывает всего предоставленного лизингодателем, лизингополучатель обязан покрыть соответствующую разницу[1].
Выравнивание финансового результата достигается путем расчета сальдо взаимных обязательств. Сальдирование является характерной чертой при расторжении договора выкупного лизинга, т.е. лизинга, предполагающего последующее приобретение предмета лизинга в собственность. Это обуславливается тем, что стоимость предмета лизинга (сумма первоначально предоставленного финансирования) составляет часть каждого очередного лизингового платежа[2].
2. В лизинговых отношениях с недавних пор появилась новая практика осложнения имущественных отношений сторон при расторжении договора лизинга путем введения в отношения сторон третьего лица.
Между АО «Инвест» и ООО «Техстрой» был заключен договор лизинга, обязательства по которому исполнялись сторонами надлежащим образом, однако позднее лизингополучатель «впал в просрочку», иными словами стал нарушать сроки возврата предоставленного финансирования.
АО «Инвест» воспользовалось своим правом и направило лизингополучателю уведомление об одностороннем расторжении договора. Не дожидаясь возврата или изъятия предмета лизинга, между АО «Инвест» и третьи лицом – ООО «Кредит» – заключается соглашение об уступке права требования возврата предмета лизинга с передачей права собственности за определенную плату. Тем самым лизингодатель закрывает свои имущественные требования к лизингополучателю, возвращает предоставленное финансирование и выходит из отношений с ООО «Техстрой». Спустя какое-то время ООО «Кредит» изымает предмет лизинга у лизингополучателя и также покидает отношения.
ООО «Техстрой», узнав об условиях состоявшейся цессии, и соотнеся полученное по договору лизинга (в сумме уплаченного аванса и уплаченных лизинговых платежей), и полученное лизингодателем по договору об уступке прав требования, посчитало, что на стороне лизингодателя образовалось неосновательное обогащение и обратилось с соответствующим требованием.
По мнению лизингодателя, обязанности по расчету сальдо взаимных обязательств на его стороне не возникло, поскольку к моменту уступки прав предмет лизинга возвращен не был, что само по себе исключает возможность сальдирования обязательств.
При разбирательстве по подобным делам судебная практика не просто противоречива, а прямо противоположна. По одним делам суд приходит к выводу, что без возврата предмета лизинга лизингодателем и его реализации сальдирование обязательств невозможно, по другим уступка права приравнивается к реализации и, соответственно, к возникновению необходимости расчета сальдо взаимных обязательств.
Традиционно реализация заключается в продаже предмета лизинга с публичных торгов, которая способствует достижению максимальной и справедливой продажной цены, или в заключении прямого договора купли-продажи.
Но если лизингодатель не изъял предмет лизинга, его не реализовал, а уступил эту возможность третьему лицу, исключил для себя материальные и временные издержки при реализации, суд может отказать в сальдировании встречных предоставлений между лизингодателем и лизингополучателем, руководствуясь, как правило, следующими основаниями:
— обязательства по сальдированию переходят к третьему лицу совместно с принятием права собственности на предмет лизинга, а лизингодатель освобождается от необходимости сальдирования;
— для возникновения оснований для сальдирования необходимо изъятие предмета лизинга в натуре и передача его во владение лизингодателя;
— уступка прав не является распоряжением предметом лизинга, и, следовательно, не может порождать необходимости подведения сальдо.
Почему каждое из указанных оснований вместе и по отдельности являются ошибочными и преждевременными?
3. Уступая ООО «Кредит» права по договору лизинга в части права собственности и права изъятия предмета лизинга, лизингодатель не мог прекратить отношения с лизингополучателем в части ликвидационных обязательств. Такие обязательства не могли перейти на третье лицо, так как это не может быть предусмотрено в соглашении об уступке права требования, поскольку договор лизинга был расторгнут. Передача же части прав, сохранившихся после расторжения договора лизинга, не освобождает лизингодателя от обязанности по расчету сальдо встречных обязательств между первоначальными сторонами при расторжении договора лизинга.
При уступке прав складывается правовая ситуация, при которой права и обязанности, вытекающие из условий договора лизинга, ненадлежащего исполнения обязательств со стороны лизингополучателя и расторжения договора перераспределяются между лизингодателем, лизингополучателем и третьим лицом.
Лизингодатель, полностью свободный в распоряжении своим правом на изъятие предмета лизинга в связи с ненадлежащим исполнением лизингополучателем своих обязательств и расторжением договора, в том числе в выборе способа удовлетворения своего финансового интереса путем уступки прав требования третьему лицу. Уступая права по договору лизинга, лизингодатель предполагал, что в последующем право пользования лизингополучателя предметом лизинга будет прекращено, на что выразил свою волю заключением договора уступки прав (требований).
Иной подход приводил бы к тому, что лизингополучатель лишился возможности соотношения встречных предоставлений, поставил бы лизингополучателя в значительно худшее финансовое положение, чем лизингодателя.
В деле № А40-175967/2019 суды поддержали позицию лизингополучателя, который связал уступку права собственности на предмет лизинга с фактической реализацией предмета лизинга.
Арбитражный суд города Москвы установил, что лизингодатель, зная о необходимости расчета сальдо в случае расторжения договора, злоупотребил своим правом, заключив соглашение об уступке права требования по передаче права собственности и права изъятия предмета лизинга третьему лицу, и никаких обязанностей у нового кредитора (третьего лица) не возникает перед лизингополучателем. В данном случае имеет место не перевод долга, а уступка права требования. Лизингодатель, передав право собственности на предмет лизинга, фактически передал свое право на его реализацию.
Суд отклонил доводы лизингодателя о том, что в связи с заключением соглашения и передачей прав третьему лицу, неосновательное обогащение подлежит взысканию с последнего. По соглашению об уступке лизингодателем были переданы только права, тогда как в части определения завершающей обязанности сторон остается за лизингодателем по договору лизинга, и восстановление баланса сторон возможно лишь между сторонами по договору лизинга. В этой связи продав права, лизингодатель должен был озаботиться последствиями с учетом интересов как своих, так и контрагента.
При этом суд отметил, что для расчета сальдо в качестве последствий расторжения договора уступка права имеет такое же влияние, как договор купли-продажи, т.е. передача права собственности по соглашению об уступке, в экономическом смысле и представляет собой договор купли-продажи, и определяет стоимость возвращенных предметов лизинга в размере цены по договору об уступке прав требования[3].
В некоторых судебных решениях также можно усмотреть ошибочные предположения, что неосновательное обогащение может возникнуть на стороне лизингодателя только при одновременном наличии двух обстоятельств: договор лизинга должен быть расторгнут досрочно и предмет лизинга должен быть возвращен лизингодателю в натуре, и только когда совокупность полученных по договору лизинговых платежей и стоимость возвращенного предмета лизинга превышают сумму предоставленного лизингополучателю финансирования, может идти речь о неосновательном обогащении на стороне лизингодателя.
Например, Андрей Владимирович Егоров в своем обзоре судебной практики по лизинговым спорам также указывает на невозможность возникновения кондикционного спора как такового, приводя в пример Постановление Арбитражного суда Уральского округа от 11.12.2017 № Ф09-7342/17 (по делу № А76-25611/2016).
Как полагает автор, без фактического возврата лизингодателю предмета лизинга подведение сальдо взаимных обязательств невозможно, а иск лизингополучателя о взыскании какой-то задолженности с лизингодателя безоснователен. Лизингодатель выбыл из правоотношения, уступив свою кредиторскую позицию иному лицу и передав ему же своё обеспечительное право собственности[4].
Такая позиция не учитывает, что возврат имущества может производиться различными способами, в том числе путем предоставления некоего эквивалента материального блага (преимущ., в денежной форме)[5].
Предмет лизинга изымается или будет изъят цессионарием по договору уступки прав требования, а лизингодателем уже получена плата за уступку своих прав. Заключая договор уступки прав требования, лизингодатель распорядился предметом лизинга, тем самым удовлетворил свой финансовый интерес. Возврат и распоряжение (реализация) предметом лизинга в рассматриваемом случае произошли одновременно.
Иной подход приводил бы к тому, что лизингодатель своими действия ликвидировал бы обязанность по сальдированию встречных обязательств, что, в конечном счете, нарушило бы права лизингополучателя.
Единственное стоит подчеркнуть и признать верным то, что пока цессионарий не реализовал в натуре свое право по изъятию предмета лизинга, у лизингополучателя нет оснований для предъявления требований о неосновательном обогащении.
Комментируя позицию Андрея Владимировича Егорова, следует четко разграничить уступку права после расторжения договора лизинга и замену лизингодателя во время действия договора. Действительно, при уступке позиции лизингодателя в договоре, лизингополучателю на самом деле все равно, перед кем исполнять обязательства, и ему это не должно помешать реализовать свой имущественный интерес по приобретению предмета лизинга в собственность, и у лизингополучателя по этому поводу не может возникнуть претензии ни к первоначальному, ни к последующему лизингодателю по стоимости уступленных прав.
При ситуации же, когда договор лизинга был расторгнут, уступка договорной позиции лизингодателя невозможна, третье лицо приобретает право собственности на предмет лизинга без каких-либо дополнительных условий. В этой связи выводы Андрея Владимировича Егорова о передаче третьему лицу именно обеспечительной собственности не имеют за собой оснований: возможности погасить задолженность и стать собственником вещи в такой ситуации у лизингополучателя нет, наступает объективная ликвидационная стадия лизинговых отношений, между первоначальными сторонами договора.
Резюме. Конкретный способ реализации предмета лизинга в конечном счете не должен ставить лизингополучателя в худшее положение, а тем более лишать его возможности инициирования вопроса о сальдировании встречных предоставлений, с целью восстановления фактически нарушенных баланса интересов сторон и эквивалентности встречных предоставлений.
При этом подтверждение права лизингополучателя не должно заранее устанавливать такое право и его защиту, в том числе исключать возможные злоупотребления с его стороны.
[1] пункты 3.2, 3.3 Постановление Пленума ВАС РФ от 14.03.2014 № 17 "Об отдельных вопросах, связанных с договором выкупного лизинга" // Вестник ВАС РФ. 2014. № 5
[2] в Определении № 306-ЭС21-5668 от 10.08.2021 г. Верховный суд РФ напомнил, что договор лизинга представляет из себя сделку, опосредующую только предоставление финансирования и пользование этим финансированием, и данная сделка не может включать в себя плату за пользование предметом лизинга. «Денежное обязательство лизингополучателя состоит в возмещении затрат лизингодателя, возврат вложенного лизингодателем финансирования, и выплате платы за финансирование. Соответственно, лизинговые платежи невозможно разделить на плату за пользование предметом лизинга и его выкупную стоимость.» // URL: Картотека арбитражных дел https://kad.arbitr.ru/ (дата обращения: 12.03.2023)
[3] Определение Арбитражного суда города Москвы от 15.10.2019 г. по делу № А40-175967/2019 // URL: Картотека арбитражных дел https://kad.arbitr.ru/ (дата обращения: 12.03.2023).</o:p> Аналогичные выводы в судебной практике, напр. Определение Арбитражного суда города Москвы от 08.09.2021 г. по делу А40-256598/2020
[4] Егоров А.В. Лизинг: текущие проблемы метода сальдо / А.В. Егоров // Журнал РШЧП. 2018. № 1. С. 1–54.</o:p> «Цена передачи права собственности (т.е. стоимость уступки права – авт.) не имела значения, поскольку главным экономическим активом передачи являлись права требования (стоимость вещи фактически равна размеру задолженности лизингополучателя, поскольку она обременена его правом ожидания). Погасив задолженность, лизингополучатель становится собственником вещи (п. 2 ПП ВАС № 17), и сколько реально стоит вещь в этот момент, не имеет никакого значения. Поэтому-то определение цены предмета лизинга в размере номинальной выкупной стоимости при замене лизингодателя никак не ущемляет прав лизингополучателя»
[5] Для расчета сальдо встречных обязательств приоритетное значение имеет возврат предоставленного финансирования в денежной форме (Определение Верховного Суда РФ от 28.06.2016 г. № 305-ЭС16- 7931, Определение Верховного Суда РФ от 03.03.2016 г. № 305-ЭС16-489)
Что такое лизинг и как с его помощью бизнес может сэкономить на налогах

Лизинг — финансовая аренда оборудования с возможностью его выкупа в дальнейшем. Именно выкуп отличает лизинг от обычной аренды — в конце имущество можно выкупить по остаточной стоимости. А упрощенная процедура и процент отличают лизинг от кредита.
Разбираемся, кто может оформить имущество в лизинг, когда это выгодно и чем рискует бизнес, приобретая имущество по такому договору.
Что такое лизинг для юрлиц и ИП
Лизинг — финансовая аренда имущества, которое позднее можно выкупить. С помощью лизинга бизнес получает дорогое оборудование, оплатить которое сразу не получается. Обычно в лизинг берут дорогостоящие автомобили или спецтехнику и помещения.
Лизинг сочетает в себе функции кредита и аренды, но имеет определенные отличия от них.
Например, в случае кредита предметом договора будут деньги, а в случае лизинга — оборудование или транспортные средства. После кредитной сделки имущество становится собственностью заемщика сразу же. При лизинге имущество переходит в собственность только после последнего платежа.
При аренде в отличие от лизинга имущество всегда остается собственностью арендодателя.
В чем финансовый смысл лизинга
Лизинг выгоден всем сторонам сделки. Покупатель может не изымать из оборота деньги, которые нужны бизнесу для платежей по заработной плате сотрудников, заказам и услугам контрагентов. Кредит не всегда легко оформить. Именно здесь бизнесу и полезен лизинг. Компания сразу же может использовать имущество, не выводя из оборота компании большие суммы в один момент.
Продавец получает полную оплату товара в один момент. Кроме того, лизинг помогает увеличивать объемы продаж с помощью опта. При этом ему не нужно сопровождать сделку — всей документацией занимается лизинговая компания.
Лизингодатель получает прибыль с процентов от ежемесячных платежей. При этом имущество до полной оплаты находится в его собственности. Если покупатель не вносит платежи, лизингодатель может забрать имущество и сдать другому клиенту.
Стороны лизинга
В договоре лизинга обычно участвуют три стороны: лизингодатель, лизингополучатель и владелец имущества.
Лизингодателем обычно выступает лизинговая компания или банк, которые выкупают имущество у владельца и передают его лизингополучателю.
Лизингодатель на свои или кредитные средства приобретает имущество и передает его во временное пользование лизингодателю с возможным последующим выкупом.
Лизингополучателем обычно выступает компания или ИП, которые берут имущество в лизинг. Лизингополучатель пользуется имуществом, но пока не проведет все лизинговые платежи и полностью не выкупит его, оно принадлежит лизингодателю.
Владельцем обычно выступает юридическое или физическое лицо.
Что можно взять в лизинг
В лизинг можно взять практически любые непотребляемые вещи — вещи, которые не утрачивают свои потребляемые свойства. Например, автомобили, производственное оборудование или недвижимость. Исключение:
- земельные участки и природные объекты;
- товары без данных о производителе;
- списанное имущество;
- имущество, которое нельзя реализовать без спецразрешения.
Имущество, которое передают в лизинг, должно быть идентифицировано. Из-за этого в лизинг не передают оборудование без заводских номеров и автомобили без идентификационного номера ТС (VIN). Также взять в лизинг не получится товары, которые находятся не в свободном обращении, например средства слежения или ракетные установки.
Лизинговая компания также может установить свои требования. Например, в лизинг не получится оформить имущество с низкой ликвидностью.
По каким схемам проходит лизинг
Лизинг может быть оформлен в рамках трехстороннего договора между поставщиком товара, лизингодателем и лизингополучателем.
Также лизинг можно проводить по двум договорам. Сначала лизингодатель заключает договор купли-продажи с продавцом, а затем подписывает договор с лизингополучателем.
После подписания договора лизингополучатель вносит ежемесячные платежи. Срок договора и выплат зависит от предмета лизинга и может составлять от года до семи лет.
Право собственности на лизинговое имущество у лизингополучателя возникает после внесения последнего платежа.
Виды лизинга
Лизинг различается по срокам службы имущества и целям сторон. Так, выделяют:
- Финансовый лизинг. Срок договора здесь совпадает со сроками службы оборудования. Когда остаточная стоимость оборудования становится нулевой, его можно выкупить за небольшую сумму. В этом случае компания или ИП благодаря финансовому лизингу получают рассрочку под небольшой процент.
- Операционный лизинг. В этом случае срок действия договора меньше срока службы оборудования. После окончания действия соглашения лизингополучатель может вернуть имущество или выкупить его по остаточной стоимости.
- Возвратный лизинг. В этом случае предприниматель продает свое имущество лизинговой компании, а затем приобретает его же в лизинг. По сути он берет кредит под залог своего же имущества. В этой сделке он одновременно выступает продавцом и лизингополучателем.
Что такое лизинговые платежи
Лизинговые платежи — это ежемесячные суммы, которые лизингополучатель перечисляет лизингодателю за арендованное имущество. В такой платеж обычно входят:
- амортизация имущества во время действия договора;
- покрытие процентов по кредиту, если лизингодатель приобрел имущество на заемные деньги;
- оплата допуслуг лизингодателя, например страховка на имущество;
- комиссия;
- стоимость имущества, разделенная на части.
При составлении договора участники сделки определяют суммы отчислений, правила и способы ежемесячной оплаты и периодичность.
Условия договора лизинга
В договоре лизинга обязательно указывают предмет соглашения — индивидуальные признаки имущества. Часто это дата производства оборудования или выпуска автомобиля, заводской или идентификационный номер и его местонахождение. Если стороны не согласовали предмет договора лизинга, он считается незаключенным.
В соглашении также прописывают размер лизинговых платежей — общую сумму платежей по договору лизинга. В общую сумму также могут включить выкупную цену предмета лизинга, если в дальнейшем имущество переходит в собственность лизингополучателя.
В соглашении также указывают сроки, в которые лизингополучатель может пользоваться имуществом и выкупить его.
Законодательство не устанавливает сроки лизинга, участники сделки могут определить их самостоятельно.
Продавца часто выбирает клиент, а вот договор с ним заключает уже лизингодатель. В соглашении обязательно указывают, кем является продавец имущества и правила взаимодействия с ним.
Требования к клиенту
Прежде чем заключить договор, лизингодатель обязательно проверяет благонадежность клиента. Это одна из гарантий безопасной сделки для всех сторон.
Любая лизинговая компания утверждает требования к лизингополучателю, а также пакет документов, подтверждающих правоспособность последнего.
Обычно лизингодатель проверяет:
- регистрацию клиента в качестве юрлица или ИП;
- опыт ведения бизнеса — как правило, минимальный стаж составляет два и более года;
- финансовую устойчивость предприятия;
- кредитную историю, она показывает, как исправно платит по своим долговым обязательствам клиент;
- отсутствие у лизингополучателя задолженностей по заработной плате, налогам, судебным решениям и другим обязательным платежам.
Финансовая устойчивость показывает платежеспособность клиента. Лизингодатель может оценить структуру его активов, стабильность оборотов компании за отчетный период, эффективность финансово-хозяйственной деятельности и объемы выручки.
Также лизингодатель учитывает, может ли клиент внести необходимый авансовый платеж — 20% и более от стоимости приобретаемого имущества.
Для заключения договора лизинга клиент не должен находиться на грани банкротства, ликвидации, работать без лицензии, если она необходима для его деятельности.
Этапы сделки лизинга
Процесс заключения сделки состоит из нескольких этапов:
- Клиент выбирает оборудование или другое имущество.
- Клиент обращается в лизинговую компанию, уточняет, работает ли она с таким имуществом.
- Клиент собирает необходимые документы по запросу лизингодателя.
- Компания анализирует бумаги и принимает решение.
- При положительном решении клиент вносит авансовый платеж и заключает договор лизинга.
- Лизинговая компания покупает необходимое имущество и передает его в пользование клиента.
- Лизингополучатель пользуется им и вносит платежи по графику.
- В конце срока договора клиент вносит последний платеж.
- Имущество переходит в собственность лизингополучателя, если такое условие прописано в договоре.
Что нужно для договора лизинга
Какие документы нужны для договора лизинга
Юрлица для договора лизинга должны подготовить следующие документы:
- заявку на лизинг;
- анкету лизингополучателя;
- копию устава организации;
- приказ о назначении руководителя компании;
- паспорт руководителя;
- паспорта совладельцев компании, доли собственности которых больше 15%;
- бухгалтерский баланс за отчетный период;
- налоговую декларацию за четыре года;
- справку о годовом обороте из банка, в котором открыт расчетный счет организации;
- положительное решение собрания учредителей о договоре лизинга;
- другие документы по запросу лизингодателя.
Индивидуальные предприниматели должны предоставить:
- заявку на лизинг;
- анкету ИП;
- паспорт предпринимателя;
- налоговые декларации, заверенные ФНС;
- справку из банка, где открыт расчетный счет ИП, с подтверждением годового оборота.
На что обратить внимание, подписывая договор
В первую очередь стоит обратить внимание на график платежей. Наиболее популярны три вида:
- регрессивный — когда размер ежемесячных платежей постепенно снижается;
- аннуитетный — когда клиент вносит равные платежи каждый месяц;
- сезонный — когда график платежей привязан к сезонности бизнеса. Например, у бизнеса в сельском хозяйстве большая часть платежей приходится на конец осени, после реализации урожая.
Также важно учесть:
- размер авансового платежа;
- ставки удорожания;
- возможность досрочного выкупа имущества и штрафов в таком случае;
- необходимость страхования имущества и ответственности лизингополучателя;
- будет ли лизингодатель контролировать использование имущества;
- необходимо ли обучение сотрудников и сервисное обслуживание оборудования.
Что будет, если нарушить условия договора
Важное условие договора — своевременные платежи по графику. Если нарушить график, договор могут расторгнуть. Чтобы соглашение расторгли, достаточно не внести платеж два раза подряд.
Кроме того, при нарушении условий договора возможны штрафные санкции, например процент от платежа при его просрочке. Штраф придется заплатить и при использовании оборудования не по правилам, прописанным в договоре.
Где оформить лизинг и как выбрать лизинговую компанию
Лизинг можно оформить только в специальной компании.
При выборе лизингодателя нужно изучить:
- Рейтинг компании. Некоторые рейтинговые агентства проводят исследования лизинговых компаний. Например, такие рейтинги присваивает агентство «Эксперт РА». Стоит ориентироваться на умеренно высокий уровень кредитоспособности.
- Работу с государственными программами льготного лизинга. Министерства выделяют субсидии лизинговым компаниям только после их проверки.
- Сроки работы и масштабы. Клиентам стоит ориентироваться на компании, которые давно работают на рынке или входят в банковский холдинг. Сотрудничество с такими компаниями безопасно и выгодно: у них крупный капитал, различные ресурсы и открытая финотчетность. Такие компании заботятся о репутации и ведут свою деятельность только в рамках закона.
- Бизнес, с которым работает компания. Лизингодатель может сотрудничать с компаниями различного профиля или специализироваться на узком направлении. Последний вариант выгоден тем, что лизингодатель всегда в курсе нововведений и особенностей бизнеса. Он может помочь выбрать оптимальный график выплат и необходимое для предприятия оборудование.
- Вид имущества и оборудования. При выборе лизингодателя стоит уточнить, с каким имуществом работает компания. Некоторые могут специализироваться только на автомобилях, другие — на спецтехнике, часть — на производственном оборудовании. Стоит обратить внимание на компанию, которая работает именно с типом имущества для вашего бизнеса.
Как право собственности на имущество переходит от лизингодателя к лизингополучателю
Договор лизинга может предусматривать переход имущества в собственность лизингополучателя по истечении срока договора. Обычно имущество переходит в собственность клиента после выкупного платежа. Также возможно, что имущество перейдет в собственность еще до истечения договора по соглашению сторон.
В некоторых случаях имущество не переходит в собственность лизингополучателя. Его может забрать лизингодатель и передать в пользование другому клиенту по истечении срока договора.
Бывают ли льготы для малого бизнеса
Льготные лизинговые программы в России реализует Минпромторг России. Узнать, действуют ли программы для вашего направления бизнеса и условия участия в них, можно на сайте министерства.
В чем преимущества и недостатки лизинга для ИП
Лизинг для предпринимателей имеет свои плюсы:
- необходимое имущество можно быстро получить в работу;
- можно самостоятельно выбрать продавца оборудования;
- для лизинга не нужны поручители и обеспечители;
- требуется меньше документов, чем при оформлении кредита;
- оговариваемый график платежей;
- быстрое рассмотрение заявки;
- низкий процент.
- лизингодатель может расторгнуть договор с клиентом без возврата полученных средств, если предприниматель не соблюдает условия договора;
- требуется первоначальный взнос;
- имущество придется застраховать за счет клиента;
- собственником имущества до последнего платежа является лизинговая компания.
Преимущества и недостатки лизинга для юрлица
- можно выбрать конкретные марки оборудования и продавца;
- суммы платежей обычно ниже, чем по кредиту;
- оговариваемый график платежей;
- быстрое оформление;
- возможны скидки от производителя;
- возможно участие в госпрограммах льготного лизинга.
- требуется авансовый платеж;
- оформить имущество в собственность можно только после последнего платежа;
- если нарушить договор, можно лишиться имущества.
Риски для лизингодателя
У лизинговой компании есть определенные риски:
- клиент может перестать вносить платежи или испортить оборудование;
- клиент может затягивать с возвратом имущества, если оно не переходит в его собственность по договору;
- неликвидное или узкоспециализированное имущество сложно продать, если пришлось забрать его у клиента.
Лизинг и налоги
- Налог на прибыль. Лизингополучатель может уменьшить налоговую базу за счет лизинговых платежей при уплате налога на прибыль.
- НДС. Лизингополучатель на общей системе налогообложения может получить вычет при уплате НДС. Лизингодатель может выставить счета-фактуры на платежи с выделенным НДС. Клиент таким образом сможет снизить на них налог, который определили с цены проданных им товаров.
- Налог на имущество. Если оформить имущество в лизинг, клиенту можно не платить налог на него.
- Транспортный налог. Такой налог придется платить сразу же после постановки транспортного средства на учет. При этом не имеет значения, кто пользуется ТС.
Что такое сублизинг
Лизинговое имущество можно сдать в сублизинг. Тогда лизингополучатель будет сублизингодателем, а тот, кто получит имущество, — сублизингополучателем. Так, в цепочке лизинга действуют:
- лизингодатель;
- лизингополучатель-сублизингодатель;
- сублизингополучатель.
При этом сам сублизингополучатель передать лизинговое имущество кому-то уже не может. Обычно сублизингом занимаются компании, которые сдают технику, спецоборудование или помещения в аренду.
Передать имущество другой компании без письменного разрешения лизингодателя нельзя.