Оплата по аккредитиву: ответы на вопросы о процессе, сроках и стоимости
Аккредитив – это финансовый механизм, который обеспечивает безопасность в сделках между поставщиком и покупателем. Происходит открытие аккредитива, когда банк выдает поручение своему корреспонденту в другой стране о переводе денег по заранее оговоренным условиям.
Как происходит открытие аккредитива? Что нужно сделать? Прежде всего, покупатель должен оформить заявление в банк, которое содержит все необходимые данные. Для открытия аккредитива требуется знать, сколько денег стоит сделка, когда и в какой срок она должна быть завершена. Банк проводит проверку данных и после этого подтверждает открытие аккредитива.
Как работает аккредитив в Сбербанке? В данном банке аккредитив действует как договор между банком и покупателем. Он подтверждается простыми словами – фактом перевода денег по поручению банка на счет продавца. Сбербанк также предоставляет услугу инкассо, которая позволяет снять деньги со счета покупателя только после выполнения условий сделки.
Как раскрытие аккредитива осуществляется в случае расторжения сделки? В такой ситуации аккредитив необходимо прекратить. Продавец должен обратиться в банк с заявлением на расторжение аккредитива. После этого банк произведет возврат денег покупателю.
А что с аккредитивом в продаже квартиры? В данном случае, аккредитив не используется, так как данный финансовый механизм наиболее часто применяется в международной торговле. При продаже квартиры просто происходит расчет между покупателем и продавцом.
Сколько стоит оплатить аккредитив? Сумма оплаты зависит от условий сделки, но обычно банк берет комиссию за проведение операции. Определение точной стоимости аккредитива производится индивидуально.
Как производится оплата по аккредитиву?
Аккредитив — это международный финансовый инструмент, который обеспечивает гарантии оплаты при совершении сделок. Как происходит оплата по аккредитиву? Давайте разберемся.
- Когда продавец и покупатель достигают соглашения о сделке, покупатель обращается в свой банк, чтобы открыть аккредитив.
- Аккредитив — это документ, который банк покупателя выдает продавцу. В аккредитиве указаны условия и требования, которые должен выполнить продавец для получения платежа.
- Продавец получает аккредитив и убеждается, что требования покупателя являются приемлемыми.
- После этого продавец отправляет товары или услуги, удовлетворяющие условиям аккредитива.
- Затем продавец представляет своему банку документы, подтверждающие отправку товаров или услуг. Чтобы получить платеж, продавец должен предоставить полный комплект документов, соответствующих требованиям аккредитива.
- Банк продавца проводит проверку представленных документов и, если они соответствуют требованиям аккредитива, осуществляет платеж в соответствии с указанными в аккредитиве условиями.
Таким образом, оплата по аккредитиву происходит через банк продавца и зависит от того, выполнил ли продавец условия, указанные в аккредитиве. Аккредитив обеспечивает безопасность сделки и защиту интересов обеих сторон.
Ответы на вопросы
1. Что такое аккредитив?
Аккредитив — это форма гарантии оплаты, при которой банк обязуется выплатить продавцу определенную сумму денег по инструкции покупателя.
2. Как происходит открытие аккредитива?
Открытие аккредитива происходит по согласованию между покупателем и продавцом. Покупатель обращается в банк и дает указания о том, когда и на какие условия должен быть открыт аккредитив.
3. Чем отличается аккредитив от инкассо?
Аккредитив и инкассо — это две разные формы оплаты. В случае аккредитива, платеж подтверждается банком покупателя и происходит после выполнения определенных условий, а при инкассо, платеж проходит через посредника, без участия банка покупателя.
4. Какую роль играет банк при оплате по аккредитиву?
Банк играет роль гаранта оплаты. Он проверяет документы, связанные со сделкой, и подтверждает их соответствие условиям аккредитива. После выполнения условий, банк осуществляет платеж по инструкции покупателя.
5. Сколько стоит открыть аккредитив в Сбербанке?
Стоимость открытия аккредитива зависит от условий сделки и может варьироваться. Чтобы узнать точную информацию о стоимости, необходимо обратиться в отделение Сбербанка или связаться с банком.
6. Когда происходит раскрытие аккредитива?
Раскрытие аккредитива происходит, когда продавец представляет банку документы, подтверждающие выполнение условий сделки. После проверки документов, банк осуществляет платеж по инструкции покупателя.
Чем подтверждается открытие аккредитива?
Открытие аккредитива подтверждается соответствующим документом, который выдается банком. Этот документ называется аккредитивом. Аккредитив является письменным поручением банка, в котором он обязуется осуществить оплату по указаниям его клиента или получателя. Таким образом, открытие аккредитива подтверждается самим аккредитивом.
Аккредитив действует как гарантия платежа и обеспечивает сторонам сделки безопасность и надежность. При открытии аккредитива клиент предоставляет банку необходимую сумму денег, которая блокируется на счету до момента его использования в рамках аккредитива. Соответствующая сумма денег становится гарантированной и доступной для оплаты по указаниям получателя.
Раскрытие аккредитива происходит посредством его предъявления получателю. Получатель, имея аккредитив, обращается в свой банк с просьбой об инкассо суммы, указанной в аккредитиве. Банк получателя проверяет соответствие предъявленных документов требованиям аккредитива и осуществляет перевод денежных средств. Таким образом, открытие аккредитива подтверждается его раскрытием и прохождением процедуры инкассо.
Как работает аккредитив при продаже квартиры?
Аккредитив – это такое финансовое соглашение, при котором деньги за продажу квартиры перечисляются не напрямую, а через банк. Но как именно работает аккредитив?
Процесс начинается с открытия аккредитива в банке. Продавец и покупатель обращаются в банк и оформляют аккредитивное соглашение. В аккредитиве указывается сумма денег, условия оплаты, сроки и другие важные детали сделки.
Затем продавец передает покупателю документы, подтверждающие его право собственности на квартиру. Покупатель предоставляет эти документы в банк, и там происходит их раскрытие. Банк проверяет документы и убеждается, что все они соответствуют условиям аккредитива.
Когда документы подтверждены, банк осуществляет перевод денег продавцу. Деньги могут быть перечислены прямо на его счет или через систему инкассо. В случае использования инкассо, банк совершает платеж по указанным реквизитам и уведомляет об этом продавца.
Продавец, получив деньги, радуется успешно завершенной сделке. А если покупатель расторгает договор, он может потребовать возврата денег по условиям аккредитива. В этом случае банк инициирует процедуру возврата средств и информирует продавца об этом.
Итак, аккредитив при продаже квартиры работает как своеобразная гарантия платежа. Он обеспечивает надежность и безопасность сделки. Чтобы открыть аккредитив, необходимо обратиться в банк, предоставить соответствующие документы и заполнить необходимые формы. Все процедуры открытия, раскрытия и подтверждения аккредитива происходят в соответствии с действующим законодательством и внутренними правилами банка.
Как проходит сделка по ипотеке в Сбербанке?
Сделка по ипотеке в Сбербанке проходит следующим образом. Когда покупатель находит подходящую квартиру, он обращается в банк для получения ипотечного кредита. Банк проводит предварительную проверку покупателя и оценку выбранного объекта недвижимости. Если все требования соблюдены, банк предлагает ипотечное предложение с условиями кредитования.
Если покупатель согласен с предложением, он подтверждает свою заинтересованность в сделке и оформляет заявление на получение ипотечного кредита. Банк запрашивает требуемую документацию и проводит окончательное решение по выдаче кредита. Если решение положительное, покупатель и банк заключают договор ипотеки.
После заключения договора ипотеки банк осуществляет оплату продавцу квартиры. Как правило, деньги перечисляются непосредственно на счет продавца или в банк, где у продавца открыт счет. Это происходит в рамках сделки по продаже квартиры.
Сделка считается успешно завершенной, когда продавец получает полную стоимость квартиры и покупатель получает право собственности на приобретенный объект недвижимости. Ипотечная сделка в Сбербанке подтверждается соответствующими документами и регистрацией сделки управлением Росреестра.
Если покупатель решает расторгнуть договор ипотеки до его окончания, это можно сделать, но такая процедура может сопровождаться определенными финансовыми потерями для покупателя. Как правило, банк в таком случае удерживает некоторую сумму, предусмотренную в договоре ипотеки в качестве штрафа.
Количество дней, на которое открыто ипотечное предложение в Сбербанке, может варьироваться в зависимости от программы кредитования и условий договора. В среднем, срок действия ипотечного предложения составляет около 30 дней.
Сколько стоит открыть аккредитив в банке?
Открытие аккредитива в банке предполагает определенные затраты, которые зависят от условий и требований конкретного банка. Стоимость открытия аккредитива может быть разной, в зависимости от суммы и сложности сделки.
Раскрытие стоимости аккредитива обычно происходит при консультации с банковским специалистом, который рассчитывает все необходимые расходы, такие как комиссии банка за оформление и исполнение аккредитива.
Сумма оплаты за открытие аккредитива в банке может быть либо фиксированной, либо рассчитываться в процентах от суммы аккредитива. Также могут быть дополнительные платежи за изменение или расторжение аккредитива.
Стоимость открытия аккредитива в Сбербанке, как и в других банках, зависит от многих факторов. Чтобы узнать точную цену, можно обратиться в банк и получить консультацию.
Когда можно снять деньги с аккредитива?
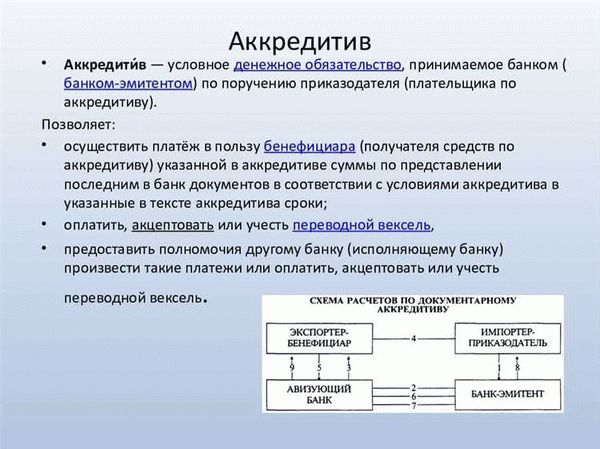
Снять деньги с аккредитива можно после его открытия и раскрытия условий продажи. При открытии аккредитива банк подтверждает готовность выплатить сумму, указанную в аккредитиве, при выполнении определенных условий.
Когда сделка по продаже товаров подтверждается фактами доставки или выполнения работ, покупатель может обратиться к своему банку для получения денег по аккредитиву. Банк проверит, что все условия аккредитива соблюдены, и осуществит их исполнение путем инкассирования средств со счета покупателя.
Если аккредитив используется в контексте ипотеки, то снять деньги с аккредитива можно после одобрения ипотечного займа и выполнения установленных условий. Ипотечный банк осуществит выплату суммы аккредитива продавцу квартиры при предъявлении необходимых документов и проверке их соответствия условиям аккредитива.
Что касается работы сбербанка, то снять деньги с аккредитива можно только после открытия аккредитива при самом банке. Дальнейшие действия проходят таким образом: покупатель заключает договор купли-продажи с продавцом и передает продавцу аккредитив, согласно которому продавец получает деньги после подтверждения банком получения товара.
В случае необходимости расторгнуть аккредитив, необходимо обратиться к банку, который проводил его открытие. Банк проведет соответствующую процедуру по расторжению аккредитива, учтя все условия и требования, указанные в нем.
Как происходит раскрытие аккредитива?
Аккредитив — это форма оплаты, которая использовалась с древних времен и до сих пор активно применяется в международной торговле. Но что такое аккредитив и как происходит его раскрытие?
Аккредитив — это документ, которым банк подтверждает обязательство оплатить товар или услуги по поручению своего клиента. Когда продавец и покупатель заключают сделку и решают использовать аккредитив в качестве формы оплаты, то дальнейшие действия проходят следующим образом.
Прежде всего, продавец должен открыть аккредитив в своем банке, указав все необходимые условия и требования. Далее банк продавца отправляет аккредитив банку покупателя, который подтверждает его получение и начинает процесс раскрытия.
В процессе раскрытия аккредитива покупатель обязуется предоставить продавцу необходимые документы, такие как счета-фактуры, контракты, внешнеторговые сделки и т.д., которые подтверждают выполнение условий сделки. После этого продавец отправляет документы в свой банк, который проводит их проверку и уведомляет покупателя о получении.
Когда все требования аккредитива подтверждены и документы прошли проверку, банк покупателя выплачивает продавцу деньги, указанные в аккредитиве. Таким образом, аккредитив действует как гарантия исполнения обязательств продавца и защиты интересов покупателя.
Сколько действует аккредитив?
Аккредитив – это документ, который подтверждает обязательства банка перед получателем платежа. Срок действия аккредитива может быть разным и зависит от условий договора между заказчиком и банком. Обычно аккредитив действует в течение определенного периода времени, который указывается в документе. Этот срок может быть несколько месяцев или год, в зависимости от условий сделки.
Открытие аккредитива происходит в банке. Заказчик обращается в свой банк и оформляет необходимые документы. Банк выступает гарантом платежа и подтверждает обязательства перед получателем денежных средств.
При открытии аккредитива банк также устанавливает сумму, на которую будет открыт аккредитив. Эта сумма указывается в документе и не может быть превышена при оплате.
Условия и сроки оплаты по аккредитиву указываются в документе. Получатель денежных средств может предъявить документы для инкассо до истечения срока действия аккредитива. После подтверждения документов банк производит оплату получателю.
Как вернуть деньги с аккредитива если сделка не состоялась
(в ред. Федерального закона от 26.07.2017 N 212-ФЗ)
(см. текст в предыдущей редакции)
1. Закрытие аккредитива в исполняющем банке производится:
1) по истечении срока действия аккредитива, за исключением случая, когда документы по аккредитиву были представлены в пределах срока действия аккредитива;
2) при полном исполнении аккредитива;
3) по заявлению получателя средств об отказе от использования аккредитива до истечения срока его действия;
4) по заявлению плательщика об отмене или отзыве аккредитива.
2. О закрытии аккредитива исполняющий банк должен поставить в известность банк-эмитент.
3. Неиспользованная сумма аккредитива подлежит возврату банку-эмитенту одновременно с закрытием аккредитива. Банк-эмитент обязан зачислить возвращенную денежную сумму на банковский счет плательщика, с которого депонировались эти средства.
Каким образом возвращаются деньги покупателю с аккредитива, в случае отказа в регистрации
Здравствуйте, уважаемые риэлторы. Продаем одну кваритру покупаем одновременно две. В силу отказа одного из продавцов допустить в ячейку второго, вынуждены брать аккредитив. Делаю такие рассчеты в первый раз, по этому очень волнуют вопросы:
1. как Сможет получить заложенные средства Покупатель в случае, если по каким либо причинам будет отказано в сделке Россреестром(я читала, что только в судебном порядке).
2. Нужно ли для возврата денег открывать дополнительный расчетный счет или он их получит с аккредитивного счета.
3. Еще дали информацию, что при аккредитиве договор должен быть подписан до открытия аккредитива, а акт приема-передачи в день открытия аккредитива?
4. Как получить расписку от Продавца(он же будет предоставлять документы самостоятельно, особенно, если акт уже подписан)?
Как вернуть деньги с аккредитива если сделка не состоялась
Аккредитив при покупке недвижимости — специальная форма расчетов между покупателем и продавцом, которая защищает их обоих. При использовании этого инструмента банк гарантирует соблюдение всех этапов сделки.
Если простыми словами, то Аккредитив — безналичный способ расчетов между продавцом и покупателем недвижимости. Аккредитивом банк гарантирует, что продавец получит деньги за квартиру в полном объеме, если выполнит условия договора купли-продажи и предоставит необходимый пакет документов.
Суть расчетов за недвижимость через аккредитивы сводятся к следующему. Покупатель недвижимости кладет деньги в банк на специальный счет. Деньги продавцу с этого счета банк переводит только после того, как получит и проверит документы, подтверждающие переход права собственности на недвижимость.
Через аккредитив покупают недвижимость как на первичном рынке, так и на вторичном. Аккредитив используют не только девелоперы и банки, которые выдают ипотеку, но и покупатели, которые приобретают квартиры на собственные сбережения.
- договор купли-продажи квартиры;
- договор долевого участия;
- договор уступки права требования.
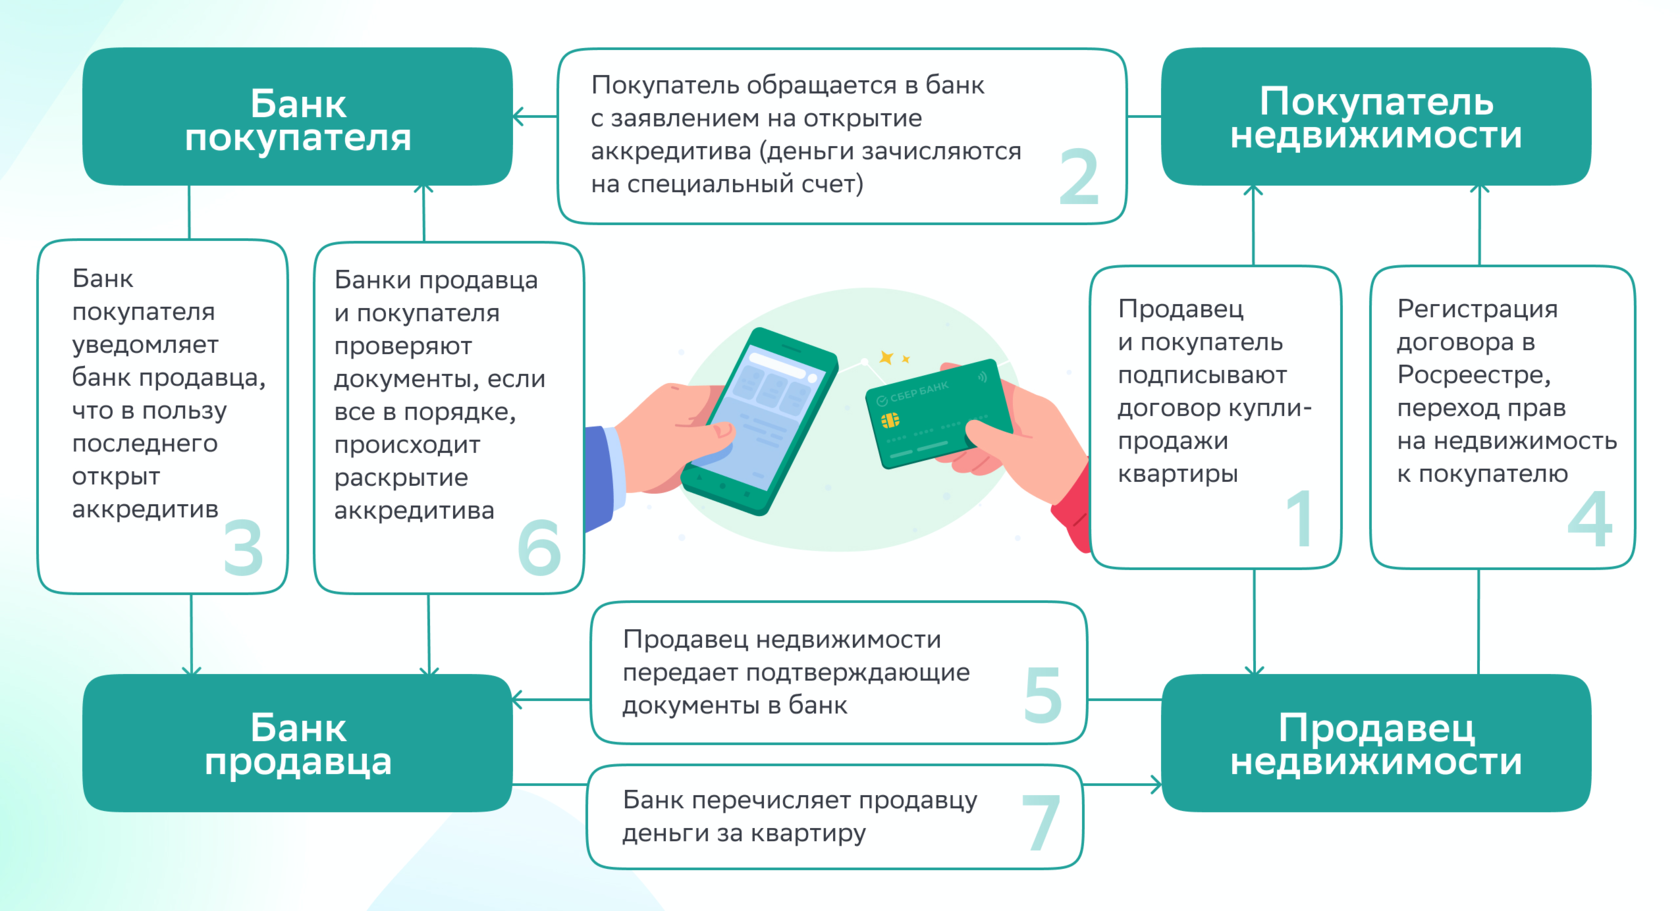
Одно из главных преимуществ расчетов через аккредитив в том, что продавец и покупатель могут находиться в разных городах. Чтобы провести сделку с недвижимостью, им не нужно приезжать друг к другу. Покупатель может оформить аккредитив в своем банке, а проверку документов проведет банк продавца.
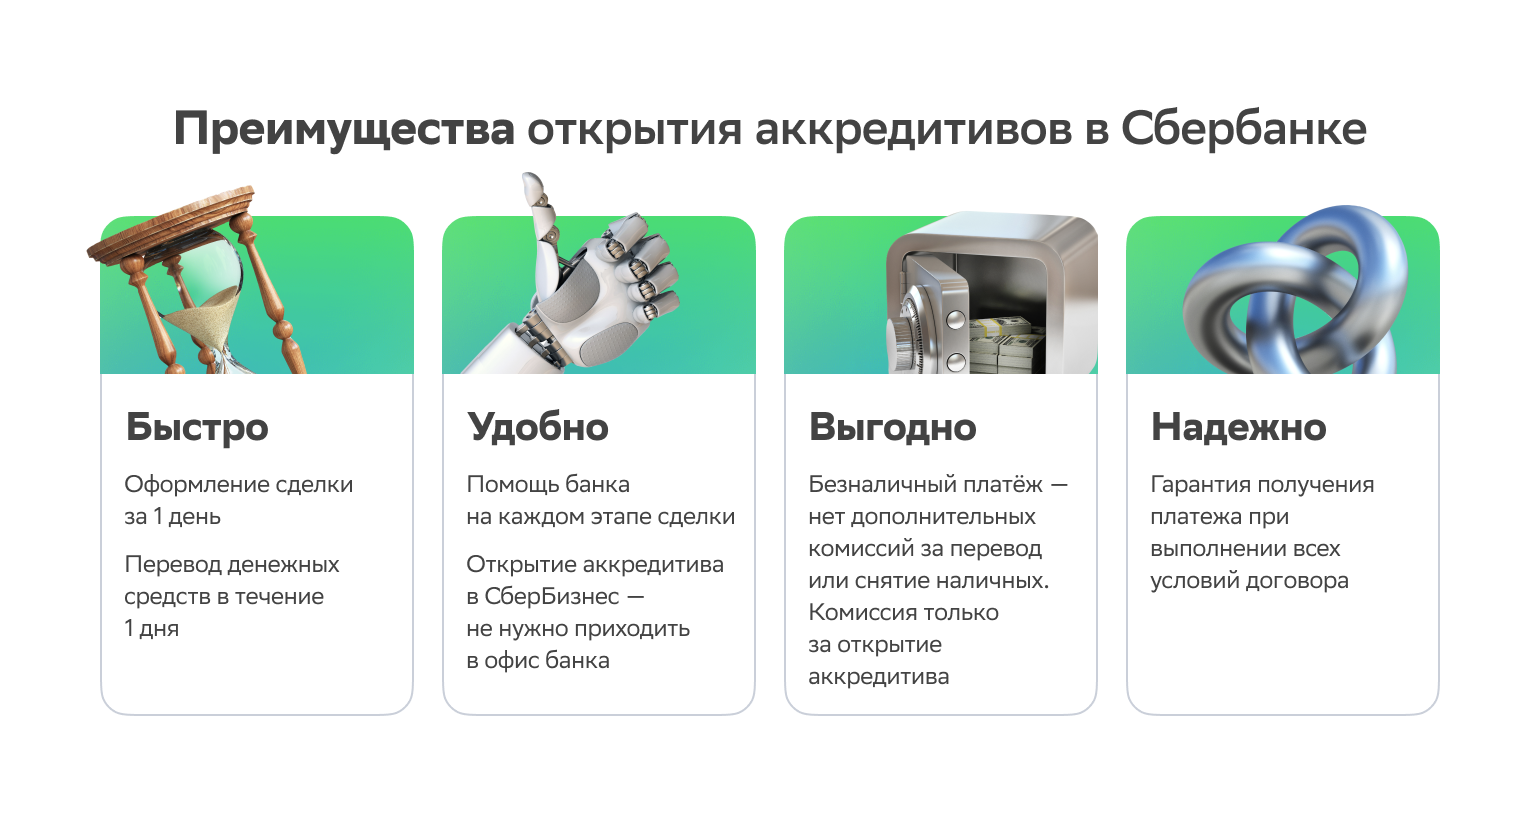
- чтобы открыть аккредитив не нужно приходить в офис банка, сделать это можно дистанционно за 10 минут, например, в Сбербанке;
- сделку проведут день в день. Столько же займет перевод денег в размере, предусмотренным договором;
- удобно — банк будет помогать на каждом этапе сделки;
- выгодно — нет скрытых платежей, вы платите комиссию только за открытие аккредитива;
- надежно — в банке заблокируют деньги до тех пор, пока каждая сторона не выполнит условия сделки купли-продажи;
- не нужно пересчитывать наличные и проверять на подлинность;
- расчеты по аккредитиву регулирует параграф 3 глава 46 ГК РФ и нормативы Центробанка;
- аккредитив может раскрыться автоматически — банк самостоятельно запрашивает выписку из Росреестра, после перехода права собственности переводит деньги продавцу.
- Альтернативные сделки (когда цепочка состоит из нескольких сделок)
- В сделке участвуют несовершеннолетние
- Сделки по доверенности
- Сделки с первичным и вторичным жильем
- Трансграничные сделки/в иностранной валюте (покупка недвижимости за рубежом или покупка нерезидентами в РФ)
- Межрегиональные сделки (когда клиент и покупатель находятся в разных городах, например, Москва и Владивосток)
- Оплата комиссии риелтора (отдельный вид аккредитива «аккредитив с трансферацией»).
- если квартира принадлежит нескольким собственникам, придется открывать несколько аккредитивов;
- у банка могут отозвать лицензию, поэтому кредитную организацию надо выбирать тщательно.
Аккредитивы бывают разных видов, рассмотрим, чем он отличаются.
Отзывный или безотзывный аккредитив при покупке квартиры — аккредитив по условиям которого покупатель может или не может отозвать деньги назад.
Акцептный или безакцептный аккредитив при покупке квартиры — нужно ли дополнительное согласие (акцепт) покупателя, чтобы банк перевел деньги продавцу недвижимости после того, как он выполнит все условия аккредитива.
Покрытый аккредитив при покупке квартиры или непокрытый — в зависимости от того, переводит фактически или нет деньги покупатель на аккредитивный счет. При этом банк должен становиться гарантом платежа в любом случае.
- крупных торговых сделок внутри страны;
- для сделок, связанных с покупкой и продажей акций и долей, если организация образована в форме ООО;
- крупных сделок между физическими лицами при покупке-продаж;
- экспортно-импортных операций для международных платежей.
- 2000 руб. по сделкам без ипотечных средств Сбера,
- 3400 руб. по сделкам с ипотекой.
- Покупатель обращается к риэлтору.
- Риэлтор подготавливает документы по сделке и направляет их в банк.
- Банк на основании полученных документов подготавливает заявление на аккредитив и делает его доступным в мобильном приложении СберБанк Онлайн.
- Покупатель проверяет заявление в мобильном приложении СберБанк Онлайн. Если все в порядке, нажимает кнопку «Подтвердить».
- Деньги списываются на специальный счет, где будут храниться до выполнения условий сделки.
- Продавец квартиры получает смс от банка о том, что аккредитив оформлен и видит его в мобильном приложении СберБанк Онлайн.
- Регистрация сделки между продавцом и покупателем проходит в Росреестре.
- Существует возможность автоматического раскрытия аккредитива после исполнения условий сделки.
- Банк проверяет документы и если все в порядке, то переводит продавцу деньги в день, когда предоставили документы.
Если вы захотите посмотреть подробные условия аккредитива еще раз, перейдите в приложение и введите слово «Аккредитив». Выберите уже открытый аккредитив и нажмите «Документы по операции», выберите нужный документ. После этого нажмите «Получить документ», чтобы сохранить его или отправить на электронную почту.
Раскрытие аккредитива произойдет только после того, как получатель денег представит заранее оговоренные документы. Например, подтвердит, что товар поставил или право собственности на недвижимость, перешло к покупателю. Это удобно, когда компании заключают сделку в первый раз и не уверены друг в друге, и для сделок с недвижимостью. Кроме того, на сегодняшний момент аккредитив может раскрыться автоматически. В этом случае банк самостоятельно запрашивает выписку из Росреестра и после перехода права собственности переводит деньги продавцу.
Условия раскрытия аккредитива банк фиксирует в заявлении на его открытие. Там можно найти перечень документов, которые должен представить продавец, чтобы банк перевел деньги на его личный счет. Для подтверждения обычно используют подписанный договор купли-продажи квартиры, выписку из Росреестра, которая подтверждает, что право собственности на недвижимость перешло к покупателю, может быть выписка из Домовой книги или единый жилищный документ, где видно, что все прежде прописанные в квартире люди сняты с учета. Стороны могут предусмотреть дополнительные условия для раскрытия аккредитива, а могут оставить только один пункт. Банк раскроет аккредитив, руководствуясь, утвержденными между продавцом и покупателем, условиями.