«Классификация документов»
В деятельности любой организации, учреждения, предприятия создается множество разнообразных по видам и назначению документов. Одни документы предназначены для реализации внешних связей, другие отражают сугубо внутреннюю деятельность учреждения во всех ее разнообразных аспектах. В процессе развития документационного обеспечения постепенно сложились определенные документные комплексы – системы документации: например, система распорядительной документации, система документации по бухгалтерскому учету и отчетности, система документации по личному составу, система отчетной документации и др.
При работе с документами очень важно знать, к какой системе документации относится тот или иной документ – это во многом определяет требования к структуре и содержанию документов, к их оформлению.
В любой классификации важно основание – признак или признаки, в соответствии с которыми объекты классификации разбиваются на классы.
Цель данной работы – определить понятие документа, виды и функции документов, а также рассмотреть классификации и системы документации.
Слово «документ» в переводе с латинского означает «свидетельство», «способ доказательства».
Документ – это зафиксированная на материальном носителе информация с реквизитами, позволяющими ее идентифицировать. (Информация – сведения о лицах, предметах, фактах, событиях, явлениях и процессах независимо от формы их представления). Документы используются в различных областях деятельности, поэтому содержание понятия «документ» многозначно и зависит от того, в какой отрасли и для каких целей он используется. Так, для юристов документ – это, прежде всего, способ доказательства или свидетельства чего-либо. Для историков – исторический источник. А специалисты в области управления считают его средством фиксации передачи управленческих решений. Документ, зафиксировав информацию, тем самым обеспечивает ее хранение и накопление, возможность передачи другому лицу, многократное использование, возвращает к информации во времени.
Важнейшей функцией документа является как раз информационная. В документе фиксируются факты, события, явления практической и мыслительной деятельности человека.
Документ обладает организационной функцией. С помощью документа обеспечивается воздействие на коллективы людей для организации и координации их деятельности. Внешние связи предприятий и организаций обеспечивает коммуникативная функция документов.
Документ несет юридическую функцию, поскольку его содержание используется в качестве доказательства при рассмотрении спорных вопросов сторонами отношений, не говоря уже об органах следствия, суда и прокуратуры. Ряд документов изначально наделен юридической функцией (договорная документация, нотариально заверенные документы, правовые акты органов государственного управления и т. д.).
Наконец, документ выполняет воспитательную функцию. Он дисциплинирует исполнителя, требует повышенного уровня образовательной подготовки, а хорошо оформленный документ воспитывает эстетический вкус управленческих кадров, повышает престиж организации. Еще есть управленческая функция, которая позволяет организовывать, регулировать, контролировать, анализировать производственные процессы; учетная, с помощью которой накапливают сведения за определенные периоды времени и позволяют их анализировать, выявляя тенденции и закономерности; историческая, которая является источником знаний о событиях и деятелях различных эпох, полнее и конкретнее других исторических памятников раскрывает исторические события, подтверждает и дополняют факты, помогает восстанавливать историческое прошлое стран и народов.
При создании документов используют различные способы документирования в зависимости от содержания информации: звукозапись (фонодокумент), фотографию (фотодокумент), запись изображений и звуков (аудиовизуальный документ) и т. д.
Документ, созданный юридическим или физическим лицом, оформленный и удостоверенный в установленном порядке, называется официальным документом. Официальный документ, используемый в текущей деятельности организации, называют служебным документом.
Если документ создан лицом вне сферы его служебной или общественной деятельности, то он считается документом личного происхождения.
Все документы по отражаемым в них видам деятельности делятся на две большие группы. Первая — это документы по общим и административным вопросам, т.е. вопросам общего руководства предприятием (организацией) и его производственной деятельностью. Эти документы могут составлять работники всех подразделений предприятия. Вторая группа — документы по функциям управления. Такие документы составляют работники финансовых органов, бухгалтерии, отделов планирования, снабжения и сбыта, других функциональных подразделений.
Документы классифицируются по наименованиям: служебные письма, приказы, протоколы, акты, докладные записки, договоры и т.д. Оформление всех этих документов унифицировано, но по содержанию они могут быть совершенно разными;
по месту составления: внутренние (документы, составляемые работниками данного предприятия) и внешние (документы, поступающие из других предприятий, организаций и от частных лиц);
по содержанию: простые (посвященные одному вопросу)
по форме: индивидуальные, когда содержание каждого документа имеет свои особенности (например, докладные записки), трафаретные, когда часть документа отпечатана, а часть заполняется при составлении, и типовые, созданные для группы однородных предприятий. Как правило, все типовые и трафаретные документы печатаются типографским способом или на множительных аппаратах;
по срокам исполнения: срочные, требующие исполнения в определенный срок, и несрочные, для которых срок исполнения не установлен;
по происхождению: служебные, затрагивающие интересы предприятия, организации, и личные, касающиеся конкретного лица и являющиеся именными;
по виду оформления: подлинные, копии, выписки, дубликаты;
по средствам фиксации: письменные, графические, фотокинодокументы и т.д.
Подлинник — это подписанный и надлежащим образом оформленный экземпляр документа, составленный в первый раз. Копия — повторное, абсолютно точное воспроизведение подлинника (с пометкой «копия»), засвидетельственное в установленном порядке соответствующим должностным лицом. На копиях служебных документов, требующих особого удостоверения, в обязательном порядке ставятся подпись руководителя и печать.
Иногда для работы требуется не копия с подлинного документа, а выписка из того или иного его раздела. При оформлении выписки обязательно надо указать, из какого документа она сделана. Правильность составления выписки подтверждается подписями должностных лиц и печатью. Предприятиям и организациям предоставлено право в случае утери владельцем подлинного документа выдавать ему соответствующий дубликат (с пометкой «дубликат»), имеющий одинаковую юридическую силу с подлинником.
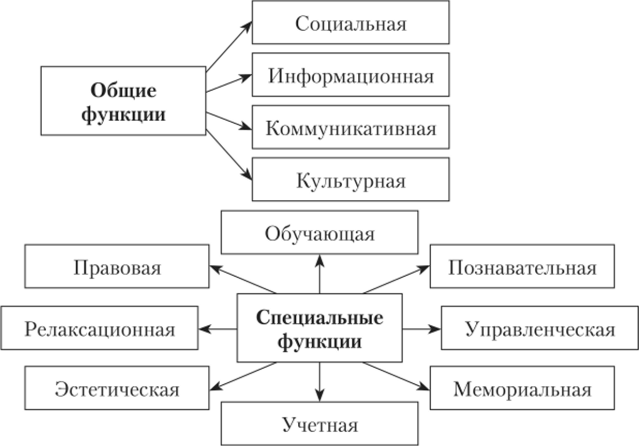
Рис.1 Функции документов.
Для понимания эволюции документа важно изучать вопрос о его функциях. Функция документа есть его целевое назначение, присущее ему независимо от того осознана эта функция автором или нет. Любой документ обладает определенными функциями, выяснение которых важно для определения цели создания документа, для его классификации и изучения роли в данной социальной структуре и экономической системе. Автор документа, фиксируя информацию, не всегда программирует какую-либо функцию. Документ полифункционален (многофункционален), т.е. содержит в себе различные функции, которые с течением времени меняют свое доминирующее значение. Выделяются функции общие и специальные. Общие — это информационная, социальная, коммуникативная, культурная; специальные — управленческая, правовая, функция исторического источника, функция учета. (Рис.1)
Информационная функция определяется потребностью в запечатлении информации с целью сохранения и передачи и присуща всем без исключения документам. Причина появления любого документа — необходимость фиксировать информацию о фактах, событиях, явлениях, практической и мыслительной деятельности.
Информацию, содержащуюся в документах можно подразделить на:
ретроспективную (относящуюся к прошлому);
перспективную (относящуюся к будущему)
Существуют и другие классификации информации. Например, разделение на первичную и вторичную; по жанрам; видам; носителям и проч.
Каждый документ имеет информационную емкость (или информационный потенциал), т.е. количество и качество информации.
Информационная емкость характеризуется такими показателями: полнота, объективность, достоверность, оптимальность, актуальность информации, ее полезность и новизна. Чем выше эти показатели, тем ценнее документ.
Социальная функция тоже присуща многим документам, т. к. создаются они для удовлетворения различных потребностей как общества в целом, так и отдельных его членов. Документ также сам может влиять на социальные отношения них в зависимости от назначения, роли в данном обществе, причем может не только стимулировать их развитие социальных процессов, но и тормозить.
Коммуникативная функция выполняет задачу передачи информации во времени и пространстве, информационной связи между членами общества. Без обмена сведениями, мнениями, идеями социальные связи не могут поддерживаться. Можно выделить две категории документов, в которых ярко выражена коммуникативная функция:
1) документы, ориентированные в одном направлении (законы, указы, распоряжения, приказы, инструкции, жалобы, докладные записки и др.);
2) документы двустороннего действия (деловая и личная переписка, договорные документы и т.д.).
Культурная функция — способность документа сохранять и передавать культурные традиции, эстетические нормы, ритуалы, принятые в обществе (кинофильм, фотография, научно-технический документ и др.).
Управленческая функция выполняется официальными документами, которые специально созданы для целей и в процессе управления (законы, положения, уставы, протоколы, решения, сводки, отчеты и др.). Эти документы играют большую роль в информационном обеспечении управления, они многообразны, отражают различные уровни принятия решений.
Правовая функция присуща документам, в которых закрепляются изменения правовых норм и правонарушений. Можно выделить две категории документов, наделенных правовой функцией: изначально обладающие ею и приобретающие ее на время.
В первую группу входят все документы, устанавливающие, закрепляющие, изменяющие правовые нормы и правоотношения или прекращающие их действие, а также другие документы, влекущие за собой юридические последствия. Сюда относятся все правовые акты органов государственной власти (законы, указы, постановления и др.), судебные, прокурорские, нотариальные и арбитражные акты, все договорные, удостоверительные документы (паспорта, пропуска, удостоверения и т.д.) и оправдательно-финансовые документы (накладные, приходные ордера, счетно-платежные требования и т.п.)
Ко второй категории относятся документы, которые на время приобретают эту функцию, являясь доказательством каких-либо фактов в суде, органах следствия и прокуратуре, нотариате, арбитраже. В принципе любой документ может быть доказательством и тем самым временно будет наделен правовой функцией.
Функция исторического источника изучается исторической наукой. Существует две точки зрения: первая — документ становится историческим источником с момента передачи его на архивное хранение; вторая — документ наделяется этой функцией с момента его возникновения, но осознается эта функция человеком лишь когда документ поступает в архив. Таким образом, эта функция начинает доминировать в документе, если он выступает как источник информации для историка, исследующего ту или иную проблему.
Функция учета дает не качественную, а количественную характеристику информации, связанной с хозяйственными, демографическими и иными социальными процессами с целью их анализа и контроля. Основные виды учета — статистический, бухгалтерский, оперативный отражаются в статистических и финансово-экономических документах, плановой, отчетной, документации.
Классификация документов по различным признакам
Документ, который создан в обществе, входит в соответствующую систему документации в качестве ее элемента. Отдельные виды и разновидности документов составляют систему документации. До настоящего времени в документоведении не существует непротиворечивой научной классификации видов и разновидностей документов.
Важнейшим признаком для классификации документов является его содержание. Служебные документы могут подразделяться по: по административным вопросам; материально-техническому снабжению; планированию; оперативной деятельности; бухгалтерскому учету; подготовке и расстановке кадров; финансово-кредитным и внешнеторговым вопросам и т.д.
Все документы, обращающиеся на предприятии, могут классифицироваться по следующим признакам.
По наименованию существует множество разновидностей документов. Вот лишь некоторые из них: приказы, распоряжения, планы и отчеты, акты, протоколы, договоры, уставы, инструкции, справки, докладные, объяснительные записки, служебные письма, телеграммы, стандарты, технические условия, платежные требования и поручения, доверенности и т.д.
По способу фиксации информации документы бывают письменные (рукописные, машинописные, типографские, подготовленные на множительных аппаратах, напечатанные на персональных компьютерах), графические и фотофоно-кинодокументы.
По степени сложности документы классифицируют на простые и сложные. Простые — это документы, в которых рассматривается один вопрос, в сложных освещается несколько вопросов.
По степени гласности различают документы открытые (несекретные) и документы с ограниченным доступом. Документы с ограниченным доступом бывают разной степени секретности: совершенно секретные, секретные, документы для служебного пользования (ДСП), с грифом «конфиденциально».
По юридической силе документы подразделяют на подлинные и подложные. Подлинные документы бывают действительные и недействительные. Недействительным документ становится в результате истечения срока действия или отмены его другим документом.
По срокам исполнения документы классифицируются на срочные и несрочные. Срочными являются документы со сроками исполнения, установленными законом и соответствующими правовыми актами, а также телеграммы и другие документы с грифом «срочно».
По происхождению документы классифицируют на служебные, подготовленные на предприятиях, в организациях, и личные (письма граждан с изложением жалоб, предложений, просьб).
По срокам хранения документы делятся на документы временного и постоянного срока хранения. Документы временного хранения в свою очередь подразделяются на документы со сроком хранения до 10 лет и свыше 10 лет.
По степени обязательности документы бывают информационные, содержащие сведения и факты о производственной и иной деятельности организаций, и директивные — обязательные для исполнения, носящие характер юридической или технической нормы.
По степени унификации различают документы индивидуальные, типовые, трафаретные, примерные и унифицированные в виде анкеты и таблицы.
Индивидуальные документы разрабатываются конкретными организациями для внутреннего пользования.
Типовыми являются документы, создаваемые вышестоящими органами для организаций с однородными функциями и носят обязательный характер.
Трафаретные документы имеют заранее напечатанный текст с пробелами, которые заполняются при окончательном оформлении документа в зависимости от конкретной ситуации. Такие документы перспективны, т. к. экономят время на подготовку.
Примерные документы носят ориентировочный характер и используются для составления и оформления документов по аналогии.
Анкета — способ представления унифицированного текста, при котором постоянная информация располагается в левой части листа, а переменная вносится в документ в процессе его составления в правую часть листа.
Таблица — документ, в котором постоянная информация размещается в заголовках граф и боковика (заголовки строк), а переменная (в цифровом или словесном выражении) — на пересечении соответствующих граф и строк.
Текст, представленный в виде таблицы, обладает большой информационной емкостью, позволяет строго классифицировать и кодировать информацию и легко суммировать аналогичные данные. В табличной форме оформляются штатное расписание, план, график отпусков и другие документы.
Государственный классификатор управленческой документации Украины ДК 010-98, действующий с 01.06.99 содержит такие классы документов:
документация труда, социальных вопросов и социальной защиты населения;
документация бытового обслуживания населения;
документация Пенсионного фонда;
Согласно Государственному классификатору управленческой документации Украины ДК 010-98, система документации – это совокупность взаимосвязанных документов, которые используются в определенной сфере деятельности.
Деятельность учреждения, организации, предприятия отражается в различных документах, которые взаимосвязаны и составляют системы документации, применяемые в определенной сфере. Можно назвать множество систем документации, которые классифицируются по различным признакам (территориальному, функциональному, уровню управления и т.п.). Выделяют функциональные системы документации — организационно-распорядительная, плановая, отчетностатистическая и др., т.е. присущие всем органам управления. Системы документации, отражающие деятельность органов отраслевого управления (министерств, ведомств), принято считать отраслевыми. Можно выделять различные подсистемы документации по уровням управления, они между собой тесно связаны, и их трудно разграничить.
У нас в стране в связи с развитием автоматизации управленческих процессов разработаны унифицированные системы документации. Определение, назначение, состав унифицированной системы документации устанавливаются ГОСТами. Документы различных систем должны иметь унифицированную форму.
Унифицированная система документации (УСД) — система документации, созданная по единым правилам и требованиям, содержащая информацию, необходимую для управления в определенной сфере деятельности.
Унифицированные формы документов разрабатываются и утверждаются министерствами и ведомствами. Они обязательны для применения во всех учреждениях, организациях, предприятиях независимо от формы собственности.
Государственный классификатор управленческой документации Украины ДК 010-98, действующий с 01.06.99 выделяет такие системы документации:
документация по труду, социальным вопросам и социальной защите населения;
документация по бытовому обслуживанию населения;
документация по Пенсионному фонду;
Организационно-распорядительная документация – система документации, используемая для решения организационно-распорядительных заданий управления.
Организационно-распорядительная документация выделяется из единой по своей информационной природе документации в зависимости от функций государственного органа, учреждения, который обслуживает делопроизводство.
Органы государственной власти и государственного управления Украины, все учреждения, организации и предприятия отражают свою деятельность в распорядительных документах. В соответствии с положениями о государственных органах классифицируются и распорядительные документы.
К распорядительным документам, отражающим административно-управленческую деятельность учреждений, относятся:
постановления – правовые акты, принимаемые высшими и некоторыми центральными органами коллегиального управления в целях разрешения наиболее важных и принципиальных задач, стоящими перед данными органами, и установления стабильных норм правил поведения.
решения – правовые акты, принимаемые исполнительными комитетами. Решения оформляют также результаты деятельности и других коллегиальных органов – коллегий, министерств и ведомств, научных советов и т.п.
распоряжения – акты управления государственного органа, имеющие властный характер, присвоенные должностному лицу, государственному органу компетенции, имеющие обязательную силу для граждан и организаций, которым распоряжение адресовано.
уставы – своды правил, регулирующих деятельность организаций, учреждений, обществ и граждан, их взаимоотношения с другими организациями и гражданами, права и обязанности в определенной сфере государственного управления или хозяйственной деятельности.
положения – нормативные акты, имеющие сводный кодификационный характер и определяющие порядок образования, структуру, функции, компетенцию, обязанности и организацию работы системы органов государства, единого органа, структурного подразделения (комиссии, группы).
приказы – акты, издаваемые руководителями министерств, ведомств, отделов и управлений исполкомов местных Советов народных депутатов, руководителями учреждений, объединений, организаций и предприятий, действующими на основе единоналичия. Приказ издается для решения основных оперативных задач, стоящих перед данным органом.
инструкции – правовые акты, издаваемые органом государственного управления (или утверждаемый его руководителем) в целях установления правил, регулирующих организационные вопросы, научно-технические, технологические, финансовые и иные специальные стороны деятельности учреждений, организаций, предприятий (их подразделений и служб), должностных лиц и граждан. Инструкции издаются также в целях разъяснения и определения порядка применения законодательных актов и распорядительных документов.
протоколы – документы, фиксирующие ход обсуждения вопросов и принятия решений на собраниях, совещаниях, конференциях и заседаниях коллегиальных органов.
докладные и объяснительные записки: докладные записки – документы, адресованные руководству и излагающие какой-либо вопрос с выводами и предложениями составителя; объяснительные записки – 1) документы, поясняющие содержание отдельных положений основного документа (плана, отчета, проекта); 2) сообщения должностного лица, поясняющие какое-либо действие, факт, происшествие, представляемые вышестоящему должностному лицу.
акты – документы, составленные несколькими лицами и подтверждающие установленные факты или события.
Первично-учетная документация – система документации, используемая для управления производственно-хозяйственной деятельностью субъектов предпринимательской деятельности, организаций, которые не занимаются предпринимательской деятельностью, всех форм собственности.
Банковская документация – система документации, используемая для осуществления расчетно-денежных операций через банки.
Финансовая документация – система документации, используемая для организации финансовых взаимоотношений субъектов экономики.
Отчетно-статистическая документация – система документации, используемая для решения задач государственной статистики и получения статистической информации.
Отчет — документ, содержащий сведения о результатах деятельности за определенный период времени. Отчетная документация учреждения состоит из нескольких комплексов документов: государственная статистическая отчетность; ведомственная отчетность; внутриучрежденческая отчетность.
Формы документов государственной статистической отчетности разрабатываются Госкомстатом Украины и являются обязательными для всех учреждений, организаций и предприятий. Формы документов ведомственной отчетности разрабатываются министерствами и ведомствами. Центральный банк Украины, Государственная налоговая служба Украины и Министерство финансов Украины представляют формы бухгалтерского учета и отчетности, налоговой отчетности, обязательные для всех организаций. Формы ведомственной отчетности готовят федеральные органы исполнительной власти, которые осуществляют отраслевое управление.
Государственная статистическая и ведомственная отчетность представляется в установленные сроки соответствующим территориальным органом. По срокам представления она может быть декадной, месячной, квартальной, полугодовой и годовой.
В каждом учреждении составляется внутренняя отчетность о выполнении планов, заданий, разовых поручений руководства или поручений вышестоящей организации. Такого рода отчетные документы составляются специалистами структурных подразделений и представляются на рассмотрение руководства данной или вышестоящей организации. Внутриучрежденческие отчетные документы могут называться: отчет или справка отчетного характера.
Государственная статическая и ведомственная отчетность составляется на основе утвержденных унифицированных форм и в соответствии с утвержденными нормативными документами.
Плановая документация – система документации, используемая для решения задач прогнозирования и планирования развития экономики.
Результаты планирования фиксируются в плановых документах, которые имеют следующие названия: план, перспективный план, программа, график, схема, генеральная схема.
Особенность плановых документов в том, что они всегда составляются на какой-либо определенный срок: несколько лет, год, полгода, квартал, месяц или на период выполнения конкретного вида работ.
Федеральные планы, программы, генеральные схемы разрабатываются по решению Правительства Украины одним или несколькими министерствами или ведомствами. Проекты до их представления в Правительство Украины на утверждение в обязательном порядке проходят стадию согласования со всеми заинтересованными учреждениями. Утверждаются федеральные программы, планы и генеральные схемы постановлениями Правительства Украины.
Отраслевые планы и программы разрабатываются органом исполнительной власти, для подведомственных учреждений и организаций. Утверждаются руководителем органа исполнительной власти (министерства или ведомства) и являются обязательными для выполнения. Контроль за их выполнением осуществляется соответствующим федеральным органом исполнительной власти.
Территориальные программы, планы, схемы разрабатываются администрациями краев, областей, районов, городов, и других территориальных образований и действуют в рамках территории. Как правило, они касаются вопросов социального и экономического развития и благоустройства территорий.
Планирование деятельности отдельной организации, как правило, осуществляется в форме плана, программы или графика. При наличии в учреждении коллегий, советов, комиссий их деятельность также планируется.
Разрабатываются плановые документы руководством с привлечением квалифицированных специалистов и обязательно проходят стадию согласования и утверждения.
Программа подписывается руководителем подразделения, ответственного за разработку программы. Утверждаются программы руководителем вышестоящей или данной организации или коллегиальным органом (собранием, советом, коллегией и т.п.).
План — документ, устанавливающий перечень намеченных к выполнению мероприятий, их последовательность, объем, сроки, ответственных исполнителей. Форма планов, как правило, табличная.
Планы организаций оформляются на общем бланке. Обязательными реквизитами плана являются: наименование организации, название вида документа, дата, номер документа, место составления плана, заголовок к тексту, подпись, гриф утверждения. Планы структурных подразделений оформляются на стандартных листах бумаги с нанесением всех необходимых реквизитов.
Планы работ или мероприятий подписываются руководителями подразделений-разработчиков, утверждаются планы руководителем вышестоящего органа или данной организации.
Ценовая документация – система документации, используемая для решения задач анализа цен и ценообразования.
Ресурсная документация – система документации, используемая для решения задач управления ресурсами.
Торговая документация – система документации, используемая для решения задач управления торговлей.
Все торговые операции, осуществляемые предприятиями, должны в обязательном порядке быть оформлены документально. Особенно внимание необходимо уделить юридическим документам, так как без них эти операции будут недействительны.
Существующим законодательством предусмотрены специальные правовые нормы для оформления торговых документов, то есть, если их не придерживаться, документ не будет иметь юридическую силу. К ним можно отнести: содержание, форма, порядок оформления и исполнения, также регламентируемые законодательством.
В процессе своей финансово-хозяйственной деятельности торговые предприятия вступают со своими партнерами во взаимоотношения. Сперва следует заключение договоров, а потом производятся расчеты.
В торговой деятельности предприятия чаще всего употребляют договора купли-продажи. По договору купли-продажи продавец обязуется передать имущество (вещь, товар) в собственность, т.е. полное хозяйственное ведение или оперативное управление покупателя, а покупатель обязуется принять имущество и доплатить за него определенную цену.
Составление договора является сложной и ответственной частью заключения сделки.
Договор выполняет следующие функции:
— юридически закрепляет отношения между партнерами, придавая им характер, обязательность выполнения которых защищено законом;
— определяет порядок и способы выполнения обязательств;
— предусматривает способы защиты обеспечения обязательств.
Долгосрочные контракты позволяют предприятию планировать деятельность, определять перспективы развития. Все аспекты хозяйственных отношений, не отмеченные в договоре, регламентированы действующим законодательством, т.е. есть определенные требования к действию договоров.
Документация по труду, социальным вопросам и социальной защите населения – система документации, используемая для решения задач управления трудовыми ресурсами и социальной защитой.
Документация по бухгалтерскому учету – система документации, используемая для решения задач бухгалтерского учета бюджетных и хозрасчетных учреждений и организаций.
Бухгалтерскими документами оформляются любые хозяйственные операции в той последовательности, в какой они совершаются. Это обеспечивает сплошной, непрерывный учет всех объектов бухгалтерского учета; юридическое обоснование бухгалтерских записей, которые делают на основании документов, имеющих доказательную силу; использование документов для текущего контроля и оперативного руководства хозяйственной деятельностью организаций; контроль за сохранностью собственности, так как документами подтверждается материальная ответственность работников за доверенные им ценности; укрепление законности, поскольку документы служат основным источником сведений для последующего контроля правильности, целесообразности и законности каждой хозяйственной операции при документальных ревизиях.
Основные признаки, по которым классифицируются бухгалтерские документы:
По назначению документы подразделяются на распорядительные, оправдательные, бухгалтерского оформления и комбинированные.
Распорядительными называются такие документы, которые содержат распоряжение о выполнении той или иной хозяйственной операции. Их основное назначение — передача указаний руководящих работников непосредственным исполнителям. Многие операции совершаются только при наличии соответствующего распорядительного документа.
К числу распорядительных документов относятся приказы, распоряжения, записи о приеме и увольнении с работы, об отпуске.
Эти документы еще не содержат в себе подтверждения фактов совершения операций, поэтому сами по себе они не могут служить основанием для отражения операций в учете.
Оправдательными (или исполнительными) называются документы, оформляющие уже произведенные операции. Они составляются в момент совершения операций и подтверждают факт выполнения приказа или распоряжения. Например, расчетные ведомости по заработной плате, накладные, акты, счета-фактуры, квитанции, свидетельствующие о приеме ценностей, и многие другие.
Документами бухгалтерского оформления называются такие документы, которые создаются аппаратом бухгалтерии для подготовки учетных записей, а также для облегчения, сокращения и упрощения последних.
Документы бухгалтерского оформления составляют в бухгалтерии на основании ранее оформленных распорядительных и оправдательных документов. Они предназначены для отражения бухгалтерских записей в учетных регистрах с целью ускорения учетного процесса. В этих документах нет распоряжения на проведение хозяйственной операции и нет подтверждения факта ее совершения. Например, расчет суммы претензии по иску, расчет износа основных средств и нематериальных активов, расчеты товарных потерь и т.д.
К документам бухгалтерского оформления относятся также бухгалтерские справки. Они составляются в тех случаях, когда нужно перенести сумму с одного счета на другой, оформить закрытие счета, исправить ошибки, допущенные в учетных записях, и т.п. Необходимость в этом возникает довольно часто, и поэтому справки такого рода в бухгалтерской практике весьма распространены.
Комбинированными называются такие документы, которые сочетают признаки нескольких видов документов: распорядительных и оправдательных, оправдательных и документов бухгалтерского оформления и т.д. Они служат одновременно и распоряжением о выполнении данной операции, и оправданием ее выполнения, фиксируют совершенную операцию и в то же время содержат указание о порядке отражения ее в счетах. Например, приходные и расходные кассовые ордера, авансовые отчеты подотчетных лиц, требования на отпуск материалов, лимитно-заборные карты, расчетно-платежные ведомости, объявления о взносе наличных денежных средств на расчетный счет и т.д.
Сочетание в одном документе признаков нескольких видов документов упрощает их учетную обработку, сокращает количество документов и затраты на их приобретение. Комбинированные документы составляют для уменьшения числа документов по хозяйственным операциям, которые повторяются в организации многократно в течение короткого периода.
по способу (порядку) составления;
По способу (порядку) составления различают первичные и сводные документы.
Первичными называются документы, которые отражают все хозяйственные операции непосредственно в момент их совершения. Они являются первым формальным доказательством того, что данные операции действительно выполнены. К первичным документам относятся кассовые приходные и расходные ордера, накладные, приемо-сдаточные акты, наряды, квитанции и т.п. Примером первичного документа может также служить приходный ордер. Он составляется при поступлении материалов на склад и свидетельствует о выполнении кладовщиком данного ему распоряжения об их приеме.
Сводными называются документы, составляемые на основе первичных документов. В них отражаются операции, ранее уже оформленные соответствующими первичными документами. Составление вторичных документов напрямую не связано с хозяйственными операциями, в них лишь регистрируются эти операции по данным первичных документов.
Сводные документы позволяют уменьшить количество записей в счетах бухгалтерского учета. К сводным документам относятся разработочные таблицы, группировочные ведомости, ведомости распределения расходов, отчеты (ведомости) о движении продуктов и материалов, авансовый отчет и др. Авансовый отчет заполняется на основании первичных документов, где указываются все расходы, произведенные подотчетным лицом. К числу сводных документов относятся также расчетно-платежные ведомости по заработной плате или ведомости выпуска готовой продукции, различные внутренние отчеты (например, отчет о движении материальных ценностей по складу) и др. Все эти документы обязательно содержат дополнительные данные, помимо тех, которые имеются в первичных документах, явившихся базой для их составления.
Итак, сводные документы служат, во-первых, для объединения данных первичных документов и получения укрупненных показателей и, во-вторых, для группировки данных первичных документов с целью получения дополнительных сведений об учитываемых операциях и отражения этих операций в новом разрезе. Следовательно, сводные документы используются как средство обработки исходных данных об операциях.
по способу отражения хозяйственных операций;
По способу отражения хозяйственных операций документы делятся на разовые и накопительные.
Разовые документы отражают одну или одновременно несколько хозяйственных операций. Отличительная черта этих документов – сразу же после составления они передаются в бухгалтерию и могут служить основанием для бухгалтерских записей. Например, приходных ордер по материалам, ведомости распределения расходов, калькуляции, накладные, приемо-сдаточные акты, кассовые ордера, денежные чеки и т.п.
Накопительные документы служат для оформления однородных операций, совершаемых на предприятии в разное время (за неделю, декаду, полмесяца). Их составляют с целью уменьшения числа выписываемых документов по тем операциям, которые производятся на предприятии многократно в течение короткого времени. Например, дневной заборный лист на отпуск сырья, лицевые счета по заработной плате, табель учета рабочего времени, ведомость выполненных работ и т.п.
по месту составления;
По месту составления документы делят на внутренние и внешние.
Внутренние документы составляют внутри предприятия. Ими оформляются хозяйственные операции, совершаемые только внутри предприятия. Эти документы не выходят за пределы предприятия, например, расчетно-платежные ведомости, приходные и расходные кассовые ордера и др.
Внешние документы составляют вне данного предприятия и ими оформляются операции, осуществляемые между предприятиями. Например, счета, накладные, счета-фактуры контрагентов.
Отдельные внутренние документы в результате совершаемых хозяйственных операций становятся внешними, например, денежные чеки, платежные поручения. При заполнении внутренних документов достаточно указать только обязательные реквизиты, а при составлении внешних документов необходимо еще добавить дополнительные реквизиты документов для полноты характеристики хозяйственной операции.
по качественным признакам;
По качественным признакам документы могут быть полноценными и неполноценными. Полноценным является такой документ, который составлен по установленной форме, имеет все обязательные реквизиты и правильно отражает действительно совершенную и законную хозяйственную операцию. Документ, не удовлетворяющий этим требованиям, является неполноценным.
по степени использования средств вычислительной техники.
По степени использования средств вычислительной техники при оформлении документов их подразделяют на документы, заполняемые вручную, частично заполненные на машинах (т.е. документы, составленные на фирменных бланках) и полностью выполненные на машинах (расчетно-платежная ведомость, накладная, счет-фактура, инвентаризационная опись и т.д.).
Документация по Пенсионному фонду – система документации, используемая для решения задач пенсионного обеспечения.
Информационно-справочная документация – система документации, используемая для решения задач управления информационной базой и ее составными элементами (базы данных, унифицированные формы документов, информационные потоки, технико-экономические показатели и т.д.)
Информационно-справочные документы сообщают сведения, побуждающие принимать определенные решения, т.е. инициируют управленческие решения, позволяют выбрать тот или иной способ управленческого воздействия. Они не содержат поручений, не обязывают выполнять поручения.
Документы этой системы играют служебную роль по отношению к организационно-правовым и распорядительным документам.
Особенностью этих документов является то, что они идут снизу вверх по системе управления: от работника к руководителю подразделения, от руководителя подразделения к руководителю организации, от подведомственной организации в вышестоящую.
В состав информационно-справочных документов входят:
докладная записка – см. Организационно-распорядительная документация
служебная записка – записка о выполнении какой-либо работы, направляемая должностным лицом другому должностному лицу
объяснительная записка – см. Организационно-распорядительная документация
предложение — разновидность докладной записки, содержащая перечень конкретных предложений по определенному вопросу
представление — документ, содержащий предложение о назначении, перемещении или поощрении личного состава, а также рекомендацию определенных действий и мероприятий по вопросам деятельности учреждения.
заявление — документ, содержащий просьбу или предложения лица (лиц) учреждению или должностному лицу.
все разновидности переписки — обобщенное название различных по содержанию документов (служебное письмо, телеграмма, телекс, телефонограмма, факсограмма (факс), электронное сообщение и др.), использующихся в качестве инструмента оперативного информационного обмена между организациями
протокол – см. Организационно-распорядительная документация
акт – см. Организационно-распорядительная документация
справка — 1) документ, содержащий описание и подтверждение тех или иных фактов и событий.2) документ, подтверждающий факты биографического или служебного характера.
заключение — документ, содержащий мнение, вывод учреждения, комиссии, специалиста по какому-либо документу или вопросу
отзыв — документ, содержащий мнение учреждения или специалиста по поводу какой-либо работы
сводка — документ, представляющий собой обобщенные данные по одному вопросу (сводка предложений, сводка замечаний, сводка требований и т.д.)
список — перечисление лиц или предметов в определенном порядке, составленное в целях информации или регистрации
перечень — систематизированный список документов, предметов, объектов, составленный в целях распространения на них определенных норм или требований.
Документ, как носитель информации, выступает в качестве непременного элемента внутренней организации любого учреждения, предприятия, фирмы, обеспечивая взаимодействие их частей. Информация является основанием для принятия управленческих решений, служит доказательством их исполнения и источником для обобщений, а также материалом для справочно-поисковой работы.
Кроме того, документирование во многих случаях является обязательным, предписывается законом и актами государственного управления, поэтому оно является одним из средств укрепления законности и контроля.
От четкости и оперативности обработки и движения документов в конечном итоге зависит быстрота принятия решений. Поэтому в рациональной организации документообороту всегда уделяется большое внимание.
Список использованной литературы
1. Плешкевич Е.А. Основы общей теории документа. — Саратов, 2005.
2. Кудрявцев В.А. и др. «Организация работы с документами: учебник — М.: ИНФРА-М, 1998.
3. Г.Г. Иванов и др. Документы в торговых операциях. Практическое пособие/Академия народного хозяйства. СП “Мост-Вест” — М; 1994 г.
4. Классификация документа: решения и проблемы. // Книга: исследования и материалы: М. 1995 г.
5. Печникова Т.В., Печникова А.В. «Документационное обеспечение деятельности организации», М., 1998;
6. Государственный классификатор управленческой документации Украины ДК 010-98, действующий с 01.06.99.
7. Кирсанова М.В. Современное делопроизводство, Инфра – М: 2000.
8. Кушнаренко Н.Н. Документоведение., Киев: Знание 2000.
9. Кузнецова Т.В. Делопроизводство. М: 2003 г.
При копировании любых материалов с сайта evkova.org обязательна активная ссылка на сайт www.evkova.org
Сайт создан коллективом преподавателей на некоммерческой основе для дополнительного образования молодежи
Сайт пишется, поддерживается и управляется коллективом преподавателей
Telegram и логотип telegram являются товарными знаками корпорации Telegram FZ-LLC.
Cайт носит информационный характер и ни при каких условиях не является публичной офертой, которая определяется положениями статьи 437 Гражданского кодекса РФ. Анна Евкова не оказывает никаких услуг.
Виды документов в современном делопроизводстве
Документ – это информация, зафиксированная на некоем носителе (бумажном или электронном) в виде текста, изображения или аудиозаписи, который имеет свои реквизиты, отличающие его от других.
При этом любой документ имеет юридическую значимость – это его обязательный признак. То есть, до тех пор, пока носитель информации не будет подтверждать деловую или личную деятельность, он не будет являться документом.
Делопроизводство – это совокупность производства документов и их оборота, хранения и использования.
Так как делопроизводство – очень обширная сфера, то и видов документов в нем огромное количество. Каждый из них имеет свои особенности составления, функции и задачи, поэтому перед созданием документа следует тщательно проанализировать, как именно это нужно сделать. Иногда в делопроизводстве случается и так, что форма документа бывает важнее его содержания.
Виды документов в делопроизводстве
По способу фиксации документы делятся на рукописные, графические, печатные, а также на фотографии, видео и аудиозаписи. Во многом способ фиксации зависит от того, на каком носителе закреплена информация.
По сфере использования документы подразделяются на организационно-распорядительные (приказы, постановления, распоряжения), финансово-отчетные (акты, отчеты, протоколы) и кадровые (личные дела, докладные, справки). Это одна из самых важных классификаций, ведь именно она помогает определить функции документа.
По особенностям составления документы делятся на индивидуальные, типовые и примерные.
Типовой документ – это документ, составляемый высшими организациями в качестве обязательной формы для применения другими организациями.
Примерные документы, в отличие от типовых, носят не обязательный, а рекомендательный характер.
Индивидуальные документы выполняются на основе образцов примерных документов, однако информация, содержащаяся в них, отлична от типовой и имеет отношение только к определенной ситуации.
Со степенью сложности документов все предельно просто: они бывают сложными и простыми. Сложные документы состоят из двух или более частей или даже томов, а простые не поддаются разделению, так как они являются мельчайшей единицей документооборота.
Кроме того, по назначению документы делятся на внутренние и внешние.
Внешние документы – это документы, которые поступили из другой организации или будут направлены в нее.
Соответственно, внутренние документы содержатся только в той организации, в которой были созданы.
Также документы классифицируются по срокам хранения. Те из них, что хранятся меньше десяти лет, называются документами временного хранения, больше десяти лет – долговременного хранения, бессрочные – постоянного хранения.
Далее более подробно будет рассмотрена классификация документов по сфере их использования как наиболее важная и обширная.
Классификация документов по сфере использования
Организационно-правовые документы.
Их основная функция – контроль за структурой и полномочиями организации. Примерами таких документов являются уставы, договоры, положения, должностные инструкции, штатное расписание и т.п.
Штатное расписание – это документ учета организации, в котором содержатся данные о численности работников и их должностях, уровнях их квалификации и окладах.
Должностная инструкция – это документ, определяющий права, обязанности и полномочия сотрудника в общем режиме работы и при определенных ситуациях. Иногда в них указываются требования к уровню квалификации и размер поощрения.
Уже из названия понятно, что главная их функция – указывать и подчинять. К распорядительным документам относятся приказы, постановления, распоряжения и решения.
Учетно-расчетные документы.
Иначе их еще называют бухгалтерскими. Это те документы, которые отражают экономическую деятельность компании: накладные, акты, отчеты, приходные ордера и счета-фактуры.
Накладная – это документ, являющийся приложением к товару при его переходе от одного владельца к другому.
Приходной ордер – это документ, который является основой при приеме денег в кассу предприятия.
Информационно-справочные документы.
К ним относятся документы, из которых можно узнать сведения о структуре, деятельности и истории организации: доклады, письма, справки, объяснительные и служебные записки. То есть это та документация, которая отражает повседневную жизнь компании.
Объяснительная записка – это документ, написанный от первого лица, в котором сообщаются обстоятельства и факты какого-либо происшествия, свидетелем или участником которого это лицо стало. Как правило, в дальнейшем объяснительные используются в качестве доказательства вины лица в каком-либо проступке для установления наказания за это.
В эту группу входят документы, которые регулируют деятельность организации с правовой точки зрения. Сюда входят производственные стандарты, правила и нормы, регламенты и т.п.
Регламент – это документ, устанавливающий этапность выполнения работы.
Кадровые документы.
К этой категории относятся все документы, связанные с сотрудниками компании и их деятельности в ней. Это и личные дела, и карточки, и характеристики, и объяснительные, и справки, и автобиографии, и многое-многое другое. Сюда же входят документы, отражающие взаимодействие сотрудников между собой: официальные письма, телефаксы, сводки и аналитические отчеты.
Личная карточка – это документ, содержащий персональные данные работника и сведения о его трудовой деятельности.
Коммерческие документы.
К ним относятся документы, подтверждающие экономическое взаимодействие с другими организациями – контракты и договоры.
Научно-технические документы.
В эту группу входят технические задания, акты и протоколы испытаний и отчеты НИОКР (научно-исследовательских и опытно-конструкторских работ), проекты и чертежи, лабораторные анализы и т.п.
Таким образом, документы в системе делопроизводства делятся на несколько видов, и именно это помогает им взаимодополнять друг друга и при этом соответствовать заявленным функциям и целям.
Что можно отнести к типовым документам
Ст. 48.2 применяется с учетом особенностей, установленных ст. 9 Федерального закона от 01.04.2020 N 69-ФЗ (Распоряжение Правительства РФ от 21.09.2022 N 2724-р).
Лицо, обеспечивающее подготовку проектной документации с использованием экономически эффективной проектной документации повторного использования до 01.10.2021, завершает ее в соответствии со ст. 48.2 (в ред., действовавшей до 01.10.2021) (ФЗ от 01.07.2021 N 275-ФЗ).
ГрК РФ Статья 48.2. Типовая проектная документация
(в ред. Федерального закона от 01.07.2021 N 275-ФЗ)
(см. текст в предыдущей редакции)
1. Проектная документация, получившая положительное заключение государственной экспертизы проектной документации и использованная при строительстве, реконструкции объекта капитального строительства, в отношении которого получено разрешение о его вводе в эксплуатацию (за исключением проектной документации объекта индивидуального жилищного строительства), по решению уполномоченного Правительством Российской Федерации федерального органа исполнительной власти может быть признана типовой проектной документацией. Функционально-технологическое, конструктивное, инженерно-техническое и иное решение, содержащееся в типовой проектной документации, по решению уполномоченного Правительством Российской Федерации федерального органа исполнительной власти или подведомственного ему государственного (бюджетного или автономного) учреждения может быть признано типовым проектным решением. Порядок признания проектной документации типовой проектной документацией, порядок признания указанного в настоящей части решения, содержащегося в типовой проектной документации, типовым проектным решением, а также особенности признания проектной документации объекта индивидуального жилищного строительства типовой проектной документацией устанавливаются Правительством Российской Федерации.
(в ред. Федерального закона от 14.07.2022 N 350-ФЗ)
(см. текст в предыдущей редакции)
Экономически эффективная проектная документация повторного использования, сведения о которой по состоянию на 01.10.2021 включены в единый реестр, признается типовой проектной документацией (ФЗ от 01.07.2021 N 275-ФЗ).
2. Сведения о типовой проектной документации, типовом проектном решении включаются в единый государственный реестр заключений экспертизы проектной документации объектов капитального строительства уполномоченным Правительством Российской Федерации федеральным органом исполнительной власти. Сведения о типовом проектном решении могут включаться в единый государственный реестр заключений экспертизы проектной документации объектов капитального строительства подведомственным указанному уполномоченному органу государственным (бюджетным или автономным) учреждением.
(в ред. Федерального закона от 14.07.2022 N 350-ФЗ)
(см. текст в предыдущей редакции)
3. Со дня включения сведений о типовой проектной документации в единый государственный реестр заключений экспертизы проектной документации застройщик, технический заказчик, лицо, обеспечившее выполнение инженерных изысканий и (или) подготовку проектной документации в случаях, предусмотренных частями 1.1 и 1.2 статьи 48 настоящего Кодекса, при осуществлении архитектурно-строительного проектирования, строительства, реконструкции объекта капитального строительства вправе использовать типовую проектную документацию, подготовленную применительно к объекту капитального строительства, аналогичному по назначению, проектной мощности, природным и иным условиям территории, на которой планируется осуществлять такие строительство, реконструкцию (далее в целях настоящей статьи — аналогичный объект). В этом случае в задании на проектирование указываются сведения о типовой проектной документации, в соответствии с которой планируется осуществить такие строительство, реконструкцию объекта капитального строительства.
3.1. Со дня включения сведений о типовом проектном решении в единый государственный реестр заключений экспертизы проектной документации объектов капитального строительства типовое проектное решение может быть применено указанными в части 3 настоящей статьи лицами при осуществлении архитектурно-строительного проектирования аналогичного объекта.
(часть 3.1 введена Федеральным законом от 14.07.2022 N 350-ФЗ)
4. Критерии, на основании которых устанавливается аналогичность проектируемого объекта капитального строительства и объекта капитального строительства, применительно к которому подготовлена проектная документация, в отношении которой принято решение о применении типовой проектной документации, устанавливаются уполномоченным Правительством Российской Федерации федеральным органом исполнительной власти.
5. Федеральные органы исполнительной власти, органы исполнительной власти субъекта Российской Федерации, органы местного самоуправления, юридические лица, созданные Российской Федерацией, субъектом Российской Федерации, муниципальным образованием, юридические лица, в уставных (складочных) капиталах которых доля Российской Федерации, субъектов Российской Федерации, муниципальных образований составляет более 50 процентов, со дня включения сведений о типовой проектной документации, типовом проектном решении в единый государственный реестр заключений экспертизы проектной документации объектов капитального строительства получают право безвозмездно использовать типовую проектную документацию, типовое проектное решение, исключительное право на которые принадлежит Российской Федерации, субъекту Российской Федерации или муниципальному образованию, при осуществлении архитектурно-строительного проектирования аналогичного объекта.
(в ред. Федерального закона от 14.07.2022 N 350-ФЗ)
(см. текст в предыдущей редакции)
6. Лица, не указанные в части 5 настоящей статьи, со дня включения сведений о типовой проектной документации, типовом проектном решении в единый государственный реестр заключений экспертизы проектной документации объектов капитального строительства вправе использовать типовую проектную документацию, типовое проектное решение при осуществлении архитектурно-строительного проектирования аналогичного объекта в порядке и на условиях, которые установлены Правительством Российской Федерации. В случае, если исключительное право на проектную документацию не передано Российской Федерации, субъекту Российской Федерации или муниципальному образованию, указанные лица со дня включения сведений о типовой проектной документации, типовом проектном решении в единый государственный реестр заключений экспертизы проектной документации объектов капитального строительства в порядке, установленном Правительством Российской Федерации, вправе получить доступ к сведениям о лице, уполномоченном на распоряжение исключительным правом на такие типовую проектную документацию, типовое проектное решение.
(в ред. Федерального закона от 14.07.2022 N 350-ФЗ)
(см. текст в предыдущей редакции)
7. Критерии, которым должны соответствовать типовая проектная документация, типовое проектное решение, сроки применения типовой проектной документации, типового проектного решения, порядок их использования, в том числе порядок внесения в них изменений, а также основания для исключения сведений о них из единого государственного реестра заключений экспертизы проектной документации объектов капитального строительства устанавливаются Правительством Российской Федерации. Правительством Российской Федерации могут быть установлены случаи обязательного использования типовой проектной документации.
Виды документов и их классификация
Все документы по отражаемым в них видам деятельности делятся на две большие группы. Первая — это документы по общим и административным вопросам, т.е. вопросам общего руководства предприятием (организацией) и его производственной деятельностью. Эти документы могут составлять работники всех подразделений предприятия. Вторая группа — документы по функциям управления. Такие документы составляют работники финансовых органов, бухгалтерии, отделов планирования, снабжения и сбыта, других функциональных подразделений.
Документы классифицируются по наименованиям: научные отчеты, чертежи, схемы, графики, технологические и другие карты, приказы, распоряжения, планы и отчеты, акты, протоколы, договоры, уставы, инструкции, справки, докладные, объяснительные записки, служебные письма, телеграммы, анкеты, стандарты, технические условия, платежные требования и поручения, доверенности, исковые заявления, авторские свидетельства и т. д.
По способу фиксации информации документы бывают письменные (рукописные, машинописные, типографские, подготовленные на множительных аппаратах, напечатанные на персональных ЭВМ), графические и фото-фоно-кинодокументы. Основным материальным носителем деловой информации на сегодня является бумага.
По месту составления документы подразделяются на документы, используемые для решения внешних и внутренних вопросов. Внешняя документация в свою очередь делится на входящую и исходящую корреспонденцию.
По степени сложности документы классифицируют на простые и сложные. Простые — это документы, в которых рассматривается один вопрос, в сложных рассматривается несколько вопросов.
По степени гласности различают документы открытые (несекретные) и документы с ограниченным доступом. Документы с ограниченным доступом бывают разной степени секретности (совершенно секретные, секретные и др.), документы для служебного пользования (ДСП), с грифом «конфиденциально».
По юридической силе документы подразделяют на подлинные и подложные. Подлинные документы бывают действительные и недействительные. Недействительным документ становится в результате истечения срока действия или отмены его другим документом.
По срокам исполнения документы классифицируются на срочные и несрочные. Срочными являются документы со сроком исполнения, установленным законом и соответствующими правовыми актами, а также телеграммы и другие документы с грифом «срочно».
По стадиям подготовки документы подразделяются на черновой документ и (оригинал подлинник). Черновой документ — рукописный или машинописный документ, отражающий работу автора над текстом документа. Оригинал — единственный экземпляр документа, оформленный
и подписанный с чернового документа в соответствии с установленными требованиями.
С оригинала могут быть изготовлены копии, выписки из документа и дубликат.
Копия — идентичное, заверенное должностным лицом воспроизведение подлинника. Выписка из документа — заверенная часть текста подлинника. Дубликат — повторный экземпляр документа, имеющий юридическую силу с подлинника.
По происхождению документы классифицируют на служебные, подготовленные на предприятиях, в организациях, и личные письма граждан с изложением жалоб, предложений, просьб.
По срокам хранения документы делятся на документы постоянного и документы временного хранения. Документы временного хранения в свою очередь подразделяются на документы со сроком хранения до 10 лет и свыше 10 лет.
По степени обязательности документы бывают информационные, содержащие сведения и факты о производственной и иной деятельности организаций, и директивные — обязательные для исполнения, носящие характер юридической или технической нормы.
По степени унификации различают документы индивидуальные, типовые, трафаретные, примерные и унифицированные в виде анкеты и таблицы.
Индивидуальные документы по содержанию являются специфическими, носящими характер разового документа.
Типовыми являются документы, рассчитанные на изложение однородных процессов и явлений: типовой технологический процесс, типовые правила внутреннего распорядка и т. п.
Трафаретные документы имеют заранее напечатанный текст с пробелами, которые заполняются при окончательном оформлении в зависимости от конкретной ситуации. Метод трафаретизации текстов является шагом к их формализации и кодированию с последующим вводом в ЭВМ. Использование этого метода при унификации текстов привело к созданию в форме трафарета некоторых видов приказов, заявлений, других документов.
Анкета — способ представления унифицированного текста, при котором постоянная информация располагается в левой части листа, строками друг под другом, в форме существительных в именительном падеже, а переменная вносится в документ в процессе его составления в правую часть листа. Таким образом, анкета является следующим уровнем формализации текста, где отсутствует фраза, а имеются лишь необходимые для читающего данные. Она рекомендуется для использования в тех случаях, когда характеризуется один объект по ряду параметров.
Анкетным методом смоделированы приказы по приему, переводу и увольнению, кадровые докладные и объяснительные записки. Анкетная форма текста упрощает подготовку документа, облегчает машинописные работы и создает предпосылку для кодирования информации и использования отрывного талона с кодированными сведениями.
Таблица — постоянная информация, размещенная в заголовках граф и боковика (заголовки строк), а переменная (в цифровом или словесном выражении) — на пересечении соответствующих граф и строк.
Текст, представленный в виде таблицы, обладает большой информационной емкостью, позволяет строго классифицировать и кодировать информацию и легко суммировать аналогичные данные. В табличной форме оформляются штатное расписание, график отпусков и другие документы.
В хозяйственной деятельности организаций используются разнообразные документы, оформляющие взаимоотношения сторон, вступающих в деловое сотрудничество и коммерческохозяйственные связи. Это, в частности, договоры (поставки, выполнения работ или услуг, аренды и др.), контракты, трудовые соглашения и т. п. Каждый из названных документов имеет общепринятую форму.
Примерные документы носят ориентировочный характер и используются для составления и оформления документов по аналогии.
По характеру содержания документы бывают первичные и вторичные. Первичный документ содержит исходную информацию, которая суммируется, обобщается во вторичных документах.
Правила оформления управленческих (организационно-распорядительных) документов
Документы состоят из отдельных элементов, которые принято называть реквизитами (от лат. requisitum — требуемое, необходимое). Совокупность реквизитов документа отражает его
форму. Следовательно, для того чтобы документ отвечал своему назначению, он должен быть составлен в соответствии с формой, принятой для данной категории документов. От полноты и качества оформления документов зависит их доказательная (юридическая) сила, так как они служат свидетельством, подтверждением конкретных фактов, явлении, событий.
Постановлением Госстандарта РФ от 31 июля 1997 г. № 273 принят и введен в действие с 1 июля 1998 г. ГОСТ Р 6.30-97 «Унифицированная система организационно-распорядительной документации». Постановлением Госстандарта РФ от 21 января 2000 г. №9 в настоящий стандарт внесены изменения вводящиеся в действие с 1 апреля 2000 г . Этот стандарт определяет состав реквизитов организационно-распорядительных документов, правила их оформления и место расположения на документах, требования к изготовлению бланков и к учету бланков с воспроизведением Государственного герба Российской Федерации и гербов субъектов РФ.
В новом государственном стандарте, по сравнению с о стандартом действовавшим до 1997, года определено 29 реквизитов вместо 31. (Расположение их показано на схемах в прил. 1)
Документ имеет юридическую силу при наличии реквизитов, обязательных для данного вида документов. Например, обязательные реквизиты для письма — наименование организации, почтовый адрес, адресат, заголовок к тексту, дата, индекс, текст, подписи, фамилия исполнителя и номер его телефона.
В процессе подготовки и оформления документа состав реквизитов может быть дополнен другими реквизитами, если того требуют назначение документа, его обработка и т.д.
Следует отметить, что часто документы оформляются на бланках трех видов: бланке служебного письма, бланке для конкретного вида документа и общем бланке для всех других документов. Эти бланки имеют установленный комплекс постоянных реквизитов с продольным или угловым расположением. Изготавливаются они в основном на бумаге форматов А4 (210 х 297 мм)
и А5 (148 х 210 мм). Допускаются бланки форматов A3 и А6.
Документы, составленные от имени двух или более организаций, оформляются без бланка.
Оформление реквизитов документов
01. Изображение Государственного герба Российской Федерации помещают на бланках документов в соответствии с Положением о Государственном гербе Российской Федерации.
02. Изображение герба субъекта Российской Федерации помещают на бланках докумен-
тов в соответствии с правовыми актами субъектов РФ.
03. Эмблему организации или товарный знак (знак обслуживания) помещают на бланках организаций в соответствии с уставом (положением об организации). Эмблему не воспроизводят на бланке, если на нем помещен Государственный герб РФ или герб субъекта РФ.
04. Код организации по Общероссийскому классификатору предприятий и организаций (ОКПО) проставляют в верхней части документа.
05. Код формы документа по Общероссийскому классификатору управленческой документации (ОКУД) проставляют тоже в верхней части документа.
06. Наименование организации, являющейся автором документа, должно соответствовать наименованию, закрепленному в ее учредительных документах. Его также помещают в верхней части документа.
Над наименованием организации указывают сокращенное, а при его отсутствии — полное наименование вышестоящей организации.
Наименования организаций субъектов Российской Федерации, где в качестве государственных языков используются и русский, и национальный, печатают на двух языках — русском и национальном.
Сокращенное наименование организации приводят в тех случаях, когда оно закреплено в учредительных документах организации. Сокращенное наименование (в скобках) помещают ниже полного.
Наименование на иностранном языке воспроизводят в тех случаях, когда оно закреплено в уставе (положении об организации). Наименование на иностранном языке располагают ниже наименования на русском языке.
Наименование филиала, территориального отделения, представительства, структурного подразделения организации указывают в том случае, если эта структура является автором документа, и располагают ниже наименования организации.
Автором документа может быть должностное лицо, представляющее организацию.
07. Справочные данные об организации включают почтовый адрес, номера телефонов и другие сведения по усмотрению организации (номера факсов, телексов, счетов в банке, адрес электронной почты и др.).
08. Наименование вида документа, составленного или изданного организацией, регламентируется уставом (положением об организаций) и должно соответствовать видам документов, предусмотренным Унифицированной системой организационно-распорядительных документов ОКУД (класс 0200000) .
В письме наименование вида документа не указывают.
09. Датой документа считается дата его подписания или утверждения, для протокола — дата заседания (принятия решения), для акта — дата события. Если авторами документа являются несколько организаций, то датой документа будет наиболее поздняя дата подписания.
Дату документа оформляют арабскими цифрами в такой последовательности: день месяца, месяц, год. День месяца и месяц оформляются двумя парами арабских цифр, разделёнными точкой; год – четыремя арабскими цифрами. Например: 06.01. 2000 . Допускается оформление даты и в иной последовательности: год, месяц, день месяца. Например: 2000 .01.06.
При подготовке нормативных и финансовых документов допускается словесно-цифровой способ оформления даты (без кавычек). Например: 1 марта 2000 г.
10. Регистрационный номер документа состоит из его порядкового номера, который можно дополнять по усмотрению организации индексом дела по номенклатуре дел, информацией
о корреспонденте, исполнителях и др. Регистрационный номер документа, составленного совместно двумя и более организациями, состоит из регистрационных номеров, присваиваемых документу каждой из этих организаций. Эти номера проставляются через косую черту в порядке указания авторов в документе.
11. Ссылка на регистрационный номер и дату документа включает регистрационный номер и дату документа, на который дается ответ.
12. Место составления или издания документа указывают в том случае, если затруднено их определение по реквизитам «наименование организации» и «справочные данные об организации». Место составления или издания указывают с учетом принятого административнотерриториального отделения, и оно включает только общепринятые сокращения.
13. Гриф ограничения доступа к документу (секретно, конфиденциально и др.) простав-
ляют без кавычек на первом листе документа. Его можно дополнять данными, предусмотренными законодательством об информации, отнесенной к государственной тайне и конфиденциальной информации.
14. В качестве адресата могут выступать организации, их структурные подразделения, должностные или физические лица. При адресовании документа должностному или физическому лицу инициалы указываются перед фамилией Наименование организации и ее структурного подразделения указывают в именительном падеже. Например:
Администрация Новосибирской области Контрольно-правовое управление
Должность лица, которому адресован документ, указывают в дательном падеже. Например: Администрация Новосибирской области Контрольно-правовое управление Главному специалисту А.С. Сидорову
Президенту АОЗТ «Сиблитмаш» И.И. Иванову
Если документ отправляют в несколько однородных организаций или в несколько структурных подразделений одной организации, то их следует указывать обобщенно. Например:
Администрации районов, городов Новосибирской области
В состав реквизита «адресат» при необходимости может включаться почтовый адрес. Элементы адреса указывают в последовательности, установленной Почтовыми правилами.
Документ не должен содержать более четырех адресатов. Слово «Копия» перед вторым, третьим, четвертыми адресатами не указывают. При большем количестве адресатов составляют список рассылки документа.
Если письмо адресуется организации, указывают ее наименование, затем почтовый адрес.
Редакция журнала «Новый мир»
103806, ГСП, г. Москва, К-6
Малый Путенковский переулок, 1/2 При адресовании документа физическому лицу указывают почтовый адрес, затем фамилию
и инициалы получателя. Например:
630102, г. Новосибирск ул. Мира, 11, кв. 12 А.Н. Гуляеву
15. Гриф утверждения документа. Документ утверждается должностным лицом (должностными лицами) или специально издаваемым документом. При утверждении документа должностным лицом гриф утверждения документа должен состоять из слова УТВЕРЖДАЮ (без кавычек), наименования должности лица, утверждающего документ, его подписи, инициалов, фамилии и даты утверждения. Например:
Зам. главы администрации
Личная подпись А.А. Иванова
При утверждении документа несколькими должностными лицами их подписи располагают на одном уровне.
При утверждении документа постановлением, решением, приказом , протоколом гриф утверждения состоит из слова Утверждаю (без кавычек), наименования утверждающего документа в творительном падеже , его даты и номера. Например:
Протокол общего собрания акционеров от 15.03. 2000 № 12
Приказ Председателя Правления банка от 30.09. 2000 № 82
Гриф утверждения документа располагают в правом верхнем углу документа.
16. Резолюция. В резолюции даются указания по исполнению решения, постановления и т.п., зафиксированного в документе. Резолюция пишется на документе соответствующим должностным лицом и включает фамилии исполнителей, содержание поручения, срок исполнения, подпись и дату. Например:
А.В. Зайцевой П.С. Никитину
Прошу подготовить проект генерального соглашения с фирмой «ХИТЭК» к 21.02. 2000
При наличии в резолюции нескольких фамилий указывается ответственный исполнитель, а если таких указаний нет, лицо, названное в резолюции первым, является исполнителем. На документах, не требующих дополнительных указаний по исполнению, в резолюции указывается исполнитель, ставятся подпись автора резолюции и дата.
17. Заголовок к тексту. Краткое изложение содержания документа указывают в заголовке
к тексту. Он должен быть максимально кратким и емким, точно передавать смысл текста. Заголовок должен грамматически согласовываться с названием документа. Например: приказ (о чем?) «Об итогах работы за первое полугодие 2000 года»; протокол (чего?) «Заседания педагогического совета».
Допускается не давать заголовок к тексту на документах формата А5.
18. Отметка о контроле. Срок исполнения документов указывается в резолюции руководителя. Если он не указан, срок контрольного документа определяется в один месяц или как указано в документе. Отмечается буквой «К» или штампом «Контроль».
19. Текст. Тексты документов пишут на русском языке при направлении их: а) в федеральные органы государственной власти, органы государственной власти субъектов Российской Федерации; б) на предприятия, в организации и их объединения, не находящиеся в ведении данного субъекта Российской Федерации или расположенные на территории других субъектов Российской Федерации.
Тексты документов могут оформляться в виде анкеты, таблицы, связного текста или в виде их комбинации. При составлении текста в виде анкеты наименования признаков характеризуемого объекта должны быть выражены именем существительным в именительном падеже или словосочетанием с глаголом второго лица множественного числа настоящего или прошедшего времени («имеете», «владеете», «были», «находились» и т.д.). Характеристики, выраженные словесно, должны согласовываться с наименованиями признаков.
Графы и строки таблицы должны иметь заголовки, выраженные именем существительным в именительном падеже. Подзаголовки граф и строк должны быть согласованы с заголовками. Если таблица печатается более чем на одной странице, графы таблицы нумеруются и на следующих страницах печатаются только номера этих граф.
Связный текст, как правило, состоит из двух частей. В первой части указывают причины, основания, цели составления документа, во второй, заключительной, — решения, выводы, просьбы, предложения, рекомендации. Текст может содержать только заключительную часть (например, приказы — распорядительную часть без констатирующей; письма, заявления — просьбу без пояснения; справки, докладные записки — оценку фактов, выводы).
В тексте документа, подготовленного на основании документов Других организаций или ранее изданных документов, указывают их реквизиты: наименование документа, наименование организации — автора документа, дату документа, его регистрационный номер, заголовок к тексту.
Если текст содержит несколько решений, выводов и т.д., то его следует разбивать на разделы, подразделы, пункты, которые нумеруют арабскими цифрами.
В распорядительных документах (приказах, распоряжениях и т.д.) организаций, действующих на принципах единоначалия, а также документах, адресованных руководству организации, принято изложение текста от первого лица единственного числа («приказываю», «предлагаю», «прошу»). В распорядительных документах коллегиальных органов текст излагают от третьего лица единственного числа («постановляет», «решил»). В совместных распорядительных документах текст излагают от первого лица множественного числа («приказываем», «решили»).
Текст протокола излагают от третьего лица множественного числа («слушали», «выступили», «постановили»).
В документах, устанавливающих права и обязанности организаций и их структурных подразделений (положениях, инструкциях), а также содержащих описание, оценку фактов или выводы (актах, справках), используют форму изложения текста от третьего лица единственного или множественного числа («отдел осуществляет функции», «в состав объединения входят», «комиссия установила»).
В письмах используют следующие формы изложения: от первого лица множественного числа («просим направить», «направляем на рассмотрение»); от первого лица единственного числа («прошу выделить», «считаю необходимым»); от третьего лица единственного числа («министерство не возражает», «ВНИИДАД считает возможным»).
20. Отметка о наличии приложения. Если документ имеет приложения, названные в тексте, отметка о них делается в следующей форме:
Приложение: на 10л. в 3 экз.
Если приложения в тексте не названы, необходимо перечислить их названия, количество листов и экземпляров каждого. Например:
Приложения: 1. Штатное расписание на 4 л. в 3 экз.
2. Смета расходов на 3 л. в 3 экз.
На приложении к распорядительному документу в правом верхнем углу следует сделать отметку с указанием названия распорядительного документа, его даты и номера. Например:
Приложение 1 к постановлению администрации области от 10.01.99 №30
21. Подпись. В состав этого реквизита входят наименование должности лица, подписывающего документ (полное, если документ оформлен не на бланке, и сокращенное на документе, оформленном на бланке), личная подпись и ее расшифровка. Например: