Договор аренды с физлицом относится к ГПХ или нет и как отразить в 1С
Оформлен договор с физлицом с сотрудником организации по аренде помещения. 3 месяца оплачено, удержано и уплачено НДФЛ. Является ли данный договор Договором ГПХ? И какие нужны проводки,чтобы правильно попадало в 6-НДФЛ?
Обсуждение (7)
Здравствуйте! По регламенту нашего ресурса мы не отвечаем на вопросы по законодательству. Наша задача – показать, как применять возможности программы 1С для ведения учета. Вы можете учесть мое мнение по данному вопросу.
Договор аренды — это имущественный договор, т.е. не договор предметом которого является выполнение работ или оказание услуг. Поэтому он как таковым договором ГПХ не считается и не попадает в строку 113 6-НДФЛ.
Для правильного отражение указанной операции в 6-НДФЛ нужно ввести документ «Операция учета НДФЛ» (раздел Зарплата и кадры). Подробнее про документ можно посмотреть здесь — Операция учета НДФЛ в 1С 8.3: как заполнить
Дополните пож. ,в строку 110 раздела 2 отчета 6-ндфл эти выплаты должны попадать?
В строку 110 сумма включается, т.к. согласно порядку её заполнения:
«В поле 110 — обобщенная по всем физическим лицам сумма начисленного дохода нарастающим итогом с начала налогового периода.»
Строка 110 заполняется по дате получения дохода.
Еще один вопрос. Почему то в Разделе 1 не подхватывает уплату Ндфл по данным платежам, хотя я все занесла по вашей рекомендации. Может в платежном поручении перечисленного НДФЛ что-то надо поменять по вкладкам?
Приложение 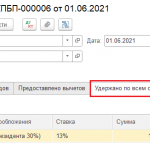
Здравствуйте! Чтобы сумма НДФЛ попала в первый раздел 6-НДФЛ должна быть заполнена закладка «Удержано по всем ставкам» в документе «Операция учета НДФЛ». Дата удержания должна попадать во второй квартал, чтобы попасть в отчет.
Заключения гражданско правового договора предметом которого является аренда имущества
Статья 3. Основные понятия, используемые в настоящем Федеральном законе
Готовые решения. Вопросы применения ст. 3
1. Для целей настоящего Федерального закона используются следующие основные понятия:
1) контрактная система в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд (далее — контрактная система в сфере закупок) — совокупность участников контрактной системы в сфере закупок (федеральный орган исполнительной власти по регулированию контрактной системы в сфере закупок, органы исполнительной власти субъектов Российской Федерации по регулированию контрактной системы в сфере закупок, иные федеральные органы исполнительной власти, органы государственной власти субъектов Российской Федерации, органы местного самоуправления, уполномоченные на осуществление нормативно-правового регулирования и контроля в сфере закупок, Государственная корпорация по атомной энергии «Росатом», Государственная корпорация по космической деятельности «Роскосмос», заказчики, участники закупок, в том числе признанные поставщиками (подрядчиками, исполнителями), уполномоченные органы, уполномоченные учреждения, специализированные организации, операторы электронных площадок, операторы специализированных электронных площадок) и осуществляемых ими, в том числе с использованием единой информационной системы в сфере закупок (за исключением случаев, если использование такой единой информационной системы не предусмотрено настоящим Федеральным законом), в соответствии с законодательством Российской Федерации и иными нормативными правовыми актами о контрактной системе в сфере закупок действий, направленных на обеспечение государственных и муниципальных нужд;
(в ред. Федеральных законов от 13.07.2015 N 216-ФЗ, от 02.07.2021 N 360-ФЗ)
(см. текст в предыдущей редакции)
2) определение поставщика (подрядчика, исполнителя) — совокупность действий, которые осуществляются заказчиками в порядке, установленном настоящим Федеральным законом, начиная с размещения извещения об осуществлении закупки товара, работы, услуги для обеспечения государственных нужд (федеральных нужд, нужд субъекта Российской Федерации) или муниципальных нужд либо в установленных настоящим Федеральным законом случаях с направления приглашения принять участие в определении поставщика (подрядчика, исполнителя) и завершаются заключением контракта;
3) закупка товара, работы, услуги для обеспечения государственных или муниципальных нужд (далее — закупка) — совокупность действий, осуществляемых в установленном настоящим Федеральным законом порядке заказчиком и направленных на обеспечение государственных или муниципальных нужд. Закупка начинается с определения поставщика (подрядчика, исполнителя) и завершается исполнением обязательств сторонами контракта. В случае, если в соответствии с настоящим Федеральным законом не предусмотрено размещение извещения об осуществлении закупки или направление приглашения принять участие в определении поставщика (подрядчика, исполнителя), закупка начинается с заключения контракта и завершается исполнением обязательств сторонами контракта;
4) участник закупки — любое юридическое лицо независимо от его организационно-правовой формы, формы собственности, места нахождения и места происхождения капитала, за исключением юридического лица, местом регистрации которого является государство или территория, включенные в утверждаемый в соответствии с пунктом 15 статьи 241 Бюджетного кодекса Российской Федерации перечень государств и территорий, используемых для промежуточного (офшорного) владения активами в Российской Федерации (далее — офшорная компания), либо юридического лица, являющегося иностранным агентом в соответствии с Федеральным законом от 14 июля 2022 года N 255-ФЗ «О контроле за деятельностью лиц, находящихся под иностранным влиянием», или любое физическое лицо, в том числе зарегистрированное в качестве индивидуального предпринимателя, за исключением физического лица, являющегося иностранным агентом в соответствии с Федеральным законом от 14 июля 2022 года N 255-ФЗ «О контроле за деятельностью лиц, находящихся под иностранным влиянием»;
(в ред. Федеральных законов от 13.07.2015 N 227-ФЗ, от 16.04.2022 N 104-ФЗ, от 05.12.2022 N 498-ФЗ)
(см. текст в предыдущей редакции)
4.1) поставщик (подрядчик, исполнитель) — участник закупки, с которым в соответствии с настоящим Федеральным законом заключен контракт;
(п. 4.1 введен Федеральным законом от 28.06.2022 N 231-ФЗ)
5) государственный заказчик — государственный орган (в том числе орган государственной власти), Государственная корпорация по атомной энергии «Росатом», Государственная корпорация по космической деятельности «Роскосмос», публично-правовая компания «Единый заказчик в сфере строительства», орган управления государственным внебюджетным фондом либо государственное казенное учреждение, действующие от имени Российской Федерации или субъекта Российской Федерации, уполномоченные принимать бюджетные обязательства в соответствии с бюджетным законодательством Российской Федерации от имени Российской Федерации или субъекта Российской Федерации и осуществляющие закупки;
(в ред. Федеральных законов от 02.07.2013 N 188-ФЗ, от 13.07.2015 N 216-ФЗ, от 22.12.2020 N 435-ФЗ)
(см. текст в предыдущей редакции)
6) муниципальный заказчик — муниципальный орган или муниципальное казенное учреждение, действующие от имени муниципального образования, уполномоченные принимать бюджетные обязательства в соответствии с бюджетным законодательством Российской Федерации от имени муниципального образования и осуществляющие закупки;
7) заказчик — государственный или муниципальный заказчик либо в соответствии с частями 1 и 2.1 статьи 15 настоящего Федерального закона бюджетное учреждение, государственное, муниципальное унитарные предприятия, осуществляющие закупки;
(в ред. Федерального закона от 03.07.2016 N 321-ФЗ)
(см. текст в предыдущей редакции)
7.1) заказчик, осуществляющий деятельность на территории иностранного государства, — заказчик из числа дипломатических представительств, консульских учреждений Российской Федерации, торговых представительств Российской Федерации, представительств Российской Федерации при международных (межгосударственных, межправительственных) организациях, а также заказчик, осуществляющий деятельность на территории иностранного государства;
(п. 7.1 введен Федеральным законом от 02.07.2021 N 360-ФЗ; в ред. Федерального закона от 16.04.2022 N 104-ФЗ)
(см. текст в предыдущей редакции)
8) государственный контракт, муниципальный контракт — гражданско-правовой договор, предметом которого являются поставка товара, выполнение работы, оказание услуги (в том числе приобретение недвижимого имущества или аренда имущества) и который заключен от имени Российской Федерации, субъекта Российской Федерации (государственный контракт), муниципального образования (муниципальный контракт) государственным или муниципальным заказчиком для обеспечения соответственно государственных нужд, муниципальных нужд;
(в ред. Федерального закона от 27.12.2019 N 449-ФЗ)
(см. текст в предыдущей редакции)
8.1) контракт — государственный или муниципальный контракт либо гражданско-правовой договор, предметом которого являются поставка товара, выполнение работы, оказание услуги (в том числе приобретение недвижимого имущества или аренда имущества) и который заключен бюджетным учреждением, государственным или муниципальным унитарным предприятием либо иным юридическим лицом в соответствии с частями 1, 2.1, 4, 4.1, 4.3 и 5 статьи 15 настоящего Федерального закона;
(п. 8.1 введен Федеральным законом от 27.12.2019 N 449-ФЗ; в ред. Федерального закона от 01.07.2021 N 277-ФЗ)
(см. текст в предыдущей редакции)
8.2) контракт жизненного цикла — контракт, предусматривающий поставку товара или выполнение работы (в том числе при необходимости проектирование объекта капитального строительства, создание товара в результате выполнения работы), последующие обслуживание, при необходимости эксплуатацию в течение срока службы, ремонт и (или) утилизацию поставленного товара или созданного в результате выполнения работы объекта капитального строительства или товара;
(п. 8.2 введен Федеральным законом от 27.12.2019 N 449-ФЗ; в ред. Федерального закона от 02.07.2021 N 360-ФЗ)
(см. текст в предыдущей редакции)
8.3) контракт на поставку товаров, необходимых для нормального жизнеобеспечения граждан, — контракт, предусматривающий поставку продовольствия, средств, необходимых для оказания скорой, в том числе скорой специализированной, медицинской помощи в экстренной или неотложной форме, лекарственных средств, медицинских изделий, технических средств реабилитации, топлива, отсутствие которых приведет к нарушению нормального жизнеобеспечения граждан;
(п. 8.3 введен Федеральным законом от 02.07.2021 N 360-ФЗ; в ред. Федерального закона от 16.04.2022 N 104-ФЗ)
(см. текст в предыдущей редакции)
8.4) отдельный этап исполнения контракта — часть обязательства поставщика (подрядчика, исполнителя), в отношении которого контрактом установлена обязанность заказчика обеспечить приемку (с оформлением в соответствии с настоящим Федеральным законом документа о приемке) и оплату поставленного товара, выполненной работы, оказанной услуги;
(п. 8.4 введен Федеральным законом от 02.07.2021 N 360-ФЗ)
8.5) контракт со встречными инвестиционными обязательствами — контракт на поставку товара, оказание услуги, заключенный в соответствии со статьей 111.4 настоящего Федерального закона и предусматривающий встречные инвестиционные обязательства поставщика (исполнителя) по созданию, модернизации, освоению производства такого товара и (или) по созданию, реконструкции имущества (недвижимого имущества или недвижимого имущества и движимого имущества, технологически связанных между собой), предназначенного для оказания такой услуги;
(п. 8.5 введен Федеральным законом от 28.06.2022 N 231-ФЗ)
9) единая информационная система в сфере закупок (далее — единая информационная система) — совокупность информации, указанной в части 3 статьи 4 настоящего Федерального закона и содержащейся в базах данных, информационных технологий и технических средств, обеспечивающих формирование, обработку, хранение такой информации, а также ее предоставление с использованием официального сайта единой информационной системы в информационно-телекоммуникационной сети «Интернет» (далее — официальный сайт);
10) уполномоченный орган, уполномоченное учреждение — государственный орган, муниципальный орган, казенное учреждение, на которые возложены полномочия, предусмотренные статьей 26 настоящего Федерального закона;
11) специализированная организация — юридическое лицо, привлекаемое заказчиком в соответствии со статьей 40 настоящего Федерального закона;
12) федеральный орган исполнительной власти по регулированию контрактной системы в сфере закупок — федеральный орган исполнительной власти, уполномоченный на осуществление функций по выработке государственной политики и нормативно-правовому регулированию в сфере закупок;
13) контрольный орган в сфере закупок — федеральный орган исполнительной власти, орган исполнительной власти субъекта Российской Федерации, орган местного самоуправления муниципального района, орган местного самоуправления муниципального округа, орган местного самоуправления городского округа, уполномоченные на осуществление контроля в сфере закупок, а также федеральный орган исполнительной власти, уполномоченный на осуществление функций по контролю (надзору) в сфере государственного оборонного заказа и в сфере закупок товаров, работ, услуг для обеспечения федеральных нужд, которые не относятся к государственному оборонному заказу и сведения о которых составляют государственную тайну (далее — контрольный орган в сфере государственного оборонного заказа);
(в ред. Федерального закона от 13.06.2023 N 228-ФЗ)
(см. текст в предыдущей редакции)
14) орган исполнительной власти субъекта Российской Федерации по регулированию контрактной системы в сфере закупок — орган исполнительной власти субъекта Российской Федерации, уполномоченный на осуществление функций по обеспечению (во взаимодействии с федеральным органом исполнительной власти по регулированию контрактной системы в сфере закупок) реализации государственной политики в сфере закупок для обеспечения нужд субъекта Российской Федерации, организации мониторинга закупок для обеспечения нужд субъекта Российской Федерации, а также по методологическому сопровождению деятельности заказчиков, осуществляющих закупки для обеспечения нужд субъекта Российской Федерации;
15) эксперт, экспертная организация — обладающее специальными познаниями, опытом, квалификацией в области науки, техники, искусства или ремесла физическое лицо, в том числе индивидуальный предприниматель, либо юридическое лицо (работники юридического лица должны обладать специальными познаниями, опытом, квалификацией в области науки, техники, искусства или ремесла), которые осуществляют на основе договора деятельность по изучению и оценке предмета экспертизы, а также по подготовке экспертных заключений по поставленным заказчиком, участником закупки вопросам в случаях, предусмотренных настоящим Федеральным законом;
16) совокупный годовой объем закупок — утвержденный на соответствующий финансовый год общий объем финансового обеспечения для осуществления заказчиком закупок в соответствии с настоящим Федеральным законом, в том числе для оплаты контрактов, заключенных до начала указанного финансового года и подлежащих оплате в указанном финансовом году.
(п. 16 введен Федеральным законом от 04.06.2014 N 140-ФЗ)
17) электронная площадка — сайт в информационно-телекоммуникационной сети «Интернет», соответствующий установленным в соответствии с пунктами 1 и 2 части 2 статьи 24.1 настоящего Федерального закона требованиям, на котором проводятся конкурентные способы определения поставщиков (подрядчиков, исполнителей) в электронной форме (за исключением закрытых способов определения поставщиков (подрядчиков, исполнителей) в электронной форме), а также закупки товара у единственного поставщика в электронной форме на сумму, предусмотренную частью 12 статьи 93 настоящего Федерального закона;
(п. 17 введен Федеральным законом от 31.12.2017 N 504-ФЗ; в ред. Федерального закона от 27.12.2019 N 449-ФЗ)
(см. текст в предыдущей редакции)
18) оператор электронной площадки — непубличное хозяйственное общество, в уставном капитале которого иностранным гражданам, лицам без гражданства, иностранным юридическим лицам принадлежит не более чем двадцать пять процентов долей (акций) такого общества и которое владеет электронной площадкой, в том числе необходимыми для ее функционирования программно-аппаратными средствами, обеспечивает ее функционирование, а также соответствует установленным в соответствии с пунктами 1 и 2 части 2 статьи 24.1 настоящего Федерального закона требованиям и включено в утвержденный Правительством Российской Федерации перечень операторов электронных площадок;
(п. 18 введен Федеральным законом от 31.12.2017 N 504-ФЗ)
19) специализированная электронная площадка — соответствующая установленным в соответствии с пунктами 1 и 3 части 2 статьи 24.1 настоящего Федерального закона требованиям информационная система, доступ к которой осуществляется с использованием защищенных каналов связи и на которой проводятся закрытые конкурентные способы определения поставщиков (подрядчиков, исполнителей) в электронной форме;
(п. 19 введен Федеральным законом от 31.12.2017 N 504-ФЗ)
20) оператор специализированной электронной площадки — российское юридическое лицо, которое владеет специализированной электронной площадкой, в том числе необходимыми для ее функционирования программно-аппаратными средствами, обеспечивает ее функционирование, а также соответствует установленным в соответствии с пунктами 1 и 3 части 2 статьи 24.1 настоящего Федерального закона требованиям и включено в утвержденный Правительством Российской Федерации перечень операторов специализированных электронных площадок.
(п. 20 введен Федеральным законом от 31.12.2017 N 504-ФЗ)
2. Утратил силу с 1 января 2022 года. — Федеральный закон от 02.07.2021 N 360-ФЗ.
Что нужно знать про гражданско-правовой договор в 2023 году
Сотрудничество с исполнителями по договорам ГПХ приобретает все большую популярность. А введение самозанятости лишь поспособствовало этому. Разберем, что из себя представляет ГПД, с кем его можно заключить и какие обязанности он накладывает на заказчика.
Иллюстрация: cottonbro studio/pexels
Гражданско-правовой договор. Понятие и особенности
Гражданско-правовой договор (ГПД, договор ГПХ) – соглашение, заключаемое в рамках гражданского права между несколькими лицами о выполнении работ или оказании услуг.
Этим договором оформляется выполнение разовой услуги или работы, когда нецелесообразно принимать сотрудника в штат. Наиболее популярными договорами ГПХ являются:
Договор подряда – для выполнения работ.
По этому договору подрядчик выполняет по поручению заказчика работу, а последний ее принимает и оплачивает. Чаще всего такой договор заключается на выполнение ремонтных и отделочных работ, пошив одежды, ремонт бытовой техники и т.д. На договор подряда распространяются нормы гл. 37 ГК.
Договор возмездного оказания услуг – для оказания услуг.
Предмет договора – оказание исполнителем услуг или совершение определенных действий по заданию заказчика.
Таким договором оформляются, как правило, юридические, консультационные, образовательные и информационные услуги.
Отношения, связанные с этим договором, регулируются положениями гл. 39 ГК.
Договор авторского заказа – на создание объекта интеллектуальной собственности.
Этот договор в большинстве случаев заключается на выполнение творческой работы: написание статьи, разработку программы, создание картины и т.д.
От первых двух договоров он отличается тем, что предметом его является творческая деятельность, а не определенные действия. Регулируется договор авторского заказа нормами ст. 1288 ГК.
Бухгалтеры постоянно сталкиваются с договорами.
На курсе повышения квалификации «Работа с договорами: правовые навыки для бухгалтера» мы даем самые нужные бухгалтеру знания: как использовать и формулировать условия договора , определять подсудность, избегать вопросов налоговиков и обезопаситься от претензий контрагентов и силовых структур.
Супер-акция до 13 августа: обучение с удостоврением ФИС ФРДО за 4990 руб. Успейте записаться со скидкой
Кроме указанных выше договоров, популярными также являются договоры перевозки и транспортной экспедиции, комиссии, хранения и агентские договоры.
С кем можно заключить договор ГПХ
Договор гражданско-правового характера может быть заключен между:
ИП и организацией либо между двумя организациями или ИП.
Отдельно на нюансах такого сотрудничества останавливаться не будем. Это обычный договор в практике любой компании.
Даже если договор заключается с ИП, на организацию или другого предпринимателя никаких обязательств по налогам и взносам он не накладывает.
ИП – сами платят за себя налоги и взносы.
Физическим лицом без специального статуса и ИП/организацией.
Сотрудничая с исполнителями без особого налогового статуса (например, самозанятости), заказчик возлагает на себя бремя налогового агента и страхователя.
С выплат, перечисленных таким лицам, нужно удержать и уплатить в бюджет НДФЛ, начислить страховые взносы и сдать в ИФНС соответствующую отчетность.
С 2023 года у заказчиков появилась дополнительная обязанность – начислять на вознаграждения исполнителей взносы на соцстрахование.
Указанные взносы не начисляются по договорам ГПХ, заключенным с обычными физлицами, предметом которых является передача имущества (купля-продажа, дарение, аренда, мена). Также не нужно платить взносы с любых ГПХ, заключенных с самозанятыми.
Подробнее об этом расскажем ниже.
Физическим лицом-самозанятым и организацией или ИП.
Самый оптимальный и удобный для заказчика вариант сотрудничества.
За таких исполнителей не нужно платить НДФЛ и страховые взносы, а также сдавать отчетность.
Такие исполнители не подлежат социальному страхованию и с выплат им не нужно удерживать взносы на соцстрахование и в дальнейшем оплачивать больничные листы
Все сотрудничество сводится к заключению договора, приемке работ или услуг и их оплате.
Физическими лицами.
Договор ГПХ между физлицами обязателен к заключению, если сумма сделки превышает 10 000 руб. Если она меньше, то можно обойтись устной формой.
Отдельно на взаимоотношениях между физлицами останавливаться не будем, так как договоры ГПХ между ними заключаются довольно редко.
Достаточно лишь сказать, что при выплате дохода одним физлицом другому, обязанности налогового агента у заказчика не возникают.
То лицо, что получило доход, обязано по нему отчитаться в ИФНС, подав декларацию 3-НДФЛ и уплатить с него налог. Страховые взносы перечислять в бюджет не нужно.
Особенности заключения договора ГПХ
На порядок заключения договора ГПХ статус исполнителя практически не влияет. Но для определения обязанностей налогового агента и страхователя он имеет ключевое значение.
Рассмотрим вначале общий порядок заключения договора ГПХ с исполнителем и отдельно – налогообложение по ГПД.
Общий порядок и особенности заключения договора ГПХ
Договор ГПХ оформляется на разовую или проектную работу.
Им запрещено подменять трудовые отношения. Это грозит заказчику переквалификацией договора ГПХ в трудовой и соответствующими негативными последствиями: доначислением НДФЛ, страховых взносов, штрафов и пени.
Также исполнитель (после переквалификации – работник) может потребовать выплатить ему предусмотренные ТК пособия и выплаты.
Договор ГПХ можно заключить со своим штатным работником.
Но только если предмет договора ГПХ никак не пересекается с трудовыми обязанностями работника.
Это ограничение прямо вытекает из запрета заключения договора ГПХ фактически регулирующего трудовые отношения (письмо Минтруда от 13.08.2014 № 17-3/В-383).
Например, сотрудник – инженер-проектировщик, но компания хочет, чтобы он подготовил еще и смету для проекта. Проектирование – это прямые рабочие обязанности инженера, а вот на разработку сметы с ним можно заключить договор оказания услуг.
Документы для заключения договора ГПХ.
Для заключения договора ГПХ с исполнителем-физлицом потребуются данные паспорта, СНИЛС и ИНН.
Трудовую книжку и прочие документы, связанные с трудовой деятельностью, запрашивать у исполнителя не нужно. Оформлять приказ о приеме на работу и прочие ЛНА также не требуется.
Существенные условия договора ГПХ.
В договоре ГПХ обязательно нужно прописать условия о предмете соглашения, сроках выполнения, размере вознаграждения, порядке выполнения работ (оказания услуг), их объеме, правах и обязанностях сторон.
Отдельно стоит прописать обязанности в части расчетов, например, указать срок, в который исполнитель-самозанятый должен предоставить чек или прописать санкции на случай, если такой исполнитель утратит свой статус и не сообщит об этом своевременно заказчику.
Отсутствие социальных гарантий.
Исполнитель, с которым заключен договор ГПХ, не имеет права ни на какие социальные гарантии, предусмотренные ТК.
С 2023 года исполнители по ГПД признаются застрахованными по обязательному соцстрахованию на случай ВНиМ (временной нетрудоспособности и материнства) и с 2024 года смогут рассчитывать на выплаты по больничным листам и в связи с материнством.
Как уже было сказано выше, по договорам, предусматривающим передачу имущества, взносы начислять не нужно. Не нужно этого делать и по договорам ГПХ, заключенным с самозанятыми.
Письменная форма договора.
Договор ГПХ между физлицом и организацией (ИП) заключается в письменной форме в 2 экземплярах: по одному на каждую сторону. Скрепляется подписями заказчика и исполнителя и печатью (при ее наличии).
Приложением к договору может выступать техническое задание, спецификация, смета, акт выполненных работ (оказанных услуг) и любые другие документы.
Регистрация договора ГПХ в Росреестре.
В большинстве случаев регистрировать договор ГПХ не нужно.
Исключение предусмотрено для договоров, связанных с отчуждением недвижимости или ее арендой сроком более года.
Также потребуется регистрация договора по сделке с музейными экспонатами.
Регистрация договора в МВД.
При заключении договора с иностранцем потребуется уведомить территориальный орган ГУ по вопросам миграции МВД в течение 3 дней с даты заключения договора (п. 8 ст. 13 закона от 25.07.2002 № 115-ФЗ).
Сам договор в МВД регистрировать не нужно.
Как облагаются выплаты по договору ГПХ
Обязанность уплаты НДФЛ и страховых взносов с выплат по договорам ГПХ напрямую зависит от статуса исполнителя.
Исполнитель-физлицо без статуса самозанятого
НДФЛ и взносы платить нужно. По отношению к обычному физическому лицу, без статуса ИП или самозанятого, заказчик выступает налоговым агентом и страхователем.
Кроме этого, сотрудник при соблюдении определенных условий имеет право на оплату больничного листа.
Исполнитель-самозанятый.
Если договор ГПХ заключен с исполнителем, применяющим НПД, то уплата НДФЛ и страховых взносов с выплат по такому соглашению, не требуется.
Налог самозанятый платит за себя самостоятельно, а страховые взносы он и вовсе уплачивать не обязан, хотя и может это делать.
Налогообложение с вознаграждения по ГПД, заключенному с физлицом
Как уже было сказано выше, с выплат по договорам ГПХ, заключенным с физлицами без особого статуса, заказчик обязан перечислить в бюджет:
НДФЛ по ставке 13% (15%) или 30%.
С выплат резидентам РФ до 5 000 000 руб. налог удерживается по ставке 13%, с выплат выше этого лимита – уже по ставке 15%. Если исполнитель является нерезидентом, то НДФЛ необходимо удержать по ставке 30%.
НДФЛ удерживается с каждой выплаты и перечисляется в бюджет не позднее следующего дня.
Если заказчик не смог удержать налог с выплаты физлицу, он обязан уведомить об этом налоговую и самого исполнителя.
Страховые взносы на ОПС, ОМС и ОСС (ВНиМ).
Помимо стандартных взносов на пенсионное и медицинское страхование, заказчик с 2023 года должен перечислять за своего исполнителя взносы на соцстрахование на случай ВНиМ.
С 2023 года выплаты по договорам ГПХ на выполнение работ и услуг облагаются взносам на соцстрахование на случай ВНиМ.
Размер ставки по всем взносам – единый: 30% на выплаты в пределах 1 917 000 руб. и 15,1% – свыше указанного лимита.
В связи с тем, что исполнители по ГПД с 2023 года являются застрахованными в системе ОСС на случай ВНиМ, они могут рассчитывать на оплату больничных. Но получить их в 2023 году они смогут только, если в 2022 году за них были уплачены взносы на ОСС в сумме не менее 4 833,72 руб. (стоимость страхового года в 2022 году).
Взносы в указанной величине в 2022 году не обязательно должны были быть уплачены по договорам ГПХ. Их мог перечислять и работодатель исполнителя по основному месту работу.
Если взносы в 2022 году не уплачивались, то первый раз получить оплату по больничному листу исполнитель по ГПД сможет только в 2024 году.
Отчетность по договорам ГПХ
За исполнителей-самозанятых отчетность сдавать не нужно. За исполнителей-физлиц без особого статуса нужно отчитаться:
В СФР.
В СФР (объединивший с 2023 года ПФР и ФСС) нужно сдать отчет ЕФС-1 при заключении и расторжении ГПД. Срок сдачи – день, следующий за днем заключения или расторжения договора.
В ИФНС.
В налоговую по договорам ГПХ с физлицами сдается расчет РСВ, 6-НДФЛ и персонифицированные сведения о физлицах.
РСВ сдается 4 раза в год: до 25 апреля – за 1 квартал, до 25 июля – за 2 квартал, до 25 октября – за 3 квартал и до 25 января – за год.
Расчет 6-НДФЛ также сдается поквартально: до 25 апреля, 25 июля, 25 октября и 25 февраля – за прошедший отчетный год.
Персонифицированные сведения подаются в ИФНС ежемесячно – до 25 числа следующего месяца (если в прошлом месяце договор действовал хотя бы один день).
Заключение гражданско-правового договора с физлицом
Заключение гражданско-правового договора с физическим лицом — это оформление сделки, предметом которой является выполнение работ и услуг, между заказчиком и исполнителем. Между организацией и гражданином при этом не возникает трудовых отношений.
Когда заключают гражданско-правовое соглашение
Гражданско-правовой договор (ГПД), или договор гражданско-правового характера (ДГПХ), — относится к двусторонним сделкам (ст. 153, п. 1 ст. 154, п. 1 ст. 420 ГК РФ). Оформляется в соответствии с Гражданским кодексом. В хозяйственном обороте организаций заключение договора ГПХ с физическим лицом используется для оформления:
- оказания услуг (авторского заказа);
- различных видов работ (подряда).
Статья 421 ГК позволяет исполнить его на любых, согласованных контрагентами, условиях. Стороны представлены в различных комбинациях:
- юридические и физические лица;
- юридические лица;
- физические лица.
Основное действующее правило — законодательство разрешает работодателям привлекать к работе лиц на основании ДГПХ только на иные оплачиваемые работы, не предусмотренные трудовым договором (Письмо Минтруда РФ №17?3/В-383 от 13.08.2014). По таким соглашениям доходы взимаются по особым правилам. При их оформлении следует учитывать много нюансов, чтобы они не были переквалифицированы в трудовые. Ошибки оформления приводят к серьезным налоговым последствиям — доначислениям и штрафам.
Когда использовать гражданско-правовой договор не получится
Есть случаи, когда законодательство отрицательно отвечает на вопрос, допускается ли заключение гражданско-правовых договоров для отдельных видов работ. По ДГПХ, например, нельзя поручить ведение воинского учета сторонним исполнителям (Постановление Правительства РФ №719 от 27.11.2006, Методические рекомендации по ведению воинского учета в организациях, утвержденные Генштабом Вооруженных Сил РФ 11.07.2017). Передать некоторые удастся, но только с ограничениями. Так, при передаче кадрового делопроизводства:
- ведение и хранение трудовых книжек остается обязанностью одного из штатных работников;
- исполнителю по ГПД оформляется допуск к работе с персональными данными (ФЗ-152 от 27.07.2006).
Если вакантна должность
Бывают случаи, когда на штатную должность долго не удается подобрать постоянного сотрудника. Возможно заключение ГПД, в котором не усматриваются признаки трудового:
- заявление на вакансию исполнитель не писал;
- выполняемые работы (услуги), их объем не совпадают с обязанностями по должностной инструкции;
- периоды и размер оплаты отличны от условий по ТД.
Соглашение гражданско-правового характера со штатным работником
Заключать договоры гражданско-правового характера со штатными работниками законодательство не запрещает. Такая работа внутри организации выполняется:
- дополнительно к должностным обязанностям;
- либо в период оплачиваемого ежегодного отпуска.
Когда сотрудник организации становится стороной такого соглашения, при заключении гражданско-правового договора работодатель обязан соблюсти следующие основные требования:
- отношения регулируются ГК;
- выполняемые задачи отличаются от основных обязанностей по ТД;
- выполняются в свободное от основной занятости время;
- в документе нет признаков трудового договора.

Условия гражданско-правового соглашения, отличающие его от трудового
Между гражданско-правовым и трудовым соглашением есть ряд отличий.
- на неопределенный срок;
- на определенный срок не более 5 лет (срочный трудовой договор)
- содействовать в выполнении;
- возмещать фактические расходы исполнителя (подрядчика)
Работнику предоставляются все льготы и гарантии в соответствии с ТК, оплачиваются:
- основной (дополнительный) отпуск;
- время нетрудоспособности;
- расходы на командировки;
- выходные пособия и др.
Возможно в одностороннем порядке, по инициативе:
- заказчика;
- подрядчика (исполнителя)
В одностороннем порядке только по инициативе работника.
По инициативе работодателя в случаях, предусмотренных ст. 81 ТК РФ
- НДФЛ — если договор заключен с физическим лицом (ст. 226 и 228 НК РФ);
- страховые взносы — облагается, за исключением части, перечисляемой в ФСС (подп. 2 п. 3 ст. 9 Федерального закона №212-ФЗ от 24.07.2009);
- взносы на страхование от несчастных случаев — только в том случае, если это предусмотрено договором (ст. 5 и п. 1 ст. 20.1 Федерального закона №125-ФЗ от 24.07.1998);
- УСН — учитываются в расходах на оплату труда, если соглашение заключено с лицом, не состоящим в штате организации (подп. 6 п. 1 и п. 2 ст. 346.16 НК РФ);
- выплаты по ГПД с ИП или штатными работниками организации, не относятся к расходам на оплату труда (п. 21 ст. 255 НК РФ). Эти затраты учитываются для целей УСН, если вид расходов предусмотрен п. 1 ст. 346.16 НК РФ
- НДФЛ — ст. 226 НК РФ;
- Страховые взносы — ст. 7 Федерального закона №212-ФЗ от 24.07.2009);
- Взносы на страхование от НС — ст. 5 Федерального закона №125-ФЗ от 24.07.1998);
- УСН — учитываются в расходах на оплату труда (подп. 6 п. 1 и п. 2 ст. 346.16 НК РФ)
Как заключить гражданско-правовое соглашение
Этап 1. ДГПХ имеет стандартную структуру. Особое внимание уделяется порядку заключения гражданско-правового договора и содержанию отдельных разделов. Не следует вносить положения, характерные для ТД, чтобы его не переквалифицировали в трудовой контролирующие органы:
- название должности;
- функциональные обязанности;
- срок выплаты зарплаты, отличный от этапов сдачи;
- место занятости и режим труда и отдыха;
- гарантии и льготы.
Этап 2. В преамбуле называйте стороны «заказчик» и «исполнитель (подрядчик, автор)». Используйте эти же названия в отчетах, калькуляциях, актах и пр. в ходе исполнения.
Этап 3. Предмет опишите детально: укажите содержание, объем и необходимый результат.
Этап 4. При описании предмета не указывайте в тексте:
- название функционала внутри организации, должность;
- требования по соблюдению правила трудового распорядка у заказчика.
Что еще включить в текст (но не обязательно):
- если этого требует специфика — место занятости исполнителя;
- возможность поручать часть объема третьим лица (например, использовать субподряд).
Время и график, место и используемое оборудование исполнитель определяет самостоятельно – они вправе не совпадать с местом заключения гражданско-правового договора, указанным в тексте документа.
Этап 5. Обязательно зафиксируйте достаточный период выполнения.
Этап 6. В отличие от трудовых отношений, исполнитель получает оплату за определенный объем сделанного — на этапе заключения гражданско-правового договора с работником организации обратите на это особое внимание. Время оплаты совпадает с завершением этапов и всего объема и никак не должно зависеть от установленных дней выплаты заработной платы персоналу.
Этап 7. Обратите внимание, чтобы в ДГПХ не «попали» гарантии и льготы по ТК: отпуска, оплаты больничных, пособий и т.д.
Этап 8. Согласуйте форму акта. После его оформления и подписания выплачивается вознаграждение (п. 1 ст. 702, п. 1 ст. 703, ст. 705, п. 1 ст. 706, ст. 708, 709, 711, п. 1 ст. 720 ГК РФ). В тексте укажите на обязательность этой процедуры (п. 4 ст. 421 ГК), приложите бланк, в котором предусмотрены:
- сведения о выполненной работе (услуге);
- детальное содержание и состав (объем, стоимость).

В отдельном разделе описываются обязанности при заключении гражданско-правового договора сторон и их права. Специальных требований к ним нет. Для заключения письменного ДГПХ исполнителю следует предоставить паспорт, ИНН и СНИЛС, сведения о применяемом режиме налогообложения (самозанятым). Трудовая не нужна: