Амортизация и ее элементы по ФСБУ 6/2020
С 2020 года нам всем придется отходить от стереотипов при учете амортизации ОС – благодаря и вследствие обязательного применения ФСБУ 6/2020.
Общий порядок начисления амортизации
Начинайте начислять амортизацию по объекту ОС с даты его признания в бухгалтерском учете. Допустимо начать начисление амортизации с 1-го числа месяца, следующего за месяцем признания ОС, закрепив такой вариант в учетной политике (пп. «а» п. 33 ФСБУ 6/2020).
Прекращают начисление амортизации с даты списания объекта ОС с бухгалтерского учета. Но если в учетной политике установлено, что начисление амортизации начинается с 1-го числа месяца, следующего за месяцем признания ОС, то прекращать начислять амортизацию нужно с 1-го числа месяца, следующего за месяцем списания объекта ОС (пп. «б» п. 33 ФСБУ 6/2020, п. 7 ПБУ 1/2008).
Наличие государственной регистрации не влияет на дату начала начисления амортизации по ОС в бухгалтерском учете. Исключение составляют случаи, когда государственная регистрация является необходимым условием для использования объекта по назначению.
Например, допуск автомобиля к участию в дорожном движении (выпуск на линию) возможны только после государственной регистрации ТС.
Амортизацию начисляют независимо от результата деятельности организации в отчетном периоде (п. 29 ФСБУ 6/2020). Делать можно на конец установленного в вашей организации отчетного периода. Обязательного ежемесячного начисления амортизации ФСБУ 6/2020 не требует.
Сумму начисленной амортизации включают:
- в стоимость незавершенного производства, когда ОС используется в обычных видах деятельности (пп. «г» п. 23 ФСБУ 5/2019 «Запасы»);
- в стоимость внеоборотного актива, если ОС используется для создания или приобретения этого актива (пп. «в» п. 10 ФСБУ 26/2020 «Капитальные вложения»);
- в прочие расходы — в иных случаях (п. 4 ПБУ 10/99). Например, в прочие расходы относят амортизацию ОС, временно не используемого в обычной деятельности организации и в связи с этим переданного в аренду.
Элементы амортизации ОС
При признании объекта ОС в бухгалтерском учете определяют следующие элементы амортизации (п. 37 ФСБУ 6/2020):
- срок полезного использования;
- ликвидационную стоимость;
- способ начисления амортизации.
Обратите внимание: элементы амортизации пересматривают в конце каждого года, а также при наступлении обстоятельств, которые влияют на них. Например, после улучшения или восстановления ОС (п. 37 ФСБУ 6/2020).
Срок полезного использования
Срок полезного использования (СПИ) основного средства в бухгалтерском учете — это, как правило, период, в течение которого использование объекта будет приносить экономические выгоды организации (п. 8 ФСБУ 6/2020).
Срок полезного использования (СПИ) объекта ОС может быть установлен (п. 8 ФСБУ 6/2020):
- как период, в течение которого его использование будет приносить экономические выгоды вашей организации. Рекомендуем установить его в месяцах, несмотря на то что ФСБУ 6/2020 не требует ежемесячного начисления амортизации;
- в натуральных единицах измерения, отражающих количество продукции (объем работ в натуральном выражении), которое фирма ожидает получить от его использования. Установите его в штуках, квадратных метрах и т.п.
СПИ определяют исходя из (п. 9 ФСБУ 6/2020):
- ожидаемого периода эксплуатации ОС с учетом производительности, мощности объекта, нормативных, договорных ограничений, намерений руководства организации и др.;
- ожидаемого физического износа. Он зависит от режима и условий эксплуатации, периодичности ремонтов, влияния агрессивной среды и иных аналогичных факторов;
- ожидаемого морального устаревания, например, в результате усовершенствования производственного процесса или изменения спроса на продукцию, производимую с помощью данного объекта;
- планов по замене ОС (техническому перевооружению).
Ликвидационная стоимость
Базой для начисления амортизации является разница между балансовой и ликвидационной стоимостью.
Ликвидационная стоимость — это сумма, которую можно получить за объект в конце срока его полезного использования, когда он находится в состоянии, характерном для этого момента. В нее включают стоимость материальных ценностей, остающихся от выбытия, и вычитают затраты на выбытие.
Ненулевая ликвидационная стоимость означает, что объект еще можно использовать.
Ликвидационная стоимость считается равной нулю, если:
- фирма не ожидает поступления от выбытия объекта в конце срока полезного использования;
- ожидаемая сумма не является существенной;
- ожидаемая сумма не может быть определена.
Например, ликвидационную стоимость можно признать нулевой, когда предполагается использовать ОС весь срок, установленный ему по техническим характеристикам, затем демонтировать его, а стоимость материалов, полученных от демонтажа, будет не существенна.
Сумму амортизации рассчитывают так, чтобы к концу срока амортизации балансовая стоимость объекта ОС стала равна его ликвидационной стоимости (п. 32 ФСБУ 6/2020).
Обратите внимание: начисление амортизации нужно приостановить, когда балансовая стоимость объекта ОС будет равна или меньше его ликвидационной стоимости. А если впоследствии ликвидационная стоимость такого объекта ОС вновь станет меньше его балансовой стоимости, то начисление амортизации нужно возобновить (п. 30 ФСБУ 6/2020).
Методы начисления амортизации
Есть три метода начисления амортизации по основным средствам в бухучете:
- линейный метод;
- метод уменьшаемого остатка;
- метод списания стоимости пропорционально объему выпущенной продукции (работ).
При начислении амортизации вы можете использовать любой из этих методов. Для этого все основные средства в бухгалтерском учете разделите на однородные группы, у которых есть общие признаки. Например, здания, компьютеры, транспорт, мебель и т. д. По основным средствам одной группы можно использовать только один из перечисленных методов. Выбранный метод применяйте в течение всего срока службы (полезного использования) основного средства.
Учет основных средств стоимостью до 100000 рублей
Формирование первоначальной стоимости основного средства
Порядок учета основных средств (ОС) регулируется:
- С 2022 года — ФСБУ 6/2020 «Основные средства», утв. приказом Минфина России от 17.09.2020 № 204н.
- До конца 2021 года — ПБУ 6/01 «Учет основных средств», утв. приказом Минфина России от 30.03.2001 № 26н.
В этих НПА прописано, в частности, какие расходы можно отнести в стоимость ОС при его приобретении:
- Суммы, уплачиваемые по договору купли-продажи.
- Таможенные платежи — если ОС приобретается за границей.
- Суммы по договору строительного подряда.
- Стоимость консультационных услуг, связанных непосредственно с приобретением данного актива.
- Госпошлина.
- Стоимость услуг посредника, если таковой участвовал в совершении купли-продажи.
- Прочие платежи, уплачиваемые при покупке ОС.
С 2022 года ПБУ 6/01 утратил силу. Вместо него действуют ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения». Как правильно учитывать изменение первоначальной стоимости ОС при применении новых стандартов, детально разъяснили эксперты КонсультантПлюс. Получите бесплатный демо-доступ к КонсультантПлюс и переходите в Готовое решение, чтобы узнать все подробности данной процедуры.
Таким образом, процесс формирования стоимости ОС достаточно прозрачен и ясен. Только нельзя забывать, что не все оборудование можно отнести к ОС:
- В бухучете (БУ) на счет 01 мы поставим способные приносить доход активы, которые могут участвовать в производственном цикле более 12 месяцев и которые не предназначены для перепродажи. С 2022 года согласно п.5 ФСБУ 6/2020 «Основные средства» лимит основных средств утверждается руководителем самостоятельно. До конца 2021 года действует ПБУ 6/01, согласно п. 5 которого активы, подходящие под это определение, стоимостью до определенного в учетной политике лимита (но не выше 40 000 руб.) могут быть учтены в составе МПЗ.
- В налоговом учете (НУ) с 2016 года стоимость амортизируемого имущества выросла до 100 000 руб. (п. 1 ст. 256 НК РФ). Соответственно, любой актив, который оценивается на эту сумму и меньшей, списывается в налоговом учете единовременно в момент его принятия к учету в качестве объекта ОС.
Как в налоговом учете отражать отделимые улучшения арендованного имущества, разъяснили эксперты КонсультантПлюс. Получите пробный доступ к системе и бесплатно переходите к Готовому решению.
О способах списания стоимости ОС в НУ читайте в материалах:
- «Какой выбрать метод начисления амортизации в налоговом учете?»;
- «Амортизационная премия в бухгалтерском и налоговом учете».
Учет основных средств в бухгалтерских и налоговых регистрах
Таким образом, в налоговом учете появляются временные разницы при приобретении ОС стоимостью более 40 000 руб., но не выше 100 000 руб.
С 2022 года вы можете сравнять стоимость ОС для БУ и НУ и все активы, поступающие в организацию стоимостью менее 100 тыс. руб. учитывать в составе малоценки.

Как установить лимит стоимости ОС в бухучете согласно ФСБУ 6/2020, узнайте в Готовом решении от КонсультантПлюс. Если у вас нет доступа к этой системе, получите пробный демо-доступ. Это бесплатно.
Компания ООО «Техника» на 2022 год утвердила лимит стоимости ОС в бухучете в размере 50 000 руб. В январе 2022 года купила моющий пылесос стоимостью 80 000 руб. без НДС. Стоимость консультационных услуг, оказанных компании по приобретению данного оборудования, составила 4 000 руб. без НДС. Объект введен в эксплуатацию приказом директора с 01.02.2022. При расчете амортизации используется линейный метод.
В феврале 2022 года бухгалтер в учете сделал такие проводки:
- Дт 08 Кт 60 — 80 000 руб. (получено оборудование от поставщика);
- Дт 08 Кт 60 — 4 000 руб. (учтены консультационные услуги в стоимости объекта);
- Дт 01 Кт 08 — 84 000 руб. (моющий пылесос принят к учету в качестве ОС).
В налоговом учете все расходы списаны единовременно. Посмотрим, как бухгалтер будет отражать появившиеся разницы.
Срок полезного использования— 60 месяцев, ежемесячная сумма амортизации составит 1400 руб. (84 000 / 60).
Порядок начисления амортизации в БУ подробно описан здесь.
После ввода ОС в эксплуатацию бухгалтер сформирует проводку в бухучете:
- Дт 68 Кт 77 —16 800 руб. (84 000 × 20%) (отражено отложенное налоговое обязательство [ОНО]).
Начиная с июня в течение срока полезного использования в учете ежемесячно будет появляться проводка по амортизации:
- Дт 25 Кт 02 — 1400 руб. (начислена амортизация).
При этом в налоговом учете возникает вычитаемая временная разница в размере 1400 руб. и ежемесячно формируется проводка:
- Дт 77 Кт 68—280 руб. (1400 × 20%) (погашено ОНО).
Таким образом, в течение 60 месяцев ОНО будет полностью погашено.
Проводки по учету основных средств можно найти в этом материале.
Если бы ООО «Техника» утвердило лимит стоимости ОС в бухучете в размере 100 000 руб., т.е. сравняла бы налоговый лимит с бухгалтерским, то пылесос можно было бы списать единовременно и в налоговом и в бухгалтерском учете. В этом случае бухгалтер составил бы следующие проводк:
- Дт 10.21.1 Кт 60 — 80 000 руб. получено оборудование от поставщика);
- Дт 10.21.1 Кт 60 — 4 000 руб. учтены консультационные услуги в стоимости объекта;
- Дт 26 (20,44. ) Кт 10.21.2 — 84 000 руб. малоценное ОС списано в расходы
Учет компьютера стоимостью менее 40 000 руб.
Достаточно часто у бухгалтеров возникает вопрос, как учитывать компьютер, если его стоимость ниже 40 000 руб., — в составе малоценного имущества, контроль за которым у многих отсутствует, или как ОС. Ведь по большинству признаков компьютер подходит под определение именно основного средства.
Для начала необходимо уточнить, какие нормы указаны в вашей учетной политике. Если, согласно ее положениям, ОС при принятии к учету не может стоить менее 40 000 руб., то любой компьютер стоимостью, не превышающей данный лимит, должен быть отнесен на счета материально-производственных запасов и в момент отпуска в эксплуатацию учтен за балансом, например на самостоятельно открытом счете 012 «Оборудование в эксплуатации» (с детализацией по месту хранения или пользования).
Если же ваша учетная политика позволяет учесть в составе ОС любой актив вне зависимости от его стоимости, то недорогие компьютеры могут быть смело отнесены на счет 01 «Основные средства». При этом учет основных средств стоимостью менее 40 000 руб. ничем не будет отличаться от учета объектов, имеющих более высокую стоимость.
Как правильно учитывать «нулевые» ОС, узнайте в КонсультантПлюс. Получите пробный доступ к системе и бесплатно переходите к Типовой ситуации.
Итоги
Порядок отражения ОС стоимостью до 100 000 руб. в НУ и БУ может существенно различаться, приводя к образованию временных разниц между данными этих 2 учетов. Воспользовавшись положениями подп. 3 п. 1 ст. 254 НК РФ, позволяющими принимать в затраты стоимость оборудования, не относящегося к ОС, в порядке, допускающем их растягивание во времени, можно избежать этих различий и избавиться от возникновения временных разниц. С 2022 года согласно ФСБУ 6/2020 «Основные средства» стоимость ОС в целях бухгалтерского учета можно устанавливать самостоятельно.
Амортизация ОС по ФСБУ 6/2020: важные детали и нюансы для бухгалтера
Поскольку корректировки при переходе на ФСБУ 6/2020 «Основные средства» напрямую зависят от того, насколько правильно пересчитана амортизация по ОС, разбираем подробно, начиная с новых понятий, установленных этим стандартом, а также элементы, формулы, правила начисления амортизации.
Что такое элементы амортизации
По ФСБУ 6/2020, в процессе начисления амортизации участвуют 3 элемента:
Если СПИ и способ начисления бухгалтеру более-менее знакомы, то ликвидационная стоимость для многих — новое понятие.
Чтобы лучше понимать то, о чём пойдёт речь далее, разберём, зачем она нужна.
Цель новых стандартов учёта — сближение подхода и принципов, по которым готовят бухотчетность в РФ, с международными подходами и принципами. В первую очередь, с МСФО. И по МСФО отчетность делают с конкретной целью — предоставить информацию пользователю. Кто же пользователь отчетности по МСФО, а теперь и по ФСБУ?
Не налоговая и не Росстат, как привыкли считать поколения наших бухгалтеров. Главный пользователь бухотчетности — это лицо, которое либо уже вложило свои деньги в компанию, либо размышляет над тем, чтобы это сделать.
Мы уже изучили стандарты и составили понятный курс про семь новых ФСБУ: Аренда, НМА, ОС, Капвложения, Документооборот, Запасы, Инвентаризация , с которым вы легко сможете вести отчетность в 2023 году, а еще получите удостоверение о повышении квалификации.
Вы будете понимать сложные формулировки официальных документов и работать без ошибок, подготовитесь к применению новых стандартов, сдадите годовую отчетность по новым правилам стандарта.
Термин «вложило» трактуем широко — это и приобрело долю в капитале, и купило ценные бумаги, и выдало заем, и т. п. Причем, не просто так по доброте душевной, а с намерением получить от такого вложения доход.
Предполагается, что пользователь, вкладывая деньги, анализирует отчетность компании на предмет получения выгод от такого вложения, а компания старается предоставить наиболее подробную и полную информацию путем раскрытия в отчетности соответствующих показателей.
Да, на текущий момент в России не так много пользователей, которые на «ты» с МСФО и новыми ФСБУ. Но, как только бухгалтеры научатся готовить отчеты по новым правилам, так и пользователи со временем научатся в них разбираться.
А пока же, изучая тонкости начисления амортизации по ФСБУ 6/2020, нужно держать в уме, для чего это делать. И тогда будет гораздо понятнее.
Ликвидационная стоимость
Начнем разбирать элементы амортизации с нового и возможно пока не очень понятного — ликвидационной стоимости (далее для краткости будем сокращать ЛС).
Пример
Представим, что компания раз в 7 лет обновляет парк машин, которые использует в своей деятельности. К концу этого срока машины, как правило, еще вполне годятся для эксплуатации частниками. И их продают по стоимости, составляющей порядка 40% от покупной цены.
Пусть компания в очередной раз обновила автопарк и одно новое авто стоит 1 млн рублей. Компания готовит отчетность, которую в том числе планирует показать банку для предоставления крупного кредита.
В этой ситуации списывать через амортизацию в затраты для бухгалтерской прибыли всю стоимость каждой новой машины — не самая лучшая идея. Ведь примерно 400 000 рублей вернутся обратно при продаже авто через 7 лет эксплуатации. То есть, фактически, расход на закупку одного авто составляет только 600 000 рублей.
Как показать все это банку в отчетности?
Надо установить, что возможная сумма «к возврату» — 400 000 рублей — не уменьшает бухгалтерскую прибыль компании. А именно — на нее не начисляется амортизация.
Вот эти 400 000 и будут ликвидационной стоимостью объекта (автомобиля).
Теперь уточним несколько важных моментов по определению ЛС.
Устанавливая ЛС, нужно отталкиваться от настоящего момента.
Представить, что объект уже находится в том состоянии, в котором будет на момент окончания СПИ.
Затем установить, как и за сколько можно было бы продать такой объект сегодня (на дату определения ЛС).
Ну и не забыть, что продажа может быть связана с определенными действиями, которые стоят денег. Например, демонтажом объекта, оплатой регистрационных действий, пошлин и тому подобного.
Такого рода траты нужно вычесть из возможной стоимости продажи, чтобы получился «чистый» результат — сколько денег практически поступит в компанию от продажи объекта.
По требованию ФСБУ 6/2020, ликвидационную стоимость нужно устанавливать для каждого объекта, по которому начисляется амортизация.
Срок полезного использования
Второй элемент, который разберем, это СПИ. ФСБУ 6/2020 предлагает 2 метода его определения.
Первый привычен — срок, в течение которого объект ОС (далее будем говорить просто «объект») будет приносить экономические выгоды.
Но ФСБУ 6/2020, как и МСФО, требует, чтобы и этот показатель давал как можно больше информации пользователю.
Так, если имеют место:
особые условия эксплуатации (агрессивная среда, отличный от среднестатистического режим работы);
плановые простои по каким-либо причинам;
иные подобные факторы,
то они должны быть учтены при определении срока СПИ. Вплоть до того, чтобы вообще отказаться от определения СПИ по времени и применить второй метод — по выгодам, которые может принести объект. Например, общее количество продукции, которое на нем можно выпустить.
Отметим, что подобный подход — не нововведение. Определение СПИ как объема продукции (работ), которые могут быть получены с помощью объекта, для «отдельных групп ОС» прописано еще в ПБУ 6/01. Однако без расшифровки и указания на обязательность такого выбора.
А вот ФСБУ 6/2020 требует при определении СПИ проводить ряд оценок (п. 9).
Ожидаемый период фактической эксплуатации нужно оценивать с учетом влияния особых факторов, прогнозируемых на период эксплуатации. А также с учетом нормативных ограничений, договорных ограничений по использованию, планов руководства на будущее;
Ожидаемый физический износ тоже нужно оценивать с учетом подобных факторов. Помимо агрессивной внешней среды, следует обращать внимание и на планы и тех. требования по ремонтам, обязательным осмотрам, обслуживанию с остановкой и т. п.;
В СПИ следует учитывать возможность морального устаревания актива. Например, может устареть продукция, которую выпускают с помощью объекта или измениться технология выпуска на более эффективную и дешевую;
Из предыдущего пункта вытекает еще одно обстоятельство, которое надо учесть — это планы по техническому перевооружению, в результате которых конкретный объект должен быть модернизирован или заменен в определенный срок.
То есть, устанавливая СПИ, бухгалтеру надо собрать, проанализировать и вынести оценочное суждение по комплексу фактов, чтобы решить, какой вариант амортизации с этим СПИ будет более показательным для пользователя отчетности.
Кроме того, далее надо периодически отслеживать факторы, на основании которых был установлен СПИ. И если что-то заметно поменялось, СПИ нужно пересмотреть. По смыслу ФСБУ 6/2020, такой пересмотр надо проводить не реже чем один 1 раз в год — на дату, на которую готовите отчетность.
Способ начисления амортизации
К способу, каким будет начисляться амортизация, предъявляют такие же требования, что и к СПИ. Он должен не упрощать работу бухгалтеру, совпадая с тем, что принят в налоговом учете, а наиболее точно показывать пользователю через бухотчетность распределение экономических выгод, получаемых от объекта.
Способ списания стоимости по сумме чисел лет срока полезного использования для начисления амортизации ФСБУ 6/2020 не предусмотрен.
Как можно догадаться, если СПИ определен как период, то выбирать надо из первых двух приведенных на рисунке способов расчета. А третий вариант предназначен для случая, когда СПИ установили в натуральных единицах.
В ФСБУ 6/2020 есть еще несколько важных моментов, о которых нужно помнить:
для объектов, входящих в одну группу, всегда устанавливают один и тот же способ расчета амортизации;
выбранный способ нужно применять последовательно из одного периода в другой, чтобы обеспечивалась сопоставимость данных;
если обстоятельства, исходя из которых был принят конкретный метод расчета, поменялись, способ расчета амортизации тоже надо пересмотреть. Проверку на необходимость пересмотра надо делать ежегодно на момент подготовки отчетности. Однако, если существенные изменения в порядке эксплуатации объекта произошли по ходу года, то можно и чаще (п. 37 ФСБУ 6/2020).
Расчет амортизации
Как вы уже поняли про ликвидационную стоимость, формулы для расчета амортизации сами по себе не поменялись. Изменилась величина, которую в них нужно подставлять.
Если определена ЛС, то в формулу для расчета амортизации по выбранному методу надо ставить выражение:
(БАЛАНСОВАЯ СТОИМОСТЬ — ЛИКВИДАЦИОННАЯ СТОИМОСТЬ)
ФСБУ 6/2020 не содержит прямого упоминания о праве проводить ускоренную амортизацию. Однако при амортизации способом уменьшаемого остатка допустимо использовать коэффициенты ускорения.
Напомним еще раз, что просто так применить ускоряющий коэффициент нельзя. Должны быть объективные факторы вроде особых условий эксплуатации. И информацию об ускорении амортизации и подтолкнувших к этому причинах нужно раскрыть в отчетности.
Формула, по которой проводить расчет по уменьшаемому остатку и применять коэффициент ускорения, компания определяет самостоятельно. При этом должны выполняться 2 условия:
величина амортизации уменьшается от периода к периоду;
на конец СПИ балансовая стоимость и ЛС равны.
В завершение темы расчетов немного поясним начисление амортизации в натуральном выражении.
Базовая формула привязывает амортизацию к объему того, что произведено с помощью объекта.
Объем продукции (работ, услуг) для подстановки в формулу надо определять именно по тому, что выпущено. Не по отгрузке и не по выручке от продажи!
Обратим внимание, что ФСБУ 6/2020 не требует начислять амортизацию ежемесячно. Период, за который надо начислить амортизацию, компания устанавливает самостоятельно. Только периоды для амортизации должны соответствовать периоду, за который готовите отчетность — укладываться в финансовый год.
По этой причине формулу для расчета амортизации за месяц мы и назвали базовой. Ее можно адаптировать и для ежеквартального, и, например, полугодичного начисления амортизации.
Несколько важных моментов
В завершение разберем несколько нюансов и ответов на вопросы, которые возникают у бухгалтеров, переходящих на ФСБУ 6/2020.
Узнайте всё о новых ФСБУ из курса повышения квалификации «Кардинальные изменения в учете: пять новых ФСБУ»!
Топовые спикеры расскажут о всех изменениях в учете и о том, как настроить его по новым требованиям.
Завершив обучение, вы получите удостоверение о повышении квалификации на 120 ак.часов, которое будет указано в государственном реестре ФИС ФРДО Рособрнадзора.
Новые знания помогут вам стать ещё лучше, торопитесь и записывайтесь на курс прямо сейчас.
Как амортизируют ОС, бывшие в употреблении
Есть ли какие-то особенности для определения элементов амортизации для б/у объектов?
Каких-то особых указаний в отношении объектов б/у в ФСБУ 6/2020 нет. Значит, при приеме таких объектов к учету нужно определять элементы амортизации и далее начислять ее так же, как и для любых других объектов.
Есть ли случаи, когда амортизацию по ФСБУ начислять не надо
ФСБУ 6/2020 предусматривает несколько ситуаций, когда амортизацию не надо начислять. Так, не амортизируют:
объекты с неизменными потребительскими свойствами — землю, водные объекты и т. п.;
объекты, которые нужны только для выполнения законодательства РФ по мобилизации и мобилизационной подготовке, и не используются в другой деятельности.
По всем остальным объектам, даже временно не используемым или находящимся на консервации, амортизацию начисляют (п. 30 ФСБУ 6/2020). Хотя при этом надо пересмотреть элементы для ее начисления таким образом, чтобы амортизация отражала текущее состояние и режим использования объекта.
Согласно ФСБУ 6/2020, по основному способу амортизацию начисляют с даты признания объекта в учете.
Допустимо начать амортизировать ОС с 1-го числа месяца, следующего за месяцем признания объекта, закрепив такой вариант в учетной политике.
Ни проведение госрегистрации, ни фактическое начало использования на дату начала исчисления амортизации не влияет. Для госрегистрации сделано одно исключение: если без нее в принципе нельзя начать использовать объект по назначению.
Когда заканчивать начислять амортизацию
Если начисления начаты с момента признания объекта в учете, то и заканчивать начисление надо с момента снятия объекта с учета.
Если начисления идут с 1-го числа месяца, следующего за месяцем признания объекта, то заканчивать начисления надо аналогично — с 1-го числа месяца, следующего за месяцем снятия с учета.
Если балансовая стоимость объекта, определенная по ФСБУ 6/2020, стала равна или меньше установленной ликвидационной стоимости, то начисление амортизации нужно приостановить. Термин «приостановить» использован неспроста, поскольку стоимость ОС можно пересматривать (например, при переоценке) и снова стать больше ЛС. В таком случае начисление амортизации надо возобновить до того момента, как балансовая стоимость снова сравняется с ликвидационной.
Что нужно знать про амортизацию ОС по ФСБУ 6/2020: её элементы, формулы, правила начисления
По ФСБУ 6/2020 в процессе начисления амортизации участвуют 3 элемента:
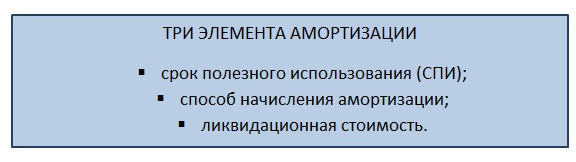
Если СПИ и способ начисления бухгалтеру более-менее знакомы, то ликвидационная стоимость для многих – новое понятие.
Чтобы лучше понимать то, о чём пойдёт речь далее, разберём, зачем она нужна.
Цель новых стандартов учёта – сближение подхода и принципов, по которым готовят бухотчетность в РФ, с международными подходами и принципами. В первую очередь, с МСФО. И по МСФО отчетность делают с конкретной целью – предоставить информацию пользователю. Кто же пользователь отчетности по МСФО, а теперь и по ФСБУ?
Не налоговая и не Росстат, как привыкли считать поколения наших бухгалтеров. Главный пользователь бухотчетности – это лицо, которое либо уже вложило свои деньги в компанию, либо размышляет над тем, чтобы это сделать.
Термин «вложило» трактуем широко – это и приобрело долю в капитале, и купило ценные бумаги, и выдало заем, и т. п. Причем, не просто так по доброте душевной, а с намерением получить от такого вложения доход.
Предполагается, что пользователь, вкладывая деньги, анализирует отчетность компании на предмет получения выгод от такого вложения, а компания старается предоставить наиболее подробную и полную информацию путем раскрытия в отчетности соответствующих показателей.
Да, на текущий момент в России не так много пользователей, которые на «ты» с МСФО и новыми ФСБУ. Но, как только бухгалтеры научатся готовить отчеты по новым правилам, так и пользователи со временем научатся в них разбираться.
А пока же, изучая тонкости начисления амортизации по ФСБУ 6/2020, нужно держать в уме, для чего это делать. И тогда будет гораздо понятнее.
Ликвидационная стоимость
Начнем разбирать элементы амортизации с нового и возможно пока не очень понятного – ликвидационной стоимости (далее для краткости будем сокращать ЛС).
Представим, что компания раз в 7 лет обновляет парк машин, которые использует в своей деятельности. К концу этого срока машины, как правило, еще вполне годятся для эксплуатации частниками. И их продают по стоимости, составляющей порядка 40% от покупной цены.
Пусть компания в очередной раз обновила автопарк и одно новое авто стоит 1 млн рублей. Компания готовит отчетность, которую в том числе планирует показать банку для предоставления крупного кредита.
В этой ситуации списывать через амортизацию в затраты для бухгалтерской прибыли всю стоимость каждой новой машины – не самая лучшая идея. Ведь примерно 400 000 рублей вернутся обратно при продаже авто через 7 лет эксплуатации. То есть, фактически, расход на закупку одного авто составляет только 600 000 рублей.
Как показать все это банку в отчетности?
Надо установить, что возможная сумма «к возврату» – 400 000 рублей – не уменьшает бухгалтерскую прибыль компании. А именно – на нее не начисляется амортизация.
Вот эти 400 000 и будут ликвидационной стоимостью объекта (автомобиля).
Теперь уточним несколько важных моментов по определению ЛС.
Устанавливая ЛС, нужно отталкиваться от настоящего момента. То есть:
- Представить, что объект уже находится в том состоянии, в котором будет на момент окончания СПИ.
- Затем установить, как и за сколько можно было бы продать такой объект сегодня (на дату определения ЛС).
Ну и не забыть, что продажа может быть связана с определенными действиями, которые стоят денег. Например, демонтажом объекта, оплатой регистрационных действий, пошлин и тому подобного.
Такого рода траты нужно вычесть из возможной стоимости продажи, чтобы получился «чистый» результат – сколько денег практически поступит в компанию от продажи объекта.
По требованию ФСБУ 6/2020, ликвидационную стоимость нужно устанавливать для каждого объекта, по которому начисляется амортизация.
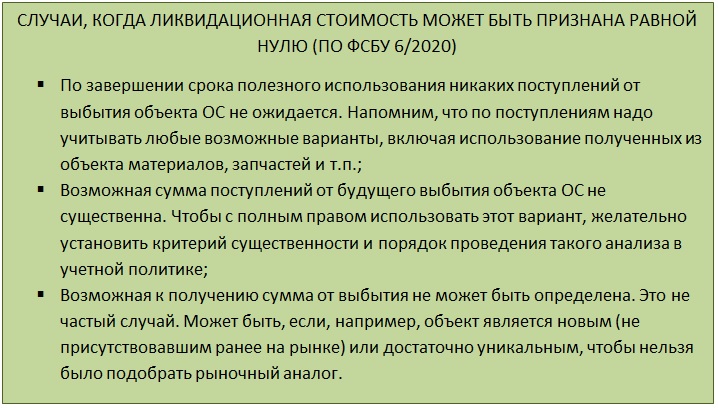
Иногда ЛС можно принять равной нулю, но такие случаи строго ограничены. Об этом мы подробнее рассказывали в статье «Как перейти на ФСБУ 6/2020 с 2022 года: пошаговая инструкция».
Срок полезного использования
Второй элемент, который разберем, это СПИ. ФСБУ 6/2020 предлагает 2 метода его определения.
Первый привычен – срок, в течение которого объект ОС (далее будем говорить просто «объект») будет приносить экономические выгоды.
Но ФСБУ 6/2020, как и МСФО, требует, чтобы и этот показатель давал как можно больше информации пользователю.
Так, если имеют место:
- особые условия эксплуатации (агрессивная среда, отличный от среднестатистического режим работы);
- сезонность использования;
- плановые простои по каким-либо причинам;
- иные подобные факторы,
то они должны быть учтены при определении срока СПИ. Вплоть до того, чтобы вообще отказаться от определения СПИ по времени и применить второй метод – по выгодам, которые может принести объект. Например, общее количество продукции, которое на нем можно выпустить.
Отметим, что подобный подход – не нововведение. Определение СПИ как объема продукции (работ), которые могут быть получены с помощью объекта, для «отдельных групп ОС» прописано еще в ПБУ 6/01. Однако без расшифровки и указания на обязательность такого выбора.
А вот ФСБУ 6/2020 требует при определении СПИ проводить ряд оценок (п. 9):
- Ожидаемый период фактической эксплуатации нужно оценивать с учетом влияния особых факторов, прогнозируемых на период эксплуатации. А также с учетом нормативных ограничений, договорных ограничений по использованию, планов руководства на будущее;
- Ожидаемый физический износ тоже нужно оценивать с учетом подобных факторов. Помимо агрессивной внешней среды, следует обращать внимание и на планы и тех. требования по ремонтам, обязательным осмотрам, обслуживанию с остановкой и т. п.;
- В СПИ следует учитывать возможность морального устаревания актива. Например, может устареть продукция, которую выпускают с помощью объекта или измениться технология выпуска на более эффективную и дешевую;
- Из предыдущего пункта вытекает еще одно обстоятельство, которое надо учесть – это планы по техническому перевооружению, в результате которых конкретный объект должен быть модернизирован или заменен в определенный срок.
То есть, устанавливая СПИ, бухгалтеру надо собрать, проанализировать и вынести оценочное суждение по комплексу фактов, чтобы решить, какой вариант амортизации с этим СПИ будет более показательным для пользователя отчетности.
Кроме того, далее надо периодически отслеживать факторы, на основании которых был установлен СПИ. И если что-то заметно поменялось, СПИ нужно пересмотреть. По смыслу ФСБУ 6/2020, такой пересмотр надо проводить не реже чем один 1 раз в год – на дату, на которую готовите отчетность.
Способ начисления амортизации
К способу, каким будет начисляться амортизация, предъявляют такие же требования, что и к СПИ. Он должен не упрощать работу бухгалтеру, совпадая с тем, что принят в налоговом учете, а наиболее точно показывать пользователю через бухотчетность распределение экономических выгод, получаемых от объекта.
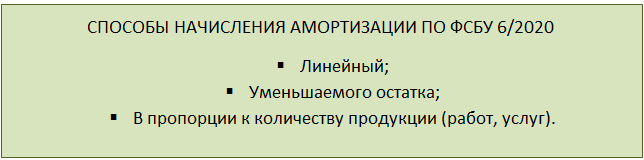
Как можно догадаться, если СПИ определен как период, то выбирать надо из первых двух приведенных на рисунке способов расчета. А третий вариант предназначен для случая, когда СПИ установили в натуральных единицах.
В ФСБУ 6/2020 есть еще несколько важных моментов, о которых нужно помнить:
- для объектов, входящих в одну группу, всегда устанавливают один и тот же способ расчета амортизации;
- выбранный способ нужно применять последовательно из одного периода в другой, чтобы обеспечивалась сопоставимость данных;
- если обстоятельства, исходя из которых был принят конкретный метод расчета, поменялись, способ расчета амортизации тоже надо пересмотреть. Проверку на необходимость пересмотра надо делать ежегодно на момент подготовки отчетности. Однако, если существенные изменения в порядке эксплуатации объекта произошли по ходу года, то можно и чаще (п. 37 ФСБУ 6/2020).
Расчет амортизации
Как вы уже поняли про ликвидационную стоимость, формулы для расчета амортизации сами по себе не поменялись. Изменилась величина, которую в них нужно подставлять.
Если определена ЛС, то в формулу для расчета амортизации по выбранному методу надо ставить выражение:
(БАЛАНСОВАЯ СТОИМОСТЬ – ЛИКВИДАЦИОННАЯ СТОИМОСТЬ)
Отметим, что ФСБУ 6/2020 не содержит прямого упоминания о праве проводить ускоренную амортизацию. Однако при амортизации способом уменьшаемого остатка допустимо использовать коэффициенты ускорения.
Напомним еще раз, что просто так применить ускоряющий коэффициент нельзя. Должны быть объективные факторы вроде особых условий эксплуатации. И информацию об ускорении амортизации и подтолкнувших к этому причинах нужно раскрыть в отчетности.
Формула, по которой проводить расчет по уменьшаемому остатку и применять коэффициент ускорения, компания определяет самостоятельно. При этом должны выполняться 2 условия:
- величина амортизации уменьшается от периода к периоду;
- на конец СПИ балансовая стоимость и ЛС равны.
В завершение темы расчетов немного поясним начисление амортизации в натуральном выражении.
Базовая формула привязывает амортизацию к объему того, что произведено с помощью объекта.
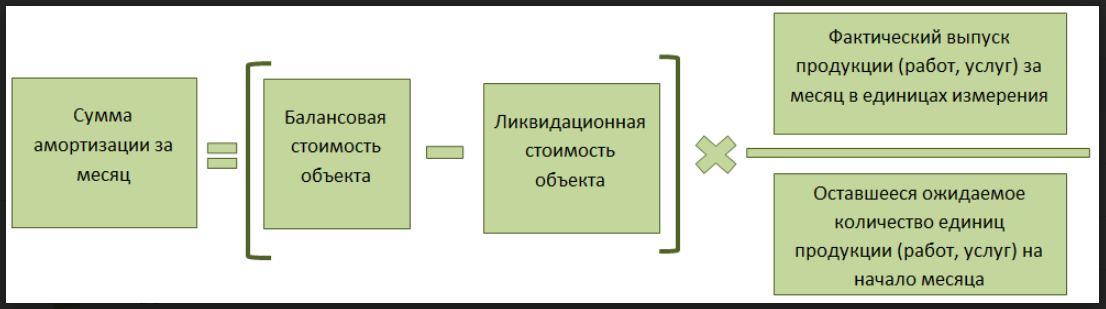
Обратим внимание, что ФСБУ 6/2020 не требует начислять амортизацию ежемесячно. Период, за который надо начислить амортизацию, компания устанавливает самостоятельно. Только периоды для амортизации должны соответствовать периоду, за который готовите отчетность – укладываться в финансовый год.
По этой причине формулу для расчета амортизации за месяц мы и назвали базовой. Ее можно адаптировать и для ежеквартального, и, например, полугодичного начисления амортизации.
Несколько важных моментов
В завершение разберем несколько нюансов и ответов на вопросы, которые возникают у бухгалтеров, переходящих на ФСБУ 6/2020.
Как амортизируют ОС, бывшие в употреблении
Есть ли какие-то особенности для определения элементов амортизации для б/у объектов?
Каких-то особых указаний в отношении объектов б/у в ФСБУ 6/2020 нет. Значит, при приеме таких объектов к учету нужно определять элементы амортизации и далее начислять ее так же, как и для любых других объектов.
Есть ли случаи, когда амортизацию по ФСБУ начислять не надо
- инвестиционную недвижимость;
- объекты с неизменными потребительскими свойствами – землю, водные объекты и т. п.;
- объекты, которые нужны только для выполнения законодательства РФ по мобилизации и мобилизационной подготовке, и не используются в другой деятельности.
По всем остальным объектам, даже временно не используемым или находящимся на консервации, амортизацию начисляют (п. 30 ФСБУ 6/2020). Хотя при этом надо пересмотреть элементы для ее начисления таким образом, чтобы амортизация отражала текущее состояние и режим использования объекта.
Согласно ФСБУ 6/2020, по основному способу амортизацию начисляют с даты признания объекта в учете.
Допустимо начать амортизировать ОС с 1-го числа месяца, следующего за месяцем признания объекта, закрепив такой вариант в учетной политике.
Ни проведение госрегистрации, ни фактическое начало использования на дату начала исчисления амортизации не влияет. Для госрегистрации сделано одно исключение: если без нее в принципе нельзя начать использовать объект по назначению.
Когда заканчивать начислять амортизацию
Если начисления начаты с момента признания объекта в учете, то и заканчивать начисление надо с момента снятия объекта с учета.
Если начисления идут с 1-го числа месяца, следующего за месяцем признания объекта, то заканчивать начисления надо аналогично – с 1-го числа месяца, следующего за месяцем снятия с учета.
Если балансовая стоимость объекта, определенная по ФСБУ 6/2020, стала равна или меньше установленной ликвидационной стоимости, то начисление амортизации нужно приостановить. Термин «приостановить» использован неспроста, поскольку стоимость ОС можно пересматривать (например, при переоценке) и снова стать больше ЛС. В таком случае начисление амортизации надо возобновить до того момента, как балансовая стоимость снова сравняется с ликвидационной.