Декларация по косвенным налогам при импорте из ЕАЭС во 2 квартале 2023 в 1С
Порядок представления декларации по косвенным налогам
Сроки сдачи отчета и уплаты налога за апрель, май, июнь 2023:
- 22.05.2023 (перенос с 20.05.2023) — за апрель;
- 20.06.2023 — за май;
- 20.07.2023 — за июнь.
Форма: Декларация по косвенным налогам при импорте товаров из стран ЕАЭC утверждена Приказом ФНС от 27.09.2017 N СА-7-3/765@.
- касаются только резидентов СЭЗ:
- изменен Раздел 1,
- добавлен Раздел 1.1
Кто обязан представлять: все налогоплательщики при ввозе товаров из ЕАЭС в т. ч. на спецрежиме и освобожденные от НДС по ст. 145 НК РФ (п. 13 Протокола о порядке взимания косвенных налогов в ЕАЭС).
Куда: в ИФНС импортерами из ЕАЭС с пакетом документов (п. 20 Протокола Приложение N 18 к Договору о ЕАЭС от 29.05.2014).
Страны ЕАЭС (Евразийский экономический союз):
- Армения,
- Беларусь,
- Казахстан,
- Киргизия,
- Россия.
Вид:
- электронный (п. 3 ст. 80 НК РФ) — если среднесписочная численность работников за предшествующий год превышает 100 человек, а также вновь созданные (реорганизованные) организации, численность которых больше 100 человек;
- бумажный — все остальные организации.
Состав:
- титульный лист,
- Раздел 1 — НДС к уплате в бюджет по импорту из ЕАЭС,
- Раздел 2 — подакцизные товары,
- Раздел 3 — подакцизные товары.
Письмо ФНС от 10.08.2018 N АС-4-15/15569 разъясняет, от кого просить СФ при импорте из ЕАЭС.
Порядок представления в 1С
Формирование декларации
Декларацию сформируйте удобным способом на выбор через раздел:
- Отчеты — Регламентированные отчеты — Косвенные налоги при импорте товаров ;
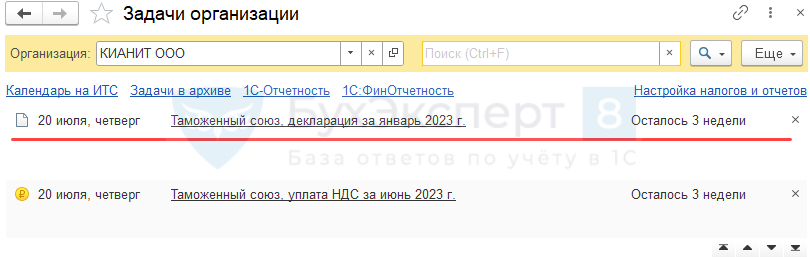
- Главное – Задачи организации — Таможенный союз, декларация за июнь 2023 г.
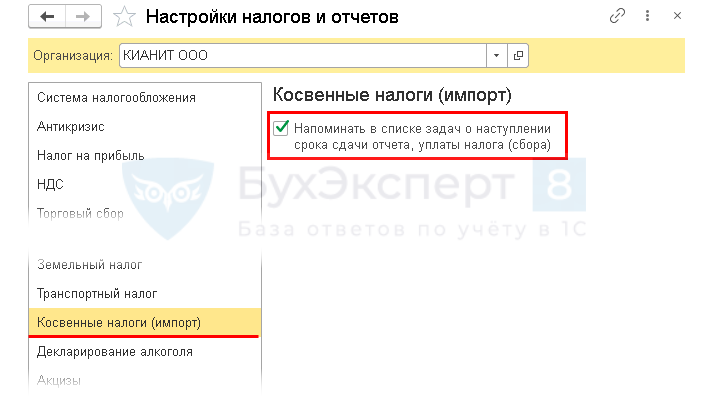
Чтобы напоминание о сдаче декларации и уплате налога появилось в Задачах организации , установите флажок в разделе Главное – Налоги и отчеты – Косвенные налоги (импорт) .
Заполнение и отправка декларации
Титульный лист заполняется данными из карточки организации.
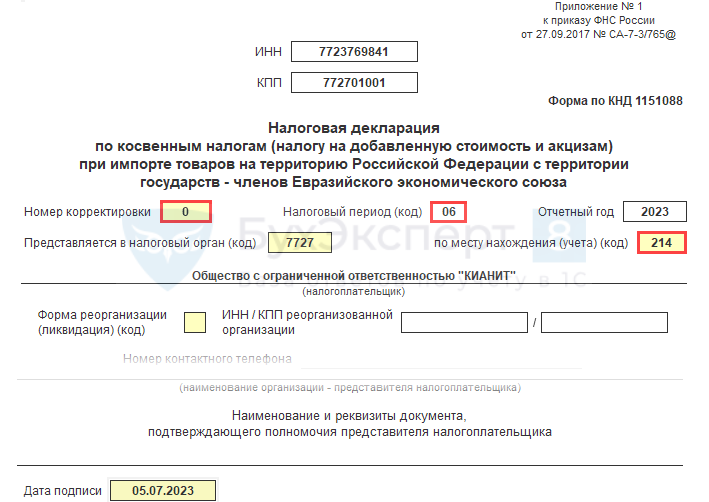
- номера корректировки;
- налогового периода;
- кода места представления
Если подакцизных товаров нет, отключите разделы 2, 3 через Еще — Настройка — Свойства разделов .
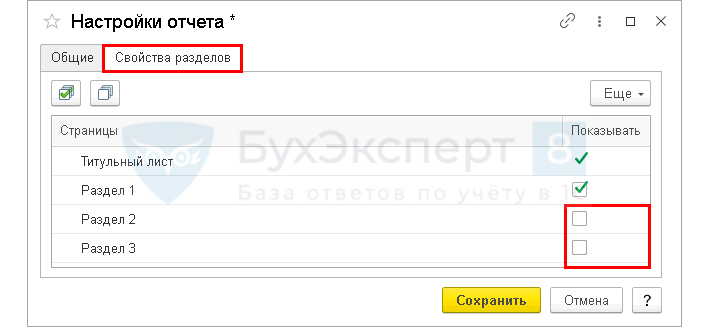
Можно скрыть разделы, которые не заполняются — снять флаг Показывать .
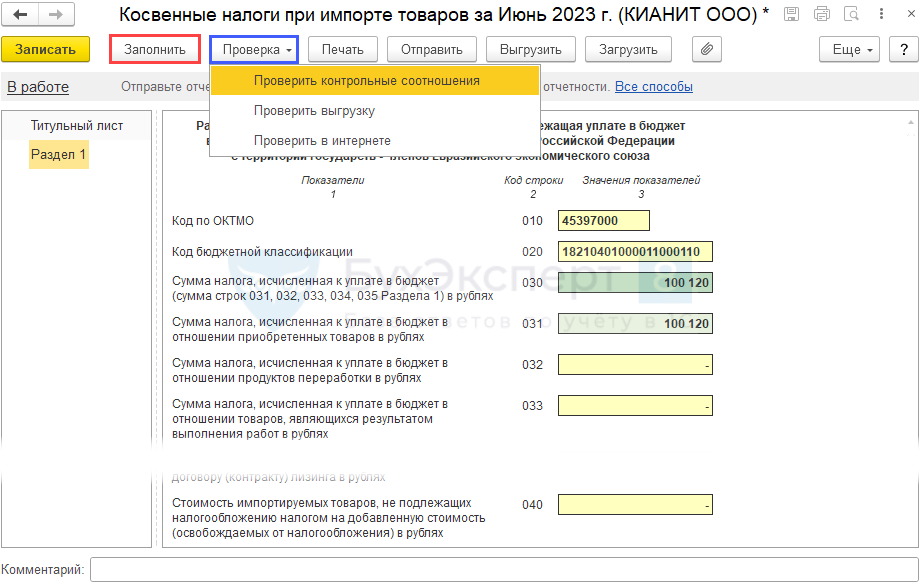
Декларация по косвенным налогам при импорте товаров заполняется автоматически по кнопке Заполнить .
Проверьте отчет по КС и правильности выгрузки. И отправьте по кнопке Отправить (при подключенной 1С-Отчетности )/ Выгрузить (для отправки другим оператором).
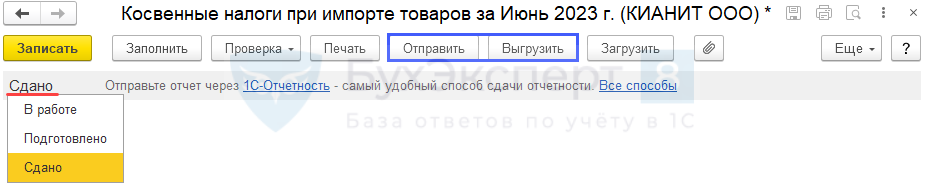
После выгрузки отчета установите статус Сдано , чтобы защитить отчет от редактирования.
Перенос задолженности на ЕНС и уплата налога в бюджет
Сформировать автоматически платежное поручение на уплату налога и Операцию по единому налоговому счету удобно из раздела Главное — Задачи организации — Таможенный союз, уплата НДС за июнь 2023 г.
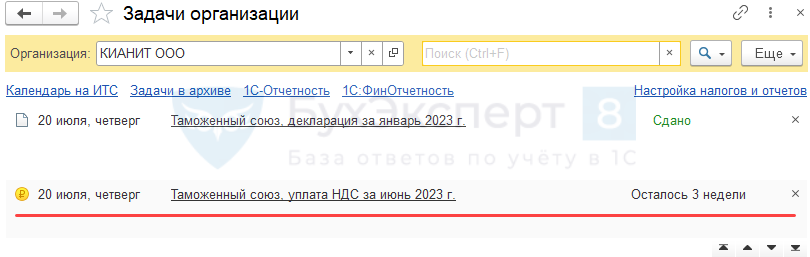
Перенести начисленный налог на ЕНС можно из Задач организации через помощника по формированию отчетности или уплаты налога.
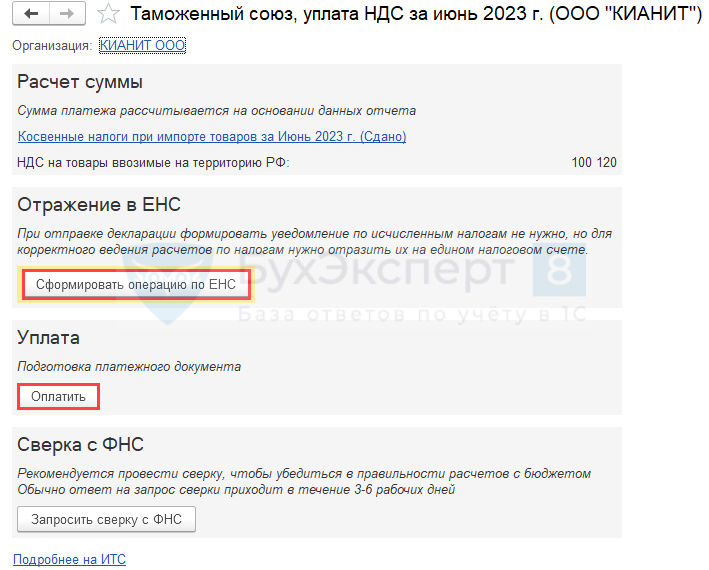
По кнопке Сформировать операцию по ЕНС формируется документ Операция по единому налоговому счету с видом Налоги (начисление) .
Сформируйте автоматически платежное поручение на уплату налога в составе ЕНП по кнопке Оплатить .
Мы рассмотрели, как в 1С 8.3 Бухгалтерия заполнить декларацию по косвенным налогам при импорте товаров из ЕАЭС во 2 квартале 2023, сроки уплаты НДС по косвенным налогам во 2 квартале 2023, как проверить в 1С правильность заполнения декларации по косвенным налогам.
За другие месяцы 2 квартала отчет заполняется и сдается по такому же алгоритму.
В связи с переходом на ЕНС срок сдачи декларации по косвенным налогам не меняется.
См. также:
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
В статье расскажем, как создать, заполнить и отправить в 1С.В статье расскажем, как создать, заполнить и отправить в 1С.В статье расскажем, как создать, заполнить и отправить в 1С.В статье расскажем, как создать, заполнить и отправить в 1С.
(2 оценок, среднее: 5,00 из 5)
НДС при импорте из Белоруссии в Россию: нюансы — 2023
Ознакомиться с особенностями исчисления НДС в тех или иных ситуациях можно на нашем форуме. Например, по этой ветке можно узнать включаются ли в налоговую базу по НДС транспортные расходы при импорте товаров из Белоруссии.
По какой ставке считать белорусский НДС
При ввозе товаров из Белоруссии российский импортер обязан уплатить ввозной НДС, причем независимо от того, на территории какой страны они были произведены (об этом свидетельствует письмо Минфина РФ от 08.09.2010 № 03-07-08/260). Исключений ни для кого не делается: в данном случае налогоплательщики платят НДС независимо от выбранной системы налогообложения.
Однако существует перечень товаров, освобожденных от импортного НДС. Прежде всего, это списки, приведенные в ст. 150 НК РФ и изданном в соответствии с ней Постановлении Правительства РФ от 30.04.2009 № 372. Применяется и освобождение по ст. 149 НК РФ.
Список случаев, когда не нужно платить НДС по импорту из Белоруссии, смотрите в КонсультантПлюс. Пробный доступ к системе можно получить бесплатно.
Для не освобождаемого от налога товара ставки при ввозе из Белоруссии действуют обычные — 20% или 10% — в зависимости от вида товаров. Пониженная 10%-я ставка предусмотрена для товаров, входящих в специальные перечни, устанавливаемые Правительством РФ. В частности, для продтоваров и детской продукции такие перечни утверждены постановлением Правительства РФ от 31.12.2004 № 908. Ввозная продукция, для которой льгот не установлено, облагается по ставке 20%.
Рассчитать НДС по импорту из Белоруссии вам поможет Готовое решение от КонсультантПлюс. Посмотреть материал можно бесплатно, оформив демо-доступ к системе.
Когда НДС при импорте из Белоруссии в Россию следует перечислить в бюджет
Уплатить НДС нужно до 20 числа месяца, следующего за тем, в котором ввезенные товары были приняты на учет. Несмотря на то, что «импортный» НДС перечисляется в бюджет посредством ЕНП, сроки для его уплаты оставили прежними (Письмо ФНС от 02.09.2022 г. № СД-3-3/9545).
Важно! Подсказка от КонсультантПлюс
НДС при ввозе по договору лизинга (если предусмотрен переход права собственности на предмет лизинга) уплачивайте по каждому лизинговому платежу не позднее.
Подробнее смотрите в КонсультантПлюс. Это можно сделать бесплатно.Оплату ввозного НДС в бюджет можно произвести как в составе ЕНП, тогда в платежном поручении будет указано значение КБК 18201061201010000510, так и отдельным платежным поручением-уведомлением, в этом случае КБК для уплаты — 182 1 04 01000 01 1000 110. О том, как сформировать обе платежки, мы рассказали в этой статье.
Если у компании имеется положительное сальдо на ЕНС, то импортный НДС она может не перечислять совсем. Однако в этом случае необходимо, чтобы сальдо покрывало сумму налогового обязательства.
Уведомление по налогу в случае его перечисления в составе ЕНП не подается, поскольку срок уплаты и срок представления налоговой декларации совпадают.
Импорт из Белоруссии в Россию: что сдается в налоговую
По импортным ТМЦ заполняется особая декларация по косвенным налогам. Помимо этого, налоговикам следует направить ряд бумаг, подтверждающих факт импорта и уплаты НДС в бюджет.
Декларация заполняется за месяц, в котором ввезенные ТМЦ были отражены в учете. При этом если факт импорта отсутствовал, составлять ее нет необходимости.
ВАЖНО! С отчетности за август 2023 года форма действует в обновленной редакции (приказ ФНС от 12.04.2023 № ЕД-7-3/238@). Про изменения мы писали здесь.
Направляется данная декларация в инспекцию не позднее 20 числа месяца, следующего за тем, в котором активы были отражены в учете.
ВАЖНО! Сдается ли уведомление по «косвенному» НДС, узнайте здесь.
Если в компании за прошлый год числится 100 и менее работников, декларацию можно сдать в бумажном варианте. Следует помнить, что обязательная электронная форма предусмотрена только для обычных (квартальных) деклараций по НДС. Об этом говорят и сами налоговики (письмо УФНС РФ по г. Москве от 11.03.2014 № 16–15/021948).
В случае ввоза безакцизных товаров заполнению в декларации будет подлежать только раздел 1 (помимо обязательного титульного листа). При этом сумма импортного налога, подлежащая уплате в бюджет, отразится в строке 030 раздела 1.
Смотрите Образец заполнения декларации по косвенным налогам при импорте из Белоруссии и других стран ЕАЭС от экспертов КонсультантПлюс бесплатно, оформив пробный доступ к системе.
Документация, подтверждающая импорт
Наряду с декларацией в налоговую необходимо представить определенный пакет документов, а точнее их заверенных копий (за исключением заявления о ввозе товаров, которое сдается в оригинале):
- Выписки из банка в качестве подтверждения уплаты ввозного НДС (естественно, если налоговики приняли решение о зачете переплаты, то она будет не нужна). Если же говорить о том, как с этим моментом дело обстоит на практике, то банковской выписке налоговики предпочитают копии платежек с банковской отметкой и печатью.
- Договора поставки импортных товаров, заключенного с белорусским контрагентом. Если же ТМЦ поставлялись через посредника, необходимо приложить соответствующий посреднический договор, а также информационное сообщение со сведениями о поставщике.
- Транспортных и сопроводительных бумаг.
- Счета-фактуры. и уплате косвенных налогов. Оно сдается в бумажном варианте (в 4 экземплярах), а также в электронном виде (его формат утвержден приказом ФНС РФ от 19.11.2014 № ММВ-7-6/590@).
О том, на основании каких документов можно взять в вычеты ввозной НДС, оплаченный посредником, читайте в материале «Как принять к вычету НДС, если на таможне его уплатил посредник?».
Заявление о ввозе при импорте из Республики Беларусь
Компании-импортеры заполняют раздел 1 заявления, внося в него данные о поставщике и покупателе, сведения о договоре и стоимости импортируемых ТМЦ. Раздел 2 заявления заполняется самими инспекторами (здесь же они проставляют свою отметку об уплате НДС). В некоторых ситуациях, например, при посредничестве, импортеру необходимо заполнить и третий раздел.
Бланк заявления вы можете скачать на нашем сайте, кликнув по картинке ниже:
Заполнить заявление вам помогут разъяснения и образец от экспертов КонсультантПлюс, посмотреть которые можно бесплатно, получив пробный доступ к системе.
Инспекторы рассматривают заявление в течение 10 рабочих дней и подтверждают уплату НДС:
- Отметкой на бумажном заявлении. При этом один из экземпляров заявления остается у контролеров, а остальные возвращаются компании-импортеру. Из них один документ предназначен для самой компании, а 2 других должны быть переданы белорусскому поставщику, чтобы он смог подтвердить нулевую ставку по экспорту на своей территории.
- Отдельным электронным документом, при отправке элеткронного заявления. В этом случае покупатель должен передать продавцу в электронном или бумажном виде копии своего заявления и подтверждающего документа, полученного от ИФНС.
Как принимается НДС к вычету
После того как импортер получит свой экземпляр заявления с отметкой налоговиков, он может заявить вычет (письма Минфина РФ от 02.07.2015 № 03-07-13/1/38180, от 17.08.2011 № 03-07-13/01-36). Налоговое законодательство (п. 2 ст. 171, п. 1 ст. 172 НК РФ) содержит 3 условия, при одновременном соблюдении которых импортер вправе заявить о вычете НДС при импорте из Белоруссии:
- Товары были приобретены для НДС-облагаемых операций.
- ТМЦ поставлены на учет.
- Уплачен ввозной НДС.
Однако правила ведения книги покупок, утвержденные постановлением Правительства РФ от 26.12.2011 № 1137, выдвигают еще одно дополнительное требование: заявление о ввозе товаров с отметкой контролеров должно быть зафиксировано в книге покупок с указанием номера платежного документа, на основании которого НДС был уплачен в бюджет (дата и номер заявления заносятся в графу 3 книги, а реквизиты платежного поручения — в графу 7).
Внимание! Вычет импортного НДС заявляется в обычной (квартальной) декларации — не путайте ее с декларацией по косвенным налогам. Заявленная сумма вычета отразится в строке 190 раздела 3 (письмо ФНС России от 20.10.2010 № ШС-37-3/13778@).
Однако есть случаи, когда НДС, уплаченный при ввозе товаров из ЕАЭС, нужно учитывать в их стоимости. Ознакомьтесь с такими случаями в Готовом решении от КонсультантПлюс бесплатно.
Как быть со сроками
На практике нередки ситуации, когда НДС при импорте из Белоруссии уплачивается в одном квартале, а отметку налоговиков на заявлении импортер получает в следующем. По мнению чиновников, в этом случае НДС берется к вычету только после того, как будет проставлена соответствующая отметка (письмо Минфина РФ от 02.07.2015 № 03-07-13/1/38180).
Однако судьи в таких ситуациях часто принимают сторону налогоплательщиков, заявляющих вычет в периоде фактической уплаты НДС в бюджет, без ожидания отметки контролеров (постановление ФАС Московского округа от 25.07.2011 № КА-А41/7408–11). Однако если вам спорить с налоговой не хочется, то целесообразнее все же отметки дождаться.
Итоги
Товары, импортируемые из стран ЕАЭС (в т. ч. из Белоруссии), облагаются НДС по обычным ставкам (20 и 10%), если не являются освобождаемыми от налога. Уплата такого налога обязательна для всех импортеров вне зависимости от применяемого ими режима налогообложения. Срок для уплаты и отчета по налогу, начисляемому при импорте из ЕАЭС, истекает 20 числа месяца, наступающего за месяцем, являющимся отчетным.
Отчетность представлена декларацией по косвенным налогам и заявлением о ввозе, сопровождаемыми копиями подтверждающих ввоз и уплату налога документов. За месяц, в котором операции по ввозу отсутствуют, отчетность не сдается. Оплаченный налог при условии принятия ИФНС документов о ввозе подлежит вычету.
Декларация по косвенным налогам: как сдавать в 2023 году
Декларацию по косвенным налогам сдают все импортеры товаров из стран Евразийского экономического союза – и фирмы, и ИП — вне зависимости от системы налогообложения. Эта отчетность имеет свои особенности и сроки предоставления.
Обязанности импортеров из ЕАЭС по НДС
Декларацию по косвенным налогам сдают, если в отчетном месяце:
- импортирована и принята к учету продукция из ЕАЭС;
- наступил срок лизингового платежа по договору лизинга.
Если в отчетном месяце налогооблагаемых операций не было, нулевую отчетность сдавать не нужно.
Декларация по косвенным налогам сдается в ИФНС по месту учета организации или месту жительства ИП в следующем месяце после принятия к учету импортного товара (после осуществления лизингового платежа). Срок — не позднее 20 числа месяца, следующего после месяца проведения импортных операций.
Отчет можно сдать лично, отправить через ТКС или по почте, заказным письмом с описью вложений и уведомлением о вручении.
Бланк декларации по косвенным налогам и правила ее заполнения утверждены Приказом ФНС от 27 сентября 2017 г. № СА-7-3/765@.
Состав декларации по косвенным налогам
Бланк декларации по косвенным налогам состоит из титульного листа и трех разделов.
Разделы предназначены для отражения проведенных операций:
- Раздел 1 по импортированным товарам и лизинговым платежам;
- Раздел 2 по операциям с подакцизными товарами (кроме этилового спирта);
- Раздел 3 по импорту этилового спирта из всех видов сырья.
Сдавать нужно только листы, где отражается информация об имеющих место операциях. Титульный лист обязателен для всех.
Как заполнить титульный лист декларации по косвенным налогам
На титульном листе отражают следующие сведения:
- ИНН и КПП. Организации заполняют оба реквизита, а ИП только строку с ИНН, а в КПП ставят прочерк;
- номер корректировки: для первичной декларации 0, для первого уточнения 1, для следующих — по порядку (2, 3 и т.д.);
- код налогового периода и отчетный год: налоговый период — месяц (ставят его порядковый номер;
- код налоговой инспекции и кодировку места учета (приложение № 2 к порядку заполнения декларации);
- данные о налогоплательщике (название фирмы или ФИО предпринимателя);
- номер контактного телефона;
- количество листов в декларации и в сопроводительной документации;
- контактное лицо: налогоплательщик или доверенное лицо (с указанием реквизитов доверенности);
- дата заполнения и подпись.
Как заполнить раздел 1 декларации по косвенным налогам
Строка 010 — ОКТМО.
Строка 020 — КБК (182 1 04 01000 01 1000 110).
С 2023 года косвенные налоги перечисляют через ЕНП и указывают в платежном поручении КБК единого платежа (182 0 10 61201 01 0000 510). В декларации же показываем код для НДС.
Строка 030 — налог к уплате. Ее показатель складывается из строк 031, 032, 033, 034, 035 (по видам товаров).
Строка 040 — стоимость ввезенных товаров, освобождаемых от налогообложения.
Если вы приняли товары на учет и в том же месяце возвратили их из-за ненадлежащего качества, то такие товары в налоговую декларацию включать не нужно. Если же вы вернули товары в следующем месяце или любом другом налоговом периоде, то вам придется представить уточненную декларацию.
Но вот вопрос применения НДС при возврате товаров надлежащего качества Договором о ЕАЭС и его Протоколом о взимании косвенных налогов не урегулирован. Поэтому такой возврат можно рассматривать как экспортную операцию (см. письмо Минфина от 31 марта 2020 г. № 03-07-13/1/25489).
Вместе с декларацией по косвенным налогам нужно сдать и другие документы.
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Декларацию по косвенным налогам собираются изменить
ФНС уже подготовила поправки в форму декларации по косвенным налогам при импорте товаров в РФ с территории ЕАЭС. Проект приказа опубликован на Едином портале для размещения проектов НПА.
Будет изложен в новой редакции Раздел 1 «Сумма налога на добавленную стоимость, подлежащая уплате в бюджет в отношении товаров, импортируемых на территорию РФ с территории государств-членов Евразийского экономического союза».
Декларацию дополнят новым разделом 1.1 «Сумма налога на добавленную стоимость, подлежащая уплате в бюджет в отношении товаров, импортированных резидентом СЭЗ на территорию СЭЗ Российской Федерации с территории государств-членов Евразийского экономического союза».
Эта поправка связана с ратификацией протокола о внесении изменений в Договор о ЕАЭС (Федеральный закон от 1 мая 2022 г. № 117-ФЗ). Внесены изменения для резидентов свободных (специальных, особых) экономических зон России, которые функционируют по состоянию на 1 июля 2016 года, и границы которых полностью или частично совпадают с участками таможенной границы ЕАЭС. Им установлены правила уплаты и исчисления НДС на дату принятия товаров на учет при их импорте из стран ЕАЭС на территорию СЭЗ.

Мы пишем полезные статьи, чтобы помочь вам разобраться в сложных проблемах бухучета, переводим сложные документы «с чиновничьего на русский». Вы можете помочь нам в этом. Это легко.
*Нажимая кнопку отплатить вы совершаете добровольное пожертвование
Как в 1С уплатить НДС и заявить вычет при ввозе товаров из ЕАЭС
Импорт товаров из государств — членов ЕАЭС с 01.01.2023
Ввоз товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией, является одним из объектов налогообложения налогом на добавленную стоимость (пп. 4 п. 1 ст. 146 НК РФ).
Исчисление НДС при ввозе товаров на территорию РФ с территории государств — членов ЕАЭС имеет ряд особенностей, так как регулируется Договором о Евразийском экономическом союзе (подписан в Астане 29.05.2014).
В состав ЕАЭС входят: Республика Беларусь (далее — РБ); Республика Казахстан (далее — РК); Российская Федерация; Республика Армения; Кыргызская Республика (преамбула, ст. 2 Договора о ЕАЭС, статья 1 Договора о присоединении Республики Армения к Договору о Евразийском экономическом союзе от 29 мая 2014 года (подписан в г. Минске 10.10.2014), статья 1 Договора о присоединении Кыргызской Республики к Договору о Евразийском экономическом союзе от 29 мая 2014 года (подписан в г. Москве 23.12.2014)).
Согласно пункту 13 Протокола о порядке взимания косвенных налогов и механизме контроля за их уплатой при экспорте и импорте товаров, выполнении работ, оказании услуг, являющегося Приложением № 18 к Договору о ЕАЭС, при импорте товаров на территорию одного государства — члена ЕАЭС с территории другого государства — члена ЕАЭС косвенные налоги по товарам взимаются налоговыми органами государства-импортера (за исключением помещения товаров под таможенные процедуры таможенной зоны или свободного склада).
Для целей уплаты НДС налоговая база определяется на дату принятия на учет налогоплательщиком импортированных товаров на основе их стоимости (п. 14 Протокола о косвенных налогах). При этом стоимостью приобретенных товаров (в том числе товаров, являющихся результатом выполнения работ по договору (контракту) об их изготовлении) является цена сделки, подлежащая уплате поставщику за товары (работы, услуги) согласно условиям договора (контракта).
Если цена сделки определена в иностранной валюте, то для пересчета в рублевый эквивалент используется курс валюты на дату принятия товаров к учету (п. 14 Протокола о косвенных налогах, Приложение 2 к Протоколу от 11.12.2009 «Об обмене информацией в электронном виде между налоговыми органами государств — членов Евразийского экономического союза об уплаченных суммах косвенных налогов»).
При ввозе товаров на территорию РФ с территории государств — членов ЕАЭС исчисление НДС производится по налоговым ставкам, установленным НК РФ (20 % и 10 %) в зависимости от вида ввозимого товара (п. 5 и п. 6 ст. 72 Договора о ЕАЭС, п. 17 Протокола о косвенных налогах). Так, пониженная 10-процентная ставка применяется при ввозе товаров, которые входят в один из перечней, утв. Правительством РФ по Общероссийскому классификатору продукции или Товарной номенклатуре внешнеэкономической деятельности (п. 20 постановления Пленума ВАС РФ от 30.05.2014 № 33, письмо Минфина России от 04.08.2014 № 03-07-07/38358). Для продовольственных товаров и товаров для детей такой перечень установлен Постановлением Правительства РФ от 31.12.2004 № 908.
Косвенные налоги не уплачиваются при импорте (п. 6 ст. 72 Договора о ЕАЭС):
товаров, которые в соответствии с законодательством государства — члена ЕАЭС освобождены от налогообложения при ввозе на его территорию;
товаров, ввозимых физическими лицами не в целях предпринимательской деятельности;
товаров, импорт которых на территорию одного государства-члена с территории другого государства-члена осуществляется в связи с их передачей в пределах одного юридического лица.
Начисленная сумма НДС уплачивается в бюджет не позднее 20-го числа месяца, следующего за месяцем принятия к учету везенных товаров (п. 19 Протокола о косвенных налогах).
При ввозе товаров с территории государств — членов ЕАЭС необходимо представить в налоговый орган специальную налоговую декларацию по косвенным налогам, утв. приказом ФНС России от 27.09.2017 № СА-7-3/765@.
Приказом от 12.04.2023 № ЕД-7-3/238@ в Декларацию внесены изменения. В частности, в новой редакции изложен Раздел 1. Обновленная форма, формат и порядок заполнения Декларации применяются с отчетности за август 2023 года. Контрольные соотношения для обновленной Декларации приведены в письме от 09.06.2023 № СД-4-3/7375@. В «1С:Предприятии» изменения будут реализованы. О сроках см. в «Мониторинге законодательства» здесь и здесь .
Декларация представляется не позднее 20-го числа месяца, следующего за месяцем принятия на учет импортированных товаров (п. 20 Протокола о косвенных налогах). Согласно пункту 20 Протокола о косвенных налогах, одновременно с Декларацией в ИФНС представляются:
заявление на бумажном носителе (в четырех экземплярах) и в электронном виде либо заявление в электронном виде с электронной (электронно-цифровой) подписью налогоплательщика;
выписка банка, подтверждающая фактическую уплату косвенных налогов по импортированным товарам, или иной документ, подтверждающий исполнение налоговых обязательств по уплате косвенных налогов;
транспортные (товаросопроводительные) документы и (или) иные документы, предусмотренные законодательством государства — члена ЕАЭС, подтверждающие перемещение товаров с территории одного государства-члена на территорию другого государства-члена;
счета-фактуры, оформленные в соответствии с законодательством государства-члена при отгрузке товаров, в случае если их выставление (выписка) предусмотрено законодательством государства-члена. Если выставление (выписка) счета-фактуры не предусмотрено законодательством государства-члена либо товары приобретаются у налогоплательщика государства, не являющегося членом ЕАЭС, то представляется иной документ (документы), выставленный (выписанный) продавцом, подтверждающий стоимость импортированных товаров;
договоры (контракты), на основании которых приобретены импортированные товары.
В отдельных случаях в зависимости от специфики сделки (например, участие посредников) дополнительно также представляются:
договоры (контракты) комиссии, поручения или агентский договор (контракт) (в случаях их заключения);
договоры (контракты), на основании которых приобретены товары, импортированные на территорию государства-члена с территории другого государства-члена, по договорам (контрактам) комиссии, поручения или по агентскому договору (контракту).
Форма заявления о ввозе товаров и уплате косвенных налогов (далее — заявление о ввозе товаров), а также правила заполнения заявления приведены в Приложениях 1 и 2 к Протоколу от обмене информацией.
Формат заявления о ввозе товаров и уплате косвенных налогов российского налогоплательщика утвержден приказом ФНС России от 13.12.2019 № ММВ-7-6/634@, который применяется в отношении заявлений, представляемых в налоговый орган начиная с 01.02.2020.
За исключением заявления о ввозе товаров все перечисленные документы могут быть представлены в копиях, заверенных в порядке, установленном законодательством государства — члена ЕАЭС.
Суммы косвенных налогов, уплаченные (зачтенные) по товарам, импортированным на территорию одного государства — члена ЕАЭС с территории другого государства — члена ЕАЭС, подлежат вычетам (зачетам) в порядке, предусмотренном законодательством государства-члена, на территорию которого импортированы товары (п. 26 Протокола о косвенных налогах).
Согласно статьям 170-172 НК РФ, сумма НДС, уплаченная при ввозе товаров на территорию РФ, принимается к вычету при выполнении следующих условий:
товар приобретен для операций, облагаемых НДС;
товар принят к учету;
начисленный при ввозе налог уплачен в бюджет.
Согласно подпункту «е» пункта 6 Правил ведения книги покупок, утв. Постановлением Правительства РФ от 26.12.2011 № 1137, в ред. Постановления от 30.07.2014 № 735, в графе 3 книги покупок указываются номер и дата заявления о ввозе товаров с отметками налоговых органов об уплате НДС. На основании этого, по мнению Минфина России, заявить налоговый вычет можно не ранее того налогового периода, в котором НДС по товарам уплачен и отражен в соответствующей декларации и заявлении о ввозе товаров (письмо от 02.07.2015 № 03-07-13/1/38180).
С 01.01.2023 в РФ действует новая система учета расчетов налогоплательщиков с бюджетами бюджетной системы РФ, когда уплата большинства налогов, в том числе НДС, и иных предусмотренных налоговым законодательством платежей производится через внесение единого налогового платежа.
ЕНП перечисляется на счет Федерального казначейства и учитывается ФНС России на едином налоговом счете. Налоговый орган на основе имеющихся у него документов и информации самостоятельно распределяет ЕНП в счет исполнения плательщиком обязанностей по уплате налогов (пп. 2 п. 2 ст. 11.3, п. 8 ст. 45, п.п. 1, 7 ст. 58 НК РФ).
Согласно письму ФНС России от 02.09.2022 № СД-3-3/9545@, погашение обязательств по НДС на товары, ввозимые на территорию РФ с территории государств — членов ЕАЭС, также осуществляется путем перечисления денежных средств в бюджетную систему РФ в качестве ЕНП в сроки, установленные пунктом 19 Протокола о косвенных налогах.
В соответствии с разъяснениями, приведенными в письме ФНС России от 24.03.2023 № ЕА-4-15/3533@, обязанность по уплате НДС и акцизов по импортированным товарам с территории государств — членов ЕАЭС будет считаться исполненной с момента определения принадлежности сумм денежных средств, перечисленных (признаваемых) в качестве ЕНП в счет погашения текущей обязанности по налоговой декларации по косвенным налогам за соответствующий период по сроку уплаты, то есть не ранее 20-го числа месяца.
Согласно пункту 6 Приложения 2 к Протоколу от обмене информацией, должностное лицо налогового органа, принявшего заявление о ввозе товаров, должно его рассмотреть и подтвердить факт уплаты косвенных налогов (освобождения либо иного способа уплаты) либо мотивированно отказать в соответствующем подтверждении в течение 10 рабочих дней со дня поступления заявления о ввозе товаров и документов, предусмотренных Протоколом о косвенных налогах.
Поскольку обязанность по уплате НДС и акцизов по импортированным товарам с территории государств — членов ЕАЭС будет считаться исполненной с момента определения принадлежности сумм денежных средств, перечисленных (признаваемых) в качестве ЕНП в счет погашения текущей обязанности по налоговой декларации по косвенным налогам за соответствующий период по сроку уплаты, то есть не ранее 20-го числа месяца, то проставление отметки о подтверждении уплаты косвенных налогов (об освобождении от налогообложения НДС и (или) акцизов) на заявлении о ввозе не может осуществляться налоговыми органами ранее наступления срока уплаты НДС и акцизов по налоговой декларации по косвенным налогам.
Как разъяснено в письме ФНС России от 24.03.2023 № ЕА-4-15/3533@, в случае если десятидневный срок истекает до 20-го числа месяца, ФНС России предполагает уведомлять налогоплательщиков (посредством информационных писем) о возможности проставления указанной отметки после наступления срока уплаты косвенных налогов за соответствующий период. Отказ в проставлении отметки налоговым органом до наступления срока уплаты косвенных налогов по причине истечения 10-дневного срока для проверки заявления о ввозе и соответствующих документов, не допускается. В случае истечения указанного 10-дневного срока ранее или в день наступления срока уплаты косвенных налогов налоговый орган должен проставлять отметку о подтверждении уплаты косвенных налогов либо отказывает в ее проставлении не позднее следующего дня после наступления срока уплаты косвенных налогов.
Налогоплательщик НДС на основании заявления о ввозе товаров с отметкой налогового органа заявляет налоговый вычет, регистрируя заявление о ввозе товаров в книге покупок без заполнения графы 7 «Номер и дата документа, подтверждающего уплату налога».
Следует также учитывать, что если за отчетный период импортер представит к Декларации несколько заявлений о ввозе товаров, но на ЕНС будет недостаточно средств для исполнения обязанности по уплате налога совокупно по всем представленным заявлениям (например, средств будет достаточно для исполнения совокупных обязательств на 90 %), то отметка об уплате не будет проставлена ни на одном заявлении (каждое заявление будет считаться оплаченным только на 90 %).
Отражение в «1С:Бухгалтерии 8» импорта товаров из ЕАЭС с 01.01.2023
Рассмотрим на примере порядок отражения с 01.01.2023 в «1С:Бухгалтерии 8» (ред. 3.0) уплаты НДС и заявления налогового вычета при ввозе товаров из ЕАЭС.