Как физлицу сообщить в ФНС об операциях по иностранному счету. Инструкция
Россияне в 2022 году активно открывали счета за границей и переводили на них средства. «РБК Инвестиции» подготовили инструкцию для тех, у кого остатки или обороты по таким счетам превышают ₽600 тыс.
Начиная с 2022 года российские физические лица значительно увеличили объемы средств, которые переводятся иностранным банкам и брокерам. Объем нетто-переводов физлиц в банки-нерезиденты с 1 января 2022 года по 1 марта 2023 года достиг ₽2,4 трлн, а объем переводов брокерам-нерезидентам — ₽264 млрд.
Налоговым резидентам России, которые открыли счет за границей в 2022 году, до 1 июня необходимо подать в Федеральную налоговую службу отчет о движении денежных средств (ОДДС). Это касается только тех счетов, сумма остатков по которым на 31 декабря превысила ₽600 тыс. или сумма оборотов по которым внутри года превысила ₽600 тыс. (или эквивалент в иностранной валюте).
Если было открыто несколько счетов, то установленный лимит ₽600 тыс. в год рассчитывается по каждому счету в отдельности, а не суммарно в целом.
Кто должен сдавать отчет о движении денежных средств по счету
Отчитываться о движении денежных средств по зарубежным счетам обязаны налоговые резиденты России с суммой остатков или оборотов более ₽600 тыс. (или эквивалент в иностранной валюте).
«Статус валютного резидентства для этого отчета не имеет значения, так как все граждане с паспортом Российской Федерации являются валютными резидентами, даже если есть еще одно гражданство. Эти два статуса не зависят друг от друга и никак не влияют на обязательства, которые имеются у каждого из этих статусов», — уточнил управляющий партнер консалтинговой компании «ТаксМейт» Роман Трошин.
Как узнать, я налоговый резидент или нет?
Налоговый резидент — это физическое лицо, фактически находившееся в Российской Федерации не менее 183 календарных дней в течение 12 следующих подряд месяцев. Чтобы понимать, надо ли подавать ОДДС, нужно проверить свой статус налогового резидента на 31 декабря отчетного года.
Пример 1. Николай уехал из России в марте 2022 года и не возвращался, на 31 декабря 2022 года он уже потерял статус налогового резидента, так как находился за пределами страны более 183 дней. Соответственно, за 2022 год Николай представлять ОДДС не должен.
Пример 2. Николай уехал в сентябре 2022 года, и по состоянию на 31 декабря 2022 года он был еще резидентом России, так как находился за пределами страны менее 183 дней. В этом случае Николай обязан подать ОДДС.
«То есть мы смотрим статус не на сейчас, когда наступает срок подачи ОДДС за 2022 год — на 1 июня 2023 года, а на последний день отчетного периода — 31 декабря 2022 года», — подчеркнул Трошин.
Как сдавать отчет о движении денежных средств по счету
Когда
Отчет представляется ежегодно в срок до 1 июня года, следующего за отчетным. Если отчетная дата выпадает на выходной день, отчет необходимо сдать раньше — в последний рабочий день перед 1 июня, так как по этому виду отчетности правило о переносе срока не применяется.
Отчет о движении денежных средств по счету за 2022 год необходимо подать до 1 июня 2023 года.
Непосредственно физическое лицо — резидент.
Уполномоченный представитель физического лица — резидента, полномочия которого подтверждены в соответствии с законодательством Российской Федерации.
Форма
На бумажном носителе лично.
На бумажном носителе заказным письмом с уведомлением по почте.
В налоговый орган по месту учета (месту регистрации).
О чем нужно отчитываться
Согласно рекомендациям ФНС, в ОДДС необходимо отразить информацию по всем движениям денежных средств для банковских счетов или ценных бумаг для брокерских счетов, за исключением операций по конвертации валюты, говорит Роман Трошин.
«Не стоит забывать и об ограничениях по движению валюты, которые действуют сейчас. Нарушение этих правил подпадает под закон о валютном регулировании. Штрафы могут достигать до 100% от «незаконных» оборотов в зависимости от конкретной нормы законодательства, под которую подпадает случай человека», — напоминает эксперт.
Российские резиденты и резиденты из дружественных государств могут переводить за границу на свой счет или другому человеку за рубежом до $1 млн (или в эквиваленте в другой валюте) в месяц. Нормы касаются физических лиц. Если используется система переводов без открытия счета, то лимит — $10 тыс. Валютным законодательством запрещен перевод валюты между иностранными счетами резидентов, которые не являются близкими родственниками.
Можно ли указывать в отчете только общие суммы или часть операций
«Мы рекомендуем отражать всю информацию по счету, поскольку ФНС получает информацию из других государств не только о наличии счетов, но и об общем обороте средств по счету. Поэтому, если не отразить часть операций, при проверке налоговым органом может возникнуть вопрос у инспектора, почему такая разница. Придется показывать скрытые операции», — предупреждает Трошин.
Он отмечает, что по опыту работы с кейсами со скрытыми операциями сроки на разрешение спора с налоговой могут составлять до одного года. За это время налогоплательщик успеет получить налоговые санкции в виде начисленных штрафов по валютному и налоговому законодательству. Отмена таких решений трудозатратна и длительна, по словам эксперта.
Штраф по валютному законодательству может достигать 100% от суммы оборота, который налоговый орган выявит при расхождении со своими данными. Точный размер штрафа зависит от конкретной нормы законодательства, под которую подпадает случай человека.
Некоторые инвестиционные и налоговые советники рекомендуют отражать в ОДДС только общие данные: сколько было денег на начало, сколько на конец года, сколько пришло, сколько ушло, сколько осталось. Они выдвигают предположение, что налоговая не узнает обо всех операциях, если вы сами о них не сообщите, и таким образом можно уберечься от проверки и штрафов.
Однако Роман Трошин указывает на то, что отчет в общей форме не дает гарантии защиты от проверки со стороны ФНС. «При расхождении сумм с данными, пришедшими по международному обмену, от ФНС придет требование с представлением пояснений и корректировки ОДДС. Если такое требование не исполнить — налоговые риски достаточно существенны», — предупреждает эксперт.
Россия автоматически обменивается финансовой информацией с 85 государствами и 11 территориями. Последними изменениями в перечне были добавление в него Казахстана, Мальдив, Омана, а также исключение из него Швейцарии и островов Кайман (приказ ФНС России от 28.10.2022 N ЕД-7-17/986@).
Если страну исключают из списка автообмена, то на брокерские, банковские и другие счета в этой стране в большинстве случаев запрещено зачислять средства, в том числе по любым операциям с ценными бумагами — доходы от их продажи, зачисление купонов, дивидендов и прочее.
Если иностранное государство прекратило обмен финансовой информацией с Россией, а инвестор не знает об этом, он становится невольным нарушителем валютного законодательства. Любая валютная операция будет считаться незаконной, а владелец счета — оштрафован. Размер штрафа — от 20% до 40% от суммы операции. Избежать штрафа можно, если в течение 45 дней со дня совершения незаконной операции перевести эти средства на счет в России.
Соучредитель онлайн-сервиса «НДФЛка.ру» Дмитрий Костальгин обращает особое внимание инвесторов на ситуацию со Швейцарией. «Ранее Швейцария в рамках обмена предоставляла сведения о личных зарубежных банковских счетах налогоплательщиков, на которых хранятся ценные бумаги, находящиеся в управлении банков. Это привело к необходимости декларирования доходов, а также к подаче отчетов о движении денежных средств и финансовых активов. И если на конец 2021 года остаток на счете не был нулевым, то ФНС будет ждать информацию и по итогу 2022 года», — предупредил эксперт.
Можно ли не подавать ОДДС?
Роман Трошин предостерегает от мысли, что если не подавать отчет вовсе, то можно остаться незамеченным. «Даже через два года ФНС выявляет таких неплательщиков, и тогда дело принимает более серьезный оборот: если по зарубежным счетам прошло больше ₽2,7 млн, то в силу вступает уголовное преследование со всеми вытекающими: штрафы по уголовному кодексу, вплоть до лишения свободы. «Звучит устрашающе, но на сегодняшний день это реальные риски», — говорит эксперт.
«Если не подать ОДДС или подать не в срок, штраф составит от ₽1 тыс. до ₽3 тыс. Плюс к этой сумме добавляется риск получения штрафа до 100% еще и по валютному законодательству. А если по зарубежному счету проходили доходы, которые не задекларированы в России, то здесь наступает налоговая ответственность за непредоставление 3-НДФЛ и неуплату налогов. Штраф может быть от ₽1 тыс. до 50% от доначисленной суммы. Мы рекомендуем проводить чекап перед окончанием отчетного периода, чтобы спланировать свои действия по составлению отчетности и застраховать себя от налоговых, административных, валютных и уголовных рисков», — отметил Роман Трошин.
Как заполнить отчет о движении денежных средств по счету (вкладу) через личный кабинет налогоплательщика
1. Заходим в личный кабинет налогоплательщика для физических лиц на сайте ФНС России. Это можно сделать с помощью подтвержденного аккаунта на «Госуслугах» или ранее созданной электронной подписи (ЭП). Если подпись ранее не была создана или срок действия прежней истек, то ее потребуется создать на следующем этапе.
2. Создание неквалифицированной электронной подписи: в личном кабинете в правом верхнем углу наводим курсор на свои ФИО, переходим в «Настройки профиля» и далее в «Электронная подпись». Для создания электронной подписи следуйте подсказкам из экранного окна. На генерацию ЭП уходит от 15 минут до суток, поэтому не следует откладывать заполнение отчета на последний день.
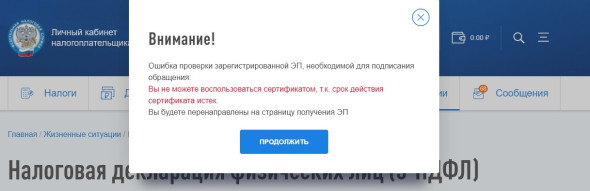
Перед заполнением ОДДС потребуется выпустить или перевыпустить электронную подпись, если она отсутствует или истек срок предыдущей (Фото: «РБК Инвестиции»)
3. В личном кабинете налогоплательщика выбираем в меню пункт «Каталог обращений»:
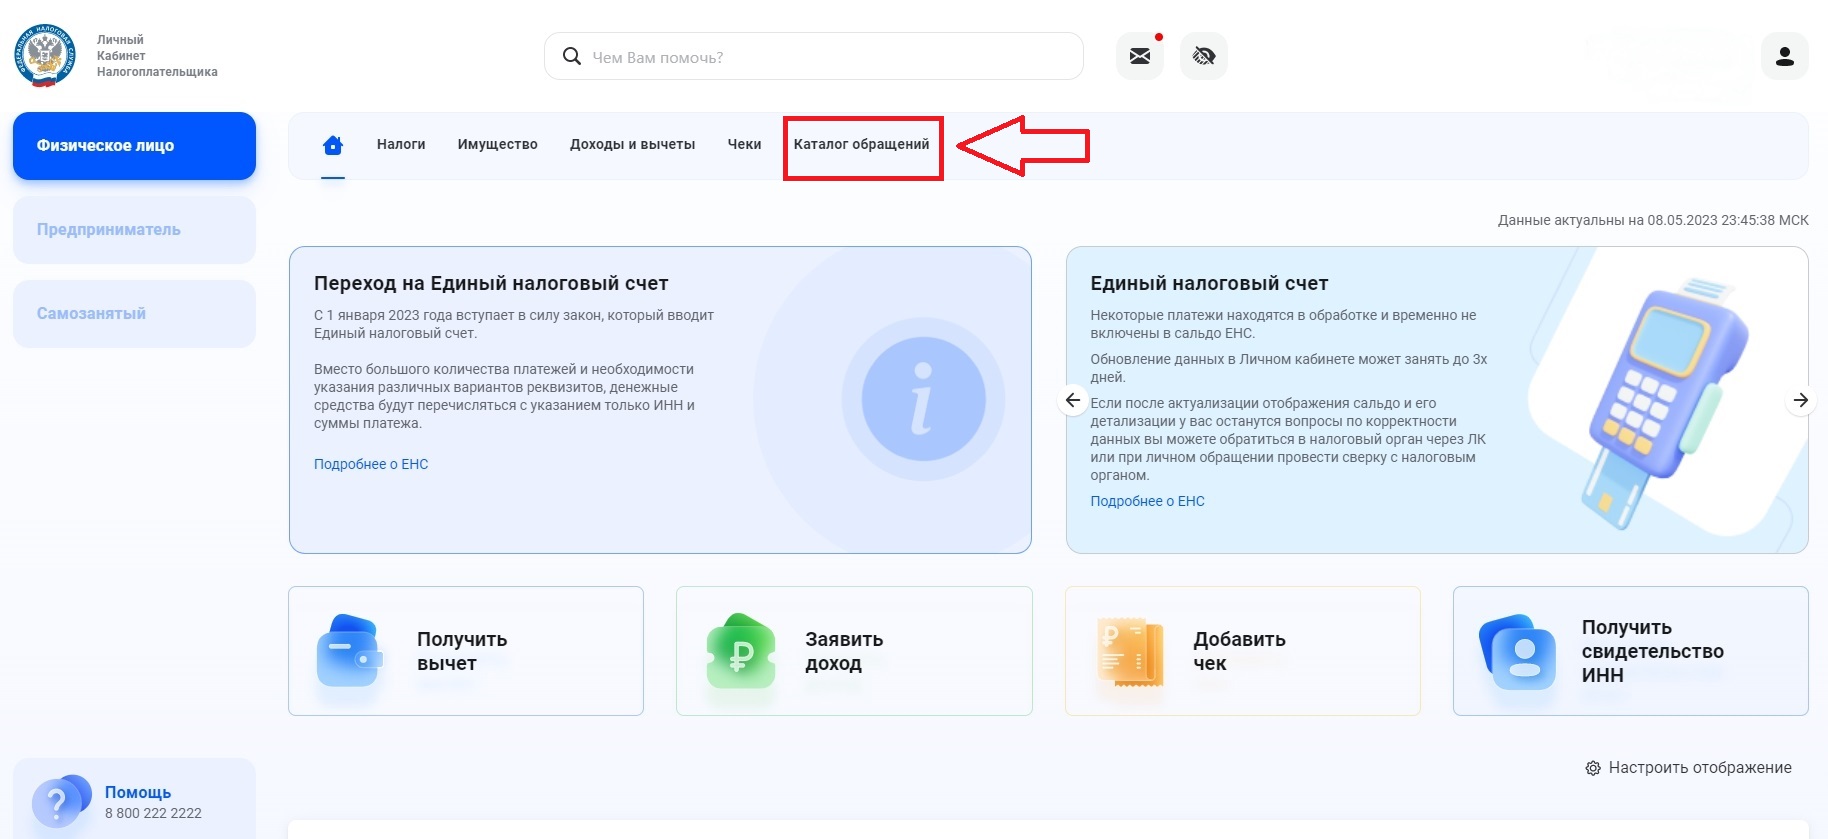
Как в личном кабинете налогоплательщика заполнить отчет о движении денежных средств по счету (вкладу) (Фото: «РБК Инвестиции»)
4. Далее раскрываем выпадающий список пункта «Информировать о счете в иностранном банке»:
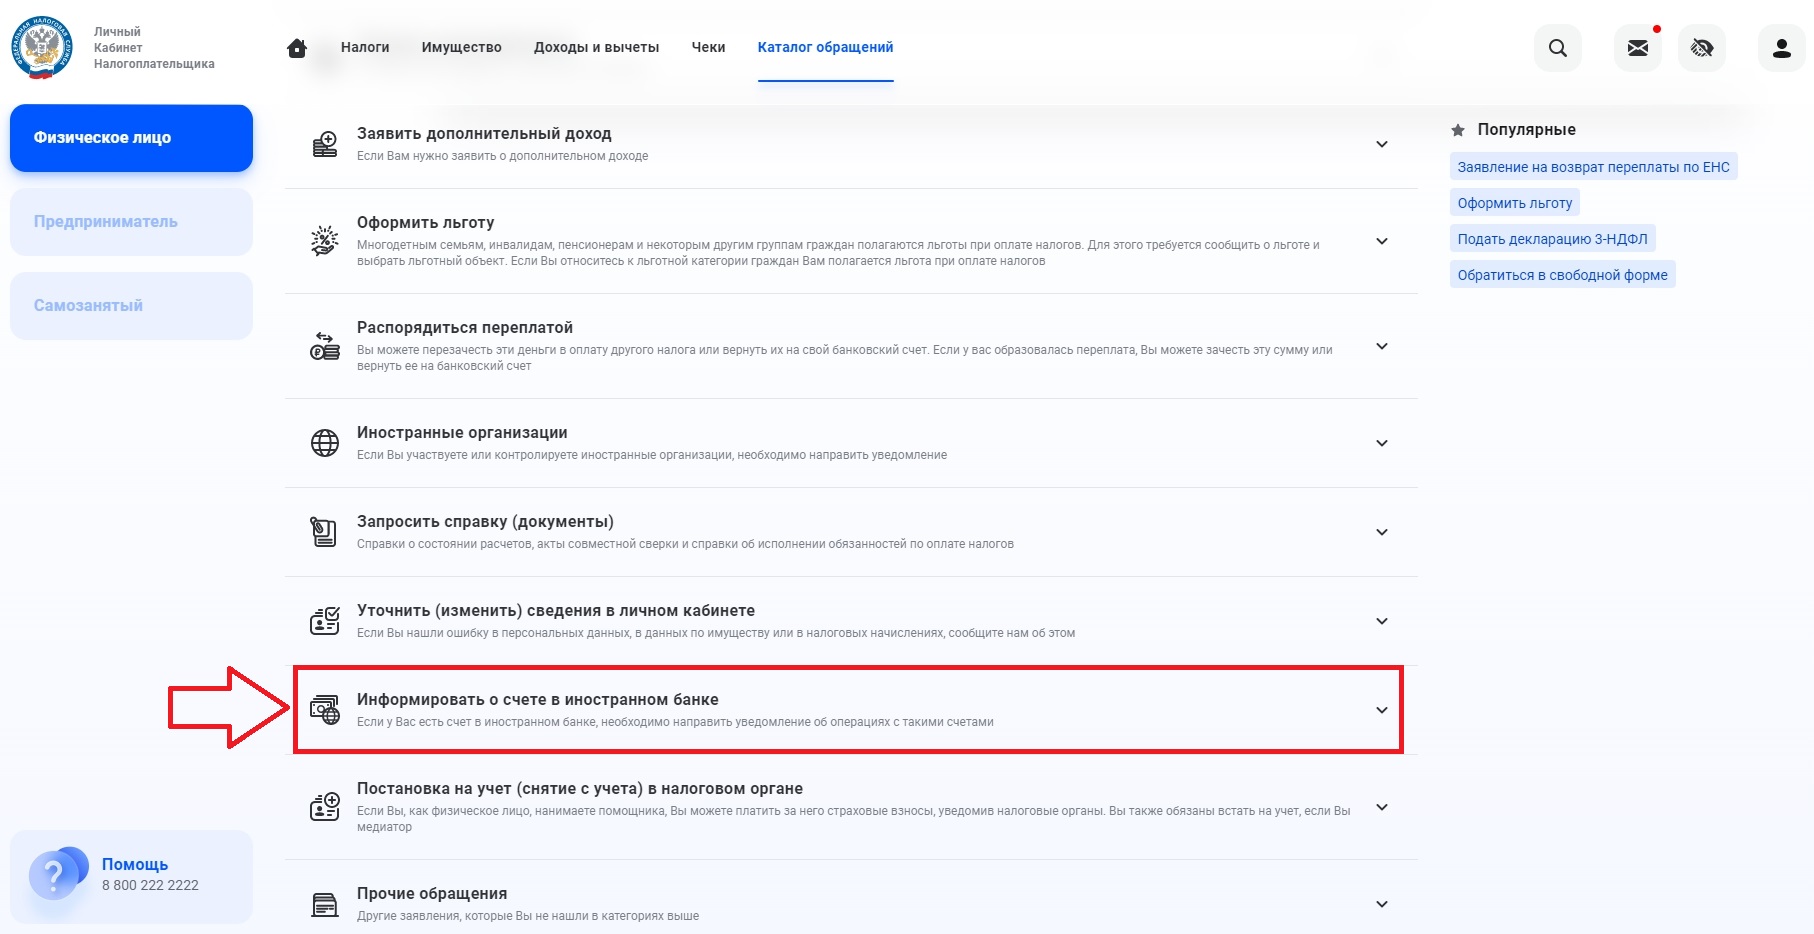
Фото: «РБК Инвестиции»
5. Выбираем «Отчет о движении денежных средств по счету (вкладу)»:
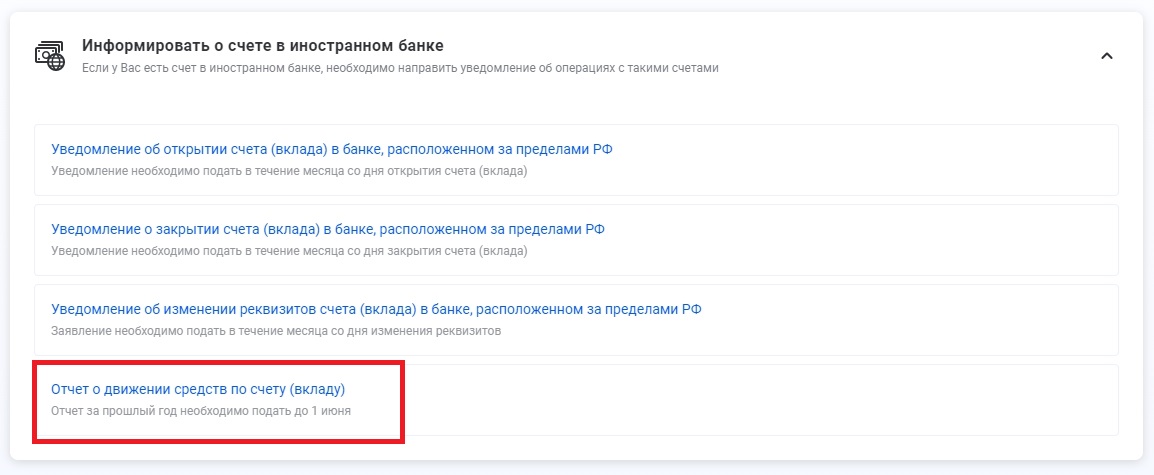
Фото: «РБК Инвестиции»
6. В открывшейся форме для заполнения данные налогоплательщика (ФИО и ИНН) и данные налогового органа заполнены автоматически:
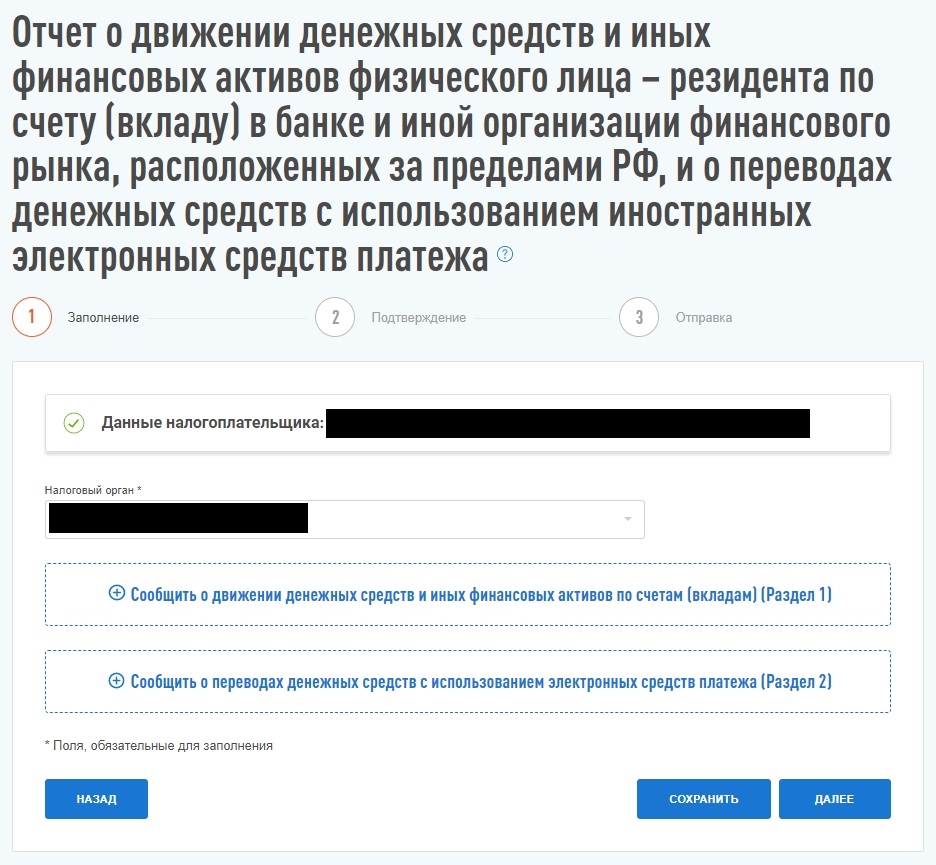
Фото: «РБК Инвестиции»
Для заполнения информации по счетам в банках и у брокеров выбираем «Сообщить о движении денежных средств и иных финансовых активов по счетам (вкладам)». Над этим пунктом появится запись «Счет — 1». Она интерактивна, нажимаем и выпадает форма для заполнения:
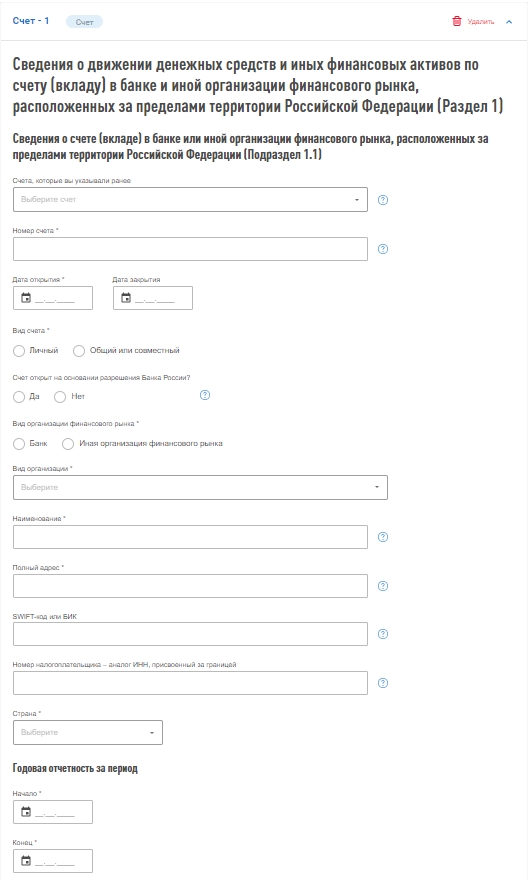
Фото: «РБК Инвестиции»
7. Чтобы далее заполнять форму, открываем отчет «Операции по текущему счету», который предварительно заказали или выгрузили в приложении банка/брокера:
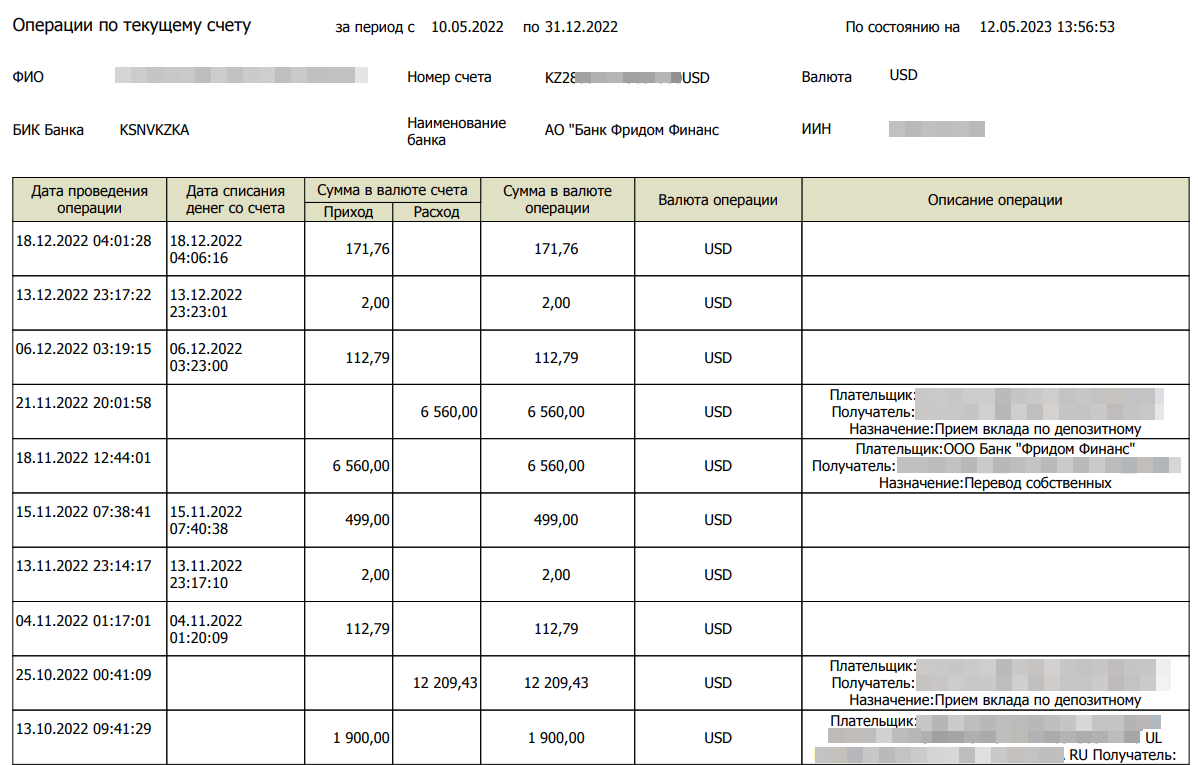
Пример отчета «Операции по текущему счету» физического лица в банке «Фридом Финанс Казахстан» (Фото: «РБК Инвестиции»)
8. Заполняем форму «Сведения о счете (вкладе) в банке или иной организации финансового рынка, расположенных за пределами территории Российской Федерации (подраздел 1.1)». Если владелец счета своевременно уведомил ФНС о его открытии, система предложит выбрать его из выпадающего списка — и все остальные поля заполнятся автоматически.
9. Заполняем форму «Информация о движении денежных средств и стоимости иных финансовых активов (подразделы 1.2 и 1.3)»:
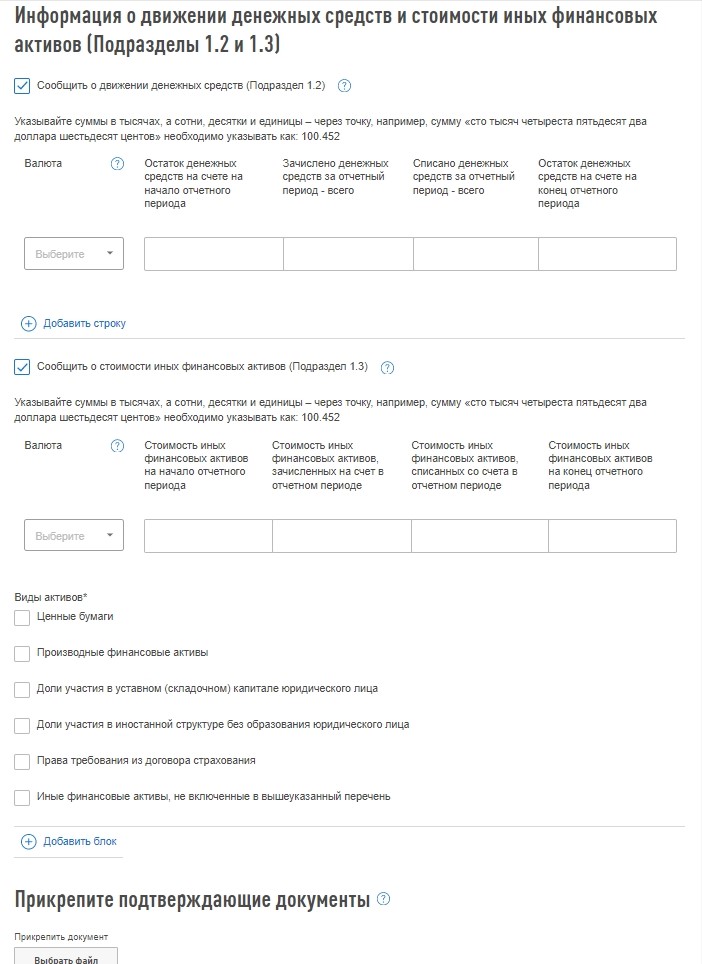
Фото: «РБК Инвестиции»
В подразделе 1.2 заполняем информацию о движении денежных средств. Для каждой валюты делаем это отдельно.
В подразделе 1.3 заполняем информацию о стоимости финансовых активов. Для активов в разных валютах для каждой валюты делаем это отдельно.
10. Прикрепите подтверждающие документы — это необязательно, но желательно. Предварительно переименуйте документ, чтобы он имел индивидуализирующие признаки — наименование, реквизиты. Например, «Отчет ОДДС за 2022 год Ивановой О. Н. ИНН 123456789123». Если документы на иностранном языке, то они должны быть переведены на русский язык и заверены нотариусом.
11. Для заполнения информации по счетам в электронных кошельках выбираем «Сообщить о переводах денежных средств с использованием электронных средств платежа». Над этим пунктом появится запись «ЭСП — 1». Она интерактивна, нажимаем и выпадает форма для заполнения:
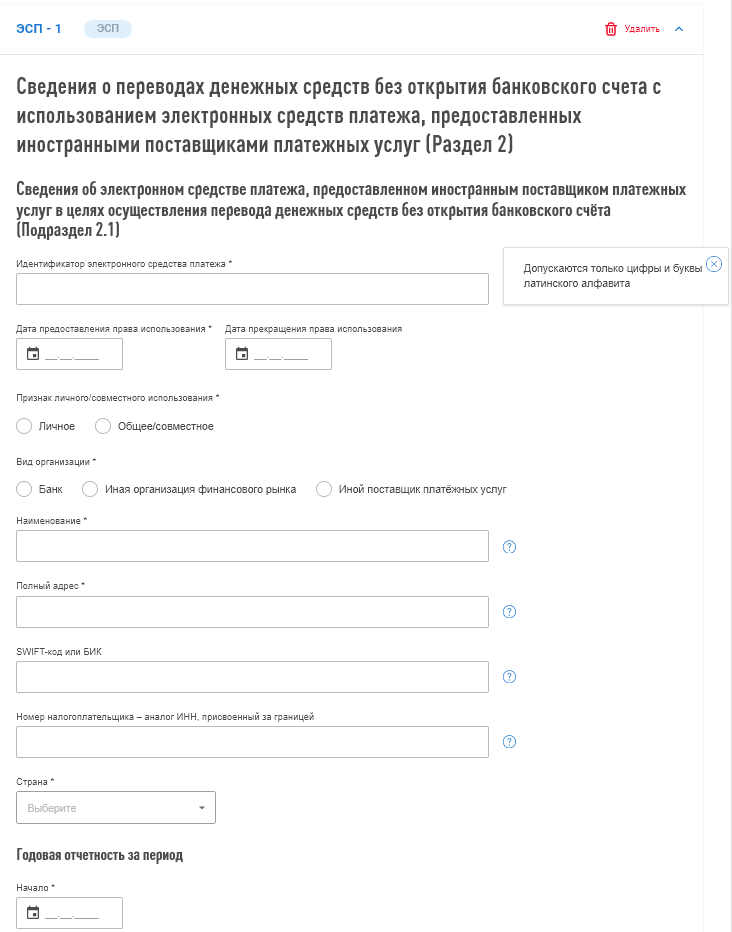
Фото: «РБК Инвестиции»
Форма заполнения аналогична форме по банковским и финансовым организациям. За исключением идентификатора электронного средства платежа — это номер счета в электронном кошельке (допускаются только цифры и буквы латинского алфавита).
12. На вкладке «Подтверждение» вы увидите сформированный документ, здесь же можно проверить правильность введенной информации. Если все заполнено верно, то вводим электронную цифровую подпись и нажимаем кнопку «Отправить»:
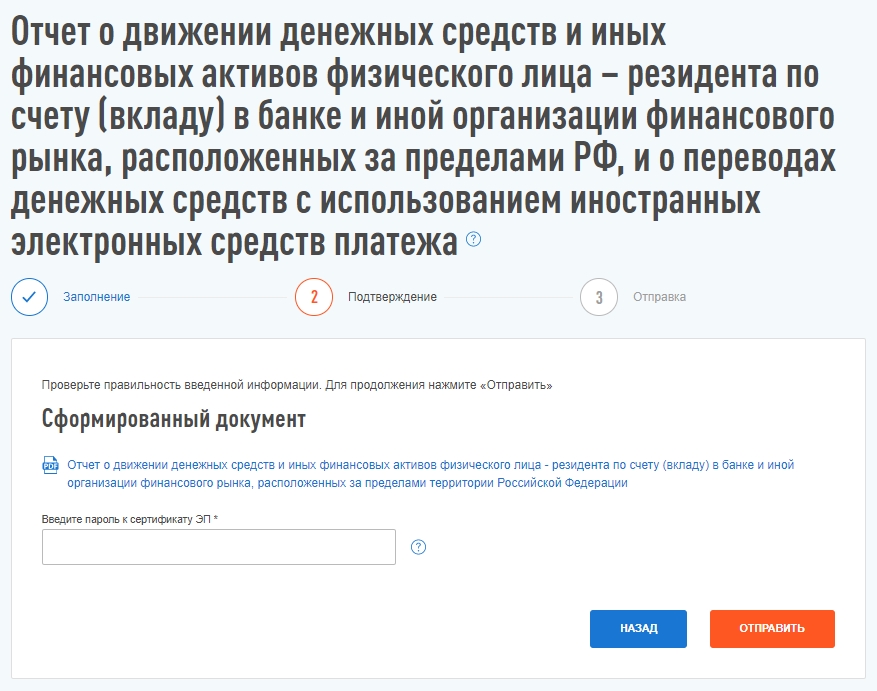
Фото: «РБК Инвестиции»
Как запросить отчет «Операции по текущему счету» в банке «Фридом Финанс Казахстан»
На примере банка «Фридом Финанс Казахстан» показываем, как можно скачать в мобильном банке отчет «Операции по текущему счету», который понадобится для подачи отчета о движении денежных средств (ОДДС) по зарубежному счету.
1. Зайти в мобильный банк «Фридом Финанс Казахстан», логин и пароль такой же, как и в мобильном приложении:
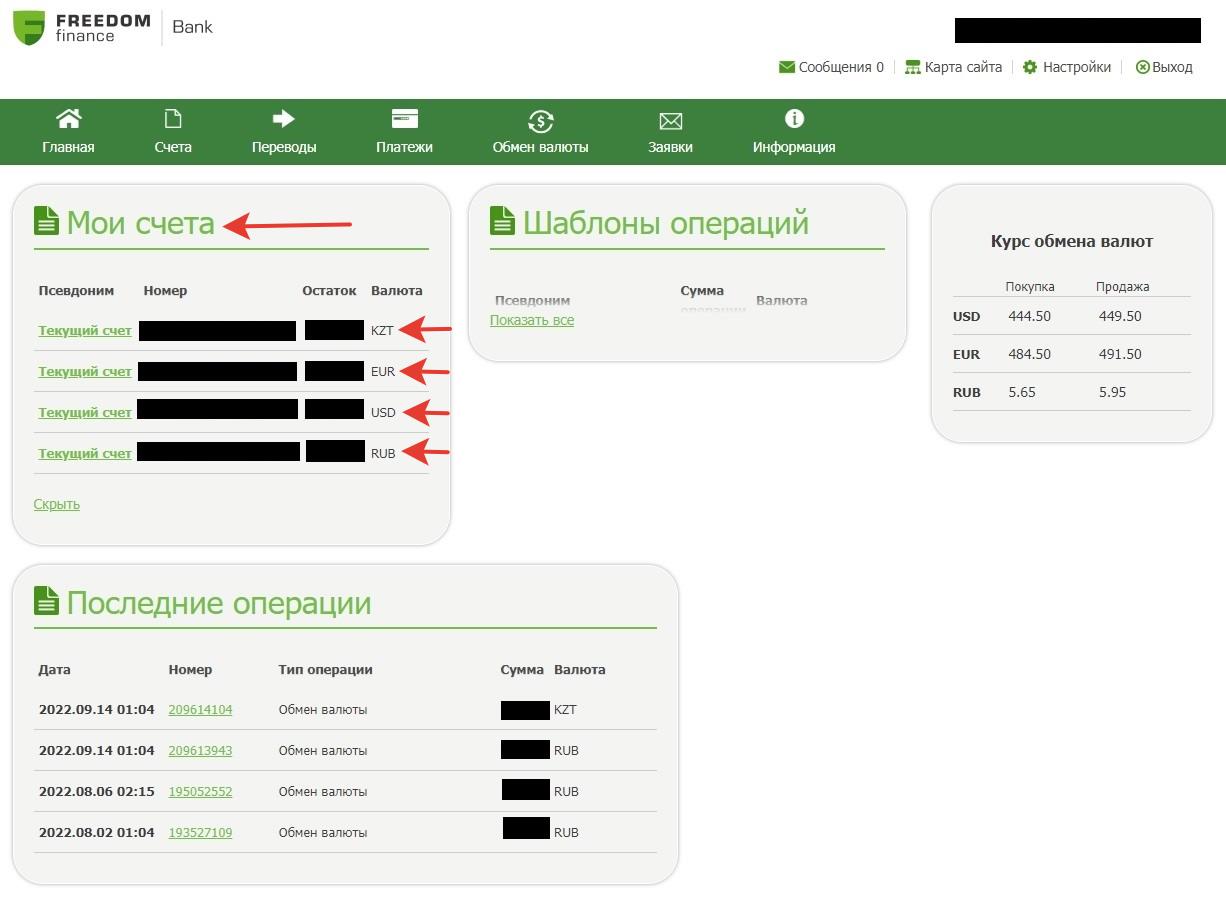
Фото: «РБК Инвестиции»
2. Выбрать один из счетов, нажав на него в разделе «Мои счета». Нажать кнопку «Операции»:
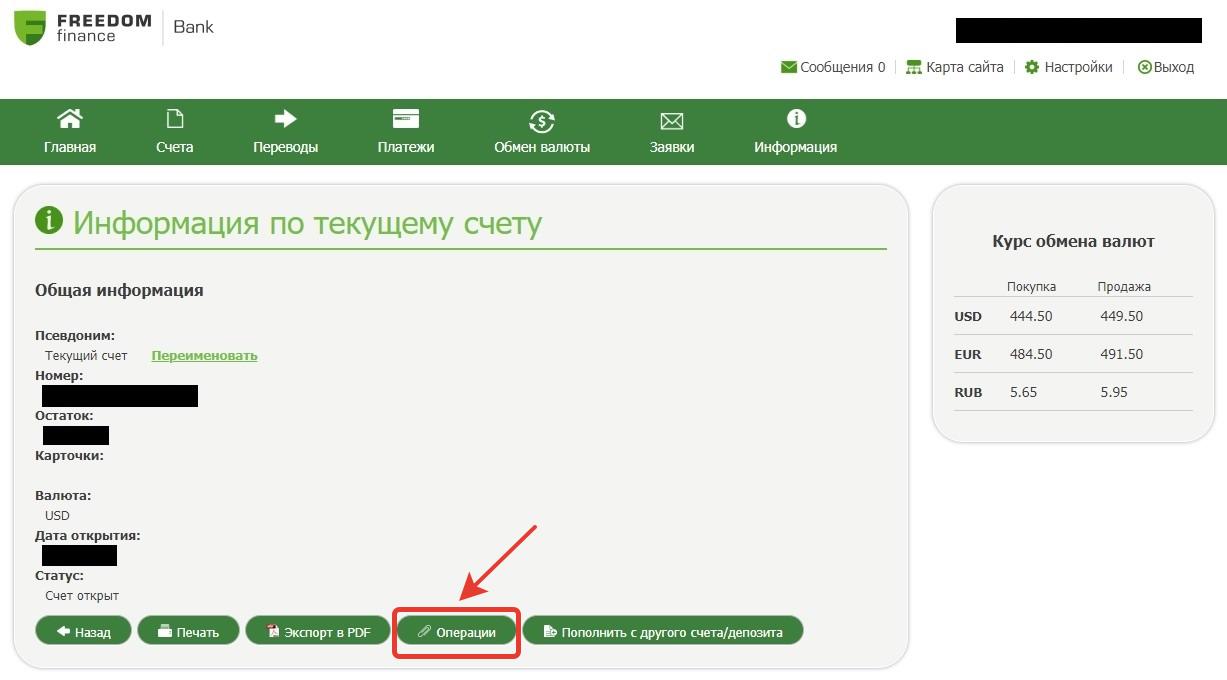
Фото: «РБК Инвестиции»
3. В открывшемся окне указать интересующий период — либо полностью год с 01.01.2022 по 31.12.2022, либо с даты открытия счета по 31.12.2022. Нажать кнопку «Показать». Прокрутить отчет вниз до конца и нажать кнопку «Экспорт в PDF» или «Экспорт в XLS»:
Как заполнить отчет о движении денежных средств на зарубежных счетах
28 февраля 2023
Юрист и финансовый советник Виктория Шергина подготовила подробную инструкцию, как заполнить отчет о движении средств по зарубежным счетам на примере банка «Фридом Финанс Казахстан». С разрешения автора публикуем этот гайд.
Вводная информация
Правила подачи отчета физическими лицами установлены постановлением Правительства от 12.12.2015 № 1365.
Если вам открыт брокерский, кастодиальный, депозитный счет или счет учета ценных бумаг, по ним тоже нужно отчитываться.
Отчет подается ежегодно за период с 1 января по 31 декабря. Срок подачи — до 1 июня года, следующего за отчетным.
Например, отчет за 2022 год подается до 1 июня 2023 года.
Если счет открыт после 1 января, то отчет предоставляется за период с даты открытия счета по 31 декабря.
Если в течение года счет был закрыт, то отчет предоставляется с 1 января по дату закрытия или с даты открытия по дату закрытия одновременно с уведомлением о закрытии счета. Уведомление и отчет о движении средств подается в течение одного месяца с даты закрытия счета.
В отчете несколько листов: один лист для отображения движения денег, другой — финансовых активов, еще один — для отображения переводов денег через электронные кошельки.
По всем счетам предоставляется один отчет.
Удобней всего отчитываться через личный кабинет налогоплательщика — физического лица. Также можно подать отчет в налоговую в бумажном виде. В этом случае распечатайте два экземпляра, один — инспектору, другой с отметкой о принятии — вам.
Если счет используется в личных целях, то к отчету не нужно прикладывать подтверждающие документы. Но налоговая может их запросить.
Подтверждающие документы подаются в том же виде, что и отчет. Документы, составленные на иностранном языке, нужно перевести на русский язык. Инспекция может попросить перевод, заверенный нотариально.
Не нужно отчитываться о движении денег и финансовых активов по зарубежным банковским счетам, если:
- банк/брокер находится в ЕАЭС (Армении, Беларуси, Казахстане, Кыргызстане) или в стране, которая участвует в автообмене с РФ;
- общая сумма денег, зачисленных на счет или списанных со счета за год, не более 600 000 рублей;
- остаток денег на счете на конец года не превышает 600 000 рублей, если в течение года зачисления денег на счет не было.
По каждому счету обороты и остатки считаются отдельно!
Пример 1:
На счет в Казахстане зачислено 500 000 рублей.
Списано 300 000 рублей.
Остаток на конец года — 200 000 рублей.
Отчет подавать не надо.Пример 2:
На счет в Казахстане зачислено 500 000 рублей.
Списано 700 000 рублей.
Остаток — 300 000 рублей.
Отчет подавать надо (списания превысили 600 000 рублей).Пример 3:
На счет в Казахстане зачислено 200 000 рублей.
Списаний не было.
Остаток — 700 000 рублей.
Отчет подавать надо (остаток свыше 600 000 рублей).
Пример 4:
На счет в Грузии зачислено 200 000 рублей.
Списано 100 000 рублей.
Остаток — 100 000 рублей.
Отчет подавать надо, так как Грузия не входит в ЕАЭС и в список стран, обменивающихся информацией с РФ.
Отчет можно не подавать, если вы в течение календарного года провели в РФ менее 183 дней.
Ответственность за непредставление отчета или подачу с задержкой
- Если не подать отчет, то штраф составит от 2000 до 3000 рублей.
- Если не подать повторно, то штраф составит 20 000 рублей.
- Если просрочить подачу отчета не более чем на 10 дней, то предупреждение или штраф 300—500 рублей.
- Если просрочить подачу отчета более чем на 10, но не более чем на 30 дней, то штраф составит от 1000 до 1500 рублей.
Как заполнить отчет
Этап 1. Готовим выписки по счету
Для подготовки отчета нужна банковская выписка по зарубежному счету. Ее не нужно подавать в налоговую инспекцию, данные потребуются только для подготовки отчета. Выписку можно получить в банке.
Выписка нужна за тот период, по которому вы отчитываетесь. Например, для отчета за 2022 год вам нужна выписка за период с 1 января по 31 декабря 2022 года. Переводить или нотариально заверять выписку не нужно.
В настоящий момент в банке «Фридом Финанс Казахстан» невозможно скачать выписку в приложении банка. Ее нужно запросить в поддержке. Номер в WhatsApp: +7 776 059 5595.
Этап 2. Берем из выписки нужные данные
Для заполнения отчета нам понадобится указать следующие данные:
-
остаток средств на счете на начало отчетного периода (если отчет подается за календарный год, то на 1 января отчетного года, либо на дату открытия счета);
Цифры берутся суммарно за весь год, а не по каждой транзакции (сколько всего денег за год пришло (по каждой валюте отдельно), сколько всего было списано и тому подобное).
Если у вас открыто несколько счетов в разной валюте, отчет нужно подавать по каждому счету.
Все данные в отчете указываются в тысячах с тремя цифрами после запятой. Например, вы зачислили на счет 11 526 долларов, в отчете указываете 11,526 (делим число на 1000 и оставляем три цифры после запятой).
Возьмем условный пример оборотов и остатков по счету.
Валюта доллар США (код 840)
| Остаток на начало периода | Зачислено | Списано | Остаток на конец периода |
| 15,223 | 11,526 | 5,935 | 20,814 |
Проверьте итоговый результат: остаток на начало периода + сумма зачислений – сумма списаний = остаток на конец периода.
При округлении до 1000 нам также важно, чтобы итоговый результат сошелся. Иногда для этого придется отступать от правил округления.
Этап 3. Заполняем отчет через личный кабинет налогоплательщика — физического лица
Процесс подачи отчета включает 5 этапов:
-
Получение электронной подписи.
1. Получение электронной подписи
Если у вас еще нет электронной подписи, то первым делом нужно ее создать. На процесс может уйти от нескольких минут до нескольких часов.
Заходим в личный кабинет налогоплательщика — физического лица по ссылке. Логин — это ваш ИНН, пароль можно получить в любой налоговой инспекции. Также в личный кабинет можно зайти через госуслуги.
Чтобы сформировать электронную подпись, войдите в меню учетной записи. Для этого нажмите на иконку с вашим профилем в правом верхнем углу. В выпадающем списке выберите «Настройки профиля».
 В открывшемся окне выберите раздел «Электронная подпись» и в нем пункт «Ключ электронной подписи хранится в защищенной системе ФНС России (рекомендовано)».
 Придумайте пароль для доступа к сертификату электронной подписи. Запомните его, он понадобится при подписании отчета. После повторного введения пароля нажмите кнопку «Отправить запрос».
 Если нажать на зеленое поле, то можно увидеть срок действия сертификата электронной подписи. Он действует больше года.
2. Заполнение сведений о банке
Нажимаем на раздел «Физическое лицо» в левой части экрана.

Попадаем на главную страницу.

Спускаемся по главной странице вниз до раздела «Обращения». Нажимаем «Подать обращение».

Открывшаяся страница с каталогом обращений выглядит так:

Выбираем раздел «Информировать о счете в иностранном банке».

При нажатии откроется список с вариантами информирования. Выбираем «Отчет о движении средств по счету (вкладу)».

Для заполнения отчета о движении денег по банковскому счету выбираем раздел «Сообщить о движении средств и иных финансовых активов по счетам (Раздел 1)».

Появляется строка «Счет». Нажимаем ее, чтобы заполнить информацию о счете:

Если вы уведомляли налоговую о счете, то данные подгрузятся автоматически. Если такой опции нет, то заполняем поля с номером счета и датой его открытия вручную. Номер счета указан в выписке. Проверить его корректность можно в этом сервисе. Там же можно проверить БИК банка (то же самое, что SWIFT).

Ставим отметку в поле «Вид счета» — личный или совместный (если счет совместный, отчет о движении средств и активов нужно подавать каждому владельцу счета). В пункте «Счет открыт на основании разрешения Банка России?» отмечаем «Нет». В поле «Вид организации финансового рынка» выбираем «Банк».

-
наименование банка на английском — Bank Freedom Finance Kazakhstan JSC (для банков Казахстана можно узнать наименование по ссылке);

Далее указываем период отчетности. Если счет открывался в том же году, по итогам которого подается отчет в налоговую, тогда начальной датой периода будет дата открытия счета. Если отчет в налоговую подается в результате закрытия зарубежного счета, тогда конечной датой периода будет дата закрытия счета. Если же отчет подается за весь календарный год, тогда указываем первый и последний день года.

3. Заполнение сведений о движении средств
Далее вносим информацию об оборотах денежных средств и об обороте активов по счету.
В рассматриваемом нами примере по денежным средствам нужно внести следующие данные.
Доллары (код 840)
| Остаток на начало периода | Зачислено | Списано | Остаток на конец периода |
| 15,223 | 11,526 | 5,935 | 20,814 |

Если возникает ошибка «Остаток на конец периода отличается от вычисленного значения», значит, нужно перепроверить все цифры: введенный остаток на конец периода отличается от математически рассчитанного.

В идеале перед подачей отчета стоит перепроверить, какую информацию об оборотах вы подавали в налоговую годом ранее, чтобы остаток по денежным средствам и активам на конец одного отчетного периода соответствовал остаткам на начало следующего отчетного периода.
Чтобы добавить еще одну валюту, нажмите «Добавить строку».
Далее будет раздел с предложением прикрепить подтверждающие документы. Для отчета о движении денежных средств и активов по счетам физических лиц это не обязательно. Если налоговой потребуются ваши документы, она запросит их у вас дополнительно.

Если в рамках отчета будет подаваться информация еще по какому-то счету, тогда нужно еще раз нажать на кнопку «Сообщить о движении денежных средств и иных финансовых активов по счетам», и ввести всю информацию по следующему счету.
4. Подача отчета
Перед отправкой отчета еще раз перепроверьте все поля и нажмите кнопку «Сохранить» и «Далее». Если вы делаете перерывы при заполнении отчета, также нажимайте кнопку «Сохранить» в процессе, чтобы не потерять внесенные данные.

Мы автоматически попадаем на страницу отчета. Если нажать на слова, написанные синим шрифтом, то откроется форма отчета в PDF-формате, которую можно еще раз проверить. Введите пароль от сертификата электронной подписи и нажмите кнопку «Отправить».

Программа предложит сохранить реквизиты счета для дальнейшего использования. Если вы собираетесь в дальнейшем отчитываться по этому счету, то полезно согласиться и сохранить.

Нажмите «Да» либо «Нет»
5. Получение подтверждения подачи
Готово, отчет подан. Если нажать на кнопку «Сообщения», то можно увидеть его статус. Сразу после отправки появляется статус «Создано». Впоследствии он сменится на «Получено», а затем «Зарегистрировано». Там же появится квитанция о получении отчета налоговым органом.

Мнение авторов колонок может не совпадать с мнением редакции FinEx. Решение об использовании ценных бумаг и любых других финансовых инструментов пользователь принимает самостоятельно. Информация в тексте не является индивидуальной инвестиционной рекомендацией. ⠀
Последние новости
Получайте самое свежее в Telegram
Здесь вы найдете советы, как экономить, копить и правильно инвестировать.
Читайте аналитику в Telegram
Следите за новостями в нашем аналитическом ТГ-канале.
Смотрите видео
Мы регулярно снимаем обучающие ролики и вебинары для инвесторов на YouTube.
ВКонтакте
Рассказываем про инвестиции, показываем портфели, расшифровываем аналитику.
ETF — биржевые инвестиционные фонды (exchange-traded funds). Эмитенты ФинЭкс Фандс АЙКАВ (FinEx Funds ICAV) и ФинЭкс Физикли Бэкт Фандз АЙКАВ (FinEx Physically Backed Funds ICAV) далее — Фонды. Фонд является лицом, обязавшимся акциям ETF. Информация раскрывается на сайте finexetf.com.
Информация, представленная на данном сайте, носит исключительно ознакомительный характер, не содержит гарантий надежности возможных инвестиций и стабильности размеров возможных доходов или издержек, связанных с указанными инвестициями, не является заявлением о возможных выгодах, связанных с методами управления активами; не является обещанием выплаты дохода, не является прогнозом роста курсовой стоимости ценных бумаг; не является рода офертой, в том числе побуждением к приобретению акций ETF; не является индивидуальной инвестиционной рекомендацией и ценные бумаги либо операции, упомянутые в ней, могут не соответствовать инвестиционным целям инвестора. Определение соответствия ценной бумаги либо операции интересам и инвестиционным целям инвестора является задачей самого инвестора. Инвестиции в рынок ценных бумаг связаны с риском. Стоимость активов может увеличиваться и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не дают гарантий или заверений и не принимают ответственности, в том числе за любые возможные убытки (прямые или косвенные, предвиденные и непредвиденные в отношении финансовых результатов, полученных на основании использования информации, размещенной на данном сайте и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Данная информация не является предложением финансовых услуг и (или) индивидуальной инвестиционной рекомендацией. Финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашим инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим личным обстоятельствам, инвестиционным целям, срокам инвестирования и уровню риска, который вы готовы принять при реализации своих инвестиционных решений, является исключительно задачей инвестора. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не несут ответственности за возможные убытки в случае совершения операций либо инвестирования в упомянутые здесь финансовые инструменты, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Представленная информация носит общедоступный характер, не предназначена для конкретной целевой аудитории и/или отдельного лица, не учитывает личные обстоятельства каждого инвестора (не основана на учете информации о нем) и не может рассматриваться в качестве подходящей для инвестирования конкретного лица, получившего к ней доступ.
Любая информация, предоставляемая пользователем сайта, не используется в целях определения инвестиционного профиля этого лица. Предоставляемая информация используется исключительно для формирования набора данных, на основании которых может быть решена задача, обозначенная как целевая в соответствующем разделе.
Отчет о движении средств по зарубежным счетам до 1 декабря 2022 года: кто сдает и как отчитаться

Обязательная отчетность о зарубежных счетах и электронных кошельках
Физлица–валютные резиденты обязаны ежегодно отчитываться о движении средств по своим счетам и вкладам в банках за пределами территории РФ, а также о переводах денежных средств через электронные кошельки, предоставленные иностранными поставщиками платежных услуг. Для этого нужно предоставить специальные отчеты, позволяющие налоговикам отследить движение денежных средств валютных резидентов за пределами РФ.
Данная обязанность установлена в соответствии с абз. 2 ч. 7 ст. 12 Федерального закона от 10.12.2003 № 173-ФЗ «О валютном регулировании и валютном контроле». Представлять в ИФНС такие отчеты необходимо до 1 июня каждого года. В 2022 году из-за введенных экономических санкций и препятствий финансового и административного характера срок представления этой отчетности был перенесен. В связи с этим физлица должны представить отчеты о движении средств по зарубежным счетам, вкладам и электронным кошелькам за 2021 год до 1 декабря 2022 года (п. 2 Постановления Правительства РФ от 28.05.2022 № 977).
Шпаргалка по статье от редакции БУХ.1С для тех, у кого нет времени
1. Физлица–валютные резиденты обязаны ежегодно отчитываться о движении средств по своим счетам в банках за пределами территории РФ, а также о переводах через электронные кошельки, предоставленные иностранными поставщиками платежных услуг.
2. В 2022 году валютные резиденты должны сдать отчет о движении средств по зарубежным счетам, вкладам и электронным кошелькам за 2021 год до 1 декабря 2022 года.
3. Отчитываться нужно даже в случае отсутствия в 2021 году движения средств по зарубежным счетам и кошелькам.
4. Непредставление отчета о движении денежных средств по зарубежным счетам является основанием для привлечения резидента к ответственности за нарушение валютного законодательства.
Представлять отчеты должны все физлица–валютные резиденты, владеющие зарубежными счетами, вкладами и кошельками за некоторыми исключениями. Так, отчеты вправе не представлять (абз. 2, 4 и 5 ч. 7 ст. 12 Федерального закона от 10.12.2003 № 173-ФЗ):
- физлица-резиденты, срок пребывания которых за пределами территории РФ в истекшем календарном году в совокупности составил более 183 дней;
- владельцы вкладов и счетов в иностранных банках на территории государств – членов ЕАЭС при условии, что общая сумма денежных средств, зачисленных или списанных с этих счетов (вкладов) за отчетный год, не превышает 600 000 рублей или сумму в иностранной валюте, эквивалентную 600 000 рублей;
- владельцы иностранных электронных кошельков при условии, что общая сумма средств, зачисленных на кошелек за отчетный год, не превышает 600 000 рублей или сумму в иностранной валюте, эквивалентную 600 000 рублей.
Владельцы зарубежных счетов, вкладов и электронных кошельков, не попавшие в перечень исключений, обязаны представить отчет за 2021 год по форме, представленной в приложении к постановлению Правительства РФ от 12.12.2015 № 1365. Причем отчитываться нужно даже в случае отсутствия в 2021 году движения средств по указанным счетам и кошелькам.
Как заполнить отчет о движении средств по зарубежным счетам
Отчет нужно представлять в одном экземпляре в отношении всех зарубежных счетов, вкладов и электронных средств платежа. Сама форма отчета включает в свой состав 6 листов, но заполнять их все не требуется. Листы заполняют только при наличии соответствующих показателей. Обязательным к заполнению и сдаче во всех случаях является только лист № 1, в котором указываются данные физлица-резидента. В составе отчета представляются только заполненные листы отчета.
Если отчет представляют по имеющимся счетам и вкладам, на которых учитываются денежные средства, то в составе отчета одновременно с листом № 1 нужно представить заполненные листы № 2 и 3 в том количестве, которое соответствует числу счетов и вкладов. На листе № 2 необходимо указать сведения о самом имеющемся зарубежном счете или вкладе, а на листе № 3 – сведения о движении денежных средств по такому счету (вкладу).
Если на счетах и вкладах, помимо денежных средств, учитываются еще и иные финансовые активы, в составе отчета нужно представить заполненные листы № 2 и 4. На листе № 4 указывается стоимостное выражение иных финансовых активов на начало и конец отчетного года, а также стоимостное выражение таких финансовых активов, зачисленных и списанных со счета в отчетном году. Количество записей на листах № 3 и 4 должно соответствовать количеству валют либо количеству валют стоимостного выражения учитываемых финансовых активов.
При представлении информации по электронным кошелькам в составе отчета нужно представлять листы № 1, 5 и 6, количество которых должно соответствовать количеству электронных кошельков. На листе № 5 указываются сведения о самом электронном кошельке, а на листе № 6 – данные о движении средств по такому кошельку. Количество записей на листе № 6 отчета должно соответствовать количеству валют денежных средств электронного кошелька.
При отсутствии в 2021 году движения денежных средств и прочих активов по зарубежным счетам и вкладам в графах «Зачислено денежных средств за отчетный год – всего» и «Списано денежных средств за отчетный год – всего» листа № 3 и «Стоимость иных финансовых активов, зачисленных на счет в отчетном году, – всего» «Стоимость иных финансовых активов, списанных со счета – всего» листа № 4 нужно указать ноль (0).
При отсутствии в 2021 году переводов денежных средств с использованием электронного кошелька в графах «Зачислено денежных средств на электронное средство платежа за отчетный год – всего» и «Списано денежных средств с электронного средства платежа за отчетный год – всего» листа № 6 также нужно указать ноль (0).
Как сдать отчет о движении средств по зарубежным счетам
Заполненные отчеты о движении средств по зарубежным счетам, вкладам и электронным кошелькам за 2021 год нужно представлять в налоговую инспекцию по месту жительства. При отсутствии у физлица-резидента места жительства (места пребывания) и недвижимого имущества на территории РФ, отчет можно представить в любой налоговый орган по выбору самого физлица (абз. 3 ч. 7 ст. 12 Федерального закона от 10.12.2003 № 173-ФЗ).
Отчет в ИФНС можно представить одним из следующих способов (п. 5 постановления Правительства РФ от 12.12.2015 № 1365):
- в электронной форме по ТКС через оператора ЭДО или через личный кабинет налогоплательщика на официальном сайте ФНС;
- на бумажном носителе непосредственно физическим лицом–резидентом либо его представителем;
- заказным почтовым отправлением с уведомлением о вручении.
Отчет, представляемый через личный кабинет налогоплательщика, можно подписывать как усиленной квалифицированной, так и усиленной неквалифицированной электронной подписью.
Отчет, представляемый непосредственно в ИФНС или направляемый заказным почтовым отправлением, нужно представить в двух экземплярах. Один экземпляр с отметкой налогового органа о принятии вернут резиденту в течение 5 рабочих дней со дня получения ИФНС отчета или в день представления отчета (если он был представлен непосредственно в ИФНС).
Штрафы за несдачу отчета о движении денежных средств по зарубежным счетам
Непредставление до 1 декабря 2022 года отчета о движении денежных средств по зарубежным счетам, вкладам и электронным кошелькам за 2021 год является основанием для привлечения резидента к административной ответственности по ст. 15.25 КоАП РФ за нарушение валютного законодательства.
Нарушение порядка представления отчета повлечет наложение административного штрафа в размере от 2 000 до 3 000 рублей (ч. 6 ст. 15.25 КоАП РФ).
За нарушение срока сдачи отчета не более чем на десять дней резидента оштрафуют на сумму от 300 до 500 рублей, а за просрочку не более чем на 30 дней – от 1 000 до 1 500 рублей (ч. 6.2 ст. 15.25 КоАП РФ). Нарушение установленного срока представления отчета более чем на 30 дней повлечет наложение административного штрафа в размере от 2 500 до 3 000 рублей (ч. 6.3 ст. 15.25 КоАП РФ).
Отчет о движении средств ФЛ по счету (вкладу) в банке за пределами РФ
Физические лица — резиденты РФ в случае наличия счета (вклада) в зарубежном банке и (или) при осуществлении переводов через иностранные электронные кошельки на сумму более 600 тыс. руб. (в иностранной валюте — эквивалентная сумма) с начала календарного года.
В соответствии с валютным законодательством к резидентам РФ относятся:
- граждане РФ;
- постоянно проживающие в РФ на основании вида на жительство иностранные граждане и лица без гражданства.
Срок подачи отчета
Отчет представляется ежегодно, до 1 июня года, следующего за отчетным.
В случае закрытия счета (вклада) — в течение месяца со дня его закрытия.
Какие разделы заполнять
Форма отчета включает в себя титульный лист, сведения о банке и счете (вкладе), сведения об электронных средствах платежа и переводах денежных средств.
Проверка отчета
Когда отчет будет заполнен, необходимо провести его проверку, а затем отправить в контролирующие органы. Как проверить и отправить отчет см. здесь.
Титульный лист (Лист 1)
В титульном листе указывается общая информация об отчете и резиденте.
Поле «Номер корректировки» в первичном отчете не заполняется, в уточненном — необходимо указать номер корректировки (например, «1», «2» и т. д.). В случае отмены ранее представленного отчета указывается код «999».
В поле «Корректируемый файл» указывается имя корректируемого (отменяемого) первичного файла отчета (без расширения).
Поле «Корректируемый файл» заполняется только в случае подачи корректирующего (отменяющего) отчета (значение в поле «Номер корректировки» больше 0).
Далее отражается код налогового органа, в который подается отчет.
В соответствующих полях указываются сведения о резиденте:
- ИНН физического лица (при наличии);
- реквизиты документа, удостоверяющего личность: вид документа, дата его выдачи, серия и номер, данные об органе, выдавшем такой документ;
- дата рождения резидента;
- номер контактного телефона.
Также указывается дата отчета и подписант.
Сведения о зарубежном банке или иной финансовой организации (Лист 2)
В данном разделе отражается информация о банке (иной финансовой организации), расположенном за пределами РФ и в котором открыт счет (вклад) резидента. Если у резидента открыто несколько счетов (вкладов), то заполняется соответствующее количество разделов.
В поле «Годовая отчетность за» указывается период с 1 января по 31 декабря отчетного года. В случае открытия счета (вклада) после 1 января указывается период с даты открытия счета (вклада) по 31 декабря. В случае закрытия счета (вклада) — с 1 января отчетного года или с даты открытия счета (вклада) по дату закрытия.
В поле «Признак организации» выбирается та организация (банк или иная финансовая организация), в которой открыт счет (вклад) резидента.
Если счет (вклад) резидента открыт не в банке, а иной организации финансового рынка, то указывается вид такой организации (проставляется отметка).
Далее указываются данные о зарубежном банке либо иной организации: наименование латинскими буквами, полный адрес латинскими буквами, уникальный код (код СВИФТ или БИК для банка), номер налогоплательщика (его аналог), присвоенный уполномоченным органом в иностранном государстве (территории), налоговым резидентом которого является банк или иная организация и код страны места нахождения.
Сведения о счете (вкладе) (Листы 2-4)
В этом разделе отражается информация о счете (вкладе) резидента, движении денежных средств на нем, а также сведения об иных его финансовых активах. Если у резидента открыто несколько счетов (вкладов), то заполняется соответствующее количество разделов.
В подразделе, касающемся сведений о счете (вкладе) отражаются:
- номер счета (цифры и буквы указываются в латинской транскрипции);
- сведения о том, является ли счет личным или совместным;
- дата открытия и закрытия счета.
Далее указываются данные о разрешении Банка России, на основании которого открыт счет в зарубежном банке (если счет открыт на основании разрешения Банка России): дата выдачи и номер разрешения.
В отдельном подразделе приводятся данные по движению денежных средств по зарубежному счету (вкладу):
- цифровой код валюты счета в соответствии с ОКВ;
- остаток средств на начало отчетного периода;
- сумма зачисленных за отчетный период средств;
- сумма списанных за отчетный период средств;
- остаток средств на конец отчетного периода.
Также отражаются сведения о стоимости и видах иных финансовых активов на счетах (вкладах) в зарубежном банке:
- цифровой код используемой валюты для стоимостной оценки иных финансовых активов в соответствии с ОКВ;
- стоимость активов на начало и конец отчетного периода, а также стоимость зачисленных и списанных за отчетный период активов;
- виды иных финансовых активов на счетах (вкладах) в зарубежном банке (в соответствующем поле (полях) проставляется отметка).
Сведения об электронном средстве платежа (Лист 5)
Данный раздел предназначен для отражения информации об использовании физическими лицами иностранных электронных кошельков. Со списком основных иностранных электронных кошельков можно ознакомиться на сайте ФНС. Если резидент использовал несколько электронных кошельков, то заполняется соответствующее количество разделов.
Сведения подаются при соблюдении следующих условий:
- электронный кошелек открыт у иностранного оператора платежных услуг, действующего на основании лицензии на перевод денежных средств без открытия банковского счета;
- в течение календарного года на баланс такого электронного средства платежа начислена сумма более 600 тыс. рублей.
В поле «Годовая отчетность за» указывается период, за который подается отчетность: с 1 января по 31 декабря отчетного года. В случае если право использования электронного средства платежа предоставлено после 1 января, указывается период с даты получения права по 31 декабря. В случае прекращения права использования электронного средства платежа — с 1 января отчетного года или с даты получения права по дату его прекращения.
В поле «Признак организации» выбирается та организация (банк, иная финансовая организация или иной поставщик платежных услуг), в которой находятся электронные деньги.
Далее указываются сведения об организации, в которой находятся электронные деньги: наименование латинскими буквами, полный адрес латинскими буквами, уникальный код (код СВИФТ или БИК для банка), номер налогоплательщика (его аналог), присвоенный уполномоченным органом в иностранном государстве (территории), налоговым резидентом которого является банк или иная организация и код страны места нахождения.
Сведения о переводах денежных средств (Лист 6)
В этом разделе указываются сведения о переводах по электронному кошельку. Если резидент использовал несколько электронных кошельков, то заполняется соответствующее количество разделов.
В подразделе, касающемся сведений об электронном средстве платежа, указываются:
- идентификатор электронного средства платежа;
- сведения о виде использования электронным кошельком (личное или совместное);
- дата предоставления и прекращения права использования.
В отдельном подразделе приводятся данные по движению денежных средств по электронному кошельку:
- цифровой код валюты счета в соответствии c ОКВ;
- остаток средств на начало отчетного периода;
- сумма зачисленных за отчетный период средств;
- сумма списанных за отчетный период средств;
- остаток средств на конец отчетного периода.
Первичные документы
Данный раздел предназначен для загрузки и отправки подтверждающих документов и информации.
К документам, составленным на иностранном языке, прилагается перевод на русский язык, заверенный в соответствии с установленными требованиями.
Для отправки подтверждающих документов необходимо:
1. Заполнить и отправить в ИФНС отчет.
2. Открыть отправленный отчет и загрузить документы в раздел «Первичные документы».
3. После добавления всех документов нажать на кнопку «Отправить» в данном разделе.
Подтверждающие документы представляются в той форме, в которой представлен отчет. Одновременное представление отчета и подтверждающих документов в разных формах (на бумажном носителе и в электронной форме) не допускается.