Как получить возмещение по ОСАГО деньгами. Инструкция Банки.ру
Уже пять лет страховщики обязаны предлагать автовладельцу возмещение по ОСАГО не только деньгами, но и ремонтом. Причем натуральное возмещение считается приоритетным. Однако на практике в восьми случаях из десяти страхователи выбирают деньги.
С износом или без — вот в чем вопрос
Денежное возмещение выгодно зачастую и страховщику, и страхователю, даже несмотря на учет износа при выплате. Ремонт страховщики обязаны делать новыми деталями (кстати, не обязательно «родными»), а если автовладелец берет деньгами, то зачастую сумма оказывается меньше стоимости аналогичного ремонта. Нужно быть готовым к тому, что даже если страховщик заплатил честно, то за ремонт новыми запчастями вам придется доплатить. Ну или ставить б/у детали.
Разница между стоимостью новых и старых запчастей может составлять 20—30%. Не секрет, что, выезжая из салона, новый автомобиль теряет в цене 10—12% (иногда 20%), примерно на столько же она снижается ежегодно, если не происходит катаклизмов на валютных рынках или не возникает резкого дефицита авто, как в прошлом году. Средний же возраст автомобилей в России, по данным «Автостата», — около 14 лет, так что для некоторых машин износ достигает 50% стоимости.
Однако в конце декабря 2021 года Минфин, ЦБ и страховщики достигли консенсуса по основным положениям законопроекта, включающего запрет учета износа при выплатах, а также повышение лимита выплат в ОСАГО за ущерб жизни и здоровью до 2 млн рублей. Ожидается, что документ удастся подготовить в течение нынешнего года, но вводить его будут поэтапно, чтобы не вызвать взлета стоимости страховки. Если износ перестанут учитывать в денежных выплатах, компенсация деньгами станет еще более популярной.
Есть еще один момент: при калькуляции суммы страхового возмещения стоимость деталей берется из справочника средней стоимости запчастей, материалов и нормо-часов для восстановительного ремонта по ОСАГО, который регулярно обновляет Российский союз автостраховщиков (РСА). Однако резкий рост стоимости запчастей, как было в 2020 и 2021 годах, может не столь оперативно отражаться в справочниках. Плюс цена в вашей СТО или у дилера может сильно отличаться от заявленной в справочнике. Хотя в октябре прошлого года методика составления справочников поменялась, и теперь их будут обновлять чаще, так что случаев занижения стоимости при расчете суммы возмещения по ОСАГО должно стать меньше. Кстати, первые проекты справочников, разработанные в соответствии с обновленной Единой методикой оценки ущерба, уже размещены на сайте РСА для их публичной проверки.
Последовательность действий, для получения выплаты страховки по ОСАГО после ДТП

В результате того, что желания пострадавшего в ДТП автовладельца и страховой компании прямо противоположны, возникает непримиримая война, в которой сегодня в основном побеждают страховые компании, из-за отсутствия у автомобилистов достаточных знаний и алгоритма действий для получения выплаты по ОСАГО после ДТП.
В данной статье мы разберем подробно по каждому пункту, последовательность и особенности действий для получения выплаты страховки по ОСАГО после ДТП.
Если страховая компания говорит » ТОЛЬКО РЕМОНТ! » — тогда Вам сюда:
И так, давайте подробно разберем каждый пункт и дадим исчерпывающие комментарии.
При незначительных повреждениях — Европротокол или вызов сотрудников ГИБДД.
По закону:
С 1 июня 2018 года вступили в силу изменения в правила дорожного движения, которые предусматривают, что в ДТП с незначительными повреждениями (если ущерб нанесённый пострадавшему менее 100000 рублей), водители обязаны освободить проезжую часть, если движению других автомобилей создается препятствие. В противном случае, придется заплатить штраф.
Условия для оформления ДТП по Европротоколу:
— В ДТП участвовало 2 автомобиля
— В ДТП нет пострадавших, повреждены только автомобили
— У обоих водителей есть действующие полисы ОСАГО
— У обоих водителей нет разногласий по поводу обстоятельств ДТП и тем, кто является виновником ДТП
— Предполагаемый ущерб пострадавшего менее 100000 рублей
Для оформления ДТП необходимо «правильно» заполнить бланк извещения о ДТП.
По факту:
Большинство автомобилистов не знают как «правильно» заполнить бланк извещения о ДТП.
Страховые компании предъявляют категорические требования к заполнению бланка извещения о ДТП и используют любой предлог, что бы отказать в выплате. Не там поставил галочку – отказ, неправильно нарисовал схему – отказ, не уложился с подачей заявления в 5 дней (для обоих участников) — отказ и т.д.
В результате:
Не «правильно» заполнив извещение, вы лишаетесь права получить выплату страховки по ОСАГО!
При значительных повреждениях.
По закону:
Вызвав сотрудников ГИБДД на место ДТП, Вы в результате получите постановление. Справку ф.154 с перечнем повреждений полученных автомобилем в ДТП, сотрудники ГИБДД с 2018 года больше не выдают.
По факту:
Сотрудники ГИБДД нередко халатно исполняют свои обязанности, записывают повреждения автомобиля в постановление со слов пострадавшего, не знающего конструкцию автомобиля или в состоянии нервного напряжения не готового назвать все пострадавшие элементы своего автомобиля.
В результате:
Страховая компания в процессе выплаты страховки по ОСАГО после ДТП, ориентируется на записи сотрудников ГИБДД о повреждениях автомобиля, если какие-то элементы не были записаны в постановление, страховая компания Вам за них не заплатит!
Для чего необходимо проводить независимую экспертизу до посещения страховой компании.
По закону:
По полису ОСАГО заключенному после 28.04.2017 года, страховые компании обязаны осуществлять страховую выплату только в натуральном виде, то есть ремонтом .
Если страховая компания не может осуществить ремонт автомобиля, то выплачивается ущерб нанесенный автомобилю деньгами с учетом износа .
По факту:
Страховая компания осматривает Ваш автомобиль, считает стоимость ремонта и размер ущерба с учетом износа. Выбирает что ей выгодно и либо выдает направление на ремонт, либо выплачивает деньгами с учетом износа.
При этом, страховая компания как коммерческая организация хочет еще и заработать.
Если Вам выдали направление на ремонт и Вы приехали в ремонтную мастерскую, сотрудники СТО заявляют, что денег полученных от страховой компании на «нормальный» ремонт не хатит. Предложат Вам доплатить из своего кармана. Такм образом сокращая выплату страховой компании.
Если Вам осуществят выплату деньгами, то искусственно занизят ее на 10-50%. Вы же не знаете сколько Вам должны заплатить.
В результате:
Вы в любом случае Вы доплачиваете за ремонт из своего кармана.
Вы проводите независимую экспертизу после ДТП до посещения страховой компании.
По закону:
Вы вправе проводить независимую экспертизу в любой момент, как до посещения страховой компании так и после.
По факту:
Вы заказчик экспертизы, Вы платите деньги, а значит, при проведении экспертизы будут учтены все Ваши комментарии, экспертиза будет проведена в удобное для Вас время, будут соблюдены оговоренные в договоре кратчайшие сроки. В процессе экспертизы будут учтены все скрытые дефекты, все детали пострадавшие в ДТП, а качество проведенной экспертизы Вы проконтролируете при получении пакета документов.
В результате:
Вы экономите время, Вы получаете качественную услугу, Вы знаете, сколько должны получить в результате выплаты страховки по ОСАГО после ДТП. Вы можете выбирать СТО для ремонта Вашего автомобиля исходя из суммы, рассчитанной к выплате и вести аргументированный диалог с представителями страховой компании и на СТО по поводу ремонтируемых и заменяемых деталей.
По закону:
Согласно Закона об ОСАГО, для получения выплаты страховки по ОСАГО после ДТП, Вам необходимо обратится в страховую компанию, представить постановление ГИБДД, а так же предъявить свое поврежденное имущество страховщику.
По факту:
Большинство страховых компаний организовали единые центры для приема заявлений по ОСАГО и осмотра поврежденных автомобилей. В этих центрах Вы проведете не один час, а зачастую почти целый день, что бы подать заявление по ОСАГО и если Ваш автомобиль на ходу (Вы на нем и приехали) представить его повреждения «эксперту» страховой компании. Ваш автомобиль осмотрят поверхностно (что увидят), для выявления скрытых дефектов место осмотра не оборудовано, просто говоря на улице, на парковке. А если в процесс осмотра вмешаются атмосферные факторы (дождь, снег, холод, время суток) то не ждите, что выплата страховки по ОСАГО после ДТП будет адекватной ремонту.
В результате:
Обратившись в страховую компанию сразу после ДТП, Вы рискуете оплачивать значительную часть ремонта из своего кармана.
Вы провели независимую экспертизу до обращения в страховую компанию и представляете свой повреждённый автомобиль вместе с результатами экспертизы.
По закону:
Вы имеете право обращаться за выплатой по ОСАГО в течении трёх лет после ДТП, по европротоколу в течении 5 дней после ДТП.
Вы обязаны представить свое имущество для осмотра страховой компании.
Страховая компания обязана произвести выплату или выдать направление на ремонт в течении 20 календарных дней.
По факту:
Вы выбираете удобное время для написания заявления в страховую компанию, вместе с заявлением прикладываете отчет независимой экспертизы.
Если Ваш автомобиль на ходу предъявляете его повреждения представителю страховой компании. Если не хотите сидеть в очереди на осмотр можно схитрить (ведь согласно ПДД, различные повреждения, в том числе, повреждение световых приборов запрещает движение транспортных средств), в заявлении на выплату страховки по ОСАГО после ДТП указываете, что автомобиль не на ходу и страховая компания пришлет своего «эксперта» к месту стоянки автомобиля. Так же в случае если автомобиль не на ходу.
В результате:
Вы обращаетесь в страховую компанию, когда Вам удобно, Вы знаете, сколько Вам должны выплатить, Вы экономите время и нервы. Срок выплаты 20 календарных дней начинается с момента написания заявления, а не с момента осмотра Вашего автомобиля «экспертом» страховой компании, сэкономите недельку-другую.
По закону:
Страховая компания, после написания Вами заявления, в срок 20 календарных дней обязана произвести выплату полного возмещения ущерба от ДТП.
По факту:
Вы получите так называемую «неоспоримую выплату», так страховые компании называют небольшую часть страховки по ОСАГО после ДТП положенной Вам, которую они выплачивают. Как осмотрели в пол глаза – так и выплатили. Выплачивая мало, страховые компании рассчитывают на инертность и неподкованность автомобилистов. Ведь по статистике только один из десяти автомобилистов, получив заниженную выплату, проводит независимую экспертизу после ДТП и пишет претензию в страховую компанию.
В результате:
Вы получаете «какие-то деньги» и не понимаете много это или мало. Хватит Вам на ремонт или нет. В результате как правило доплачиваете за ремонт из своего кармана.
После выплаты страховки по ОСАГО после ДТП Вы поняли, что Вам заплатили мало и на ремонт полученных денег не хватает
По закону:
Вы имеете право, подать досудебную претензию в страховую компанию обосновав её результатами независимой экспертизы после ДТП.
Страховая компания обязана в срок 10 календарных дней либо удовлетворить претензию, либо дать мотивированный отказ.
По факту:
Заплатив первоначально мало, страховая компания опирается на обычную статистику, ведь 9 из 10 пострадавших автомобилистов, получив заниженную выплату, никуда не обращаются и добавляют на ремонт из своего кармана.
Если страховая компания не удовлетворит претензию, дело дойдет до суда и там будет доказано, что страховая компания заплатила меньше чем положено, на страховую компанию будет наложен штраф в размере 50% от суммы недоплаты плюс пени 1% в день от суммы недоплаты, что с учётом протяжённости судебных разбирательств в среднем 3-4 месяца составит 100% от недоплаты. Проще говоря, если страховая компания доведет дело до суда то заплатит в 2,5 раза больше, что очень невыгодно. Например, недоплата страховой компании составила 20000 рублей, штраф составит 10000 рублей, пени 20000 рублей итого 50000 заплатит страховая компания плюс все судебные издержки.
В связи с большими штрафами, страховые компании платят по досудебным претензиям очень активно, Вам нужно лишь написать претензию.
В результате:
Вы написали претензию и в течении 10 календарных дней получаете недоплаченные деньги.
Вы написали претензию, Вам заплатили 100%, Вам «кинули еще кость» доплатили немного денег или «мотивированно» отказали
По закону:
Страховая компания обязана в срок 10 календарных дней либо удовлетворить претензию, либо дать мотивированный отказ.
За нарушение сроков выплат предусмотрены значительные штрафы.
Согласно постановлению Пленума Верховного Суда, если разница между расчётами различных экспертов менее 10%, то это разница находится в пределах среднестатистической погрешности.
По факту:
В больших страховых компаниях в день подаются сотни заявлений по ОСАГО и десятки претензий, а сроки такие маленькие – 20 дней на выплату и 5 дней на обработку претензии. Задача страховых компаний, во что бы то ни стало уложиться в сроки, и соответственно большая часть выплат и претензий обрабатывается тщательно и скрупулёзно, а часть как получиться. Ваша претензия может попасть в любую часть, соответственно и результат может быть разным. Может быть, Вам удовлетворят претензию на 100%, а может быть откажут по абсолютно нелепому поводу.
В большинстве случаев претензии удовлетворяются, так как изначальная выплата, как правило, производится по наружным повреждениям или тем повреждениям которые «увидел эксперт страховой компании».
Некоторые страховые компании поступают ещё хитрее и выплачивают по претензии ровно столько, что бы разница между расчётом независимой экспертизы после ДТП и выплатой страховой компании составляла 9-9,5%, в этом случае Вы формально не можете обратиться в суд, так как по разъяснению Пленума Верховного Суда, эта разница находится в пределах среднестатистической погрешности.
В результате:
Вы можете получить 100% возмещение по ОСАГО предъявив претензию.
Вы можете получить необоснованный отказ со ссылкой, что отчёт независимой экспертизы не соответствует Российскому законодательству.
Вы можете получить выплату в размере 90-91% и не можете обратиться в суд.
Вам мотивированно отказали по претензии или заплатили немного но не все
По закону:
В случае мотивированного отказа по претензии или частичной недоплаты, Вы имеете право обратиться в суд.
Если в суде будет доказано, что страховая компания заплатила меньше чем положено, на страховую компанию будет наложен штраф 50% от недоплаты плюс пени 1% в день от суммы недоплаты с момента выплаты или отказа по претензии до решения суда. Пени не могут быть более 100% от суммы недоплаты.
По факту:
Большинство автомобилистов бояться судов, не верят, что могут добиться справедливости при выплате страховки по ОСАГО после ДТП. На что очень рассчитывают страховые компании.
Практика же показывает, что при обращении к специализированным юристам, Вы можете рассчитывать на 100% успех в суде.
Специализированные юристы на выплатах страховки по ОСАГО после ДТП, проанализируют Ваше дело, дадут исчерпывающие ответы по перспективности выигрыша дела в суде. В исковом заявлении укажут размер недоплаты, размер штрафа и пени положенные Вам по закону.
В результате:
В результате обращения в суд с помощью специализированных юристов, Вы получите недостающую выплату страховки по ОСАГО после ДТП, получите 50% штраф и пени, а также Вам будут компенсированы все Ваши судебные издержки.
Как получить возмещение по страховому случаю по ОСАГО
Страховой случай по ОСАГО может произойти в ходе движения вашего транспортного средства на дороге и сопровождается наличием повреждений и пострадавших лиц (пассажиров, пешеходов, водителей). Чтобы страховщик признал ДТП страховым случаем, обязательно наличие действующего полиса ОСАГО у виновника ДТП в момент аварии. Советуем обращать внимание на срок действия страховки, перед тем как садиться за руль. Сотрудники компании Ингосстрах проявляют заботу о своих клиентах и предупреждают заблаговременно о необходимости продлить страховой полис ОСАГО, срок действия которого подходит к концу.
Что не относится к страховому случаю
Это важный вопрос, ведь не все ситуации попадают под страховое покрытие по ОСАГО. В соответствии с пунктом 2 статьи 6 Федерального закона об ОСАГО № 40-ФЗ от 25.04.2002 г., определены случаи, которые не признаются страховыми и не подлежат возмещению ущерба. Давай разберемся в них.
Во-первых, если ущерб и телесные повреждения, возникшие в результате ДТП, были вызваны определенными событиями, то такой случай не признается страховым. К таким событиям относятся:
- Действия непреодолимой силы, когда авария стала следствием непредвиденных обстоятельств, которые не могли быть предотвращены или учтены страховой компанией.
- Военные действия, гражданская война, ядерный взрыв и радиация, так как такие ситуации выходят за рамки обычных ДТП и требуют специального регулирования.
Во-вторых, случаи, связанные с народными волнениями, забастовками и массовыми беспорядками и иных обстоятельств, снимающих со страховщика ответственность по выплате страхового возмещения по договору ОСАГО на основании Федерального закона об ОСАГО или Правил страхования.
ОСАГО онлайн Узнайте стоимость полиса и оформите онлайн
Случаи, которые не определяются как страховые
Страховой случай в рамках ОСАГО не определяется в следующих случаях, согласно пункту 2 статьи 6 Федерального закона об ОСАГО № 40-ФЗ от 25.04.2002 года (с учетом изменений):
- Ущерб, нанесенный при эксплуатации автомобиля, который не указан в договоре ОСАГО, или ущерб, причиненный ТС, не являющимся застрахованным.
- Управление транспортным средством лицом, не прописанным в полисе ОСАГО.
- Требование о возмещении упущенной выгоды или причиненном моральном ущербе пострадавшему.
- Повреждение или поломка транспортного средства, произошедшие в результате обучения вождению автомобиля, участия в соревнованиях, пробных заездов (тест-драйве) на специально оборудованных площадках.
- Загрязнение окружающей среды, за исключением случаев, когда риск ответственности за его транспортировку подпадает под действие закона о надлежащем виде обязательного страхования.
- Ущерб, нанесенный здоровью, или возникшая опасность для жизни наемного персонала во время работы, если возмещение ущерба полагается согласно соответствующим законам.
- Возмещение убытков работодателю в результате нанесения ущерба наемным рабочим.
- Повреждение или поломка транспортного средства, а также деформация груза, установленного на нем, в результате действий водителя ТС, если они не являются следствием ДТП.
- Ущерб, нанесенный транспорту при загрузке или разгрузке ТС.
- Порча, разрушение старинных вещей с культурной и исторической ценностью, а также строительных объектов, имеющих историческую ценность, если такие случаи не покрываются договором ОСАГО.
- Ущерб, причиненный пассажирам, пользующимся услугами перевозчиков, если возмещение ущерба полагается согласно закону РФ об обязательном страховании ответственности водителя, перевозчика, за причинение вреда жизни, здоровью, имуществу пассажиров.
- Случаи, когда сумма причиненного ущерба превышает максимальное покрытие по договору ОСАГО, и возмещение убытков должно быть взыскано с виновника ДТП в судебном порядке.
Виды страховых случаев — по протоколу и с вызовом ГИБДД
В ОСАГО выделяются два основных вида страховых случаев:
- страховой случай по протоколу
- страховой случай с вызовом сотрудников ГИБДД.
Давайте разберемся в каждом из них.
- Страховой случай по протоколу: Этот вид страхового случая возникает, когда происходит ДТП, в котором участвует ваш автомобиль. Если вы понесли ущерб, а также причинили ущерб другим участникам ДТП, страховая компания будет осуществлять выплату страхового возмещения в соответствии с условиями договора ОСАГО и страховой суммой, указанной в полисе.
- Страховой случай с вызовом сотрудников ГИБДД: В случае серьезного ДТП, когда есть пострадавшие люди или значительный материальный ущерб, рекомендуется вызвать сотрудников Государственной инспекции безопасности дорожного движения (ГИБДД). Они составят соответствующий протокол о ДТП и примут все необходимые меры для регулирования ситуации. Страховая компания рассмотрит протокол, проведет свое расследование и осуществит выплату страхового возмещения в соответствии с установленными правилами и полисом ОСАГО.
В случае наступления страхового случая очень важно соблюдать определенные действия:
- Сообщите о происшествии немедленно страховой компании, предоставив все необходимые документы, такие как протокол ДТП, копию водительского удостоверения, номер полиса ОСАГО и другие требуемые документы.
- Если возможно, сделайте фотографии места ДТП и повреждений автомобилей. Это поможет в дальнейшем расследовании и оценке ущерба.
- При необходимости вызовите сотрудников ГИБДД для составления протокола и регулирования ситуации.
Важно отметить, что действия при страховом случае могут немного отличаться, в зависимости от наличия или отсутствия пострадавших. Поэтому всегда рекомендуется обращаться к условиям вашего полиса ОСАГО и консультироваться со специалистами страховой компании для получения подробной информации и инструкций.
Подача заявления о страховом случае и сроки его рассмотрения
Заявление на прямое возмещение убытков подаётся при условиях, когда участники аварии составляют два или более транспортных средства, каждое из которых имеет действующий полис ОСАГО, и при отсутствии пострадавших людей, возможно подать заявление на прямое возмещение убытков. В таком случае существуют два варианта событий:
- Участник-потерпевший: если вы являетесь пострадавшим участником, немедленно сообщите о произошедшем по телефону 8 (495) 956-55-55 и обратитесь в офис страховщика с комплектом документов и извещением о ДТП в течение 5 рабочих дней после происшествия.
- Участник-виновник: страховая компания виновника аварии возмещает ущерб, нанесенный пострадавшим участникам, которые обратятся за прямым возмещением убытков в соответствии с условиями полиса ОСАГО. Виновник аварии должен передать извещение о ДТП своему страховщику ОСАГО в течение 5 рабочих дней после происшествия.
В случае, если произошедшее событие привело к травмам людей или повреждению имущества, необходимо обратиться в страховую компанию виновника ДТП.
Согласно правилам ОСАГО, с момента обращения пострадавшего в страховую компанию и предоставления документов в соответствии с требованиями, включая заявление о страховом или прямом возмещении убытков, страховая компания обязана рассмотреть и принять решение в течение 20 календарных дней. Важно отметить, что в данном случае рассматриваются только рабочие дни, исключая нерабочие праздничные дни.
После обращения пострадавшего с заявлением о страховом возмещении или прямом возмещении убытков, страховая компания должна провести проверку предоставленных документов и установить обстоятельства произошедшего случая. В процессе рассмотрения заявления, страховщик может запросить дополнительные документы или провести дополнительные исследования, если это необходимо для установления объективных фактов.
По истечении установленного срока, страховая компания должна принять решение о выплате страхового возмещения и уведомить пострадавшего об этом. Если заявление полностью удовлетворено, компания производит выплату суммы, предусмотренной договором ОСАГО, в установленные сроки. В случае, если решение компании вызывает разногласия или заявление отклонено, пострадавший имеет право обжаловать решение в соответствующих органах или обратиться в судебный порядок.
Страховая выплата
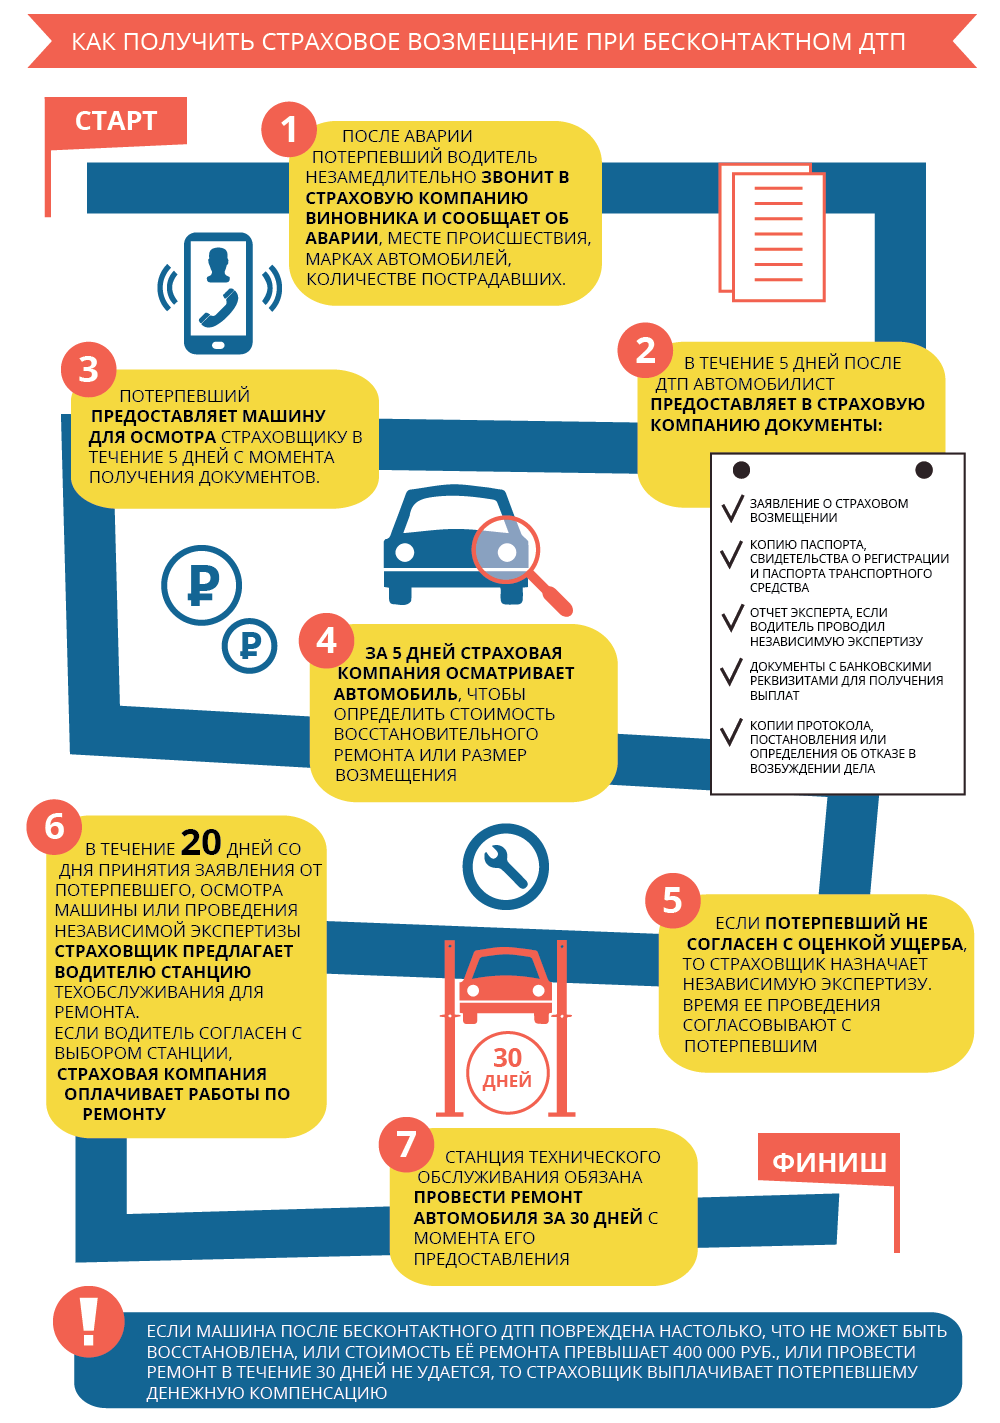
После ДТП потерпевший должен подать заявление на получение возмещения и предоставить необходимый пакет документов в страховую компанию в течение 5 рабочих дней. В соответствии с направлением, полученным от страховщика, требуется пройти техническую экспертизу повреждений автомобиля. После рассмотрения предоставленных документов и проведения осмотра, страховщик примет решение о выплате возмещения или направит автомобиль на ремонт. В случае, если имеются объективные причины для отказа в выплате, страховая компания в течение 20 дней отправит клиенту соответствующее уведомление.
Если вы оказались в сложной ситуации и у вас возникает больше количество вопросов, чем ответов, рекомендуется обратиться к консультантам компании «Ингосстрах» для получения консультации по телефону 8 (495) 956-55-55.
Страховое возмещение по ОСАГО: ответы на нестандартные вопросы
Если у потерпевшего в аварии нет страховки, это не повод отказать ему в выплате по ОСАГО, напомнил Верховный суд. Этот человек может обратиться в страховую компанию, где оформлен полис виновника ДТП.
Потерпевший получит деньги, даже если виновник аварии не вписан в страховку (определение ВС от 30.03.2021 по делу № 18-КГ21-9-К4). Например, если муж вел машину жены.
Как указано в ст. 14 закона «Об ОСАГО», страховщик может предъявить регрессное требование к виновнику ДТП, но сначала страховая компания должна выплатить компенсацию потерпевшему.
Взыскать деньги по ОСАГО можно без осмотра машины, а ремонт или утилизация поврежденного авто — это не повод отказывать в страховой выплате.
Как указано в п. 11 ст. 12 закона «Об ОСАГО», получить страховое возмещение можно, если представить поврежденный автомобиль страховщику для осмотра и независимой технической оценки. Можно сделать вывод, что если машину не показать и сделать ремонт, то денег не вернуть.
На самом деле это не так. В деле № 5-КГ21-102-К2 ВС постановил, что если экспертизу провести нельзя, то ущерб считают по документам: актам осмотров, фотоснимкам и другим материалам о ДТП.
Единственное исключение — если утилизация или ремонт поврежденного автомобиля не позволяют установить факт страхового случая и размер ущерба. Тогда в страховом возмещении могут отказать.
Получить страховое возмещение можно и в случае бесконтактного ДТП. Например, если водитель «подрезал» другого и создал опасную ситуацию, а потерпевший, маневрируя, врезался в столб.
Хотя в законе нет понятия бесконтактного ДТП, его можно определить как «экстренное торможение с повреждением деталей автомобиля, уход от столкновения транспортных средств с наездом на какой-либо объект», считает юрист Европейская юридическая служба Европейская юридическая служба Федеральный рейтинг. × Евгений Иванов.
Чтобы получить выплату по ОСАГО в случае бесконтактной аварии, надо доказать, что ДТП случилось по вине другого водителя, а между повреждениями машины и его действиями есть причинно-следственная связь. Как определил Верховный суд в Обзоре от 22 июня 2016 года, подавать документы надо к страховщику виновника, который не может отказать в ремонте или выплате компенсации.
Как указано в п. 16.1 ст. 12 закона «Об ОСАГО», страховое возмещение бывает в денежной форме или в виде ремонта. Часто страховые компании выбирают более выгодный для себя вариант, рассказывает управляющий партнер юрфирмы Кирьяк и Партнеры Кирьяк и Партнеры Региональный рейтинг. группа Разрешение споров в судах общей юрисдикции группа Интеллектуальная собственность группа Корпоративное право/Слияния и поглощения группа Арбитражное судопроизводство (крупные споры — high market) × Семен Кирьяк. Например, если машина клиента новая, то ее ремонтируют, а если старая и ставить новые детали дорого — выплачивают деньги.
В последние годы Верховный суд стал бороться с подобной практикой. В своем решении по делу № 18-КГ21-7-К4 ВС указал, что страховщики не должны искать для себя выгоду. Если по закону автовладельцу положена выплата, навязывать ремонт нельзя. Согласно п. 16.1 ст. 12 закона «Об ОСАГО», владелец авто может потребовать деньги вместо направления на ремонт, если:
- машина не подлежит восстановлению;
- потерпевший умер в результате ДТП;
- потерпевший сильно пострадал в аварии и просит выплатить деньги;
- цена ремонта превышает максимальный размер страхового возмещения (400 000 руб.);
- страховщик и потерпевший заранее договорились на такой расчет.
Согласно п. 6 ст. 12 закона «Об ОСАГО», право на компенсацию за смерть близкого в ДТП имеют:
- те, для кого погибший был кормильцем по ст. 1088 ГК (нетрудоспособные иждивенцы или те, кто получал содержание от погибшего);
- если таковых нет, то супруга, его родители и дети, а еще те, у кого умерший находился на иждивении.
Чтобы получить деньги (475 000 руб.), надо обратиться в страховую компанию с заявлением. Фирма подождет еще 15 дней других обращений и в течение последующих пяти дней перечислит деньги. Если заявления подадут несколько человек, то страховщик будет разбираться, у кого приоритетное право на выплату. Без заявления получить выплату по ОСАГО за смерть близкого в ДТП не получится, страховщик не будет самостоятельно разыскивать тех, кому положены деньги.
Иногда выплату может получить человек из «второй очереди», а после этого с опозданием появляется претендент из «первой» — то лицо, которому выплата положена по закону. Он может требовать ее перераспределения от того, кто уже получил деньги (п. 8 ст. 12 закона «Об ОСАГО»).
Если ДТП случилось за границей, а машина виновника аварии застрахована в России по полису «Зеленая карта», то платить за ущерб будет российский страховщик. Такое решение Верховный суд вынес летом 2021 года по делу № 305-ЭС21-3003.
ВС отметил, что потерпевший самостоятельно выбирает ответственное лицо. Он может обратиться как к страховщику, так и к причинителю ущерба. Если платит причинитель вреда, то он, как страхователь, в свою очередь, может требовать от страховой компании возмещения в свою пользу.
Это новая позиция для российской практики. Раньше возмещение вреда производилось по закону той страны, где произошло ДТП. Например, АС Московского округа в деле № А40-92769/2013 указал: требование о компенсации надо предъявлять в белорусское национальное бюро, а не к российскому страховщику.