Последствия непредставления покупателем заявления о ввозе товаров и уплате налога
Для подтверждения нулевой налоговой ставки НДС при экспорте товара в страны ЕАЭС налогоплательщик одновременно с декларацией в общем случае представляет договор (контракт) с иностранным покупателем и заявление (перечень заявлений) о ввозе и уплате косвенных налогов с отметкой налогового органа государства – члена ЕАЭС, на территорию которого импортированы товары.
Если партнером заявление в налоговые органы не представлено или в российские налоговые органы информация не поступила, российская организация-продавец не может воспользоваться ставкой НДС 0%. Это следует из норм законодательства и подтверждено судебной практикой.
Об одном таком деле расскажем далее.
С чего все началось
Общество представило в ИФНС декларацию по НДС за III квартал 2019 года, в которой заявило (разд. 4) о применении налоговой ставки 0% по операциям IV квартала 2016-го и I квартала 2017 года.
К сведению: как явствует из норм законодательства, если по истечении 180 календарных дней налогоплательщик не подтвердит экспортную операцию (не представит соответствующие документы), операции по реализации товаров подлежат налогообложению с применением традиционной или пониженной (п. 2 и 3 ст. 164 НК РФ) ставки НДС.
Впоследствии (если налогоплательщик представляет в налоговые органы документы, обосновывающие применение нулевой налоговой ставки) уплаченные суммы налога подлежат вычету в порядке и на условиях, предусмотренных ст. 171 и 172 НК РФ.
Сумма НДС, исчисленная по операциям, обоснованность применения нулевой ставки по которым ранее не была документально подтверждена, составила 5 289 497 руб. В результате налог предъявлен к возмещению из бюджета.
Однако по результатам «камералки» налоговым органом принято решение (в дальнейшем оно поддержано УФНС) об отказе в возмещении НДС (обществу также доначислен налог, начислены пени, штраф).
Основанием для отказа в возмещении налога явилось непредставление обществом с декларацией заявлений покупателя (ТОО) из Республики Казахстан о ввозе товаров и уплате косвенных налогов по предусмотренной форме.
Данный факт и послужил поводом для обращения в суд – см. дело № А60-58815/2020.
Позиция налогоплательщика-экспортера
По мнению общества, само по себе непредставление с декларацией таких заявлений (в бумажном виде) не может являться основанием для отказа в применении ставки 0%.
В обоснование своей позиции общество (дополнительно) сослалось на письмо ЕАЭК (от 01.10.2019), полученное по его запросу, которым признается факт импорта товара с территории Российской Федерации в Республику Казахстан по заключенному обществом договору, а также подтверждается представление казахстанским покупателем в налоговый орган своей страны декларации по косвенным налогам и заявления о ввозе товаров и уплате налога.
Принимая во внимание, что хозяйственные операции по договору между обществом и ТОО налоговым органом в ходе проверки под сомнение не поставлены, пересечение границы подтверждено исходя из представленных товаросопроводительных документов, факт подачи заявления о ввозе товаров и уплате косвенных налогов с отметкой налогового органа импортера об уплате косвенных налогов ТОО подтвержден уполномоченным органом Республики Казахстан, соответственно, обществом подтверждена нулевая ставка НДС.
Выводы судей
Суды (все инстанции) в удовлетворении заявленных обществом требований отказали. Впрочем, с позицией налогоплательщика о том, что само по себе непредставление заявлений (в бумажном виде) не является основанием для отказа в применении ставки 0%, апелляционный суд согласился.
Действительно, абз. 2 п. 7 Протокола о порядке взимания косвенных налогов и механизме контроля за их уплатой при экспорте и импорте товаров, выполнении работ, оказании услуг (приложение 18 к Договору о ЕАЭС от 29.05.2014) предполагает, что в случае непредставления заявления о ввозе товаров и уплате косвенных налогов налоговый орган вправе принять (вынести) решение о подтверждении нулевой ставки НДС и (или) освобождении от уплаты акцизов, налоговых вычетов (зачетов) по указанным налогам при наличии в налоговом органе одного государства-члена подтверждения в электронном виде от налогового органа другого государства-члена факта уплаты косвенных налогов в полном объеме (освобождения от уплаты косвенных налогов).
Как следует из материалов дела, налогоплательщик вместе с декларацией представил письма Комитета государственных доходов Минфина Республики Казахстан, которыми подтверждается, что ТОО в связи с импортом товара из РФ подало в налоговый орган Республики Казахстан (после приостановления им 07.12.2017 операций по банковским счетам импортера) заявления о ввозе товаров и уплате косвенных налогов.
Однако из этих же писем (а также сведений, имеющихся в распоряжении налогового органа) вытекало, что:
сделка налогоплательщика с ТОО не относится к освобожденным от уплаты косвенных налогов;
суммы НДС покупателем фактически уплачены не были (только исчислены и указаны в заявлениях), в связи с чем на лицевом счете казахстанского партнера числится недоимка.
Суд, принимая во внимание положения п. 4 и 7 Протокола, пришел к выводу, что правомерность и обоснованность применения налогоплательщиком-экспортером ставки НДС в размере 0% поставлены в прямую зависимость от факта исполнения налогоплательщиком-импортером налоговой обязанности по уплате НДС в отношении реализованного ему товара (или подтверждения освобождения от уплаты НДС в соответствии с установленным порядком).
Обратите внимание: довод организации-экспортера о том, что право на налоговый вычет не может быть обусловлено исполнением непосредственными контрагентами и предшествующими им лицами своей обязанности по уплате НДС, а также финансово-экономическим положением и поведением третьих лиц, что неоднократно подчеркивал Конституционный суд (Постановление от 19.12.2019 № 41-П, определения от 10.11.2016 № 2561-О, от 26.11.2018 № 3054-О и др.), не был принят.
Отклоняя довод налогоплательщика о том, что вместо отметки об уплате косвенных налогов может стоять отметка об ином порядке исполнения налоговых обязательств, суд исходил из того, что под таким порядком подразумевается то же освобождение от исполнения налоговых обязательств, но названное иным образом (льготирование, обложение нулевой ввозной ставкой). О возможности неуплаты импортером НДС с операций, подлежащих налогообложению, в Протоколе не говорится.
Обратите внимание: выводы апелляционного суда подтверждаются правовой позицией, изложенной в Определении СКЭС ВС РФ от 20.05.2015 № 309-КГ14-8404, сформированной в отношении аналогичных положений Соглашения между Правительством РФ, Правительством Республики Беларусь и Правительством Республики Казахстан от 25.01.2008 и Протокола от 11.12.2009.
Поскольку в настоящем случае импортер налогоплательщика не уплатил НДС с операций по ввозу товара из России в Казахстан, инспекцией правомерно отказано в применении экспортером ставки 0%.
Из Протокола не следует, что в случае принятия налоговым органом, на территорию страны которого импортированы товары, мер по взысканию косвенных налогов с организации-импортера, а также иных способов обеспечения исполнения обязательств по уплате косвенных налогов (п. 22 Протокола) уплата косвенного налога контрагентом не является обязательным условием для применения нулевой ставки организацией-экспортером.
Суд округа – см. Постановление АС УО от 23.08.2021 № Ф09-5399/21 – полагает, что все обстоятельства, имеющие существенное значение для дела, судами установлены, доказательства исследованы и оценены. Нормы материального права применены судами правомерно, их выводы соответствуют имеющимся в деле доказательствам.
Не нашел оснований для изменения выводов по делу № А60-58815/2020 и Верховный суд – Определением от 20.12.2021 № 309-ЭС21-23857 в передаче кассационной жалобы для рассмотрения в судебном заседании Судебной коллегии по экономическим спорам обществу было отказано.
Для налогоплательщика, претендующего на принятие решения о возмещении НДС (ст. 171, 176 НК РФ) в связи с применением ставки 0%, установлена обязанность вместе с декларацией представить в налоговый орган в установленный срок надлежащим образом оформленный пакет документов.
К таким документам при экспорте товара в страны ЕАЭС относится (в том числе) заявление о ввозе товара покупателем в свою страну и уплате им косвенных налогов.
Если факт исполнения налогоплательщиком-импортером налоговой обязанности по уплате НДС в отношении реализованного ему товара (или подтверждения освобождения от уплаты НДС в соответствии с установленным порядком) не подтвержден, у налогового органа не имеется оснований для признания правомерным применения ставки 0% и возмещения НДС.
К сведению: применение нулевой ставки НДС экспортером зависит от уплаты импортером НДС в отношении реализованного ему товара. В противном случае налоговый орган сочтет условия применения ставки 0% несоблюденными (со всеми вытекающими отсюда последствиями).
Кстати, данное дело содержит один любопытный момент (см. решение суда первой инстанции).
Согласно условиям договора покупатель обязан представить продавцу заявление с отметкой налогового органа страны покупателя с отметкой об уплате косвенных налогов. В противном случае он (покупатель) уплачивает штраф в размере 18% от стоимости поставленной продукции.
Поскольку заявление с отметкой об уплате ТОО представлено не было, общество обратилось в Арбитражный суд Свердловской области с заявлением о взыскании штрафа в размере 18% от стоимости продукции поставленной по договору, и решением суда (от 29.09.2017) требования заявителя удовлетворены в полном объеме. Факт отсутствия заявления об уплате косвенных налогов установлен судебным актом по результатам рассмотрения искового заявления общества.
Посчитав, что нулевую ставку по НДС в рассматриваемом случае возможно подтвердить без указанного заявления, общество представило (24.10.2019) налоговую декларацию за III квартал 2019 года с заявленной суммой налога к возмещению. А чем все это закончилось, вы уже знаете…
НДФЛ за граждан ЕАЭС: срочно проверьте статус и ставку!

НДФЛ за работников — граждан ЕАЭС уплачивается по специальным правилам (ст. 73 Договора о Евразийском экономическом союзе от 29 мая 2014 года, ст. 224 НК РФ):
- С первого дня их работы налог считают по ставке 13% независимо от налогового статуса сотрудника. , пока статус не изменится на резидента РФ.
- На конец года нужно определить окончательный статус:
- Если работник стал резидентом, то ставка 13% остается, на него подается справка о доходах с признаком 1.
- Если нет, НДФЛ нужно пересчитать по ставке 30% (см. письма Минфина от 18.02.2020 № 03-04-07/11392, от 27.02.2019 № 03-04-06/12764). При этом дальнейшие действия зависят от того, удалось ли удержать весь налог из зарплаты за декабрь:
- Налог полностью удержан — сдаете справку о доходах с указанием удержанного НДФЛ, статус физлица указываете 2 — нерезидент.
- Всю сумму НДФЛ удержать не удалось — в справке о доходах показываете неудержанный НДФЛ и статус налогоплательщика 2. Взыскание с работника неудержанного остатка уже дело налоговиков. Вы свои обязанности исполнили.
Провести перерасчет НДФЛ при изменении статуса работника (нерезидент или резидент) вам поможет Готовое решение от «КонсультантПлюс». Пробный доступ к системе можно получить бесплатно.
Напоминаем, что справки о доходах за 2022 год сдаются в ИФНС в составе годового расчета 6-НДФЛ.
Декларация по косвенным налогам при импорте из ЕАЭС во 2 квартале 2023 в 1С
Порядок представления декларации по косвенным налогам
Сроки сдачи отчета и уплаты налога за апрель, май, июнь 2023:
- 22.05.2023 (перенос с 20.05.2023) — за апрель;
- 20.06.2023 — за май;
- 20.07.2023 — за июнь.
Форма: Декларация по косвенным налогам при импорте товаров из стран ЕАЭC утверждена Приказом ФНС от 27.09.2017 N СА-7-3/765@.
- касаются только резидентов СЭЗ:
- изменен Раздел 1,
- добавлен Раздел 1.1
Кто обязан представлять: все налогоплательщики при ввозе товаров из ЕАЭС в т. ч. на спецрежиме и освобожденные от НДС по ст. 145 НК РФ (п. 13 Протокола о порядке взимания косвенных налогов в ЕАЭС).
Куда: в ИФНС импортерами из ЕАЭС с пакетом документов (п. 20 Протокола Приложение N 18 к Договору о ЕАЭС от 29.05.2014).
Страны ЕАЭС (Евразийский экономический союз):
- Армения,
- Беларусь,
- Казахстан,
- Киргизия,
- Россия.
Вид:
- электронный (п. 3 ст. 80 НК РФ) — если среднесписочная численность работников за предшествующий год превышает 100 человек, а также вновь созданные (реорганизованные) организации, численность которых больше 100 человек;
- бумажный — все остальные организации.
Состав:
- титульный лист,
- Раздел 1 — НДС к уплате в бюджет по импорту из ЕАЭС,
- Раздел 2 — подакцизные товары,
- Раздел 3 — подакцизные товары.
Письмо ФНС от 10.08.2018 N АС-4-15/15569 разъясняет, от кого просить СФ при импорте из ЕАЭС.
Порядок представления в 1С
Формирование декларации
Декларацию сформируйте удобным способом на выбор через раздел:
- Отчеты — Регламентированные отчеты — Косвенные налоги при импорте товаров ;
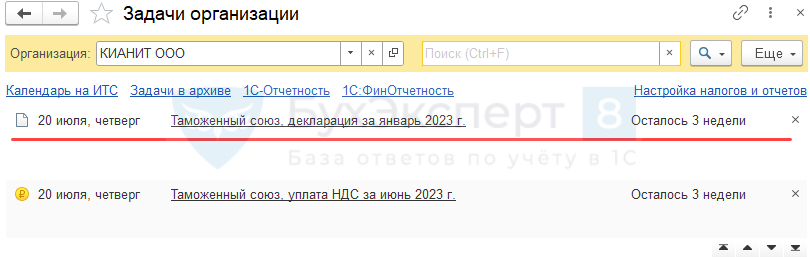
- Главное – Задачи организации — Таможенный союз, декларация за июнь 2023 г.
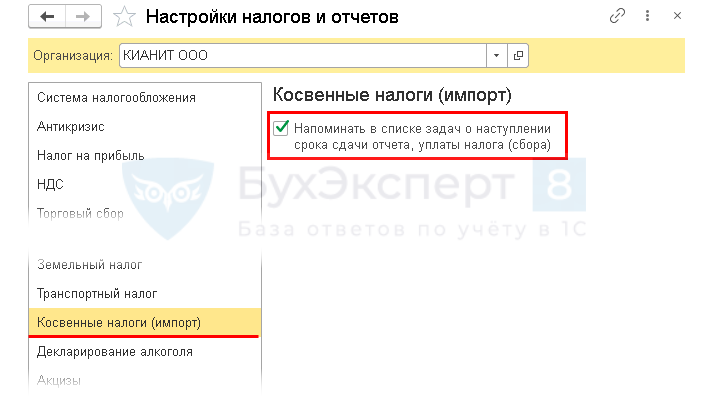
Чтобы напоминание о сдаче декларации и уплате налога появилось в Задачах организации , установите флажок в разделе Главное – Налоги и отчеты – Косвенные налоги (импорт) .
Заполнение и отправка декларации
Титульный лист заполняется данными из карточки организации.
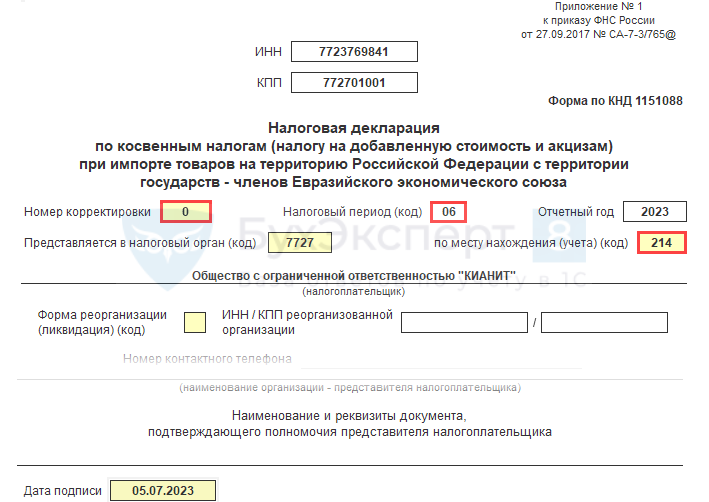
- номера корректировки;
- налогового периода;
- кода места представления
Если подакцизных товаров нет, отключите разделы 2, 3 через Еще — Настройка — Свойства разделов .
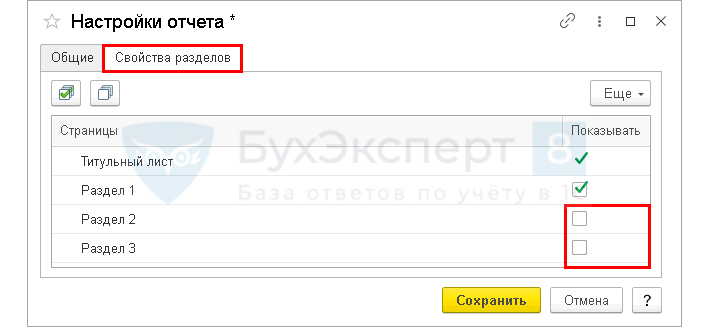
Можно скрыть разделы, которые не заполняются — снять флаг Показывать .
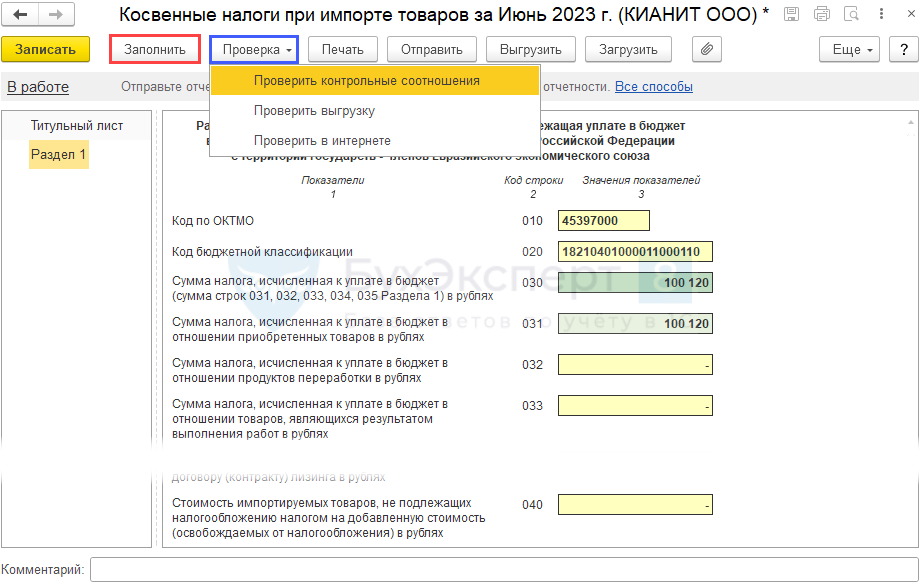
Декларация по косвенным налогам при импорте товаров заполняется автоматически по кнопке Заполнить .
Проверьте отчет по КС и правильности выгрузки. И отправьте по кнопке Отправить (при подключенной 1С-Отчетности )/ Выгрузить (для отправки другим оператором).
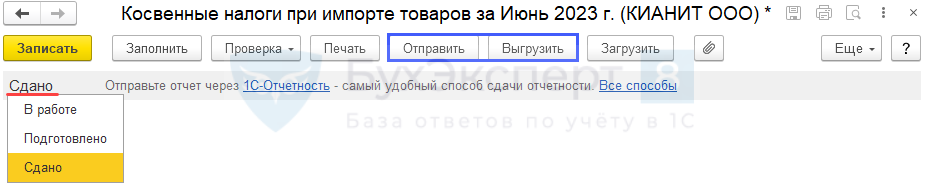
После выгрузки отчета установите статус Сдано , чтобы защитить отчет от редактирования.
Перенос задолженности на ЕНС и уплата налога в бюджет
Сформировать автоматически платежное поручение на уплату налога и Операцию по единому налоговому счету удобно из раздела Главное — Задачи организации — Таможенный союз, уплата НДС за июнь 2023 г.
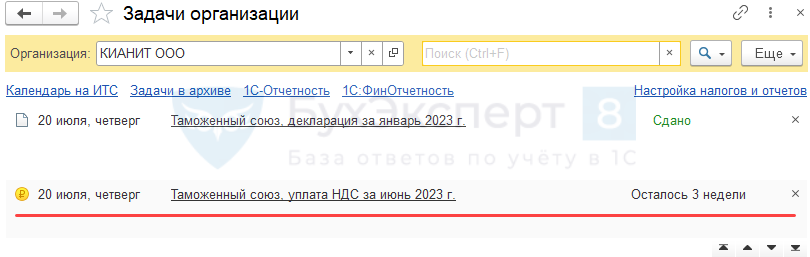
Перенести начисленный налог на ЕНС можно из Задач организации через помощника по формированию отчетности или уплаты налога.
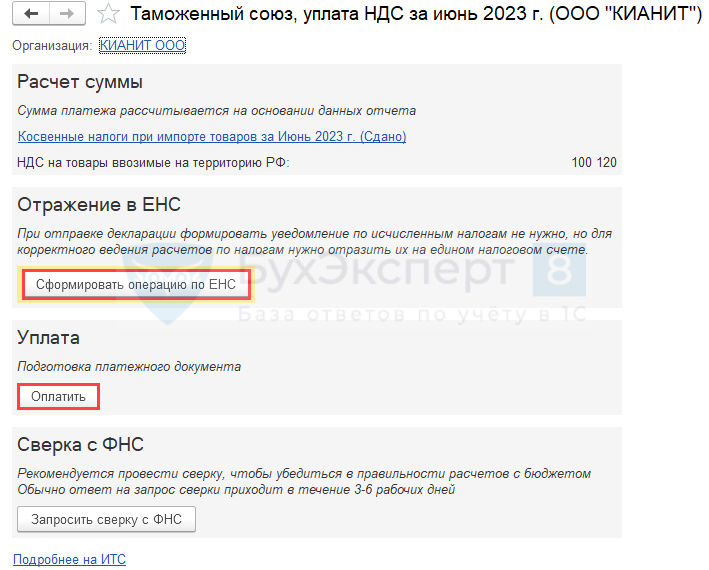
По кнопке Сформировать операцию по ЕНС формируется документ Операция по единому налоговому счету с видом Налоги (начисление) .
Сформируйте автоматически платежное поручение на уплату налога в составе ЕНП по кнопке Оплатить .
Мы рассмотрели, как в 1С 8.3 Бухгалтерия заполнить декларацию по косвенным налогам при импорте товаров из ЕАЭС во 2 квартале 2023, сроки уплаты НДС по косвенным налогам во 2 квартале 2023, как проверить в 1С правильность заполнения декларации по косвенным налогам.
За другие месяцы 2 квартала отчет заполняется и сдается по такому же алгоритму.
В связи с переходом на ЕНС срок сдачи декларации по косвенным налогам не меняется.
См. также:
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
В статье расскажем, как создать, заполнить и отправить в 1С.В статье расскажем, как создать, заполнить и отправить в 1С.В статье расскажем, как создать, заполнить и отправить в 1С.В статье расскажем, как создать, заполнить и отправить в 1С.
(2 оценок, среднее: 5,00 из 5)
Импортерам изменили порядок подтверждения уплаты косвенных налогов
ФНС предупредила импортеров об изменении порядка подтверждения уплаты косвенных налогов (НДС и акцизов) по товарам, ввезенным из стран ЕАЭС.
В своем письме от 24.03.2023 № ЕА-4-15/3533@ ведомство напоминает, что с 2023 года уплаченные денежные средства признаются единым налоговым платежом (ЕНП) и участвуют в погашении общей налоговой задолженности, имеющейся на едином налоговом счете (ЕНС) на дату поступления платежа, а не конкретного налога, указанного в платежке.
Соответственно, НДС и акцизы по ввезенным из стран ЕАЭС товарам будут считаться уплаченными только после того, как суммы, внесенные в качестве ЕНП, будут определены именно в счет уплаты косвенных налогов по представленной декларации в установленный срок, то есть не ранее 20-го числа месяца.
Кроме того, при наличии недоимки на ЕНС зачисление средств в счет косвенных налогов будет осуществлено только после погашения такой недоимки. Это значит, что если внесенных средств будет недостаточно для погашения недоимки и уплаты косвенных налогов (НДС и акцизов) по импортным товарам, обязанность по уплате косвенных налогов не будет считаться исполненной.
В связи с этим проставить отметку о подтверждении уплаты косвенных налогов (об освобождении от налогообложения НДС и акцизов) на заявлении налоговые органы не смогут раньше наступления срока уплаты НДС и акцизов по декларации по косвенным налогам.
Вместе с тем действующими правилами предусмотрено, что проставление указанной отметки должно осуществляться в срок не позднее 10-ти рабочих дней со дня поступления заявления.
Учитывая, что десятидневный срок может истечь до 20-го числа месяца, ФНС рекомендует в этом случае уведомлять налогоплательщиков (посредством информационных писем) о возможности проставления указанной отметки после наступления срока уплаты косвенных налогов за соответствующий период.
Таким образом, если десятидневный срок после подачи заявления истечет раньше или в день наступления срока уплаты косвенных налогов, налоговый орган может проставить отметку о подтверждении уплаты косвенных налогов (либо отказать в ее проставлении) не позднее следующего дня после наступления срока уплаты косвенных налогов.
Следить за новостями удобно в нашем новостном Telegram-канале . Присоединяйтесь!