Отражение резерва на оплату отпусков в бухгалтерском учете
Согласно ПБУ 8/2010 «Оценочные обязательства», организации должны формировать некие взвешенные по сумме обязательства на счетах бухгалтерского учета. То есть бухгалтерская отчетность должна содержать не только данные о документально подтвержденных обязательствах компании перед контрагентами и третьими лицами, но и информацию по планируемым расходам, которые неизбежны.
- будущим отпускам работников;
- планируемым начислениям налогов;
- затратам на поставщиков в части расходов, о которых точно известно, что они будут (например, если акт выполнения работ уже есть, но пока еще не подписан, поэтому его еще нельзя провести в учете, хотя точно известно, что директор свою подпись поставит и документ будет проведен в следующем месяце).
С появлением этой информации бухгалтерский баланс становится наиболее достоверным, поскольку отражает наиболее реалистичную картину финансового положения предприятия. Рассмотрим подробнее, что такое резерв на оплату отпусков.
Каждому работнику, в соответствии с трудовым законодательством, положено как минимум 28 календарных отпускных дней, причем в ряде законодательно установленных случаев эта цифра может быть и больше. Таким образом, на каждую из отчетных дат мы имеем дни отпуска, которые работниками еще не использованы (трудно представить себе организацию, в которой все сотрудники разом отгуляли 28 дней отпуска). Соответственно, на каждую отчетную дату существуют оценочные обязательства компании перед работниками по оплате этих дней и, как следствие, некие обязательства перед фондами по выплате страховых взносов.
Кто обязан отражать эту информацию в отчетности? В соответствии с п. 3 ПБУ 8/2010 отражать данные начисления обязаны все компании, за исключением малых предприятий (эмитенты ценных бумаг к таким исключениям не относятся), которые могут применять упрощенный способ ведения учета. Признаки таких компаний указаны в законе «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ.
Таким образом, если компания не подходит под определение субъекта малого бизнеса, начисление оценочных резервов становится обязательным, а отсутствие данной информации на бухгалтерских счетах может быть расценено как нарушение правил учета доходов и расходов. Ответственность за это наступает по двум основаниям:
- за грубое нарушение учета доходов и расходов по ст. 120 НК РФ в размере 10 000−30 000 руб.;
- административная ответственность, применяемая к должностным лицам по ст. 15.11 КоАП.
ВАЖНО! Если компания создает резерв на оплату отпусков, необходимо прописать это в учетной политике — равно как и саму процедуру расчета данного резерва.
Отражение резерва на отпуск в бухгалтерском учете
Расчет и отражение резерва на отпуск в бухгалтерском учете должны производиться на каждую отчетную дату. Согласно действующим законодательным требованиям бухгалтерский баланс составляется раз в год — то есть 31 декабря и будет отчетной датой.
О том, когда следует сдавать бухгалтерскую отчетность, читайте в нашем материале «Когда сдается бухгалтерский баланс — сроки, нюансы».
Однако точнее и корректнее (в первую очередь для управленческого учета) формировать резервы на отпуск ежемесячно, поскольку данный вид резерва зависит от количества работников и отгулянных отпусков — а эти величины могут меняться очень часто. При этом надо понимать, что ежемесячный подсчет резерва является трудоемким. Организации необходимо самостоятельно определить желаемую периодичность расчетов и зафиксировать ее в учетной политике.
В бухучете для отражения подобных сведений предназначен счет 96. На нем аккумулируются все планируемые затраты компании, в том числе по оплате отпусков. При этом для каждого вида расходов открывается отдельный субсчет.
Рассмотрим типовые проводки по начислению и списанию резервов в корреспонденции со сч. 96:
Резервы отпусков: проводим инвентаризацию и готовимся к 2022 году
Инвентаризация оценочных обязательств по отпускам проводится ежегодно в декабрьском документе Резервы отпусков ( Зарплата – Резервы отпусков ). При заполнении документа в декабре ЗУП 3.1 игнорирует настройки учета резервов для организации и выполняет инвентаризацию по единому для всех алгоритму:
- Определяется остаток дней отпуска по каждому работнику.
- По всем сотрудникам рассчитывается средний заработок на конец года.
- Сумма резерва на конец года определяется как произведение [Остаток дней отпуска] * [Средний заработок]. Расчет одинаков или для БУ и для НУ.
- Рассчитывается средняя ставка взносов за год по принципу [Доходы, облагаемые взносами за год] / [Сумма взносов за год].
- Сумма обязательства по взносам на конец года рассчитывается как произведение [Сумма резерва, полученная на шаге 3] * [Средняя ставка взносов за год, полученная на шаге 4].
- Определяется сумма резервов по отпускным и взносам, накопленная на 1 декабря. Программа берет данные из ноябрьского документа Резервы отпусков .
- Сумма резерва к доначислению / списанию рассчитывается как разница [Исчислено резерва на конец года] – [Накоплено резерва на 1 декабря].
Если рассчитываете резервы по нормативному методу, то расчет обязательств в декабре будет кардинально отличаться от расчета резервов в других месяцах. Если же ведете расчет обязательств по методу МСФО, то различий будет меньше. Вот основные:
- расчет ставки взносов. При применении метода МСФО в январе-ноябре вычисляется ставка страховых взносов за конкретный месяц. При заполнении документа Резервы отпусков за декабрь учитываются данные о начислениях и взносах за весь год
- расчет обязательств в НУ. Если формируете резервы по отпускам в налоговом учете, то применять в течение года метод МСФО для НУ нет возможности. НК РФ предусматривает только нормативный метод расчета резервов. В январе-ноябре расчет резервов в НУ выполняется по нормативному методу, а в декабре проводится инвентаризация и расчет резервов в НУ ведется аналогично методу МСФО
Заполнение показателей взносов в документе «Резервы отпусков»
Сумма исчисленных взносов в декабрьском документе Резервы отпусков может не совпадать с общей суммой взносов по сотруднику за год. ЗУП 3.1 не просто включает в документ все начисленные взносы, а проверяет, с каких доходов исчислены взносы и входят ли эти доходы в расчет среднего для отпуска.
Также ставка страховых взносов в декабрьском документе может отличаться от ставки взносов, по которой рассчитывались страховые взносы по сотруднику в течение года. На это могут влиять следующие события:
- доходы сотрудника в течение года превысили предельную базу для исчисления взносов
- изменились обстоятельства расчета взносов. Например, работнику присвоена инвалидность или изменился статус иностранца
Нюансы инвентаризации резерва по сотрудницам в декрете
При заполнении декабрьского документа Резервы отпусков возможны ситуации, когда средний заработок сотрудника не определился. Как правило, это работницы в отпуске по уходу за ребенком, у кого в текущем году не было заработка.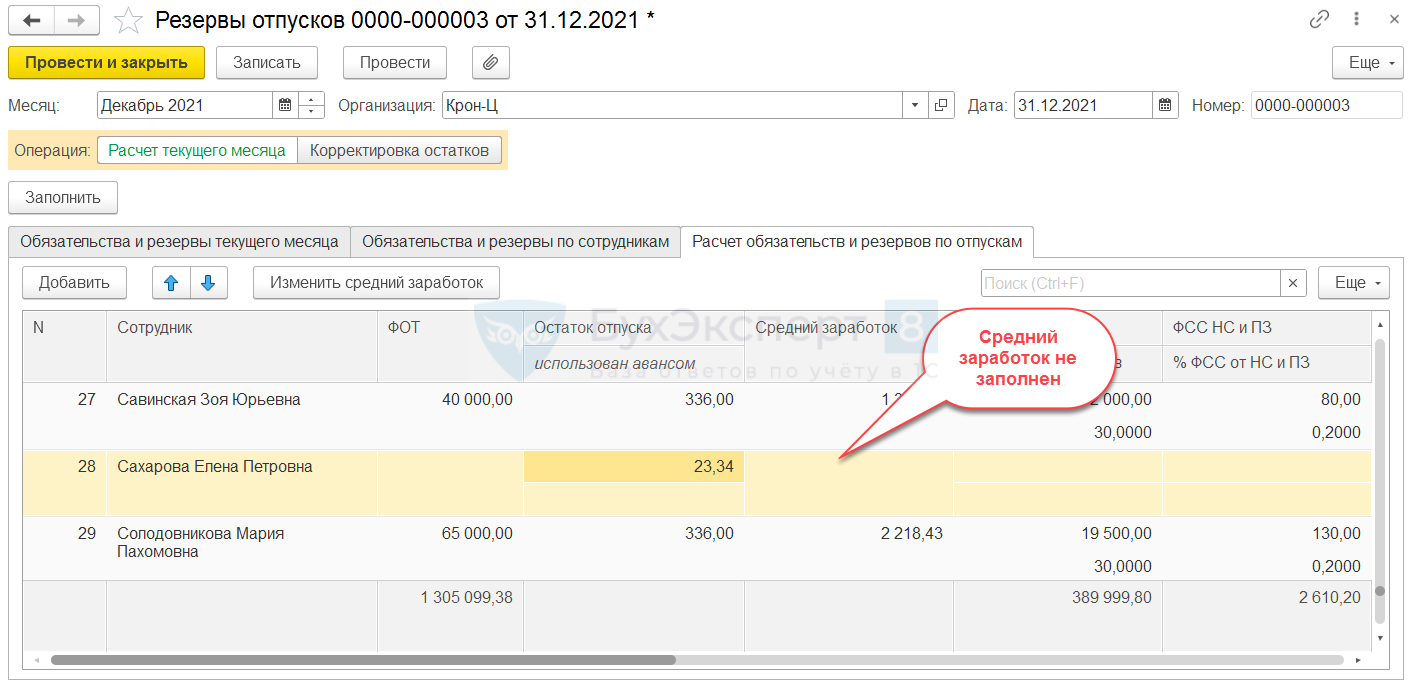
Чтобы средний заработок по декретнице заполнился, нужно открыть форму расшифровки среднего и изменить расчетный период.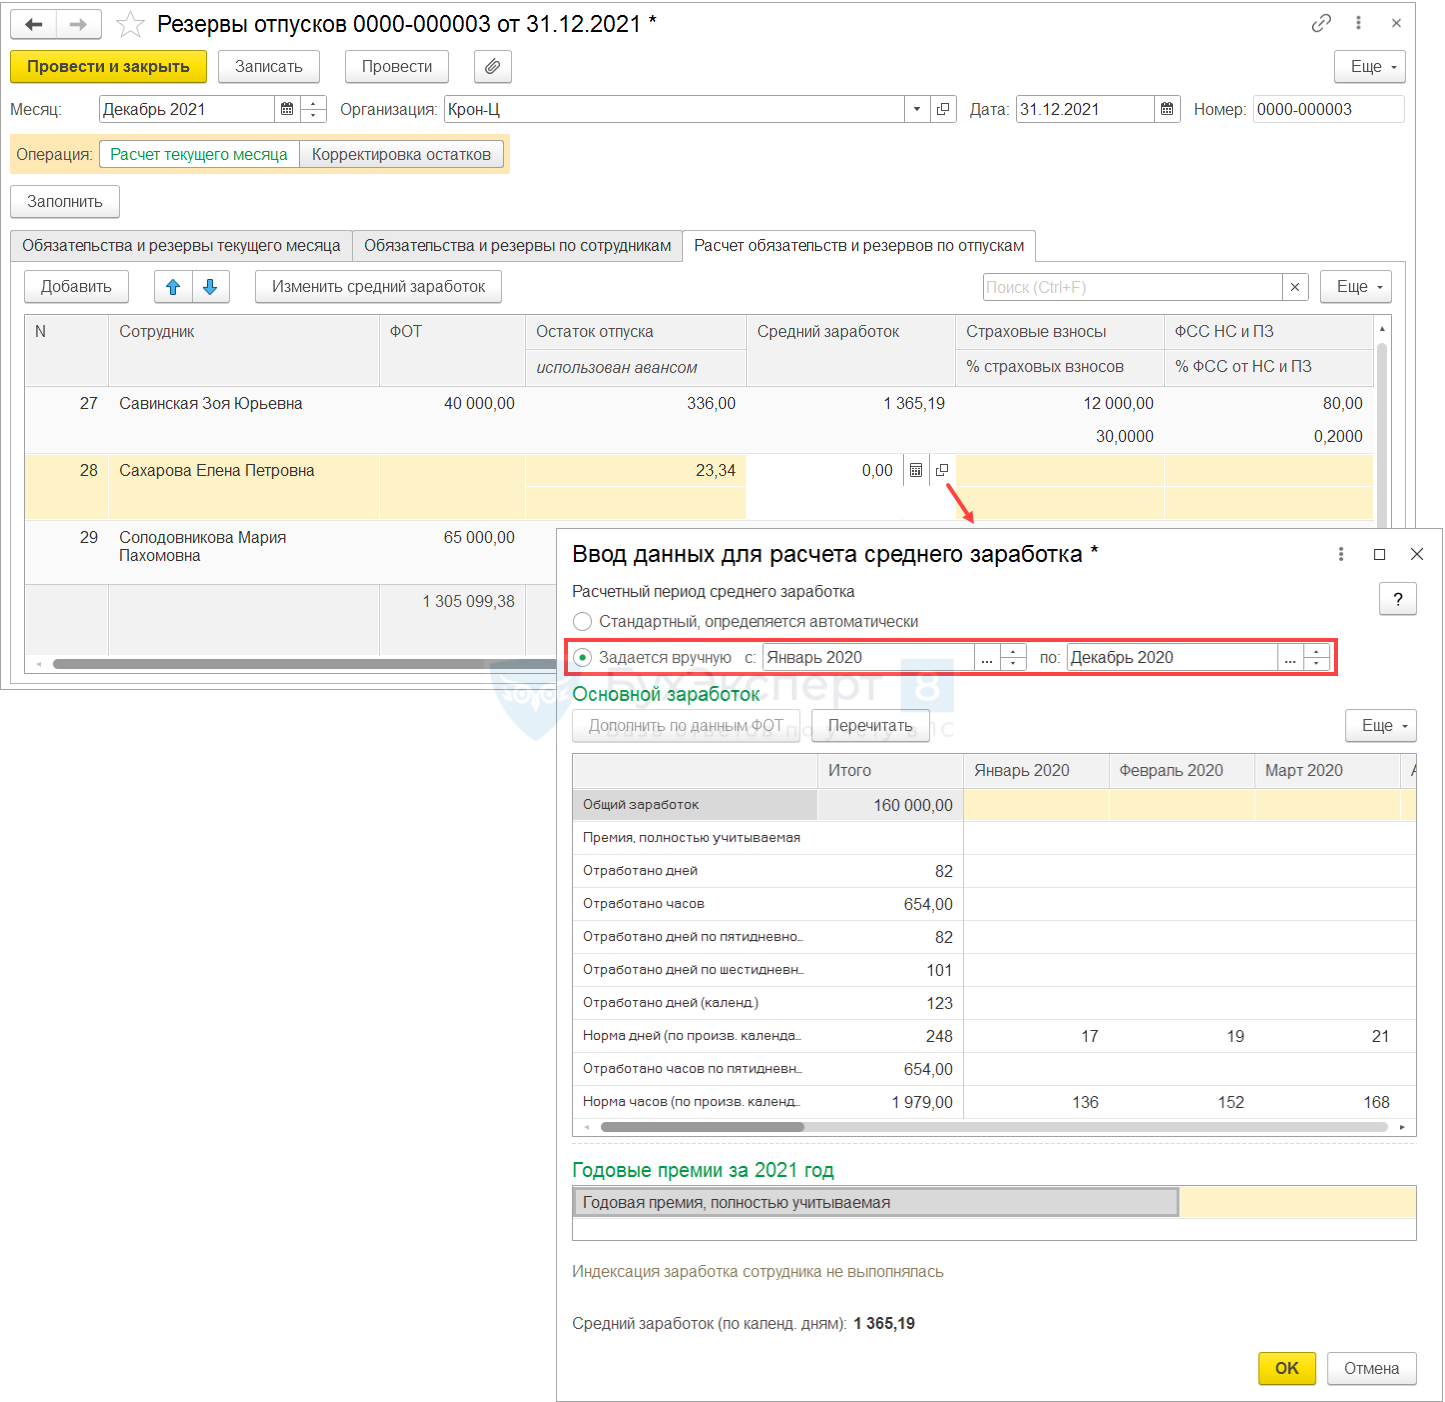
Настройки по учету резервов на 2022 год
Если рассчитываете резервы в БУ или НУ по нормативному методу, то для корректного расчета обязательств в 2022 году потребуется внести в сведения об Организации ( Настройка – Организации или Реквизиты организации – Учетная политика и другие настройки – Резервы отпусков ):
- новый размер процента отчислений, если он изменился
- новый размер предельной величины резерва – он рассчитывается как [Остаток резерва на 01.01.2022] + [Плановый предел начисления резерва в 2022 год]
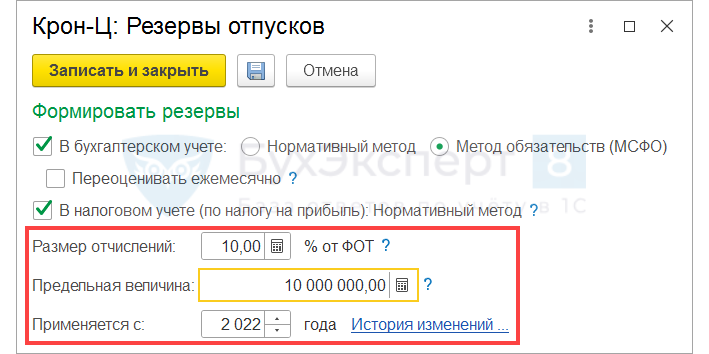
Также потребуется внести изменения, если с нового года в организации вообще меняется порядок расчета резервов.
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С:ЗУП, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
.В данной статье мы рассмотрим какие настройки существуют в ЗУП.В данной статье мы рассмотрим по какому принципу определяется дата.Форма № 1-Т (проф) «СВЕДЕНИЯ О ЧИСЛЕННОСТИ И ПОТРЕБНОСТИ ОРГАНИЗАЦИЙ.
(3 оценок, среднее: 5,00 из 5)
Обсуждение (8)
Если в декабре 2021 у сотрудника-декретника изменить средний (указать вручную период), будет ли этот период использоваться в январе 2022?
Нет, не будет использоваться
На закладке «Расчет обязательств и резервов по отпускам»над табличной частью есть кнопка «Изменить средний заработок», открывается форма расчета среднего из любой ячейки позиционированной строки.
Подскажите пожалуйста, как проводить инвентаризацию по отпускам, если резерв отпусков в налоговом учете не используется?
Здравствуйте! Полностью аналогично. Только у Вас будет только БУ. ��
Только в 2023 году у нас работает новый механизм учета резервов. В нем инвентаризация производится специальным документом: Резервы по оплате труда с типом «Инвентаризация». Все о новом механизме: ЗУП 3.1: Резервы отпусков и вознаграждений – новый механизм (Часть 2).
У меня в инвентаризации за 2022 год по какой то причине вышли сотрудники, которые были уволены в 2020 году и ранее с минусовыми суммами. Хотя отрицательные суммы по Дт96-Кт 91.01 прошли в год их увольнения. И эти сотрудники, как я выявила, постоянно появляются в отчете резервов на отпуск с минусом на начало года и на конец года. Не понимаю причину. Должны ли они выходить, если их уже давно нет?
Все расчеты по резервам с уволенными должны закрываться в месяце увольнения. Почему в документе «Начисление оценочных обязательств по отпускам» возникают минусы по уволенным сотрудникам?.
Обратите внимание, в Комментариях наши кураторы не отвечают на вопросы по программам 1С и законодательству. Чтобы разобраться, в чем именно проблема в Вашей базе, задайте вопрос в Личном кабинете.
Как рассчитать резерв отпусков на 2023 год
Резервы по отпускам в бухгалтерском и налоговом учете используют для накопления отпускных отчислений работникам. Расчеты можно сделать несколькими способами.
Кто обязан создавать
Обязанность создать оценочное обязательство по отпускам в бухгалтерском учете предписывает ПБУ 8/2010, утвержденное Приказом Минфина № 167н от 13.12.2010 . Резерв отпусков — это оценочное денежное выражение обязательства работодателя по выплате отпускных сумм работников, сформированное на определенную дату.
Другими словами, что такое резерв отпусков простым языком — это отложенные средства, которые будут потрачены в будущем. В нашем случае сотрудник планирует отдыхать через несколько месяцев, а суммы будущих отпускных мы уже сейчас признаем в расходах и откладываем на будущее.
Правила его формирования организация определяет самостоятельно и предусматривает в своей учетной политике. При его создании в расходах признается сумма оценочного обязательства, а не выплата отпускных. Последние будут начисляться за счет оценочного обязательства. Для их учета используется счет 96 плана счетов бухучета, к которому открывается отдельный субсчет «Резерв на оплату отпусков».
Типовые проводки при начислении резерва отпусков для коммерческих организаций
Все ли организации обязаны создавать в бухучете резерв на оплату отпусков — да, это обязаны делать все компании, за исключением тех, кто вправе вести бухучет в упрощенной форме. Право ведения упрощенного бухгалтерского учета установлено законом о бухучете № 402-ФЗ для следующих организаций:
- субъектов малого предпринимательства;
- некоммерческих организаций;
- участников проекта «Сколково».
Эксперты КонсультантПлюс составили подробное руководство, как создать и использовать резерв отпусков в бухучете организации. Используйте эти инструкции бесплатно.
Методики создания оценочного обязательства в бухучете
Необходимо как минимум один раз в год создать резерв на оплату отпусков по ПБУ 8/2010, пункт 15, по состоянию на 31 декабря (то есть отчетную дату).
В таком случае на 31 декабря единовременно резервируется сумма отпускных, которую предполагается выплатить в будущем году одной проводкой. Например, допустимо взять объем выплат, аналогичный выплатам за отчетный год.
Такой принцип формирования резерва на оплату отпусков в бухгалтерском учете является наиболее простым для бухучета, но некорректен для признания расходов, поскольку на отчетную дату у компании еще нет обязательств к выплате отпускных сумм сотрудникам: к примеру, работник уволится, компания примет нового сотрудника, и оценка окажется неверной.
Более правильным является равномерное признание расходов на формирование оценочного обязательства в течение всего года. Если использовать такой метод, то необходимо оценить сумму неиспользованных дней отдыха по состоянию на 31 декабря и ежемесячно определять стоимость накопленных отпусков и делать доначисление резервируемых сумм. Оцените возможную сумму накоплений на будущий год и включайте эту величину равномерно:
- ежемесячно (разделив на 12);
- ежеквартально (разделив на 4).
Оценив, какие бывают методы расчета резерва на оплату отпусков, их трудоемкость, организация вправе самостоятельно закрепить в учетной политике правила создания оценочного обязательства.
Налоговый учет
Отвечая на вопрос, кто обязан создавать резервы по отпускам в налоговом учете, обратимся к положениям, содержащимся в статье 324.1 НК РФ . В налоговом учете создание такого оценочного обязательства является правом, а не обязанностью компании. Но если вы хотите избежать учета временных разниц, то есть смысл принять решение о том, чтобы предусмотреть начисление отпускного оценочного обязательства в налоговом учете. В этом случае в расходах тоже засчитываются отчисления в резерв, но не учитываются отпускные и начисленные на них страховые взносы.
Порядок создания описан в Налоговом кодексе в статье 324.1. Если компания примет решение о его формировании, то в учетной политике необходимо отразить:
- сам факт принятия решения;
- способ резервирования;
- максимальное отчисление на текущий налоговый период;
- процент отчисления.
Процент отчисления рассчитайте по формуле:
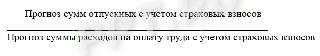
Ежемесячные отчисления рассчитывайте так:
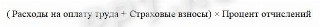
На конец каждого года необходимо провести инвентаризацию оценочного обязательства. Для этого:
- Определяется количество неиспользованных дней отдыха у каждого сотрудника.
- Исходя из расчета средней зарплаты для резерва отпусков определяется прогнозное значение сумм отпускных.
- Сравнивается оценка и фактически полученный остаток на конец года.
- Если фактически начисленная сумма меньше расчетной, то ее доначисляют, отнеся сумму превышения к расходам на оплату труда.
- Если фактическое начисление окажется выше инвентаризационной оценки, то излишнюю часть списывают и включают во внереализационные доходы.
Для облегчения учета и минимизации временных разниц следует принять решение о создании оценочного обязательства и в налоговом учете. Причем стоит разработать правила его создания в бухучете, аналогичные тем, которые установлены в Налоговом кодексе.
Минфин в 2012 году в Письме № 03-03-06/4/29 высказал мнение, что компенсацию неиспользованного отпуска нельзя начислять за счет резерва, а следует включать в затраты в момент начисления. Такая позиция является спорной, поскольку суммы, за которые выплачивается компенсация, уже были включены в расходы при формировании оценочного обязательства. Следование ей ведет к завышению расходов, к тому же создает временную разницу с бухгалтерскими данными.
Пример расчета отпускного оценочного обязательства
ООО «Ppt.ru» создает оценочное обязательство на выплату отпускных. По состоянию на 31.12.2022:
- остаток начисленного ранее оценочного обязательства составляет 410 000 руб.;
- численность работников — 50 человек;
- средняя месячная зарплата — 25 000 руб.;
- количество неиспользованных отпускных дней — 450.
Пример, как формируется таблица резерва отпусков:
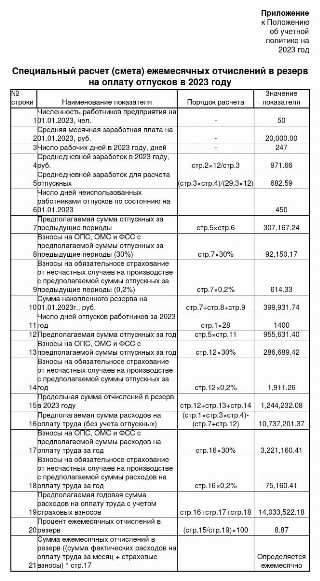
Сумму превышения фактически начисленного и расчетного резервирования отпускных сумм учитываем 31.12.2022 в составе внереализационных доходов в размере:
Другие способы расчетов
Еще один способ, как рассчитать среднедневной заработок сотрудника, исчисленный по правилам расчета среднего заработка для оплаты отпусков на дату расчета резерва, — расчет по каждому сотруднику отдельно. Для исчисления используйте следующую формулу:
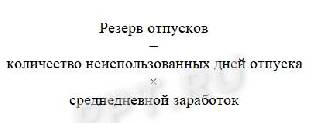
При этом необходимо зарезервировать и средства, необходимые для уплаты страховых взносов. Считается такой резерв так:

Оба значения (резерва и запаса расходов на взносы) суммируются. Все данные берутся на день расчетов.
Особенности формирования оценочного обязательства в бюджетном учреждении
Бюджетные и автономные учреждения при отражении операций используют собственный план счетов, установленный Приказом Минфина № 157н от 01.12.2010 . Минфин в Письме № 02-07-07/28998 от 20.05.2015 рекомендует проводки и примеры резерва отпусков в бюджетном учреждении в 2023 году: определяется оценочное обязательство ежемесячно исходя из данных о неиспользованных днях отдыха на последний день месяца.
Производить расчет резерва отпусков на 2023 год в бюджетном учреждении предлагается одним из трех методов.
Метод 1. Персонально по каждому сотруднику:
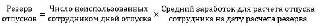
Метод 2. По учреждению в целом:
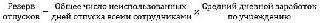
Метод 3. По отдельным категориям (например, отдельно по каждому структурному подразделению),
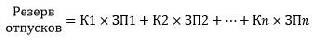
где К1, К2. Кn — неиспользованные дни отдыха по каждой категории сотрудников,
ЗП1, ЗП2. ЗПn — средняя дневная зарплата по каждой категории сотрудников.
Аудит резерва на отпуск и отпусков
Любая организация предполагает наличие сотрудников. У организации возникают обязательства перед сотрудниками, работающими по трудовому договору[1,2].
В данной статье рассмотрен вопрос о том, что большое количество неиспользованных дней отпуска, является риском для работодателя.
По закону Ежегодный основной оплачиваемый отпуск предоставляется работникам продолжительностью 28 календарных дней. Дополнительно работник может рассчитывать на дополнительные дни отпуска в следствие[3]:
Ненормированного рабочего дня;
Особый характер работы;
Работа с вредными и (или) опасными условиями труда;
Пособственной инициативе работодателя.
Очередность предоставления оплачиваемых отпусков определяется ежегодно в соответствии с графиком отпусков, утвержденным работодателем с учетом мнения выбранного органа первичной профсоюзной организации не позднее чем за две недели до наступления календарного года [4,5].
О времени начала отпуска работник должен быть извещен под роспись не позднее чем за две недели до его начала. При этом, ежегодный оплачиваемый отпуск должен быть продлен или перенесен на другой срок, определяемый работодателем с учетом пожеланий работника, в случаях [6]:
временной нетрудоспособности работника;
исполнения работником во время ежегодного оплачиваемого отпуска государственных обязанностей, если для этого трудовым законодательством предусмотрено освобождение от работы;
в других случаях, предусмотренных трудовым законодательством, локальными нормативными актами.
В случае, если работнику своевременно не была произведена оплата за время ежегодного оплачиваемого отпуска либо работник был предупрежден о времени начала этого отпуска позднее чем за две недели до его начала, то работодатель по письменному заявлению работника обязан перенести ежегодный оплачиваемый отпуск на другой срок, согласованный с работником [6].
В исключительных случаях, когда предоставление отпуска работнику в текущем рабочем году может неблагоприятно отразиться на нормальном ходе работы организации, индивидуального предпринимателя, допускается с согласия работника перенесение отпуска на следующий рабочий год. При этом отпуск должен быть использован не позднее 12 месяцев после окончания того рабочего года, за который он предоставляется [6].
Дополнительный для работников, в возрасте до 18 лет и работников, занятых на работах с вредными и (или) опасными условиями труда запрещается непредоставление ежегодного оплачиваемого отпуска. В тоже время запрещается непредоставление в течение двух лет подряд ежегодного оплачиваемого отпуска для остальных работников по трудовому договору.
Иными словами, нарушения представленные выше, являются прямым нарушением норм ТК РФ. Более того, при непредоставлении части неиспользованного ежегодного оплачиваемого отпуска в течение 12 месяцев после того отчетного (рабочего) года, в котором он был предоставлен, работодатель, так и должностные лица могут быть привлечены к административной ответственности [7].
Для того, чтобы избежать реализации данных рисков, в том числе и административной ответственности. В организации целесообразно создать систему внутреннего контроля, направленную на контроль остатков дней неиспользованного отпуска. В данном случае, по мнению автора, достаточно будет добавить процедуру сверки остатков неиспользованных дней отпуска к концу отчетного года. Дополнительно перед началом проведения данной процедуры необходимо провести инвентаризацию остатков неиспользованных дней отпуска.
При проведении инвентаризации могут возникнуть сложности, вследствие отсутствия электронного формата информации раздела «Отпуск» личной карточки сотрудников. Если компания использует для ведения учета программные продукты 1С: «1С-Предприятие» и «1С-ЗУП», то решить проблему можно путем создания в системе электронного отчета, выгружающий информацию из разделов «Отпуск» и «Прием на работу, переводы на другую работу» личной карточке сотрудника (Т-2). Визуально нужную выгрузку для процедуры можно увидеть на рисунке 1.
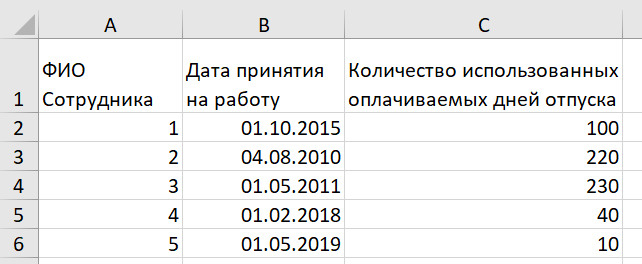
Рисунок 1 — Выгрузка, для инвентаризации резерва/неиспользованных дней отпуска
После выгрузки данного отчета в формате xls , будет возможно посчитать количество неиспользованных дней отпуска и выявить, имеются ли у компании риски на отчетную дату. Для этого посчитаем сколько лет сотрудник работает в компании на отчетную дату, в нашем примере на 31.12.2019. Расчеты представлены на рисунке 2.

Рисунок 2 – расчет, сколько лет сотрудник работает в компании
После этого период работы в компании (в годах) умножит на предоставляемое сотруднику количество дней оплачиваемого отпуска. Допустим, что по трудовому договору и по дополнительным соглашениям, сотруднику предоставляется 28 дней оплачиваемого ежегодного отпуска (рисунок 3).
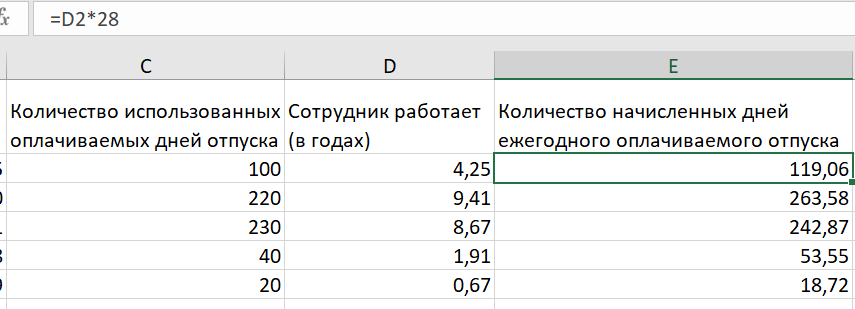
Рисунок 3 – Расчет количества начисленных дней ежегодного оплачиваемого отпуска
Остаток неиспользованных дней ежегодного оплачиваемого отпуска найдем, как разницу между количеством начисленных дней ежегодного оплачиваемого отпуска и количеством использованных дней оплачиваемого отпуска. Расчет в MC Excel представлен на рисунке 4.
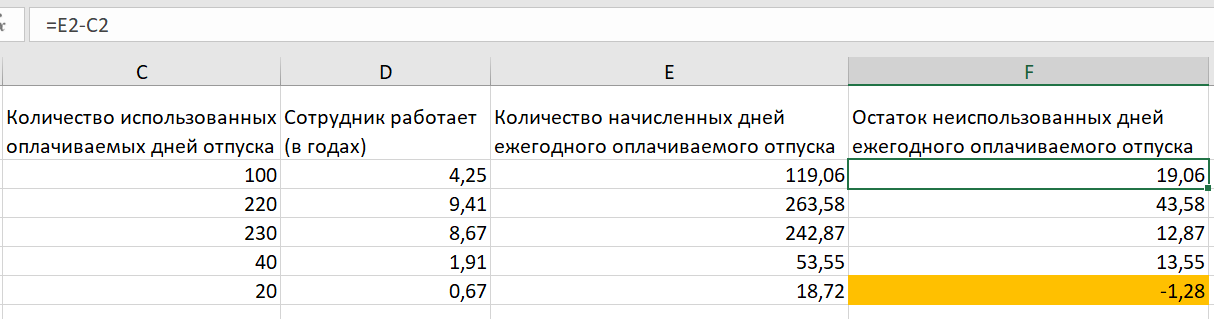
Рисунок 4 – Расчет остатка неиспользованных дней ежегодного оплачиваемого отпуска
В результате проведенной инвентаризации остатков неиспользованных дней отпуска можно заключить следующее:
У сотрудника 2 имеются остатки неиспользованного ежегодного отпуска за прошлый и отчетный годы. По нему могут реализоваться указанные выше риски ;
Сотрудник 5, по результатам инвентаризации, предоставили на 1-2 дня отпуска больше положенного. В данном случае, если все документы корректно составлены, имеются приказы на отпуск, то никаких существенных рисков, по мнению автора, не возникает.
Резюмируя, необходимо отметить, что для работодателя существуют риски по неиспользованию сотрудником дней ежегодного отпуска. При этом существует процедуры, которые направлены на выявление и на мониторинг возникновения данного риска.