Классификация имущества организации по составу и функциональной роли
Имущество предприятия можно классифицировать по месту его нахождения. Эта классификация позволяет определять сумму средств в различных сферах, рациональность размещения капитала, количество отвлеченных средств. Но она имеет недостаток для рациональности учета. Одинаковые объекты могут попадать в разные сферы: в сферу обращения, во внепроизводственную. При этом все объекты являются основными средствами. Для рационального учета удобнее использовать классификацию по составу и имущественной роли (по характеру использования).
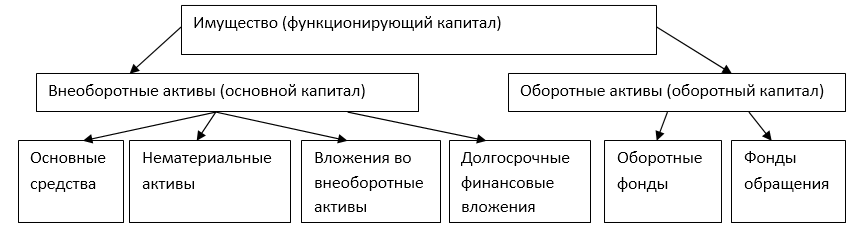
Рисунок 1. Группировка имущества организации по составу
По функциональной роли имущество делиться на две группы – внеоборотные активы и оборотные средства. Критерий, по которому делятся объекты – это срок использования. При сроке более года его относят к внеоборотным активам, при сроке менее года — к оборотным. В ряде случаев могут возникнуть сложности, например, если процесс изготовления одного изделия длится несколько лет. Поэтому под оборотными активами понимается имущество, которое не может быть использовано повторно. А внеоборотными – то имущество, которое используется многократно, на протяжении длительного времени и не теряет своей формы. Это имущество оборачивается, но его оборот более длителен, и его стоимость переносится на готовую продукцию частями.
Внеоборотные активы
Внеоборотные активы представляют имущественные ценности, которые многократно участвуют в процессе хозяйственной деятельности. Перенос их стоимости на продукцию происходит частями. Это то имущество, которое используется длительное время при неизменно форме. Сюда относятся: основные средства, нематериальные активы, вложения во внеоборотные активы, долгосрочные финансовые вложения.
Основные средства или средства труда используются длительное время, не меняют формы и внешнего вида. Их износ происходит постепенно. Стоимость переносится частями посредствам такой процедуры, как амортизация. Для большинства предприятий основные средства – это значимая часть внеоборотных активов. В их состав входят: здания, сооружения, машины и оборудование, передаточные средства, транспортные средства, многолетние насаждения, некоторые инструменты, капитальные затраты на улучшение земель.
Нематериальные активы используются в хозяйственной деятельности, приносят доход, но не имеют материальной формы. К ним относятся: объекты интеллектуальной собственности, деловая репутация, ноу-хау, организационные расходы. Свою стоимость переносят так же, как и основные средства по мере использования в размере амортизационных отчислений. В качестве примеров можно привести – права на пользование землей, водой, другими природными ресурсами, патенты, лицензии.
Вложения во внеобортные активы, то есть затраты на создание или увеличение внеоборотных активов, — не для продажи. Практически это чаще всего объекты незавершенного строительства. Объект будет вводиться в эксплуатацию при завершении строительства или монтажа, при окончании государственной регистрации.
Долгосрочные финансовые вложения – на срок более одного года, с целью получения прибыли. Практически это реализуется через инвестиции в ценные бумаги, участие в уставных капиталах сторонних организаций, предоставление займов с длительными сроками.
Оборотные средства
Оборотные средства представляют собой совокупность имущества, которая обслуживает текущую деятельность и используется в течении одного «оборота» процесса изготовления и продажи продукции. В состав оборотных средств входят две группы: оборотные фонды и фонды обращения.
Оборотные фонды
Под оборотными фондами понимаются оборотные средства в производстве. Их потребление происходит в течении одного процесса производства, стоимость полностью переходит в затраты. В состав этих фондов входит: сырье, основные материалы, вспомогательные материалы, топливо, полуфабрикаты, возвратные отходы производства, инвентарь, хозяйственные принадлежности, незавершенное производство, расходы будущих периодов.
Фонды обращения
Под фондами обращения понимаются оборотные средства в сфере обращения. Скорость оборота еще выше. Состоит из предметов обращения, денежных средств, средств в расчетах, дебиторской задолженности.
Использование классификации имущества по составу и его функциональной роли группирует средства по однородным категориям и выдают полную картину, какое имущество находится у предприятия.
Приложение 2. Классификация объектов бухгалтерского учета
По составу и функциональной роли имущество организации (активный капитал) подразделяют на две группы:
основной капитал (внеоборотные активы);
оборотный капитал (оборотные активы).
В свою очередь, в основной капитал входят:
Основные средства — здания, машины, оборудование, транспортные средства, инвентарь и др.
Они действуют и используются в хозяйственной деятельности длительное время, не изменяя своего внешнего вида, изнашиваются постепенно. Это позволяет предприятию стоимость основных средств включать в себестоимость продукции, работ, услуг частями, в течение нормативного срока их службы путем начисления амортизации (износа) по установленным нормам.
Нематериальные активы — право на пользование землей, водой и прочими природными ресурсами; патенты, изобретения, а также иные имущественные права, в том числе на промышленную и интеллектуальную собственность. Объекты долгосрочного вложения, имеющие стоимостную оценку, но не являющиеся вещественными ценностями.
Нематериальные активы, как и основные средства, переносят свою первоначальную стоимость на затраты производства в течение нормативного срока их службы путем начисления износа (амортизации) по установленным нормам.
Капитальные вложения — затраты на проектно-изыскательские работы, затраты по отводу земельных участков, на подготовку кадров для вновь строящихся организаций и др.; затраты на строительно-монтажные работы, приобретение зданий, оборудования, транспортных средств, инструмента, инвентаря, иных материальных объектов длительного пользования, прочие капитальные работы, не оформленные актами приемки-передачи основных средств.
Эти затраты на приобретение и строительство основных средств уже изъяты из оборотного капитала, но еще не превратились в основные средства, поэтому не могут подвергаться амортизации и учитываются на обособленных счетах бухгалтерского учета «Вложения во внеоборотные активы» и «Оборудование к установке».
Долгосрочные финансовые вложения — финансовые вложения на срок более одного года: в долевое участие в уставном капитале других организаций; предоставление займов другим организациям под долговые обязательства; приобретение ценных бумаг (акций, облигаций и др.) на долговременной основе.
В оборотный капитал входят.
Материальные оборотные средства:
производственные запасы: сырье, основные и вспомогательные материалы, топливо, малоценные и быстроизнашивающиеся предметы, покупные полуфабрикаты и комплектующие изделия, тара, используемая для упаковки и транспортировки продукции (товаров) и т.п. — участвуют только в одном производственном цикле, изменяя свою форму, вид и полностью перенося свою стоимость на изготовленную продукцию;
незавершенное производство: продукция (работы), не прошедшая всех стадий (фаз, переделов), предусмотренных технологическим процессом, а также изделия неукомплектованные, не прошедшие испытания и техническую приемку;
готовая продукция, товары и прочие запасы.
Денежные средства — сумма наличных денежных средств в кассе предприятия, свободные денежные средства, хранящиеся на расчетном, валютном и прочих счетах в банке, а также ценные бумаги (акции, облигации, сберегательные сертификаты, векселя) и прочие денежные средства предприятия.
Средства в расчетах — дебиторская задолженность за товары и услуги, продукцию по выданным авансам, по полученным векселям, суммы за подотчетными лицами и др.
Краткосрочные финансовые вложения — краткосрочные (на срок не более одного года) финансовые вложения предприятия в доходные активы (акции, облигации и другие ценные бумаги) других предприятий, объединений и организаций, денежные средства на срочных депозитных счетах банков, процентные облигации государственных и местных займов и др. — являются наиболее легко реализуемыми активами.
Собственный капитал зависит от организационно-правовой формы организации и состоит из уставного, добавочного и резервного капитала, а также целевых (резервных) фондов и нераспределенной прибыли.
Собственный капитал организации как юридического лица определяется разностью между стоимостью имущества, принадлежащего организации, и ее обязательствами.
Глава 3. Предмет и метод бухгалтерского учета
3.1. Общая характеристика предмета и метода бухгалтерского учета
Бухгалтерский учет как наука имеет свой предмет и метод. Их раскрытие и определение позволяет установить его содержание и отличие от других предметов. Содержание предмета бухгалтерского учета определяется экономической сущностью учитываемых объектов.
Объектами бухгалтерского учета являются имущество организации, ее обязательства и хозяйственные операции, осуществляемые в процессе финансово-хозяйственной деятельности. Объекты бухгалтерского учета подразделяются на три взаимосвязанных раздела: имущество организации по составу и размещению; имущество организации по источникам его образования (собственные и заемные обязательства); хозяйственные операции и их результаты, получаемые в процессе снабжения, производства и продажи. Предмет бухгалтерского учета, в свою очередь, также подразделяется на три аналогичных раздела, каждый из которых включает в себя конкретные виды имущества. Так, бухгалтерский учет дает обширный информационный материал для внутренних и внешних пользователей. Следовательно, предмет бухгалтерского учета представляет собой упорядоченную систему сбора, регистрации и обобщения информации в стоимостном выражении об активах, обязательствах, доходах и расходах организации и их изменении, выражающаяся в сплошном, непрерывном, документальном отражении всех хозяйственных операций.
Из определения бухгалтерского учета вытекают его цели — сбор, регистрация и обобщение информации финансово-хозяйственной деятельности организации.
Понимание содержания предмета достигается через познание сущности его метода.
Метод бухгалтерского учета охватывает способы и приемы, при помощи которых изучается предмет бухгалтерского учета. Основными элементами метода бухгалтерского учета являются: документация, инвентаризация, счета, двойная запись, оценка, калькуляция, баланс и отчетность.
Документация — письменное свидетельство о совершенной хозяйственной операции, придающее юридическую силу данным бухгалтерского учета. Каждая хозяйственная операция, подлежащая отражению в бухгалтерском учете, должна быть оформлена документами, в которых приводится полное описание совершенной операции, её точное количественное выражение и денежная оценка. Правильность сведений, приводимых в документах, подтверждается подписями лиц, ответственных за совершение операции. Все записи в регистрах бухгалтерского учета делаются на основании названных документов, прошедших проверку правильности и объективности их оформления, а также законности совершенных операций.
Если организация совершает операции, которые не могут быть оформлены типовыми документами, она может разработать свою форму первичного документа, которая должна быть предусмотрена учетной политикой организации. Разумеется, форма документа должна содержать перечень обязательных реквизитов, установленных Законом «О бухгалтерском учете».
Инвентаризация — это уточнение фактического наличия имущества и финансовых обязательств путем сопоставления их с данными бухгалтерского учета на определенную дату.
В результате проведения инвентаризации выявляется соответствие фактических данных показателям учета, а также излишки или недостатки имущества организации. Инвентаризация обеспечивает контроль за сохранностью материальных ценностей и денежных средств, за полнотой и достоверностью данных бухгалтерского учета и отчетности.
Счета бухгалтерского учета — способ текущего взаимосвязанного отражения и группировки имущества по составу, размещению и источникам образования, а также хозяйственных операций по качественно однородным признакам, выраженным в денежных, натуральных и трудовых измерителях.
Двойная запись — взаимосвязанное отражение хозяйственных операций на счетах бухгалтерского учета, когда каждая операция одновременно записывается по дебету одного счета и по кредиту другого на одинаковую сумму.
Денежная оценка — денежное выражение имущества, обязательств и хозяйственных операций для получения обобщенных данных за текущий период по организации в целом.
Калькуляция — группировка затрат и определение себестоимости отдельных видов продукции (работ, услуг) и заготовленных материальных ценностей.
Бухгалтерский баланс, являясь источником информации, представляет собой способ экономической группировки и обобщения имущества организации по составу, размещению и источникам формирования (собственные и заемные обязательства), выраженный в денежной оценке и составленный на определенную дату; состоит из двух частей — актива и пассива.
Бухгалтерская отчетность — единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности, составляемая на основе данных бухгалтерского учета по установленным формам.
Таким образом, бухгалтерский учет и отчетность есть способ итогового обобщения учетной информации организации за текущий и отчетный период.
3.2. Имущество организации по составу и размещению
Организация имеет в своем распоряжении многочисленные и разнообразные виды имущества, которые обеспечивают и составляют основу ее хозяйственно-финансовой деятельности. При этом каждый вид имущества в качестве объекта учета по своей экономической сути подразделяется на три взаимосвязанных раздела: имущество по составу и размещению, имущество по источникам их образования (собственные и заемные обязательства), имущество, участвующее в хозяйственных операциях (совершаемых в сферах снабжения, производства и продажи).
Имущество по составу и размещению подразделяется на несколько групп.
- Основные средства (01) — совокупность материально-вещественных ценностей, используемых в качестве средств труда при производстве продукции, выполнении работ или оказании услуг либо для управления организацией в течение периода, превышающего 12 месяцев, или обычного операционного цикла — стоимостью более 10 000 руб.
Основные средства переносят свою стоимость на продукт не полностью, а частями в виде амортизационных отчислений.
Согласно Положению по ведению бухгалтерского учета от 30 марта 2001 г. № 26н «Учет основных средств» ПБУ 6/01 к основным средствам относится единовременное выполнение следующих условий:- использование в производстве продукции, при выполнении работ или оказании услуг либо для управленческих нужд;
- использование в течение длительного времени, т.е. срока полезного использования, продолжительностью свыше 12 месяцев, или обычного операционного цикла — стоимостью более 10 000 руб.;
- организацией не предполагается последующая перепродажа данных активов;
- способность приносить организации экономические выгоды (доход) в будущем.
Согласно ст.5.3 Методических рекомендаций по применению главы 25 ПК РФ (приказ Министерства РФ по налогам и сборам от 20 декабря 2002 г. № БГ-3-0/2-729) перечисляются три критерия отнесения объектов к основным средствам с целью налогообложения.
- Первый критерий. Принадлежность имущества налогоплательщику на праве собственности.
Для унитарных предприятий — на праве оперативного управления или хозяйственного ведения. - Второй критерий. Основные средства должны использоваться для извлечения дохода (для производства и реализации продукции, работ, услуг) или для управления организацией.
- Третий критерий. Первоначальная стоимость имущества должна быть более 10 000 руб. и срок полезного использования более 12 месяцев.
Объекты основных средств стоимостью не более 10 000 руб. за единицу, а также приобретенные книги, брошюры и т.п. издания разрешается списывать на затраты на производство (расходы на продажу) по мере отпуска их в производство или эксплуатацию.
Организация имеет право не чаще одного раза в год (на начало отчетного года) переоценивать объекты основных средств путем индексации или прямого пересчета по рыночным ценам.
К основным средствам относятся здания, сооружения, передаточные устройства, рабочие и силовые машины и оборудование, измерительные регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий, продуктивный и племенной скот, многолетние насаждения и прочие соответствующие объекты.
В составе основных средств учитываются земельные участки, недра, лесные и водные угодья, являющиеся собственностью организации, капитальные вложения на их коренное улучшение (осушительные, оросительные и другие мелиоративные работы) и арендованные объекты основных средств, если в соответствии с заключенным договором аренды эти капитальные вложения являются собственностью арендатора. Капитальные вложения в многолетние насаждения и коренное улучшение земель включаются в состав основных средств ежегодно в сумме затрат, относящихся принятым в отчетном году в эксплуатацию площадям независимо от даты оказания всего комплекса работ.
В зависимости от характера основных средств в обороте они группируются по отраслевому признаку, назначению, степени использования, наличию прав на них.
По отраслевому признаку основные средства делятся на группы: промышленность, сельское хозяйство, лесное хозяйство, транспорт, связь строительство, торговля и общественное питание, материально-техническое снабжение, жилищно-коммунальное хозяйство, здравоохранение, физическая культура и социальное обеспечение, народное образование, культура и т.д.
Такое деление позволяет получить сведения об их стоимости в каждой отрасли.
По назначению основные средства в зависимости от участия в хозяйственном обороте подразделяются:- на производственные основные фонды, непосредственно принимающие участие в процессе производства продукции (производственные здания сооружения, рабочие машины, транспорт и др.);
- непроизводственные основные фонды, не принимающие прямого участия в производстве, но активно влияющие на процесс производства продукции (здания, дворцы и дома культуры, общежития, бани, столовые, прачечные и др.).
Оптимальным соотношением основных средств и непроизводственных фондов можно считать, когда удельный вес непроизводственных фондов составляет 20-30% от всей стоимости основных средств.
По степени использования основные средства подразделяются:- на действующие (собственные), установленные в цехах предприятия;
- запасные, находящиеся в резерве и предназначенные для замены;
- бездействующие (на консервации) — излишние, некомплектные и законсервированные;
- находящиеся в стадии достройки, дооборудования, реконструкции, модернизации и частичной ликвидации.
В зависимости от имеющихся прав на объекты основные средства подразделяются:
- на принадлежащие организации на правах собственности (в том числе сданные в аренду, переданные в безвозмездное пользование, переданные в доверительное управление);
- находящиеся у организации в оперативном управлении или хозяйственном ведении (в том числе сданные в аренду, переданные в безвозмездное пользование, переданные в доверительное управление);
- полученные организацией в аренду;
- основные средства, полученные организацией в безвозмездное пользование;
- основные средства, полученные организацией в доверительное управление.
Согласно налоговому учету для определения основных средств перечисляются три критерия.
- Первый критерий. Принадлежность имущества налогоплательщику на праве собственности.
Для унитарных предприятий — на праве оперативного управления или хозяйственного ведения. - Второй критерий. Основные средства должны использоваться для извлечения дохода (для производства и реализации продукции, работ, услуг).
- Третий критерий. Первоначальная стоимость имущества должна быть более 10 000 руб. и срок полезного использования более 12 месяцев.
- Нематериальные активы (04). Под нематериальными активами понимают такие активы, для которых необходимо единовременное выполнение следующих условий:
- наличие денежной оценки;
- отсутствие материально-вещественной (физической) структуры;
- возможность идентификации (выделения, отделения) организацией от другого имущества;
- использование в производстве продукции, при выполнении работ или оказание услуг либо для управленческих нужд организации;
- использование в течение длительного времени, т.е. срока полезного использования продолжительностью свыше 12 месяцев, или обычного операционного цикла;
- организацией не предполагается последующая перепродажа данного имущества;
- способность приносить организации экономические выгоды (доход) в будущем;
- наличие надлежащим образом оформленных документов, подтверждающих существование актива (патенты, свидетельства и другие охранные документы).
Таким образом, нематериальные активы — это объекты, используемые в хозяйственной деятельности в течение периода, превышающего 12 месяцев, имеющие денежную оценку, приносящие доход, обладающие возможностью идентификации, но не являющиеся при этом материально-вещественными ценностями для организации.
В состав нематериальных активов включаются объекты интеллектуальной собственности:- исключительное право патентообладателя на изобретение, промышленный образец, полезную модель;
- исключительное авторское право на программы для ЭВМ, базы данных; исключительное право автора или иного правообладателя на топологии интегральных микросхем;
- исключительное право владельца на товарный знак и знак обслуживания, наименование места нахождения товаров; исключительное право патентообладателя на селекционные достижения.
Расходы на научно-исследовательские, опытно-конструкторские и технологические работы.
Организационные расходы — это расходы организации по оформлению учредительных документов, плата за консультации, регистрационные сборы, затраты на изготовление штампов, печатей, рекламные расходы и т.п.
Деловая репутация — превышение текущей цены организации над стоимостью по бухгалтерскому балансу всех ее активов и обязательств. Деловая репутация может быть положительной или отрицательной.
Положительная деловая репутация организации представляет собой надбавку к цене, уплачиваемую покупателем в ожидании будущих экономических выгод. Она амортизируется в течение 20 лет (но не более срока деятельности организации) и отражается в бухгалтерском учете путем равномерного уменьшения ее первоначальной стоимости.
Отрицательная деловая репутация организации — скидка с цены, предоставляемая покупателю. Она учитывается как доходы будущих периодов (счет 98).
Согласно налоговому учету, исключается из состава нематериальных активов деловая репутация и организационные расходы. В то же время добавляется владение ноу-хау и секретной формулой или процессом (информация относительно промышленного, коммерческого или научного опыта).
Таким образом, предметом бухгалтерского учета выступает не собственность на нематериальные активы, а права на их использование. - Доходные вложения в материальные ценности (03) — это имущество, предоставляемое организацией для передачи в лизинг, по договору проката за плату во временное пользование с целью получения дохода.
- Вложения во внеоборотные активы (08) — это вложения (затраты) организации в объекты, которые впоследствии будут приняты к бухгалтерскому учету в качестве основных средств, — земельные участки, объекты природопользования, нематериальные активы, затраты по формированию основного стада продуктивного и рабочего скота (кроме птицы, пушных зверей, кроликов, семей пчел, служебных собак, подопытных животных, которые учитываются в составе средств в обороте и НИОКР).
- Отложенные налоговые активы (09) — это часть отложенного налога на прибыль, которая должна привести к уменьшению налога организации, подлежащего уплате в бюджет в следующем за отчетным или последующих периодах (это фактически переплата налога на прибыль в бюджет).
- Финансовые вложения (58) — это вложения (инвестиции) организации на приобретение государственных и иных краткосрочных и долгосрочных ценных бумаг (акций, облигаций, векселей и т.д.), а также инвестиции в уставные (складочные) капиталы других организаций, в дочерние, зависимые общества и предоставленные другим организациям займы, дебиторская задолженность, приобретенная на основании уступки права требования, депозитные вклады в кредитных организациях.
- Оборотные средства делятся на две части:
- предметы труда (сырье, материалы, топливо и др.), которые теряют или видоизменяют свою натуральную форму, полностью потребляются в одном производственном цикле, целиком переносят свою стоимость на продукцию. Их учет ведется на счетах 10 «Материалы», 20 «Основное производство», 21 «Полуфабрикаты собственного производства», 23 «Вспомогательные производства», 29 «Обслуживающие производства и хозяйства», 46 «Выполненные этапы по незавершенным работам» и др.;
- готовая продукция и товары для перепродажи (43 «Готовая продукция», 41 «Товары»).
- Денежные средства (50 «Касса», 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках», 57 «Переводы в пути») — сумма наличных денежных средств в кассе организации, свободные денежные средства, хранящиеся на расчетном, валютном и прочих счетах в банке.
- Дебиторская задолженность (62 «Расчеты с покупателями и заказчиками», 76 «Расчеты с персоналом по оплате труда», 71 «Расчеты с подотчетными лицами») — задолженность организации юридических и физических лиц за товары и услуги, продукцию, по выданным авансам, суммы за подотчетными лицами и др.
3.3. Источники формирования имущества
Наряду с показателями, отражающими состав и размещение имущества, в бухгалтерском учете используются и показатели, характеризующие источники образования имущества. Вне зависимости от организационно-правовых видов и форм собственности имущество по источникам образования подразделяется на две группы: собственные (обязательства перед собственниками) и заемные (обязательства перед третьими лицами).
Собственные (обязательства перед собственниками) источники имущества образуют материальную базу организации в денежном выражении. Они состоят из капитала, собственного капитала, фондов, амортизации, бюджетного финансирования и получения средств в порядке дарения.
Капитал. В российской и зарубежной литературе капитал рассматривается не как экономическая категория, а как учетно-правовая. Согласиться с таким утверждением полностью невозможно. По нашему мнению, капитал следует рассматривать по двум направлениям: экономическому и учетно-правовому.
Классическое определение капитала дается в первом томе «Капитала» К.Маркса. Он рассматривает капитал как экономическую категорию, стоимость которой посредством эксплуатации (использования. — Ю.А.) рабочей силы приносит прибавочную стоимость, т.е. самовозрастает. Здесь речь идет о том, что своим трудом наемная рабочая сила создает большую стоимость, чем затрачено на ее покупку.
Источником получения прибавочной стоимости является сфера заготовления, производства и реализации, где капитал выступает в качестве средства производства и предметом труда.
Вложения капитала позволяют организации расширять свою деятельность и, как следствие, увеличивать прибыль для последующего развития.
Таким образом, капитал — это экономическая категория, которая возникает в сферах общественного производства, создает прибавочную самовозрастающую стоимость, выступает в виде средства производства и предметом труда.
Капитал как учетно-правовая категория — это в основном деньги, доходы, которые заработаны в процессе деятельности организации, и их инвестируют в свою хозяйственную деятельность, приобретая внеоборотные и оборотные активы, в конечном итоге для получения прибыли.
Следовательно, состояние движения и реализация экономического капитала осуществляется путем ведения бухгалтерского учета. В этом случае капитал можно рассматривать как учетно-правовую категорию.
В свою очередь, учетно-правовой капитал разделяют по видам:
- Собственный капитал — это совокупность уставного и добавочного капитала, нераспределенной прибыли и резервного капитала, в том числе:
- резервы, образованные в соответствии с законодательством;
- резервы, образованные в соответствии с учредительными документами. От этой величины вычитается номинальная стоимость выкупленных акций акционеров.
- Привлеченный капитал — это кредиты, займы и кредиторская задолженность, т.е. финансовые обязательства перед физическими и юридическими лицами.
- Активный капитал — это стоимость всего имущества по составу размещению, т.е. все то, чем владеет организация как юридически самостоятельное лицо, т.е. это и есть экономические ресурсы.
- Пассивный капитал — это источники имущества (активного капитала) организации; состоит из собственного и привлеченного капитала.
Уставный капитал в зависимости от формы собственности подразделяется на уставный капитал хозяйственных обществ; уставный капитал государственных организаций; складочный капитал хозяйственных товариществ; паевый фонд производственных и потребительских кооперативов.
Уставный капитал (80 «Уставный капитал») — основной источник формирования собственного имущества организации; совокупность вкладов в денежном выражении учредителей в имущество (стоимость основных средств, нематериальных активов, оборотных и денежных средств) организации при ее создании, основной источник обеспечения деятельности в размерах, определенных учредительными документами. Эта сумма отражается в уставе организации и называется уставным капиталом; она может быть изменена по решению учредителей организации с внесением соответствующих изменений в учредительные документы.
Резервный капитал (82 «Резервный капитал») создается путем отчислений от чистой прибыли в соответствии с действующим законодательством. Размер резервного капитала определяется уставом акционерного общества в пределах 15% уставного капитала, а размер ежегодных отчислений составляет не менее 5% годовой чистой прибыли. Для организаций с иностранными инвестициями размер резервного капитала должен быть не менее 25% уставного капитала. Он используется на выплату доходов учредителям при отсутствии или недостаточности прибыли отчетного года для этой цели; на покрытие непредвиденных потерь и убытков организации за отчетный год, а также для погашения облигаций организации и выкупа собственных акций. Остатки неиспользованных средств названного фонда переходят на следующий год.
Добавочный капитал (83 «Добавочный капитал») состоит из прироста стоимости внеоборотных активов, выявляемого по результатам их переоценки; из суммы разницы между продажной и номинальной стоимостью акций, вырученной в процессе формирования уставного капитала; из положительных курсовых разниц, возникающих при вкладах в уставный капитал организации, выраженных в иностранной валюте (п.14 ПБУ 3/2000); при использовании средств целевого финансирования, полученных в виде инвестиционных средств.
Нераспределенная прибыль (84 «Нераспределенная прибыль (непокрытый убыток)») включает нераспределенную чистую прибыль отчетного года. Она может полностью или частично распределяться на выплату доходов учредителям (участникам), финансовое обеспечение производственного развития организации, приобретение нового имущества, отчисления в резервный капитал и другие цели.
Резервы под снижение стоимости материальных ценностей (14 «Резервы под снижение стоимости материальных ценностей»), резервы под обесценение вложений (59 «Резервы под обесценение вложений в ценные бумаги») и резервы по сомнительным долгам (63 «Резервы по сомнительным долгам») создаются за счет прочих доходов (91 «Прочие доходы и расходы») для уточнения оценки отдельных объектов бухгалтерского учета. Неиспользованные резервы списываются на прочие доходы (91).
Резервы предстоящих расходов (96 «Резервы предстоящих расходов») создаются за счет внутренних ресурсов путем равномерного включения предстоящих расходов в затраты на производство и в расходы на продажу в отчетном году.
Правильность образования и использования сумм по тому или иному резерву периодически (на конец года обязательно) проверяется и при необходимости корректируется.
Доходы будущих периодов (98 «Доходы будущих периодов») охватывают доходы, полученные (начисленные) в отчетном периоде, но относящиеся к будущим отчетным периодам, предстоящие поступления задолженности по недостачам, выявленным в отчетном периоде за прошлые годы; разницу между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей, а также безвозмездные поступления.
Целевое финансирование (86 «Целевое финансирование») представляет собой средства, предназначенные для финансирования тех или иных мероприятий целевого назначения: средства, поступившие от других организаций и лиц, бюджетные средства, и т.д., которые расходуются:
- на финансирование капитальных расходов, связанных со строительством, покупкой или иным приобретением внеоборотных активов;
- на финансирование текущих расходов в форме бюджетных кредитов и прочих формах).
Заемные источники формирования имущества (обязательства перед лицами) поступают в распоряжение организации на определенный срок, по истечении которого должны быть возвращены их собственнику с процентами или без. К ним относятся:
- долгосрочные кредиты и займы (67 «Расчеты по долгосрочным кредитам и займам») — ссуды, привлеченные на срок более одного года;
- краткосрочные кредиты и займы (66 «Расчеты по краткосрочным кредитам и займам») — ссуды, полученные на срок не более одного года
- отложенные налоговые обязательства (77 «Отложенные налог обязательства») — это часть отложенного налога на прибыль, которая должна привести к увеличению налога на прибыль, подлежащего уплате в бюджет (недоплата налога на прибыль в бюджет);
- кредиторская задолженность (60 «Расчеты с поставщиками и подрядчиками», 79 «Внутрихозяйственные расчеты») — задолженность организации другим юридическим и физическим лицам; появляется в результате разрыва во времени между предоставлением товарно-материальных ценностей, оказанием услуг, поступлением предварительного денежного аванса и датой их фактической оплаты и выполнения обязательств перед сторонними лицами;
- задолженность по расчету с бюджетом (68 «Расчеты по налогам и сборам») возникает вследствие разрыва между временем начисления и датой платежа;
- долговые обязательства организации перед своим персоналом по оплате труда (70 «Расчеты с персоналом по оплате труда»), связанные с появлением разрыва во времени между начислением и датой выдачи заработной платы;
- задолженность органам социального страхования и другим учреждениям (69 «Расчеты по социальному страхованию и обеспечению» и др.), которая возникает в результате разрыва между временем начисления и датой оплаты.
3.4. Характеристика хозяйственных операций и их результатов
Кроме имущества организации и ее обязательств объектами бухгалтерского учета являются хозяйственные операции организации и их результаты. Хозяйственная операция — это действие, которое отражает хозяйственные факты, сделки, расчеты, результаты финансовой деятельности и т.д., состав и размещение имущества, а также источники образования средств (собственные и заемные). Через хозяйственные операции, совершаемые в сфере снабжения, производства и продажи, имущество и обязательства подвергаются изменениям.
Сфера снабжения представляет собой совокупность операций, в результате которых организация обеспечивает себя покупными предметами и средствами труда, необходимыми для производства.
В ходе этих операций организация приобретает у поставщиков производственные запасы (сырье, материалы, топливо и др.), являющиеся предметами труда и обеспечивающие вместе со средствами труда и рабочей силой производственный процесс организации. При покупке производственных запасов организация уплачивает поставщику их стоимость по ценам приобретения, а также несет дополнительные расходы, связанные со снабжением (расходы по погрузке, перевозке и выгрузке, по доставке со станции железной дороги, аэропорта или пристани на склад организации и др.). Все перечисленные затраты носят название «расходы по заготовке и доставке производственных запасов». Таким образом, фактическая себестоимость приобретения (заготовления) производственных запасов складывается из стоимости товара по ценам приобретения (заготовления) и расходов по заготовке и доставке его в организацию.
Учет в сфере снабжения (заготовления) ведется на счетах 10 «Материалы», 15 «Заготовление и приобретение материальных ценностей», 16 «Отклонение в стоимости материальных ценностей», 50 «Касса», 51 «Расчетные счета», 62 «Расчеты с покупателями и заказчиками» и др. и выполняет две основные задачи:
- обеспечивает контроль за ходом выполнения договоров с поставщиками по снабжению производственными запасами в соответствии с установленными сроками;
- определяет фактическую себестоимость приобретенных производственных запасов.
Рассмотрим процедуру учета заготовления материалов по счетам бухгалтерского учета. При этом следует иметь в виду: заготовление материалов учитывается на счете 10 «Материалы» по учетной цене; на счете 16 «Отклонение в стоимости материальных ценностей» отражаются сами отклонения и транспортные заготовительные расходы.
Пример. Откройте счета для учета процесса заготовления материалов; отразите на них операции по их приобретению; исчислите фактическую заготовительную себестоимость материалов.
Остатки по счетам АО «Пегас» на 1 октября 200__ г. составили:
| 10 «Материалы» (по учетной цене) | 20 000 руб. |
| 16 «Отклонения в стоимости материальных ценностей» (перерасход) | + 1000 руб. |
| Итого фактическая себестоимость материалов | 21 000 руб. |
| 50 «Касса» | 100 руб. |
| 51 «Расчетные счета» | 60 500 руб. |
| 60 «Расчеты с поставщиками» | 25 000 руб. |
| 71 «Расчеты с подотчетными лицами» | 1120 руб. |
В течение октября были проведены следующие операции по приобретению материалов:
| 1. Поступили на склад материалы по акцептованным счетам-фактурам поставщиков: | |
| а) по учетным ценам | 40 000 руб. |
| б) отклонения от учетных цен | 1500 руб. |
| 2. В акцептованные поставщиками счета-фактуры включены расходы по транспортировке материалов | 2000 руб. |
| 3. Оплачены подотчетным лицом расходы по разгрузке материалов | 850 руб. |
| 4. Начислены суммы по оплате труда работникам, связанным с заготовкой и доставкой материалов | 4000 руб. |
| 5. Перечислена с расчетного счета задолженность поставщикам | 55 000 руб. |
Отразим всю имеющуюся информацию соответствующим образом:
| Д | 10 «Материалы» | К | |||||
| С1 | 20 000 | ||||||
| 1а) | 40 000 | ||||||
| Об. | 40 000 | Об. | |||||
| С2 | 60 000 | ||||||
| Д | 50 «Касса» | К | |||||
| С1 | 100 | ||||||
| Об. | Об. | ||||||
| С2 | 100 | ||||||
| Д | 71 «Расчеты с подотчетными лицами» | К | |||||
| С1 | 1120 | 3) | 850 | ||||
| Об. | Об. | 850 | |||||
| С2 | 270 | ||||||
| Д | 16 «Отклонения в стоимости материальных ценностей» | К | |||||
| С1 | 1000 | ||||||
| 1б) | 1500 | ||||||
| 2) | 2000 | ||||||
| 3) | 850 | ||||||
| 4) | 4000 | ||||||
| Об. | 8350 | Об. | |||||
| С2 | 9350 | ||||||
| Д | 51 «Расчетные счета» | К | |||||
| С1 | 60 500 | 5) | 55 000 | ||||
| Об. | Об. | 55 000 | |||||
| С2 | 5500 | ||||||
| Д | 60 «Расчеты с поставщиками» | К | |||||
| 5) | 55 000 | С1 | 25 000 | ||||
| 1а) | 40 000 | ||||||
| 1б) | 1500 | ||||||
| 2) | 2000 | ||||||
| Об. | 55 000 | Об. | 43 500 | ||||
| С2 | 13 500 | ||||||
| Д | 70 «Расчеты с персоналом по оплате труда» | К | |||||
| 4) | 4000 | ||||||
Таким образом, фактическая себестоимость заготовленных материалов на конец месяца составила:
69 350 руб. = 60 000 + 9350.
Сфера производства — основа деятельности организации. Здесь предметы труда превращаются в готовую продукцию с помощью работников, которые воздействуют на них средствами труда и придают им новый вид или свойства, т.е. создают готовую продукцию.
Готовая продукция — это изделия или продукты, полностью произведенные в данной организации, отвечающие требованиям стандартов и техническим условиям и сданные на склад готовой продукции.
В сфере производства используются труд человека, предметы и средства труда, отражающие соответствующие затраты организации (заработная плата работникам, участвовавшим в процессе производства; стоимость предметов труда, израсходованных на изготовление продукции; амортизация средств труда, при помощи которых продукция изготавливалась). Кроме того, организации осуществляют общепроизводственные расходы (по содержанию и эксплуатации машин и оборудования: суммы износа и затраты на ремонт основных средств производственного назначения; оплата труда производственного персонала, занятого обслуживанием производства, и др.) и общехозяйственные расходы (административно-управленческие расходы; расходы по оплате информационных, аудиторских и консультационных услуг и др.).
Учет в сфере производства ведется на счетах 20 «Основное производство», 21 «Полуфабрикаты собственного производства», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы» и др. и выполняет три основные задачи:
- определяет объем производства выпускаемой продукции в целом и по ее отдельным видам, выраженным в денежном и натуральном измерении;
- исчисляет фактическую себестоимость отдельных видов и всей реализованной продукции;
- контролирует экономное и рациональное использование материальных, трудовых и финансовых ресурсов.
Сфера продажи и финансовые результаты организации представляют собой совокупность хозяйственных операций, связанных со сбытом и продажей продукции (оказанием услуг), основных средств и прочих активов, а также определением финансовых результатов (прибыль или убыток) деятельности.
В условиях переходной экономики огромное значение уделяется вопросам продажи готовой продукции, в объем которой включается отгруженная и отпущенная продукция по договорным ценам. При продаже продукции возникают также расходы по сбыту продукции (упаковка транспортировка, комиссионные сборы, содержание помещений хранения продукции, оплата труда продавцам, рекламные расходы и др.). Для организации огромное значение имеет определение пол фактической себестоимости проданной продукции, которая состоит производственной себестоимости и расходов по сбыту продукции. Разница между выручкой (продажной стоимостью) и полной фактической себестоимостью представляет собой финансовый результат (прибыль или убыток).
Кроме того, финансовые результаты также определяются по продаже основных средств и прочих активов. В частности, по основным средствам — из суммы выручки вычитается остаточная стоимость основных средств и расходы, связанные с их продажей. По прочим активам — как разница между продажной ценой (выручкой) и балансовой стоимостью выбывших ценностей, а также понесенных расходов, связанных с их продажей.
Учет продажи и финансовых результатов ведется на счетах 90 «Продажи», 91 «Прочие доходы и расходы», 40 «Выпуск продукции (работ и услуг)» 43 «Готовая продукция», 99 «Прибыли и убытки» и др. и обеспечивает:
- контроль за ходом выполнения договоров поставок по объему и сортименту реализованной продукции;
- своевременное и полное исчисление сумм, полученных за реализованную продукцию;
- выявление конечных финансовых результатов деятельности организации (прибыль или убыток).
В предпринимательской торговой деятельности такими хозяйственными операциями являются покупка товаров и их продажа. Здесь возникают многочисленные операции, связанные между собой, а именно: расчетные, транспортные, складские, денежные и товарные.
Таким образом, сфера продажи и финансовые результаты завершают кругооборот имущества и обязательств организации.
Контрольные вопросы
- Почему бухгалтерский учет считается неотъемлемой частью управления организацией?
- Какие функции учетной информации вам известны?
- На какие три раздела подразделяется предмет бухгалтерского учет
- Что является предметом бухгалтерского учета?
- Что понимается под методом бухгалтерского учета?
- Назовите и охарактеризуйте приемы и методы бухгалтерского учета.
- На какие группы подразделяется первый раздел предмета бухгалтерского учета — имущество по составу и размещению?
- Дайте характеристику каждой группы имущества по составу и размещению.
- На каком субсчете ведется учет инвентаря и хозяйственных принадлежностей?
- На какие две части делятся оборотные средства?
- Что понимают под финансовыми активами?
- Какова сущность дебиторской задолженности?
- На какие две группы подразделяется имущество (обязательства) по источникам его образования?
- Перечислите и дайте характеристику собственных источников (обязательств).
- Перечислите и дайте характеристику заемных источников (обязательств).
- Что понимается под экономическим и учетно-правовым капиталом?
- Из чего складывается собственный капитал?
- Как образуется основной, добавочный и резервный капитал?
- С чем связано создание резервов под снижение стоимости материальных ценностей и под обесценение вложений в ценные бумаги?
- Почему в условиях перехода к рынку создаются резервы по сомнительным долгам? Что означает сомнительный долг?
- Дайте характеристику понятия хозяйственных операций в сферах снабжения, производства и продажи.
- На каких субсчетах ведется учет специальной оснастки и специальной одежды на складе и в эксплуатации?
- Что означают отложенные налоговые активы и обязательства?
Тесты для программированного контроля
| 1 | Что является объектом бухгалтерского учета? | |
| Ответы: | 1. | Хозяйственная деятельность организаций и их подразделений |
| 2. | Экономические ресурсы, классификация по группам с детализацией по отдельным видам | |
| 3. | Хозяйственные операции и их результаты: снабжение, производство, продажа и финансовые результаты | |
| 4. | Имущество организации, ее обязательства и хозяйственные операции, осуществляемые в процессе ее деятельности | |
| 2 | Что является предметом бухгалтерского учета? | |
| Ответы: | 1. | Хозяйственная деятельность организации |
| 2. | Имущество организации и источники его образования | |
| 3. | Упорядоченная система сбора, регистрации и обобщения информации в стоимостном выражении об активах, обязательствах, доходах и расходах организации и их изменении, выражающаяся в сплошном, непрерывном, документальном отражении всех хозяйственных операций | |
| 4. | Затраты на производство и продажу продукции | |
| 3 | Как группируется имущество по составу и размещению? | |
| Ответы: | 1. | Основные, денежные и финансовые вложения |
| 2. | Нематериальные активы, оборотные и денежные средства | |
| 3. | Основные, оборотные, денежные средства; нематериальные и финансовые активы; средства в расчетах (дебиторская задолженность) | |
| 4. | Отвлеченные оборотные средства и финансовые активы | |
| 4 | Что входит в состав основных средств? | |
| Ответы: | 1. | Средства труда, предназначенные для производства продукции |
| 2. | Здания, сооружения, рабочие и основные машины и оборудование, транспортные средства, производственный и хозяйственный инвентарь, служащий более одного года | |
| 3. | Предметы, служащие более одного года, стоимостью 10 000 руб. | |
| 4. | Предметы, служащие более 12 месяцев независимо от их стоимости, или в течение обычного операционного цикла | |
| 5 | К какой группе имущества по составу и размещению относите программный пакет по автоматизации бухгалтерского учета? | |
| Ответы: | 1. | К основным средствам |
| 2. | К оборотным активам | |
| 3. | К отвлеченным средствам | |
| 4. | К нематериальным активам | |
| 6 | Что включается в состав оборотных средств? | |
| Ответы: | 1. | Предметы сроком службы свыше одного года |
| 2. | Предметы стоимостью более 100-кратного размера минимальной месячной оплаты труда | |
| 3. | Предметы со сроком службы до одного года независимо от их стоимости | |
| 4. | Запасы, дебиторская задолженность, финансовые вложения, денежные средства и прочие оборотные активы | |
| 7 | К какой группе бухгалтерского учета относятся готовая продукция и товары для перепродажи? | |
| Ответы: | 1. | К оборотным активам |
| 2. | К нематериальным активам | |
| 3. | К основным средствам | |
| 4. | К средствам в расчетах | |
| 8 | Как группируется имущество организации по источникам формирования? | |
| Ответы: | 1. | Собственные и заемные обязательства |
| 2. | Капитал и резервы, долговые обязательства | |
| 3. | Обязательства по расчетам, займы и кредиты банка | |
| 4. | Фонды, резервы, прибыль, целевое финансирование | |
| 9 | Какой объект бухгалтерского учета относится к источникам (обязательствам)? | |
| Ответы: | 1. | Дебиторская задолженность |
| 2. | Расчеты с покупателями по отгруженной продукции | |
| 3. | Задолженность по налогам и сборам | |
| 4. | Незавершенное производство | |
| 10 | Что относится к собственным источникам имущества? | |
| Ответы: | 1. | Капиталы, фонды, резервы, прибыль, бюджетное финансирование и получение средств в порядке дарения |
| 2. | Уставный, добавочный резервный капитал | |
| 3. | Фонды накопления и социальной сферы, уставный капитал | |
| 4. | Нераспределенная прибыль, добавочный капитал и фонды накопления | |
| 11 | Что относится к заемным источникам средств? | |
| Ответы: | 1. | Краткосрочные и долгосрочные кредиты банка |
| 2. | Долгосрочные обязательства организации | |
| 3. | Кредиты банка, займы и кредиторская задолженность | |
| 4. | Обязательства организации по расчетам | |
| 12 | Какие хозяйственные операции группируются в третьей части предмета бухгалтерского учета? | |
| Ответы: | 1. | Снабжение и отгрузка продукции |
| 2. | Снабжение и продажа продукции | |
| 3. | Снабжение, производство, продажа продукции и финансовые результаты | |
| 4. | Продажа продукции и финансовые результаты | |
| 13 | Дайте наиболее полное определение метода бухгалтерского учета | |
| Ответы: | 1. | Совокупность способов и приемов для правильного ведения бухгалтерского учета |
| 2. | Балансовое обобщение имущества, обязательств и хозяйственных операций | |
| 3. | Способ познания предмета бухгалтерского учета | |
| 4. | Система способов и приемов познания предмета бухгалтерского учета посредством документации, инвентаризации, баланса, оценки, калькуляции, системы счетов, двойной записи и отчетности организации | |
| 14 | Какие элементы метода бухгалтерского учета являются общими для ряда экономических наук? | |
| Ответы: | 1. | Баланс, двойная запись |
| 2. | Оценка, баланс, система счетов | |
| 3. | Оценка, баланс, калькуляция, инвентаризация | |
| 4. | Документация, инвентаризация |
Ответы по результатам тестирования для программированного контроля
| Номер и название главы | Номер вопроса | Номер правильного ответа |
|---|---|---|
| Глава 3. Предмет и метод бухгалтерского учета | 1 | 4 |
| 2 | 3 | |
| 3 | 3 | |
| 4 | 3 | |
| 5 | 4 | |
| 6 | 4 | |
| 7 | 1 | |
| 8 | 1 | |
| 9 | 3 | |
| 10 | 1 | |
| 11 | 3 | |
| 12 | 3 | |
| 13 | 4 | |
| 14 | 3 |
чистка лица от черных точек
Пользователь, раз уж ты добрался до этой строки, ты нашёл тут что-то интересное или полезное для себя. Надеюсь, ты просматривал сайт в браузере Firefox, который один правильно отражает формулы, встречающиеся на страницах. Если тебе понравился контент, помоги сайту материально. Отключи, пожалуйста, блокираторы рекламы и нажми на пару баннеров вверху страницы. Это тебе ничего не будет стоить, увидишь ты только то, что уже искал или ищешь, а сайту ты поможешь оставаться на плаву.
Пользуйся браузерами Yandex, Firefox, Opera, Edge — они правильно отражают формулы, встречающиеся на страницах, как в десктопном, так и в мобильном вариантах.
Отключи на минуту блокираторы рекламы и нажми на пару баннеров на странице. Тебе ничего не будет стоить, а сайту поможешь материально.
Имущество организации по составу и размещению
В российском бухгалтерском учёте активы – денежные ресурсы (в кассе, на счетах, в инвестициях) и затраты, обещающие экономические выгоды в будущем, произведенные в имущество, принадлежащее организации на праве собственности или иного вещного права. [13]
В зависимости от состава и размещения (характера использования) имущество организации (активы) подразделяются на:
Внеоборотные активы многократно участвуют в процессе хозяйственной деятельности до тех пор, пока полностью не перенесут свою стоимость на производимую продукцию.[14]
К внеоборотным активам относятся основные средства, нематериальные активы, долгосрочные финансовые вложения, капитальные вложения, доходные вложения в материальные ценности, отложенные налоговые активы.[15]
Основные средства (ОС)– совокупность материально-вещественных объектов и ценностей, действующих в неизменной натуральной форме в течение длительного периода и используемых в производстве продукции, при выполнении работ или оказании услуг, для сдачи в аренду, либо для управления организацией.[16]
В зависимости от функциональной роли в процессе производства основные средства подразделяются на производственные (непосредственно участвующие в производстве продуктов труда) и непроизводственные, не участвующие в производстве (общежития, столовые, стадионы и т.п.).[17]
Единицей бухгалтерского учёта основных средств является инвентарный объект, которому присваивается инвентарный номер. [18]
Нематериальныеактивы (НМА) – неосязаемые активы, то есть активы, не имеющие физической формы, представляющие ценность, основанную на правах и привилегиях собственника, способные приносить доход в течение длительного периода времени.[19]
Единицей бухгалтерского учёта НМА является инвентарный объект, который выполняет самостоятельную функцию в производстве и управлении.[20]
Нематериальные активы переносят свою стоимость на себестоимость готовой продукции (работ, услуг) путем начисления износа по установленным нормам.[21]
Те виды нематериальных активов, которые не теряют своей стоимости в процессе их производственного потребления (торговые марки, товарные знаки, бессрочные права пользования земельными участками, квартирами) обычно не амортизируются.[22]
Долгосрочные финансовые вложения (ДВФ) – инвестиции (вклады) предприятия в государственные и муниципальные ценные бумаги, ценные бумаги других организаций, в том числе долговые ценные бумаги, в которых дата и стоимость погашения определены (облигации, векселя); вклады в уставные (складочные) капиталы других организаций (денежными средствами, фондовыми ценностями, другим имуществом); вклады организации – товарища по договору простого товарищества; предоставленные другим организациям займы, депозитные вклады в кредитных организациях, дебиторская задолженность, приобретенная на основании уступки права требования у первоначального кредитора и проч.
Единица бухгалтерского учёта финансовых вложений выбирается организацией самостоятельно в зависимости от характера финансовых вложений, порядка их приобретения и использования (серия, партия, и т.п. однородная совокупность финансовых вложений). [23]
Капитальные вложения (КВ) представляют собой совокупность экономических ресурсов (инвестиций), используемых для воспроизводства имущества с длительным (более одного года от даты его постановки на учет) сроком полезного использования, т.е. инвестиции предприятия в создание нового имущества длительного пользования. В международной практике капитальные вложения рассматриваются как капитализированные затраты, составляющие стоимость приобретения имущества, предназначенного для долгосрочного использования, тех полезных качеств, которые могут обеспечить инвестору долгосрочную прибыль, начиная с ближайшей перспективы.
В прикладной экономике применяются различные классификации капитальных вложений: валовые, прямые, косвенные, индуцированные, сопряженные и др.[24]
Доходные (долгосрочные) вложения в материальные ценности (ДВМЦ) представляют собой капитальные вложения (инвестиции) в новые (непотребляемые) объекты основных средств исключительно для сдачи их в аренду (лизинг) заранее известному арендатору (лизингополучателю) с рассрочкой в оплате по договорным промежуточным платежам, либо для сдачи в прокат (по договору проката). При этом все риски и преимущества, связанные с использованием арендованного имущества, полностью переходят от лизингодателя к лизингополучателю в соответствии с условиями договора. Существенным в этих случаях является условие, которое оговаривает, на чьем балансе числится лизинговое имущество.
Отложенные налоговые активы (ОНА) – та часть отложенного налога на прибыль, которая должна привести к уменьшению налога на прибыль, подлежащего уплате в бюджет в следующем за отчетным периодом или в последующих отчетных периодах.[25] Они предназначены для расчета налогооблагаемой прибыли с применением бухгалтерских процедур.
Объективность возникновения указанных активов обусловлена тем, что величина прибыли, исчисленная по правилам бухгалтерского финансового учёта, отличается от величины налогооблагаемой прибыли. Этот факт связан с различиями в оценке активов и обязательств, времени признания доходов и расходов в бухгалтерском учёте и налогообложении прибыли.[26]
Оборотные активы – это совокупность денежных и материальных средств, обслуживающих операционную деятельность предприятия, однократно участвующих в производственном процессе и полностью переносящих свою стоимость на готовый продукт.
Оборотные средства в отличие от внеоборотных являются наиболее подвижной частью активов предприятия, которая легко преобразуется в денежные средства для финансирования хозяйственной деятельности. Поэтому предприятие заинтересовано в наиболее рациональном движении и использовании оборотных средств, так как в прямой зависимости от этого находится его финансовое положение.
К оборотным средствам относятся: материально-производственные запасы, расходы будущих периодов, дебиторская задолженность, денежные средства, краткосрочные финансовые вложения. [27]
Согласно ПБУ 5/01 «Учет материально-производственных запасов» материально-производственные запасы (МПЗ) – это часть активов организации:
· используемых в качестве сырья, материалов и т.п. при производстве продукции, выполнении работ, оказании услуг, предназначенных для продажи;
· используемых для управленческих нужд организации;
· предназначенных для продажи, включая готовую продукцию и товары. [28]
Единица бухгалтерского учёта материально-производственных запасов выбирается организацией самостоятельно так, чтобы обеспечить формирование полной и достоверной информации об этих запасах, а также контроль за их наличием и движением. В качестве единицы МПЗ может быть номер, партия, однородная группа и др.[29]
Расходы будущих периодов – часть текущих активов, полезность которых закончится в течение короткого промежутка времени. При постановке к учету – это затраты, которые организация произвела в отчетном периоде, но которые будут отнесены на расходы в соответствующей части в течение того отчетного периода, к которому они относятся.[30] К ним можно отнести расходы, связанные с освоением производства новых видов продукции, ремонтом основных средств, на оплату и размещение рекламных объявлений, приобретение лицензий на определенные виды деятельности и др.[31]
Дебиторская задолженность (ДЗ) – это задолженность покупателей продукции (потребителей услуг), возникающая вследствие исполнения договорных обязательств организацией (в этом случае она является поставщиком или исполнителем) без предварительной оплаты на условиях погашения долга покупателем в оговоренные сроки.
В составе дебиторской задолженности учитываются авансы выданные, то есть средства, уплаченные организацией, которые в оговоренный период превратятся в материальные или другие активы (товары, услуги), а в случае невыполнения поставщиком договорных обязательств возвратятся на счет или в кассу.[32]
В целом дебиторская задолженность представляет собой средства в расчетах и может быть как краткосрочной, так и долгосрочной.[33] Дебиторская задолженность является долгосрочной, если платежи по ней в соответствии с договором ожидаются более чем через 12 месяцев после отчетной даты. К краткосрочной относится задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
Долгосрочная и краткосрочная дебиторская задолженности учитываются отдельно.[34]
Денежные средства (ДС) являются наиболее ликвидные активы организации, к которым относятся:
1. наличные денежные средства, находящиеся в кассе организации, в виде бумажных и металлических денежных знаков (российской и иностранной валюте);
2. безналичные денежные средства в виде остатков на расчетных (текущих), валютных счетах и специальных счетах в кредитных организациях;
3. денежные средства в пути;
4. денежные документы.[35]
Учет иностранной валюты ведется и в российских рублях по периодически изменяющимся курсам иностранной валюты по отношению к российскому рублю, объявляемым Центральным банком РФ (официальному курсу ЦБ РФ).
Краткосрочные финансовые вложения (КВФ) – краткосрочные (на срок не более одного года) финансовые вложения предприятия в доходные активы (акции, облигации и другие ценные бумаги) других предприятий, объединений и организаций, денежные средства на срочных депозитных счетах банков, процентные облигации государственных и местных займов и др.[36]
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Прямо сейчас студенты читают про:
Транспорт, его значение в жизни общества и экономике страны Тема 1 ОБЩАЯ ХАРАКТЕРИСТИКА ТРАНСПОРТА Экономика любого государства не может успешно функционировать без транспорта.
Истинные растворы Истинный раствор – это гомогенная лиофильная дисперсная система с размерами частиц 10–10 – 10–11 м.
Основные группы дезинфицирующих средств. Краткая хapактеристика. Требования, предъявляемые к дезинфектантам Современное дезинфицирующее средство, как правило, представляет собой композицию по основе сбалансированной формулы, включающей одно.
Понятие и классификация пособий в праве социального обеспечения Пособия в праве социального обеспечения: понятие и виды План: 1.
Избирательный процесс в РФ (понятие и стадии). Избирательный процесс – это урегулированная Конституцией и законами деятельность органов и групп избирателей по подготовке и.