Акт о страховом случае по осаго как получить
ДТП случаются, это неприятно, дорого и хлопотно, и хорошо, если обошлось без травм и жертв, – для всего остального есть страховка. Поговорим о том, когда, кто и как должен обращаться к страховщику для возмещения ущерба.
Когда наступает страховой случай
Страховым случаем называют автомобильную аварию, при которой водитель нанес урон своему и/или чужому авто, грузу, здоровью, жизни человека.
Страховой случай – это:
| По ОСАГО | По каско |
| Вред, нанесенный владельцем полиса другим автомобилям, людям во время управления машиной | Вред, нанесенный вашему авто и здоровью/жизни результате ДТП, угона, стихийного бедствия (зависит от опций) |
Если ваша вина доказана и у вас есть только ОСАГО, то чужой ремонт оплатит ваша страховая, а свой – вы сами. Бывает и так, что у виновного в ДТП нет ОСАГО, тогда компенсацию придется требовать через суд. Также обращение в суд потребуется, если убыток от аварии превышает 400 тысяч рублей.
Хотите поменять авто, присматриваете вторую машину для семьи или выбираете свой первый автомобиль? Совкомбанк предлагает выгодные условия автокредита! Подайте заявку онлайн прямо сейчас и обсудите величину взноса и другие детали с менеджером!
Куда обращаться по ОСАГО
Страховые компании разработали порядок обращения за компенсацией: потерпевшая сторона подает документы на оплату урона своему страховщику, и тот связывается со страховщиком виновника аварии. Эта процедура называется прямым возмещением ущерба.
По закону прямое возмещение возможно, если участники аварии застраховали гражданскую ответственность, пострадали только транспортные средства.
- после оформления аварии по европротоколу или вызова сотрудника ГИБДД вы собираете все документы и несете их своему страховщику;
- компания принимает документы, выдает подписанное свидетельство с описью принятых бумаг.
Сколько времени отводится на обращение
На обращение к страховщику отводится всего 5 дней. Если аварию оформили по европротоколу (виновник выявлен, разногласий нет, сумма убытков не превышает 100 тысяч рублей или до 400 тысяч при соблюдении дополнительных условий), водители заполняют два экземпляра извещения, отправляют их каждый своему агенту. Далее компания виновника рассматривает заявку, проводит дополнительный осмотр авто (при необходимости), определяет размер компенсации или оплачивает ремонт пострадавшего транспортного средства.
Порядок обращения и подачи заявления
Рассмотрим подробнее правила обращения к страхователю.
После ДТП оформите документы по европротоколу или вызовите инспектора ГИБДД.
Действия при европротоколе:
- как можно тщательнее зафиксируйте аварию, повреждения обоих авто со всех ракурсов, их расположение;
- на всякий случай попросите телефон у свидетелей происшествия;
- после того, как схема составлена, видео сняты, авто можно убрать с дороги;
- заполните и подпишите европротокол;
- сообщите страховому агенту;
- отправьте европротокол/извещение, справку из ГИБДД лично или по электронной почте;
- дождитесь уведомления о получении.
Заполнить европротокол просто: в нем есть инструкции, вписать информацию нужно с обеих сторон бланка. Если есть протокол, то справка из ГИБДД не нужна.
В комплекте с полисом ОСАГО идет бланк извещения о происшествии с участием машины, в извещении отражаются обстоятельства аварии. Заполняют от руки обе стороны бланка, затем отправляют страховщику.
Действия при вызове ГИБДД:
- не трогайте авто после остановки, не меняйте расположение предметов;
- выставите аварийный треугольник, включите сигнал аварийной остановки;
- вызовите инспектора ГИБДД;
- на всякий случай зафиксируйте обстоятельства аварии на телефон;
- найдите свидетелей, запишите их имена, телефоны;
- составьте схему происшествия (самостоятельно, с помощью инспектора);
- после этого можно убирать авто с дороги.
- Вы виновник? Обратитесь в свою страховую.
- Вы потерпевший? Обратитесь в свою страховую.
Список необходимых документов
Пакет документов для страховой компании включает извещение о ДТП (можно заполнить у страховщика), заявление о возмещении урона (подписывается в компании, предоставившей ОСАГО виновнику), а также справку о происшествии из автоинспекции с данными об аварии. Справка должна отражать информацию о:
- месте аварии,
- времени,
- участниках,
- повреждениях авто,
- нарушении правил дорожного движения,
- направлении на медосвидетельствование,
- страховых всех участников,
- номерах полисов.
Для того чтобы оформить возмещение за порчу имущества – другие машины, их грузы, ограждения, бордюры, рекламные щиты и др., нужно также обратиться в компанию, предоставившую ОСАГО. Также к ущербу имуществу относится ДТП с участием домашних животных.
Бумаги дополняют правом собственности на машину, заключением экспертизы и чеком о ее уплате, подтверждением факта эвакуации (опционально), подтверждением расходов на стоянку или охрану, возникших в результате аварии. Последние три нужны, если потерпевший требует компенсации дополнительных расходов.
Если в результате аварии есть пострадавшие – получившие ушибы, порезы, переломы, в том числе требующие продолжительного лечения, – потребуются следующие документы:
- заключение врача из аккредитованного медицинского учреждения с диагнозом, описанием травм и повреждений, продолжительности больничного;
- справка об инвалидности (при наличии);
- информация о приезде скорой (если есть);
- право на выплату;
- российский паспорт или другое удостоверение личности;
- данные счета для перевода компенсации.
Но правильно будет приехать в компанию лично, привезти копии бумаг, сфотографировать их, взять расписку с перечислением полученных бумаг, заверенную подписью и печатью. Если разбирательство предстоит сложное, а сумму вы ожидаете большую, то обратитесь за сопровождением к юристам.
Срок рассмотрения
В каком случае в выплате откажут
Договор со страховщиком включает пункты, при которых компания отказывает выплачивать средства на ремонт машины или лечение потерпевшего. Прежде чем подписывать договор даже по очень выгодной цене, внимательно прочтите все параграфы.
Важно: не покупайте страховку у малоизвестных компаний по неправдоподобно низкой цене. В нужный момент полис может оказаться недействительным. Всегда проверяйте подлинность на сайте РСА.
Почему страховая отказывает потерпевшему:
- нарушены сроки подачи;
- застрахованным авто управлял водитель, не вписанный в страховку;
- ДТП произошло во время обучения, тест-драйва;
- машина участвовала в гонках/соревнованиях, повреждена в результате заведомо опасного вождения;
- урон нанесен в результате доказанных мошеннических действий;
- полис недействителен (истек срок действия, организация, предоставившая его, не существует);
- нет доказательств вины участников, никто не признает свою ответственность за происшествие;
- неверное оформление;
- владелец не предоставил ТС на экспертизу;
- нет прав у одного из водителей;
- виноватый в аварии был пьян или находился под воздействием наркотических веществ на момент происшествия.
Иногда компания задерживает перечисление средств на время, в других случаях отказ будет окончательным. Страховщик объясняет, на каком основании пришел отказ, как устранить ошибки в заявлении.
Если вы не согласны с решением компании, подавайте претензию директору учреждения. В претензии отметьте, что полис приобретен законно, срок действия не истек и компания обязана выплатить по нему компенсацию. Претензии рассматривают в срок до одной недели. Если реакции не последует, обращайтесь в суд.
Что, если у виновника аварии нет полиса ОСАГО
Суд рассчитает размер компенсации без учета возраста авто – признанный виновным оплатит покупку деталей на замену по цене новых. Страховщики пользуются услугами партнеров – сервисов, поставщиков запчастей, стоимость ремонта для них обходится дешевле, чем ремонт в частном порядке.
Какие еще могут быть расходы у виновника дорожного столкновения без ОСАГО:
- оплата независимой экспертизы;
- стоимость услуг эвакуатора;
- присмотр за авто на стоянке;
- почтовые расходы;
- моральный вред (от 1000 рублей за моральный вред без телесных повреждений).
Повреждения на своей машине водитель оплачивает за счет комплексной страховки, а если вы купили машину без каско, то за счет собственных средств.
X. Осуществление страховой выплаты
66. В случае если по факту дорожно-транспортного происшествия было возбуждено уголовное дело, потерпевший представляет страховщику документы следственных и (или) судебных органов о возбуждении, приостановлении или об отказе в возбуждении уголовного дела либо вступившее в законную силу решение суда.
67. Страховщик вправе самостоятельно запрашивать компетентные органы и организации о предоставлении документов, предусмотренных пунктами 51, 53 — 56, 61 и 66. Страховщик вправе запрашивать предоставление только документов, необходимых для решения вопроса о страховой выплате с учетом характера ущерба, причиненного конкретному потерпевшему. Страховщик вправе принять решение о страховой выплате в случае непредставления каких-либо из указанных в настоящих Правилах документов, если их отсутствие существенно не повлияет на определение размера страховой выплаты.
Документы и заключения, необходимые для решения вопроса о выплате страховых сумм по договору обязательного страхования, предоставляются по запросам страховщика бесплатно, за исключением случаев, предусмотренных законодательством Российской Федерации.
68. Утратил силу. — Постановление Правительства РФ от 29.02.2008 N 131.
(см. текст в предыдущей редакции)
68.1. Для получения информации о наличии действующей на момент наступления страхового случая диагностической карты, содержащей сведения о соответствии транспортного средства обязательным требованиям безопасности транспортных средств, оформленной в отношении транспортного средства, при использовании которого жизни, здоровью или имуществу потерпевшего был причинен вред, страховщик использует сведения, содержащиеся в единой автоматизированной информационной системе технического осмотра.
(п. 68.1 введен Постановлением Правительства РФ от 30.12.2011 N 1245, в ред. Постановления Правительства РФ от 01.12.2012 N 1237)
(см. текст в предыдущей редакции)
69. Страхователь принимает разумные и доступные в сложившихся обстоятельствах меры в целях уменьшения убытков. Расходы, произведенные в целях уменьшения убытков (предоставление транспортного средства для доставки потерпевшего в дорожно-транспортном происшествии в лечебное учреждение, участие в ликвидации последствий дорожно-транспортного происшествия и т.д.), возмещаются страховщиком, даже если соответствующие меры оказались безуспешными. Степень участия страхователя в уменьшении вреда, причиненного транспортным средством, и размер возмещения затрат определяются соглашением со страховщиком, а при отсутствии согласия сторон — судом.
70. Страховщик рассматривает заявление потерпевшего о страховой выплате и предусмотренные пунктами 44, 51, 53 — 56 и 61 настоящих Правил документы в течение 30 дней с даты их получения.
При неисполнении данной обязанности страховщик за каждый день просрочки уплачивает потерпевшему неустойку (пени) в размере одной семьдесят пятой ставки рефинансирования Центрального банка Российской Федерации, действующей на день, когда страховщик должен был исполнить эту обязанность, от установленной страховой суммы по виду возмещения вреда каждому потерпевшему.
Сумма неустойки (пени), подлежащей выплате потерпевшему, не может превышать размер страховой суммы по виду возмещения вреда каждому потерпевшему.
(п. 70 в ред. Постановления Правительства РФ от 29.02.2008 N 131)
(см. текст в предыдущей редакции)
71. В акте о страховом случае на основании имеющихся документов производится расчет страховой выплаты и указывается ее размер. Копия акта о страховом случае передается страховщиком потерпевшему по его письменному требованию не позднее 3 дней с даты получения страховщиком такого требования (при получении требования после составления акта о страховом случае) или не позднее 3 дней с даты составления акта о страховом случае (при получении требования до составления акта о страховом случае).
(в ред. Постановлений Правительства РФ от 28.08.2006 N 525, от 29.02.2008 N 131)
(см. текст в предыдущей редакции)
72. Потерпевший вправе потребовать у страховщика произвести часть страховой выплаты, соответствующую фактически определенной части указанного вреда, до полного определения размера подлежащего возмещению вреда.
73. В случае возникновения разногласий между страховщиком и потерпевшим относительно размера вреда, подлежащего возмещению по договору обязательного страхования, страховщик в любом случае обязан произвести страховую выплату в неоспариваемой им части.
74. Если страховая выплата, отказ в страховой выплате или изменение ее размера зависят от результатов производства по уголовному или гражданскому делу либо делу об административном правонарушении, срок страховой выплаты может быть продлен до окончания указанного производства и вступления в силу решения суда.
75. Страховая выплата производится путем наличного или безналичного расчета.
По факту ДТП (дата) (адрес) (номер убытка) от меня поступило заявление за страховой выплатой.
Отношения по обязательному страхованию гражданской ответственности владельцев транспортных средств регулируются нормами главы 48 «Страхование» Гражданского кодекса Российской Федерации (далее — ГК РФ), Федерального закона от 25 апреля 2002 года N 40-ФЗ «Об обязательном страховании гражданской ответственности владельцев транспортных средств» (далее — Закон об ОСАГО), Закона Российской Федерации от 27 ноября 1992 года N 4015-I «Об организации страхового дела в Российской Федерации» (далее — Закон N 4015-I), Закона Российской Федерации от 7 февраля 1992 года N 2300-I «О защите прав потребителей» (далее — Закон о защите прав потребителей) в части, не урегулированной специальными законами, а также правилами обязательного страхования гражданской ответственности владельцев транспортных средств, установленными Положением Центрального банка Российской Федерации от 19 сентября 2014 года N 431-П (далее — Правила), и другими нормативными правовыми актами Российской Федерации.
На отношения, возникающие из договора обязательного страхования гражданской ответственности, Закон о защите прав потребителей распространяется в случаях, когда транспортное средство используется исключительно для личных, семейных, домашних, бытовых и иных нужд, не связанных с предпринимательской и иной экономической деятельностью владельца.
В соответствии со статьёй 431 Гражданского кодекса Российской Федерации при толковании условий договора судом принимается во внимание буквальное значение содержащихся в нём слов и выражений. Буквальное значение условия договора в случае его неясности устанавливается путём сопоставления с другими условиями и смыслом договора в целом.
Пунктом 11 статью 12 Закона Об ОСАГО на страховщика возложена обязанность ознакомить потерпевшего с результатами осмотра и независимой технической экспертизы.
Потребитель страховой услуги, по договору ОСАГО, имеет право на получении информации, в том числе, информации о стоимости восстановительного ремонта.
По смыслу приведенных норм, информация о предоставляемых услугах, доводимая до потребителя, должна быть понятной и исключающей возможность введения потребителя в заблуждение.
Полное или частичное отсутствие названной информации свидетельствует о нарушении права потребителей на ее получение.
Как нарушение сроков обращения по договору обязательного страхования автогражданской ответственности может привести к отказу в выплате компенсации. В какие сроки необходимо обратиться в страховую компанию при наступлении страхового случая ОСАГО?
ОСАГО относится к обязательному страхованию. Если водитель стал виновником ДТП, убытки пострадавшей стороне компенсирует страховая компания. Без полиса ОСАГО возмещать ущерб придётся из личных средств. Чтобы своевременно получить положенную сумму, потребуется собрать пакет необходимых документов и предъявить их страховому агенту. Особенность программы заключается в том, что срок обращения по ОСАГО ограничен. При несвоевременной подаче заявления на возмещение убытков компания вправе отказать в требуемой выплате, причём на совершенно законных основаниях.
Обратите внимание. Время, отведённое на обращение по ОСАГО после аварии, устанавливается не страховой организацией, а на законодательном уровне. Ознакомиться с правовыми аспектами по данному вопросу можно в части 3 статьи 11 Федерального Закона, определённого 25 апреля 2002 года No 40-ФЗ.
Обращение в страховую после ДТП — порядок действий
В законодательство РФ регулярно вносятся поправки. Это относится и к правилам обязательного страхования ОСАГО. Раньше без обращения в ГИБДД убытки не компенсировались. Сегодня в определённых ситуациях возможно обойтись и без сотрудников госорганов. Если говорить о наступлении страхового случая, то здесь важно соблюдать общепринятые правила.
Авария без вызова ГИБДД
Первый и самый важный этап — фиксирование аварии. Для этого потребуется сделать как можно больше фотографий во всех ракурсах. На снимках должны отражаться все повреждения на транспортном средстве. Очевидцев происшествия можно не привлекать, однако, номер телефона хотя бы одного свидетеля не помешает.
- После того как все детали будут сфотографированы, повреждённый транспорт можно убирать с проезжей части.
- В завершение потребуется заполнить европротокол, грамотно составить подробную схему дорожно-транспортного происшествия и проинформировать об этом страхового агента.
Дорожно-транспортное происшествие с вызовом инспектора ГИБДД
- Первое действие — вызов сотрудников ГИБДД для оформления происшествия.
- Хотя ДТП фиксирует инспектор, лучше сделать самостоятельно несколько снимков или снять видео.
- Следующее действие — поиск свидетелей. Не нужно собирать всех, кто стал очевидцем аварии, достаточно 2—3 человек.
- После свидетельских показаний составляется схема происшествия. Это можно сделать самостоятельно (если есть навыки) или попросить сотрудника ГИБДД.
- После оформления протокола и согласования с инспектором транспортное средство можно убирать с дороги.

Далеко не каждый автовладелец знает, как правильно себя вести при наступлении страховой ситуации и какие принимать меры. Из-за этого между клиентом и страховой компанией часто возникают различные споры. На самом деле ничего сложного нет. После оформления происшествия следует как можно быстрее проинформировать об этом страховую компанию и приступить к сбору обязательного перечня документов. Когда сбор документации завершён, нужно обратиться в офис компании и написать заявление на возмещение ущерба.
Если у вас нет уверенности в том, что сможете правильно оформить европротокол, лучше регистрировать аварию с участием инспектора ГИБДД. От корректности заполнения документа напрямую зависит выплата компенсации.
Важно! По нововведённым правилам ОСАГО водитель, виновный в аварии, не может ремонтировать своё транспортное средство на протяжении 15 календарных дней с того момента, как произошёл страховой случай. Самостоятельное восстановление машины — один из главных факторов, влияющих на отказ в выплате компенсации пострадавшей стороне.
Европротокол
Европротокол заполняется причастными к происшествию автоводителями только в том случае, если не требуется вызов ГИБДД. Обращения по ОСАГО без справки от инспектора возможны в таких ситуациях:
- В аварии пострадало не более двух автомобилей.
- Все участники ДТП согласны зафиксировать факт аварии без инспектора ГИБДД.
- Автовладельцы умеют правильно заполнять европротокол.
- Ущерб после аварии составляет менее 100 тыс. руб.
- Оба соучастника аварийной ситуации имеют страховку ОСАГО или КАСКО.
- Нет пострадавших. Если у автоводителей или же пассажиров есть даже незначительные травмы, лучше вызвать ГИБДД.
- У одного из оппонентов есть возможность зафиксировать случившееся при помощи фото или видеотехники.
При оформлении европротокола пострадавшая сторона может обратиться за выплатой, если покрытие не превышает лимит, равный 100 тыс. руб. После аварии обязательно нужно сообщить о случившемся в страховую компанию, причём неважно — пострадавший вы или виновник. Документ оформляется в строгом соответствии с законодательством РФ и состоит из двух бланков. Каждый из них заполняется с двух сторон.
При внесении данных на бланк с лицевой стороны информация самостоятельно копируется на второй лист. Неправильно оформленный европротокол может стать причиной отказа от выплаты компенсации. Чтобы этого избежать, важно знать, как заполнить документ и какая информация в нём фиксируется.

Оформление документа с обратной стороны
Если лицевая сторона полностью оформлена в соответствии с правилами и подтверждена подписями обоих оппонентов, можно приступать к обратной стороне.
Обязательно перепроверяйте всю внесённую информацию и не допускайте опечаток и ошибок. Любые исправления могут привести к тому, что клиенту откажут в возмещении понесённого убытка. Если не получается самостоятельно разобраться в разделах бланка, лучше позвонить в службу клиентской поддержки компании, чем заполнять поля наугад.
Важно! После того как будет получена компенсация по европротоколу, пострадавший не может обращаться с прошением о возмещении убытка по этому же происшествию второй раз. Исключение составляет ситуация, когда был причинён вред здоровью, но на момент аварии человек об этом не знал (скрытая травма).
Срок обращения по ОСАГО
Список документов
Если у виновного дорожно-транспортного происшествия оформлен полис и он действителен на момент аварии, возмещением ущерба пострадавшей стороне занимается страховая компания. Чтобы это осуществить, необходимо предоставить следующую документацию:
- Ксерокопия паспорта виновника аварийной ситуации.
- Копия водительского удостоверения.
- Оригинальный бланк страхового полиса.
- Заявление по форме компании (выдаётся в филиале страховой).
- Определение о том, что был отказ в возбуждении уголовного дела.
- Протокол, подтверждающий административное правонарушение.
- Справка, выданная инспектором ГИБДД или европротокол.
- Техпаспорт автотранспорта.
- Протокол об административном правонарушении.
Обратите внимание. Если вы стали участником аварийной ситуации, в ней нет пострадавших и задействовано всего два транспортных средства, документы направляются в свою страховую. При иных обстоятельствах в компанию виновника происшествия.
Основания для отказа в выплате
В соглашении всегда указываются причины, по которым компания может отказать в возмещении убытков. Многие автовладельцы упускают этот момент из вида и подписывают документ не глядя. Однако этот раздел очень важен, и при возникновении спорных ситуаций, незнания некоторых пунктов договора могут сыграть роковую роль. Самые распространённые причины отказа в выплате:
- Нарушен срок обращения и подачи необходимой документации.
- При наступлении страхового случая за рулём находился человек, не вписанный в страховку.
- Авария случилась во время обучения вождению или осуществления тест-драйва транспорта.
- Ущерб автотранспорту нанесён во время гонок, соревнований и прочих мероприятий, противоречащих соглашению.
- Авария произошла по вине стихийных бедствий или военных операций.
- Доказан факт мошенничества (ТС повреждено с целью получения компенсации).
- Страховой полис просрочен.
- Участники аварийной ситуации отказываются признавать свою вину, при этом доказательства ДТП полностью отсутствуют.
- В документах есть ошибки или они неправильно заполнены.
- Автовладелец отказал специалисту в предоставлении транспорта для экспертизы.
- Отсутствие у одного из водителей водительского удостоверения.
- Виновник аварии был в стадии алкогольного или наркотического опьянения.
В некоторых ситуациях речь идёт о временной задержке выплаты, а не об окончательном отказе. В таком случае страховой агент должен разъяснить автовладельцу основания отказа и методы устранения недочётов.
Важно! Подавать документы в СК должен только владелец ТС, причастного к аварийной ситуации. Даже если человек вписан в страховку, он не имеет права предоставлять документацию вместо автовладельца. Это наиболее распространённая причина отказа в возмещении убытков.

Действия при отказе
Если вы считаете, что компания отказала незаконно, не оставляйте этот вопрос без внимания. В первую очередь, составьте претензионное письмо и отправьте его на имя руководителя страховой. При заполнении претензии обязательно сделайте акцент на то, что полис действителен и имеет свою законную силу. Сроки рассмотрения досудебных заявлений — 5—7 дней. Если в течение этого времени компания не отреагировала, можно обращаться в судебные инстанции.
Обращение в суд
Если обращение в страховую после дорожно-транспортного происшествия с целью получения компенсации не дало положительных результатов, подача заявления в суд — единственный верный выход из сложившейся ситуации. При сумме ущерба до 50 тыс. руб. дело рассматривается в мировом суде. С суммой, превышающей этот порог, следует обращаться в районное отделение суда по месту регистрации ответчика (страховой компании). Кроме искового заявления, автовладелец должен предоставить:
- Страховое соглашение с компанией и копию страхового полиса.
- Справку о случившемся дорожно-транспортном происшествии.
- Отказ страховой компании в выплате компенсации (в письменном виде).
- Протокол, оформленный на месте аварии.
- Заключение эксперта с оценочной стоимостью ущерба.
- Квитанции, подтверждающие оплату госпошлины за обращение к судье.
- Детальное описание случившегося, с указанием причины отказа от выплаты.
- Заполненное исковое заявление (образец можно найти в подразделении суда).
Если суд удовлетворит исковое заявление, компания будет обязана выплатить компенсацию в полном объёме в срок, установленный судьёй.
Полезные советы
Обращение в страховую после аварии — ответственный шаг, поэтому к этому вопросу нужно подойти серьёзно. Часто клиент получает не то, что ему полагается. Виной тому масса нюансов, о которых знают лишь единицы. Ниже представлены полезные советы, которые помогут в сложных спорных ситуациях или в том случае, если компенсация не покрывает расходы на ремонт авто.
- Не ремонтируйте повреждённое транспортное средство до выплаты компенсации. Если произойдёт так, что ущерб не будет выплачен, придётся делать переэкспертизу и обращаться в суд, а с восстановленным авто это практически невозможно.
- Если выплата произведена в объёме, не оправдывающем траты на ремонт авто, по закону можно написать исковое заявление в суд и потребовать доплату с виновника аварии.
- Оценка производится экспертом, назначенным страховой компанией. Чтобы убедиться, что рассчитанная сумма покроет убытки, после заключения специалиста обратитесь в другую фирму по независимой экспертизе. Это станет хорошим подспорьем при возникновении разногласий во время возмещения ущерба.
- Некоторые компании требуют, чтобы заявление на возмещение ущерба подавалось в течение 24 часов или двух — трёх дней после наступления страхового случая. Если клиент не укладывается в это время, следует отказ от выплаты. Помните — эти действия неправомерны. У держателя полиса есть 5 дней, утверждённых законодательством.
- Прежде чем предоставлять документацию страховой компании, обязательно сделайте ксерокопию каждого из документов.
- Если страховая компания не выполнила своих обязательств и не выплатила компенсацию в течение 20 суток, клиент имеет право требовать неустойку в размере 1% за каждые просроченные сутки.
Для того, чтобы в процессе использования полиса не возникало каких-либо проблем, важно выбирать компанию тщательно. Первый фактор — надёжность. Если страховая существует давно, имеет массу положительных отзывов, это тот самый вариант, когда можно сделать выбор в пользу именно этой фирмы. Даже если страховка стоит немного дороже, чем, например, в соседней конторе. Иногда лучше заплатить больше, но быть уверенным, что при возникновении страхового случая не последует отказ в возмещении убытков.
Я застрахован по ОСАГО. У меня произошло ДТП. Я являюсь потерпевшей стороной. Мне необходимо обращаться в компанию виновника или можно в свою страховую компанию?
Если Вы являетесь пострадавшей стороной в результате ДТП, то за возмещением ущерба по ОСАГО требуется обращаться в свою страховую компанию, это прямое возмещение убытков (ПВУ). При этом должны выполняться 3 условия (в зависимости от даты ДТП):
ДТП произошло до 26 сентября 2017 г.:
1. в ДТП был вред причинен только транспортным средствам (не пострадали люди или другое имущество);
2. ДТП произошло в результате столкновения только двух транспортных средств (прицеп считается частью транспортного средства);
3. оба участника имеют действующие полисы ОСАГО.
ДТП произошло после 26 сентября 2017 г.:
1. * в ДТП был вред причинен только транспортным средствам (не пострадали люди или другое имущество);
2. * ДТП произошло в результате столкновения двух и более транспортных средств (прицеп считается частью транспортного средства);
* все участники ДТП имеют действующие полисы ОСАГО Если хотя бы одно из условий не соблюдается, то за возмещением ущерба необходимо обращаться в компанию виновника.
Потерпевший, намеренный воспользоваться своим правом на страховую выплату, обязан при первой возможности уведомить страховщика о наступлении страхового случая.
При этом срок исковой давности по требованиям, вытекающим из договора страхования риска ответственности по обязательствам, возникающим вследствие причинения вреда жизни, здоровью или имуществу других лиц, составляет три года.
Я являюсь потерпевшим в ДТП, произошедшем по вине Вашего клиента. Куда я могу обратиться для подачи заявления о выплате?
Какие документы мне необходимо представить в страховую компанию для получения страховой выплаты по ОСАГО?
Для получения возмещения по ОСАГО Вам понадобятся оригиналы основных документов и документов о ДТП из ГИБДД, если происшествие было оформлено с участием сотрудников ГИБДД. Написать заявление может собственник транспортного средства или представитель по нотариальной доверенности, с правом получения страхового возмещения и предоставления интересов собственника в страховой компании.
Список основных документов:
1. Извещение о ДТП, заполненное и подписанное обоими участниками с лицевой стороны. С оборотной стороны участник заполняет свою копию извещения.
2. Свидетельство о регистрации транспортного средства или паспорт транспортного средства
3. Паспорт РФ заявителя.
4. Если страховой случай заявляет не собственник ТС, то нужна нотариальная доверенность, с правом предоставления интересов собственника и получения возмещения (для физических лиц)
5. Банковские реквизиты для выплаты возмещения (ЛИЦЕВОЙ СЧЕТ,РАСЧЕТНЫЙ СЧЕТ ,КОР.СЧЕТ,БИК БАНКА,ИНН БАНКА,НАИМЕНОВАНИЕ БАНКА) (для физических лиц)
6. Полис ОСАГО и платежный документ, подтверждающий оплату полиса
7. Документы ГИБДД, если ДТП было оформлено в ГИБДД (более расширенная информация в п.6)
Для юридических лиц, дополнительно требуются:
8. Доверенность заявителя на право предоставления интересов собственника в страховой компании, заверенная печатью.
9. Распорядительное письмо на возмещение ущерба, заверенные печатью и подписью уполномоченного лица.
10. Копия договора или иного документа, подтверждающего аренду, лизинг или прокат транспортного средства.
Документы о ДТП
1. Постановление по делу об административном правонарушении (дополнительно протокол об адм. правонарушении, если составлялся) или Определение об отказе в возбуждении дела об адм. правонарушении
2. Приложение к вышеуказанным документам, если оно составлялось.
3. При причинении вреда жизни/здоровью может быть выдан протокол места совершения адм. правонарушения.
4. Обращаем внимание, что документах ГИБДД должны содержаться сведения о:
* ТС, участвовавших в ДТП (марки, модели, государственные регистрационные знаки, а при их отсутствии-VIN);
* водителях (фамилия, имя, отчество, место жительства);
* страховых полисах ОСАГО (серия, номер, наименование страховой организации);
* перечень видимых повреждениях транспортных средств.
Внимание! В соответствии с правилами ОСАГО водители транспортных средств, причастные к ДТП, обязаны заполнить бланки извещений о ДТП, независимо от оформления документов сотрудниками полиции.
Согласно венской конвенции о дорожном движении с поправками от 28.09.2004, для документов, содержащих информацию на национальном языке государства, требуется письменный перевод документов, заверенный нотариусом.
В отдельных случаях перечень документов может зависеть от гражданско-правовых отношений потерпевшего и причинителя вреда.
В течение 20 календарных дней с момента предоставления полного пакета документов и транспортного средства к осмотру в страховую компанию.
Выплата денежными средствами может быть произведена при наличии соглашения в письменной форме между страховщиком и выгодоприобретателем.
По всем вопросам обращайтесь, пожалуйста, в Службу контроля качества сервиса.
Я слышал, что небольшие ДТП можно оформлять без участия сотрудников ГИБДД. В каких случаях это возможно и получу ли я при этом страховую выплату?
Вы можете не вызывать сотрудников ГИБДД в случае наличия одновременно следующих обстоятельств:
1. ДТП произошло в результате столкновения только двух ТС;
2. В ДТП вред причинен только ТС, т.е. не причинен вред жизни/здоровью людей и не повреждено другое имущество (забор, гараж, отбойник и т.д.);
3. Ответственность обоих участников застрахована.
Оба участника ДТП обязаны в течение 5 рабочих дней передать свой экземпляр Извещения о ДТП в свою страховую компанию любым способом, подтверждающим доставку.
Как обращаться в страховую после ДТП и возместить ущерб
ДТП случаются, это неприятно, дорого и хлопотно, и хорошо, если обошлось без травм и жертв, – для всего остального есть страховка. Поговорим о том, когда, кто и как должен обращаться к страховщику для возмещения ущерба.
Когда наступает страховой случай
Страховым случаем называют автомобильную аварию, при которой водитель нанес урон своему и/или чужому авто, грузу, здоровью, жизни человека.
Страховой случай – это:
| По ОСАГО | По каско |
| Вред, нанесенный владельцем полиса другим автомобилям, людям во время управления машиной | Вред, нанесенный вашему авто и здоровью/жизни результате ДТП, угона, стихийного бедствия (зависит от опций) |
Если ваша вина доказана и у вас есть только ОСАГО, то чужой ремонт оплатит ваша страховая, а свой – вы сами. Бывает и так, что у виновного в ДТП нет ОСАГО, тогда компенсацию придется требовать через суд. Также обращение в суд потребуется, если убыток от аварии превышает 400 тысяч рублей.
- Петр выезжал задним ходом с парковки и не увидел авто, которое ехало по своей полосе – произошла авария. Петр обязан сообщить в свою страховую о случившемся, отправить документы. Потерпевший информирует свою компанию, ему выплатят компенсацию на ремонт.
- На трассе при движении во время поворота налево в машину Марии врезался автомобиль Сергея, который начал совершать обгон. Определить виновника ДТП в таком случае сложно, если нет камер или видеорегистраторов, такие случаи рассматривает суд. Если признана обоюдная вина водителей, они будут возмещать урон друг другу соразмерно степени вины каждого.
- При перестроении Инна задела чужую машину, но у нее нет «автогражданки». Потерпевший обращается в суд, Инна оплачивает ремонт автомобиля за свой счет, а также штрафы за нарушение ПДД и управление авто без полиса обязательного страхования.
Вам не придется затягивать с покупкой машины, если вы возьмете автокредит в Совкомбанке. С помощью него можно купить как новое, так и подержанное авто. Выберите подходящую программу и рассчитайте ежемесячный платеж прямо сейчас!
Куда обращаться по ОСАГО
Страховые компании разработали порядок обращения за компенсацией: потерпевшая сторона подает документы на оплату урона своему страховщику, и тот связывается со страховщиком виновника аварии. Эта процедура называется прямым возмещением ущерба.
По закону прямое возмещение возможно, если участники аварии застраховали гражданскую ответственность, пострадали только транспортные средства.
- после оформления аварии по европротоколу или вызова сотрудника ГИБДД вы собираете все документы и несете их своему страховщику;
- компания принимает документы, выдает подписанное свидетельство с описью принятых бумаг.
Сколько времени отводится на обращение
На обращение к страховщику отводится всего 5 дней. Если аварию оформили по европротоколу (виновник выявлен, разногласий нет, сумма убытков не превышает 100 тысяч рублей или до 400 тысяч при соблюдении дополнительных условий), водители заполняют два экземпляра извещения, отправляют их каждый своему агенту. Далее компания виновника рассматривает заявку, проводит дополнительный осмотр авто (при необходимости), определяет размер компенсации или оплачивает ремонт пострадавшего транспортного средства.
Порядок обращения и подачи заявления
Рассмотрим подробнее правила обращения к страхователю.
После ДТП оформите документы по европротоколу или вызовите инспектора ГИБДД.
Действия при европротоколе:
- как можно тщательнее зафиксируйте аварию, повреждения обоих авто со всех ракурсов, их расположение;
- на всякий случай попросите телефон у свидетелей происшествия;
- после того, как схема составлена, видео сняты, авто можно убрать с дороги;
- заполните и подпишите европротокол;
- сообщите страховому агенту;
- отправьте европротокол/извещение, справку из ГИБДД лично или по электронной почте;
- дождитесь уведомления о получении.
Заполнить европротокол просто: в нем есть инструкции, вписать информацию нужно с обеих сторон бланка. Если есть протокол, то справка из ГИБДД не нужна.
В комплекте с полисом ОСАГО идет бланк извещения о происшествии с участием машины, в извещении отражаются обстоятельства аварии. Заполняют от руки обе стороны бланка, затем отправляют страховщику.
Действия при вызове ГИБДД:
- не трогайте авто после остановки, не меняйте расположение предметов;
- выставите аварийный треугольник, включите сигнал аварийной остановки;
- вызовите инспектора ГИБДД;
- на всякий случай зафиксируйте обстоятельства аварии на телефон;
- найдите свидетелей, запишите их имена, телефоны;
- составьте схему происшествия (самостоятельно, с помощью инспектора);
- после этого можно убирать авто с дороги.
- Вы виновник? Обратитесь в свою страховую.
- Вы потерпевший? Обратитесь в свою страховую.
Список необходимых документов
Пакет документов для страховой компании включает извещение о ДТП (можно заполнить у страховщика), заявление о возмещении урона (подписывается в компании, предоставившей ОСАГО виновнику), а также справку о происшествии из автоинспекции с данными об аварии. Справка должна отражать информацию о:
- месте аварии,
- времени,
- участниках,
- повреждениях авто,
- нарушении правил дорожного движения,
- направлении на медосвидетельствование,
- страховых всех участников,
- номерах полисов.
Для того чтобы оформить возмещение за порчу имущества – другие машины, их грузы, ограждения, бордюры, рекламные щиты и др., нужно также обратиться в компанию, предоставившую ОСАГО. Также к ущербу имуществу относится ДТП с участием домашних животных.
Бумаги дополняют правом собственности на машину, заключением экспертизы и чеком о ее уплате, подтверждением факта эвакуации (опционально), подтверждением расходов на стоянку или охрану, возникших в результате аварии. Последние три нужны, если потерпевший требует компенсации дополнительных расходов.
Если в результате аварии есть пострадавшие – получившие ушибы, порезы, переломы, в том числе требующие продолжительного лечения, – потребуются следующие документы:
- заключение врача из аккредитованного медицинского учреждения с диагнозом, описанием травм и повреждений, продолжительности больничного;
- справка об инвалидности (при наличии);
- информация о приезде скорой (если есть);
- право на выплату;
- российский паспорт или другое удостоверение личности;
- данные счета для перевода компенсации.
Иногда недобросовестные страховщики могут направить потерпевшему письмо о недостатке того или иного акта, хотя должны прислать письменный отказ или перечислить деньги. Потребуется дополнительное время на рассмотрение повторной заявки. Компании рассчитывают, что кто-то из претендентов на страховые выплаты откажется от волокиты и долгого ожидания.
Но правильно будет приехать в компанию лично, привезти копии бумаг, сфотографировать их, взять расписку с перечислением полученных бумаг, заверенную подписью и печатью. Если разбирательство предстоит сложное, а сумму вы ожидаете большую, то обратитесь за сопровождением к юристам.
Срок рассмотрения
По закону страховая должна рассмотреть обращение пострадавшего в дорожном происшествии и весь пакет за 30 дней с момента получения. После этого страховщик либо оплачивает ремонт / переводит деньги, либо отказывает в письменной форме, либо просит соискателя направить дополнительные документы, предоставить авто на экспертизу.
В каком случае в выплате откажут
Договор со страховщиком включает пункты, при которых компания отказывает выплачивать средства на ремонт машины или лечение потерпевшего. Прежде чем подписывать договор даже по очень выгодной цене, внимательно прочтите все параграфы.
Важно: не покупайте страховку у малоизвестных компаний по неправдоподобно низкой цене. В нужный момент полис может оказаться недействительным. Всегда проверяйте подлинность на сайте РСА.
Почему страховая отказывает потерпевшему:
- нарушены сроки подачи;
- застрахованным авто управлял водитель, не вписанный в страховку;
- ДТП произошло во время обучения, тест-драйва;
- машина участвовала в гонках/соревнованиях, повреждена в результате заведомо опасного вождения;
- урон нанесен в результате доказанных мошеннических действий;
- полис недействителен (истек срок действия, организация, предоставившая его, не существует);
- нет доказательств вины участников, никто не признает свою ответственность за происшествие;
- неверное оформление;
- владелец не предоставил ТС на экспертизу;
- нет прав у одного из водителей;
- виноватый в аварии был пьян или находился под воздействием наркотических веществ на момент происшествия.
Иногда компания задерживает перечисление средств на время, в других случаях отказ будет окончательным. Страховщик объясняет, на каком основании пришел отказ, как устранить ошибки в заявлении.
Если вы не согласны с решением компании, подавайте претензию директору учреждения. В претензии отметьте, что полис приобретен законно, срок действия не истек и компания обязана выплатить по нему компенсацию. Претензии рассматривают в срок до одной недели. Если реакции не последует, обращайтесь в суд.
Что, если у виновника аварии нет полиса ОСАГО
Закон запрещает использовать машину без полиса гражданской ответственности. Водитель, севший за руль без «автогражданки», будет оштрафован на 800 рублей. Если вы ездите без аварий, цена невысока, даже если вы 2-3 раза за год попадетесь на этом нарушении. Но если вы стали виновником ДТП, придется компенсировать ущерб из своего кармана: ремонт авто, лечение потерпевшего, если он оказался на больничном. Через суд пострадавший может добиться компенсации свыше 400 тысяч на ремонт, а также возмещение морального вреда.
Суд рассчитает размер компенсации без учета возраста авто – признанный виновным оплатит покупку деталей на замену по цене новых. Страховщики пользуются услугами партнеров – сервисов, поставщиков запчастей, стоимость ремонта для них обходится дешевле, чем ремонт в частном порядке.
Какие еще могут быть расходы у виновника дорожного столкновения без ОСАГО:
- оплата независимой экспертизы;
- стоимость услуг эвакуатора;
- присмотр за авто на стоянке;
- почтовые расходы;
- моральный вред (от 1000 рублей за моральный вред без телесных повреждений).
Повреждения на своей машине водитель оплачивает за счет комплексной страховки, а если вы купили машину без каско, то за счет собственных средств.
Получение компенсации по «автогражданке» при правильном оформлении запроса проходит по стандартной схеме. Если возникают разногласия по размеру компенсации, пострадавший может обратиться в суд.
Акт о страховом случае по ОСАГО
Вопрос по ОСАГО. СК обязана предоставить копию акта о страховом случае в течении 3 х рабочих дней мне на руки или могут в течении этого времени выслать по почте? Просто я его уже 3 недели жду, а в СК говорят что выслали.
Разъясните пожалуйста следующую ситуацию:
После ДТП страховая компания виновника направила меня на её независимую экспертизу и вынесла вердикт выплатить мне 120 000 р. Однако просрочка по выплате составляет уже 3 месяца.
На руках имею копию акта о страховом случае с указанием суммы выплаты по моему делу и копию акта об осмотре ТС.
Обратившись к юристам для составления иска, мне навязывают независимую экспертизу, без которой как говорят в суд идти бестолку.
Я прекрасно понимаю что всем кушать хочется, но мне эта экспертиза не нужна.
Могу ли я подавать иск по поводу нарушения сроков выплат по ОСАГО на положенную мне сумму без проведения своей независимой экспертизы, если меня устраивает подсчитанная сумма страховой компанией?
Попал в ДТП. Я являюсь пострадавшей стороной. Заявил о страховом случае по осаго в страховую компанию. Страховая компания принимала заявление и дала направление на экспертизу, так как машина не на ходу, эксперт пришёл сам оценивать ущерб, эксперт все сфоткал, померил. В итоге сказал, чтобы я подписал пустой акт осмотра автомобиля, я отказался. Эксперту сказал, чтобы все повреждения он написал в акте, потом я ознакомлюсь и подпишу. Сидел в машине типо что то составлял, но потом сказал, что не знает название детали. Он сказал в течении 2 дней я составлю акт осмотра, мы встретимся и вы подпишите. На сколько это закона? И что дальше делать?
Вопрос по выплате со СК СТРАЖ по страховому случаю по ОСАГО. Случай следующий. До банкротства СК Страж подавали в СК документы, прошли осмотры и тд. Затем звонит СК и говорит, что у них забрали лицензию и мы должны забрать все оригиналы документов для обращения в СК виновника (Росгосстрах) . Мы забрали все документы и отправили в Росгосстрах. И недавно выясняется, что страж уже выплатила и есть акт о страховом случае в данному ДТП. А мы (юр лицо, представители потерпевшего) ничего не получили и наш клиент так же ничего не получил и постоянно теперь нам звонит и спрашивает, что с делом и тд. В Росгосстрахе говорят, что не могут ничем помочь и все. Мы пробовали запросить у СК Росгосстрах доказательства, а они нам дали акт о страховом случае и все. Но в акте не указано, кому СК перевела. Вопрос: как мы можем узнать, кто получил эту выплату. Можно ли у СК страж как то эту инфу запросить?
Не согласен с размером выплаты страховой по ОСАГО. Выдан акт о страховом случае без акта осмотра, расчета стоимости восстановительного ремонта, фотографий. Могу ли я обратиться в компанию автоэкспертов для проведения нового осмотра трансп. Ср-ва и проведения независимой экспертизы? С момента 1-го осмотра прошло 2 месяца. Надо ли приглашать на новый осмотр представителя страховщика?
29 мая в Рязанской области произошло ДТП, водитель-виновник находился в состоянии алкогольного опьянения, но от освидетельствования в момент приезда милиции отказался, о чём записано в протоколе. Размер ущерба оценён в 94 000 руб. Страховая компания по ОСАГО «Уралсиб» до сегодняшнего дня не даёт внятного ответа — будет ли возмещён ущерб (документы по словам сотрудников отправлены в Москву на подпись).
Вопрос 1: Существует ли определённый законом срок, в течение которого страховая компания должна дать ответ по страховому случаю?
Вопрос 2: Велика ли вероятность, что страховая компания откажет в выплате ущерба в связи с отказом виновника ДТП пройти освидетельствование?
Вопрос 3: Можно ли в случае отказа получить у страховой компании документы по расчёту ущерба и акт осмотра транспортного средства для того, чтобы подать исковое заявление в суд на виновника ДТП как физическое лицо или необходимо обращаться в независимую экспертизу для получения этих документов?
В ноябре 2017 года я попал в аварию. Меня признали виновным. Автомобиль был застрахован по ОСАГО. 31 мая 2018 года я получил повестку в суд. Пострадавшая сторона подала в суд. Страховая компания выплатила сумму не покрывшая полностью ремонт машины. И теперь недостающую сумму пострадавшие хотят взыскать с меня + издержки (адвокат, оценщик). Попыток до судебного урегулирования пострадавшая сторона не предпринимала. О том что на меня подали в суд узнал из повестки.
1. Имеют право взыскивать с меня? Если да, согласно какому законодательному акту с указанием статьи?
2. Отказ пострадавшей стороны от до судебного урегулирования является ли аргументом в мою пользу на суде? Что конкретно это может мне дать?
3. Я хочу что бы сумму иска в случае проигрыша дела, списывали с меня минимально возможными суммами, потому что мой доход не превышает МРОТ и кроме старой машины у меня нет другого имущества. Какие документы необходимо предоставить в суд, чтобы реализовать эту возможность?
В результате ДТП мной поврежден автомобиль (виновник ДТП — я), пострадавшей выплачена сумма страховой компанией в размере 109 239 руб. Пострадавшая подала иск в суд на возмещение УТС (утрата товарной стоимости) в размере 18 942 руб. а также 1500 стоимость отчета об УТС, 2000 руб — исковое заявление. Пострадавшая имеет расширенное ОСАГО до 500 000 руб. Кто в данном случае должен выплачивать ей сумму УТС и на какие НПА я могу ссылаться в суде?
Я — пострадавшая сторона в ДТП. Обратилась в страховую компанию виновника (Росгосстрах, г.Москва). После осмотра повреждений в акте написано: необходимость замены повреждённого лобового стекла на ОРИГИНАЛЬНОЕ (у меня иномарка), предложили ремонт по ОСАГО. На СТОА выпросила расчёт: 23 000 руб., но я должна доплатить только 7 600 руб. за новое стекло (разницу за иснос; машине 4 года), отказалась от ремонта и заменила на выплаты. Страховая выплатила 5 700 руб. На эти деньги нельзя купить ОРИГИНАЛЬНОЕ стекло, да ещё и поставить его. Нужен совет как мне поступить: провести свою независимую экспертизу и подать в суд на страховую; или отремонтировать машину (правда денег сейчас на ремонт нет) и с чеками опять же в суд; или есть ещё какие-нибудь варианты. Спасибо всем!
Суд апелляционной инстанции отказал истцу в ходатайстве о приобщении к материалам дела писем от департамента по градостроительству и инспекции государственного строительного надзора, которыми подтверждено что станция технического обслуживания автомобилей (СТОА), размещенная на территории дачного массива и на которую страховая компания ранее выдала направление на восстановительный ремонт автомобиля, не введена в эксплуатацию в установленном законодательством РФ порядке, не проверена органом государственного строительного надзора на соответствие требованиям нормативных актов к строительству.
Тем самым таковая самовольно построенная СТОА представляет угрозу имуществу, жизни и здоровью посещающих ее лиц и как следствие действия страховой компании по выдаче направления на ремонт в таковую СТОА являются не законными.
Как следует поступить в таком случае для целей приобщения данных документов к материалам дела и их исследованию судом в ходе судебного разбирательства?
В конце 2011 г попал в аварию из 3-х а/м, я был третьим, врезался в задок 2 а/м, а та по инерции чуть зацепила задний номерной знак 1-ой а/м. На деле 1-ая а/м резко затормозила и явилась причиной ДТП. Но по протоколу виновник — я, якобы не соблюдал дистанцию, хотя тормозили все. И сейчас я получил письмо от СК 2 а/м (по договору добровольного страхования её полностью отремонтировали за 160 тыс. р.) с требованием оплатить им 80 тыс. р. на покрытие ущерба от ДТП или грозят судом, т к моя страховая (у меня ОСАГО) перечислила им только половину суммы возмещения.
К письму приложены копии: акта о страховом случае, справки о ДТП на водителей 2-ой и 3-ей а/м, заказ-наряда на 96 наименований запчастей и работ с датой оформления 16.05.12 и факт. Исполнения 25.05.12, заказ-наряда по дефектовке от 25.04.12.
Обратился в свою СК за разъяснениями, но ответа не получил.
Как мне уйти от оплаты и заставить мою СК оплатить ущерб ДТП в полном размере?
Заранее спасибо за ответ!
Машиной, принадлежащей моему супругу, управляло лицо по простой доверенности и совершило ДТП (в страховку это лицо не было вписано). В момент ДТП супруга в машине не было. Во время оформления административных документов выяснилось, что указанное лицо не имеет водительских прав (и не имело никогда). Об этом супруг не знал. Лицо, которое управляло машиной, на месте написал расписку второй, пострадавшей стороне, о выплате суммы ущерба в полной сумме, однако до настоящего времени не исполнил обещания и скрывается. Пострадавшая сторона подала иск на моего супруга, как на собственника ТС и источника повышенной опасности в размере 330 тыс. р. Страховая сумма (ОСАГО) в размере около 100 тыс. рублей пострадавшей стороне выплачена страховой фирмой супруга.
При составлении акта осмотра машины пострадавшей стороны супруг не присутствовал, нигде никаких подписей не ставил.
Кто в этом случае будет нести ответственность за вред, причиненный второй стороне?
Страховая компания рассчитала сумму страховой выплаты по ОСАГО, но её размер не перекрывает даже трети ремонта. Возможно ли такое занижение для авто 3,5 лет? Независимая экспертиза все повреждённые детали (крыло, бампер, фара, лобовое стекло) подписала на замену. Завтра напишу заявление в СК на получение копии акта о страховом случае, будет ли там калькуляция их расчёта по ущербу? Что возможно предпринять в дальнейшем?
В страховой компании отказываются выдавать акт о страховом случае по ОСАГО (страховую выплату я получила, она значительно ниже действительной стоимости ремонта автомобиля, собираюсь обращаться в суд) куда я могу обратиться, чтобы получить акт о страховом случае?
Здравствуйте! Подскажите чем руководствоваться при подаче заявления в страховую компанию о выдаче акта о страховом случае?
Пунктами 70, 71 правил ОСАГО, утвержденных Правительством РФ или пунктом 4.23 правил ОСАГО, утвержденных ЦБРФ?
Куда и с чем обращаться чтоб добиться от страховой предоставления стоимости страхового возмещения по ОСАГО? Нужна для предьявлении претензии страховой с целью выплаты мне неустойки за не своевременную выслату страхового возмещения.
Написал претензию требование на предоставлении мне акта о страховом случае и расчета (калькуляции) о страховом возмещении, опираясь на п.
4.23 Правил страхования. Копию Акта предоставили, расчета (калькуляцию) стоимости спустя 3 дня нет (лишь в день подачи претензии предложили ознакомиться на экране монитора).
У меня такой вопрос. Страховая компания Росгосстрах выплатила мне, по ОСАГО сумму 130 000 руб. Сумма была сильно занижена т.к. автомобилю (TOYOTA HARIER 2000 г.в. рыночноя стоимость на сегодняшний день 600 000 руб.) был нанесён значительный ущерб. Тогда я запросил у них АКТ о страховом случае и калькуляцию. Мне её предоставили без проблем и в срок. Где я увидел, что сумма насчитанная их же экспертом составляет 488 000 руб. с учётом 50% износа деталей. А в акте о страховом случае указана сумма выплоты 130 000 руб. при этом, что страховая сумма состовляет 400 000 руб, лимит ответственности 400 000 руб. Вопрос: каким образом мне была занижена вы плота и правомерны ли их действия?
Помогите разобраться в следующей ситуации с СК по ОСАГО. Мой авто попал в аварию. Обратился в СК виновника. Выплатили, но мне показалось, что сумма занижена. Написал заявление, чтоб предоставили мне копии калькуляции НЭ и акт страхового случая. В калькуляции НЭ средне рыночную стоимость моей машины до аварии действительно занизила. Написал на имя директора СК заявление с требованием о перерасчете средней рыночной стоимости автомобиля. Вопрос: в какой срок они должны произвести перерасчет? И еще: будет ли действительна для суда копия акта о страховом случае переданная по факсу?
У меня 18 декабря 2016 г. Произошло дтп с участием 4 х тс.я обратился с заявлением о страховом случае по ОСАГО в страховую виновника. Моя гражданская ответственность была застрахована с 12.02.2016 по 11.02.2017. Мое тс было предоставлено для осмотра страховщику. Чтобы узнать стоимость ремонтных работ я обратился за помощью к независимому эксперту, который насчитал цену ремонта с износом 407 313,49 руб. 21.02.2017 я обратился с претензией в страховую мне было отказано в выплате по результатам экспертизы страховой. Сейчас готвою иск в суд. Скажите, в иске я могу требовать неустойку (пеню) ссылаясь на абз. 2 п. 21 ст. 12 фз об ОСАГО #40? Могу ли я требовать 50% штраф от сумы присужденной судом ссылаясь на п.5 ст. 13 закона мы #2100-1 о защите прав потребителя? На какие нпа мне ссылаться при обращении в суд?
Я, как пешеход попал в октябре 2015 г. попал в ДТП. Полис ОСАГО оформлен в сентябре 2015 г. 05.03.2016 получил акт о страховом случае и страховые выплаты. Вопрос: Какими нормативными документами установлен срок направления претензии в страховую компанию по ОСАГО? Какой предельный срок?
Мной приобретен был приобретен в автосалоне новый легковой автомобиль, год выпуска которого 2013 (согласно ПТС без указания числа, месяца), дата выдачи паспорта транспортного средства (ПТС) 01.04.2013, договор купли продажи данного автотранспорта 21.04.2013, акт приема-передачи его составлен 26.05.2013. Таким образом, мне необходимо пройти технический осмотр (ТО) через три года, но вопрос, когда именно я обязан это сделать? От какой даты отталкиваться? Сотрудник страховой компании, с которой я заключил полис ОСАГО считает, что необходимо плясать от даты выдачи ПТС. Также бытует такое мнение, что страховая компания может отказать в выплате страхового возмещения по ОСАГО в случае возникновения ДТП, ссылаясь на то, что ТО не пройден (на 26.04.2015 ТО не пройден, однако, ОСАГО действующий). Имеются ли какие-либо разъяснения министерств, судов, чем можно мотивировать свою точку зрения?
Являюсь виновником ДТП. Получил от страховой компании потерпевшего заявление на выплату суммы, превышающей страховую выплату по ОСАГО. Страховая компания потерпевшего не приглашала ни какими способами меня на независимую экспертизу ущерба, нанесенного его авто. С выставленной суммой не согласен, несмотря на получение копий всех актов независимых экспертов и акта официального диллера по проведенным работам. Могу ли в таком случае через суд, с предоставлением акта на переоценку работ независимыми экспертами других компаний, уменьшить итоговую сумму выплат? Или может вообще могу отказать в выплатах, потому как не участвовал во всех оценках?
ДТП не по моей вине, Обратилась 13 мая в свою СК Росгосстрах, на руки отдали моё заявление о прямом возмещении убытков по ОСАГО, Приложение№2 о том, что прошу произвести выплату страхового возмещения на основании заключения эксперта-техника. акт-приема передачи документов по заявлению. 06 июня СК перечислила 30439 р, такой суммы явно не хватит на ремонт автомобиля, я обратилась в независимую экспертизу, мне составили отчет на сумму восстановительного ремонта с учетом износа 79344,75 руб. Подскажите, какие мои дальнейшие действия? Что лучше сделать? Досудебная претензия, как она выглядит, какие еще понадобятся документы и куда ее подавать? Или сразу в суд, что в этом случае нужно писать и куда по какому адресу? Заранее спасибо за ответ!
При обращении в СПАО Ресо-Гарантия в рамках наступления страхового случая по ОСАГО.
Получен отказ в выплате страхового возмещения.
Формулировка для отказа: «Согласно акту осмотра от 29.07.2016 г., составленному ООО «Портнер», для устранения аварийных повреждений транспортного средства, необходимо выполнить тот же объем ремонтных работ, что и для устранения эксплуатационных дефектов».
Царапина при ДТП образовалась на заднем бампере с правой стороны. Страховая компания ссылается на наличие скола на заднем бампере который находится в верхней части по центру бампера.
И аргументирует отказ: «есть царапины на заднем бампере и вам в любом случае его красить и поэтому РЕСО не обязано возмещать вам расходы!».
Обращаю внимание ранее ДТП не было.
Прошу дать оценку правомерности отказа страховой компании в рамках наступления страхового случая.
Так же просьба подсказать как корректно составить жалобу, для пересмотра дела.
Как страховая компания оценивает ущерб после ДТП?
Никто не застрахован от несчастного случая, аварии, ведь дорога — место непредсказуемое. А если предупрежден, значит, вооружен. Правда же?
Сегодня расскажем про порядок действий при ДТП и как оценивается ущерб страховой.
%%type:widget, id:osago, name:quiz%%
Оглавление
К кому обратиться за возмещением ущерба после ДТП?
Если гражданская ответственность виновника застрахована, то за возмещением ущерба от ДТП нужно обращаться к страховщику (своему или ответственного за вред лица).
Обращайтесь к виновнику за возмещением, если у него нет полиса ОСАГО или страхового возмещения недостаточно, а также если у вас нет договора добровольного страхования. В некоторых случаях обязанность возместить вред возложена законом не на причинителя, а на иное лицо, например, его работодателя (п. 1 ст. 1064, п. 1 ст. 1068, ст. 1072 ГК РФ, п. 6 ст. 4 Закона об ОСАГО).
Когда можно обратиться за возмещением в свою страховую компанию?
- поврежденное имущество было застраховано по договору добровольного страхования имущества и наступил страховой случай, предусмотренный договором страхования — причинение вреда в результате ДТП. В этом случае страховая компания обязана возместить ваши убытки в пределах страховой суммы;
- в результате взаимодействия (столкновения) двух и более транспортных средств вред причинен только им, а гражданская ответственность всех владельцев застрахована по ОСАГО. В этом случае предъявляйте требование о возмещении вреда в рамках прямого урегулирования убытков к страховой компании, которая выдала вам полис ОСАГО.
Когда можно обратиться за возмещением в страховую компанию виновника ДТП?
- вред причинен не транспортному средству, а иному имуществу, например, перевозимому грузу, элементам дорожного устройства (ограждениям, столбам, дорожным знакам), и это зафиксировано в документах полиции или в извещении о ДТП;
- не все владельцы транспортных средств, участвовавших в ДТП, имели действующий на момент ДТП полис ОСАГО;
- не было столкновения транспортных средств (произошло так называемое бесконтактное ДТП). Например, автомобиль врезался в дерево, уклоняясь от столкновения с другим автомобилем. Позиция о том, что в этом случае следует обращаться в страховую компанию причинителя вреда, встречается в судебной практике.
Остались вопросы? Юристы DestraLegal будут рады вам помочь: нужно заполнить форму и с вами свяжутся для бесплатной консультации.
Как оценивается размер ущерба, причиненного в результате ДТП?
Если вы намерены получить страховое возмещение, сумму ущерба имуществу определит страховая компания. При этом в случае, если вы требуете возмещение по ОСАГО, но страховщик в установленный законом срок не осмотрел поврежденное имущество или его остатки и (или) не организовал независимую техническую экспертизу, независимую экспертизу (оценку) поврежденного имущества или его остатков, чтобы определить сумму страхового возмещения, то вы вправе самостоятельно обратиться за независимой экспертизой. В этом случае страховщик должен будет принять от вас результат оценки для определения размера страхового возмещения.
При самостоятельном расчете убытков от ДТП включите в них ущерб имуществу, расходы на восстановление и упущенную выгоду. Это объясняется тем, что такие убытки могут складываться из реального ущерба и упущенной выгоды. Реальный ущерб складывается из утраты имущества или его повреждения, а также расходов — уже понесенных или будущих. Поэтому для того, чтобы оценить размер ущерба от ДТП, нужно рассчитать ущерб, причиненный автомобилю и/или иному имуществу, и суммировать его с расходами, которые вы уже произвели или которые могут возникнуть позднее (например, на ремонт), а также посчитать упущенную выгоду, если она есть.
А теперь про каждый элемент более подробно:
- Ущерб имуществу — сумма ущерба может, в частности, включать в себя: стоимость восстановительного ремонта, то есть сумму расходов на восстановление автомобиля, сумму утраты товарной стоимости автомобиля (УТС), то есть величины снижения стоимости автомобиля в результате повреждения и последующего ремонта;
- Расходы, понесенные в связи с ДТП — любые расходы, которые вы понесли в связи с причиненным ДТП вредом: расходы на эвакуацию автомобиля с места ДТП до места ремонта или хранения, хранение поврежденного автомобиля и т.д.;
- Упущенная выгода. Например, если вы не получили доход по договору перевозки из-за простоя, поскольку автомобиль был в ремонте после аварии, это можно расценить как упущенную выгоду.
Полисом ОСАГО упущенная выгода не покрывается, то есть страховая компания не будет ее вам возмещать. С учетом этого и поскольку из-за упущенной выгоды образуется разница между страховым возмещением и фактическим размером убытков, вы можете требовать ее с лица, застраховавшего свою ответственность. Если вам не возместили упущенную выгоду по договору добровольного страхования имущества (такое может быть предусмотрено условиями страхования), ее тоже можно потребовать с ответственного лица. Обосновать требования можно ст. 15, п. 1 ст. 1064, ст. 1082 ГК РФ, обязывающими лицо, ответственное за вред, возместить его в полном объеме, в том числе в виде компенсации убытков, включая упущенную выгоду.
%%type:widget, id:osago, name:quiz%%
Как получить возмещение от страховой компании?
Сперва вам нужно уведомить страховщика о наступлении страхового случая. Затем, в случае если вы обращаетесь за возмещением по ОСАГО, нужно направить страховщику заявление о страховом возмещении и документы, предусмотренные правилами обязательного страхования. Страховщик примет решение о страховом возмещении или даст мотивированный отказ.
Если вы обращаетесь по полису добровольного страхования, то порядок действий предписан договором, который вы заключили со страховщиком, и/или правилами страхования страховой компании.
Срок уведомления страховщика о наступлении страхового случая
Потерпевший должен незамедлительно уведомить страховщика или его представителя о наступлении страхового случая. Это касается и добровольного страхования, и обязательного, если потерпевший намерен воспользоваться своим правом на страховое возмещение. При этом учтите, что порядок уведомления (в том числе и срок) при добровольном страховании может быть указан в правилах страхования, а не в договоре. В законодательстве об ОСАГО срок уведомления страховщика (его уполномоченного представителя) о наступлении страхового случая указан как "при первой возможности".
Учтите, что несвоевременное уведомление страховщика о наступлении страхового случая позволит ему отказать в страховой выплате, если, в частности, отсутствие у него сведений о произошедшем могло сказаться на обязанности выплатить страховое возмещение (п. 2 ст. 961 ГК РФ).
Остались вопросы? Юристы DestraLegal будут рады вам помочь: нужно заполнить форму и с вами свяжутся для бесплатной консультации.
Изменения в правилах проведения оценки ущерба в 2023 году
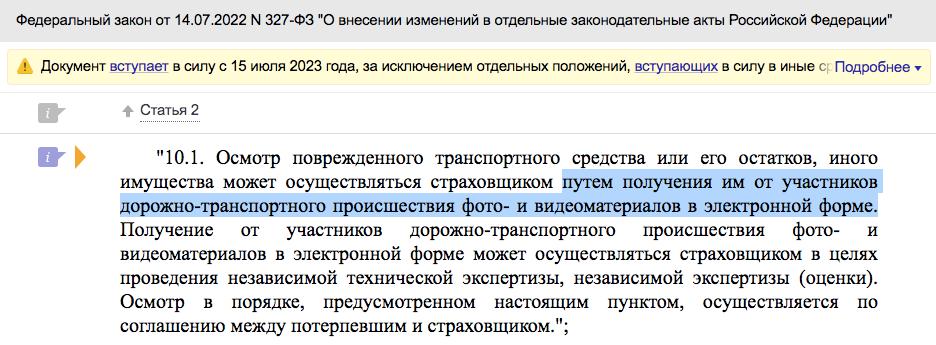
- С 15 июля 2023 года страховым компаниям разрешили осматривать поврежденное авто и другое имущество удаленно — по фото и видео от участников ДТП. Для этого нужно соглашение между потерпевшим и страховщиком;
- С той же даты потерпевших освободили от обязанности представлять страховщику документы о возмещении на бумаге, если их уже направили в электронном виде;
- Заявление и ряд других документов для возмещения вреда потерпевший сможет передать, например, через сайт или приложение страховой компании. У нее появилась возможность также направлять документы в ответ;
- С 15 июля 2023 года и до конца 2024 года этот электронный обмен по общему правилу доступен только по соглашению со страховщиком. С 2025 года взаимодействие возможно без договора в полном объеме.
П.с. это же очень удобно, не правда ли?
Если вы попали в ДТП и необходимо взыскать деньги со страховой или с виновника, юристы юридического сервиса DestraLegal будут рады помочь вам, ознакомятся с вашей ситуацией, изучат документы и проконсультируют по дальнейшим шагам.
Нужно заполнить форму, кратко описать ситуацию, а юрист изучит ее и предложит варианты решения. А главное — все это можно сделать не выходя из дома.