Почему банки списывают безнадежные долги?
Долг, который не может быть взыскан или взыскан с должника, является безнадежным долгом. В соответствии с методом резерва или резерва, предприятия кредитуют категорию «Дебиторская задолженность» в балансе на сумму непогашенной задолженности. Дебетовая запись на ту же сумму вводится в столбец «Резерв на сомнительные счета», чтобы сбалансировать баланс. Этот процесс называется списанием безнадежных долгов.
По методу прямого списания безнадежные долги списываются на расходы. Компания кредитует счет дебиторской задолженности в балансе и дебетует счет расходов по безнадежной задолженности в отчете о прибылях и убытках. При этой форме бухгалтерского учета в балансе отсутствует раздел «Резерв по сомнительным счетам».
Ключевые выводы
- Когда бизнес не ожидает взыскания долга, долг становится плохим и списывается.
- Чтобы занять более привлекательную позицию и уменьшить свои налоговые обязательства, банки часто списывают «токсичные» ссуды — наиболее распространенную форму безнадежных долгов для банка.
- Согласно GAAP, банки обычно обязаны хранить резервы на случай плохих ссуд.
- Когда безнадежный долг списывается, часть долга взыскивается, а часть списывается, как правило, в рамках урегулирования.
Как банки списывают безнадежные долги
Банки предпочитают никогда не списывать безнадежные долги, поскольку их ссудные портфели являются их основными активами и источником будущих доходов. Однако «токсичные» ссуды — ссуды, которые невозможно получить или которые необоснованно трудно получить — очень плохо отражаются на финансовой отчетности банка и могут отвлекать ресурсы от более производительной деятельности.
Банки используют списание, которое иногда называют « списанием », чтобы удалить ссуды из своих балансов и уменьшить свои общие налоговые обязательства.
Пример списания банком безнадежной задолженности
Банки никогда не предполагают, что они заберут все предоставленные ссуды. Вот почему общепринятые принципы бухгалтерского учета (GAAP) требуют от кредитных организаций создания резерва на случай ожидаемых будущих безнадежных ссуд. Это также известно как скидка на безнадежные долги.
Например, фирма, которая дает ссуды на сумму 100 000 долларов, может иметь скидку на 5% или 5 000 долларов по безнадежным долгам. Как только ссуды предоставлены, эти 5000 долларов немедленно принимаются в качестве расходов, поскольку банк не дожидается фактического дефолта. Оставшиеся 95 000 долларов США отражаются в балансе как чистые активы.
Если оказывается больше заемщиков по умолчанию, чем ожидалось, банк дебиторской задолженности и принимает дополнительные расходы. Таким образом, если банк имеет невыплаченные ссуды на сумму 8000 долларов, он списывает всю сумму и берет дополнительные 3000 долларов в качестве расходов.
Списание или списание
Когда долги списываются, они удаляются как активы из баланса, поскольку компания не ожидает взыскания оплаты.
Напротив, когда безнадежный долг списывается, часть стоимости безнадежного долга остается в качестве актива, потому что компания рассчитывает вернуть его. Та часть, которую компания не рассчитывает получить, списывается.
Например, рассмотрим банк, предлагающий клиенту возможность погасить его долг в соответствии с мировым соглашением. Банк может предложить клиенту единовременное предложение о выплате 50% для выполнения своих долговых обязательств. В случае принятия, выплаченная 50% -ная часть переводится из Счета к получению в Наличные, а неоплаченная часть списывается с суммой, зачисляемой из Счета к получению и дебетованием резерва для сомнительных счетов или списанием расходов на счет расходов по безнадежным долгам.
Особые соображения
При списании проблемной ссуды кредитор получает налоговый вычет из суммы ссуды. Банки не только получают вычеты, но и могут взыскивать долги и получать от них доход. Другой распространенный вариант — это продажа банками безнадежных долгов сторонним коллекторским агентствам.
Взыщут и после смерти: кто может списать свой долг перед банком
МОСКВА, 25 июл — РИА Новости, Мария Салтыкова. Каждый десятый долг россиян по банковским кредитам признан безнадежным. Почти полмиллиона дел завершились безрезультатно для приставов. Но не стоит думать, что в этом случае банки окончательно распрощались со своими деньгами. По словам юристов, через некоторое время преследование должников обычно возобновляется. О том, что делать, если возможности выплатить долг нет, и есть ли шансы на «прощение» со стороны банка — в материале РИА Новости.
Безнадежный — не значит «банкрот»
Федеральная служба судебных приставов может «простить» должникам сумму в один триллион рублей — такая новость появилась в некоторых СМИ на прошлой неделе. На самом деле, как уточнили в ведомстве, доля банковских кредитных долгов, которые приставы пока не могут взыскать, составляет всего 11%, или 488 тысяч случаев исполнительных производств из общего числа в 4,3 миллиона. Общая сумма таких долгов — 247 миллиардов рублей.
Окончание производства по долгам без взыскания означает, что кредитор признан банкротом или у него больше нет имущества, которое можно было бы взыскать. На практике, по словам экспертов, освободиться от кредитного бремени вряд ли удастся. «Исполнительный лист возвращается кредитору, и он может заново неоднократно возобновлять процесс взыскания как минимум в течение трех лет после вынесения судебного решения или приказа», — пояснил директор Национальной ассоциации профессиональных коллекторских агентств (НАПКА) Борис Воронин.
«Исходя из практики последних лет, как правило, так и делается: взыскатели периодически предъявляют исполнительный лист, и если у должника что-то появляется, ему приходится это отдавать», — подтвердил партнер юридического бюро «Падва и Эпштейн» Антон Бабенко. Большинство должников, даже если их финансовое положение улучшится, в итоге вынуждены не оформлять ничего в собственность, понимая, что если производство будет возбуждено опять, у них могут все отобрать.
«Признание долга безнадежным и его списание с баланса не надо путать с прощением», — подчеркивают в пресс-службе ВТБ. Кроме того, что у банка сохраняется возможность потребовать долг опять, заемщик оказывается должен заплатить НДФЛ со списанной суммы. Из его кредитной истории списанный долг не исчезает — взять новый в другом банке уже не удастся.
Какие долги банки и коллекторы все-таки могут простить
Критерии признания задолженности «безнадежной для взыскания» установлены Банком России. Для этого требуется несколько условий: во-первых, неисполнение клиентом обязательств в течение как минимум года до даты принятия решения о списании, во-вторых — акт ФССП о невозможности взыскания, судебный акт об окончании срока исковой давности и другие документы. Кроме того, долг могут окончательно списать, если банк сочтет, что взыскание давно просроченной задолженности ему обойдется дороже, чем отказ от этого.
Еще одно основание для признание долга «безнадежным» — смерть заемщика. Но и то не всегда. По словам пресс-службы Сбербанка, в этом случае кредитные обязательства вместе с иными обязательствами и правами переходят к наследникам, с которыми банк продолжает сотрудничество. Если наследников нет, взыскание может быть обращено на так называемое «выморочное имущество» — то, что осталось после смерти должника и никому не завещано. Если кредит оформлялся под поручительство, при этом наследников нет, то банк работает с поручителями. Как уточнили в пресс-службе ВТБ, банк может отказаться взыскивать долг, только если оставшегося имущества должника после его смерти недостаточно.
Что делать тем, кто не может расплатиться с долгами
Кроме «списания», у заемщиков есть два способа, которые позволяют избавиться от всей или хотя бы части задолженности. Первый из них — банкротство — за почти два года с начала действия соответствующего закона не слишком себя оправдал. По данным Единого федерального реестра сведений о банкротстве на начало июня, в первом полугодии 2017 года банкротами стали чуть более 13 тысяч граждан и индивидуальных предпринимателей (в пресс-службе Сбербанка РИА Новости сообщили, что на сегодняшний день к процедуре банкротства прибегли «чуть более 18 тысяч» клиентов банка — физических лиц). В Связь-банке с 2015 года было всего семь клиентов-банкротов.
Второй способ — это так называемая «кредитная амнистия», но даже в ее рамках максимум, на что может рассчитывать должник, — это отмена пеней за просрочку платежей по кредиту. Так, в пресс-службе ВТБ сообщили, что «ВТБ24 и розничный бизнес банка ВТБ практикуют прощение долга или прекращение обязательств только в исключительных случаях». Кроме этого, изредка банк готов договариваться с клиентом об отмене пеней за счет погашения просроченного долга. В некоторых кредитных организациях — таких, как Сбербанк — должников не амнистируют вовсе.
В Связь-банке с 2012 года также проводят специальные акции по отмене штрафов за просрочку долга: по данным пресс-службы, за все это время их было десять. В рамках акций должник может погасить основной долг и проценты, тогда с него снимается неустойка, пояснил первый заместитель председателя правления банка Александр Копейко. Свои долги перед банком таким образом погасили 13 тысяч заемщиков, общая сумма возвращенных средств — более 224 миллионов рублей.
Кроме всех этих способов, клиент может попытаться договориться с банком о реструктуризации долга, рефинансировать его в другой организации или попросить об отсрочке — «кредитных каникулах».
Перечень безнадежных долгов расширился
Проводя периодически инвентаризацию «дебиторки», бухгалтеры нередко выявляют суммы, которые «висят» достаточно длительное время, и взыскать их с должника не представляется никакой возможности. Налоговый кодекс разрешает учесть убытки от списания безнадежных долгов согласно пп. 2 п. 2 ст. 265 НК РФ.
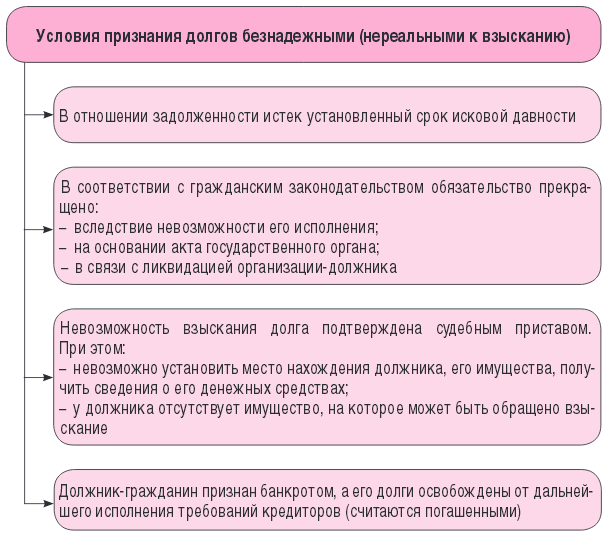
Чтобы на сумму «дебиторки» налогоплательщик мог уменьшить облагаемую базу по налогу на прибыль, необходимы основания, перечисленные в п. 2 ст. 266 НК РФ (см. схему ниже).
Согласно этой норме к безнадежным (нереальным к взысканию) относятся долги перед налогоплательщиком, по которым истек установленный срок исковой давности, а также по которым в соответствии с гражданским законодательством обязательство прекращено вследствие невозможности его исполнения, на основании акта государственного органа или в результате ликвидации организации.
Здесь же закреплены два основания для признания долга безнадежным в случае, если невозможность взыскания подтверждена постановлением судебного пристава-исполнителя об окончании исполнительного производства.
С 01.01.2018 в п. 2 ст. 266 НК РФ появился новый абзац[1], согласно которому безнадежными также признаются долги гражданина, признанного банкротом, по которым он освобождается от дальнейшего исполнения требований кредиторов (считаются погашенными) в соответствии с Законом о банкротстве[2].
Остановимся подробнее на каждом из условий, выполнение которых позволит признать долги безнадежными и учесть их в составе внереализационных расходов.
Схема. Условия признания долгов безнадежными.
В отношении задолженности истек установленный срок исковой давности.
Как следует из Письма Минфина России от 16.11.2010 № 03-03-06/1/725, для целей применения нормы о списании безнадежных долгов понятие срока исковой давности, а также причины прерывания течения этого срока регулируются гражданским законодательством РФ.
Напомним отдельные нормы ГК РФ, посвященные этому сроку:
исковой давностью признается срок для защиты права по иску лица, право которого нарушено (ст. 195 ГК РФ);
общий срок исковой давности установлен в три года (ст. 196 ГК РФ);
его течение начинается со дня, когда лицо узнало или должно было узнать о нарушении своего права (п. 1 ст. 200 ГК РФ), и заканчивается в соответствующие месяц и число последнего года срока (п. 1 ст.192 ГК РФ);
течение срока исковой давности может прерываться совершением обязанным лицом действий, свидетельствующих о признании долга. После перерыва течение срока исковой давности начинается заново; время, истекшее до перерыва, не засчитывается в новый срок (ст. 203 ГК РФ).
При этом ГК РФ не уточняет, какие конкретно действия обязанного лица прерывают течение срока. Их примерный перечень приведен в п. 20 Постановления Пленума ВС РФ от 29.09.2015 № 43. К таким действиям могут относиться, в частности:
изменение договора уполномоченным лицом, из которого следует, что должник признает наличие долга, равно как и просьба должника о таком изменении договора (например, об отсрочке или о рассрочке платежа);
акт сверки взаимных расчетов, подписанный уполномоченным лицом.
Например, как отмечено в Постановлении ФАС УО от 01.02.2013 № Ф09-150/13 по делу № А71-4334/2012, подписание акта сверки взаимных расчетов должником указывает на признание последним суммы задолженности, отраженной в акте сверки, следовательно, исчисление срока исковой давности должно осуществляться от даты подписания последнего из актов сверки.
Как следует из Письма Минфина России от 25.11.2008 № 03-03-06/2/158, истечение срока исковой давности в порядке, установленном ГК РФ, является достаточным основанием для признания задолженности безнадежной (нереальной к взысканию) независимо от факта обращения кредитора в суд. Таким образом, организация вправе списать задолженность по указанному основанию, даже если она не принимала мер к истребованию долга.
На практике возможны ситуации, когда организация обратилась в суд, который признал наличие задолженности контрагента, однако последний так и не погасил эту задолженность. В этом случае квалифицировать «дебиторку» в качестве безнадежной по истечении срока исковой давности организация не вправе. Такие разъяснения неоднократно давал Минфин в своих письмах.
Пунктом 2 ст. 266 НК РФ не предусмотрено особого порядка признания безнадежными долгов перед налогоплательщиком, подлежащих уплате должником на основании решения суда, вступившего в законную силу. В связи с тем, что кредитором реализовано право на судебную защиту по иску, признание данной задолженности безнадежной на основании истечения срока исковой давности невозможно (Письмо Минфина России от 13.08.2012 № 03-03-06/1/408).
В Письме от 29.05.2013 № 03-03-06/1/19566 финансисты указали: задолженность, подлежащая взысканию в порядке исполнительного производства, может быть признана безнадежной для целей налогообложения прибыли организаций в случае, если невозможность ее взыскания подтверждена постановлением судебного пристава-исполнителя об окончании исполнительного производства по указанным в абз. 2 п. 2 ст. 266 НК РФ основаниям, либо в случае ликвидации организации в установленном порядке.
Об этих основаниях речь пойдет далее.
Невозможность взыскания долга подтверждена судебным приставом.
Согласно абз. 2 – 4 п. 2 ст. 266 НК РФ безнадежными (нереальными к взысканию) долгами также признаются долги, невозможность взыскания которых подтверждена постановлением судебного пристава-исполнителя об окончании исполнительного производства, вынесенным в порядке, установленном Федеральным законом № 229 ФЗ[3], в случае возврата взыскателю исполнительного документа по следующим основаниям:
невозможно установить место нахождения должника, его имущества либо получить сведения о наличии принадлежащих ему денежных средств и иных ценностей, находящихся на счетах, во вкладах или на хранении в банках или иных кредитных организациях;
у должника отсутствует имущество, на которое может быть обращено взыскание, и все принятые судебным приставом-исполнителем допустимые законом меры по отысканию его имущества оказались безрезультатными.
Таким образом, налогоплательщик, имеющий дебиторскую задолженность, может отнести ее к безнадежной при наступлении одного из вышеперечисленных обстоятельств (письма Минфина России от 09.02.2017 № 03-03-06/1/7131, от 14.11.2016 № 03-03-06/1/66459).
Если должник имеет перед организацией две задолженности или более по разным договорам, при этом по одной из них есть судебное решение о ее взыскании и приставом-исполнителем подтверждена невозможность установления местонахождения должника и отсутствует имущество, на которое может быть наложено взыскание, то возникает вопрос: можно ли на дату постановления включить во внереализационные расходы суммы всех имеющихся задолженностей этого должника, в том числе тех, на которых нет судебного решения? Минфин считает, что учесть в расходах для целей налогообложения можно только ту конкретную задолженность, в отношении которой имеется постановление судебного пристава-исполнителя об окончании исполнительного производства (см. письма от 21.07.2015 № 03-03-06/2/41683, от 12.08.2013 № 03-03-06/1/32519).
Если в соответствии с гражданским законодательством обязательство прекращено…
…вследствие невозможности его исполнения.
Согласно п. 1 ст. 416 ГК РФ обязательство прекращается невозможностью исполнения, если она вызвана обстоятельством, за которое ни одна из сторон не отвечает.
Невозможность исполнения как основание прекращения обязательства должна наступить в силу объективных обстоятельств, например, пожара, уничтожившего все имущество должника и приведшего к невозможности исполнения им своих обязательств.
Задолженность перед организацией может числиться и за гражданином, и невозможность исполнения обязательства последним может быть обусловлена его кончиной. В соответствии со ст. 418 ГК РФ обязательство прекращается смертью должника, если исполнение не может быть произведено без личного участия должника либо обязательство иным образом неразрывно связано с личностью должника. Таким образом, для целей налогообложения прибыли задолженность гражданина может быть признана нереальной к взысканию по причине смерти должника, за исключением случаев, когда обязательство передается наследникам в порядке правопреемства (Письмо Минфина России от 28.09.2009 № 03-03-06/1/622).
…на основании акта государственного органа
Пунктом 1 ст. 417 ГК РФ установлено: если в результате издания акта государственного органа исполнение обязательства становится невозможным полностью или частично, обязательство прекращается полностью или в соответствующей части. Стороны, понесшие в результате этого убытки, вправе требовать их возмещения в соответствии со ст. 13 и 16 ГК РФ.
Такими законодательными и нормативно-правовыми актами органов государственной власти и органов местного самоуправления являются законы, указы, постановления, распоряжения, положения.
…в связи с ликвидацией организации-должника.
Общие положения о ликвидации. Ликвидация юридического лица влечет его прекращение без перехода в порядке универсального правопреемства его прав и обязанностей к другим лицам (п. 1 ст. 61 ГК РФ).
В соответствии с указанной статьей юридическое лицо может быть ликвидировано:
по решению его учредителей (участников), в том числе в связи с истечением срока, на который создано юридическое лицо, с достижением цели, ради которой оно создано (п. 2);
по решению суда в случаях, предусмотренных п. 3;
в результате признания юридического лица банкротом (п. 6).
Согласно п. 9 ст. 63 ГК РФ ликвидация юридического лица считается завершенной, а юридическое лицо – прекратившим существование после внесения сведений о его прекращении в ЕГРЮЛ в порядке, установленном Федеральным законом № 129 ФЗ[4].
Организация вправе признать задолженность безнадежной и включить ее сумму в состав расходов при расчете базы по налогу на прибыль после внесения в ЕГРЮЛ записи об исключении юридического лица – должника из реестра (Письмо Минфина России от 25.03.2016 № 03-03-06/1/16721).
Документальным подтверждением ликвидации организации-должника может служить выписка из ЕГРЮЛ, порядок получения которой установлен ст. 6 Федерального закона № 129 ФЗ (Письмо Минфина России от 25.03.2016 № 03-03-06/1/16721).
При этом информация о ликвидации контрагента, размещенная на официальном сайте ФНС, не может использоваться в качестве единственного документального подтверждения расходов в виде суммы списанного безнадежного долга (Письмо Минфина России от 15.02.2007 № 03-03-06/1/98).
Ликвидация по решению налогового органа. Налоговые органы вправе исключить недействующее юридическое лицо из ЕГРЮЛ в так называемом упрощенном порядке.
Так, в соответствии со ст. 64.2 ГК РФ считается фактически прекратившим свою деятельность и подлежит исключению из ЕГРЮЛ юридическое лицо, которое в течение 12 месяцев, предшествующих его исключению из указанного реестра, не представляло документы отчетности, предусмотренные законодательством РФ о налогах и сборах, и не осуществляло операций хотя бы по одному банковскому счету. Такое юридическое лицо именуется недействующим. Исключение недействующего юридического лица из ЕГРЮЛ влечет правовые последствия, предусмотренные ГК РФ и другими законами применительно к ликвидированным юрлицам.
Таким образом, организация может списать в налоговые расходы долги юридического лица, фактически прекратившего свою деятельность, в порядке, установленном ст. 266 НК РФ, с даты исключения этого лица из ЕГРЮЛ (письма Минфина России от 25.03.2016 № 03-03-06/1/16721, от 23.01.2015 № 03 01 10/1982).
Прекращение деятельности ИП. Выписка из ЕГРИП о прекращении деятельности ИП не является достаточным основанием для признания задолженности безнадежной для целей исчисления налога на прибыль (Письмо Минфина России от 16.09.2015 № 03-03-06/53157).
То есть, если должником организации является индивидуальный предприниматель, ей следует помнить, что в целях применения положений п. 2 ст. 266 НК РФ понятие «ликвидация ИП» не тождественно понятию «ликвидация организации». Иными словами, после внесения записи в ЕГРИП о прекращении деятельности гражданина в качестве ИП он теряет право заниматься предпринимательской деятельностью. Однако при этом он продолжает нести перед кредиторами имущественную ответственность как простой гражданин. Несмотря на то, что физическое лицо утратило статус ИП, его задолженность никуда не делась и оранизация-кредитор при расчете базы по налогу на прибыль не сможет учесть его задолженность в расходах по такому основанию, как ликвидация ИП.
Для целей налогообложения организации безопаснее учитывать дебиторскую задолженность ИП в составе безнадежных долгов по иным основаниям, например, по истечении срока исковой давности.
Списание «дебиторки» по контрагентам, объявленным банкротами. В соответствии со ст. 2 Закона о банкротстве[5] под конкурсным производством понимается процедура, применяемая в деле о банкротстве к должнику, признанному банкротом, в целях соразмерного удовлетворения требований кредиторов.
Признание судом должника банкротом влечет его ликвидацию (п. 1 ст. 65 ГК РФ).
Основанием для внесения в ЕГРЮЛ записи о ликвидации должника является определение арбитражного суда о завершении конкурсного производства. С даты внесения записи о ликвидации должника в ЕГРЮЛ конкурсное производство считается завершенным (п. 3, 4 ст. 149 Закона о банкротстве).
Дебиторская задолженность организации, признанной банкротом, в отношении которой введена процедура конкурсного управления, не может быть квалифицирована в качестве безнадежной до завершения конкурсного производства при условии, что кредитор заявил свои требования в установленном порядке и включен в реестр кредиторов.
Таким образом, задолженность организации, в отношении которой осуществляется процедура банкротства, включенная в реестр требований кредиторов, не может быть признана для целей налогообложения прибыли безнадежной и не учитывается в расходах при формировании налоговой базы до завершения конкурсного производства (письма Минфина России от 11.12.2015 № 03-03-06/1/72494, от 04.03.2013 № 03-03-06/1/6313).
Возможны ситуации, когда по тому или иному контрагенту в реестр требований кредиторов включена только часть дебиторской задолженности. При этом в отношении этого контрагента проведена процедура банкротства и он исключен из ЕГРЮЛ. В этом случае организация вправе списать всю сумму задолженности. Такой вывод следует из сложившейся арбитражной практики.
Так, в Постановлении ФАС ВСО от 24.09.2008 по делу № А33-16514/07-Ф02-4677/08 отмечено: тот факт, что задолженность была включена в реестр требований кредиторов не в полном объеме, не влияет на возможность отнесения безнадежного долга к внереализационным расходам[6].
Если у должников-банкротов имелись солидарные должники. Согласно п. 1 ст. 322 ГК РФ солидарная обязанность (ответственность) или солидарное требование возникает, если солидарность обязанности или требования предусмотрена договором или установлена законом, в частности, при неделимости предмета обязательства.
Пунктом 2 ст. 323 ГК РФ установлено, что кредитор, не получивший полного удовлетворения от одного из солидарных должников, имеет право требовать недополученное от остальных солидарных должников. Солидарные должники остаются обязанными до тех пор, пока обязательство не исполнено полностью.
Если организация заключила с контрагентом договор, предусматривающий солидарные обязанности и солидарных должников, то в случае признания основного должника банкротом (вынесено определение арбитражного суда о завершении конкурсного производства, организация-должник исключена из ЕГРЮЛ) она не может признать задолженность по обязательству безнадежной и, следовательно, учесть ее в расходах для целей налогообложения (Письмо Минфина России от 12.04.2012 № 03-03-06/1/194).
Должник-гражданин признан банкротом.
С 01.01.2018 в п. 2 ст. 266 НК РФ появился новый абзац[7], согласно которому безнадежными долгами (долгами, нереальными к взысканию) также являются долги гражданина, признанного банкротом, по которым он освобождается от дальнейшего исполнения требований кредиторов (считаются погашенными) в соответствии с Законом о банкротстве.
Согласно п. 6 ст. 213.27 этого закона требования кредиторов, не удовлетворенные по причине недостаточности имущества гражданина, считаются погашенными, за исключением случаев, предусмотренных указанным законом.
После завершения расчетов с кредиторами гражданин, признанный банкротом, освобождается от дальнейшего исполнения требований кредиторов, в том числе требований кредиторов, не заявленных при введении реструктуризации долгов гражданина или реализации имущества гражданина (освобождение гражданина от обязательств) (ст. 213.28 Закона о банкротстве). По итогам рассмотрения отчета о результатах реализации имущества гражданина арбитражный суд выносит определение о завершении реализации его имущества.
То есть, если имеется задолженность перед организацией физического лица и это лицо признано банкротом и освобождено от обязательств (в том числе от обязательств перед ней), организация вправе учесть эту задолженность при расчете облагаемой базы.
К сведению
Отметим, что до внесения указанной поправки Минфин настаивал на том, что отсутствуют основания для признания задолженности безнадежной (нереальной к взысканию) в целях налогообложения прибыли на основании судебного решения арбитражного суда о завершении реализации имущества гражданина, признанного банкротом. По его мнению, акты судов не рассматриваются в качестве актов государственных органов для целей применения ГК РФ (письма от 13.07.2017 № 03-03-06/2/44740, от 23.05.2017 № 03-03-06/2/31460).
Вместо заключения
Намереваясь учесть дебиторскую задолженность в составе внереализационных расходов по основаниям, перечисленным в п. 2 ст. 266 НК РФ, организация должна учесть следующее.
Для признания задолженности безнадежной достаточно наличия одного из перечисленных оснований (Письмо Минфина России от 16.11.2010 № 03-03-06/1/725). Других оснований для признания долга безнадежным ст. 266 НК РФ не предусматривает.
Приведем примеры, когда долг перед организацией не является безнадежным в соответствии с п. 2 ст. 266 НК РФ и не может быть учтен в уменьшение базы по налогу на прибыль:
страна иностранного контрагента – должника ввела ограничения по выполнению обязательств в отношении российских организаций (Письмо Минфина России от 07.06.2017 № 03-03-06/1/35488);
судом вынесено решение об отказе во взыскании задолженности (письма Минфина России от 22.07.2016 № 03-03-06/1/42962, от 18.09.2009 № 03-03-06/1/591 и от 02.02.2006 № 03-03-04/1/72);
должник прекратил деятельность по причине слияния с другим юридическим лицом. Как разъяснил Минфин в Письме от 06.09.2016 № 03-03-06/1/52041, в случае слияния организации-должника с другим юридическим лицом на основании ст. 58 ГК РФ права и обязанности каждого из них переходят к вновь возникшему юридическому лицу. Следовательно, при слиянии организации-должника с другим юридическим лицом право требования погашения дебиторской задолженности у организации-кредитора переходит к вновь возникшему юридическому лицу – правопреемнику.
Налогоплательщик по итогам инвентаризации должен определить суммы дебиторской задолженности, нереальной к взысканию, и произвести их списание, издав соответствующий приказ.
Момент списания во внереализационные расходы безнадежных долгов возникает в том налоговом периоде, когда наступили обстоятельства, с которыми налоговое законодательство связывает право на уменьшение налогооблагаемой прибыли на сумму этих долгов.
[1] Введен Федеральным законом от 27.11.2017 № 335 ФЗ.
[2] Федеральный закон от 26.10.2002 № 127 ФЗ «О несостоятельности (банкротстве)».
[3] Федеральный закон от 02.10.2007 № 229 ФЗ «Об исполнительном производстве».
[4] Федеральный закон от 08.08.2001 № 129 ФЗ «О государственной регистрации юридических лиц и индивидуальных предприни-мателей».
[5] Федеральный закон от 26.10.2002 № 127 ФЗ «О несостоятельности (банкротстве)».
[6] Аналогичный вывод сделан в постановлениях ФАС ВСО от 24.09.2008 по делу № А33-16515/07-Ф02-4678/08, ФАС СЗО от 11.01.2010 по делу № А05-7454/2009.
Может ли банк простить долг заемщику. Условия для признания кредита безнадежным, последствия для должника
При все большей закредитованности населения и с приходом очередного кризиса вновь стала актуальной тема признания банковской задолженности безнадежной – с последующим ее списанием. Но не надо забывать, что списание долгов хоть и возможно, но будет иметь последствия для заемщика, в том числе финансовые.
�� Безнадежная задолженность по кредиту – что это такое
Определение безнадежной задолженности дается в ч. 2 ст. 266 Налогового кодекса (НК) РФ. Согласно данной статье, долг считается безнадежным при одном из следующих условий:
- истечение срока исковой давности – 3 года (то есть срока, когда банк может обратиться в суд с иском о защите своих интересов; в случае с кредитами срок обычно отсчитывается от последнего платежа заемщика, а если платежей совсем не было, то с даты подписания кредитного договора);
- невозможность взыскания задолженности подтверждена соответствующим постановлением пристава-исполнителя в случае, когда место нахождения должника и его имущества неизвестны или же у должника нет имущества, на которое можно обратить взыскание;
- признание заемщика банкротом;
- заемщик скончался, а его наследники не приняли на себя долговые обязательства.
Надо понимать, что задолженность никогда не будет признана безнадежной и списана, если у должника существует хоть какое-то движимое или недвижимое имущество. Наличие имущества будет означать, что должник не хочет идти на компромисс с банком – ведь заемщик мог бы реализовать имущество в пользу погашения своих задолженностей. А поскольку банк в любом случае будет действовать через суд, то в конечном итоге имущество заемщика по решению суда будет конфисковано.
Так же не стоит рассчитывать на списание тем, кто официально трудоустроен. Даже при небольшой зарплате. В этом случае банк, скорее всего, так же обратиться в суд, который вынесет соответствующее определение – и уже на основании этого документа часть заработной платы заемщика в принудительном порядке будет уходить на погашение кредитов.
Поэтому если у человека есть имущество, и/или он трудоустроен официально, то ему стоит рассчитывать на реструктуризацию кредита. Или же взвесить все «за» и «против» и подать на банкротство. Также можно попробовать договориться с банком о частичном списании долга, например, чтобы заемщику отменили штрафные санкции, если заемщик выполнит все остальные кредитные обязательства.
�� Как банк списывает безнадежный долг
Нюансы могут различаться в зависимости от конкретного случая, но в общих чертах все выглядит так: