Платёжная ведомость. Форма Т-53
Платежная ведомость по форме Т-53 – основной документ, который заполняется при любых выплатах в организациях. Наиболее актуален этот документ для крупных предприятий, поскольку, если в небольших фирмах для выдачи заработной платы и прочих расчетов с сотрудниками можно оформлять приходно-расходные ордера, действующие в течение одного рабочего дня, то в больших компаниях такой способ крайне неудобен.
Скачать бланк и образец платёжной ведомости по форме Т-53
Внимание! Этот документ можно скачать в КонсультантПлюс.
- Бланк и образец
- Онлайн просмотр
- Бесплатная загрузка
- Безопасно
Кто заполняет форму Т-53
Платежная ведомость – это бухгалтерский документ, поэтому оформлением ее занимается специалист бухгалтерского отдела. После заполнения бухгалтер передает ведомость кассиру и тот на основании нее выдает заработную плату сотрудникам. Документ не требует копий, поэтому делается он в единственном экземпляре.
Порядок заполнения бланка Т-53
Бухгалтер организации либо распечатывает бланк Т-53 и затем заполняет его вручную, либо заполняет его в электронном виде и только после этого распечатывает. В ведомости содержится таблица из нескольких столбцов и строк (по количеству сотрудников), а также графы для сведений о начисленной к выдаче заработной плате и строка по итоговой сумме к выдаче.
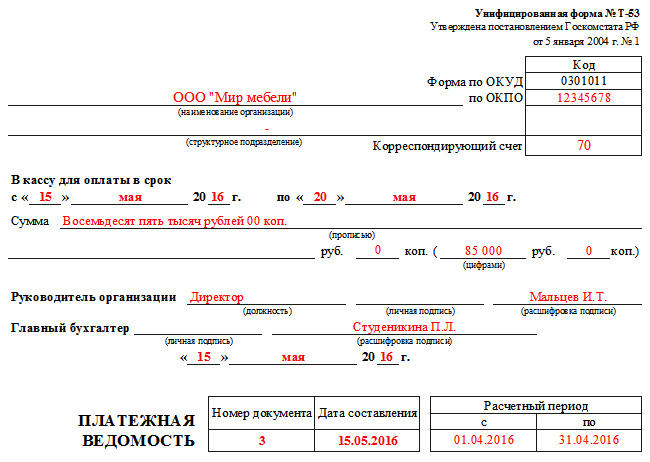
Оформление первой страницы
- Первым делом на титульном листе необходимо указать полное название предприятия (в соответствии с регистрирующими документами), а также структурное подразделение, на которое оформляется ведомость (если таковое имеет место быть).
- Далее необходимо вписать код по общему классификатору организаций и в столбце «Корреспондирующий счет» цифру 70.
- Затем указывается срок действия данной ведомости, который должен быть не менее 5 дней с момента ее подписания (Положение Банка России года № 373-П от 12.10.2011).
- В обязательном порядке в соответствующую строку первой страницы платежной ведомости должна быть вписана общая сумма, начисленная работникам за рассчитываемый период, причем как в цифровом, так и в письменном виде.
- После этого надо указать дату составления платежной ведомости, а также ее порядковый номер по внутреннему документообороту.
- Последнее, что нужно вписать на титульный лист формы Т-53 – это период, за который производится выплата. Здесь нужно указать конкретные даты.
Заполнение второго листа
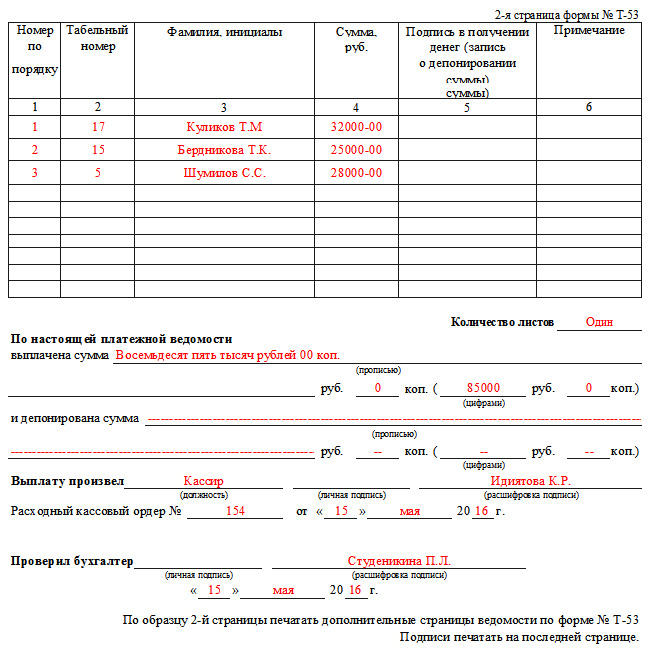
Размер платежной ведомости напрямую зависит от количества работающих на предприятии сотрудников – чем их больше, тем длиннее будет данный документ. Количество листов платежной ведомости нужно обязательно указать в соответствующей графе.
- Первый столбик основной таблицы ведомости отведен под порядковую нумерацию сотрудников.
- Второй – под внесение табельного номера (эти данные хранятся в личных карточках работников организации).
- В третий вписываются ФИО получателей зарплаты (лучше, во избежание возможной путаницы, делать это с полной расшифровкой имени и отчества).
- В четвертый столбик бухгалтер предприятия вносит сумму начисленных к выдаче средств по каждому отдельному человеку (цифрами).
- В пятом столбике каждый работник должен расписаться о получении заработной платы.
- Шестой столбик предназначен для внесения ссылок на документы для расчетов по кассе (это могут быть доверенности, заявления сотрудников и т.п.) Если никаких отдельных примечаний по сотрудникам нет, то этот столбец можно перечеркнуть.
В строке под таблицей нужно еще раз указать цифрами и прописью общую сумму средств, начисленных к выдаче
Виза директора на форме Т-53
Без подписи руководителя компании платежная ведомость Т-53 не будет считаться действительной, поэтому после заполнения всех ее пунктов и перед передачей ее кассиру для выдачи заработной платы, бухгалтер предприятия обязан предоставить ее на подпись директору.
И еще одну подпись нужно будет поставить после того, как все средства будут выплачены сотрудникам. Платежную ведомость должен будет проверить главный бухгалтер предприятия и при отсутствии каких-либо нарушений также подписать ее.
Исправления в платежной ведомости
Вообще по правилам заполнения платежной ведомости формы Т-53, кассир, перед тем как приступить к выдаче средств по ведомости, обязан проверить, все ли в ней оформлено верно.
Если находятся какие-то ошибки, то данный документ должен быть возвращен в бухгалтерию на переделку.
Но иногда случаются ситуации, когда по каким-либо причинам переоформить платежную ведомость уже невозможно. В этом случае неточные сведения нужно аккуратно зачеркнуть, написать сверху правильные данные, а исправление заверить подписями всех тех же сотрудников, которые подписывали начальный вариант ведомости. Здесь же нужно указать дату исправления. Если все сделать в соответствии с этими рекомендациями, то документ не утратит своей юридической силы.
Как закрыть платежную ведомость
Этот этап является завершающим. После того, как срок действия платежной ведомости истек (пять дней) кассир должен оформить ее закрытие. Причем сделать это необходимо даже в том случае, если заработная плата не была выдана всем сотрудникам. Для закрытия ведомости нужно:
- Написать слово «депонировано» напротив фамилий тех работников, которые не получили по данной ведомости причитающиеся им деньги;
- Подсчитать выданные средства и те, которые были задепонированы. Внести эти сведения на последний лист ведомости;
- Заверить ведомость подписью;
- Выписать расходно-кассовый ордер. В нем надо написать сумму выданных средств, затем внести номер ордера в ведомость.
После того, как вся эта процедура проведена, ведомость нужно снова передать в бухгалтерию.
Расчетно-платежная ведомость (форма N T-49). Расчетная ведомость (форма М Т-51). Платежная ведомость (форма N Т-53)
Применяются для расчета и выплаты заработной платы работникам организации.
При применении расчетно-платежной ведомости по форме N Т-49 другие расчетные и платежные документы по формам N Т-51 и Т-53 не составляются.
На работников, получающих заработную плату с применением платежных карт, составляется только расчетная ведомость, а расчетно-платежная и платежная ведомости не составляются.
Ведомости составляются в одном экземпляре в бухгалтерии.
Начисление заработной платы (формы N Т-49 и N Т-51) производится на основании данных первичных документов по учету выработки, фактически отработанного времени и других документов.
В графах «Начислено» проставляются суммы по видам оплат из фонда заработной платы, а также другие доходы в виде различных социальных и материальных благ, предоставленных работнику, оплаченных за счет прибыли организации и подлежащих включению в налоговую базу. Одновременно производится расчет всех удержаний из суммы заработной платы и определяется сумма, подлежащая выплате работнику.
На титульном листе расчетно-платежной ведомости (форма N Т-49) и платежной ведомости (форма N Т-53) указывается общая сумма, подлежащая выплате. Разрешение на выплату заработной платы подписывается руководителем организации или уполномоченным им на это лицом. В конце ведомости указываются суммы выплаченной и депонированной заработной платы.
В расчетно-платежной ведомости (форма N Т-49) и платежной ведомости (форма N Т-53) по истечении срока выплаты против фамилий работников, не получивших заработную плату, соответственно в графах 23 и 5 делается отметка «Депонировано». При необходимости в графе «Примечание» формы N Т-53 указывается номер предъявленного документа.
В конце платежной ведомости после последней записи проводится итоговая строчка для проставления общей суммы ведомости. На выданную сумму заработной платы составляется расходный кассовый ордер (форма N КО-2), номер и дата которого проставляются на последней странице платежной ведомости.
В расчетных ведомостях, составляемых на машинных носителях информации, состав реквизитов и их расположение определяются в зависимости от принятой технологии обработки информации. При этом форма документа должна содержать все реквизиты унифицированной формы.
Платежная ведомость
Платежная ведомость — документ, предназначенный для выдачи работникам заработной платы, премий, пособия по временной нетрудоспособности или других выплат.
В платежной ведомости указываются только табельный номер работника, его фамилия, имя и отчество, сумма выплаты, причитающейся к выдаче на руки, и выделяется графа для расписки в получении денег.
Форма платежной ведомости
Платежная ведомость заполняется по форме, утвержденной Постановлением Госкомстата России от 5 января 2004 г. N 1 «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты» (форма N Т-53).
Платежная ведомость составляется в одном экземпляре в бухгалтерии.
Следует заметить, что по платежной ведомости (расчетно-платежной ведомости) осуществляется выплата заработной платы лицам, состоящим в списочном составе штата хозяйствующего субъекта.
Выплаты по гражданско-правовым договорам или договорам возмездного оказания услуг учитываются отдельно.
Преимущества использования платежной ведомости
По одной платежной ведомости можно выдавать зарплату нескольким сотрудникам.
И еще одно преимущество платежной ведомости заключается в том, что выплата по платежной ведомости может проводиться в течение нескольких дней.
Порядок заполнения платежной ведомости
В платежной ведомости бухгалтеру следует указывать сумму денежных средств, которая причитается к выплате сотруднику, то есть за вычетом всех обязательных изъятий — НДФЛ, сумм по исполнительным листам, сумм возмещения ущерба работодателю по вине работника.
Платежная ведомость состоит из трех частей:
Титульная часть содержит наименование предприятия (фамилию, имя и отчество индивидуального предпринимателя) и, при наличии, его структурное подразделение.
В верхнем правом углу следует проставить определенный руководителем предприятия срок, в течение которого производятся выплаты.
Такой срок не может быть более пяти дней, включая день снятия наличных денежных средств с банковского счета.
Кроме этого, в титульной части ведомости в графе «Дата составления» указывается дата её составления, а в графе «Номер документа» платежной ведомости проставляется номер в соответствии с регистрацией в журнале.
При этом дата составления ведомости не должна быть позже даты подписи главного бухгалтера и времени выплаты денежных средств.
Также в титульной части указывается числами и прописью общая сумма денежных средств, которые предполагается выдать сотрудникам.
Табличная часть ведомости содержит сведения о выплатах.
При этом заполняются следующие графы:
в графе 1 надо указать порядковый номер сотрудника.
в графе 2 надо указать табельный номер сотрудника на основании личной карточки работника.
в графе 3 надо указать фамилию, имя и отчество сотрудника.
в графе 4 цифрами указывается сумма, которая должна быть начислена каждому работнику. При этом сумму надо записывать не по середине графы, а вплотную к левой вертикальной черте графы.
последняя строка является итоговой строкой, по которой подсчитывается общая сумма.
После оформления табличной части и заполнения титульного листа, платежная ведомость передается кассиру на проверку.
Если платежная ведомость оформлена неверно, то в этом случае ведомость возвращается обратно в бухгалтерию на исправление.
Если все реквизиты заполнены правильно, то кассир приступает к выдаче денег сотрудникам из кассы на основании платежной ведомости.
При получении денежных средств каждый сотрудник напротив своей фамилии должен расписаться в графе 5.
Только собственноручная подпись работника может подтвердить факт получения им денежных средств. В случае если денежные средства по какой-либо причине не будут выплачены работнику, в этой графе делается отметка об их депонировании.
В графе 6 указываются все необходимые документы, которые связаны с осуществлением денежных выплат из кассы.
Такими документами могут быть доверенность на получение денежных средств, паспорт и прочие документы. В отсутствие таких документов в платежной ведомости ставятся прочерки.
В итоговой части в конце платежной ведомости после последней записи проводится итоговая строчка, в которой кассир указывает выплаченные и невыплаченные суммы, в том числе суммы подлежащие депонированию и последующему возврату в банк.
Эти суммы кассир заверяет своей подписью и оформляет один расходный кассовый ордер на общую сумму выданных сотрудникам денег. При этом номер и дата составления расходного кассового ордера указываются в платежной ведомости.
После этого платежная ведомость передается в бухгалтерию и заверяется подписью главного бухгалтера или бухгалтера, а при их отсутствии платежная ведомость заверяется подписью руководителя.
Кто может производить выплату наличных денег по платежной ведомости
Непосредственную выплату денежных средств по платежной ведомости может осуществлять кассир или другой работник, назначенный распоряжением руководителя предприятия или индивидуальным предпринимателем.
При этом это лицо должно быть в обязательном порядке ознакомлено со своими правами и обязанностями.
С документами, содержащими информацию о правах и обязанностях, работник должен быть ознакомлен под роспись перед допущением к работе.
Предприниматель или руководитель юридического лица вправе и самостоятельно производить выплаты.
Регистрация платежных ведомостей
Все платежные ведомости регистрируются в журнале, который заводится в организации на один год и хранится в ней пять лет.
Журнал регистрации платежных ведомостей является регистром бухгалтерского учета, который предназначен для систематизации и накопления информации, содержащейся в принятых к учету первичных документах — платежных ведомостях.
Журнал регистрации платежных ведомостей ведется работником бухгалтерии.
Составляется регистр бухгалтерского учета на бумажном носителе и (или) в виде электронного документа, подписанного электронной подписью.
Остались еще вопросы по бухучету и налогам? Задайте их на форуме «Зарплата и кадры».
Зарплатная ведомость
Чтобы выдать работникам зарплату из кассы, нужно оформить платежную ведомость по форме Т-53 или расчетно-платежную по форме Т-49. Разберемся, когда зарплатную ведомость необходимо составить, как ее заполнять и можно ли вносить корректировки.

Что такое зарплатная ведомость
Зарплатная ведомость — это документ, на основании которого кассир выдает заработную плату, премии, материальную помощь и другие деньги перечисленным в ней сотрудникам. Это касается только наличных расчетов: для работников, получающих зарплату на карты, ведомости не нужны (Указания по применению форм ПУД по учету труда и его оплаты, утвержденные Постановлением Госкомстата РФ от 05.01.2004 № 1).
Важно! Если деньги выдаются одному сотруднику, можно составить только расходный кассовый ордер (далее — РКО) без ведомости. Это актуально, когда сроки получения дохода у него другие, например, сотрудник увольняется, уходит в отпуск или забирает депонированную зарплату.
Как составить ведомость
Подготовить зарплатную ведомость должна бухгалтерия, которая предварительно рассчитывает размер вознаграждения каждого сотрудника. Эту обязанность можно поручить и другому структурному подразделению по усмотрению руководителя.
Зарплатную ведомость составляют по одной из форм:
Типовые формы утверждены постановлением Госкомстата от 05.01.2004 № 1. Форма № Т-49 отличается тем, что в ней прописывается подробный расчет суммы к выдаче: тарифная ставка сотрудника, количество отработанных дней или часов, начисления по видам, суммы удержаний и задолженностей. В платежной ведомости указывается только сумма, которая должна быть выдана сотруднику.
Ведомость № Т-53
Порядок заполнения платежной ведомости дан в Указаниях. Ее составляют в единственном экземпляре, но в дополнение к ней требуются расчетные ведомости по форме № Т-51, в которых будет посчитана зарплата.
Ведомость № Т-53 состоит из титульного листа, раздела с подписями и табличной части.
На титульном листе укажите название организации наименование структурного подразделения, которое составило документ. Пропишите срок для выдачи — по стандартам он не превышает пять рабочих дней. Затем укажите общую сумму к выплате и проставьте подписи руководителя и главбуха.

В табличной части нужно перечислить всех сотрудников, которые должны получить деньги по ведомости. Укажите табельный номер, ФИО и причитающуюся сумму. В графе 5 каждый сотрудник должен поставить подпись напротив своей фамилии, когда будет забирать деньги.
Если сотрудник не придет за деньгами в срок, кассир должен самостоятельно поставить в графе 5 надпись «депонировано».
В графе «Примечание» можно указать данные паспорта или другую информацию, по которой кассир идентифицировал сотрудника. Это особенно важно в больших компаниях, где некоторые коллеги не знают друг друга.

В конце нужно указать общую сумму, выданную по ведомости, и депонированную часть. Дополнительно указывается номер и дата РКО на выдачу денег из кассы.
Закрытую ведомость регистрируют в журнале по форме № Т-53а.
Ведомость № Т-49
Правила заполнения расчетно-платежной ведомости даны в тех же Указаниях. Она составляется в одном экземпляре и, в отличие от ведомости № Т-53, не дополняется расчетным листком, так как изначально содержит информацию о расчете суммы к выдаче.
Титульный лист заполняется аналогично форме Т-53, но табличная часть гораздо объемнее. Рассмотрим ее заполнение на примере апреля 2022 года по двум сотрудникам.
В графе 4 укажите тарифную ставку или оклад сотрудника. В графах 5-7 указываем количество отработанных дней. В апреле их 21, но старший инженер Анисимов отработал 18 дней, а технолог Петров всего 10, так как был в отпуске. Затем в графе 8 следует указать оклад, рассчитанный пропорционально отработанному времени. Если сотрудники получали премии или другие выплаты, они указываются в графах 9-13. В нашем случае оба сотрудника получили премии, а технолог Петров еще и отпускные. Общая сумма дохода указывается в графе 14.

В графах 15-18 указывают удержания из зарплаты и зачтенные суммы. Это главным образом НДФЛ и аванс за первую половину месяца, а еще отпускные. В графе 21 укажите сумму к выплате. При ее получении каждый сотрудник должен поставить подпись. Кассир также может депонировать невыданные суммы, если за ними не явятся в срок.

На последней странице должны быть указаны общая сумма ведомости и реквизиты РКО на выдачу зарплаты.
Сколько действует зарплатная ведомость
Срок для выдачи денег из кассы должен быть указан на титульном листе зарплатной ведомости. Максимальный срок — пять рабочих дней со дня получения наличных в банке.
Руководитель может установить в организации любой срок в пределах максимального. При этом нужно учитывать дату выплаты зарплаты, которая указана в правилах внутреннего трудового распорядка, трудовом или коллективном договоре. Например, если зарплата обычно выдается 10 числа, то закрыть ведомость нужно будет 15 числа.
Так как зарплата выдается минимум дважды в месяц, то и зарплатные ведомости нужно составлять регулярно. Это связано с тем, что аванс не фиксированный — он тоже должен рассчитываться с учетом отработанного времени.
Срок хранения зарплатной ведомости
Платежные ведомости нужно хранить очень долго, если у вас в организации не ведутся лицевые счета. В этом случае обязательный срок — 50 лет. Сокращать его нельзя.
При наличии лицевых счетов срок хранения сокращается до шести лет после окончания года, в котором они были закрыты.
Как исправить ошибки в платежной ведомости
Ошибку в платежной ведомости можно исправить. Для этого неверная информация зачеркивается и указывается правильная. Корректировка должна быть заверена подписями с расшифровкой кассира, бухгалтера и руководителя. Дополнительно требуется указать дату внесения правки.
Что должен сделать кассир при выдаче зарплаты по ведомости
Перед тем как выдать деньги по ведомости, кассир обязан ее проверить:
- есть ли на ней подписи главбуха и руководителя;
- соответствуют ли подписи образцам;
- совпадает ли сумма прописью с суммой цифрами;
- совпадает ли общая сумма по ведомости с суммой выплат по сотрудникам.
Кассир заранее готовит деньги к выдаче, проверяет и пересчитывает все купюры. При выдаче это рекомендуется сделать еще раз. Когда сотрудник приходит забрать зарплату, кассир выдает ему ведомость, в которой он должен поставить подпись напротив своей фамилии.
Если сотрудник не пришел за деньгами в срок, указанный в ведомости, кассир ставит напротив его фамилии отметку «Депонировано».
На всю фактически выданную по ведомости сумму составляется РКО. Это нужно сделать в день закрытия ведомости, то есть в последний день, когда сотрудники могли прийти за зарплатой. В разделе «Дебет» указывается счет «70», в разделе «Кредит» — «50-1». Номер и дата составления платежной ведомости прописывается в строке «Приложение».
Номер РКО указывается на последней странице ведомости, затем на его основании кассир вносит запись в кассовую книгу.
Рассчитывайте зарплату сотрудников, формируйте ведомости, РКО и платежные поручения в Контур.Бухгалтерии. Она избавит от необходимости заполнять бумажные формы и собирать информацию из разных источников — все будет в одном месте. Система напомнит, когда придет пора выплачивать заработок, и поможет рассчитать налоги и взносы. Все новые пользователи получают 14 дней работы в сервисе в подарок.