Заявление о зачете суммы излишне уплаченного налога
Правила осуществления зачета переплаченных налогов описаны в ст. 78 НК РФ.
Откуда берется переплата и как ее выявляют, узнайте здесь.
С 2023 года ст. 78 НК РФ претерпела революционные изменения. Был введен в действие единый налоговый счет и единый налоговый платеж. Один из пунктов нового порядка заключается в автоматическом зачете налогов между собой. Суть ЕНС в том, что налогоплательщик перечисляет на него денежные средства, а налоговый орган по срокам уплаты списывает с него сумму, указанную в декларациях, расчетах и уведомлениях. Таким образом возникновение переплаты по одному налогу и одновременно недоимки по другому налогу технически невозможно.
Между тем согласно ст. 78 НК РФ доступны следующие варианты распоряжения путем зачета положительным сальдо ЕНС:
- зачет в счет уплаты налогов третьего лица;
- зачет в счет уплаты конкретного налога (применяется для уменьшения УСН и патента на страховые взносы ИП за себя);
- зачет в счет исполнения решений налогового органа;
- зачет в счет погашения задолженности, не учтенной в совокупной обязанности налогоплательщика.
Форма заявления о распоряжении путем зачета утверждена приказом ФНС от 30.11.2023 № ЕД-7-8/1133@. Вы можете скачать бланк и образец такого заявления бесплатно, кликнув по картинке ниже:
Зачет суммы положительного сальдо ЕНС производится в течение одного дня с момента получения заявления налоговым органом.
Если положительного сальдо ЕНС недостаточно для исполнения распоряжения о зачете, то зачет производится на имеющуюся сумма, а на остаток налоговики присылают сообщение об отказе в зачете по форме, утвержденной приказом ФНС России от 30.11.2022 № ЕД-7-8/1133@.
Как работал зачет налогов до 2023 года
До 01 октября 2020 года было разрешено зачитывать налоги одного вида (при этом КБК и вид бюджета — получателя налоговых платежей роли не играли):
- переплату по федеральному налогу (прибыль, НДС и др.) — в счет уплаты любого федерального налога;
- переплату по региональному налогу (имущество, транспорт и др.) — в счет уплаты любого регионального налога;
- переплату по местному налогу (например, земельному) — в счет уплаты этого налога.
Использовать зачетную процедуру возможно было также в отношении переплаченных страховых взносов. С 2017 года допускается проводить зачет только внутри страхвзносов одного вида (например, переплату по взносам в ПФР разрешается зачитывать только в счет предстоящих платежей по ним же).
С 01.10.2020 правила зачета налогов поменялись. Вид налога: федеральный, региональный или местный уже не имеет значения. Зачесть можно любой налог в счет любого налога, независимо от бюджета его зачисления.
Чтобы провести зачет, вам необходимо позаботиться о направлении контролерам заявления о зачете суммы излишне уплаченного налога. Как это сделать, расскажем в следующем разделе.
Заявление о зачете: форма и образец (до 2023 года)
Переплаченную в бюджет сумму может найти сам налогоплательщик или надзорный орган. Если первыми ее нашли контролеры, они вам обязаны об этом сообщить письменно в течение 10 дней со дня установления факта переплаты (п. 5 ст. 78 НК РФ).

Если же переплаченную сумму вы нашли самостоятельно, для проведения зачета нужно отправить налоговикам заявление. С 23.10.2021 нужно использовать форму из приказа ФНС от 14.02.2017 № ММВ-7-8/182@ в редакции приказа ФНС от 17.08.2021 № ЕД-7-8/757@. Скачать ее можно бесплатно, кликнув по картинке ниже.
О правилах оформления заявления на возврат налоговой переплаты читайте здесь.
Образец заполнения заявления вы можете увидеть в КонсультантПлюс, оформив пробный доступ:
Заявление рассматривается контролерами, а результат сообщается налогоплательщику:
- в течение 10 дней с того дня, когда оно им поступило;
- со дня подписания акта сверки по налогам (если сверка инициирована вами).
Что делать, если инспекция отказала в зачете или провела его с опозданием, узнайте в КонсультантПлюс. Получите бесплатный демо-доступ к К+ и переходите в Готовое решение, чтобы узнать все подробности данной процедуры.
Ознакомьтесь с регламентированной формой ответа налоговиков.
Зачет производится работниками той ИФНС, в которой вы зарегистрированы.
Итоги
Чтобы зачесть переплаченные налоговые суммы, оформите заявление. После рассмотрения инспекторами заявления о зачете суммы излишне уплаченного налога они примут соответствующее решение и сообщат вам о нем. Формы документов, участвующих в документообороте процедуры зачета, утверждены нормативными актами налогового ведомства.
V. Заполнение Приложения к Разделу 1 «Заявления о зачете (возврате) суммы излишне уплаченного налога на доходы физических лиц»
5.1. Приложение к Разделу 1 предназначено для заполнения налогоплательщиками Заявления о зачете суммы излишне уплаченного налога на доходы физических лиц (далее — Заявление о зачете налога) и (или) Заявления о возврате суммы излишне уплаченного налога на доходы физических лиц (далее — Заявление о возврате налога).
5.2. При заполнении Заявления о зачете налога указываются:
в строке 005 — уникальный (порядковый) номер заявления налогоплательщика в текущем году;
в строке 010 — код бюджетной классификации налоговых доходов, с которого должен быть произведен зачет суммы налога (значение берется из строки 020 Раздела 1);
в строке 020 — код по ОКТМО объекта муниципального образования, аналогичный одному из кодов по ОКТМО объекта муниципального образования, указанных в строках 030 Раздела 1;
в строке 030 — код налогового периода в формате ГД.00.ГГГГ; при этом значение ГГГГ должно совпадать со значением, указанным в поле «Отчетный год» Титульного листа.
В разделе «Сведения о налоговом органе, принимающем на учет поступления» Заявления о зачете налога указываются:
в строке 040 — цифровой код: код 1 — в счет погашения недоимки (задолженности по пеням и штрафам), код 2 — в счет предстоящих платежей;
в строке 050 — сумма налога, подлежащего зачету;
в строке 060 — код налогового (расчетного) периода в формате ГД.00.ГГГГ;
в строке 070 — код бюджетной классификации налоговых доходов, на который должен быть произведен зачет суммы налога;
в строке 080 — код по ОКТМО объекта муниципального образования по месту нахождения налогового органа, принимающего на учет поступления;
в строке 090 — код налогового органа, принимающего на учет поступления.
5.3. В случае если налогоплательщиком на основании Декларации заявляется зачет суммы налога в счет погашения недоимки (задолженности по пеням и штрафам) и (или) предстоящих платежей по разным налогам, то заполняется необходимое количество разделов «Сведения о налоговом органе, принимающем на учет поступления» Заявления о зачете налога.
5.4. При заполнении Заявления о возврате налога указываются:
в строке 095 — уникальный (порядковый) номер заявления налогоплательщика в текущем году;
в строке 100 — сумма налога, подлежащего возврату;
в строке 110 — код бюджетной классификации налоговых доходов, с которого должен быть произведен возврат суммы налога;
в строке 120 — код по ОКТМО объекта муниципального образования, аналогичный одному из кодов по ОКТМО объекта муниципального образования, указанных в строках 030 Раздела 1;
в строке 130 — код налогового периода в формате ГД.00.ГГГГ; при этом значение ГТТТ должно совпадать со значением, указанным в поле «Отчетный год» Титульного листа.
В разделе «Сведения о счете» Заявления о возврате налога указываются:
в строке 140 — наименование банка;
в строке 150 — банковский идентификационный код (БИК);
в строке 160 — код вида счета налогоплательщика: 02 — текущий счет, 07 — счет по вкладам (депозитам);
в строке 170 — номер счета налогоплательщика;
в строке 180 — фамилия, имя, отчество налогоплательщика — получателя платежа полностью, без сокращений, в соответствии с документом, удостоверяющим личность налогоплательщика. Сведения в строке 180 Приложения к Разделу 1 должны быть идентичны данным, указанным в соответствующих строках Титульного листа Декларации.
Зачет и возврат налоговой переплаты с 2022 до 2023 года
С 1 января 2022 поменялись правила возврата и зачета переплаты по налогам и взносам. Расскажем, как зачесть или вернуть деньги, излишне уплаченные в бюджет, и покажем образцы заявлений на возврат (зачет), заполненные в программе 1С.
Нормативное регулирование
Что изменилось в возврате (зачете) налогов
До 2022 года разрешалось зачитывать переплату по налогам только в счет налогов, а переплату по взносам — в счет взносов, уплачиваемых в бюджет того же фонда, где возникла переплата.
С 2022 года переплату по налогам можно зачитывать не только на налоги, но и в счет страховых взносов (п. 1 ст. 78 НК РФ). Тоже самое с переплатой по взносам — ее можно зачесть как в счет уплаты взносов, так и налогов.
Итак, направить переплату можно:
- на недоимки по другим налогам, взносам, сборам;
- на предстоящие платежи по налогам, сборам, взносам;
- на штрафы, пени.
Переплата в счет предстоящих платежей зачитывается по заявлению налогоплательщика (кроме случая переплаты по тому же налогу — см. Постановление АС Московского округа от 23.03.2022 N Ф05-35602/2021 по делу N А40-137187/2020). Погасить недоимку налоговики могут и самостоятельно (п. 5, п. 14 ст. 78 НК РФ). Однако если ИФНС утратила право на принудительное взыскание недоимки, она зачесть ее не сможет (Определение КС от 08.02.2007 N 381-О-П, п. 32 Постановления Пленума ВАС от 30.07.2013 N 57).
Как и раньше, вернуть на расчетный счет можно только ту часть переплаты, которая осталась после погашения всех долгов перед бюджетом и фондами. Возврат осуществляется только по заявлению налогоплательщика.
Как возникает переплата
Переплата образуется, если в бюджет уплачена сумма налога (или другого бюджетного платежа) большая, чем нужно по законодательным нормам. Причинами возникновения переплаты могут быть:
- неправильный расчет налогов, взносов, сборов;
- ошибки при заполнении платежек и деклараций;
- изменения в НК РФ, действие которых распространяется на прошлые периоды;
- сумма налога к уменьшению по итогам налогового периода;
- переход на другой режим налогообложения;
- задвоение списания по требованиям ИФНС и др.
«Виновником» возникновения переплаты может быть как плательщик (излишняя уплата), так и налоговый орган (излишнее взыскание). Во втором случае одновременно с возвратом переплаты налоговики обязаны выплатить проценты. Они начисляются со дня после излишнего взыскания по день возврата суммы на расчетный счет организации (абз. 1, 2 п. 5 ст. 79 НК РФ).
- самостоятельно уплаченная недоимка, признанная безнадежной к взысканию (п. 10 Постановления Пленума ВАС от 30.07.2013 N 57);
- налог и пени по нему, взысканные ФССП до вынесения судом решения об утрате права на взыскание (Письмо ФНС от 22.08.2014 N СА-4-7/16692);
- суммы, перечисленные в бюджет в возмещение ущерба, причиненного уклонением от уплаты налогов (п. 13.1 ст. 78 НК РФ).
Налогоплательщик, у которого возникла переплата, имеет право на ее своевременный зачет или возврат (пп. 5 п. 1 ст. 21 НК РФ). Это его право, а не обязанность (п. 6 ст. 78 НК РФ, Письмо Минфина от 12.04.2018 N 03-02-07/1/24222).
Как узнать о переплате
Обнаружить факт переплаты может сам плательщик (при аудите, инвентаризации) или налоговый инспектор. Если это сделали налоговики, они должны сообщить об излишней уплате в течение 10 рабочих дней со дня ее обнаружения (п. 3, 14 ст. 78 НК РФ).
А еще переплату можно выявить во время совместной сверки расчетов или увидеть в справке КНД 1160081.
Что делать с переплатой
Обнаружив переплату, можно (пп. 5 п. 1 ст. 21 НК РФ):
- вернуть ее на расчетный счет;
- зачесть в счет предстоящих платежей;
- погасить недоимки по другим платежам;
- заплатить пени, штрафы.
Зачет можно делать между налогами и взносами разных видов. Например, переплату по региональному налогу зачесть в счет федеральных, региональных и местных платежей (п. 1 ст. 78 НК РФ). Какие налоги к каким бюджетам относятся, закреплено в ст. 13-15 НК РФ.
По НДФЛ действует особый порядок зачета. Если переплата возникла из-за того, что в бюджет перечислена сумма НДФЛ большая, чем удержана, ее можно зачесть в счет (п. 1 ст. 78 НК РФ):
- недоимки по налогам, сборам, взносам;
- будущих платежей по другим налогам, сборам, взносам;
- долга по пени, а налоговым штрафам.
А вот зачесть излишне уплаченный НДФЛ в счет предстоящих платежей по НДФЛ не получится, поскольку уплата НДФЛ должна осуществляется из средств физлица, а не налоговых агентов (п. 1, 14 ст. 78 НК РФ, п. 9 ст. 226 НК РФ, Письма УФНС по г. Москве от 27.10.2020 N 19-19/164537@, ФНС от 06.02.2017 N ГД-4-8/2085@).
Если же причиной переплаты стало излишнее удержание НДФЛ у работника, эту сумму нужно ему вернуть.
Сроки для обращения за возвратом (зачетом) переплаты
Заявление о возврате или зачете денежных средств подается не позже 3 лет:
- с даты уплаты соответствующей суммы в бюджет — при излишнем перечислении (п. 7 ст. 78 НК РФ);
- с даты, когда стало известно о взыскании — при излишнем взыскании (п. 3, 9 ст. 79 НК РФ).
Самостоятельный зачет ИФНС делает не более чем за 3 года со дня уплаты суммы (п. 5 ст. 78 НК РФ).
Особые сроки устанавливаются для:
- переплат, образованных при перечислении авансов по налогам — в этом случае срок отсчитывается с даты подачи годовой налоговой декларации (Постановление Президиума ВАС от 28.06.2011 N 17750/10);
- переплат, оставшихся от предыдущего зачета — 3-летний срок подачи заявления о зачете (возврате) исчисляется с даты, когда ИФНС сделала зачет, сформировавший переплату (пп. 4 п. 3, п. 8 ст. 45 НК РФ, п. п. 7, 14 ст. 78 НК РФ, Постановление Президиума ВАС от 10.11.2011 N 8395/11).
В случае пропуска установленных сроков для возврата (зачета) переплату можно попробовать вернуть через суд. Срок исковой давности — 3 года с момента, когда налогоплательщик узнал или должен был узнать о своем праве на возврат средств (Письмо Минфина от 15.03.2019 N 03-02-08/16920).
Переплата при подаче уточненной декларации
Если переплата возникла в результате подачи уточненной декларации, то можно вернуть (зачесть) ее после завершения камеральной проверки (п. 2, 5 ст. 6.1 НК РФ, п. 2 ст. 88 НК РФ):
- в общем случае — 3 месяца;
- по НДС — 2 месяца.
Заявление можно направить одновременно с декларацией, но ответ налоговая даст в течение 10 рабочих дней со дня окончания проверки по поданной уточненной декларации, после отражения переплаты в КРСБ.
Этапы возврата или зачета переплаты
Шаг 1. Проведите сверку с ИФНС
Чтобы инициировать сверку расчетов, необходимо подать в ИФНС по месту учета заявление (пп. 11 п. 1 ст. 32 НК РФ). Рекомендуемая форма заявления утверждена Письмом ФНС 28.10.2020 N АБ-4-19/17644@, но можно составить его в произвольной форме.
При подключенной 1С-Отчетности сверку можно заказать прямо из помощника по уплате налога.

В течение 5 рабочих дней налоговики должны направить акт сверки. Его нужно проверить, подписать и передать в ИФНС.
Шаг 2. Сформируйте заявление о проведении зачета (возврата) переплаты
Формы заявлений о возврате и зачете налогов утверждены Приказом ФНС от 14.02.2017 N ММВ-7-8/182:
- Заявление о возврате суммы излишне уплаченного (взысканного, подлежащего возмещению) налога (сбора, страховых взносов, пеней, штрафа) — Приложение N 8 к приказу; Excel
- Заявление о зачете суммы излишне уплаченного (подлежащего возмещению) налога (сбора, страховых взносов, пеней, штрафа) — Приложение N 9. Excel
К заявлению приложите (п. 10, 11, 14 ст. 78 НК РФ):
- пояснения, как образовалась переплата;
- подтверждение даты обнаружения переплаты;
- напоминание о начислении % на излишне взысканные суммы;
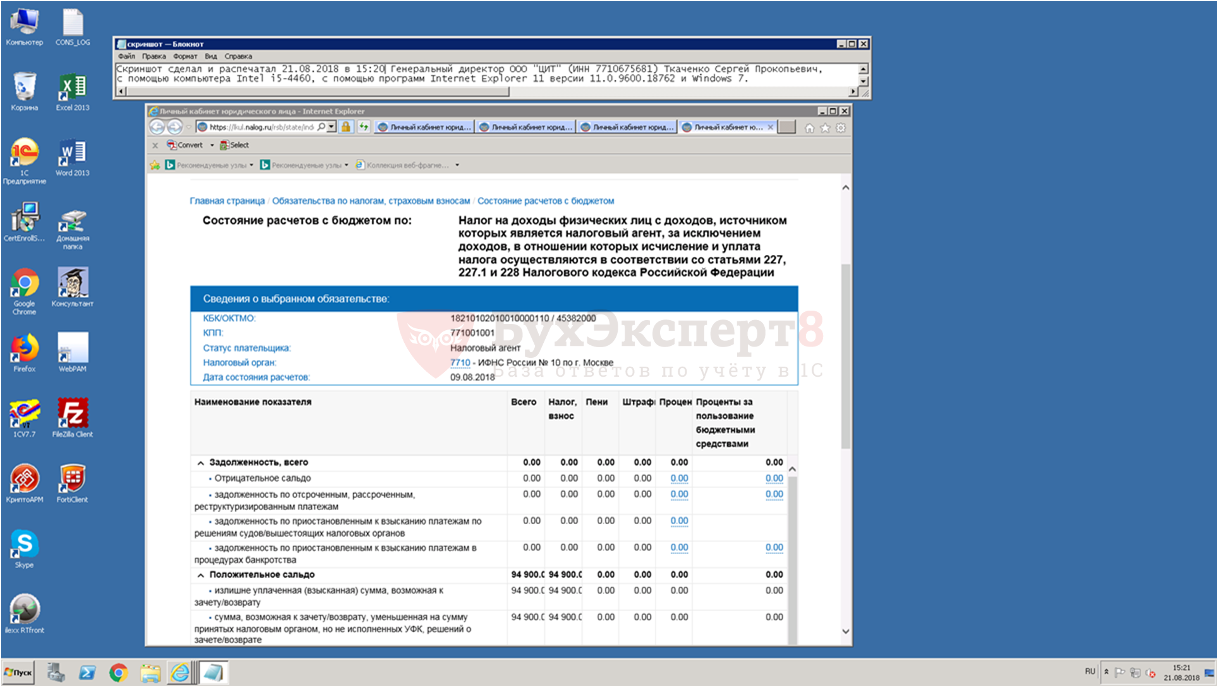
- первичку (платежки, отчетность, скрины, переписку).
Письмо ФНС РФ от 31.03.2016 N СА-4-7/5589
«…суды принимают «скриншоты» в качестве надлежащих доказательств, если они содержат определенные данные».
«…скриншот — это страницы в сети Интернет (снимок экрана, показывающий то, что видит пользователь на экране монитора), подтверждающие размещение информации, подлежащей раскрытию».
Шаг 3. Передайте заявление в налоговую
Направьте заявление в ИФНС по месту регистрации или по месту нахождения организации любым из способов:
- на бумажном носителе (лично/ценным письмом с описью вложения);
- в электронном виде по ТКС с усиленной ЭП;
- через ЛК на сайте ФНС.
Шаг 4. Ожидайте решения инспекторов
Решение о возврате (зачете) налоговики выносят в течение 10 рабочих дней с даты получения заявления, в такой же срок принимается решение об отказе (п. 6 ст. 6.1 НК РФ, п. 4-6, 8, 14 ст. 78 НК РФ).
Уведомить налогоплательщика о принятом решении инспекторы должны в течение 5 дней с даты принятия решения (п. 6 ст. 6.1 НК РФ, п. 9, 14 ст. 78 НК РФ).
Срок для возврата средств на расчетный счет — 1 месяц с даты получения заявления (п. 6, 14 ст. 78 НК РФ).
Переплата взносов на травматизм в ФСС
Для возврата переплаты по взносам на страхование от НС и ПЗ:
- проведите совместную сверку расчетов с ФСС (п. 4 ст. 26.12 Закона N 125-ФЗ);
- подайте заявление по форме 23 — ФСС (п. 11 ст. 26.12 Закона N 125-ФЗ, п. 1 Приказа ФСС от 17.11.2016 N 457) не позже 3 лет со дня излишней уплаты суммы взносов (п. 13 ст. 26.12 Закона N 125-ФЗ). Word
Переплату ФСС вернет в течение месяца со дня получения заявления (п. 11 ст. 26.12 Закона N 125-ФЗ).
Возмещение расходов на пособия из ФСС в 2022 году
Если переплата по взносам ВНиМ возникла в результате превышения суммы выплаченных пособий над суммой взносов до перехода на «прямые выплаты», после перехода:
- зачетная система выплаты пособий по ВНиМ, предусмотренная п. 2 ст. 431 НК РФ, не применяется;
- налоговые органы вправе отказать в возврате/зачете переплаты в порядке ст. 78 НК РФ, что подтверждается решениями арбитражных судов.
В такой ситуации следует обратиться за возмещением в территориальный орган ФСС с приложением подтверждающих документов.
Заявление о возврате налогов и взносов в 1С
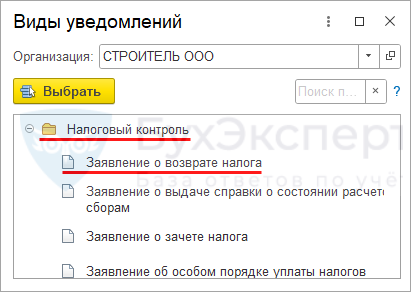
Заявление создайте из раздела Отчеты — Уведомления, сообщения и заявления — Налоговый контроль (с релиза 3.0.112).
Титульная страница
Реквизиты заполняются из карточки организации, остальные данные заполните вручную.
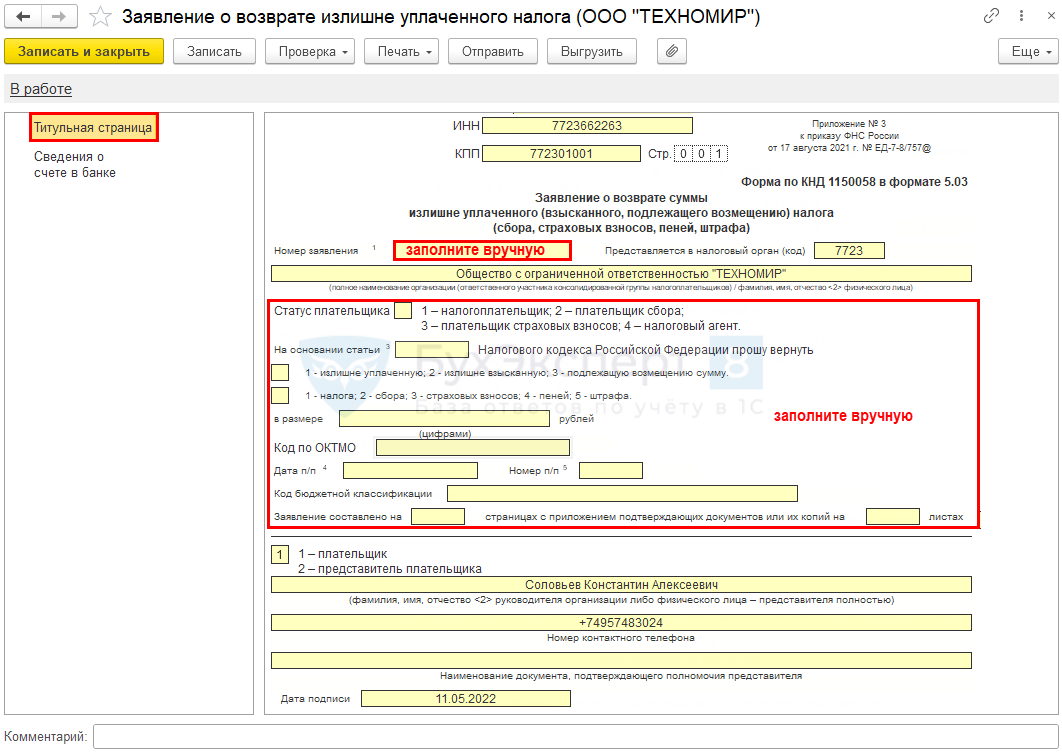
Поля заявления заполните в следующем порядке:
- КПП укажите код, присвоенный в налоговом органе, в который подаете заявление (заполняется автоматически);
- Номер заявления — укажите уникальный порядковый номер в текущем году;
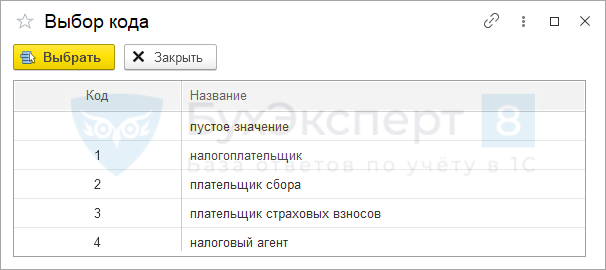
- Статус плательщика — выберите из перечня соответствующую цифру:
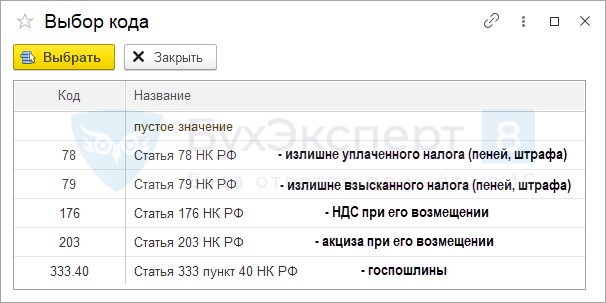
- На основании статьи — выберите из перечня статью НК РФ, на основании которой осуществляется возврат:
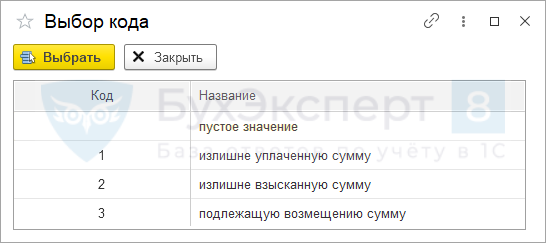
- выберите код причины возврата:
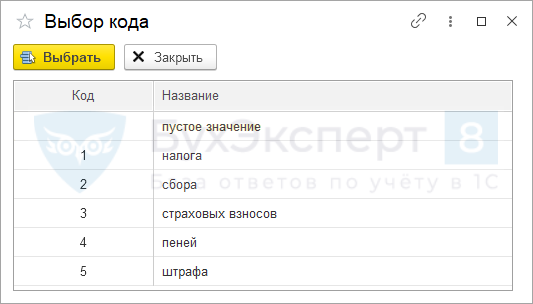
- Вид платежа , по которому возникла переплата:
- в размере — укажите цифрами сумму возврата в рублях;
- Код по ОКТМО — код ОКТМО, по которому был перечислен платеж;
- Дата п/п и Номер п/п — заполняются только при возврате госпошлины;
- Код бюджетной классификации — укажите КБК платежа (заявление подается по каждому КБК отдельно).
Сведения о счете в банке
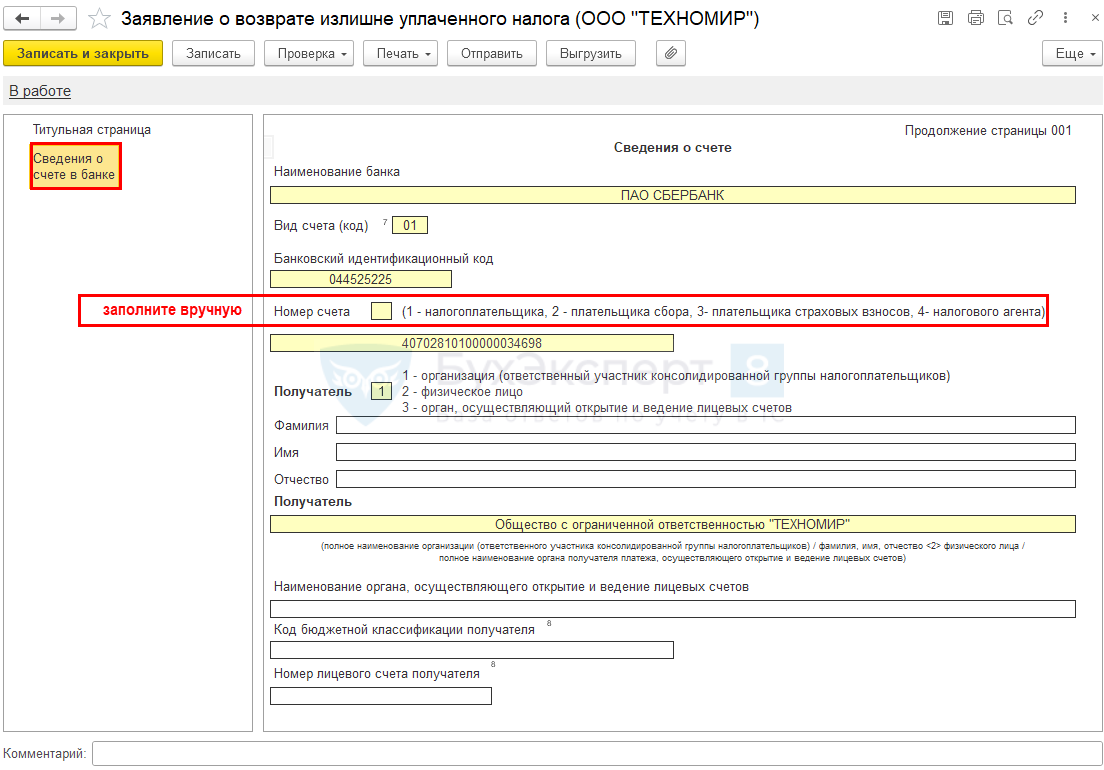
- Сведения о счете — приведите реквизиты счета, на который нужно возвращать платеж, и информацию о его получателе (заполняется автоматически основной расчетный счет, при необходимости можно изменить вручную);
- Вид счета (код) — выберите нужное значение (автоматически указывается 1):

- Номер счета — выберите из перечня соответствующую цифру — ту же, что в поле Статус плательщика в платежном поручении на уплату платежа, по которому возвращаете переплату;
- Код бюджетной классификации получателя и Номер лицевого счета получателя заполняют только бюджетники.
Раздел Сведения о физическом лице, не являющемся индивидуальным предпринимателем организации и ИП не заполняют.
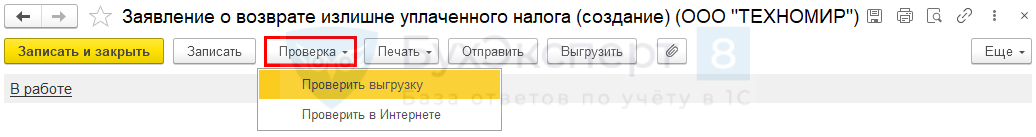
Перед отправкой сделайте проверку форматно-логического контроля, исправьте ошибки при их обнаружении.
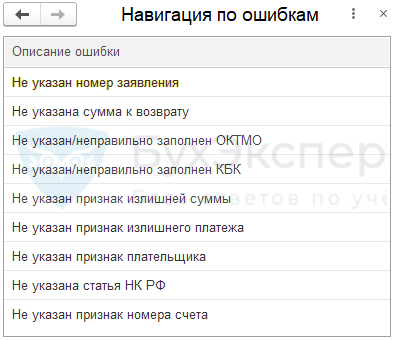
Если все верно, появится сообщение, что ошибок не обнаружено.
Заявление о зачете налогов и взносов в 1С
Заявление создайте из раздела Отчеты — Уведомления, сообщения и заявления – Налоговый контроль (с релиза 3.0.112).
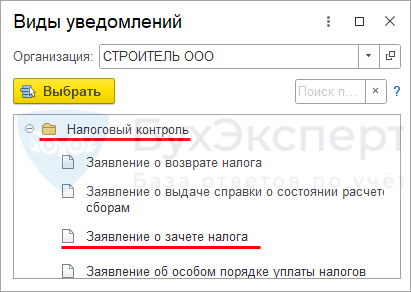
Титульная страница
Реквизиты заполняются из карточки организации, остальные данные заполните вручную.
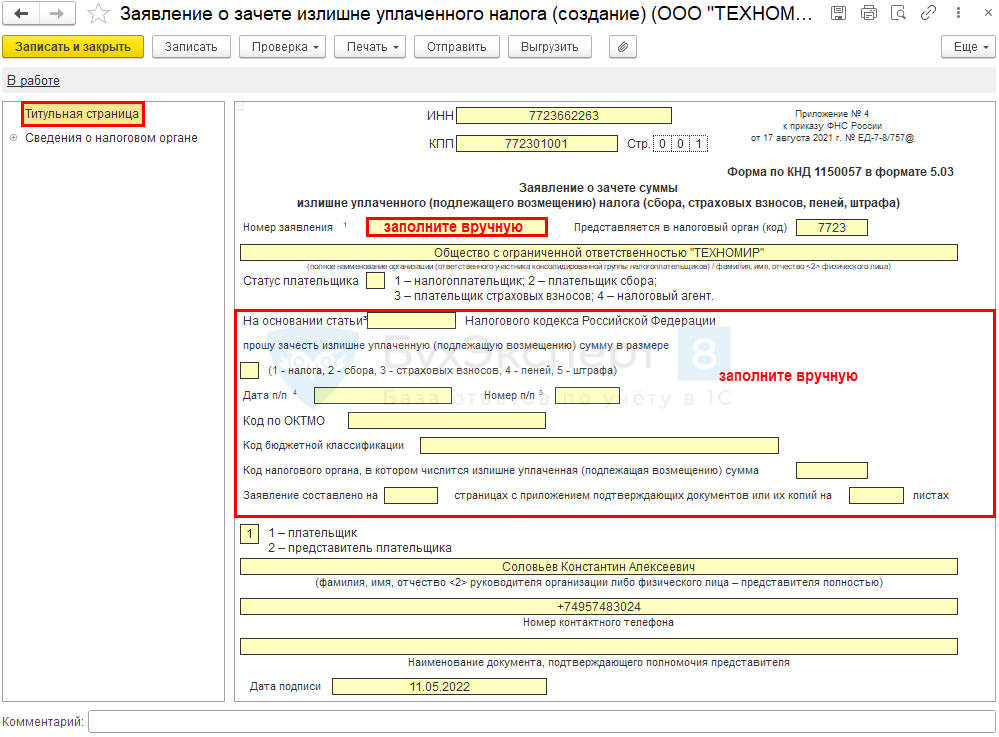
Поля заявления заполните в следующем порядке:
- КПП укажите код, присвоенный в налоговом органе, в который подаете заявление (заполняется автоматически);
- Номер заявления — укажите уникальный порядковый номер в текущем году;
- Статус плательщика — выберите из перечня соответствующую цифру:
- На сновании статьи — выберите из перечня статью НК РФ, на основании которой осуществляется зачет:
- Вид платежа , по которому возникла переплата:
- Код по ОКТМО — код ОКТМО, по которому был перечислен платеж;
- Дата п/п и Номер п/п — заполняются только при возврате госпошлины;
- Код бюджетной классификации — укажите КБК платежа (заявление подается по каждому КБК отдельно);
- Код налогового органа, в котором числится излишне уплаченная (подлежащая возмещению) сумма — заполните вручную код налоговой, где числится переплата.
Сведения о налоговом органе
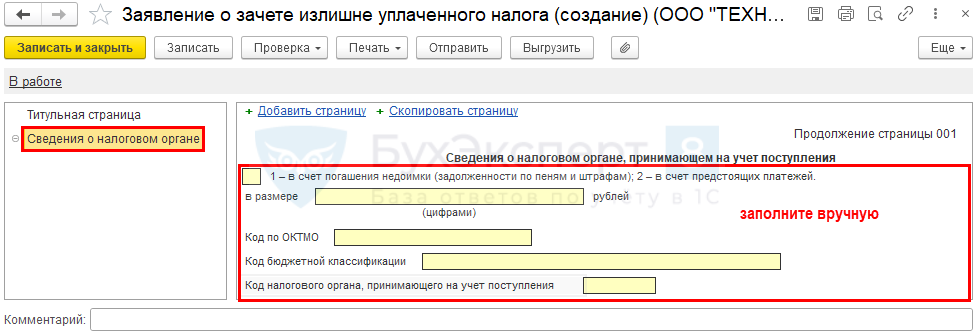
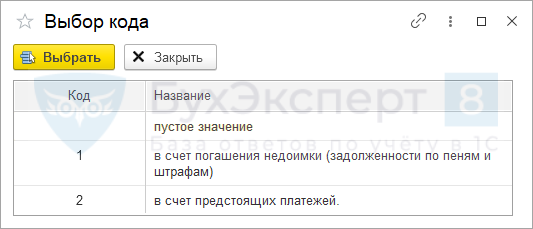
- выберите из перечня, на что направить переплату:
- в размере — укажите цифрами сумму зачета в рублях;
- Код по ОКТМО — приведите код по месту зачисления платежа;
- Код бюджетной классификации — КБК платежа, в уплату которого направляется переплата;
- Код налогового органа — код налогового органа, принимающего на учет поступления.
Перед отправкой сделайте проверку форматно-логического контроля, исправьте ошибки при их обнаружении.
Если все верно, появится сообщение, что ошибок не обнаружено.
См. также:
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
(13 оценок, среднее: 5,00 из 5)
Обсуждение (3)
Добрый день!
Напишите, пожалуйста, в какой срок после образования переплаты можно отправить заявление на возврат, зачет?
ИФНС ответил, что после 3 месяцев проведения камеральной проверки.
Спасибо за ответ.
Все верно. Если переплата возникла в результате подачи уточненки, то так (п. 2, 5 ст. 6.1, п. 2 ст. 88 НК РФ).
Переплату можно вернуть после ее отражения в КРСБ со стороны ФНС.
Данные попадут в Карточку расчетов с бюджетом после завершения камеральной проверки декларации.
Срок камеральной проверки:
— общий — 3 месяца;
— декларации по НДС — 2 месяца.
Заявление можно подать и вместе с уточненкой. Но ответ ИФНС даст в 10 рабочих дней со дня окончания камералки по поданной уточненной декларации.
Как составить и подать заявление для зачета (возврата) суммы излишне уплаченного налога
С начала года для всех налогоплательщиков изменился механизм уплаты обязательных платежей, появился единый налоговый счет, куда попадают все перечисляемые суммы. Несмотря на это, чтобы закрыть налоговую переплату, бизнес по-прежнему может подать заявление о зачете излишне уплаченного налога. В 2023 году надо заполнять новую форму, а средства зачтут только при отсутствии задолженности.
Приказом от 30.11.2022 № ЕД-7-8/1133@ ФНС изменила документы, которые юридические и физические лица используют для зачета и возврата переплаты по налогам, — заявление о возврате суммы излишне уплаченного (взысканного, подлежащего возмещению) налога (сбора, страховых взносов, пеней, штрафа) и обращение о зачете переплаты. Новые бланки начали действовать с 01.01.2023.
- счет 68 в бухгалтерском учете;
- учет расчетов по налогам и сборам.
Когда понадобятся новые формы заявление о возврате суммы излишне уплаченного налога
На основании главы 12 НК РФ, налогоплательщики, у которых имеются денежные средства, формирующие положительное сальдо его единого налогового счета (ЕНС), вправе распорядиться излишне уплаченными суммами следующим образом:
- зачесть их как будущие платежи;
- использовать для уплаты налогов, сборов, страховых взносов, пеней, штрафов и (или) процентов за другое лицо;
- направить на исполнение решений налоговых органов;
- потребовать возврата средств.
Чтобы распорядиться деньгами, понадобится направить налоговикам новую форму заявления на возврат переплаты по налогу в 2023 г. или заявление о ее зачете в счет других платежей.
Как заполнить заявление о зачете переплаты по налогам
Если налогоплательщик решил перераспределить собственные средства, то ему необходимо написать соответствующее обращение в налоговую службу. Бланк заявления о зачете переплаты по налогам представлен в приложении № 3 к Приказу ФНС от 30.11.2022 № ЕД-7-8/1133@.
Перед заполнением рекомендуем изучить письмо ФНС от 12.04.2023 № КЧ-4-8/4516@, где налоговики привели памятку по заполнению заявления о распоряжении путем зачета средств в счет исполнения предстоящей обязанности по уплате конкретного налога. Здесь же есть КБК, которые следует использовать при подготовке обращения.
Используйте бесплатно инструкции от экспертов КонсультантПлюс, чтобы заполнить заявление на зачет переплаты.
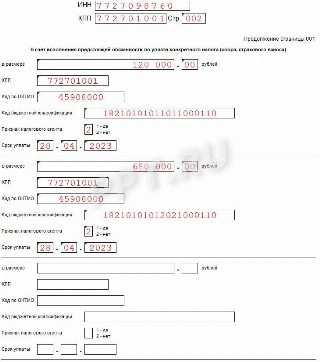
Допустим, у ООО «Ppt.ru» образовалось положительное сальдо на ЕНС, и теперь организация пишет письмо о зачете переплаты в счет другого счета — на предстоящие платежи по налогу на прибыль в следующих размерах:
- 120 000 руб. — в федеральный бюджет;
- 680 000 руб. — в региональный бюджет.
Рассмотрим пошагово, как заполняется такой документ.
Шаг 1. Традиционно в самом верху следует указать ИНН и КПП. Идентификационный номер у ИП состоит из 12 цифр, и свободных клеточек оставаться не должно. Организации вписывают в соответствующие поля только 10 цифр, в оставшихся двух ставят прочерки. Когда заполняется строка, предназначенная для КПП, заявители действуют аналогично: есть цифры — вписать их, нет — поставить прочерки.
Шаг 2. Вписываем код налогового органа, куда отправляется обращение. Это инспекция ФНС по месту учета ИП или организации. В консолидированной группе налогоплательщиков о зачете переплаты по налогу на прибыль просит ответственный участник этой группы.
Шаг 3. Указываем, на что организация перенаправляет переплату. Вариантов всего четыре, и все они перечислены для удобства пользователей. Вот какие коды возможны:
- «1» — если переплата пойдет в счет уплаты обязательных платежей за другого лица;
- «2» — если сумма направляется на будущие платежи;
- «3» — если перечисляются средства в счет исполнения решений налоговых органов на основании пп. 10 и 11 п. 5 и пп. 3 п. 7 ст. 11.3 НК РФ ;
- «4» — в счет погашения отдельных задолженностей (см. пп. 2 п. 7 ст. 11.3 НК РФ).
Шаг 4. Ниже указываем статус заявителя, в соответствии с указаниями:
- плательщик — код «1»;
- представитель плательщика — код «2».
Здесь же налогоплательщик пишет Ф.И.О. обращающегося лица и номер его телефона. Если сведения подает представитель, он указывает наименование и реквизиты документа, подтверждающего его полномочия.
Шаг 5. Заполняем блоки, где указывают, какие суммы на что перераспределить. Блоки отличаются в зависимости от того, на что используют переплату. Если деньги пойдут на счет другого лица, надо указать его ИНН и пересылаемую сумму.
Если переплату направляют в счет предстоящих платежей (как в нашем образце заявления на зачет переплаты по налогу в 2023 году), вписывайте:
- сумму;
- ваш КПП;
- код по ОКТМО по месту зачисления платежа;
- КБК — общий, без указания признака — налог, штраф (список КБК приведен в письме ФНС от 12.04.2023 № КЧ-4-8/4516@);
- признак налогового агента («1» — да, «2» — нет);
- срок уплаты по НК РФ, который не наступил на момент подачи обращения.
Если организация решила использовать деньги на исполнение решения налоговых органов, в специальном блоке следует указать сумму и информацию о документе (код с первой страницы бланка заявления, его номер и дату). Похожие данные запрашивают при перенаправлении средств на погашение задолженности.
Как вернуть деньги
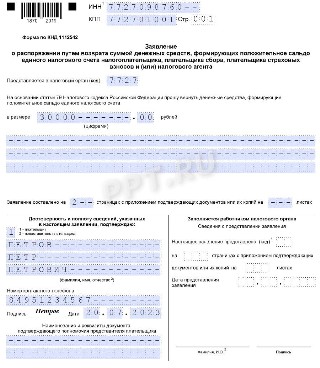
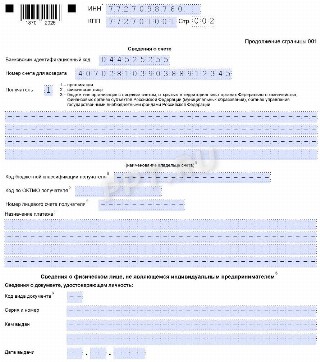
Если предприниматель (компания) решил вернуть сумму переплаты, то ему надо воспользоваться другим бланком. В Приказе ФНС от 30.11.2022 № ЕД-7-8/1133@ новая форма заявления на возврат переплаты по налогу в 2023 году представлена в приложении № 1.
Правила заполнения этого документа проще, детально рассматривать их не будем, а приведем пример заполненного документа. Допустим, ООО «Ppt.ru» хочет вернуть 30 000 рублей. Вот как выглядит обращение в инспекцию.
Когда и как подавать обращение
В общем случае НК РФ не устанавливает конкретных сроков для обращения за зачетом или возвратом. Но если налогоплательщик намерен зачесть сумму в счет исполнения решений налоговых органов или погашения задолженности, заявление следует подать не позднее дня, предшествующего дате вступления в силу судебного акта о взыскании задолженности, с указанием соответствующего решения налогового органа.
Что касается правил, как заполнить заявление на возврат излишне уплаченного налога онлайн или зачет переплаченной суммы, то документы готовят по-разному. Обращение о зачете примут исключительно в электронной форме, подписанной усиленной квалифицированной подписью, через личный кабинет налогоплательщика либо ТКС. Просьбу о возврате налоговики готовы принять еще и на бумажном носителе.
Получив такое обращение, налоговый орган решает, удовлетворить его или нет. Для этого проверяется, действительно ли есть положительное сальдо. Если переплата видна, и суммы достаточно, уже на следующий рабочий день после получения заявления ФНС выполнит поручение. Если средств недостаточно, просьбу о зачете или возврате удовлетворят частично. А если положительное сальдо отсутствует, в удовлетворении обращения откажут.
Если налоговый орган уже перевел средства в счет будущих платежей, организация вправе передумать и подать заявление об отмене зачета полностью или частично (см. п. 6 ст. 78 НК РФ). Такой возможности нет, если зачет произведен в счет уплаты налога за другое лицо или на иные цели.