Текущий счет в банке что это

До сих пор в наших уроках финансовой грамотности речь шла исключительно о кредитах. Сегодня же мы поговорим об оборотной стороне банковских услуг – вкладах. Банковский депозит (вклад) – это ваши деньги, временно переданные банку. За то, что вы передали деньги в банк, он платит вам проценты. Хранить деньги в банке удобнее, надежнее и безопаснее, чем дома.
Вклады бывают срочными и до востребования. Если вы хотите получить большие проценты, вам больше подойдут срочные вклады. А вклад до востребования (он же текущий счет) похож на камеру хранения: заметного дохода не принесет, зато деньги можно в любой момент забрать назад или перечислить на любую цель, какая вас интересует.
К вкладу до востребования может быть привязана банковская карта, с помощью которой удобно управлять деньгами.
Выбор банка – ответственность вкладчика
Банки считаются более надежными, чем другие виды финансовых организаций, но не все они одинаково хороши. Разумные вкладчики доверяют свои деньги только солидным банкам. Как правило, надежный банк имеет:
- высокие рейтинги от международных агентств,
- длительную историю,
- большой собственный капитал (солидные банки размещают эту информацию на своих сайтах).
Проверьте, есть ли эти преимущества у вашего банка!
Чем выше процент, тем выше риск
Всегда приходится выбирать между синицей в руке и журавлем в небе. Если вам обещают большие проценты, то ваши деньги собираются использовать, чтобы «ловить журавлей». Думайте, готовы ли вы нести риск.
Не несите свои деньги в сомнительный банк в гонке за высоким процентом: соизмеряйте дополнительную сумму выгоды в рублях со связанными с ней рисками и неудобствами.
Вклады в банках гарантируются государством в определенном размере
Согласно закону «О страховании вкладов физических лиц в банках Российской Федерации», государство возмещает вкладчику его потери, если банк не возвращает вклад вовремя. Эта задача возложена на специальное ведомство — Агентство по страхованию вкладов. Убедитесь, что организация, в которой вы собираетесь сделать вклад, является банком — участником системы страхования вкладов (имеет соответствующую лицензию Банка России).
Помните, что государственная гарантия относится только к суммам до 700 тысяч рублей, сверх этого вы вкладываете на свой страх и риск. Если ваш вклад больше, есть смысл разместить его частями в разных надежных банках, т.к. лимит в 700 тыс. действует для каждого банка, в котором размещены ваши вклады.
Прежде чем подписывать договор о вкладе, прочтите его и получите полную информацию об условиях
Перед заключением договора банковского вклада вам обязаны сообщить ключевую информацию о его содержании. Главное — обратите внимание на следующее:
- каков срок вклада,
- в каком размере и по какому графику вам будут платить проценты,
- условия начисления процентов,
- каковы условия досрочного прекращения депозита (полного или частичного),
- есть ли возможность пополнения вклада в течение срока действия договора,
- какими будут проценты, если вы оставите свой вклад в банке после истечения срока,
- какие комиссионные сборы банк будет брать с вас за зачисление денег на счет и их снятие со счета.
Величина процентов зависит от всех перечисленных условий. Используйте эту информацию для сравнения предложений нескольких надежных банков и выбирайте более выгодные условия! Если что-то непонятно, спрашивайте: сотрудник банка обязан ответить на все вопросы.
Тайна вклада и личная информация вкладчика охраняются законом. Если закон нарушен – требуйте компенсацию
Сведения о вкладчике и о всех операциях по банковскому вкладу и банковскому счету являются банковской тайной. Ее разглашение запрещено, кроме случаев, предусмотренных законом. Если банковская тайна нарушена, вкладчик имеет право требовать компенсацию.
Банковский вклад или сберегательный сертификат – в чем разница?
Иногда банковские сотрудники предлагают клиентам, желающим открыть счет или вклад, другие формы управления сбережениями, подчеркивая, что процент будет выше.
Например, сберегательный сертификат. Это ценная бумага, удостоверяющая право ее держателя на получение после установленного срока определенной суммы вклада и процентов, оговоренных в сертификате. Деньги по сертификату можно получить в любом филиале банка-эмитента, его можно дарить, передавать по наследству, использовать как залог по кредиту.
Самым распространенным и наиболее часто предлагаемым видом сберегательного сертификата является сертификат на предъявителя.
Однако, важно понимать, что по сравнению с банковскими счетами и вкладами сертификаты хоть и более доходные, но и более рискованные. Вложив деньги по сберегательному сертификату на предъявителя, вы не получаете государственной гарантии, т.к. эти сертификаты не участвуют в системе страхования вкладов физических лиц.
Следовательно, если банк, выпускающий сертификаты на предъявителя, обанкротится, или у него будет отозвана лицензия на проведение банковских операций, то вкладчики, хранившие свои сбережения в сберегательных сертификатах (на предъявителя) в этом банке, не попадут в список лиц, которым Агентство по страхованию вкладов и Центробанк выплатят страховое возмещение. Эти вкладчики будут получать вложенные в банк деньги лишь после объявления банка банкротом наравне с другими частными вкладчиками, вложения которых превышали 700 000 руб.
При этом именные сертификаты считаются полноценными вкладами физических лиц и входят в систему страхования вкладов. В случае банкротства банка владельцы именных сертификатов получают страховую выплату в размере до 700 тысяч рублей.
Кроме того, в отношении сберегательных сертификатов на предъявителя высок риск физической утраты, в т.ч. мошенничества. Если ваш сберегательный сертификат будет потерян, украден или испорчен, вы потеряете доступ к вашим деньгам, потому что это ценная бумага на предъявителя, и ни в каких документах не зафиксировано, кому она была продана.
Управляйте своим вкладом – ситуация постоянно меняется
Положив деньги в банк, не забывайте о них. Следите за рыночной ситуацией. Банковский вклад беззащитен перед ускорением инфляции.
Срочные вклады имеет смысл делать на относительно небольшие сроки (1-3 года), по истечении которых можно пересмотреть условия.
Нет смысла долго держать значительные суммы на вкладе до востребования. Этот вклад целесообразен в двух случаях:
- если вы вскоре (в течение месяца) собираетесь их потратить;
- небольшой остаток на всякий случай (не больше вашего дохода за 1 месяц).
После истечения срока вклада, указанного в договоре, проценты по нему существенно изменяются
Если у вас срочный вклад, всегда спрашивайте, какими будут проценты, если вы оставите вклад в банке после истечения оговоренного срока. Скорее всего, банк захочет их резко снизить до уровня процентов по вкладам до востребования. В таком случае не держите деньги во вкладе сверх оговоренного срока, а лучше сразу по прошествии срока заберите их или откройте новый вклад.
Банк не вправе снижать процент по срочному вкладу в одностороннем порядке, даже если это дозволено договором
Если в договоре есть условие, по которому проценты по срочному вкладу могут быть снижены банком в одностороннем порядке, это условие недействительно. Размер процентов может быть уменьшен только в случаях, предусмотренных законом. Так сказано в Гражданском кодексе (статья 838, пункт 3).
Банк не вправе ставить открытие вклада в зависимость от того, заключит ли вкладчик еще какую-то сделку
Верховный суд России запретил банкам требовать от вкладчиков, чтобы те заключали какие-то дополнительные сделки (например, договоры страхования) как условие открытия вклада. Однако банк имеет право предлагать для вкладчиков, согласных заключить дополнительные сделки, более выгодные условия, чем для тех, кто не согласен.
Если ваше требование о досрочном возврате вклада не выполняется, грозите жалобой
Вклад, открытый на определенный срок, в любое время может быть взят назад по требованию вкладчика. Так сказано в Гражданском кодексе (статьи 834 и 859). При этом, однако, вкладчик не получит процентов, указанных в договоре. Если вы решили забрать вклад досрочно, а банк этого не позволяет, то закон на вашей стороне и можно жаловаться в Банк России.
Соблюдайте правильную последовательность действий в случае неплатежеспособности вашего банка:
1) Убедитесь, что произошел страховой случай, то есть, одно из двух:
- у банка отозвана (аннулирована) лицензия на выполнение банковских операций;
- Банк России ввел мораторий на удовлетворение требований кредиторов банка
2) Обратитесь в государственную корпорацию «Агентство по страхованию вкладов» (адрес: 109240, Москва, Верхний Таганский тупик, д. 4 , т. 8 800 200-08-05, http://www.asv.org.ru/ (далее — АСВ). АСВ может перенаправить вас в банк-агент. Это надо сделать прежде, чем завершится процедура банкротства банка.
3) Лично, через доверенного или по почте представьте в АСВ или банк-агент два документа:
- заявление по форме, определенной АСВ. В этом заявлении надо указать, в какой форме вы хотите получить возмещение: наличными или переводом на указанный вами банковский счет;
- удостоверение личности, на основании которого был заключен договор с банком.
4) При представлении документов получите выписку из реестра обязательств банка перед вкладчиками с указанием размера возмещения.
Получите возмещение в указанной вами форме в течение 3 дней со дня представления документов, но не ранее 14 дней со дня наступления страхового случая.
(c) Управление Федеральной службы по надзору в сфере защиты прав потребителей и благополучия человека по Республике Алтай, 2006—2015 г.
Все права на материалы, размещенные на сайте, охраняются в соответствии с законодательством РФ, в том числе об авторском праве и смежных правах.
При использовании материалов сайта необходима ссылка на источник
Адрес: 649002, Республика Алтай, г. Горно-Алтайск, проспект Коммунистический, 173
Тел.: +7 (38822) 6-43-84
Эл. почта: 
Как выбрать банковский счет: виды счетов в банке для физических лиц
Банковский счет – это один из основных элементов банковских операций, расчетов и транзакций. Он существует виртуально и используется для безналичного оборота денег.
По данным ЦБ РФ, на январь 2022 года в стране было более миллиарда счетов. Счета выполняют разные функции:
Хранение денег в безналичной форме.
Получение пенсий и пособий.
Безналичные операции с помощью счетов упрощают жизнь и помогают быстро перевести деньги между счетами. Счет можно открыть в банке или любой другой кредитной организации, которая имеет лицензию ЦБ. Счет обозначается 20 цифрами, и этот номер будет отличаться от номера банковской карты, который можно увидеть на ее лицевой стороне. Карта обязательно будет привязана к определенному счету.
Виды счетов для частных лиц
Для частных лиц (тех, которые не занимаются предпринимательской деятельностью) существует несколько видов банковских счетов с разными функциями.
Текущий (лицевой) счет
Когда вы оплачиваете покупки в магазине или интернете картой, вы используете как раз текущий счет. С его помощью можно совершать покупки, делать переводы другим людям, снимать наличные в банкоматах. К такому счету банк выдает пластиковую или виртуальную карту, чтобы клиент мог расплачиваться безналичным способом. Он привязан к карте, срок действия которой может истечь, карта может быть украдена или утеряна, но со счетом при этом ничего не происходит (если реквизиты и пароли не оказались у мошенников). Для личных нужд физическое лицо может открыть счет в любом банке, а количество счетов не ограничено. Важно, что доступ к лицевому счету имеет только его владелец. Счет может быть в рублях и в иностранной валюте.
Нужно помнить, что такой счет нельзя использовать для бизнес-транзакций, иначе его могут заблокировать.
Кредитный счет
Такой вид счета могут завести для выплаты потребительского кредита. Изначально он будет с минусовым балансом. Клиент должен уже не тратить с него, а пополнять. И когда баланс достигнет нуля, счет закроют.
В случае кредитной карты банк сначала зачисляет на него определенную сумму, и, если вы потратили хотя бы рубль, счет активируется. Клиент должен возместить банку заемные средства и заплатить проценты.
Депозитный счет
Функция такого счета противоположна кредитному. Вы открываете депозит, тем самым вы одалживаете банку деньги в пользование. Теперь уже не вы платите проценты, а финансовое учреждение платит вам процент с той суммы, которую вы ему одолжили. Депозит тоже может быть как в рублях, так и в другой валюте. С него нельзя оплачивать покупки и переводить другим людям средства.
Обычно депозитный счет открывается на определенное время. По истечении срока банк возвращает вам все деньги и проценты. Процентная ставка по вкладам обычно фиксированная на весь срок вклада, и она не меняется, если иное не указано в договоре. Некоторые вклады можно пополнять в течение всего срока, но некоторые пополнять нельзя. Разрешено выводить с вклада проценты на текущий счет (если это оговорено).
Накопительный счет
По сути, это гибрид текущего и депозитного счетов. От обычного лицевого он отличается тем, что по нему начисляются проценты, хотя вы можете с помощью него и расплачиваться, и переводить деньги другим людям. На остаток средств начисляются проценты, которые могут быть соизмеримы с депозитами.
По накопительным счетам может меняться ставка, если это предусмотрено договором. До определенной суммы на счету процент будет один, свыше нее – уже может быть меньше.
Достоинство такого счета в том, что, в отличие от депозита, он не имеет срока действия. Деньги можно тратить, класть снова, снимать проценты или не снимать.
Обезличенный металлический счет
Это способ вложения в драгоценные металлы. Золото, платина, серебро, палладий можно купить в любых количествах, от нескольких граммов до нескольких слитков. За обслуживание банк может брать комиссию, и металлический счет открывают не все банки. Такой счет выгодно открывать на долгий срок (более трех лет), тогда не нужно будет платить НДФЛ с дохода. Обычно счет можно закрыть в любой момент, банк просто выкупает драгметалл обратно. Проценты по ним не платят, а доход получается за счет разницы между стоимостью покупки и продажи.
На что обратить внимание при выборе банка
На рынке финансовых услуг иногда приходится выбирать между десятками банков. Риск нарваться на фальшивый банк сейчас минимален, но ознакомиться с информацией об организации, которой вы собираетесь доверить свои деньги, все равно нужно.
Надежность банка
Самый важный критерий. Не помешает проверить лицензию, а также посмотреть, есть ли банк в списке Агентства по страхованию вкладов. Так вы будете уверены, что ваши вклады до 1,4 млн рублей застрахованы, если с банком что-то случится. Если же вы собираетесь доверить организации сумму более 1,4 млн рублей по депозиту или открываете там обезличенный металлический счет, к устойчивости банка стоит отнестись еще серьезнее.
Проверьте отчеты ЦБ о выбранном банке, почитайте, что пишут эксперты.
Система управления счетом
Узнайте, как долго оформляется выбранный вами счет, есть ли у банка поддержка и как быстро с ее помощью можно получить ответы на нужные вопросы. Оцените мобильное приложение банка, насколько оно функционально. Узнайте, можно ли решать вопросы по своим счетам удаленно, или по каждой мелочи придется идти в отделение.
Крупный банк – единственно верное решение?
Крупные банки имеют определенные преимущества, но не стоит открывать в крупном банке счет только потому, что он один из гигантов финансового рынка. Для депозитов и накопительных счетов стоит учитывать процентные ставки, срок хранения вклада и условия выплаты процентов. Сравнивайте предложения по конкретному виду счета между крупными и средними игроками. Возможно, условия по одному из нужных вам счетов будут более выгодными, чем у крупной организации.
Не забывайте читать договор, какой бы счет вы ни предпочли. Это залог успешного выбора.
Следите за новостями, подписывайтесь на рассылку.
При цитировании данного материала активная ссылка на источник обязательна.
Текущий счет — что это
Банки ведут разные счета. Текущий счет — это учетная запись физического лица. То есть если вы обслуживаетесь в каком-то банке, то на ваше имя открыт именно такой. Предпринимателям и юридическим лицам открываются совершенно другие реквизиты с иным предназначением.
Текущий счет в банке — это финансовый инструмент для хранения собственных средств, для проведения расчетов. Его номер состоит из набора чисел, каждое из которых имеет определенное значение. Двух идентичных номеров в мире просто не бывает. Подробно об этом — на Бробанк.ру.
- Номер текущего счета физического лица
- Чем отличается текущий счет от расчетного
- Какие операции можно проводить по текущему счету
- Порядок открытия счета физлицом
- Может ли банк заблокировать счет
Номер текущего счета физического лица
Номер — это определенная структура, применяемая всеми банками. Это числовой набор из 20 цифр, в которой зашифрованы основные данные пользователя и финансовой организации.
Текущие счета физических лиц имеют вид 11122333455556666666
То есть это 6 групп цифр, каждая отвечает за определенный момент:
- Первая группа говорит о том, кто открыл счет, каково его основное применение. Расчетные и текущие счета физлиц и юрлиц начинаются по-разному. Если это реквизиты гражданина, они начнутся с числа 408.
- Следующие два числа дают дополнительную информацию о держателе реквизитов, дополняют первые три. Если это простое физлицо, то это число 17. Если нерезидент — 03.
- Следующая группа из трех чисел говорит о том, в какой валюте ведется обслуживание. Если это рубли, то 810, доллары — 830, евро — 978, гривны — 980 и так далее. У каждой мировой валюты отдельный набор цифр.
- Четвертое число, которое в реквизитах всего одно, ничего не означает. Это просто контрольная цифра.
- В пятой комбинации зашифрован номер банка, который обслуживает текущий счет фл. У каждой компании он свой.
- И последние числа — это уже непосредственный номер учетной записи гражданина.
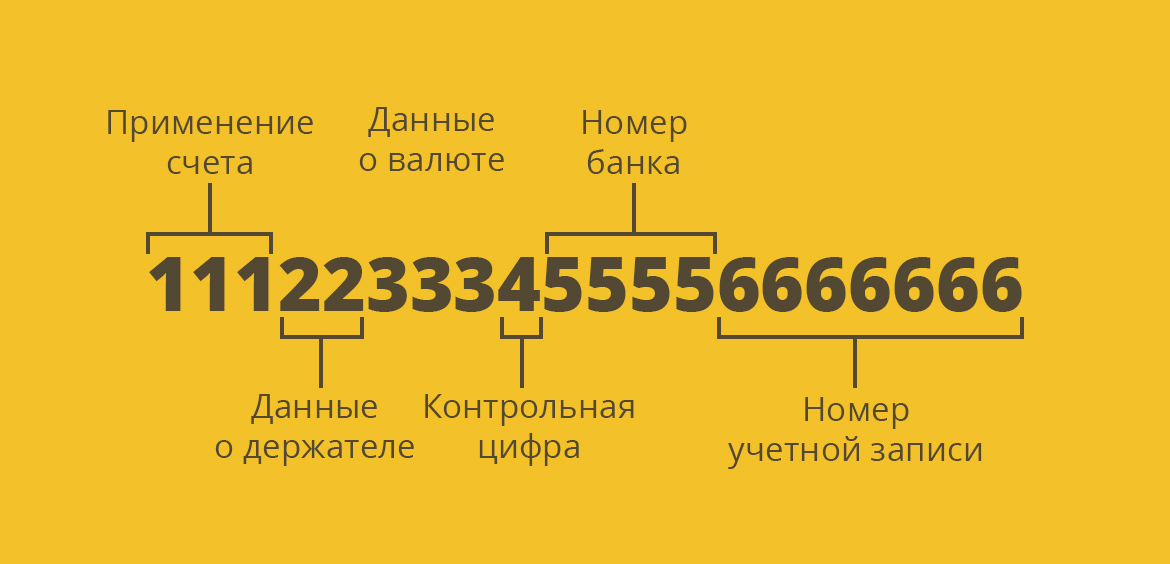
Так что, видя номер счета, можно понять, кто им пользуется, в каком банке заведены реквизиты. И это всегда строго 20 цифр. Точно таких же реквизитов не встретить нигде в мире.
Такие счета также называют до востребования, чековые. По сути все это одно и то же.
Чем отличается текущий счет от расчетного
Далеко не все понимают разницу между этими реквизитами, но она колоссальная. Разница между расчетным и текущим счетом заключается в том, что первый актуален только для юридических лиц и предпринимателей. То если вы решите открыть свой бизнес и обратитесь в банк за подключением услуг РКО, вам будут заведены именно расчетные реквизиты.
По закону физические лица не могут использовать свои банковские реквизиты для ведения предпринимательской деятельности. Банки отслеживают операции, и если будет выявлен факт незаконного использования счета, он и все находящиеся на нем средства будут заблокированы.
Поэтому для представителей бизнеса предусмотрен отдельный расчетный счет, по которому можно выполнять любые бизнес-операции, принимать платежи от других юрлиц, отправлять кому угодно переводы, подключать эквайринг, зарплатные проекты, овердрафты и тому подобное. И блокировок можно не бояться, так как все законно.
Расчётные и текущие счета можно отличить визуально. Реквизиты граждан начинаются с числа 408, а ИП и юрлиц — с 407.
Какие операции можно проводить по текущему счету
Если рассматривать, что такое текущий счет, то это учетная запись гражданина в банке, с помощью которой можно совершать любые финансовые операции за исключением тех, что связаны с предпринимательской деятельностью.
Предназначение реквизитов могут быть разными, от этого перечень возможных операций никак не зависит. Кто-то открывает текущий банковский счет без цели, просто для личного пользования, кто-то для перевода туда зарплаты, пенсии, стипендии, каких-то пособий и так далее. Порой реквизиты заводят специально для крупных сделок, например, для продажи недвижимости.
- класть деньги на счет через кассу обслуживающего и любого другого банка, через банкоматы;
- снимать средства через кассу “родного” банка и через банкоматы, если к реквизитам привязана банковская дебетовая карта;
- делать переводы с текущего счета на карты и счета любых граждан и компаний;
- оплачивать напрямую коммунальные услуги, штрафы, госпошлины, налоги, любые бюджетные платежи;
- открывать к основному счету накопительный, создавать капитал для накоплений, на который банк будет начислять доходность.
Текущий счет в банке может открыть самозанятый гражданин. Если клиент имеет такой статус, он может использовать реквизиты для работы, фактически для предпринимательской деятельности.
Порядок открытия счета физлицом
Процесс заведения реквизитов идентичен во всех банках. Вообще, банковское обслуживание доступно гражданам с 14 лет, но если клиент не достиг совершеннолетия, банк может попросить присутствие его родителя/опекуна, который даст согласие на открытие счета.
При себе нужно иметь паспорт. Гражданин приходит в выбранный банк в отдел обслуживания граждан, в порядке очереди подходит к менеджеру и заявляет о желании открыть текущий рублевый счет или в иной валюте.
- Открытие к текущему расчетному счету дебетовой карты. Может быть платной и бесплатной. При наличии карты использование счета становится более простым. С ее помощью можно снимать деньги через банкомат, расплачиваться картой в магазинах. Почти все граждане открывают карты к текущим счетам.
- Подключение интернет-банка, опция предоставляется бесплатно. Через банкинг клиент сможет самостоятельно управлять счетом, выполнять любые платежи и переводы, выпускать карты, открывать вклады и пр.
- Подключение услуги СМС-информирования. Обычно она стоит около 50-60 рублей за месяц. При любой операции по счету клиент получает сообщение. Например, банк зачислил пенсию или зарплату — тут же пришло СМС. При любых расходных и приходных операциях клиент получает оповещение с указанием деталей.
С юридическими лицами все гораздо сложнее. Так как текущие счета физлица и организации — это разные вещи, то и подключение к банковскому обслуживанию будет разным. ИП и юрлица предварительно собирают пакет документов на свою деятельность, только после их проверки банк заведет реквизиты. После он передаст сведения о счете в ФНС.
Может ли банк заблокировать счет
Средства на текущих банковских счетах принадлежат физическому лицу, и только он может ими распоряжаться. Но есть исключения. Если клиент проводит подозрительные операции, банк может заблокировать реквизиты и потребовать документальный отчет по операциям. Если законность операций не будет доказана, разблокировка не последует.
Также банк может поставить блокировку по постановлению судебного пристава. Если на владельца счета открыто исполнительное производство, он что-то должен, то пристав в первую очередь будет делать запросы в банки и искать счета. При их нахождении все расположенные средства списываются в счет погашения долга.
Текущий счет в банке что это
Глава 2. Виды счетов
2.1. Текущие счета открываются физическим лицам для совершения операций, не связанных с ведением предпринимательской деятельности в качестве индивидуального предпринимателя или с частной практикой, а также физическим лицам, применяющим специальный налоговый режим «Налог на профессиональный доход», не являющимся индивидуальными предпринимателями или физическими лицами, занимающимися в установленном законодательством Российской Федерации порядке частной практикой, для совершения операций при ведении деятельности, в связи с которой указанные физические лица применяют специальный налоговый режим.
2.2. Расчетные счета открываются юридическим лицам, в том числе для совершения операций их филиалами (представительствами), не являющимся кредитными организациями, а также индивидуальным предпринимателям или физическим лицам, занимающимся в установленном законодательством Российской Федерации порядке частной практикой, для совершения операций, связанных с предпринимательской деятельностью или с частной практикой. Расчетные счета открываются кредитным организациям для совершения операций их представительствами, а также некоммерческим организациям для совершения операций, связанных с достижением целей, для которых некоммерческие организации созданы. Расчетный счет в соответствии с требованиями, установленными Банком России, открывается кредитной организации при изменении ее статуса на микрофинансовую компанию.
2.3. Счета, предусмотренные бюджетным законодательством Российской Федерации, открываются Федеральному казначейству (его территориальным органам) и иным субъектам в соответствии с бюджетным законодательством Российской Федерации.
2.4. Корреспондентские счета открываются кредитным организациям, а также иным организациям в соответствии с законодательством Российской Федерации или международным договором. Банку России открываются корреспондентские счета в иностранных валютах.
2.5. Корреспондентские субсчета открываются кредитным организациям для совершения операций их филиалами.
2.6. Публичные депозитные счета открываются нотариусу или иным лицам, которые в соответствии с законом могут принимать денежные средства в депозит, в целях приема и зачисления в пользу бенефициара денежных средств, поступающих от должника или иного указанного в законе лица.
2.7. Счета доверительного управления открываются доверительному управляющему для осуществления операций, связанных с деятельностью по доверительному управлению.
2.8. Специальные банковские счета (в том числе залоговые счета, номинальные счета, счета эскроу) открываются клиентам в случаях и порядке, установленных законодательством Российской Федерации для осуществления предусмотренных им операций соответствующего вида.
2.9. Счета по вкладам и депозитам открываются соответственно физическим и юридическим лицам для учета денежных средств (драгоценного металла), размещаемых (размещаемого) в банках в целях получения доходов в виде процентов.