Что включают в себя переменные затраты
В составе затрат на производство продукции выделяют две основные категории: издержки постоянные и переменные. Изменения в составе и объемах переменных издержек ведут к изменению общего итога затрат на производство. Поговорим о том, что включается в эту категорию затрат и каково практическое значение корректного учета переменных издержек.
Постоянные и переменные затраты
Различие между переменными и постоянными затратами связано с объемом производства. Постоянные характерны тем, что от изменений величины произведенной продукции практически не зависят.
Вот некоторые примеры постоянных затрат:
- оплата труда дирекции, иных сотрудников аппарата управления фирмой;
- расходы на связь, интернет;
- амортизационные расходы;
- аренда помещения.
Каков состав переменных расходов на 1 км и постоянных на 1 час при определении себестоимости транспортной продукции методом прямого счета?
Понятно, что полностью неизменными не могут быть и эти расходы – время от времени повышается заработная плата управленцев, могут измениться цены по договорам аренды, оказания услуг связи. Косвенно наращивание объема производства может вылиться и в увеличение таких затрат. К примеру, более интенсивный производственный процесс ведет к увеличению расходов на интернет, поездки для переговоров с клиентами о заключении контрактов. Тем не менее в силу достаточно слабой связи фактора изменения объема производства и изменения этого вида затрат при планировании их относят к постоянным.
Переменные, напротив, зависят от объема производства значительно. Их размер меняется пропорционально объему выпуска продукции – товаров, работ, услуг. Характерный пример – расход сырья и материалов. Для производства большего числа единиц продукции требуется большее количество этого ресурса, значит, затраты будут меняться.
К переменным затратам относят также заработную плату производственного персонала, расходы электрической и других видов энергии на отопление, освещение производственных помещений, расход полуфабрикатов в производстве и пр.
Переменные затраты включаются в стоимость единицы продукции в виде постоянной расчетной величины. Увеличение или уменьшение расходов достигается изменением физического объема выпуска продукции.
Кстати говоря! Если производство прекращается, переменные издержки стремятся к нулю. Это один из важнейших признаков их.
Состав переменных затрат
Классификация переменных затрат зависит прежде всего от специфики работы фирмы. Вместе с тем есть и общие классификационные признаки.
Основные виды переменных затрат такие:
- сырье и материалы;
- заработная плата производственных рабочих;
- отчисления от заработной платы в фонды;
- премии, связанные с увеличением объема производства;
- доплата менеджерам по продажам, агентам, посредникам;
- налоги, соответствующие системе налогообложения фирмы.
Зарплата работников здесь учитывается как переменный фактор в части, зависящей от объема производства (сдельная оплата), и отчисления от нее учитываются по тому же принципу.
Надбавки менеджерам и агентам включаются в переменные затраты, несмотря на то что имеют отношение к продажам, а не собственно к производству. Если имело место обращение к услугам аутсорсинговых компаний, эти расходы тоже включают в переменные.
За редким исключением размер налоговой базы зависит от произведенной продукции и затрат на нее, поэтому сумма налога является переменной величиной.
Кроме того, применяют и другие классификации переменных затрат. Заметим, что линейное увеличение (уменьшение) переменных затрат на производство в связи с изменением выпуска продукции не всегда имеет место, что тоже отражается в классификации.
Зависимость от объема выпускаемой продукции может быть:
- пропорциональной (на сколько процентов вырастает или снижается объем, на столько же и затраты);
- дегрессивной (рост объема производства опережает рост затрат);
- прогрессивной (рост затрат опережает рост объема производства).
Отнесение на себестоимость продукции дает классификацию на затраты:
- прямые;
- косвенные.
Первые можно отнести на себестоимость конкретной продукции, изделий (сырье), а вторые – нельзя (заработная плата рабочих склада готовой продукции), но ясно, что они зависят от производства продукции в целом.
Однако, как мы уже говорили, классификация находится в зависимости от специфики производства. Характерный пример – транспортные расходы. Если фирма занимается перевозками, затраты относят к прямым, если транспортный цех обслуживает производство – к косвенным.
Затраты по отношению к производственному процессу делят на:
- производственные;
- непроизводственные.
К непроизводственным можно отнести, например, надбавки менеджерам, а к производственным – расход сырья и материалов.
Применяют так называемый статистический принцип разделения переменных затрат на общие и средние. Общие включают издержки сразу на всю номенклатуру произведенной продукции, тогда как средние – на единицу продукции или номенклатурную группу.
Как рассчитать переменные издержки
Очевидно, что общая сумма переменных издержек слагается из сумм издержек по категориям, определенным в управленческом учете. Для этого используют бухгалтерские данные на счетах учета переменных издержек. Как правило, это счет 20 и иные счета, в зависимости от принятого рабочего плана счетов. Следует иметь в виду, что, например, на счете 25 могут отражаться как постоянные, так и переменные издержки.
Для разделения издержек и быстрого исчисления их переменной части нередко используют метод директ-костинга. Он позволяет списать постоянные затраты на уменьшение финансового результата единовременно. К примеру, на счете 26 все издержки будут носить постоянный характер, в то же время в объеме сумм на счете 25 большую часть составляют переменные величины, и с достаточной степенью достоверности можно принять весь счет 25 как носитель информации о переменных издержках. Если характер производства товаров, работ, услуг позволяет пренебречь такими погрешностями, то исчисление переменных издержек можно упростить.
В общем случае формула переменных затрат будет выглядеть так: ПЗ = ∑ Зп, где ПЗ – переменные затраты, а ∑ Зп – расходы в сумме, понесенные конкретно на производство товаров, работ, услуг и учтенные в себестоимости. Общехозяйственная часть распределенных расходов сюда не входит.
Зачем их рассчитывают
Переменные затраты рассчитываются для целей управленческого учета, а не бухгалтерского. Расчет размера переменных затрат и их анализ в конечном итоге служит управленческим решениям, направленным на увеличение прибыли.
В России с применением показателя переменных издержек рассчитывается валовая маржа. Под ней понимается разница между выручкой от реализации и переменными затратами. Специалисты, однако, уточняют, что речь здесь скорее идет о маржинальном доходе (маржинальной прибыли, contribution margin).
Подсказка! Маржа — gross profit, рентабельность продаж, применяется несколько вариантов расчета этого показателя.
Что такое издержки, и как их рассчитать
Если вы открываете свой бизнес, то точно должны изучить тему издержек. Правильные расчеты помогут не только получать хорошую прибыль, но и развивать дело в правильном направлении. Подробнее – в нашем тексте.
Что такое издержки
Пару лет назад Алексей открыл свое дело по производству автозапчастей. Средняя цена одной детали – 7 тысяч рублей. На ее изготовление, доставку и продажу компания тратит 4 тысячи рублей. Именно эта цифра и будет считаться издержкой.
Проще говоря, издержками называют расходы компании на создание и реализацию продукта. Сюда входят не только покупка материалов, но и оплата труда работников.
Рассчитывают издержки для нескольких целей. Например, чтобы определить ценник товара. Слишком низкий приведет бизнес к убыткам, а завышенный – к невостребованности продукта.
Но все же основные задачи при подсчете издержек – избавление от ненужных трат и составление плана по дальнейшему развитию бизнеса.
Представим, что Алексею для изготовления деталей необходимо купить определенное количество металлических сплавов. Он может взять недельную партию по завышенной цене или месячную со скидкой в 5%.
В первом случае незапланированные траты приведут к повышению цены на запчасти, во втором – к нехватке средств на другие цели и недостатку места на складе. Алексею предстоит рассчитать издержки по обоим сценариям и решить, какой из них финансово выгоднее.
Чтобы бизнес работал на достойном уровне, необходимо закупать качественные материалы и нанимать профессиональных работников. Все это требует немалых трат.
Если у компании возникли финансовые сложности, Совкомбанк может вас выручить. В банке доступны кредиты для предпринимателей по выгодным условиям.
Совкомбанк поддерживает инициативы и начинания и предлагает кредит самозанятым сроком до 5 лет. Вы можете оформить кредит до 5 млн рублей на любые цели, предоставив минимальный пакет документов. Удобный калькулятор поможет рассчитать финансовую нагрузку и покажет, сколько нужно платить каждый месяц. Оформите заявку прямо сейчас, чтобы получить быстрое одобрение, а деньги доставит курьер.
Виды издержек
В экономике существует несколько классификаций издержек. Выбирать ту или иную стоит с учетом специфики компании и .
Разберем наиболее распространенные классификации.
Постоянные и переменные
Постоянными считаются издержки, которые не зависят от объема производимых товаров. Расходы из месяца в месяц остаются теми же.
- аренду;
- платежи за коммунальные услуги;
- часть зарплат работников;
- финансовое и бухгалтерское обслуживание;
- налоги;
- переплату по кредитам.
В случае с переменными издержками важно, работает ли предприятие на износ или полностью встало. Чем больше выпущенных продуктов, тем выше расходы.
Такими затратами считаются:
- покупка всего необходимого для создания продукта;
- его транспортировка;
- часть зарплаты, зависящая от отработанного времени.
Переменные издержки делят еще на три группы. Если часть расходов пропорциональна выпуску товаров, ее назовут пропорциональной. Также затраты могут расти медленнее или быстрее объемов производства, тогда говорят о дегрессивных и прогрессивных издержках соответственно.
Прямые и косвенные
Чтобы определить вид издержки по этой классификации, нужно знать затраты на один продукт.
Например, ваша компания изготавливает торты. На выпечку одного кондитерского изделия понадобится определенное количество муки, дрожжей, молока, яиц и сахара. Их отнесут к прямым затратам.
То есть в эту графу записывают расходы на:
- сырье и материалы;
- упаковку;
- зарплату сотрудникам, изготовившим продукт;
- коммунальные расходы (иногда).
Но для выпечки и продажи торта также потребуются помещение, оборудование, маркетинговый план. При этом рассчитать затраты на одно изделие нельзя. Поэтому их мы отнесем к косвенным расходам.
Обычно в этот список входят издержки на:
- аренду площади;
- покупку и ремонт оборудования;
- работу административного и управленческого персонала;
- продвижение продукта на рынке.
Производственные и непроизводственные
Не все затраты идут на создание продукта. Именно этот критерий лежит в основе классификации.
Например, нельзя испечь торт без продуктов и работника. А еще этого не получится сделать без оборудования и электроэнергии. Поэтому расходы на них будут считаться производственными. К ним также относят издержки на:
- ремонт производственной площадки;
- аренду и покупку оборудования;
- зарплату сотрудников, участвующих в разработке продукта.
Но производство торта – только одна из задач компании. Его сотрудники также должны рекламировать его, доставлять в магазин, рассчитывать прибыль от продаж. Все это не относится к созданию товара, поэтому эти расходы определяют в графу непроизводственных издержек. Сюда также входят:
- аренда офиса и оплата коммунальных услуг;
- ремонт в офисном здании;
- покупка мебели и всего необходимого;
- страхование.
Релевантные и нерелевантные
Релевантными называют издержки, которые связаны с решениями руководителей. Их делят на четыре большие группы:
- будущие денежные потоки: руководители вводят нововведения, на их реализацию в будущем потребуются средства;
- устранимые: если руководители не примут решение, расходов не будет;
- альтернативные: средства, которые компания не получит из-за решения директора;
- инкрементальные: деньги, которые нужны для запуска новой продукции или дополнительной партии.
Нерелевантные издержки – это те, на которые не влияют принятые решения. Их также делят на четыре группы:
- невозвратные: деньги, потраченные в прошлом и не влияющие на прибыль в настоящем (реклама);
- обязательные: траты, которых нельзя избежать (страховые взносы);
- неденежные: расходы, не влияющие на получение средств (износ оборудования);
- общехозяйственные накладные: траты, обеспечивающие работу и управление предприятия в целом (например, расходы на ПО).
Пока классификация выглядит не совсем понятно, поэтому дополнительно объясним на примере.
Алексей закрывает один из филиалов компании, потому что он не приносит ожидаемой прибыли. Перед этим ему необходимо разделить издержки на релевантные и нерелевантные.
К первым он отнесет те, что перестанут существовать после закрытия:
- зарплату сотрудников филиала;
- компенсации за увольнение;
- расходы на создание продукции.
Нерелевантными будут считаться расходы, не связанные с закрытием филиала:
- аренда головного офиса;
- зарплата гендиректора;
- выплаты сотрудникам, которых не уволили.
Контролируемые и неконтролируемые
Разница между этими видами проста: на одни руководитель может повлиять, а на другие – нет. Поэтому к контролируемым издержкам мы отнесем:
- расходы на сырье и материалы: можно купить меньше или больше;
- зарплаты: при выполнении плана денег будет больше;
- налоги: при смене системы налогообложения на более выгодную затрат станет меньше.
Неконтролируемыми расходами считаются:
- проценты по кредиту: их может изменить только банк;
- плата за аренду: последнее слово остается за арендодателем;
- страховые взносы .
Необязательно брать на себя все обязанности по ведению бизнеса. Часть из них можно передать нашему банку. Например, по ведению налоговой отчетности.
Не хотите нанимать бухгалтера в штат, а сами не справляетесь с налоговой отчетностью? У клиентов Совкомбанка есть простой выход из такой ситуации — онлайн-отчетность в ФНС.
Как рассчитать издержки
Теперь попробуем рассчитать издержки. За основу возьмем первую классификацию, ее предприниматели используют чаще.
Постоянные и переменные издержки помогают вычислить общие, предельные и средние расходы. У каждой из них есть своя формула расчета и цели.
- Общие издержки
Чтобы вычислить их, сложите постоянные и переменные издержки.
Формула: TC = VC + FC
TC (total cost) – общие издержки
VC (variable cost) – переменные издержки
FC (fixed cost) – постоянные издержки
Результат поможет руководству спрогнозировать объем производства, ожидаемую прибыль/убыток, необходимость наращивания/сокращения мощностей.
- Предельные издержки
Они показывают, насколько изменилась стоимость одного продукта при росте/сокращении производства. Для этого изменение общих издержек нужно разделить на изменение объема выпущенной продукции.
Формула: MC=∆TC/∆Q
MC (marginal cost) – предельные издержки
∆TC (total cost) – изменение общих издержек
∆TQ (total quantity) – изменение объема выпущенной продукции
Результаты расчетов показывают, как выпуск дополнительной продукции повлияет на будущие расходы и прибыль.
- Средние издержки
Средние издержки еще называют себестоимостью продукта. Она помогает рассчитать минимальную стоимость товара и эффективность вложений в него.
Формула: ATC = TC/Q
ATC (average total cost) – средние издержки
TC (total cost) – общие издержки
Q (quantity) – совокупный объем производства
Пример расчета
Вернемся к нашему герою Алексею. Проведем небольшой анализ издержек за год. За это время его фирма изготовила 15 тысяч автозапчастей.
Категория расходов
Постоянные издержки
Переменные издержки
Выплаты по кредиту
Сырье для изготовления деталей
2 020 000 рублей
1 775 000 рублей
Сначала рассчитаем общие издержки , для этого сложим все расходы:
2 020 000 + 1 775 000 = 3 795 000 рублей
Эти цифры понадобятся нам для расчета средних издержек или себестоимости одного продукта. Она будет равна:
3 795 000 / 15 000 = 253 рублям
Осталось вычислить предельные издержки. Для этого представим, что компания выпускает 1 225 деталей в месяц, соответственно, 14 700 за год. Но в один из рабочих месяцев мастера изготовили на 300 запчастей больше. На это дополнительно ушло 40 тысяч рублей.
Теперь подставляем эти цифры в формулу. Так мы поймем, сколько стоила каждая дополнительная деталь:
40 000 / 300 = 133,3 рубля
Как мы уже говорили, на основе этих вычислений руководители смогут рассчитать более важные экономические показатели. Например, точку безубыточности, запас финансовой устойчивости, рентабельность дела. А это поможет вам развить бизнес и увеличить доход. Дерзайте!
Что такое постоянные и переменные издержки и как их считать
При расчете себестоимости, определении стратегии, анализе трат компании обязательно учитываются постоянные и переменные издержки производства. Рассказываем, что входит в обе группы и как затраты влияют на управленческие решения.
Постоянные издержки
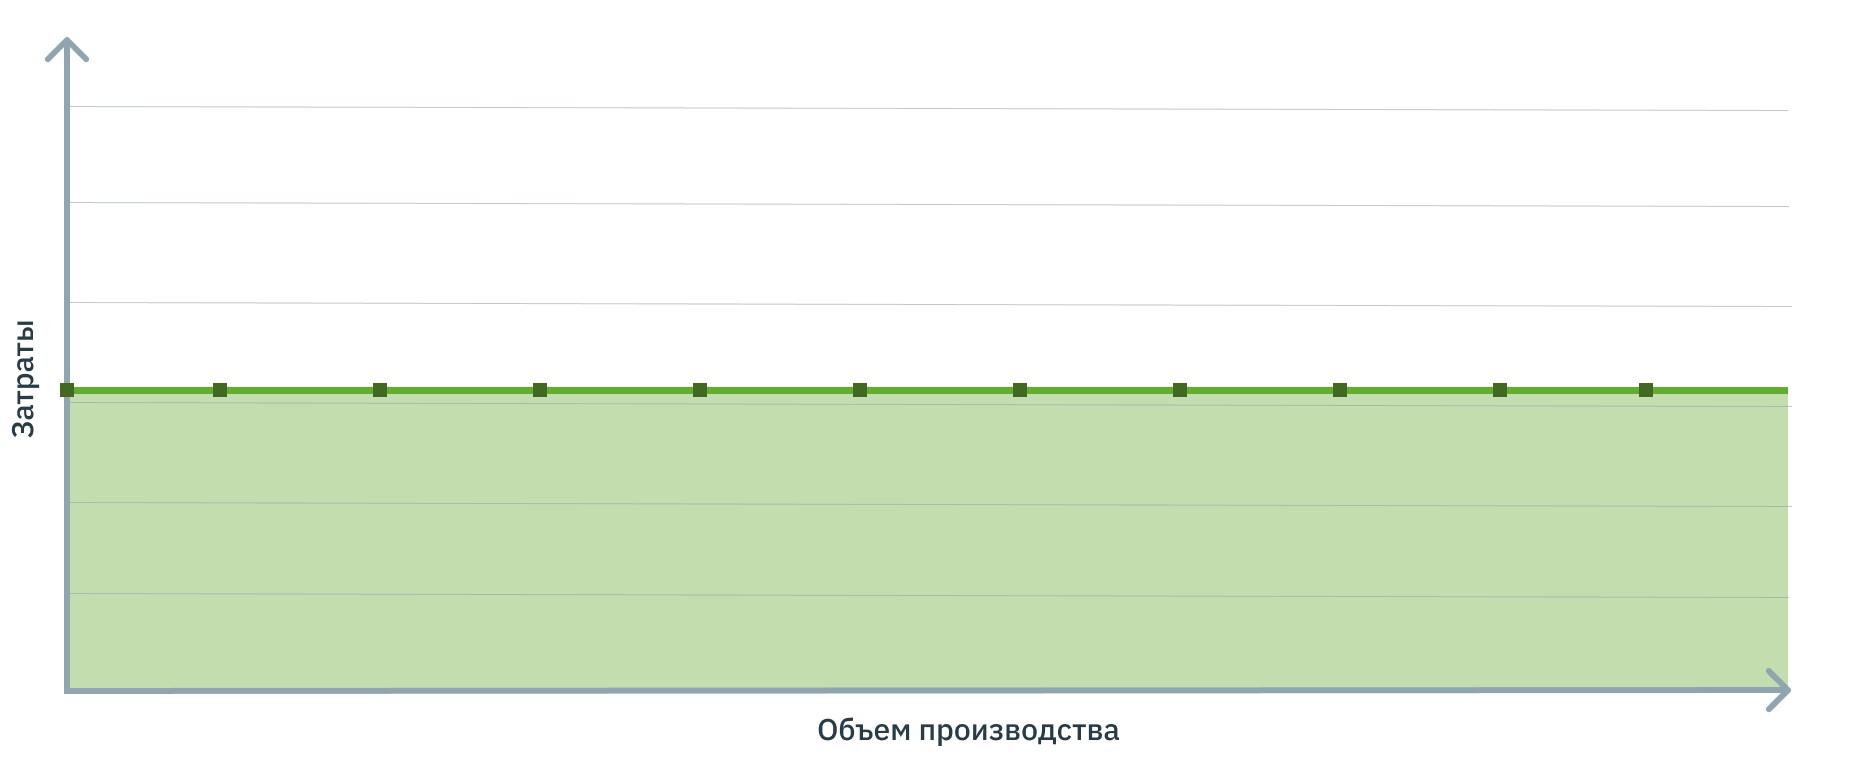 Сколько бы продукции вы не произвели, сумма постоянных издержек не изменится
К постоянным издержкам относятся:
- Оплата аренды производственных и офисных помещений.
- Зарплата административного и управленческого персонала, то есть тех, кто прямо не связан с производством.
- Амортизация зданий, оборудования, программного обеспечения, транспорта.
- Некоторые коммунальные платежи – те, что не связаны с производством, например, электричество в офисе.
- Налоги и взносы с заработной платы сотрудников на окладе.
- Оплата услуг других организаций, например, охранного предприятия или клининговой компании.
- Проценты по кредитам, банковское обслуживание, услуги аудита и другие.
Постоянные издержки в краткосрочном периоде не меняются, а вот в долгосрочном могут уменьшаться или увеличиваться. Так, например, постоянные расходы возрастают из-за повышения платы за аренду или роста зарплаты административных работников. По этой причине в управленке такие расходы называют условно-постоянными.
Главное преимущество постоянных издержек производства для управленческого учета – их можно спрогнозировать и заранее занести в платежный календарь. Так вы точно будете знать, сколько денег потребуется и сможете вовремя скорректировать бюджет, если обнаружится нехватка средств.
Их также можно использовать для формирования прогнозной себестоимости, особенно в случае с услугами, где составляющая переменных издержек может быть не так велика. Подробно о расчете себестоимости услуг рассказали в видео ↓
Ну а главный минус – платить придется, даже если за период не произведено и не реализовано ни одной единицы продукции.
Adesk облегчит процесс разнесения постоянных расходов
Внесите постоянные издержки один раз, укажите периодичность платежей, и сервис сам продублирует расходы на будущие периоды.
Как рассчитать средние постоянные издержки
Обычно постоянные издержки считают общей суммой, то есть берут период, складывают все обязательные платежи и из полученного числа делают выводы – много это или мало.
Но иногда просто знать сумму постоянных издержек недостаточно, ведь этот показатель никак не привязан к объему производства. Чтобы их соотнести, используется формула расчета средних постоянных издержек. Этот показатель позволяет понять, какая доля регулярных затрат приходится на одну единицу продукции.
Мебельная фабрика «Ясень» имеет собственное производство и офис с административным персоналом. Постоянные затраты компании составляют 180 000 ₽ в месяц. За первый квартал компанией было произведено 300 шкафов-купе.
Средние постоянные издержки = 180 000*3 / 300 = 1800
1800 ₽ постоянных затрат приходится на каждый шкаф-купе. При уменьшении объема производства, доля постоянных затрат на единицу продукции будет расти, при увеличении – падать.
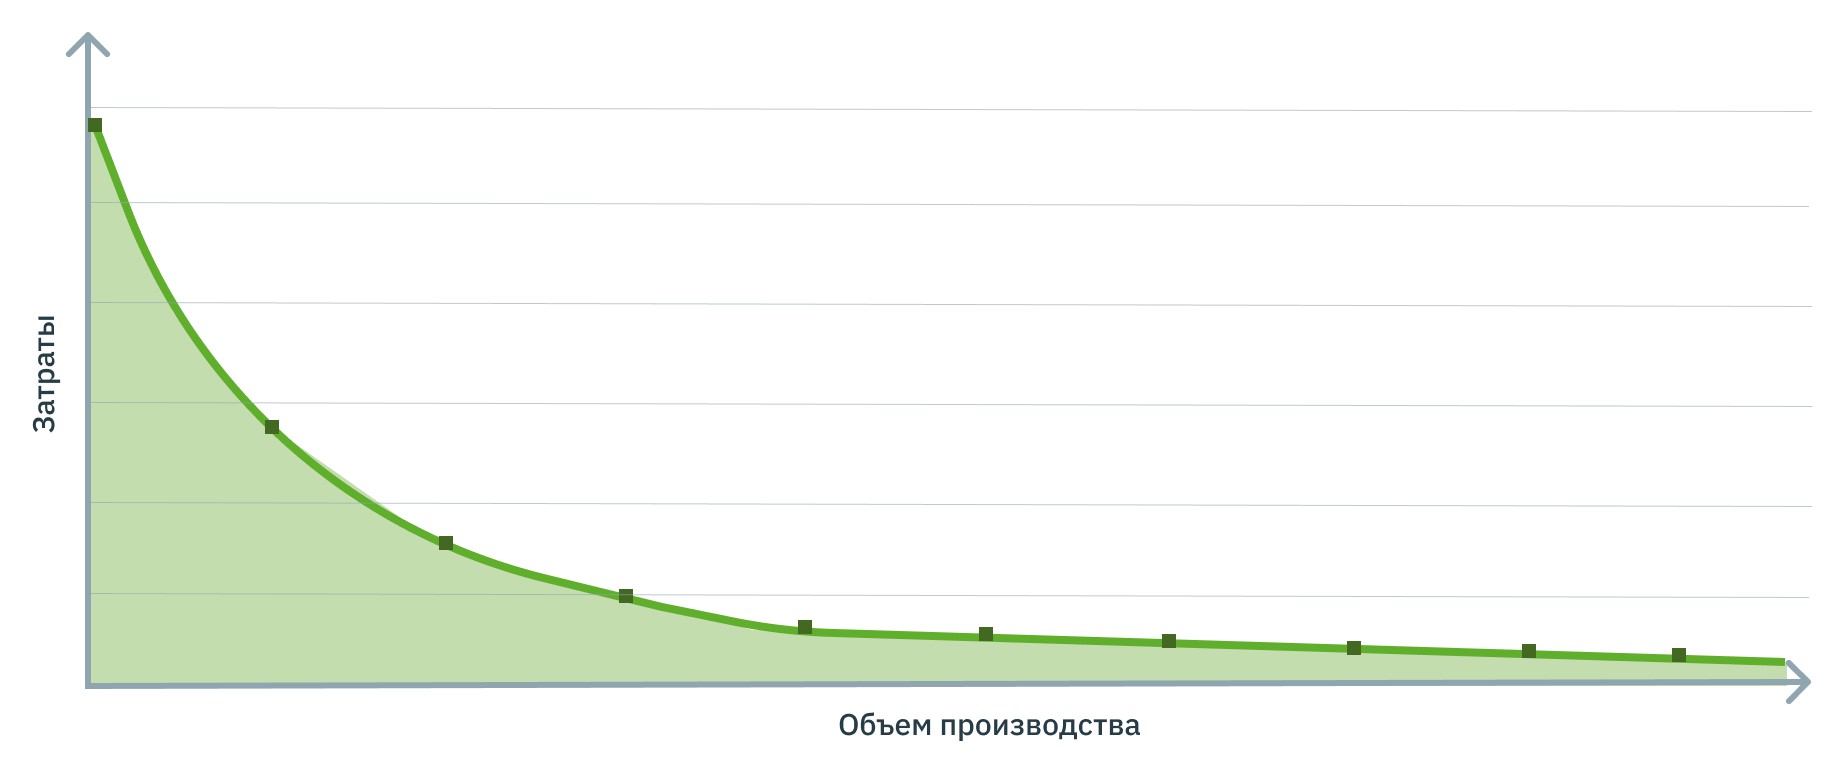 На графике: зависимость средних постоянных издержек от объема производства. Чем больше продукции произведено, тем меньше постоянных затрат приходится на каждую единицу
Периодический расчет средних постоянных издержек позволяет изменить стратегию работы предприятия и правильно рассчитать себестоимость. Так, например, если средние постоянные издержки выросли, руководителю имеет смысл проверить, выполняется ли план производства и продаж или не выросла ли аренда.
Что еще нужно знать о расчете постоянных издержек:
- Если у вас несколько филиалов, считайте постоянные издержки по каждому из них. Так вы сразу увидите, если доля расходов в общей выручке по конкретной точке выше, и сможете вовремя принять меры.
- Если бизнес проектный, издержки также нужно рассчитывать по каждому проекту в отдельности. Общие издержки, которые относятся ко всем направлениям, лучше делить пропорционально объему производства.
Переменные издержки
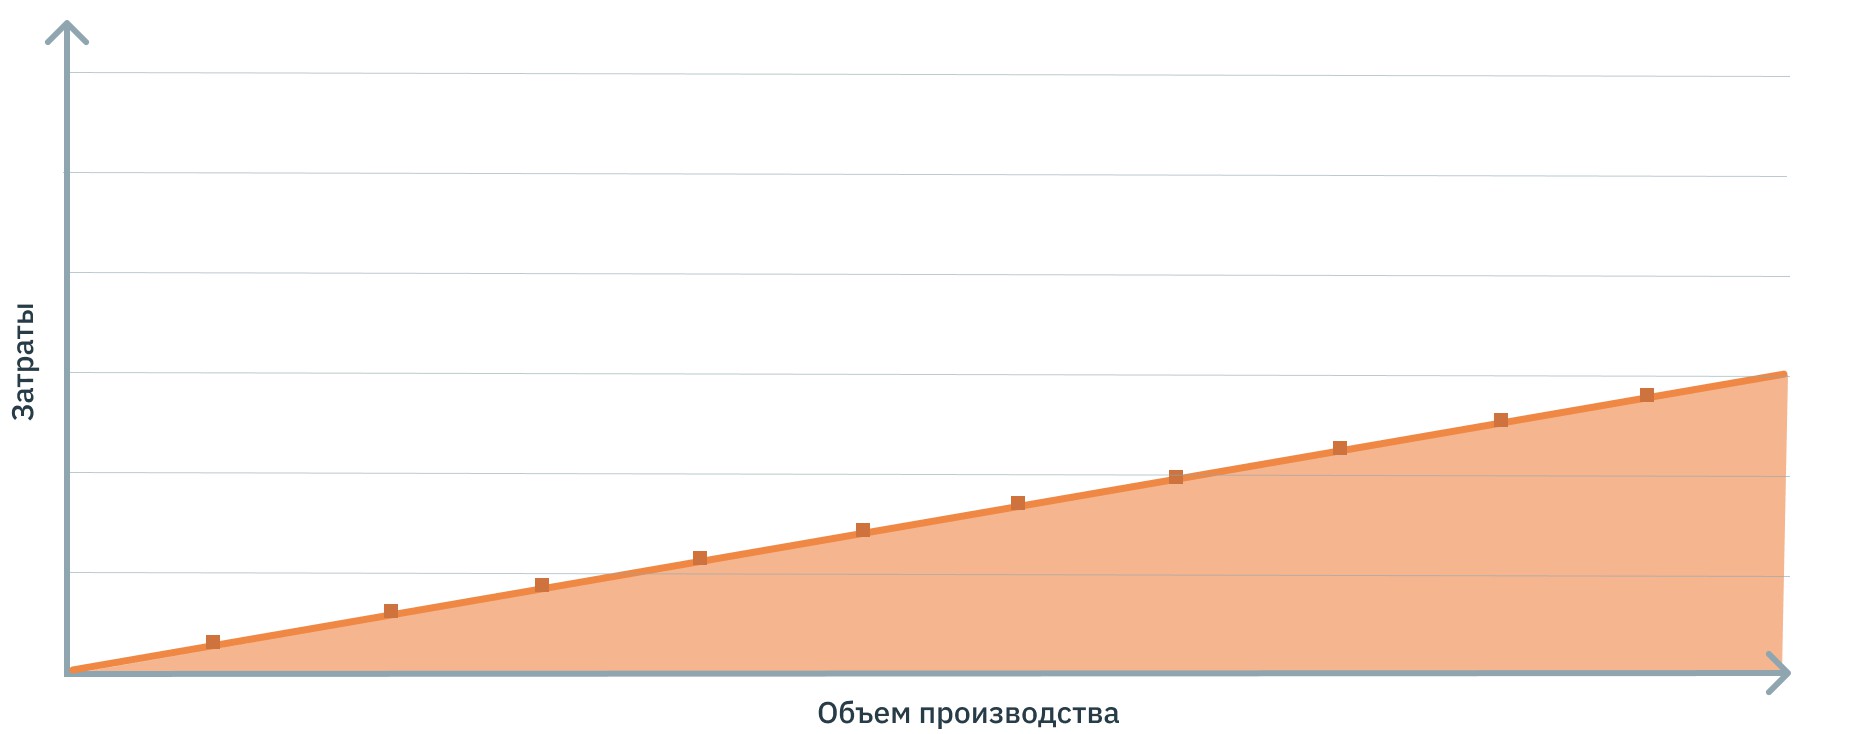 Переменные издержки падают, если объем производства уменьшился и растут, если производить стали больше
К таким издержкам относятся:
- Сырье и материалы для производства товаров.
- Затраты, связанные с доставкой продукции до вашего склада или покупателя.
- Услуги других фирм, необходимых для производства, например, оплата настройки станков.
- Сдельная часть зарплаты рабочих.
Переменные издержки производства делятся на три подвида. Чаще всего в управленческом учете такая градация не используется, поэтому кратко:
- Пропорциональные– сумма издержек равномерно увеличивается в зависимости от количества выпускаемой продукции. Например, для создания 1 стула нужно сырья на 1 000 ₽, для 2 – на 2 000, для 10 – на 10 000 и так далее.
- Дегрессивные– затраты снижаются вместе с объемом производства. Такое случается, когда поставщики дают скидку на сырье от определенного количества штук или килограммов. В итоге каждая последующая единица обходится дешевле.
- Прогрессивные– сумма затрат растет вместе с объемом производства. Например, сотрудник получает 100 ₽ с каждого сделанного стула. Достигнув порога в 20 стульев, ставка повышается до 120 ₽. Начиная с 21 стула затраты будут прогрессировать, то есть увеличиваться.
Чем больше переменных издержек по отношению к постоянным, тем устойчивее бизнес, но прогнозировать такие затраты сложно. Как вариант, можно провестиABC XYZ анализ, чтобы найти самые востребованные товары, прикинуть спрос на них и рассчитать примерные издержки на период. Но даже такой подход не будет на 100% точным.
Как рассчитать средние переменные издержки
Переменные издержки фирмы, в отличие от постоянных, прямо связаны с объемом производства, но их сумма все равно не помогает оценить долю переменных затрат в единице продукции.
Чтобы понять, какая часть от конечной цены приходится на переменные издержки, нужно посчитать средний показатель.
Мы помним, что за квартал мебельная фабрика «Ясень» произвела 300 шкафов-купе. Переменные затраты на это количество составляют 220 000 ₽.
Средние переменные издержки = 220 000*3 / 300 = 2200 ₽
Средние переменные издержки не привязаны к объему производства. Неважно, произведете вы 3 шкафа или 30 – доля затрат на единицу товара всегда будет составлять 2200 ₽.
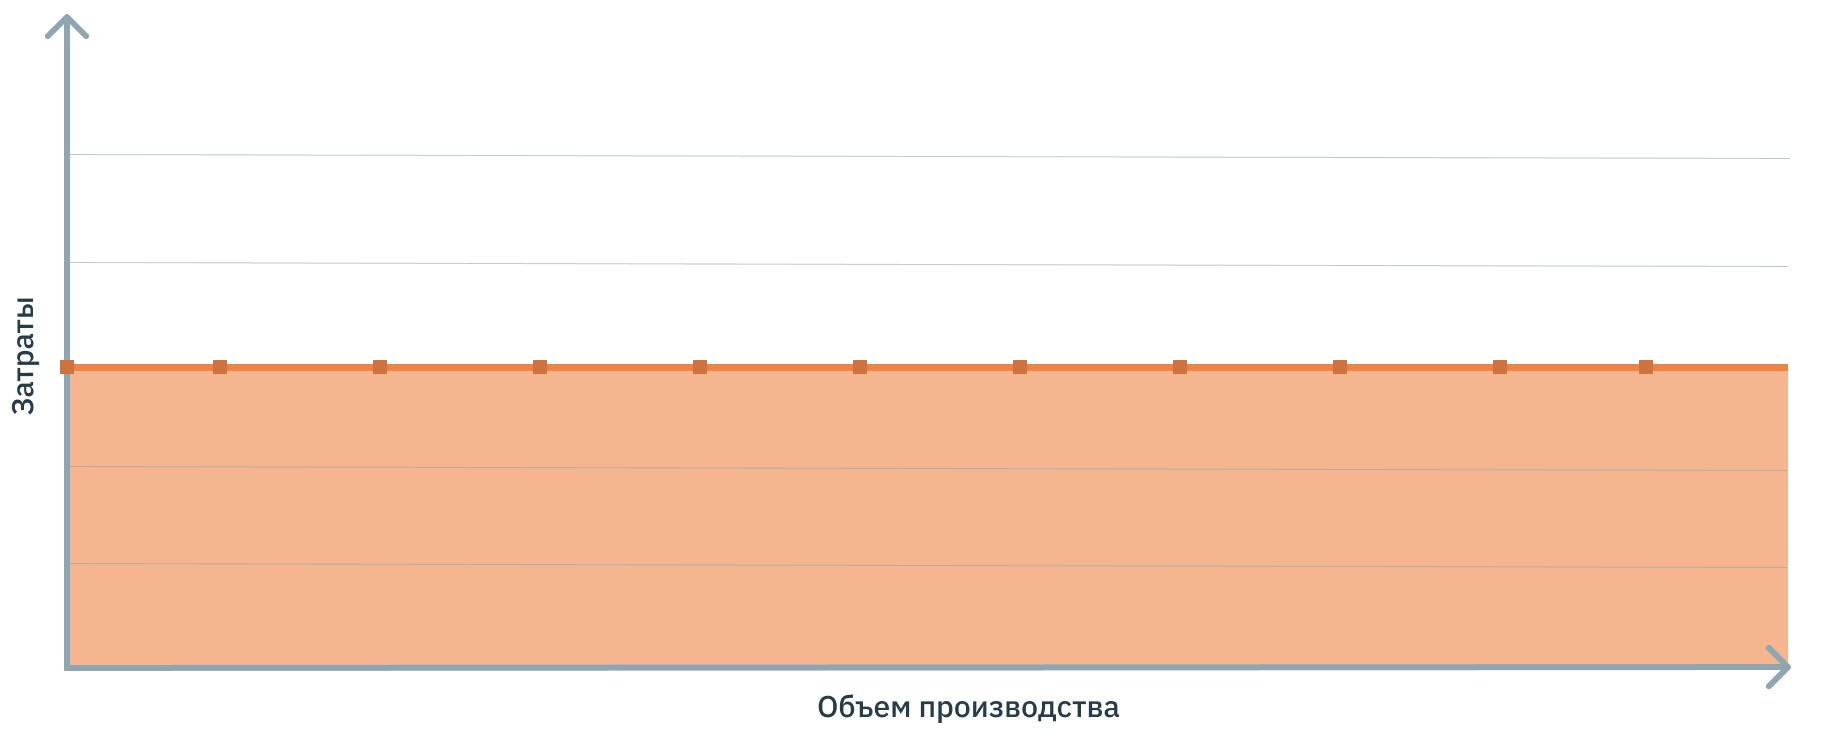 На графике: зависимость средних переменных издержек от объемов производства. Если показатель меняется, значит изменилась стоимость сырья, оплата работников или подорожало обслуживание станков
Как сократить постоянные издержки или перевести их переменные
Для устойчивости бизнеса важно, чтоб доля постоянных издержек была ниже, чем переменных – это позволяет компании не работать в убыток, когда заказов мало или нет вообще. Чтобы постоянных затрат стало меньше, попробуйте пересмотреть их – от части можно отказаться, а некоторые превратить в переменные.
- Уменьшить арендуемую площадь.Подумайте, действительно ли вам нужен офис на 500 квадратов и складское помещение, половина которого пустует? Если нет, от части арендуемой площади можно отказаться или заменить ее вариантом поменьше. Помочь в сокращении площадей может и перевод офисных сотрудников на удаленку.
- Перейти на арендованное оборудование. Если для производства товаров нужно дорогое и сложное в обслуживании оборудование, возможно дешевле для компании взять его в аренду, а не покупать.
- Отдать часть работ на аутсорс. Бухгалтерия, уборка помещений, транспортные услуги – для этого необязательно нанимать штатных сотрудников. Посчитайте, может экономичнее выйдет раз в месяц платить бухгалтеру за отчетность в налоговую, чем выплачивать полноценную зарплату.
- Перевести производственных сотрудников на почасовую плату. В этом случае работники будут получать стандартную часовую ставку без привязки к объему производства. Но у этого метода есть недостаток – у персонала может пропасть мотивация работать быстро.
- Грамотно распоряжаться остатками на складе.Не храните излишки товаров или невостребованные позиции, чтобы не занимать складскую площадь. Заполняйте склад с учетом спроса, чтобы уменьшить размер помещения и снизить стоимость аренды.
Заключение
Размер и соотношение постоянных и переменных издержек напрямую зависит от того, чем занимается бизнес. Так, например, компании оказывающие услуги или удаленно занимающейся разработкой почти не имеют постоянных затрат, а вот производства не смогут без них функционировать. Если в финансовой структуре вашего бизнеса есть место и для тех, и для других расходов, поддерживайте равновесие между ними – это важно для стабильности компании и ее бесперебойного функционирования.
Виды издержек
Себестоимость продукта или услуги — это все расходы, понесенные для их создания. Но затраты бывают разные, и каждая компания использует свою группировку. Кто-то считает переменные и постоянные траты, кто-то учитывает только прямые и косвенные и так далее. Выбор классификации зависит от специфики предприятия и системы управленческого учета внутри компании. Разберемся, какие виды издержек выделяют чаще всего.
Переменные и постоянные
Это очень популярная классификация. Издержки распределяются исходя из того, как они связаны с объемом производства.
Переменные затраты
Переменные издержки — это все затраты компании, которые зависят от объема производства. То есть, чем больше вы выпустите продукции, тем больше затрат понесете. Про эти траты мы подробно рассказали в статье «Что такое переменные издержки».

К переменным издержкам относятся:
- оплата сырья и материалов;
- покупка товаров для перепродажи;
- издержки на доставку готовой продукции;
- траты на электроэнергию и топливо;
- услуги сторонних фирм, необходимые для производства;
- сдельная зарплата производственных рабочих и так далее.
Переменные издержки бывают разные. Часть из них прямо пропорциональна выпуску продукции, их так и называют — переменные пропорциональные. Есть те, которые растут медленнее, чем объем производства — дегрессивные издержки. А есть, наоборот, растущие быстрее выпуска — прогрессивные.
Постоянные затраты
Постоянные издержки противопоставлены переменным. Они никак не зависят от выпуска. Даже если компания не работает и ничего не выпускает, издержки все равно возникают. Например:
- платежи за аренду;
- заработная плата административно-управленческого персонала;
- амортизация имущества;
- часть коммунальных затрат;
- затраты на банковское обслуживание, бухгалтерские услуги, аудит, юридические консультации;
- налоги и взносы с зарплаты;
- проценты по кредитам;
- представительские расходы и так далее.
Про эти затраты мы подробно рассказали в статье «Что относится к постоянным издержкам».
Прямые и косвенные издержки
Для распределения на прямые и косвенные затраты компания должна определить, можно ли отнести определенную статью затрат на конкретный продукт или нельзя.
Прямые затраты
Прямые издержки можно прямо относить на себестоимость каждой единицы продукции. Например, затраты на воду, сахар и сироп для изготовления лимонада можно без проблем рассчитать на каждую единицу. К прямым затратам относят:
- расходы на сырье и материалы;
- затраты на покупку полуфабрикатов;
- иногда расходы на электроэнергию;
- зарплату рабочего персонала и так далее.
Косвенные затраты
Косвенные затраты связаны в целом с производством, отнести их на конкретный продукт нельзя. Например, для изготовления лимонада нужно ремонтировать оборудование, убирать цех и так далее. К косвенным издержкам относят:
- арендную плату;
- затраты на ремонт оборудования и зданий;
- зарплату управленцев;
- и большую часть постоянных затрат.
Для расчета себестоимости косвенные издержки распределяются относительно какой-то базы. Например, относительно материальных затрат или фонда оплаты труда.
Прямые и косвенные издержки очень тесно переплетены с переменными или постоянными. Во многом они даже похожи, но не всегда. Например, затраты на доставку готовой продукции — это переменная статья затрат. Но если позиций много, распределить затраты на доставку на отдельный продукт нельзя. Поэтому достака — это переменная косвенная затрата.
Производственные и непроизводственные издержки
Затраты группируются в зависимости от того, участвуют ли они в производственном процессе или нет.
Производственные издержки
Это траты, связанные с производством. К ним относятся практически все переменные и прямые затраты:
- на сырье и материалы;
- на ремонт производственных площадок;
- заработная плата работников;
- коммунальные расходы и так далее.
Непроизводственные издержки
Это расходы, которые прямо с производством не связаны, но без них компания существовать не может. Например:
- зарплата административно-управленческого персонала;
- аренда офиса;
- коммунальные затраты в офисе;
- ремонт офисного здания;
- покупка мебели;
- оплата банковских, бухгалтерских и аудиторских услуг.
Явные и неявные или бухгалтерские и экономические издержки
Эта группировка встречается гораздо реже, чем предыдущие. Тут издержки определяются по принципу их фактического наличия.
Явные бухгалтерские издержки
Это все затраты, которые зафиксированы в бухгалтерском учете. Поэтому они явные, их очень легко определить. К ним относятся все постоянные и переменные издержки: зарплата, расходы на сырье, аренда, амортизация и так далее. С явными издержками проблем не возникает.
Явные издержки на виду. Всегда есть документы, доказывающие их наличие: счета, накладные, акты и так далее.
Неявные экономические издержки
Неявные издержки скрыты, их в бухучете не фиксируют. Это затраты, которые возникают из-за принятия тех или иных управленческих решений.
Например, компания занимается продажей сахара. Это биржевой продукт, цена на который меняется ежедневно. Руководитель может принять решение не продавать сахар сегодня по 60 руб/кг,а продать через неделю. Если цена упадет, это будут неявные издержки. В учете они не зафиксированы, но по факту они существуют, и их можно избежать, если принять другое решение. Неявные издержки — это упущенная выгода компании.
Предприниматель всегда оценивает каждый свой шаг. С кем подписать договор, в какой пропорции производить продукцию, по какой цене продавать. Он выделяет неявные издержки, чтобы понять, какое решение в итоге принесет больше прибыли.
Неявные издержки несет даже собственник бизнеса. Например, он мог пойти работать по найму, а не заниматься бизнесом. Мог вложить деньги в акции или на банковский депозит и получать процент, а не вкладывать их в дело и так далее.
Возвратные и невозвратные издержки
Затраты группируют в зависимости от того, вернутся ли вложенные деньги обратно или нет.
Возвратные издержки
Предполагается, что эта группа затрат рано или поздно вернется обратно. Например, это большая часть производственных расходов. Ведь сначала компания вкладывает деньги в производство, затем реализует готовую продукцию, тем самым возвращая понесенные затраты и получая прибыль. Примеры таких затрат: расходы на сырье, зарплату и так далее.
Невозвратные издержки
Эти затраты компания несет, но уже никогда не сможет вернуть. То есть они не участвуют в создании прибыли. Например:
- затраты на создание и регистрацию компании;
- расходы на страхование;
- расходы на банковские услуги и так далее;
- расходы на неудавшиеся научно-исследовательские работы.
Релевантные и нерелевантные издержки
Размер релевантных затрат зависит от принимаемого решения. Нерелевантные издержки компания несёт в любом случае.
Например, поехать в командировку можно на корпоративной машине или поезде. Релевантные затраты — это расходы на бензин или на билет. А вот транспортный налог — это нерелевантная затрата, так как его нужно платить при любом исходе.
Контролируемые и неконтролируемые издержки
Если издержки зависят от предприятия, их называют контролируемыми. Например, это затраты на сырье. Фирма сама устанавливает объем производства, а значит заранее определяет размер затрат на материалы, зарплату и так далее.
Неконтролируемые затраты компания несет независимо от того, хочет она этого или нет. Самый яркий пример — налоги.
Рекомендуем вам облачный сервис Контур.Бухгалтерия. В нем можно вести учет затрат по подразделениям и номенклатуре, строить другие управленческие отчеты. Всем новичкам мы дарим бесплатный пробный период на 14 дней.