Формируем бюджетную смету учреждения в системе «Электронный бюджет»
В бюджетной смете казенные учреждения планируют доходы и расходы на очередной год и плановый период. Без утвержденной сметы нельзя работать и вести закупочную деятельность. Документ необходимо формировать в системе «Электронный бюджет».
| Скачать унифицированную форму бюджетной сметы казенного учреждения на 2023 год |
| Скачать образец заполнения новой формы бюджетной сметы казенного учреждения на 2023 год |
| Скачать инструкцию по работе с «Электронным бюджетом» (составление бюджетной сметы на 2023 год) |
| Скачать методические рекомендации по заполнению сметного расчета на 2023 г. и плановые 2024–2025 гг. из КонсультантПлюс |
Финансовый план казенного учреждения
Расчетная годовая смета доходов и расходов (бюджетные учреждения ее не составляют) казенного учреждения представляет собой план финансирования на определенный период. Казенные организации для распределения собственных расходов и доведенных лимитов используют стандартизированные бланки по форме 0501012.
Унифицированный формуляр действует лишь в отношении федеральных бюджетников. Какой документ регулирует правила составления бюджетной сметы — Приказ Минфина № 26н от 14.02.2018 . В этом нормативно-правовом акте содержатся ключевые рекомендации по заполнению формы, одна из которых — размещение сметного расчета в системе «Электронный бюджет».
Используйте бесплатно инструкции от экспертов КонсультантПлюс, чтобы планировать закупки по 44-ФЗ без ошибок и нарушений.
Чтобы прочитать, понадобится доступ в систему: ПОЛУЧИТЬ БЕСПЛАТНО НА 2 ДНЯ .
В отношении региональных и муниципальных организаций форма и правила заполнения устанавливают ГРБС (главные распорядители бюджетных средств).
При подготовке сметного документа обязательно заполняют формы обоснований (расчетов) плановых сметных показателей. С 2022 года действуют новые формы обоснований из Приказа № 87н от 17.06.2021 .
Структура и регламент заполнения
Запомните: на основании бюджетной сметы финансируется деятельность учреждения казенного типа. Главные распорядители бюджетных средств формируют уведомления о доведенных объемах финансирования, после этого получатели оформляют сметный расчет на 2023 год. Учитывайте доведенные лимиты обязательств в соответствии с целевыми назначениями.
В Приказе № 26н закреплено, сколько разделов имеет действующая форма бюджетной сметы, — 6 разделов:
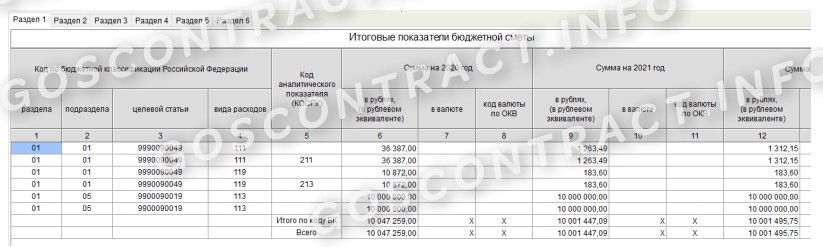
- в разделе № 1 указываем только итоговые показатели сметы, то есть сводные данные по всем разделам;
- раздел № 2 — расшифровываем ЛБО по расходам на выполнение функций казенных учреждений, раскрываем информацию об основных видах затрат госучреждения, в том числе оплату труда, иные выплаты персоналу, закупки товаров (работ, услуг), уплату налогов и иных обязательных платежей, возмещение ущерба и т. д.;
- раздел № 3 — ЛБО по расходам на предоставление отдельных видов государственного финансирования, в том числе раскрывается информация о следующих направлениях: инвестиции, субсидии, межбюджетные трансферты, платежи, взносы и перечисления субъектам международного права, обслуживание госдолга, исполнение судебных актов, госгарантий и по резервным расходам;
- раздел № 4 — раскрываем сведения о ЛБО по расходам получателя средств на закупки товаров (работ, услуг) в пользу третьих лиц;
- раздел № 5 — указываем информацию об объеме и направлениях расходов на исполнение принятых публичных нормативных обязательств, указываем справочную информацию;
- раздел № 6 — курс иностранной валюты к рублю, указывается исключительно справочная информация; все операции, совершенные в иностранной валюте, переводятся в рубли по соответствующему курсу.
Если учредитель установил дополнительную детализацию для учреждения, то графу для кода аналитического показателя в структуре сметы казенного учреждения заполняйте по установленным требованиям. При распределении расходов учитывайте указания Минфина из Приказа № 82н от 24.05.2022 в части определения КБК, кодов видов расходов и КОСГУ. По требованию вышестоящих распорядителей допустимо вносить в документ дополнительную детализацию по КОСГУ ( Приказ № 209н ). Сформированный сметный расчет в «Электронном бюджете» размещается совместно с обоснованиями по каждой статье расходов.
- код бюджетной классификации для для плана ФХД;
- КВР и КОСГУ для госзакупок.
Особенности составления
В Приказе № 141н от 20.06.2018 разъясняется, когда учреждения формируют проект бюджетной сметы на следующий год, — при составлении закона о бюджете ( п. 11 Приказа № 141н ). Как только закон утверждают, учреждения вносят исправления и согласовывают окончательный вариант сметного расчета. Документ утверждает руководитель казенного учреждения, если иной порядок утверждения не регламентирован вышестоящим ГРБС. Порядок составления, утверждения и ведения бюджетных смет для федеральных бюджетников закреплен Приказом Минфина № 26н. В отношении областных и муниципальных госучреждений правила регламентируют органы исполнительной власти соответствующего региона или муниципального образования.
При необходимости согласования бланка с учредителем или ГРБС следует указывать должность, ФИО и дату согласования в шапке документа.
Все расходные цели подтвердите обоснованиями — специальными расчетами, в которых представлены финансовые подтверждения необходимости расходов. Перед утверждением документа подайте расходные обоснования учредителю на согласование. В противном случае бланк признают недействительным, и произведенные расходы по такому документу посчитают нецелевыми тратами.
Следует различать смету и роспись. В ст. 219.1 БК РФ указано, в чем разница бюджетной росписи и бюджетной сметы: в смете планируют расходы на основании выделенных ЛБО и ассигнований, а в бюджетной росписи эти ассигнования распределяются по получателям средств.
Правила утверждения
После согласования расчетов-обоснований с вышестоящим распорядителем или учредителем документ утверждает руководитель казенного учреждения. Если руководитель отсутствует, то утверждает ответственный исполнитель.
Помимо руководителя, бланк визирует начальник планового или экономического отдела, если такая служба имеется в учреждении. Бюджетная смета по форме 0501012 заверяется главным бухгалтером.
Как внести изменения
Если учредитель изменил доведенные лимиты бюджетных обязательств, то форму 0501012 придется скорректировать в соответствии с изменениями. Вот как казенные учреждения вносят изменения в бюджетную смету в течение года:
- Если ЛБО уменьшили, то отразите сумму уменьшения по соответствующей строке со знаком «минус».
- Если финансирование увеличено, то укажите сумму увеличения со знаком «плюс» по соответствующему КБК.
- При перераспределении средств в пределах, доведенных ЛБО, следуйте вышеуказанным правилам. То есть при уменьшении значения по конкретному КБК укажите сумму со знаком «минус», данную сумму распределите по строкам, которые планируют увеличить.
В Приказе № 26н указано, в течение какого срока вносятся изменения в бюджетную смету, — не позднее 10 рабочих дней со дня получения уведомления об изменении ЛБО. Корректировочный бланк следует разместить в «Электронном бюджете» по установленным правилам.
Размещение сметы в системе «Электронный бюджет»
Не все получатели средств бюджета обязаны размещать сметный расчет в системе «Электронный бюджет». В Приказе № 26н такая обязанность закреплена только для федеральных бюджетников. Муниципальные и региональные госучреждения вправе подготовить документ в бумажном виде.
В то же время большинство ГРБС регионального и муниципального уровней закрепили для подведомственных организаций обязанность размещать БС в «Электронном бюджете». Проверьте нормативную документацию, доведенную ГРБС до подведомственных учреждений. Если такое требование есть, то за уклонение от исполнения привлекут к ответственности.
В инструкции пользователя указано, как в «Электронном бюджете» увидеть бюджетные сметы: открыть специализированное программное обеспечение и в контекстном меню перейти в блок со сметными расчетами.

А вот как сформировать новый сметный бланк в информационной системе «Электронный бюджет».
В разделе «Ведение смет» создать новый документ — вызвать меню правой кнопкой мыши и сформировать элемент. Сохранить черновик.

Для облегчения работы пользователей предусмотрена автоматизация бухгалтерского учета. Специализированные программы позволяют формировать документы в электронном виде, чтобы потом загружать готовую документацию в систему «Электронный бюджет».
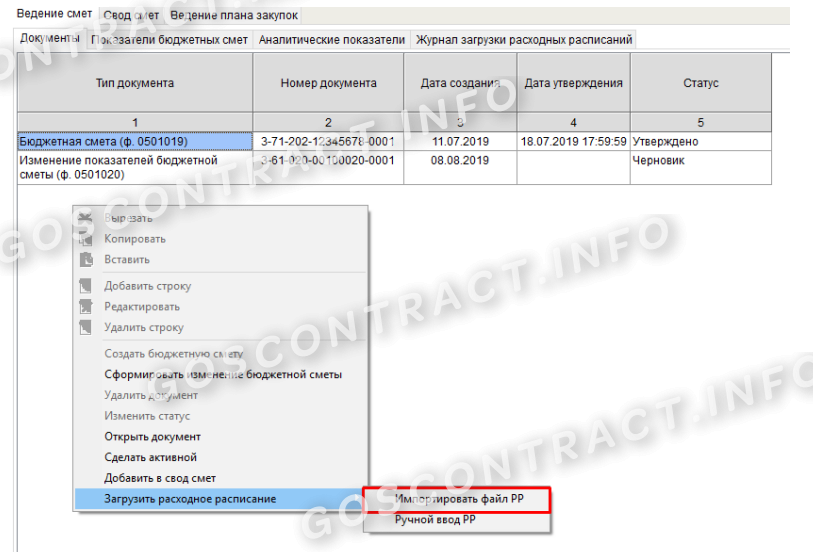
Для работы с электронным документом и создания обоснований плановых сметных показателей (ОПСП) необходимо загрузить расходное расписание, выданное Федеральным казначейством. Вот как это сделать: перейти в «Документы», выбрать пункт меню «Загрузить расходное расписание» и «Импортировать РР».
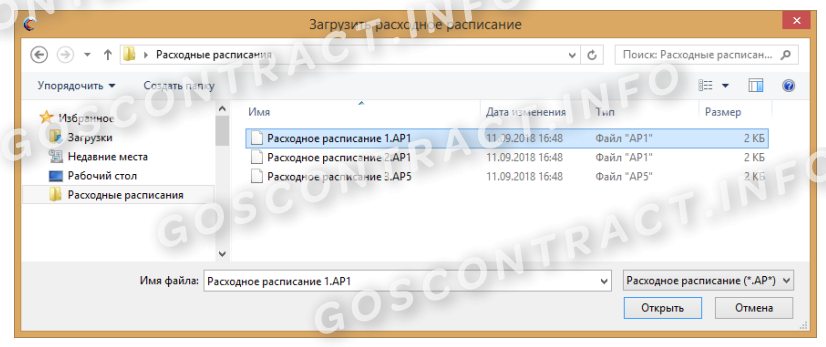
Выбрать файлы расходного расписания для загрузки, нажать «Открыть».
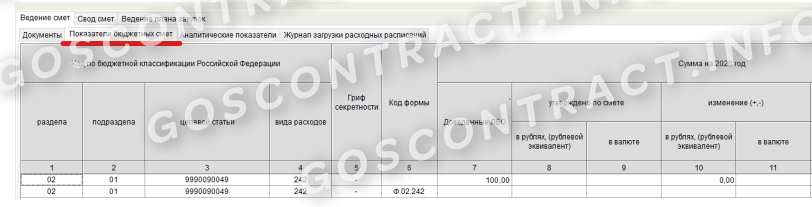
Проверить суммы доведенных лимитов в разделе «Показатели бюджетных смет».
Функционал «Электронного бюджета» позволяет просмотреть сметный расчет в электронном виде, распечатать и выгрузить в формате Excel. Все действия вызываются в контекстном меню правой кнопкой мыши.
А вот пошаговая инструкция изменения показателей бюджетной сметы в АЦК-Госзаказ — сметный расчет выгружается в автоматизированный центр контроля через интеграцию с «Электронным бюджетом». Все показатели ЛБО для плана-графика и закупок корректируются только в ЭБ.
Шаг 1. Зайти в раздел «Документы», вызвать контекстное меню правой кнопкой мыши и сформировать изменение.
Как заполняются показатели в форме изменений в бюджетную смету
Вид документа: Приказ
Наименование правотворческого органа: Министерство финансов Донецкой Народной Республики
Дата документа: 12.01.2023
Номер документа: 3
Дата государственной регистрации: 19.01.2023
Регистрационный номер: 5418
Заголовок документа: Об утверждении Порядка составления, утверждения и ведения бюджетных смет казенными учреждениями Донецкой Народной Республики в 2023 году
Действие документа: Действующий
Информация об опубликовании:
Официальный сайт Министерства финансов Донецкой Народной Республики http://minfindnr.ru/, 20.01.2023
Дополнительные сведения:
Количество страниц: 12


Министерство финансов
Донецкой Народной Республики
Приказ
ПРИКАЗЫВАЮ:
1. Утвердить Порядок составления, утверждения и ведения бюджетных смет казенными учреждениями Донецкой Народной Республики в 2023 году (прилагается).
4. Департаменту бюджетной методологии Министерства финансов Донецкой Народной Республики направить настоящий Приказ на государственную регистрацию в Министерство юстиции Донецкой Народной Республики.
5. Настоящий Приказ вступает в силу со дня его официального опубликования и распространяет свое действие на правоотношения, возникшие с 01 января 2023 года.
6. Контроль исполнения настоящего Приказа оставляю за собою.
Порядок составления, утверждения и ведения бюджетных смет
казенными учреждениями Донецкой Народной Республики в 2023 году
I. Общие положения
1. Порядок составления, утверждения и ведения бюджетных смет казенными учреждениями Донецкой Народной Республики в 2023 году (далее – Порядок) разработан в целях установления единого порядка составления, утверждения и ведения бюджетных смет казенными учреждениями в процессе расходования средств бюджета Донецкой Народной Республики и средств, полученных от приносящей доход деятельности, в 2023 году.
2. Целью составления бюджетной сметы является установление объема и распределения направлений расходов бюджета на срок действия закона о бюджете на очередной финансовый год на основании доведенных до учреждений лимитов бюджетных обязательств, а также объема расходов за счет средств, полученных от осуществления приносящей доход деятельности, поступающих в распоряжение соответствующих казенных учреждений и используемых ими для достижения целей, ради которых они созданы, если иное не предусмотрено законодательством Российской Федерации в 2023 году.
3. Составление, утверждение и ведение бюджетной сметы казенного учреждения, содержащей сведения, составляющие государственную тайну, осуществляются с соблюдением законодательства Российской Федерации и Донецкой Народной Республики о защите государственной тайны.
II. Составление бюджетной сметы казенного учреждения
4. Показатели бюджетной сметы группируются по следующим направлениям в соответствии с лимитами бюджетных обязательств:
по расходам, осуществляемым в целях обеспечения функций казенного учреждения;
по расходам на предоставление бюджетных инвестиций юридическим лицам, межбюджетных трансфертов, субсидий юридическим лицам, индивидуальным предпринимателям, физическим лицам – производителям товаров, работ, услуг, обслуживание государственного долга, исполнение судебных актов, государственных гарантий, а также по резервным расходам;
по расходам казенного учреждения за счет средств от приносящей доход деятельности.
В бюджетной смете также отражается информация о расходах казенного учреждения по исполнению публичных нормативных обязательств.
5. Утверждение бюджетной сметы казенному учреждению осуществляется:
не содержащей сведения, составляющие государственную тайну, в срок не позднее десяти рабочих дней со дня доведения казенному учреждению лимитов бюджетных обязательств;
содержащей сведения, составляющие государственную тайну, в срок не позднее двадцати рабочих дней со дня доведения казенному учреждению лимитов бюджетных обязательств.
6. После доведения лимитов бюджетных обязательств казенное учреждение в течение пяти рабочих дней составляет Бюджетную смету на 2023 год по форме согласно приложению 1 к настоящему Порядку.
7. Показатели бюджетной сметы формируются казенным учреждением по кодам бюджетной классификации Российской Федерации и Донецкой Народной Республики.
По решению главного распорядителя бюджетных средств показатели бюджетной сметы могут дополнительно детализироваться по кодам классификации операций сектора государственного управления, установленным Министерством финансов Российской Федерации (кодам аналитических показателей).
III. Утверждение бюджетной сметы казенного учреждения
8. Бюджетная смета казенного учреждения подписывается руководителем и главным бухгалтером (иным лицом, уполномоченным руководителем) данной организации, утверждается руководителем вышестоящей организации и скрепляется соответствующей печатью с указанием даты утверждения.
9. В случае наличия замечаний к бюджетной смете бюджетная смета не позднее трех рабочих дней со дня ее получения возвращается вышестоящей организацией казенному учреждению на доработку с указанием причины возврата.
10. Казенное учреждение не позднее двух рабочих дней после получения информации об отклонении бюджетной сметы от утверждения, осуществляет уточнение бюджетной сметы в соответствии с полученными замечаниями, подписывает ее руководителем и главным бухгалтером (иным лицом, уполномоченным руководителем) данной организации и повторно направляет ее на утверждение в вышестоящую организацию.
11. Бюджетная смета казенного учреждения, наделенного полномочиями главного распорядителя бюджетных средств, подписывается руководителем (заместителем руководителя) и главным бухгалтером (иным лицом, уполномоченным руководителем), утверждается руководителем данной организации и скрепляется соответствующей печатью с указанием даты утверждения.
12. Бюджетная смета обособленного (структурного) подразделения (учреждения без прав юридического лица), осуществляющего полномочия по ведению бухгалтерского учета, утверждается руководителем казенного учреждения, в составе которого создано данное подразделение.
13. Главный распорядитель бюджетных средств в целях осуществления соответствующих контрольных функций может разработать и утвердить отдельный регламент согласования бюджетных смет.
14. Проведение расходов казенным учреждением без утвержденной бюджетной сметы не допускается.
IV. Ведение бюджетной сметы казенного учреждения
15. Ведением бюджетной сметы в целях настоящего Порядка является внесение изменений в показатели бюджетной сметы в пределах доведенных казенному учреждению лимитов бюджетных обязательств на протяжении финансового года.
16. После доведения до казенного учреждения изменений, внесенных в лимиты бюджетных обязательств, казенное учреждение формирует Изменение показателей бюджетной сметы на 2023 год по форме согласно приложению 2 к настоящему Порядку.
17. Составление и утверждение вышестоящей организацией изменений показателей бюджетной сметы осуществляются в соответствии с пунктами 5, 6, 8–12 настоящего Порядка.
18. Внесение изменений в показатели бюджетной сметы осуществляется путем утверждения изменений показателей – сумм увеличения, отражающихся со знаком «+» (плюс), и (или) уменьшения объемов сметных назначений, отражающихся со знаком «–» (минус):
изменяющих объемы сметных показателей в случае изменения доведенных учреждению лимитов бюджетных обязательств в порядке, установленном законодательством Донецкой Народной Республики;
изменяющих распределение сметных показателей по кодам бюджетной классификации, требующих изменения показателей бюджетной росписи главного распорядителя (распорядителя) бюджетных средств и лимитов бюджетных обязательств;
изменяющих распределение сметных показателей по кодам бюджетной классификации, не требующих изменения показателей бюджетной росписи главного распорядителя (распорядителя) бюджетных средств и лимитов бюджетных обязательств;
изменяющих объемы сметных показателей в случае получения учреждениями доходов от приносящей доход деятельности сверх запланированных на 2023 год и их расходования на достижение целей, ради которых они созданы.
19. Изменения, для внесения в бюджетную смету формируются на основании изменений сметных показателей на соответствующий финансовый год, а также в случае поступления средств от приносящей доход деятельности сверх запланированных на 2023 год.
20. Внесение изменений в бюджетную смету, требующих изменения показателей бюджетной росписи главного распорядителя (распорядителя) бюджетных средств и лимитов бюджетных обязательств, утверждается после внесения в установленном законодательством порядке изменений в бюджетную роспись главного распорядителя (распорядителя) бюджетных средств и лимиты бюджетных обязательств.
Проект бюджетной сметы на 2023 год и плановый период: вспоминаем важные нюансы

Проект бюджетной сметы составляйте в те сроки, которые определил для вас ГРБС. Обычно форма проекта не отличается от самой сметы. Федеральные учреждения используют ф. 0501019. Для региональных и муниципальных учреждений форму и правила заполнения устанавливает ГРБС.
На этапе подготовки проекта сметы обязательно заполните предварительные обоснования (расчеты) плановых сметных показателей. Это неотъемлемая часть документа. Формы расчетов должен довести до вас ГРБС. Для федеральных учреждений они утверждены Приказом N 87н.
При заполнении обоснований можно пользоваться рекомендациями Минфина. Готовые расчеты представьте ГРБС. Вместе с ними подайте проект бюджетной сметы (если это требуется).
Размещать сметный расчет в системе «Электронный бюджет» должны только федеральные учреждения. Однако некоторые ГРБС уже установили такую обязанность и для подведомственных учреждений. Проверьте, нет ли такого требования и для вас.
Помните, что утверждать смету нужно только после того, как получили ЛБО. Если сделать это раньше, будет штраф.
Бюджетная смета учреждения здравоохранения на 2021 год
Казенные учреждения здравоохранения финансируются за счет средств соответствующего бюджета на основании бюджетной сметы. Порядок формирования этого документа устанавливает вышестоящий орган – главный распорядитель бюджетных средств (ГРБС) исходя из общих требований Приказа Минфина РФ от 14.02.2018 № 26н (далее – Общие требования). При составлении и ведении смет федеральных учреждений дополнительно учитываются положения Порядка № 141н, утвержденного Приказом Минфина РФ от 20.06.2018 № 141н. В материале рассмотрим порядок формирования смет на 2021 год и плановый период 2022 и 2023 годов.
Составление сметы
Составлением бюджетной сметы является установление объема и распределения направлений расходов бюджета на срок закона (решения) о бюджете на очередной финансовый год (на очередной финансовый год и плановый период) на основании доведенных до казенного учреждения в установленном законодательством РФ порядке лимитов бюджетных обязательств (ЛБО) на принятие и (или) исполнение бюджетных обязательств по обеспечению выполнения его функций.
Казенное учреждение составляет смету, внося изменения в ее показатели на очередной финансовый год и плановый период и формируя показатели на второй год планового периода (п. 8 Общих требований).
Показатели сметы должны соответствовать доведенным до учреждения ЛБО и бюджетным ассигнованиям на исполнение публичных нормативных обязательств.
Для отражения плановых расходов федеральных казенных учреждений рекомендована форма 0501019 по ОКУД (приложение 1 к Порядку № 141н), а для расходов казенных учреждений, финансируемых из бюджета субъекта РФ и местного бюджета, – форма 0501012 по ОКУД (приложение 1 к Общим требованиям).
Федеральные казенные учреждения составляют, утверждают и ведут бюджетную смету в государственной интегрированной информационной системе управления общественными финансами «Электронный бюджет» (п. 1 Общих требований).
В случае, когда смета не содержит сведений о государственной тайне, она составляется в форме электронного документа и подписывается усиленной квалифицированной электронной подписью руководителя учреждения.
Если же показатели сметы содержат гостайну, то она составляется в форме документа на бумажном носителе и собственноручно подписывается руководителем учреждения. Необходимые документы и информация, содержащие гостайну, представляются в электронном виде путем записи информации из специализированного программного обеспечения системы «Электронный бюджет» на съемный машинный носитель.
К сведению: формировать смету со сведениями, составляющими гостайну, необходимо с соблюдением законодательства РФ о защите государственной тайны. Утверждать и вести показатели такой сметы следует обособленно.
Казенные учреждения субъектов РФ и муниципальных образований могут составлять, утверждать и вести смету в своих информационных системах или на бумаге – в зависимости от порядка, который установил вышестоящий ГРБС.
Формирование проекта сметы
На стадии формирования проекта закона (решения) о бюджете учреждением проводятся расчеты плановых сметных показателей и составляется проект бюджетной сметы. Порядок, сроки составления и подписания проектов смет устанавливает ГРБС.
Показатели проекта сметы формируются в абсолютных суммах и должны соответствовать планируемым объемам расходов, а также иным детализирующим такие расходы показателям (при наличии), информация о которых доведена ГРБС, распорядителем бюджетных средств (РБС) до учреждения.
Проект сметы составляется по той же форме, что и сама смета.
Сведения, содержащиеся в проекте сметы, учитываются ГРБС при составлении обоснований бюджетных ассигнований.
Расчеты (обоснования) к смете
Неотъемлемой частью сметы (проекта сметы) казенного учреждения являются обоснования (расчеты) плановых сметных показателей.
К сведению: показатели обоснований (расчетов) плановых сметных показателей и показатели сметы (проекта сметы) должны соответствовать друг другу.
Они формируются федеральными казенными учреждениями по правилам, установленным гл. IV Порядка № 141н, и по формам, утвержденным Приказом Минфина РФ от 20.06.2018 № 139н, а региональными и муниципальными учреждениями – в порядке и по формам, утвержденным вышестоящим ГРБС (см., например, Приказ Минздрава Московской области от 16.04.2020 № 443).
В 2020 году Приказ Минфина РФ № 139н корректировался дважды (см. приказы Минфина РФ от 28.02.2020 № 31н и от 29.06.2020 № 125н). Согласно изменениям 57 форм обоснований (расчетов) плановых сметных показателей были изложены в новой редакции, 3 формы (приложения 25, 26, 42) исключены.
Также было введено 37 новых форм обоснований плановых затрат (приложения 105 – 141), направляемых преимущественно на софинансирование расходных обязательств регионов, связанных с реализацией различных национальных проектов, в том числе в области здравоохранения.
Особенности заполнения форм обоснований (расчетов) плановых сметных федеральных казенных учреждений на 2021 год и на плановый период 2022 и 2023 годов содержатся в Методических рекомендациях (размещены на сайте https://www.minfin.ru по состоянию на 20.07.2020).
Согласно Порядку № 141н показатели обоснований (расчетов) в части расходов:
на закупку товаров, работ, услуг с учетом принятых и планируемых к принятию учреждением бюджетных обязательств должны соответствовать показателям плана-графика закупок учреждения, формируемого в соответствии с требованиями Федерального закона от 05.04.2013 № 44-ФЗ;
на финансовое обеспечение мероприятий по информатизации – показателям мероприятий по информатизации, формируемым согласно положениям Постановления Правительства РФ от 10.10.2020 № 1646.
КВР и коды КОСГУ
Показатели сметы (проекта сметы) формируются в разрезе кодов КРБ с детализацией до кодов подгрупп и элементов видов расходов, а в случаях, когда это предусмотрено порядком, разработанным ГРБС, – в разрезе кодов статей (подстатей) групп (статей) КОСГУ (кодов аналитических показателей) (п. 7 Общих требований).
При составлении сметы на 2021 год и плановый период 2022 и 2023 годов необходимо учитывать положения следующих документов:
Порядка № 85н в редакции Приказа Минфина РФ от 08.06.2020 № 98н;
Приказа Минфина РФ от 08.06.2020 № 99н;
Порядка № 209н в редакции Приказа Минфина РФ от 29.09.2020 № 222н;
сопоставительной таблицы изменений единых для бюджетов бюджетной системы РФ видов расходов классификации расходов бюджетов, применяемых в 2020 году, к применяемым в 2021 году и плановом периоде 2022 и 2023 годов;
таблицы соответствия разделов (подразделов) и видов расходов классификации расходов бюджетов, применяемых при составлении и исполнении бюджетов субъектов РФ начиная с бюджетов на 2021 год и на плановый период 2022 и 2023 годов;
таблицы соответствия видов расходов классификации расходов бюджетов и статей (подстатей) КОСГУ, применяемой в 2021 году.
К сведению: указанные документы размещены на официальном сайте Минфина в рубрике «Бюджет» («Бюджетная классификация Российской Федерации» / «Методический кабинет»).
Утверждение сметы
Порядок утверждения бюджетной сметы определяет ГРБС (пп. 8 п. 1 ст. 158 БК РФ).
Полномочия по утверждению сметы возлагаются на руководителя казенного учреждения (иное уполномоченное лицо). Порядком ГРБС может быть предусмотрено согласование сметы учреждения с РБС. В этом случае согласование оформляется после подписи руководителя учреждения (уполномоченного лица) грифом «Согласовано» с указанием наименования должности должностного лица РБС, согласовавшего смету учреждения, личной подписи, ее расшифровки и даты (п. 8 Общих требований).
По общему правилу смета, в которой нет сведений, составляющих гостайну, утверждается не позднее 10 рабочих дней со дня доведения ЛБО, а в которой такие сведения имеются – не позднее 20 рабочих дней (п. 10 Общих требований).
Смета обособленного (структурного) подразделения учреждения, осуществляющего полномочия по ведению бюджетного учета, утверждается руководителем учреждения, в составе которого создано данное подразделение.
Утвержденные бюджетной сметы с обоснованиями (расчетами), использованными при формировании сметы, направляются ГРБС (РБС) не позднее одного рабочего дня после утверждения сметы (п. 13 Общих требований).
Внесение изменений в смету
Внесение изменений в смету оформляется федеральными казенными учреждениями по рекомендуемой форме 0501020 по ОКУД (приложение 2 к Порядку № 141н), а учреждениями, финансируемыми из бюджета субъекта РФ и местного бюджета, – по форме 0501013 по ОКУД (приложение 2 к Общим требованиям).
При внесении изменений в смету суммы увеличения объемов сметных назначений отражаются в соответствующей форме со знаком плюс, а уменьшения – со знаком минус.
В соответствии с п. 15 Общих требований смета корректируется путем утверждения поправок показателей, изменяющих:
объемы сметных назначений в случае изменения ЛБО, доведенных учреждению в установленном законодательством РФ порядке;
распределение сметных назначений по кодам КРБ, требующих либо не требующих изменения показателей бюджетной росписи ГРБС (РБС) и ЛБО;
объемы сметных назначений, приводящих к перераспределению их между разделами сметы;
иные показатели, предусмотренные порядком ведения сметы.
Показатели сметы федеральных казенных учреждений изменяются по основаниям, предусмотренным п. 29 Порядка № 141н, среди которых, помимо названных выше, перечислены:
изменение распределения ЛБО по кодам КРБ, не требующих изменения показателей бюджетной росписи и ЛБО ГРБС (РБС) и распределения ЛБО по финансовому обеспечению мероприятий по информатизации и федеральной адресной инвестиционной программы;
изменение распределения ЛБО по кодам КРБ, не требующих изменения показателей бюджетной росписи и ЛБО ГРБС (РБС), но требующих изменения распределения ЛБО на финансовое обеспечение мероприятий по информатизации и федеральной адресной инвестиционной программы;
изменение информации, связанной с переданными полномочиями;
изменение распределения бюджетных ассигнований на исполнение публичных нормативных обязательств.
Изменения вносятся в смету исходя из изменений значений в обоснованиях (расчетах) плановых сметных показателей.
Обратите внимание: внесенные в смету изменения, требующие изменения показателей бюджетной росписи ГРБС (РБС) и ЛБО, утверждаются после внесения изменений в указанную роспись и ЛБО.
Порядок и сроки утверждения изменений, внесенных в показатели бюджетной сметы, аналогичны предусмотренным для утверждения самой сметы. К представленным на утверждение изменениям прилагаются обоснования (расчеты) плановых сметных показателей.
Внесенные в смету изменения направляются РБС, учреждением ГРБС (РБС) не позднее одного рабочего дня после их утверждения.