Неправильно подал декларацию 3 ндфл что делать
Добрый день! За 2019 год в ФНС отправлена декларация 3-НДФЛ на вычет за лечение (свое и ребенка) и обучение, деньги были возмещены в полном объеме. После этого решили вернуть еще вычет по доп. взносам на накопительную пенсию и подали еще одну декларацию за тот же год через личный кабинет налогоплательщика. Но в уточненной декларации сумму к возврату указали только за вычет на накопительную пенсию, соответственно ФНС после проверки требует возврата денежных средств, выплаченных ранее за лечение и обучение по первой декларации (сумма за минусом уточненной). Первоначальная 3-НДФЛ не сохранилась и документы, прикрепленные к ней были оригиналами и суммы, отраженные в ней не помним.
Как запросить первоначальную 3-НДФЛ, в личном кабинете информации по суммам нет, можно ли запросить копию или скан в электронном виде? И можно ли подать уточненную верную декларацию через личный кабинет на уточненную неверную декларацию и чем это грозит? Если будем подавать вторую уточненную 3-НДФЛ вносим данные как в первоначальной декларации и добавляем туда еще один вычет и получаем сумму за все вычеты?
Здравствуйте, вы можете попробовать запросить копии двух ваших деклараций 3-НДФЛ в налоговой инспекции, правда, они могут вам предоставить или не предоставить. У инспекции нет обязанности редставлять копии отчетности.
Странно, что в личном кабинете вы не видите поданные декларации. Нашла в интернете, что вроде можно посмотреть. Пишут так: надо перейти в раздел «Жизненные ситуации», а затем «Подать декларацию 3-НДФЛ». Внизу страницы вы увидите перечень предоставленных деклараций. Если нажать на номер декларации, то можно увидеть перечень прикрепленных и отправленных документов. Попробуйте, к сожалению, я потеряла свой пароль от личного кабинета на сайте nalog.ru, очень давно им не пользовалась, сама проверить эту информацию не могу. Попробуйте, вдруг у вас получится.
По поводу уточненки. Вам надо снова подать УТОЧНЕННУЮ декларацию 3-НДФЛ объединив данные по двум поданным вами декларациям. Тогда и не будут у вас требовать возврата. Вы должны в одной декларации были все сведения отобразить, а не указывать в новой декларации только неполученную вами сумму.
В общем, подаете уточненную декларацию также как и первоначальную, но с правильными данными. Особенностью уточненной декларации 3-НДФЛ станет то, что на титульном листе в специально отведенном для этих целей окошке будет проставлен порядковый номер корректировки. Так как уточненку за 2019 год вы будете подавать второй раз, то поставите в этом окошке цифру 2.К корректирующей декларации напишите сопроводительное письмо, в котором укажите причину ее подачи. При необходимости приложите подтверждающие документы в копиях. Но раз вы их подавали уже в налоговую инспекции, то они должны у них быть в наличии.
Подскажите что делать, оформила декларацию 3 ндфл и видимо не правильно вместо возврата пришёл долг.
Оформила декларацию в 20 году за 19 на возврат налога от покупки квартиры. Сейчас решила ещё за 19 вернуть за учебу и создала уточнённую декларацию и сама не пряла что я сделала, но мне пришёл долг тот который я возвращала в 19, только упени растут каждый три дня Сумма 56000 возврата. Что делать мне?
Вам надо подать еще одну уточненную дкларацию за 2019 год, где указать оба вычета: имущественный и социальный (за учебу). После этого долг и пени уйдут, останется сумма к возврату по социальному вычету. Если, конечно, уплаченного НДФЛ за 2019 год у вас хватает на оба вычета.
Спасибо попробую. А ещё вопрос сколько по времени будет идти Проверка неужели три месяца моё сердце не выдержет. И уточнённую как мне произвести в приложении не даёт так как это 19 год, а через инет. она в историях и уточнять не даёт, так как я уже делала уточнённые. Просто уточнять последнюю изаново набивать такую же как она изначально была и номер корректировки ставить 0?
И нужно ли снова прикладывать документы на квартиру?
Нет, повторно отправлять документы не надо.
Да, камеральная проверка декларации идет 3 месяца. Ничего страшного тут нет, это обычный порядок, переживать совершенно не надо.
Честно говоря, через приложение не знаю нюансы подачи (думаю, там все примерно так же, как и через компьютер). Вы же говорите о личном кабинете налогоплательщика на сайте налоговой?
На компьютере все просто: выбираете «подать 3-НДФЛ», выбираете год (2019 в вашем случае), ставите номер корректировки (2 в вашем случае) и вносите в декларацию сведения по обоим вычетам.
Доброго времени суток,буду благодарна за консультацию.Перечитала форум,но все же моя ситуация несколько отличается,хочу уточнить.Из за незнания,подала в этом году еще один налоговый вычет на лечение за 20 год,хотя в 21 году уже истратила все 13% на имущественный вычет(лечение меньше по размеру 8000),в итоге закономерно прилетел долг в размере имущественного вычета,что я получила.Подала уточненную декларацию,там уже отразила и имущественный и социальный на лечение,в надежде,что сумма то та же,а часть имущественного перезачтется на другие года.Но в итоге долг уменьшился на 8000(на сумму налога лечения),но никуда не ушел. Подала 3 уточненку,где просто указала то же,что было в 0,то есть просто имущественный вычет,полностью повторяющий старую декларацию.Прошел уже месяц,а долг все не обнулится и пеня капает,в налоговой не помогают,говорят ждать,но очень уж нервозно и странно,в прошлый раз пересчет был через неделю,а тут уже месяц и ничего.Может я опять что не так сделала.
Камеральная проверка декларации идет 3 месяца. Это порядок, прописанный в налоговом кодексе, поэтому нервничать раньше этого времени просто бессмысленно. И в налоговой вам говорят совершенно верно, они ничем и не помогут сейчас.
Кроме того, личный кабинет зачастую сбоит. Дождитесь окончания камеральной проверки и потом уже делайте выводы. Долг у вас уйдет, пени пересчитают.
Но ваше решение заявить два вычета было верным. Можно получить вычет на лечение + часть имущественного. А в следующем году — остаток имущественного. В случае указания только имущественного вы теряете вычет на лечение, так как на следующие годы он не переносится, в отличие от имущественного.
Вы дождались окончания проверки вашей второй декларации? Если нет, то очень зря. Ошибочные данные в ЛК могли быть именно из-за того, что камералка была в процессе. Впрочем, не исключаю возможности того, что вы допустили какую-либо ошибку в корректировке.
Советую все-таки подать еще раз второй вариант декларации (это будет 3 корректировка) и дождаться окончания ее камералки. Ни долга, ни переплат у вас не будет, но получится остаток имущественного вычета, который вы сможете использовать.
Поняла,нет,не дождалась,потому что через неделю после подачи,они вычли мне из долга этот социальный медицинский вычет и я решила,что видимо так делать нельзя.
Смущает,что они выкатывают долг до окончания этой проверки.
В любом случае,подам по вашему совету еще одну уточненку с социальным и имущественным вычетом.Я правильно понимаю,что после этого,мне вычет никакой не вернут,так как свои 13% я уже и так получила,но пересчитают и сумма потенциал но возможного возврата за имущество станет побольше на следующие года?
Они не выкатывают долг, а просто не очень корректно и своевременно отражают данные в личном кабинете)
Да, верно понимаете. За 2020 год вы вернули весь ваш уплаченный в бюджет НДФЛ, больше возвращать нечего. Но часть неиспользованного имущественного вычета можно заявить за 2021 год.
Особенности уточненной налоговой декларации 3-НДФЛ

Уточненная налоговая декларация 3-НДФЛ сдается при обнаружении в первичном отчете ошибок и неточностей. Рассмотрим, что особенного есть в уточненной декларации и какие санкции ждут налогоплательщика за представление корректировки.
Особенности подачи и заполнения уточненной декларации 3-НДФЛ
Уточненная декларация 3-НДФЛ (или иначе корректирующая) представляется в ИФНС по адресу постоянной прописки на бланке, действующем в том периоде, за который вносятся поправки (п. 5 ст. 81 НК РФ).
Бланки, которые могут потребоваться для составления уточненной налоговой декларации 3-НДФЛ за последние 3 года, различны.
-
утвержден приказом ФНС России от 29.09.2022 N ЕД-7-11/880@;
Подробнее о новшествах последнего бланка мы писали в материале.
-
утвержден приказом ФНС России от 15.10.2021 N ЕД-7-11/903@; используйте обновленный бланк декларации из приказа ФНС от 28.08.2020 N ЕД-7-11/615@; декларацию нужно сдать на бланке, утвержденном приказом ФНС от 07.10.2019 № ММВ-7-11/506@.
Скачать программы по заполнению налоговых деклараций по форме 3-НДФЛ за последние 3 года можно также на сайте ФНС.
Как заполнить уточненную декларацию 3-НДФЛ? Так же как и первоначальную, но с правильными данными. Особенностью уточненной декларации 3-НДФЛ станет то, что на титульном листе в специально отведенном для этих целей окошке будет проставлен порядковый номер корректировки. Если уточненка подается за налоговый период впервые, то ставится цифра 1.
Как подать уточненную декларацию 3-НДФЛ? Корректирующая декларация направляется в ИФНС вместе с сопроводительным письмом, в котором указывается причина ее подачи. Если в декларации, поданной за отчетный период, был допущен факт неотражения сведений (например, налогоплательщик забыл указать сумму дохода от проданного авто, которым он пользовался менее 3 лет), то вместе с уточненкой и письмом подаются также подтверждающие документы в копиях.
Можно ли подать уточненную декларацию 3-НДФЛ дистанционно? Уточненный отчет может быть заполнен налогоплательщиком и подан в налоговый орган удаленным способом. Заполнение и отправка декларации производятся на сайте ФНС через свой «Личный кабинет». Электронно-цифровую подпись налогоплательщик сможет получить там же.
Как подать корректирующую декларацию 3-НДФЛ, разъяснили эксперты КонсультантПлюс. Чтобы все сделать правильно, получите пробный доступ к системе и переходите в Готовое решение. Это бесплатно.
О том, как уточняют декларацию согласно правилам заполнения декларации по прибыли, читайте в статье «Уточненная декларация: что нужно знать бухгалтеру?».
Есть ли санкции за подачу уточненки
Если налогоплательщик подает уточненную декларацию 3-НДФЛ за прошлый отчетный период после 30 апреля, но до граничного срока уплаты налога (до 15 июля в соответствии с п. 6 ст. 227 НК РФ), то на него не накладываются санкции за недостоверно поданные данные в исходном документе. Правда, это касается случаев, если уточненка подается до того момента, как фискальное ведомство самостоятельно обнаружит ошибки, которые привели к занижению НДФЛ, или назначит выездную проверку (п. 3 ст. 81 НК РФ).
Если же корректирующая декларация подается за прошедший отчетный период уже после 15 июля, тогда налогоплательщик освобождается от наложения санкций лишь в том случае, если:
- он не знал об обнаружении ошибок налоговым органом, приведших к снижению налога до подачи уточненки, а также заблаговременно до подачи уточненной декларации выплатил сумму самостоятельно доначисленного налога и пени;
- в уточнении исправляются ошибки, не обнаруженные проверяющими во время проведения проверки.
Итоги
Уточненная декларация 3-НДФЛ подается налогоплательщиком-физлицом, если в исходном варианте этого документа, сданном в ИФНС, обнаружились какие-либо ошибки. Вместе с уточненкой следует подать письмо, поясняющее причины внесения изменений в декларацию. Потребуется также приложение необходимых подтверждающих документов (в копиях), если они не представлялись с первоначальным отчетом.
Корректирующая декларация подается в форме, действовавшей в том отчетном периоде, за который исправляются ошибки. Санкций за подачу уточненки можно избежать, если направить ее в ИФНС до того момента, как проверяющие нашли эти ошибки и уведомили об этом налогоплательщика. Если уточнение подается после 15 июля, то предварительно следует оплатить доначисленный по уточненной декларации налог и пени по нему.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Добрый день.
В декабре 2022 года подала декларацию за 2019 год (возврат за лечение).Указала всю сумму, но одной справки от учреждения не хватает (до сих пор не сделали). Возможно будет предоставить в 2023 году корректировочную декларацию? (за 2019 год).
Добрый день! Подскажите пожалуйста как правильно подать корректировку по 3-НДФЛ?
Отправила 3-НДФЛ за 2021 год (за мед. препараты) и уже получила налоговый вычет.
Теперь нужно дослать информацию за оказанные мед. услуги (лечение).
Я должна указать все затраты? в т.ч. те, по которым уже получен налоговый вычет?
Подскажите:
1. Когда оформляешь уточненную декларацию по соц.налоговому вычету, необходимо выставлять разницу в суммах (от первой поданной до второй «уточненной») или общую сумму? В налоговой пересчитают разницу?
2. В декларации какого года подать на вычеты, если Договор от октября 2020 года, а оплата проходила в декабре 2020 г. и янв — нояб 2021 г.? Или надо разделять по годам? От ИМНС не будет претензий, что договор 2020 года, а сдаю за 2021 г.?
3. В личном кабинете ИМНС на вычет подтверждаю многими документами. Максимальный объем сжатых файлов превышает 20 МБт. Остальное как сдавать? «Уточненкой»? Только там, вроде, нужно прикладывать полный комплект за период.
1. Уточненная декларация, предплагает, что данные старой декларации аннулируют и принимают значения из новой. Поэтому полные суммы.
2. Налоговый период по НДФЛ календарный год. Нужно разделять по годам. Либо воспользоваться вычетом в 2022 году и перенести остаток на 2023 и последующие годы. Претензий не будет, возврат модно оформить за последние 3 года, начиная с года приобретения права на собственность.
3. Каждый год отдельным пакетом, 20 мб для сканкопий вполне достаточно.
Здравствуйте! Можно ли подать корректировочные декларации 3-НДФЛ за 2017 г. и 2018 г., чтобы исключить из декларации суммы заявленных вычетов по процентам, уплаченным банку по ипотеке? Сумма возмещенного вычета за эти годы не поменяется, поскольку заявлен еще и имущественный вычет.
Если да, то на каком ресурсе теперь можно заполнить декларацию за 2017 г.?
Здравствуйте, ситуация следующая. В августе 2022 подала декларацию за 2020 год на получение возврата по процентам по ипотеке, наделала кучу ошибок. Они мне писали в личном кабинете про эти ошибки, просили внести правки, приглашали на рассмотрение, провели сами камеральную проверку, обо всем этом писали мне в личном кабинете, мне уведомления не приходили ни на почту и звонков не поступало и естественно, я все это прошляпила. Обнаружила только сегодня решение от 20.10.2022 Вынесли решение об отказе в привлечении к ответственности
за совершение налогового правонарушения в котором написано:
1. Уплатить указанные в пункте 3.1 настоящего решения недоимку и пени;
2. Внести необходимые исправления в документы бухгалтерского и налогового учета.
По 1 пункту там 0, поэтому платить ничего не надо.
А вот по второму вопросу можно ли сделать корректировку так, чтобы в итоге мне не заплатили эти выплаты по процентам по ипотеке за 2020 год, а я лучше подам декларацию за 2021 год чтобы больше выплата была, поскольку разница в выплате в несколько десятков тысяч рублей и платится она всего один раз и не переносится или назад уже нет дороги и мне просто надо внести правки о которых они написали в решении об отказе в привлечении к ответственности за совершение налогового правонарушения и успокоиться?
Добрый день! С 2015 года начали подавать 3-НДФЛ для получения вычетов. В 2015 заявили полностью имущественный за покупку квартиры, 2016 — имущественный и лечение, далее в последующие годы только имущественный. Решили подать уточненку за 2015, полностью указав вычет за лечение, т.е. начало получения имущественного вычета после уточненки теперь должно считаться с 2016 года и соответственно остаток имущественного вычета должен увеличиться. Налоговая не хочет корректировать сумму остатка имущественного вычета, хотя мы уже и письма писали неоднократно, и жалобы — отвечают, что у нас остаток имущественного вычета по их данным как раз меньше на сумму той уточнёнки, и никак иначе. ?? Встречалась в интернете информация, что если имущественный вычет уже получен, то за этот период декларацию по виду вычета уточнять уже нельзя. Так ли это?
Дата публикации: 03.03.2022 09:09 с сайта
Одним из способов получения налоговых вычетов по налогу на доходы физических лиц (далее — НДФЛ) является представление налогоплательщиком налоговой декларации по налогу на доходы физических лиц по форме 3-НДФЛ (далее – налоговая декларация) в налоговый орган по окончании налогового периода с приложением документов, подтверждающих право на получение такого вычета.
По общему правилу, установленному абзацем 2 пункта 1 статьи 81 Налогового кодекса Российской Федерации, при обнаружении налогоплательщиком в поданной им в налоговый орган налоговой декларации недостоверных сведений, а также ошибок, не приводящих к занижению суммы налога, подлежащей уплате, налогоплательщик вправе внести необходимые изменения в налоговую декларацию и представить в налоговый орган уточненную налоговую декларацию.
Исходя из положений пункта 3.2 Порядка заполнения налоговой декларации, утвержденного Приказом ФНС России от 15.10.2021 № ЕД-7-11/903@, при заполнении титульного листа уточненной декларации должен быть указан номер корректировки. При представлении уточненной декларации, заполненной без использования программного обеспечения, указывается номер корректировки, отражающий, какая по счету уточненная декларация представляется в налоговый орган (например, «1—«, «2—» и так далее).
Кроме того, учитывая, что по итогам налогового периода (календарного года) налогоплательщиком представляется одна налоговая декларация, в уточненной декларации необходимо заполнить все листы, разделы и приложения, которые были заполнены в первичной декларации (в том числе и те, что не содержат ошибок). При этом, в уточненной налоговой декларации следует отразить новые, верные данные, а не разницу между первичными и скорректированными показателями.
Заполнить налоговую декларацию можно через сервис «Личный кабинет налогоплательщика для физических лиц» или с помощью специальной компьютерной программой «Декларация» на сайте ФНС России.
К декларации необходимо приложить документы, обосновывающие внесение соответствующих изменений/дополнений в декларацию, а также заявление на возврат НДФЛ/вычет НДФЛ (при необходимости).
Срок представления уточненной декларации законодательством не установлен, поэтому её можно направить в налоговый орган в любое время после обнаружения ошибки (искажения).
Ошибка будет считаться исправленной, только если налогоплательщик подал уточняющую декларацию.
Дополнительно обращаем внимание, что по налоговым декларациям, представленным в налоговый орган после 01.01.2022 с целью получения налоговых вычетов, сумма НДФЛ, исчисленная к возврату налогоплательщиком в представленной им налоговой декларации (сумма переплаты), подлежит отражению в «Личном кабинете налогоплательщика» по окончании камеральной налоговой проверки такой декларации.
Добрый день. Я в 2021 году подала декларацию за 2018 год ( с учетом обучения ребенка) деньги мне вернулись. Но, проверила данные выяснила, что я не указала в декларации льготу по подоходному налогу на детей, хотя свидетельства о рождении детей прикрепила со всеми документами. Что мне нужно сделать? подать корректирующую декларацию и какие сроки для ее подачи.
Сдать уточненную декларацию за 2018 год можно было в 2021 году. Сейчас уже прошло три года, но при проверке вам могли учесть вычет на детей. Если этого не произошло, что срок для возрата налога (три года) уже истек.
Здравствуйте, как можно исправить год подачи? я оформляла возврат за учебу 2019 г и указала 2019 год с доходами 2021 г, как можно это откорректировать , изменить на 2021 год? на сайте налогов мне выствили задолжность за 2019 г из за этой ошибки
Сдайте корректирующую декларацию за 2019 год.
Добрый день.
Подал декларацию на налоговый вычет по приобретению недвижимости за 2021 год в личном кабинете налогоплательщика. Позвонили с налоговой из камеральной проверки сказал у меня не правильно указана сумма остатка имущественного налогового вычета, переходящей на следующий год (Приложение №7 п. 2.8.). Подскажите пожалуйста как изменить эту сумму? В налоговой не могут объяснить как это сделать.
У меня примерно такая же ситуация. Как я понял нужно подать в налоговую уточнённую декларацию с сопроводительным письмом, уточняющим какие данные были откорректированы. При этом не нужны копии уже предоставленных документов, т.к. вы подавали их при первой версии декларации
В налоговой как раз и могут объяснить. Это вы не можете понять.
При чем тут налоговая если вы сами не можете правильно отразить переходящий остаток?
Добрый день, в 2020 году подавала декларацию по возмещению имущественного налога за 2018 год, сумму налога получила, сумма не выбранного подоходного налога осталась. Могу ли я подать в 2022 году корректировку за 2018 год если я забыла в декларации указать социальный вычет на лечение?
нет. ответ есть в рубрике «Часто задаваемые вопросы, 2022», на сайте ФНС России и соответствующее письмо Министерства финансов Российской Федерации № 03-04-07/53635 от 09.12.2021
Для мамы удаленно заполнили декларацию с ошибкой в 2020. Вместо вычета пришел налог. Она его заплатила. Можно ли сейчас подать уточненную декларацию через лк в налоговой, чтобы эту сумму вернуть?
Что такое уточнённая декларация?
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Как правильно обнулить декларацию 3 НДФЛ 2023 года: образец заполнения и советы
Каждый налогоплательщик стремится максимально снизить свои налоговые выплаты, но при этом соблюсти все законодательные требования и не нарушить действующий порядок расчетов. Среди самых распространенных инструментов оптимизации налоговых платежей — заполнение декларации 3 НДФЛ, который позволяет получить вычеты на официально подтвержденные затраты.
Однако, ошибки при заполнении декларации также могут привести к непредвиденным финансовым затратам и недополученному доходу, если налоговая база была не полностью учтена в расчетах. В этом случае необходимо как можно быстрее обратиться в налоговую службу за корректировкой декларации, особенно, если в ней допущены фатальные ошибки.
Но что делать, если вы сильно ошиблись в заполнении и нужно обнулить декларацию 3 НДФЛ, чтобы начать процесс заново? Мы расскажем вам о последовательности действий и необходимых документах, которые помогут справиться с этой задачей в 2023 году.
Как сбросить значения декларации 3 НДФЛ и привести ее в начальное состояние
Декларация 3 НДФЛ является обязательным документом для всех налогоплательщиков с доходами, подлежащими налоговому удержанию. В ней указываются все доходы, полученные за год, и уплаченные налоги. Но что делать, если вы ошиблись в заполнении декларации и хотите ее сбросить? В этом случае на помощь придет обнуление декларации.
Для того, чтобы обнулить декларацию 3 НДФЛ, необходимо заполнить ее заново, указав все данные в соответствии с законодательством и не превышая сроки подачи документа. При этом первоначально заполненная декларация должна быть уничтожена и не использоваться.
Образец заполнения декларации 3 НДФЛ можно найти на сайте налоговой инспекции или на сайте ФНС России. Важно заполнять документ внимательно и в соответствии с инструкцией, так как любые ошибки могут привести к проблемам в будущем и штрафам за нарушение налогового законодательства.
- Шаг 1. Получите новый бланк декларации 3 НДФЛ, в соответствии с действующими правилами и законодательством.
- Шаг 2. Заполните декларацию с нуля, учитывая все полученные доходы и уплаченные налоги.
- Шаг 3. Уничтожьте прежнюю декларацию 3 НДФЛ и используйте только новый бланк при подаче документа в налоговую инспекцию.
Обнуление декларации 3 НДФЛ является простым процессом, который может потребовать некоторого времени и внимательности. Но правильно заполненная декларация поможет избежать проблем с ФНС в будущем и минимизировать штрафные санкции.
Как правильно обнулить декларацию 3 НДФЛ образец?
Шаг 1. Изучите Законы РФ
Прежде чем приступать к заполнению декларации, необходимо ознакомиться с Законами РФ. Это нужно для того, чтобы правильно понимать, как именно происходит обнуление декларации 3 НДФЛ и что нужно указать в определенных полях.
Шаг 2. Убедитесь в правильном заполнении
Перед отправкой декларации налоговой службе, убедитесь в том, что вы правильно заполнили все поля. Это поможет избежать возможных ошибок и недоразумений с налоговой инспекцией в будущем.
Шаг 3. Воспользуйтесь образцом заполнения
Для того, чтобы быть уверенным в правильности заполнения декларации, можно воспользоваться образцом заполнения. Это поможет избежать множества ошибок и неуверенности в правильности указанных данных. Образцы заполнения могут быть найдены на сайтах налоговой службы или специализированных порталах для юристов и бухгалтеров.
Шаг 4. Обратитесь за помощью к профессионалам
Если вы не уверены в своих силах и знаниях, можно обратиться за помощью к профессионалам. Это могут быть юристы, бухгалтеры или консультанты по налоговому праву. Они помогут правильно заполнить декларацию, обнулить ее и избежать ошибок.
Как ИФНС определяет недействительность декларации 3 НДФЛ для её аннулирования
НДФЛ 3 — это декларация, которую заполняют физические лица для подтверждения налоговой базы на доходы. Каждая декларация проходит проверку в ИФНС на наличие ошибок и недостаточно полного заполнения. Если ИФНС находит ошибки, которые делают декларацию недействительной, то она аннулируется.
ИФНС может определить недействительность декларации, если обнаружено неверное заполнение граф, существенное недостаток информации, имеющийся в налоговой декларации. Результаты проверки фиксируются в акте об исправлениях ошибок, что служит основанием для аннулирования декларации.
- Неверное заполнение граф: неправильное указание реквизитов, несоответствие информации между графами или использование неправильных наименований — всё это может привести к недействительности декларации.
- Существенный недостаток информации: наличие ошибок в графах, за которые отвечают соответствующие документы-основания, может привести к отклонению декларации и её аннулированию.
При обнаружении ошибок ИФНС должна оценить их значимость, и случаи мелких ошибок не приводят к аннулированию декларации. Однако, если декларация оформлена неправильно, ИФНС может доказать её недействительность, что может привести к штрафу и необходимости повторного заполнения декларации.
Как ФНС аннулирует декларации: в чем опасность для вас
Для начала, что такое аннулирование декларации?
Аннулирование декларации — это процедура, когда ФНС отменяет ранее принятую декларацию о доходах и налогах. Это может произойти по разным причинам, например, из-за ошибок в заполнении или несоответствиям в документах. Обычно, в таком случае, ФНС связывается с налогоплательщиком и просит исправить ошибки, а затем подать новую декларацию.
Как это связано с вами?
При получении уведомления об аннулировании декларации, вы должны как можно скорее исправить ошибки или недостающую информацию и подать новую декларацию. Если вы не сделаете этого, ФНС может применить к вам административные штрафы или штрафы за неуплату налогов.
Какие проблемы может вызвать аннулирование декларации?
— Риск наложения штрафов и увеличения суммы налогового платежа;
— Нарушение сроков подачи декларации может привести к проблемам с кредитованием или заявкой на государственные услуги;
— При крупных суммах дохода, аннулирование декларации может привести к налоговым расследованиям и переплате налогов.
Как минимизировать риск?
— Внимательно проверяйте заполненную декларацию перед ее подачей;
— Исправляйте ошибки и дополняйте информацию как можно скорее;
— Не превышайте сроки подачи декларации;
— Консультируйтесь с налоговыми консультантами или специалистами, если возникают вопросы.
Алгоритм подачи уточненных деклараций в ИФНС: сначала производим доплату, потом — отчитываемся
Кто-то может столкнуться с ситуацией, когда после подачи декларации 3 НДФЛ выясняется, что подоходный налог был неверно рассчитан и нужно уточнить декларацию. Чтобы это сделать, необходимо прийти в налоговую инспекцию с пакетом документов и написать заявление. Однако, следует помнить о том, что первым шагом необходимо произвести доплату налога, если он был неверно рассчитан.
После того, как доплата произведена, можно приступать к подаче уточненной декларации 3 НДФЛ в налоговую инспекцию. Подачу можно осуществить как в электронном, так и в бумажном виде. В подаваемый пакет документов необходимо включить копию уплаченного дополнительного налога, а также документ, подтверждающий его уплату.
В случае, если уточненная декларация не будет направлена в ИФНС, может начаться налоговая проверка. Поэтому необходимо следить за сроками подачи и составлять все документы в соответствии с требованиями налоговой службы. В случае возникновения вопросов, можно обратиться к налоговому консультанту или юристу, специализирующемуся на налоговом праве.
Как обнулить декларацию 3 НДФЛ образец заполнения 2023 год
Декларация 3 НДФЛ представляет собой документ, который необходимо заполнять и подавать в налоговую службу. Если в течение года доход не был получен, можно обнулить эту декларацию.
Для того, чтобы обнулить декларацию 3 НДФЛ, нужно заполнить несколько граф. В графе «Доходы, облагаемые ставками 0%», необходимо указать сумму дохода, которая будет равняться нулю.
После того, как все графы будут заполнены, необходимо распечатать декларацию и подписать ее. Далее, можно подавать этот документ в налоговую службу.
Важно помнить, что декларацию 3 НДФЛ необходимо подавать до 1 мая следующего года после отчетного налогового периода. При несоблюдении этого срока могут быть наложены штрафы.
- Обнуление декларации 3 НДФЛ производится тогда, когда за отчетный период доход не был получен.
- Необходимо заполнить графу «Доходы, облагаемые ставками 0%» и указать сумму дохода, которая будет равняться нулю.
- Декларацию необходимо распечатать, подписать и подать в налоговую службу до 1 мая следующего года после отчетного налогового периода.
- При несоблюдении срока подачи могут быть наложены штрафы.
Корректировка декларации 3-НДФЛ
Что такое декларация 3-НДФЛ?
Декларация 3-НДФЛ — это документ, который заполняют налогоплательщики для отчетности о доходах физического лица за год. Она подается в налоговую инспекцию ежегодно до 30 апреля следующего года. Если в декларации была допущена ошибка, ее можно скорректировать.
Как провести корректировку декларации 3-НДФЛ?
Для корректировки декларации 3-НДФЛ необходимо заполнить специальную форму КНД 1152016 и представить ее в налоговую инспекцию. В форме необходимо указать номер корректируемой декларации и верные данные. Можно изменить любой график декларации, в том числе и доходы.
Какие могут быть последствия неправильно заполненной декларации?
Если в декларации допущена ошибка, налоговая инспекция может наложить штраф в размере от одного до двух процентов от размера налогооблагаемой базы. Для предотвращения штрафов необходимо внимательно заполнять декларацию и в случае допущенной ошибки проводить корректировку в максимально короткий срок.
Что делать при допущении ошибки в декларации 3-НДФЛ
Декларация 3-НДФЛ является важным документом при налоговом учете доходов физических лиц. Однако, при заполнении допускаются ошибки.
Если вы заметили ошибку в декларации 3-НДФЛ, необходимо незамедлительно исправить ее. Для этого можно обратиться в налоговую инспекцию, где вы можете внести правки в декларацию и сдать ее заново. Также можно использовать электронную подпись для корректировки декларации в онлайн-формате.
Важно помнить, что большинство ошибок в декларации 3-НДФЛ связаны с неверно указанными доходами. Проверьте все цифры, прежде чем отправлять декларацию и убедитесь в их правильности.
Если у вас возникли сложности с заполнением декларации 3-НДФЛ или исправлением ошибок, не стоит стесняться обратиться за помощью к специалисту в области налогового права.
Инструкция: как заполнить и подать уточненную декларацию 3-НДФЛ
От ошибок не застрахован никто. Что делать, если нашли ошибки в сведениях по НДФЛ, переданных в налоговую инспекцию? Чтобы избежать негативных последствий со стороны налоговых органов, необходимо подать уточненную декларацию 3-НДФЛ. Рассказываем, как ее заполнить и подать.
Кто и почему готовит корректирующую 3-НДФЛ
Статья 81 Налогового кодекса Российской Федерации определяет случаи, когда нужно подавать уточненную 3-НДФЛ.
Корректировка сведений необходима в случаях:
- обнаружения неотражения или неполного отражения данных;
- выявления ошибок, в результате которых сумма налога к уплате занижена;
- выявления фактов указания недостоверных сведений, не приводящих к занижению суммы налога.
Какой бланк использовать при подаче корректирующих данных
НК РФ не устанавливает, за какой период можно подать уточненную декларацию, — налогоплательщик обязан подать корректирующие данные при обнаружении ошибки, повлекшей недоимку налога на доходы физических лиц, даже если прошло 3 и более года с даты подачи отчета. По общему правилу, при подаче уточненной 3-НДФЛ необходимо использовать ту же форму, которая использовалась при сдаче первоначального отчета.
Например, при обнаружении в 2022 году искаженных данных за 2020 год для уточнения сведений необходимо заполнить уточненную декларацию 3-НДФЛ по форме, которая использовалась при отчете за 2020 г.
Форма 3-НДФЛ ежегодно утверждается приказами ФНС России. Например, Приказ ФНС России от 15.10.2021 № ЕД-7-11/903@ утвердил форму подачи 3-НДФЛ за 2021 год, Приказ от 28.08.2020 № ЕД-7-11/615@ — за 2020 год и т. д.
Эксперты КонсультантПлюс разобрали, как проводится камеральная проверка декларации 3-НДФЛ. Используйте эти инструкции бесплатно.
Как сделать уточненную декларацию 3-НДФЛ
Так же, как и первичная, повторные формы отчета заполняются от руки либо с помощью компьютера, в том числе через личный кабинет налогоплательщика на сайте ФНС России. Форма документа, порядок его заполнения и какие данные указывать в уточненной декларации, определяются приказами ФНС России и аналогичны первичным налоговым отчетам. Главным отличием является то, что для повторных документов обязательно заполнение на титульном листе поля «Номер корректировки». Для номера корректировки используется сквозная нумерация, при которой первичному документу присваивается номер 00, для уточненных форм — 01, 02, 03 и т. д.
В корректирующую форму вносятся исправленные сведения с приложением документов, обосновывающих изменения. При необходимости прикладывается заявление на возврат налога. Во избежание лишних вопросов у инспекторов отчет целесообразно дополнить пояснительной запиской о причине уточнения налоговых сумм. Повторно прикладывать документы, переданные в ИФНС России с первоначальной декларацией, не нужно, за исключением случая предоставления их оригиналов с последующим возвратом налогоплательщику.
Порядок и сроки подачи уточняющей 3-НДФЛ
Относительно того, как подать уточненную декларацию 3-НДФЛ, действует такой же порядок, как и для первичной подачи:
- в бумажном варианте (напрямую в ИФНС, через МФЦ, почтовым отправлением с описью вложения);
- в электронном виде через Единый портал госуслуг или личный кабинет налогоплательщика.
Порядок подачи уточненных данных через личный кабинет налогоплательщика выглядит следующим образом:
Шаг 1. Заходим в личный кабинет налогоплательщика на сайте ФНС, раздел «Доходы и вычеты», подраздел «Декларации» и выбираем удобный способ передачи данных: либо загружаем готовую форму, либо заполняем онлайн.

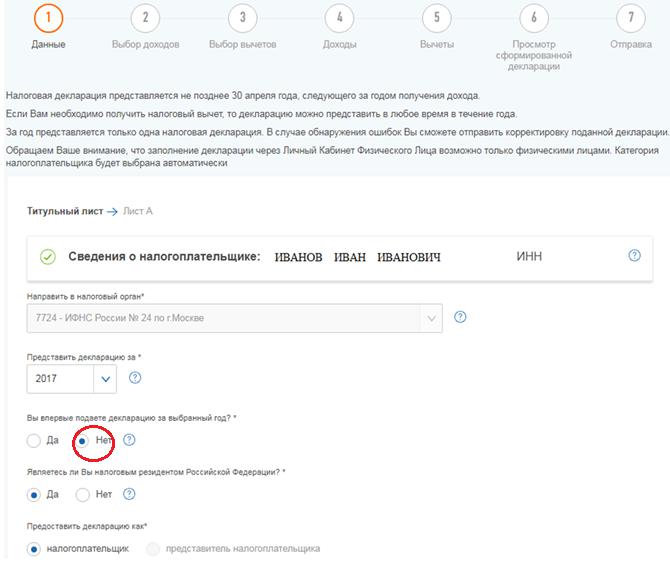
Шаг 2. Выбираем год, за который уточняем сведения. Отмечаем, что подаем данные не первый раз, ставим номер декларации и нажимаем кнопку «Далее». Дополнительно можно указать телефон для связи, но это поле не является обязательным.

Шаг 3. Заполняем 3-НДФЛ. Алгоритм заполнения уточненной формы аналогичен заполнению первичного документа.

После заполнения уточненных данных, при необходимости, добавляем подтверждающие документы и нажимаем кнопку «Подтвердить и отправить».
Что касается сроков подачи уточненной декларации, то законодательством они не установлены. Следует помнить, что, в случае занижения суммы налога в результате искажения данных в первичной декларации, при предоставлении корректирующих документов позже 30 апреля года, следующего за годом получения соответствующего дохода, возможно привлечение к налоговой ответственности.
Что будет, если не скорректировать сведения
Последствия неподачи корректирующей декларации зависит от многих факторов. Налоговые санкции не последуют, если:
- искажение данных не привело к занижению суммы налога к уплате;
- уточнение произведено до 30 апреля года, следующего за отчетным;
- ошибка найдена налогоплательщиком самостоятельно, уточнение подано позже 30 апреля, но до истечения срока уплаты налога.
Освобождение от налоговых санкций в случае подачи уточненных данных после срока уплаты налога возможно, если налогоплательщик докажет, что не знал о выявленных налоговым органом ошибках и заблаговременно самостоятельно выплатил сумму доначисленного налога и пени, либо если уточненная декларация содержит исправления ошибок, не выявленных налоговыми органами.
В остальных случаях непредоставление корректирующих данных грозит привлечением к ответственности по пункту 1 статьи 122 (штраф в размере 20% от неуплаченной суммы налога) и пункту 1 статьи 129.1 НК РФ (штраф в размере 5000 руб.).