Вычеты и возмещение НДС: что изменилось в 2023 году
Федеральный закон от 28.12.2022 № 565-ФЗ существенным образом изменил порядок применения налоговых вычетов по НДС для организаций и ИП, уплачивающих данный налог в качестве налоговых агентов в соответствии со статьей 161 НК РФ. Речь идет о российских компаниях, приобретающих на территории РФ товары, работы и услуги у иностранных лиц.
Такие компании признаются налоговыми агентами по НДС и обязаны исчислять, удерживать у иностранных контрагентов и уплачивать в бюджет соответствующую сумму НДС при оплате приобретенных товаров, работ и услуг. Указанные обязанности они исполняют вне зависимости от того, являются ли они налогоплательщиками НДС или нет. При этом НДС, уплаченный российской компанией за иностранного контрагента в качестве налогового агента, можно принять к вычету. Право на этот вычет имеют покупатели – налоговые агенты, состоящие на учете в ИФНС и исполняющие обязанности налогоплательщика НДС.
Одно из основных изменений для таких налоговых агентов состоит в том, что, начиная с 1 января 2023 года, налоговый вычет по НДС можно заявить независимо от того, был ли уплачен налог в бюджет или же нет. Данное обстоятельство объясняется тем, что по новым правилам всю налоговую отчетность, в том числе и декларации по НДС, в которых заявляются налоговые вычеты, необходимо представлять в ИФНС в единый срок, до момента уплаты самих налогов.
Декларацию по НДС необходимо представлять в инспекцию не позднее 25-го числа месяца, следующего за истекшим кварталом, а платить налог нужно равными долями по 1/3 суммы не позднее 28-го числа каждого из трех месяцев, следующих за истекшим кварталом. Таким образом, сейчас к вычету заявляется исчисленный, но неуплаченный налог, в отличие от того, как это было раньше. Следовательно, чтобы заявить в 2023 году налоговый вычет по НДС, налогоплательщиком должны выполняться следующие обязательные условия (ст.ст. 171 и 172 НК РФ):
- принятие на учет приобретенных товаров, работ, услуг и имущественных прав;
- наличие документа, подтверждающего исчисление суммы НДС;
- приобретенные товары, работы, услуги и имущественные права предназначены для использования в деятельности, облагаемой НДС;
- наличие надлежаще оформленного счета-фактуры, составленного самим же налоговым агентом при приобретении у иностранного поставщика товаров, работ, услуг или имущественных прав.
Документа, подтверждающего фактическую уплату в бюджет удержанного у иностранного поставщика НДС, для получения вычета больше не требуется. В связи с указанными изменениями исчисление НДС и его принятие к вычету теперь осуществляются в рамках одного отчетного квартала, а сама уплата налога производится уже в следующем квартале.
Вычет НДС при приобретении товаров и услуг у иностранных контрагентов в «1С:Бухгалтерии 8» ред. 3.0
В «1С:Бухгалтерии 8» редакции 3.0 указанные изменения поддержаны. Счет-фактура налогового агента заполняется автоматически на основании документа, отражающего перечисление денежных средств в адрес поставщика-нерезидента. В договоре с таким поставщиком должен быть указан признак налогового агента.
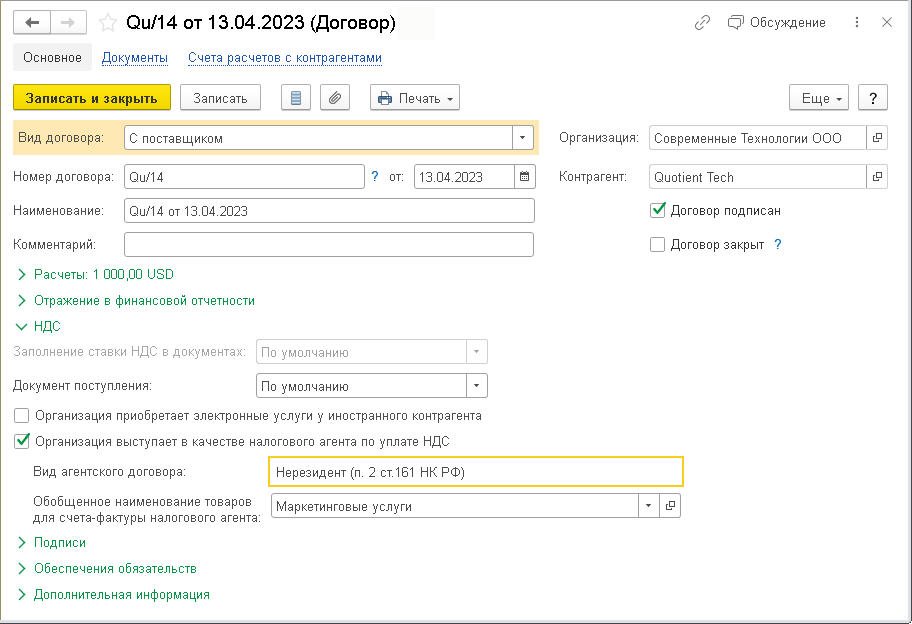
Рис. 1. Карточка договора с поставщиком-нерезидентом при исполнении обязанности налогового агента по НДС
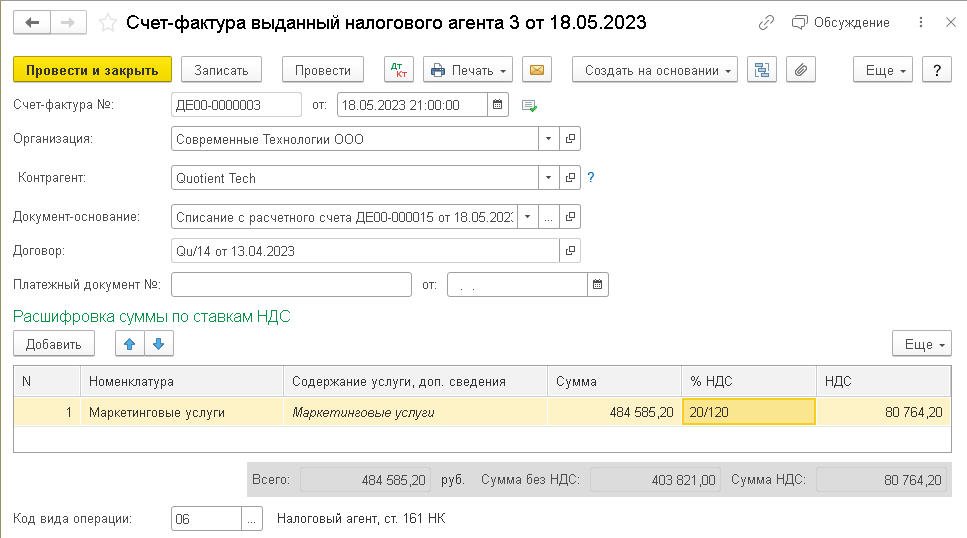
Рис. 2. Счет-фактура налогового агента
После того, как в программе будет учтено поступление услуг от данного нерезидента, можно заявить вычет НДС с помощью документа Формирование записей книги покупок.
Новый порядок возмещения НДС с 2023 года
Федеральный закон от 14.07.2022 № 263-ФЗ с 1 января 2023 года изменил порядок возмещения НДС. По действующим правилам возмещение производится, если по итогам того или иного квартала сумма налоговых вычетов превысит общую сумму налога, исчисленную по операциям, признаваемым объектом налогообложения НДС. Полученная разница либо возвращается налогоплательщику, либо зачитывается в счет уплаты других налогов (ст. 78 НК РФ).
При этом из-за перехода компаний на уплату налогов путем внесения ЕНП на единый налоговый счет разница в сумме вычетов по НДС теперь учитывается на ЕНС и формирует его сальдо (п. 2 ст. 11 НК РФ). Соответственно, зачет или возврат НДС по новым правилам возможны только при положительном сальдо ЕНС. При отрицательном сальдо НДС из бюджета вернуть не удастся. В таком случае образовавшаяся разница по вычетам НДС будет зачтена в следующей последовательности (п. 8 ст. 45 НК РФ):
- налоговая недоимка – начиная с наиболее раннего момента ее выявления;
- налоги;
- пени;
- проценты;
- штрафы.
При наличии же на едином счете положительного сальдо налогоплательщик вправе возместить имеющуюся переплату по НДС.
По общему правилу, сделать это можно путем заявления НДС к возмещению в налоговой декларации. Получив такую декларацию, ИФНС проведет по ней камеральную проверку. Срок проверки составляет 2 месяца со дня представления налоговой декларации, но его могут продлить еще на один месяц, если налоговики установят признаки, указывающие на возможное нарушение законодательства о налогах и сборах (п. 2 ст. 88 НК РФ).
По окончании проверки в течение 7 дней ИФНС обязана принять решение о возмещении НДС либо об отказе в возмещении. О принятом решении налоговики сообщают плательщику в течение 5 дней со дня его принятия (п. 4 ст. 176 НК РФ). По новым правилам поручение на возврат денег ИФНС направит в федеральное казначейство уже на следующий день после принятия решения о возмещении, а деньги в счет возмещения НДС поступят на указанный плательщиком счет в течение дня, следующего за днем направления поручения в казначейство.
При этом для тех компаний, которые применяют заявительный порядок возмещения НДС (до окончания камеральной проверки при предоставлении банковской гарантии или поручительства), с 1 января 2023 года также произошли изменения. Так, при необоснованном получении ими из бюджета излишне возмещенного НДС налоговики больше не выставляют требования о необходимости вернуть полученные деньги.
Вместо указанных требований налоговики направляют компаниям решения об отмене возмещения НДС. Получив решение об отмене, налогоплательщик должен вернуть в бюджет полученную денежную сумму с начисленными на нее процентами. Проценты должны быть уплачены исходя из 2-двукратной ключевой ставки ЦБ РФ. Указанные проценты начисляют начиная с 3 дня после принятия решения о возмещении НДС до дня отмены данного решения (п. 17 ст. 176.1 НК РФ).
Правила возмещения НДС в 2023 году
Если сумма заявленных вычетов по НДС превысит сумму налога к уплате в бюджет, деньги можно вернуть (возместить). Это предусматривает статья 173 НК РФ, а порядок возмещения НДС установлен статьей 176 кодекса.
Порядок возмещения НДС частично изменен в связи с введением с 1 января 2023 года единого налогового платежа (ЕНП).Переплату инспекция вернет за один день (п. 3 ст. 79 НК) при наличии у компании положительного сальдо на ЕНС. При отрицательном сальдо ЕНС (при наличии любых долгов перед бюджетом) деньги не вернут.
Сумма возмещения НДС включена в сальдо ЕНС, которое уменьшается по итогам камеральной проверки.
Платеж возвращают только после проведения всех зачетов и полностью, то есть вернуть часть денег, оставив какую-то сумму для уплаты налогов, не разрешается.
Если у компании будет недоимка по какому-нибудь из налогов, НДС, который планировался к возмещению, «уйдет» на погашение этой недоимки. Причем, сделано это будет автоматически.
Деньги с ЕНС списываются в следующей последовательности (п. 6 ст. 45.2 НК РФ):
- в первую очередь недоимки;
- во вторую – предстоящие платежи по налогам и взносам;
- в третью – пени;
- в четвертую – проценты;
- в пятую – штрафы.
Недоимки будут засчитывать начиная с тех, которые выявлены раньше (актуальные данные есть в личном кабинете налогоплательщика).
При положительном сальдо ЕНС разница может быть возвращена на расчетный счет по заявлению организации.
Если у компании положительное сальдо ЕНС
Если у компании на ЕНС положительное сальдо, для возврата НДС понадобится заявление о распоряжении путем зачета. Оно подается в ИФНС по месту учета в электронном виде и должно быть подписано усиленной квалифицированной электронной подписью.
Для заявлений на возврат налоговой переплаты в 2023 году утверждены новые формы и электронные форматы приказом ФНС от 30 ноября 2022 года № ЕД-7-8/1133@.
Если в заявлении указать сумму к возврату больше положительного сальдо, вернут только ту сумму, которая числится на едином налоговом счете по данным инспекции (п. 2 ст. 79 НК).
Ранее на бухгалтерии.ру по этой теме:
Если денег на ЕНС будет недостаточно, для зачета в полном объеме, налоговая проведет зачет частично (п. 2 ст. 78 НК РФ).
Зачет должен быть проведен осуществляется не позднее дня, следующего за днем поступления в налоговый орган заявления о распоряжении путем зачета (п. 5 ст. 78 НК РФ).
Если организация планирует зачесть налог в счет исполнения решения ИФНС или погасить задолженность по налогам, сборам, не входящим в состав ЕНП заявление нужно подать не позднее дня, предшествующего дню вступления в силу судебного акта о взыскании задолженности, с указанием соответствующего решения налогового органа.
Зачет производится в порядке, который установлен статьей 78 НК РФ:
- исполнение обязанности другого лица по уплате налогов, сборов, страховых взносов, пеней, штрафов и (или) процентов;
- исполнение предстоящей обязанности по уплате налогов, сборов, взносов;
- погашение задолженности, не учитываемой в составе ЕНП: госпошлины, исполнительные документы;
- исполнение решений налоговых органов о привлечении к ответственности за налоговые правонарушения.
Если у компании отрицательное сальдо ЕНС
Если у компании на ЕНС отрицательное сальдо, ни о каком возмещении речи быть не может. За счет НДС, полагающегося к возмещению, ИФНС «закроет» другие налоговые долги самостоятельно . Эта операция будет отражена на ЕНС.
Ускоренное возмещение НДС: в 2023 году — для всех

В 2023–2025 годах возмещать НДС в ускоренном порядке могут практически все налогоплательщики — это одна из мер антисанкционной господдержки, которая действует с 2022 года. Раньше это могли сделать только представители крупного бизнеса или «избранные» категории. Правда, чтобы воспользоваться правом на ускоренное возмещение, нужно выполнить ряд условий, а еще тщательно взвесить риски и выгоды. Как это сделать — расскажем в статье.
Что вы узнаете
Как работает ускоренное возмещение
Возместить НДС могут налогоплательщики на общей системе, которые не используют освобождение от НДС. Для этого входной налог должен быть больше, чем выставленный покупателям. Например, продали товаров на 120 тысяч рублей (в т. ч. НДС 20 тысяч), а закупили на 180 тысяч рублей (в т. ч. НДС 30 тысяч), разницу в 10 тысяч рублей можно возместить: получить из бюджета на расчетный счет или пополнить единый налоговый счет (ЕНС).
Есть два вида возмещения НДС: стандартное и ускоренное (или возмещение в заявительном порядке). Принципиальное различие между ними — в сроках возврата (зачета) НДС. При ускоренном возмещении не нужно ждать окончания проверки декларации, поэтому деньги выполучите на 2‑3 месяца раньше.
| Вид возмещения | Срок возврата налога |
|---|---|
| Стандартное (ст. 176 НК РФ) | До 3,5 месяцев сдаты подачи декларации (1–3 месяца на проверку декларации, 7 рабочих дней на принятие решения, 3 рабочих дня на перечисление денег от ИФНС) |
| Ускоренное (ст. 176.1 НК РФ) | До 13 рабочих дней с даты подачи декларации (5 рабочих дней на подачу заявления на возмещение НДС, 5 рабочих дней на принятие решения, 3 рабочих дня на перечисление) |
Кто может воспользоваться ускоренным порядком возмещения НДС
Как было до 2022 года
Возмещать НДС ускоренно могли только:
- Представители крупного бизнеса, которые заплатили налогов за предыдущие 3 года более 2 млрд рублей;
- Налогоплательщики, которые предоставили банковскую гарантию или поручительство;
- Резиденты «особых» территорий;
- Налогоплательщики, в отношении которых проводится налоговый мониторинг;
- Производители вакцины от ковида (могут применять заявительный порядок только за 2021-2023 годы).
Как стало с 2022 года
К перечисленным категориям добавились:
- Все налогоплательщики, которые не находятся в процессе реорганизации, ликвидации или банкротства.
Ускоренное возмещение «для всех» — временная мера, ей можно воспользоваться только за налоговые периоды 2022–2025 годов. При этом сумма НДС к возмещению не должна превышать сумму налогов, уплаченную в прошлом году. Если хотите возместить больше, на сумму превышения нужна банковская гарантия или поручительство.
В расчет «прошлогодней» суммы налогов включите:
- Уплаченные налоги и страховые взносы, если дата платежки приходится на прошлый год.
- Зачтенные суммы НДС и акцизов, если решения о зачете принято в прошлом году.
Не включайте в расчет:
- НДС и акцизы, уплаченные при импорте.
- НДС, налог на прибыль и НДФЛ, уплаченные в качестве налогового агента.
- НДС и акцизы, в отношении которых ИФНС приняла решение о возврате.
Чтобы точно рассчитать налоги, уплаченные в прошлом году, проведите сверку с ИФНС. Самый быстрый способ — через СБИС. Так вы точно будете знать, какие суммы числятся в налоговой как уплаченные или зачтенные.
Если сумма НДС к возмещению превышает прошлогодние налоги, а банковскую гарантию или поручительство получать не хотите, то в заявлении укажите только часть суммы. Оставшуюся часть налога к возмещению можно:
- Вообще не отражать в декларации — перенести часть вычетов по НДС на следующие периоды. В СБИС отложить нужную сумму вычетов можно в один клик.
- Отразить в декларации, но дождаться возврата в стандартном порядке после проверки декларации.
НДС к возмещению за 1 квартал 2023 года ООО «Альфа» — 4 млн рублей. Компания планирует возместить НДС ускоренно по новому основанию, так как не находится в процессе реорганизации, ликвидации, банкротства.
В 2022 году ООО «Альфа» уплатило:
- НДС — 2 млн руб., налог на прибыль — 1 млн руб. (в качестве налогоплательщика);
- НДС — 0,5 млн руб., НДФЛ — 1 млн руб. (в качестве налогового агента);
- НДС — 0,5 млн руб. (при импорте);
- Страховые взносы — 0,5 млн руб.
Сумма налогов и взносов для расчета НДС к возмещению без банковской гарантии: 3,5 млн руб. (2 + 1 + 0,5). В расчет не включаются НДС и НДФЛ, перечисленные в качестве налогового агента, а также НДС, уплаченный в качестве импортера на таможне.
Чтобы не предоставлять банковскую гарантию, компания подаст заявление на возмещение НДС в размере 3,5 млн руб.
Удобный учет НДС
Порядок и сроки ускоренного возмещения НДС
Декларация по НДС сдается только в электронном виде, поэтому все взаимодействие с налоговой при возмещении НДС происходит, как правило, через систему электронной сдачи отчетности. Со СБИС вы быстро отправите в налоговую документы и отчетность, а обо всех поступающих из ИФНС документах получите уведомление любым удобным способом.
Шаг 1. Сдайте декларацию по НДС
Срок: 25 число месяца, следующего за отчетным кварталом.
Форма: утверждена приказом ФНС от 29.10.2014 № ММВ-7-3/558@ (в редакции от 12.12.2022 г. № ЕД‑73/1191@).
- По строке 055 раздела 1 впишите код основания применения заявительного порядка возмещения НДС. Если возмещаете по новому основанию «для всех», указывайте код 08. Если у вас несколько оснований, перечислите их все по строке 055. Например, если НДС к возмещению превышает налоги, уплаченные за прошлый год, то сумма превышения должна быть обеспечена банковской гарантией или поручительством. В этом случае дополнительно к коду 08 нужно указать код 02 или 05.
- По строке 056 раздела 1 укажите общую сумму НДС, которую хотите возместить по всем кодам оснований.
Шаг 2. Подайте заявление о возмещении НДС
Срок: вместе с декларацией или в течение 5 дней после ее сдачи.
Форма: рекомендована письмом ФНС от 01.04.2022 № ЕА-4-15/3971@ (в редакции от 20.04.2023 № ЕА‑4‑15/5128@).
Особенности заполнения заявления:
- На титульном листе укажите основание ускоренного возмещения НДС в соответствии со ст. 176.1 НК РФ. Для нового основания «для всех» это код 8. Если часть НДС к возмещению превышает налоги, уплаченные в прошлом году, укажите дополнительно код 2 или 5.
- Заполните сведения о возврате — на сумму НДС, которую хотите вернуть. Учтите, что возврат НДС налоговая одобрит за вычетом задолженности перед бюджетом по любым налогам, пеням, штрафам.
- Заполните сведения о зачете — на сумму НДС, которую хотите зачесть.
Учтите, что сначала сумма НДС, заявленная к возмещению, «попадет» на ваш ЕНС. Если сальдо на ЕНС отрицательное (есть непогашенные недоимки, пени, штрафы), то в первую очередь за счет возмещения перекроются «минуса» на ЕНС. И только если по итогу такого зачета на ЕНС образуется положительное сальдо, налоговая вернет деньги на расчетный счет (в сумме, не превышающей положительное сальдо). Вы вправе указать в заявлении к возврату на расчетный счет только часть всей суммы НДС к возмещению. Например, если хотите оставить деньги на ЕНС или если на ЕНС минусовое сальдо. Чтобы потом распорядиться остатком на ЕНС (вывести деньги или зачесть в счет уплаты налогов), понадобятся «свои» заявления из приказа ФНС от 30.11.2022 № ЕД-7-8/1133@.
Если для ускоренного возмещения НДС требуется банковская гарантия, ее нужно предоставить в налоговую вместе с заявлением или раньше. Банковская гарантия должна быть получена в банке из перечня Минфина. Если гарантия получена в электронной форме — в налоговую предоставляйте ее также в электронной форме. Если гарантия получена на бумаге — в налоговую нужно предоставить оригинал.
Договор поручительства, если он требуется, должен быть заключен с ИФНС также не позднее подачи заявления на возмещение НДС.
Шаг 3. Получите решение ИФНС о возмещении или отказе в возмещении НДС
Срок: 10 рабочих дней с даты подачи заявления (5 дней на принятие решения, 5 дней на сообщение налогоплательщику).
Возможны два варианта решения:
-
Решение о возмещении НДС.
Решение об отказе в возмещении НДС. В этом случае вы можете:
- В течение месяца со дня получения решения подать жалобу в УФНС по вашему региону.
- Ждать, когда закончится проверка декларации на возмещение НДС в стандартном порядке.
Шаг 4. Получите деньги от налоговой
Срок: 2‑3 дня с момента принятия решения ФНС о возмещении.
Если налог возмещен на расчетный счет позже, от ФНС будут проценты за каждый день просрочки исходя из ставки рефинансирования. Но начисляют их не за весь период просрочки, а только с 10 дня с момента принятия решения ФНС о возмещении (п. 9 ст. 79 НК РФ). Чтобы получить указанные проценты, не нужно подавать никаких заявлений.
Шаг 5. Дождитесь результатов камеральной проверки
Налоговая будет проверять декларацию независимо от того, возместили вам НДС ускоренно или отказали.
Срок проверки: 1–3 месяца. Обычно «камералка» по НДС длится 2 месяца.
Если нарушений нет, ИФНС в течение 7 дней после окончания проверки сообщит об этом и об отсутствии нарушений. На этом история с возмещением НДС будет успешно окончена. Если нарушения есть, ваше «общение» с налоговой продолжится. Какие документы направит налоговая, смотрите в таблице.
| Что пришлют | В какой срок пришлют | Что вам делать |
|---|---|---|
| Акт налоговой проверки | В течение 15 рабочих дней после окончания проверки | Если не согласны с актом проверки, подайте письменные возражения и подтверждающие документы в вашу инспекцию. Срок на подачу — месяц с даты получения акта (п. 6 ст. 100 НК РФ) |
| Решение о привлечении к ответственности или об отказе в привлечении к ответственности | В течение 1 месяца и 15 рабочих дней со дня получения акта | Если хотите обжаловать решение, подайте через вашу инспекцию апелляционную жалобу в вышестоящий налоговый орган. Срок на подачу — месяц с даты получения решения (ст. 139.1 НК РФ) |
| Решение об отмене (полностью или частично) решения о возмещении суммы налога, заявленной к возмещению (если сумма НДС к возмещению по результатам проверки будет меньше, чем возмещенная по заявлению) | Одновременно с решением о привлечении к ответственности или об отказе в привлечении к ответственности | Погасите все долги на основании решения об отмене решения о возмещении НДС. Срок на погашение — 5 дней. С 2023 года отдельное требование о возврате возмещенного НДС не высылают. Если не уложитесь в срок и в результате отмены решения ФНС о возврате НДС образуется задолженность на ЕНС (отрицательное сальдо), то налоговая будет принимать меры уже по взысканию этой задолженности в общем порядке |
Быстрый обмен документами с налоговой
Плюсы и минусы ускоренного возмещения НДС
Главное преимущество возмещения НДС в заявительном порядке — минимальный срок возврата. Деньги вы получите уже через 7 дней с даты подачи заявления, а при стандартном возмещении ожидание может затянуться на 3,5 месяца.
Главный минус ускоренного возмещения — это риск, что по окончании проверки налоговая найдет нарушения и признает возмещение незаконным. В этом случае вам придется не только вернуть в бюджет возмещенный НДС, но и уплатить проценты и штраф. А это в среднем на 20% больше, чем вы получили из бюджета.
Сколько придется заплатить, если налоговая отменит возмещение НДС
Если налоговая отменит принятое ранее решение о возмещении НДС в заявительном порядке, вам придется:
Вернуть в бюджет возмещенный ранее НДС и уплатить проценты за незаконное пользование бюджетными деньгами.
Проценты начисляются по двукратной ставке рефинансирования за период начиная с третьего дня после принятия решения о возмещении до дня принятия решения об отмене.
Если сегодня вы получили возврат НДС, а завтра поняли, что ошиблись, и самостоятельно вернули «лишнюю» сумму в бюджет, то период для начисления процентов — 1 день. Если налоговая потребует проценты за больший период, есть все шансы оспорить сумму процентов в суде.
Формула расчета процентов при возврате в бюджет возмещенного ранее НДС
Пр = НДС изл × Дн × Ст × 2 / 365 (366), где:
- Пр — проценты на сумму НДС, которую нужно вернуть в бюджет.
- НДС изл — сумма излишне возмещенного НДС, которую нужно вернуть в бюджет.
- Дн — количество календарных дней пользования бюджетными деньгами (с третьего дня после принятия решения о возмещении до дня принятия решения об отмене).
- Ст — ставка рефинансирования. Если ставка изменялась, то проценты рассчитываются отдельно по каждой ставке, а потом суммы складываются.
- 365 (366) — количество календарных дней в году.
Вернуть проценты, полученные от налоговой за нарушение сроков возврата НДС (если вы их получали). Перечислить нужно часть процентов, пропорционально сумме НДС, которую нужно вернуть в бюджет.
Формула расчета процентов, полученных от налоговой, которые нужно вернуть
Пр = Пр общ × НДС изл / НДС общ, где:
- Пр — проценты, полученные от налоговой за нарушение сроков возврата НДС, которые нужно вернуть.
- Пр общ — общая сумма процентов, полученных от налоговой за нарушение сроков возврата НДС.
- НДС изл — сумма излишне возмещенного НДС, которую нужно вернуть в бюджет.
- НДС общ — общая сумма НДС, возмещенная в заявительном порядке.
Уплатить штраф — 20% излишне возмещенного НДС. Незаконно возмещенная сумма НДС признается недоимкой по налогу с момента, когда вы получили деньги.
Уплатить пени с суммы излишне возмещенного НДС — за период начиная со дня, следующего за днем принятия решения об отмене решения о возмещении НДС.
Пример расчета сумм к уплате в бюджет при отмене решения о возмещении НДС
ООО «Альфа» 20.04.2023 подало заявление на возмещение НДС в сумме 3,5 млн рублей вместе с декларацией. Налоговая приняла решение о возмещении 25.04.2023 и перечислила деньги на счет ООО «Альфа».
По окончании проверки декларации по НДС налоговая выявила нарушения и отменила решение о возмещении НДС в сумме 500 тыс. рублей (3 млн рублей возмещены правомерно). Решение о частичной отмене решения о возмещении НДС прислали 15.08.2023.
ООО «Альфа» придется заплатить в бюджет:
- Излишне возмещенный НДС: 500 000 рублей;
- Проценты за пользование бюджетными деньгами: 22397,26 рублей (500 000 × 109 × 7,5% × 2 / 365, при условии, что ставка рефинансирования весь период была равна 7,5%).
- Штраф 100 000 рублей (500 000 × 20%).
Итого ООО «Альфа» придется отдать в бюджет порядка 120 000 рублей из собственного кармана (штраф и проценты). А это целых 24% от суммы НДС, которую сначала вернули в ускоренном порядке, а потом налоговая признала незаконно возмещенной.
Как снизить риски отказа в возмещении НДС
Если вы все-таки принимаете решение в пользу ускоренного возмещения, сократите риски, следуя таким правилам.
- Перед отправкой декларации с НДС к возмещению сверьте данные счетов-фактур с контрагентами. СБИС сверит ваши данные с контрагентами и выдаст результат проверки.
- Заявляйте к возмещению только ту часть НДС, в которой полностью уверены. У вас должны быть все подтверждающие документы, только реальные сделки и надежные (с точки зрения налоговой) контрагенты. Быстро проверить контрагентов и собрать досье поможет СБИС Все о компаниях и владельцах.
- Заявляйте к возмещению сумму, которая не превышает налоги за прошлый год, или предоставьте банковскую гарантию либо договор поручительства на разницу. Если не выполнить это требование, налоговая откажет в ускоренном возмещении.
- Своевременно отвечайте на все требования и запросы налоговой в ходе камеральной проверки, предоставляйте пояснения и документы. Для этого подключите уведомления в СБИС Отчетность через интернет.
Уточненная декларация при ускоренном возмещении НДС
Последствия подачи уточненки зависят от того, в какой момент вы подаете уточненный отчет. Возможны следующие ситуации.
Ситуация 1. Уточненку подали до того, как принято решение о возмещении НДС.
Проверка первоначальной декларации прекращается, начинается проверка уточненной. ИФНС не принимает решение о возмещении НДС по первоначальной декларации.
Вместе с уточненной декларацией подайте новое заявление о возмещении НДС. В течение 5 рабочих дней с момента подачи нового заявления ИФНС примет решение о возмещении НДС.
Ситуация 2. Уточненку подали после того, как принято решение о возмещении НДС, но до завершения камеральной проверки.
Проверка первоначальной декларации прекращается, начинается проверка уточненной. ИФНС отменит решение о возмещении НДС по первоначальной декларации.
Вместе с уточненной декларацией подайте новое заявление о возмещении НДС.
Если НДС к возмещению меньше, чем в старом заявлении, верните в бюджет:
- разницу между суммами налога;
- проценты, начисленные по двукратной ставке рефинансирования на разницу.
В случае когда вместе с уточненкой не подали заявление на возмещение НДС, придется вернуть в бюджет:
- всю сумму возмещенного ранее НДС;
- проценты, полученные от налоговой за несвоевременное перечисление возмещенного НДС (если были);
- проценты по двукратной ставке рефинансирования.
Ситуация 3. Уточнились после завершения камеральной проверки
Результаты камералки первоначальной декларации, решение о возмещении НДС остаются в силе и не пересматриваются.
Уточненная декларация камералится самостоятельно.
Дальнейшие действия зависят от уточненной суммы НДС к возмещению. Рассмотрим возможные варианты.
Новое основание для возмещения НДС в заявительном порядке: порядок применения и форма заявления

ФНС напоминает, что право на возмещение НДС до окончания камеральной проверки в 2022-2023 годах имеют налогоплательщики, которые (одновременно):
- не находятся в процессе реорганизации или ликвидации;
- не имеют возбужденного в отношении них дела о банкротстве.
Без банковской гарантии и поручительства ускоренно возместить можно налог в размере, не превышающем совокупную сумму налогов (без учета ввозных и агентских) и страхвзносов, уплаченную за прошлый календарный год. Если сумма больше, потребуется гарантия банка или поручительство (ст. 176.1 НК РФ в ред. закона от 26.03.2022 № 67-ФЗ).
Рассматриваемая мера поддержки ориентирована на добросовестных налогоплательщиков. Она нацелена на перечисление средств из бюджета в более короткие сроки и увеличение скорости оборота средств в бизнесе. Если же у налогового органа есть сведения, указывающие на возможные нарушения по НДС (в том числе за предыдущие налоговые периоды), организации может быть отказано в возмещении НДС в заявительном порядке.
Рассчитывать ограничение по сумме, которую можно возместить, нужно по следующим платежам (см. письмо ФНС от 01.04.2022 № ЕА-4-15/3971@):
- НДС, налог на прибыль, налог на имущество, транспортный и земельный налоги, акцизы, налог при УСН, налог на игорный бизнес, НДПИ, водный налог, ЕСХН, налог на дополнительный доход от добычи углеводородного сырья, НДФЛ (с доходов ИП, нотариусов и т.д.), страховые взносы из платежек, дата списания в которых (поле 71) относится к календарном году, предшествующему году подачи заявления. При этом берутся также излишне уплаченные и излишне взысканные суммы;
- НДС и акцизы, одобренные к возмещению, если они были зачтены в счет уплаты налогов и взносов (решение о зачете должно быть принято в календарном году, предшествующем году подачи заявления). Если они были возвращены деньгами, в расчет лимита не берутся;
- налог на прибыль, уплаченный участником КГН с некоторыми особенностями.
В расчет включаются данные по обособленным подразделениям.
Рекомендуемая форма заявления на возмещение НДС в ускоренном порядке по данному основанию приведена в письме ФНС от 01.04.2022 № ЕА-4-15/3971@. Скачать ее можно бесплатно, кликнув по картинке ниже:
Обратите внимание на заполнение в заявлении поля «На основании [] заявленная сумма НДС к возмещению в заявительном порядке составляет». В нем нужно указать:
- код 8 (в верхнем из полей) — если вы обращаетесь за ускоренным возмещением по подп. 8 п. 2 ст. 176.1, то есть по рассматриваемому нами здесь основанию;
- коды 2 или 5 (в нижнем таком поле) — если одновременно с подп. 8 применяете такие основания, как банковская гарантия (подп. 2 п. 2 ст. 176.1) или поручительство (подп. 5 п. 2 ст. 176.1).
И еще важный момент: если вы решите воспользоваться этим новым основанием для ускоренного возмещения НДС, в декларации за 1 квартал 2022 года (в стр. 055 разд. 1) нужно указать код 07. Так рекомендует ФНС (письмо от 01.04.2022 № СД-4-3/3993@).
Кто может выдать поручительство и другие подробности ускоренного порядка возмещения смотрите в Готовом решении от «КонсультантПлюс». Пробный доступ к системе бесплатный.