Расходы на оплату труда при УСН
Для отнесения каких-либо выплат к расходам на оплату труда при УСН, прежде всего необходимо, чтобы они были предусмотрены трудовыми договорами (контрактами) и (или) коллективными договорами. И поскольку все упрощенцы применяют кассовый метод учета доходов и расходов, налогооблагаемую базу можно уменьшить только после того, как те или иные выплаты будут выданы работникам.
Как формируются расходы на оплату труда при применении УСН и на что нужно обратить внимание при учете отдельных видов доплат и выплат работникам, рассказано в этой статье.
Расходы оплату труда работников
Фирмы на УСН с объектом «доходы минус расходы» признают расходы на оплату труда в порядке, установленном для плательщиков налога на прибыль, то есть в соответствии со статьей 255 Налогового кодекса (пп. 6 п. 1 ст. 346.16 НК РФ). Согласно этой статье к расходам на оплату труда работников относятся любые виды расходов в их пользу, если они предусмотрены трудовым или коллективным договором.
Перечень расходов на оплату труда
К таким расходам, в частности, относят:
- зарплату, начисленную персоналу фирмы;
- премии за результаты работы;
- доплаты, связанные с режимом работы и условиями труда (за работу в ночное время,
в многосменном режиме, за совмещение профессий и т. д.); - расходы на оплату труда за время вынужденного прогула;
- компенсации за неиспользованный отпуск;
- средний заработок, сохраняемый за сотрудником в случаях, предусмотренных трудовым законодательством;
- начисления работникам, высвобождаемым в связи с реорганизацией фирмы, а также сокращением ее штата;
- единовременные вознаграждения за выслугу лет;
- районные коэффициенты и надбавки за работу в тяжелых климатических условиях;
- расходы на оплату труда сотрудников, не состоящих в штате фирмы, за выполнение работ по договорам гражданско-правового характера (например, подряда или поручения);
- платежи по договорам обязательного и добровольного страхования сотрудников;
- возмещение работникам затрат на уплату процентов по займам (кредитам) на приобретение или строительство жилья, но не более 3% от суммы расходов на оплату труда.
Норматив признания процентов на добровольное медицинское страхование составляет 6%
от суммы расходов на оплату труда.
Выплата заработной платы товаром
Работодатели могут выдавать заработную плату не только в денежной форме, но и в натуральной (продукцией или товарами) (ст. 131 ТК РФ). Но такая выплата должна составлять не более 20% от начисленной заработной платы.
Выданные товары считаются реализованными, просто оплачиваются не деньгами, а путем взаимозачета (вознаграждение за труд). Расходы на приобретенные товары, которые были таким образом реализованы, можно учитывать при налогообложении (пп. 23 п. 1 ст. 346.16 НК РФ). Значит, оплату труда в натуральной форме можно отразить в составе «упрощенных» расходов.
Выплата аванса по заработной плате
Зарплату работникам нужно выплачивать не реже чем каждые полмесяца (ст. 136 ТК РФ).
Есть два варианта учета аванса по заработной плате в расходах.
- Аванс по заработной плате отражают в расходах на дату выплаты из кассы или перечисления на счета работников. Поскольку упрощенцы признают расходы на оплату труда в момент погашения задолженности, то, выдавая аванс, фирма погашает свою задолженность за первую половину месяца. С этим вариантом учета согласны налоговики (письмо УФНС РФ по г. Москве от 31 декабря 2004 г. № 21-14/85240).
- Аванс по заработной плате учитывают в расходах на последнее число месяца. Поскольку задолженность по оплате труда возникает только после начисления зарплаты, выданный работникам аванс признают в расходах в день начисления зарплаты (последний день месяца).
Так как оба варианта учета аванса по заработной плате не противоречат нормам Налогового кодекса, фирма имеет право выбирать тот вариант, который ей удобнее.
НДФЛ из доходов работников
Организации и предприниматели с объектом «доходы минус расходы» вправе учесть в составе начисленных сумм оплаты труда НДФЛ, удержанный из доходов работников. Такое мнение высказал Минфин в письме от 9 ноября 2015 г. № 03-06/2/64442.
Дело в том, что «доходно-расходные» упрощенцы могут списывать в расходы уплаченные в соответствии с законодательством РФ суммы налогов и сборов (пп. 22 п. 1 ст. 346.16 НК РФ).
Вместе с тем, Налоговый кодекс не освобождает упрощенцев от обязанностей налоговых агентов при выплате вознаграждений физическим лицам (п. 6 ст. 346.11 НК РФ). В частности, выплачивая доходы своим работникам, они обязаны удержать начисленную сумму НДФЛ
из доходов работников (ст. 226 НК РФ).
Причем, удерживать НДФЛ нужно за счет любых денежных средств, которые выплачиваются физлицам или по их поручению третьим лицам. А вот платить НДФЛ за счет собственных средств налогового агента недопустимо.
Следовательно, НДФЛ из доходов работников нельзя отражать в составе расходов УСН-фирмы (предпринимателя) на основании подпункта 22 пункта 1 статьи 346.16 Налогового кодекса.
Однако положения подпункта 6 пункта 1 и пункта 2 статьи 346.16 Налогового кодекса разрешают «упрощенцам» при расчете единого налога учитывать расходы на оплату труда по правилам статьи 255 Налогового кодекса. То есть, в порядке, предусмотренном для расчета налога на прибыль.
В свою очередь, статья 255 Налогового кодекса гласит, что к расходам на оплату труда относятся любые начисления работникам, предусмотренные нормами законодательства Российской Федерации, трудовыми договорами (контрактами) и (или) коллективными договорами.
И поскольку НДФЛ учитывается в составе начисленных сумм оплаты труда, в Минфине делают вывод, что сумму этого налога также можно учесть в составе расходов на оплату труда.
Отметим, что в своем более раннем письме от 22 февраля 2007 г. № 03-11-04/2/48 Минфин уже заявлял о том, что НДФЛ из зарплаты работников, можно учесть в «упрощенных» расходах
на оплату труда.
Арбитражная практика также подтверждает эту позицию. Например, ФАС Московского округа
в постановлении от 22 февраля 2005 г. № КА-А41/775-05 признал недействительным решение налоговиков о привлечении к ответственности фирмы за включение в расходы НДФЛ. Арбитры указали, что уплата налога является расходом на оплату труда, поскольку его удерживают
из заработной платы, начисленной работникам. Аналогичный вывод был сделан судьями
ФАС Московского округа в постановлении от 17 декабря 2009 г. № КА-А40/13654-09.
Также упрощенец может учесть в составе расходов выплаты по договорам гражданско-правового характера (например, по договору подряда) работникам, которые не числятся в штате (п. 21 ст. 255 НК РФ).
Зарплата предпринимателя
Предприниматели, применяющие УСН, не могут выступать по отношению к себе в качестве работодателей. Поэтому они не вправе сами себе начислять и выплачивать заработную плату и, следовательно, не вправе включать в состав «упрощенных» расходов затраты на ее выплату (письмо Минфина России от 16 января 2015 г. № 03-11-11/665).
Компенсация затрат работника
Можно ли «упрощенцу» учесть расходы на подписку, если в закрытом перечне такие расходы не поименованы? Если бухгалтерская литература будет выписана на имя бухгалтера, то оплату за нее фирма может провести как компенсацию за использование личного имущества сотрудника
в служебных целях. Причем учесть выплату можно в составе расходов на оплату труда. Ни НДФЛ, ни взносы во внебюджетные фонды с нее не платят.
Чтобы фирма могла учесть в расходах компенсацию затрат работника (за использование имущества), нужно предусмотреть следующее:
- в трудовом договоре с бухгалтером подробно указать, расходы на какую литературу ему компенсируют;
- издать приказ по фирме с перечнем литературы, стоимость которой фирма будет компенсировать работнику.
Размер компенсации затрат работника, разумеется, не должен превышать стоимости подписки. А подтвердить эту стоимость должны оплаченные сотрудником квитанции на подписку.
Единовременная выплата материальная помощь
Суммы единовременной выплаты материальной помощи работникам организации к ежегодному отпуску, предусмотренные трудовым договором, уменьшают базу по «упрощенному» налогу.
Это подтвердил Минфин России в письме от 24 сентября 2012 года № 03-11-06/2/129. Финансисты указали, что положения подпункта 6 пункта 1 статьи 346.16 Налогового кодекса позволяют «упрощенцам» учитывать, в частности, расходы на оплату труда. При этом следует руководствоваться порядком, который прописан в статье 255 Налогового кодекса (п. 2
ст. 346.16 НК). В свою очередь, данной нормой установлено, что к расходам на оплату труда относятся любые виды расходов, произведенных в пользу работника, в случае если они предусмотрены трудовым договором или коллективным договором.
Исключение составляют затраты, перечисленные в статье 270 кодекса. По мнению чиновников, матпомощь к отпуску, предусмотренная трудовым или коллективным договором, размер которой зависит от зарплаты сотрудника и соблюдения им трудовой дисциплины, является элементом системы оплаты труда. Ведь данные выплаты напрямую связаны с выполнением физическим лицом его трудовой функции.
Позиция финансового ведомства подтверждается судебной практикой. В частности, к такому же выводу пришел Президиум ВАС РФ в постановлении от 30 ноября 2010 года № 4350/10.
Оплата пособия по временной нетрудоспособности
Упрощенцы выплачивают пособия по временной нетрудоспособности своим сотрудникам
в порядке, установленном Федеральным законом от 29 декабря 2006 года № 255-ФЗ.
Пособие за первые три дня болезни работника выплачивают за счет собственных средств,
а с четвертого дня – за счет ФСС (п. 1 ч. 2 ст. 3 Закона № 255-ФЗ). Лицам, добровольно уплачивающим взносы в ФСС, фонд оплачивает пособия за все дни нетрудоспособности.
Сумма пособия по временной нетрудоспособности зависит от страхового стажа работника.
Ее рассчитывают по формуле:
| Заработок работника, облагаемый взносами в ФСС РФ, за два расчетных года | : | 730 дн. | × | 100, 80, 60% (в зависимости от страхового стажа) | × | Количество календарных дней болезни по больничному листу | = | Сумма пособия |
Расчетными годами являются два календарных года, предшествующие году наступления болезни. Число календарных дней за этот период – 730.
В расчет суммы пособия включаются выплаты, на которые начислены страховые взносы.
При этом фактический заработок не может превышать установленную на соответствующий календарный год предельную величину базы для начисления страховых взносов в ФСС. Предположим, пособие выплачивается в 2016 году. Два расчетных года – 2014 и 2015. Предельная величина базы составит 624 000 рубля, установленные на 2014 год, и 670 000 рублей – на 2015 год.
Если назначение и выплату пособия осуществляют несколько страхователей (при работе не у одного работодателя), средний заработок учитывается в сумме, не превышающей предельную величину, каждым из этих страхователей отдельно.
Упрощенцы» могут учесть в расходах сумму доплаты больничных пособий до фактического заработка (п. 25 ст. 255 НК РФ). Главное, чтобы такая доплата была предусмотрена в коллективном договоре или другом нормативном акте фирмы (письма Минфина РФ
от 23 декабря 2009 г. № 03-03-05/248, от 21 мая 2010 г. № 03-03-06/1/340).
Но учтите: если фирма применяет УСН с объектом «доходы», то уменьшить единый налог на сумму доплаты до фактического заработка к пособию нельзя (письмо Минфина РФ от 6 февраля 2012 г. № 03-11-06/2/20).
Упрощенцы с объектом налогообложения «доходы» уменьшают начисленный единый налог на сумму страховых взносов (в том числе «по травме»), перечисленных в ПФР, ФСС, ФФОМС, и выданных за свой счет больничных пособий, а также на платежи по договорам добровольного личного страхования в пользу работников. Однако на сумму больничных пособий, выплаченных в связи с несчастным случаем на производстве или профзаболеванием, единый налог уменьшить нельзя (п. 3.1 ст. 346.21 НК РФ).
В отличие от плательщиков УСН с объектом «доходы», фирмы на доходно-расходной УСН могут уменьшить на сумму перечисленных выплат не сам налог, а свои доходы, то есть учесть их
в расходах при расчете единого налога (пп. 7 п. 1 ст. 346.16 НК РФ).
Что касается индивидуальных предпринимателей, то, по мнению финансистов, они имеют право уменьшать полученные доходы не только на страховые взносы, уплаченные за страхование своих работников, но и на взносы, перечисленные за себя в виде фиксированного платежа (письма Минфина РФ от 24 ноября 2014 г.№ 03-11-12/59538, от 20 июня 2014 г.№ 03-11-11/29737, от 24 мая 2013 г.№ 03-11-11/18972, от 29 апреля 2013 г. № 03-11-11/15001).
Отражаем зарплату в КУДИР
Упрощенцы с объектом доходы минус расходы вправе учесть в затратах оплату труда работникам. Для этого нужно внести суммы в главный налоговый регистр упрощенцев – Книгу учета доходов и расходов. Рассмотрим, как ЗП попадает в КУДИР в программе «1С:Бухгалтерия 8», ред. 3.0.
Когда зарплата попадает в КУДИР
В расходы на оплату труда упрощенцы включают любые начисления работникам, которые предусмотрены ст. 255 НК РФ (п. 1 ст. 346.16, п. 2 ст. 346.18 НК РФ).
Так как на УСН используют кассовый метод признания доходов и расходов, зарплату можно учесть только после ее выплаты (п. 2 ст. 346.17 НК РФ).
НДФЛ, удержанный с зарплаты, учитывают в расходах только после выплаты самой ЗП и перечисления налога в бюджет (письма Минфина РФ от 05.02.2016 № 03-11-06/2/5880, от 25.06.2009 № 03-11-09/225, УФНС РФ по г. Москве от 14.09.2010 № 16-15/096615@).
Что настроить в программе
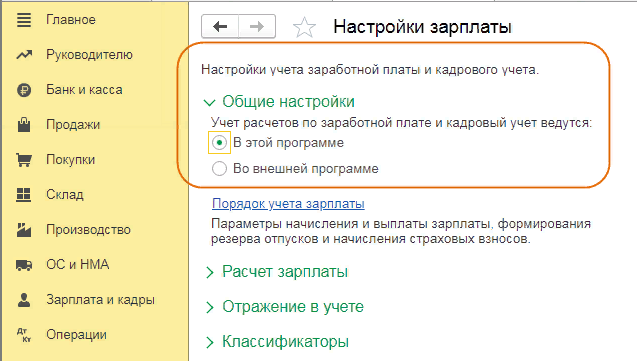
Можно вести учет заработной платы непосредственно в «1С:Бухгалтерия 8», ред. 3.0, или загружать в нее данные из внешней программы. В разделе «Зарплата и кадры» – «Настройки зарплаты» в блоке «Общие настройки» установите переключатель в соответствующее положение (Рис. 1). Так, если выбрали первый вариант, поставьте пометку «В этой программе».
По ссылке «Порядок учета зарплаты» выберите способ отражения в бухучете (по умолчанию или создать новый), укажите сроки выплаты аванса и заработной платы, процент аванса.
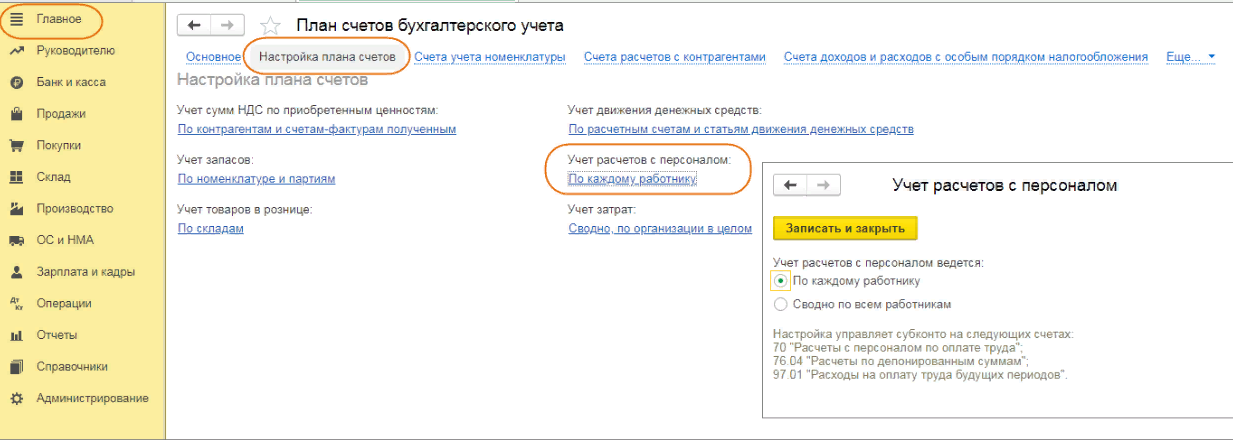
В разделе «Главное» – «План счетов» в настройках плана счетов проверьте, какой переключатель стоит в блоке «Учет расчетов с персоналом» (рис. 2):
Сводно по всем работникам. Тогда, чтобы отразить зарплату в КУДИР, создавайте документ «Запись книги доходов и расходов УСН».
По каждому работнику. В этом случае, чтобы отразить зарплату в КУДИР, используют документы по начислению и выплате зарплаты.
Проводим аванс по зарплате
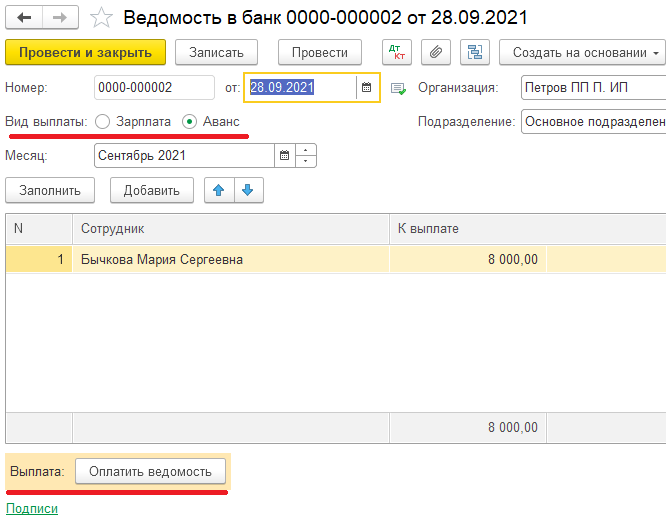
Создаем документ «Ведомость в банк» (или «Ведомость в кассу») и «Списание с расчетного счета» (или «Выдача наличных»).
Проходим в раздел «Зарплата и кадры» – «Ведомости в банк (кассу)», по кнопке «Заполнить» программа заполняет табличную часть документа (Рис. 3). Непосредственно из ведомости, по кнопке «Оплатить», 1С создает документ списания или выдачи наличных. Проводим и закрываем.
Данный документ не формирует проводки, он генерирует только записи по регистрам УСН. Проводки формируют документы списания или выдачи наличных. Регистры УСН не являются Книгой доходов и расходов, они формируются программой как промежуточный этап. В дальнейшем программа исходя из данных регистров формирует саму КУДИР. Когда мы выплачиваем аванс, он попадает в КУДИР как расход УСН, но принять к вычету мы его можем только после начисления зарплаты. Зарплата и НДФЛ в свою очередь отразятся в КУДИР как расходы, учитываемые в налоговой базе, только после фактической оплаты.
Закрываем месяц
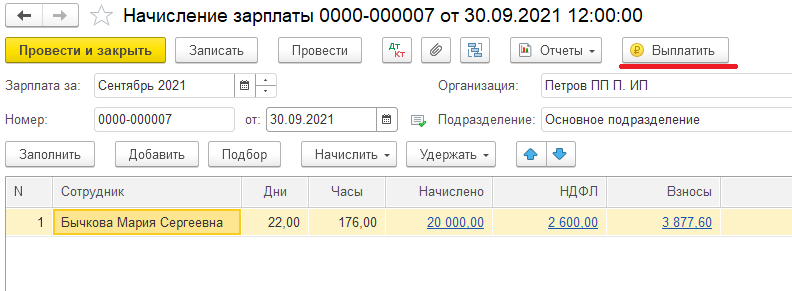
Последним календарным днем каждого месяца создаем и проводим документ «Начисление заработной платы». По кнопке «Заполнить» документ автоматически подтягивает сотрудников, суммы зарплаты, НДФЛ и взносы (рис. 4).
Как только провели документ, программа сформирует проводки по начисленной зарплате, удержанному НДФЛ, начисленным страховым взносам, а также записи по регистрам УСН, в том числе регистр Книги доходов и расходов, на основании которого программа вносит данные в КУДИР о принятии авансового платежа к расходам, учитываемым при исчислении налоговой базы.
Окончательно рассчитываем сотрудников
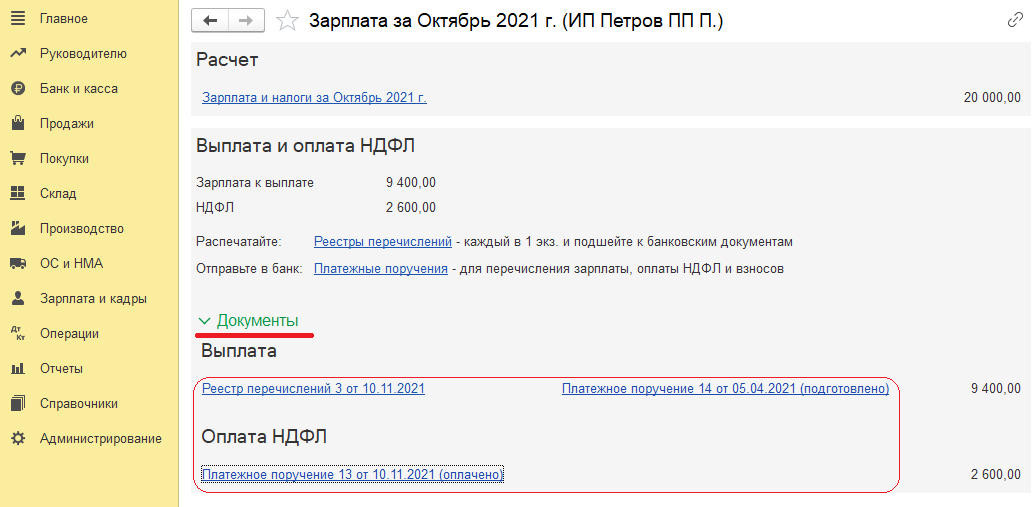
Документы на выплату зарплаты и уплату НДФЛ можно создать автоматически по кнопке «Выплатить» в документе «Начисление зарплаты».
В открывшейся форме «Зарплата» раскройте блок «Документы», затем разверните ссылку «Документы» (рис. 5). Дальше порядок действий зависит от того, как выдаем ЗП – через банк или кассу.
Если оплачиваем через банк: по ссылке «Реестр перечислений» откройте документ «Ведомость в банк», нажмите «Оплатить». Автоматически получите документ «Списание с расчетного счета».
Если оплачиваем через кассу: по ссылке «Платежная ведомость» откройте «Ведомость в кассу», по ссылке «Выдача наличных» создайте документ.
Переводим агентский НДФЛ
Чтобы оплатить начисленный НДФЛ, в форме «Зарплата» в разделе «Оплата НДФЛ» выбираем ссылку «Платежное поручение». В открывшемся документе внизу по ссылке «Ввести документ списания с расчетного счета» создаем документ списания.
Формируем Книгу учета
Перед тем, как сформировать КУДИР, запустите операцию «Закрытие месяца».
В разделе «Отчет» – «Книга доходов и расходов УСН» сформируйте непосредственно КУДИР (рис. 6). В разделе «Доходы и расходы» Книги, в графе «Расходы, учитываемые при исчислении налоговой базы», будут фигурировать проведенные оплаты труда.
Учёт расходов по зарплате на УСН в 1С:Бухгалтерии: все что вы хотели знать, но стеснялись спросить
Очень много вопросов вызывает зарплата при применении УСН. Рассмотрим на простом примере как ведет себя программа и какие регистры задействует при отражении операции по зарплате в программе Бухгалтерия предприятия, редакция 3.0
Для отражения зарплаты в бухгалтерском учете используются регистры бухгалтерии (проводки Дт и Кт), для расчета налога УСН используются специальные дополнительные регистры Расходы при УСН, Прочие расчеты, КУДиР раздел I. (т.к. данные бухгалтерского учета не позволяют рассчитать УСН)

В НК РФ условия признания расходов в пользу сотрудников определены точно. В налоговом учете расходы признаются после фактической оплаты и двустороннего прекращения обязательств. Это значит, что расход должен быть начислен и оплачен. (подп.1 п. 2ст. 346.17 НК РФ).

Рассмотрим на рисунке, какие расходы в пользу сотрудников мы можем признать в УСН:
Как провести выплаты в программе: рассматриваем на примере
-
Рассмотрим взаимодействие регистров на примере:
- 4000 ₽ — аванс сотруднику
- 10 000 ₽ зарплата и 5000 ₽ премия, не принимаемая для УСН
- 6 000 ₽ выплатили сотруднику
| № | Дата | Операция | Документ 1С | Дт | Кт | Сумма | Регистр «Прочие расчеты» + приход — расход |
Регистр «Расходы при УСН» | Отражение в КУДиР, Отражение в декларации по УСН |
| 1 | 25.01.2018 | Выдача аванса | Выдача наличных | 70 | 50 | 4000 | + | ||
| 2 | 31.01.2018 | Начисление зарплаты | Начисление зарплаты | 26 | 70 | 6980 | — | + | |
| Начисление Страховых взносов | Начисление зарплаты | 26 | 69 | 3020 | — | + | |||
| Начисление необлагаемой премии | Начисление зарплаты | 26 | 70 | 5000 | — | + — Расход происходит в виду зачета аванса |
|||
| 3 | 10.02.2018 | Выдача зарплаты | Выдача наличных | 70 | 50 | 6000 | + | — |  |
1. Выдача аванса

При выплате аванса в КУДиР попадает сумма аванса, в колонку Расходы всего. Это значит, что запись об авансе в КУДиР будет, но принять в расходы мы пока не можем, потому что не было начисления зарплаты. По этой причине не образуется запись в регистре Расходы при УСН.


При выплате аванса формируется приходное движение регистра Прочие расчеты (+) на сумму выплаты сотруднику по расчетному документу Выдача наличных.

2. Начисление зарплаты
-
Настроим начисления:
- Зарплата 10 000 ₽ принимается для целей УСН
- Премия 5 000 ₽ не принимается для целей УСН
При начислении ЗП не формируется запись в КУДиР, хоть у нас и сработало условие Зарплата начислена и оплачена.
Ответ на вопрос почему так произошло мы получим, проанализировав регистр Расходы при УСН, записи в котором образуется при начислении ЗП.
- В регистре образуются две приходные записи по виду расхода Зарплата с разными статусами отражения в НУ.
Принимаются — зарплата 10 000 — 13% НДФЛ = 8 700
Не принимаются — премия 5 000 — 13%НДФЛ = 4 350 - Образуются приходные записи по виду расхода Налоги.
- Образуется расходная запись на сумму выплаченного аванса. При зачете аванса первой закрывается не принимаемая часть зарплаты.
Получается, что у нас зачлась часть не принимаемой в УСН зарплаты, поэтому мы не можем принять ничего в расходы и запись в КУДиР не образуется.

Также при начислении заработной платы формируется расходное движение регистра Прочие расчеты (-) по расчетным документам Выдача наличных и Начисление зарплаты. Эти записи будут использоваться для контроля оплаты и определения налоговой базы.

Из Универсального отчета по регистру Расходы при УСН видно, что осталось зачесть — выплатить:
350 ₽ по не принимаемой части зарплаты,
8 700 ₽ по принимаемой части в УСН.

3. Выплата сотруднику

Выплачиваем сотруднику 6 000 рублей.
Формируется запись в КУДиР, 5650 попадает в расходы.


В регистре Расходы при УСН образуется расходная запись с видом расхода Зарплата. Принимаются в расходы 5650
В регистр Прочие расчеты вносится приходная запись по расчетному документу Начисление зарплаты.

-
Подытожим:
- Выплатили 6000 ₽ сотруднику
- Зачлось 350 ₽ не принимаемой премии
- Оставшаяся часть пошла в расходы по УСН: 6000-350=5650 ₽
Проверка УСН перед заполнением декларации
- 1 этап — проверка отражения в базе всех документов по начислению и выплате зарплаты.
- 2 этап — актуализация данных — перепроведение документов с восстановлением последовательности документов и закрытие месяцев.
- 3 этап — проверка Расходов по Зарплате, отраженных в УСН
1. Проверяем сходимость БУ и НУ (УСН)
На конец года остаток в отчете Анализ состояния налогового учета по УСН должен идти с ОСВ по 70 счету или любым другим отчетом, который вам нравится, в нашем примере это Обороты счета
Эту проверку мы делаем, чтобы понять идет БУ и НУ. Данные могут расходиться, если были сделаны ручные операции или была корректировка движений документов.

2. Проверяем принятые расходы по Зарплате
Для проверки расходов по ЗП воспользуемся отчетом Анализ состояния налогового учета УСН. Из отчета перейдем в расшифровку оплаты труда.

В стандартной расшифровке непонятно почему у нас начислено 8 700 принимаемых расходов на оплату труда, выплачено 10 000, а к расходам принято только 6 000. Логично предположить, что должны были приняться все 8 700 рублей.

Добавляем необходимые строчки.

Строим расшифровку за январь 2018 и видим:
начислено 4 350 ₽ не принимаемых расходов
остатка по не принимаемым расходам не осталось
в расходы принята сумма, уменьшенная на сумму не принимаемых начислений.
Без дополнительных настроек это было бы непонятно.

Чтобы проверить сумму части оплаты труда, которая попадет в расходы за весь год, нужно сравнить Сумму начисленной и выплаченной зарплаты (в принимаемой к УСН части). Меньшая из сумм это и есть наш расход в УСН за год.
Сумма начисленной зарплаты принимаемой в УСН очевидна из отчета 
Чтобы выяснить, сколько мы выплатили по УСН, нужно сложить Принимаемый начальный остаток с Принимаемыми начислениями и вычесть конечный остаток.
 |
+ |  |
— |  |
= | 6000 |
Мы выплатили 5650, начислили 8700. 5650<8700. Значит 5650 наш расход, на который можем уменьшить налог УСН 
Данные по отчету Анализ состояния налогового учета УСН берутся из регистра Расходы при УСН.
Если данные в этом отчете не сходятся с бухгалтерским учетом, значит, есть ошибки в регистре Расходы при УСН, и механизм автоматического расчета налога УСН не будет работать.
Если у вас нашлись такие ошибки, лучше обратиться к специалистам. Они помогут скорректировать регистр Расходы при УСН и настроить корректный расчет налоговой базы УСН. Сделать это самостоятельно может быть сложно.
Вывод
Несмотря на название системы налогообложения — Упрощенная, вести учет довольно сложно. Данная система налогообложения требует внимательности и проверок для исчисления правильной налоговой базы.
Учет расходов зарплаты и страховых взносов при УСН «доходы минус расходы» с 2023 года в 1С Бухгалтерия 3.0 (3.0.136.32)
Изменены сроки уплаты НДФЛ и страховых взносов, а значит и их порядок зачета в счет уменьшения УСН.
Рассмотрим, как при определении налоговой базы учитываются расходы на оплату труда, а также расходы на все виды обязательного страхования работников, начиная с 2023 года. Речь пойдет об организациях на УСН с налогообложением по схеме «доходы минус расходы».
Со всем перечнем учитываемых расходов по оплате труда для целей УСН можно ознакомиться в ст. 255 НК РФ (п. 2 ст. 346.16 НК РФ).
- Расходы на оплату труда признаются на дату их фактической выплаты (пп. 1 п. 2 ст. 346.17 НК РФ).
- Суммы НДФЛ учитываются в расходах на оплату труда после фактической выплаты дохода сотруднику и перечисления налога в бюджет (письма Минфина России от 05.02.2016 № 03-11-06/2/5880, от 25.06.2009 № 03-11-09/225, УФНС России по г. Москве от 14.09.2010 № 16-15/096615@).
- Суммы страховых взносов признаются в расходах по УСН на дату погашения совокупной налоговой обязанности в части взносов.
- Суммы страховых вносов от НС и ПС признаются в расходах по УСН на дату их уплаты в СФР.
В программе учет зарплаты и страховых взносов осуществляется с помощью документа «Начисление зарплаты»
Рассмотрим на примере:
В организацию принят сотрудник 09.01.2023, его оклад составляет 30 000 руб.
Доход организации за 1 кв. 2023г составил 500 000 руб.
Зарплата сотруднику за январь
В разделе «Зарплата и кадры» создадим документ «Начисление зарплаты» от 25.01.2023г

Далее создадим ведомость на выплату аванса

Рассчитаем зарплату за январь «Окончательный расчет»

В окончательном расчете за январь рассчиталась сумма страховых взносов по единому тарифу и начислены страховые взносы от НС и ПЗ.

Выполняем обработку «Закрытие месяца», по регламентной операции «Зачет авансов по единому налоговому счету» никаких проводок у нас нет, так как за период с 01.01.2023 по 22.01.2023 выплат не было, НДФЛ не удерживался. Взносы не перечислялись. Уведомление не подавали.


Далее выплачиваем зарплату за январь 10.02.2023г

Производим уплату страховых взносов от НС и ПЗ 15.02.2023 отдельной платежкой, они не входят в состав ЕНП.

В период с 23.01.2023 по 22.02.2023г у нас были выплаты, начисление и удержания:
- Выплата аванса за январь, НДФЛ с аванса был удержан 25.01.2023г.
- Выплата зарплаты за январь, НДФЛ с выплаты зарплаты за вторую половину месяца удержан 10.02.2023г.
- Страховые взносы за январь начисление 31.01.2023г.
Следовательно, нам необходимо подать уведомление об исчисленных налогах и взносах до 27.02.2023 (перенос даты, так как был выходной) и произвести оплату на ЕНС начисленных налогов и взносов за этот период.
Для того чтоб создать уведомление об исчисленных налогах и взносах можно перейти в раздел «Главное»-«Задачи организации» и найти в списке нужное уведомление.

После проведения документа «Уведомления об исчисленных налогах и взносах» по кнопке ДтКт можно посмотреть результат его проведения. Сумма удержанного НДФЛ и страховых взносов перенесена на ЕНС и включена в совокупную налоговую обязанность.

Далее перейдем к оплате налогов и взносов, которые входят в состав ЕНП.
В разделе «Банк и касса» создадим банковскую выписку на уплату налогов.
Вид операции выбираем «Уплата налогов»
Налог «Единый налоговый платеж»

Рассчитываем аванс за февраль, также как и в январе.
После проделанных операций выполняем обработку «Закрытие месяца» и видим, что в регламентной операции «Зачет авансов по единому налоговому счету» появилось движение по регистрам.
- суммы страховых взносов и НДФЛ, уплаченные в составе ЕНП за месяц, учитываются в расходах по УСН.
- Отразились расчеты по налогам на едином налоговом счете.
- Подаем уведомления за март по НДФЛ до 25.03.2023г, удержание которого было в период с 23.02.2023 по 22.03.2023г.
- По страховым взносам подаем уведомление, начисление которых было в окончательном расчёте зарплаты за февраль до 25.03.2023г.
- Оплачиваем налоги, которые сформировали совокупную налоговую обязанность, на ЕНС. НДФЛ и страховые взносы до 28.02.2023 начисление и удержание, которых было в период с 23.01.2023 по 22.02.2023.
- Оплачиваем налоги, которые сформировали совокупную налоговую обязанность, на ЕНС. НДФЛ и страховые взносы до 28.03.2023 начисление и удержание, которых было в период с 23.02.2023 по 22.03.2023г.
- Делаем закрытие месяца каждый месяц.
В каждом последнем месяце отчетного (налогового) периода выполняется регламентная операция «Расчет налога УСН», в которой можно увидеть расходы, учитываемые при исчислении налоговой базы.

Можно так же сверить расшифровку расходов по УСН в соответствующем квартале, перейдя по кнопке «Справки-расчеты» и выбрав команду «Расчет налога УСН» с суммами расходов в отчете «Книга доходов и расходов УСН». В нашем случае за 1 кв. 2023г сумма расходов, на которую можно уменьшить доход составила 88 560 руб.

За 1 кв. 2023 организация получила доход 500 000 руб. и таким образом, налог к уплате за первый квартал 2023г составил 61 716 руб.

В данной статье мы рассмотрели, как учитываются расходы на оплату труда и расходы на все виды обязательного страхования работников, начиная с 2023 года. Наши специалисты по 1С имеют опыт работы от восьми до пятнадцати лет. Предлагаем заключить договор на сопровождение 1С и обращаться на нашу линию консультаций по любым вопросам.
Работа из офиса в летний период становится затруднительной?
Переходите на удаленку! Попробуйте работать в 1С- Фреш через интернет. Вас ждут:
- стандартный внешний вид программы 1С,
- тот же функционал,
- безопасность,
- доступ к бесплатной линии поддержки 24/7.
Наши специалисты проведут для вас бесплатную демонстрацию решения и ответят на все вопросы. Также вы можете самостоятельно подключить промо-период без участия менеджера.
Узнайте все преимущества работы с сервисом 1С: Фреш и попробуйте его бесплатно