«Заявка на кассовый расход» и «Кассовое выбытие»: для чего нужны эти документы
В этой статье мы разберемся, для чего нужны документы «Заявка на кассовый расход» и «Кассовое выбытие», и какая между ними разница. А также рассмотрим нюансы их заполнения в программе 1С: Бухгалтерия государственного учреждения 8 редакции 1.0.
«Заявка на кассовый расход» используется при расчетах через органы Федерального казначейства. Документ предназначен для:
• формирования и печати Заявки на кассовый расход (ф. 0531801) для оплаты денежного обязательства;
• отражения в учете операций по кассовым выплатам из бюджета.
Документ оформляется отдельно на оплату каждого денежного обязательства. В одном документе можно отразить списание со счета средств, которые должны быть отнесены на несколько счетов бухгалтерского учета и на разные статьи расходов. 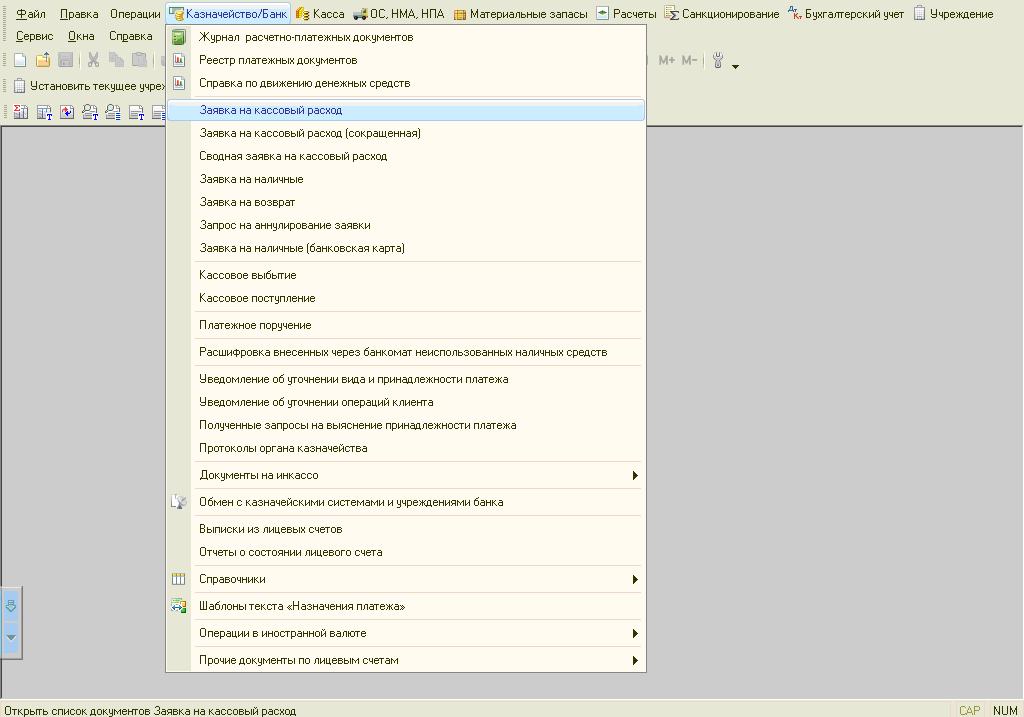
Создаем новый документ и рассмотрим порядок его заполнения. В «шапке» документа можно выбрать операцию
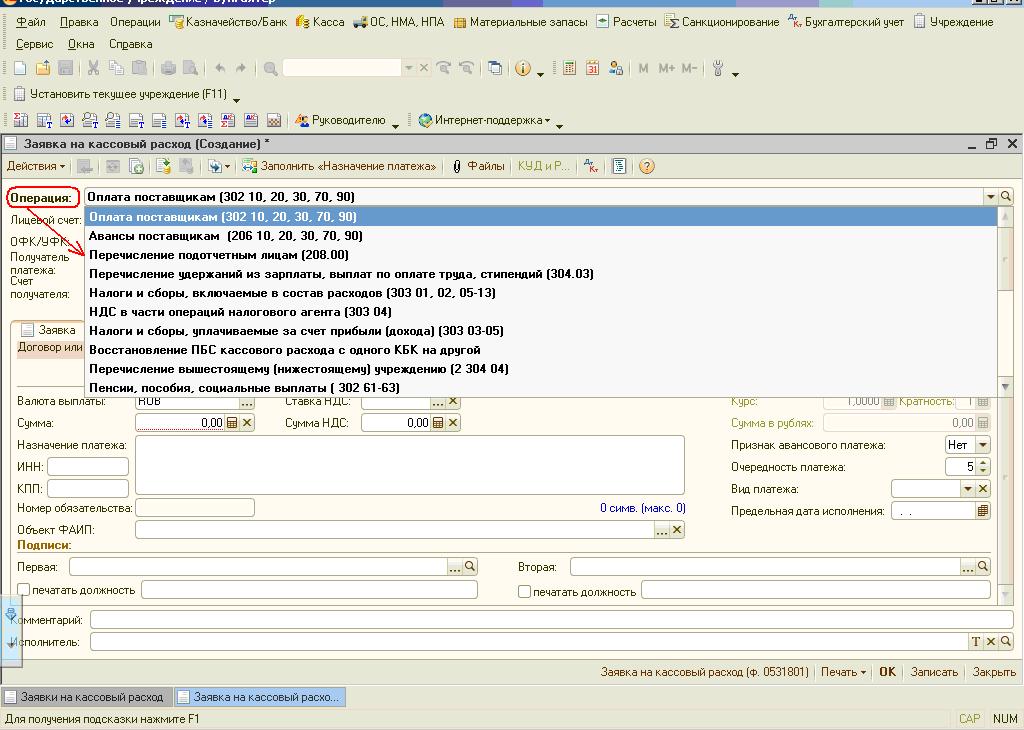
В зависимости от вида операции сужается выбор корреспонденций в табличной части «Бухгалтерские записи».
На закладке «Заявка» заполняем сумму, назначение и реквизиты платежа, а также подписи исполнителей. 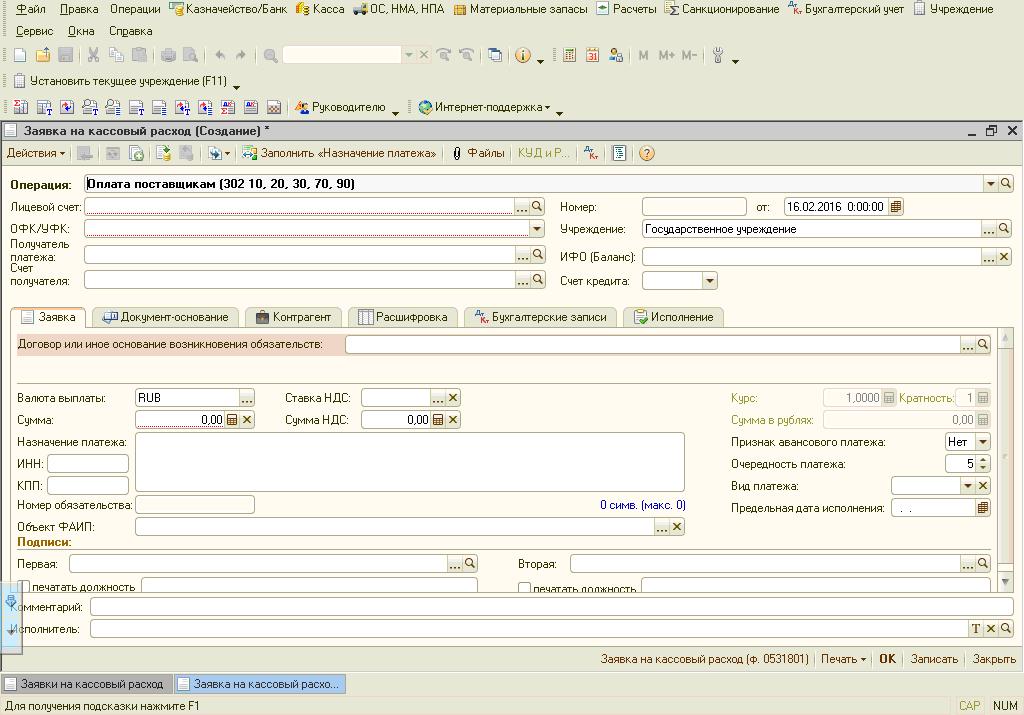
На этой же закладке выбираем договор, и его реквизиты автоматически заполняются на закладке «Документ-основание»
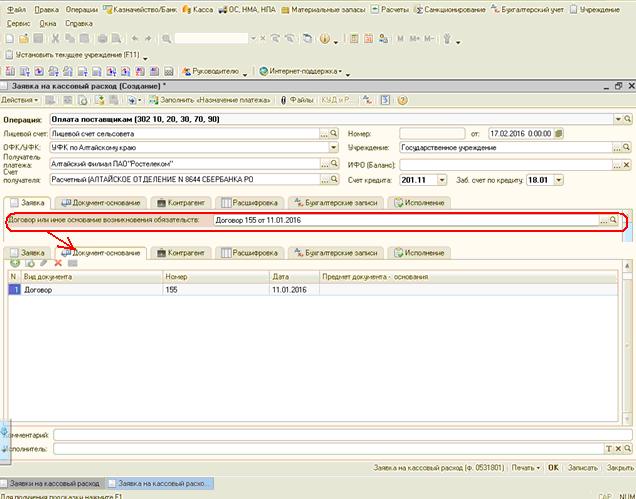
Закладка «Контрагент» заполняется автоматически из поля «Получатель платежа». 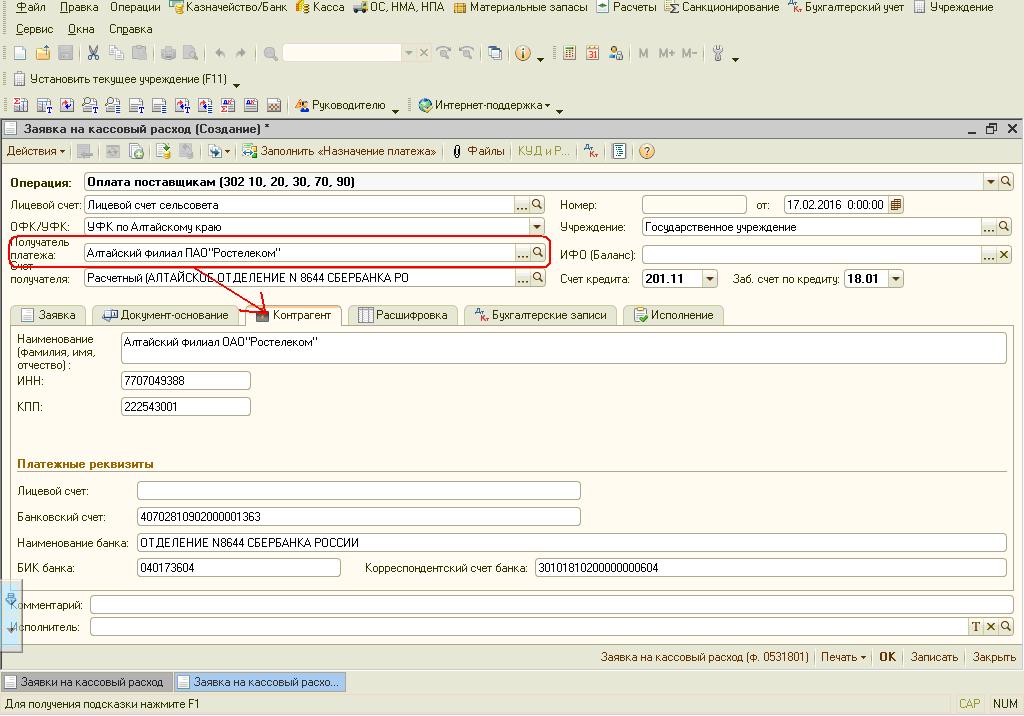
На закладке «Расшифровка» заполняем расшифровку платежа по статьям учета 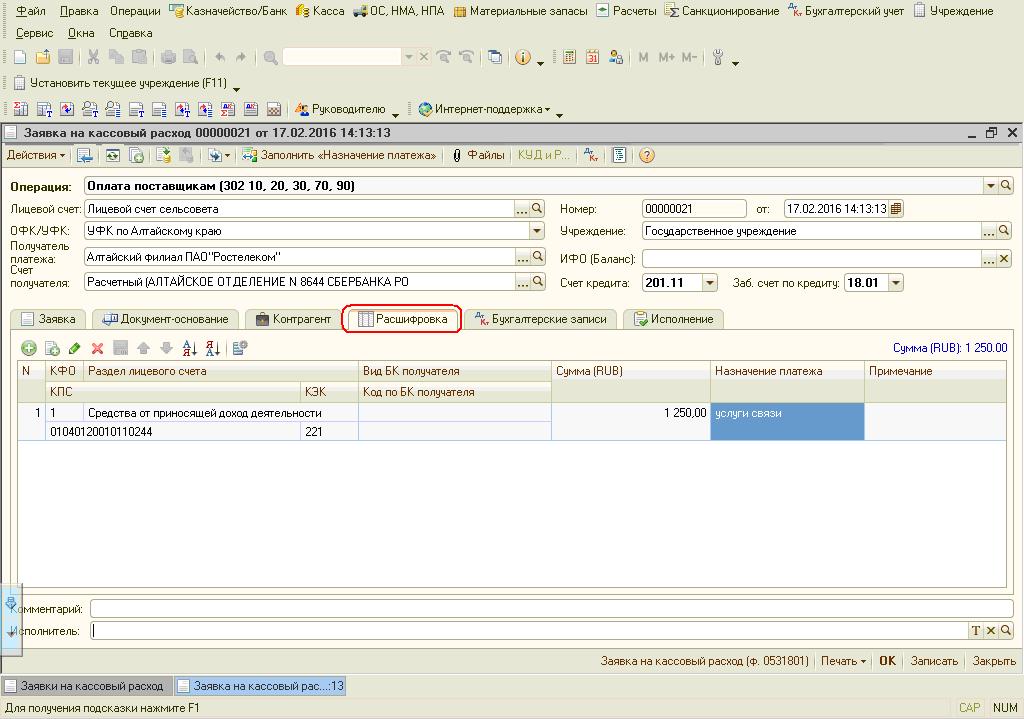
Данные из закладки «Расшифровка» попадают на закладку «Бухгалтерские записи». В зависимости от выбранного КЭК проставляется счет учета. 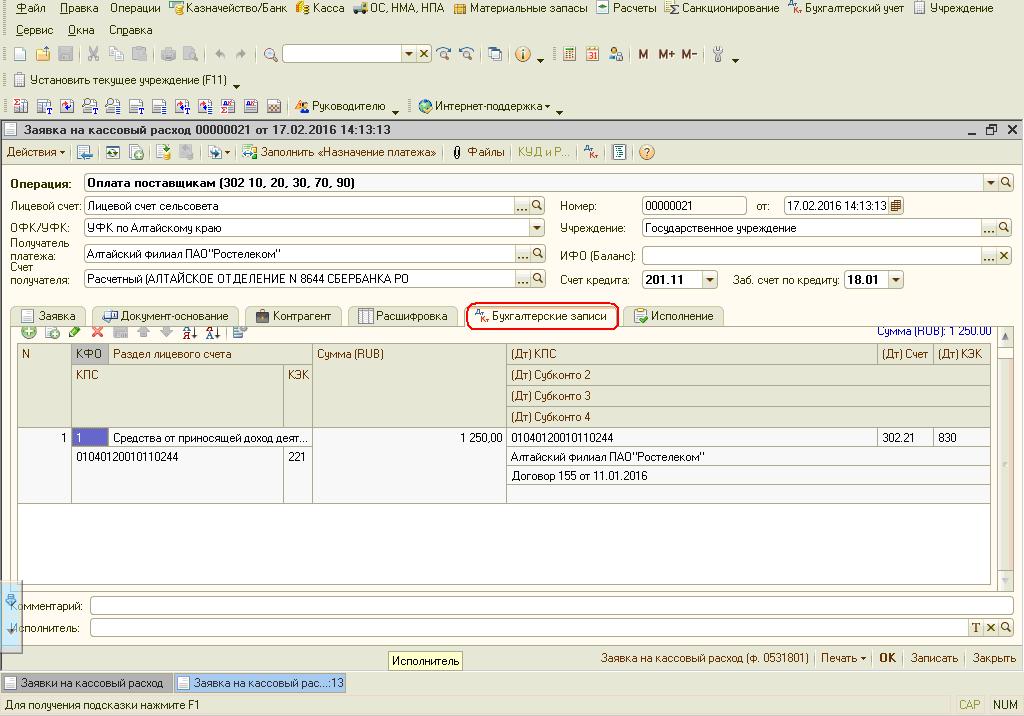
И последняя закладка «Исполнение». Она заполняется после того, как из органа казначейства пришла выписка о том, что платеж проведен. 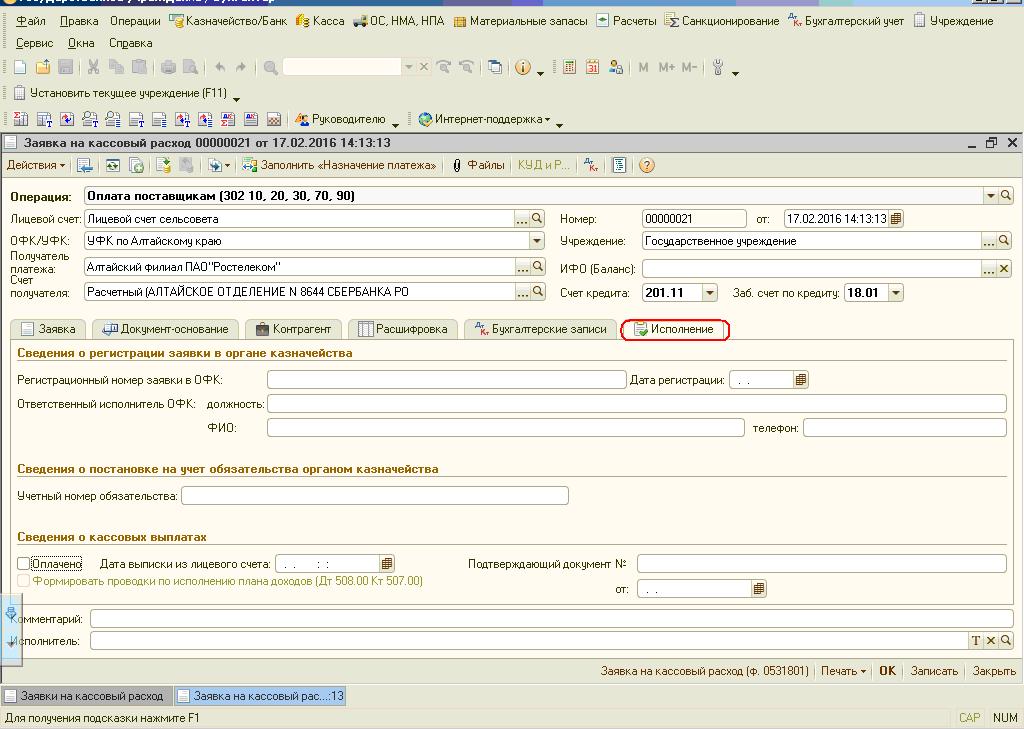
Сначала мы формируем этот документ для того, чтобы отправить Заявку на кассовый расход (ф.0531801) в казначейство, закладку «Исполнение» мы не заполняем. Документ просто записывается без проводок. 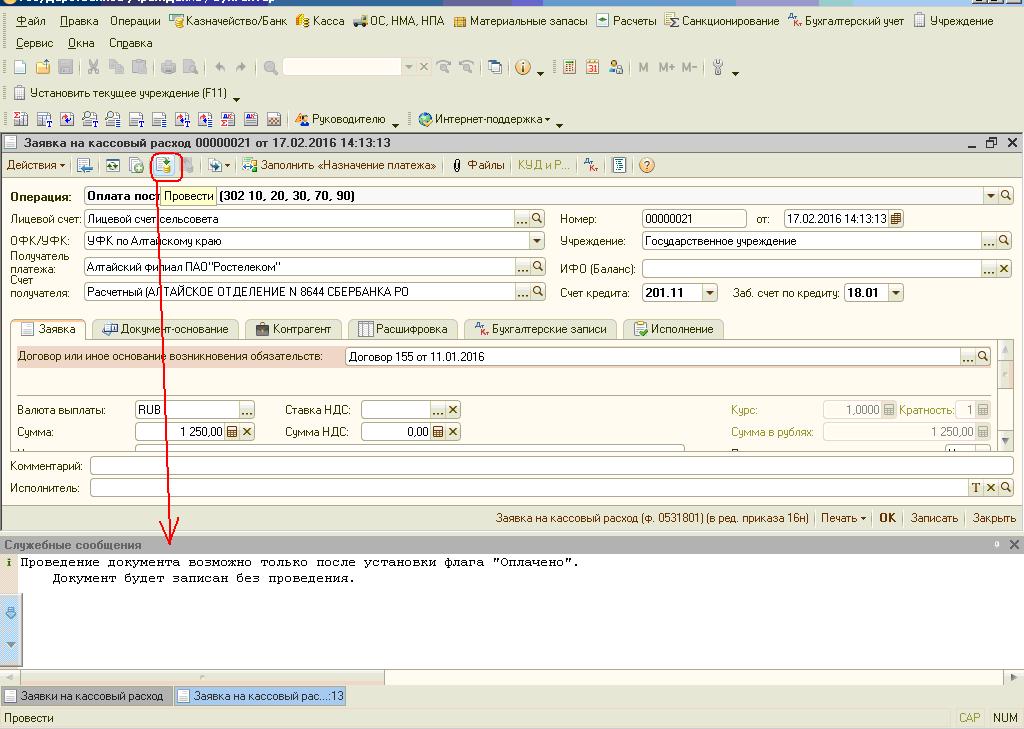
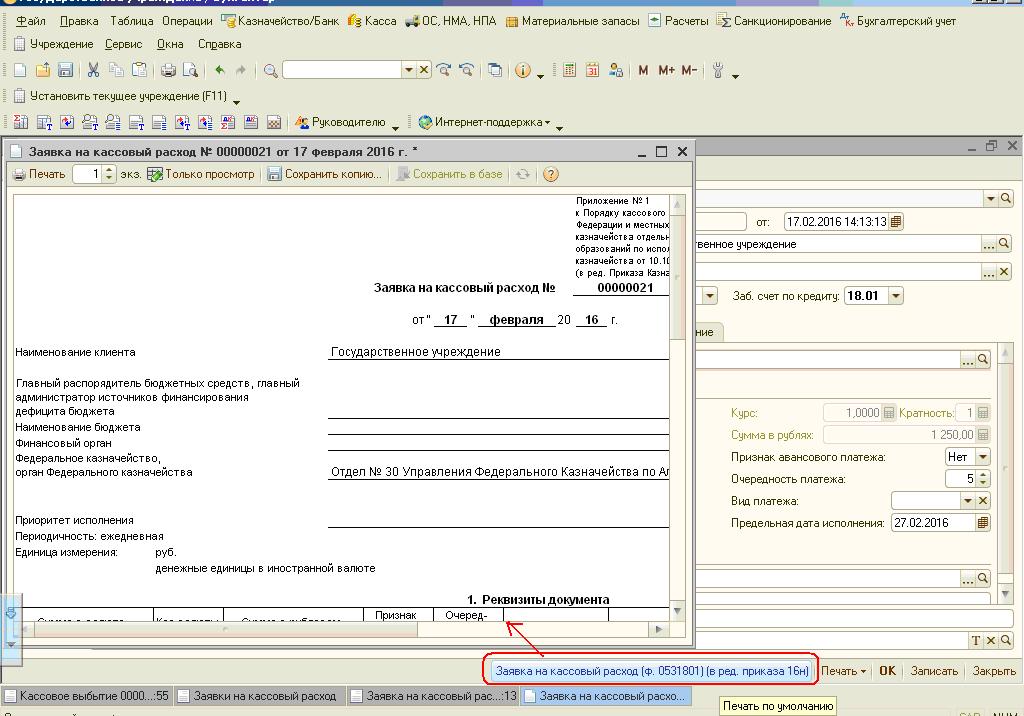
Из документа можно распечатать Заявку на кассовый расход (ф.0531801)
Теперь эту заявку можно выгрузить в СУФД (Система удаленного финансового документооборота). Для этого в программе есть специальный раздел. 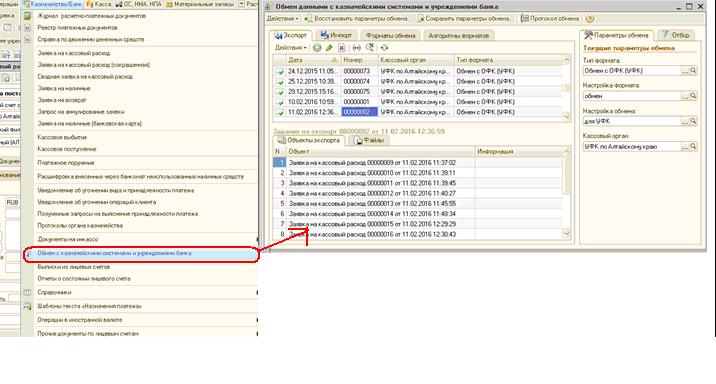
Про то, как настроить обмен и выгрузить заявку, подробно написано в статье Обмен с органами казначейства: настройка и выгрузка
После того, как отправлена заявка и получена выписка, заходим на закладку «Исполнение» и заполняем данные из выписки. Обязательно ставим флаг «Оплачено» и после этого проводим документ.
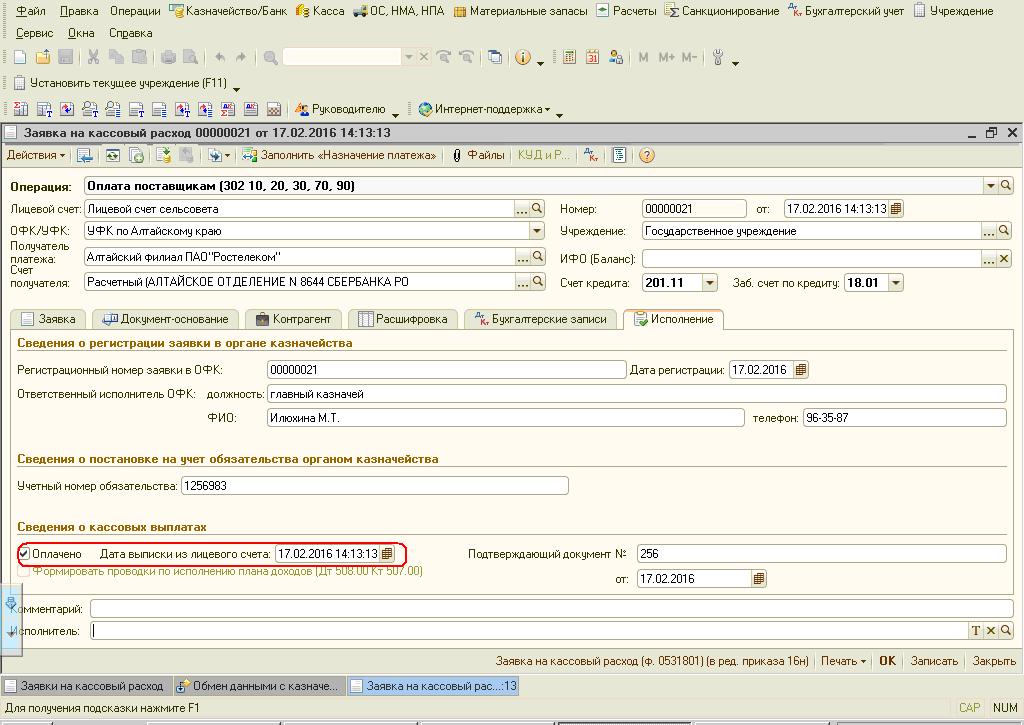
Важно! Дата выписки должна быть позже даты документа «Заявка на кассовый расход», иначе документ не проведется, и программа выдаст предупреждение. Достаточно хотя бы время поставить позже. 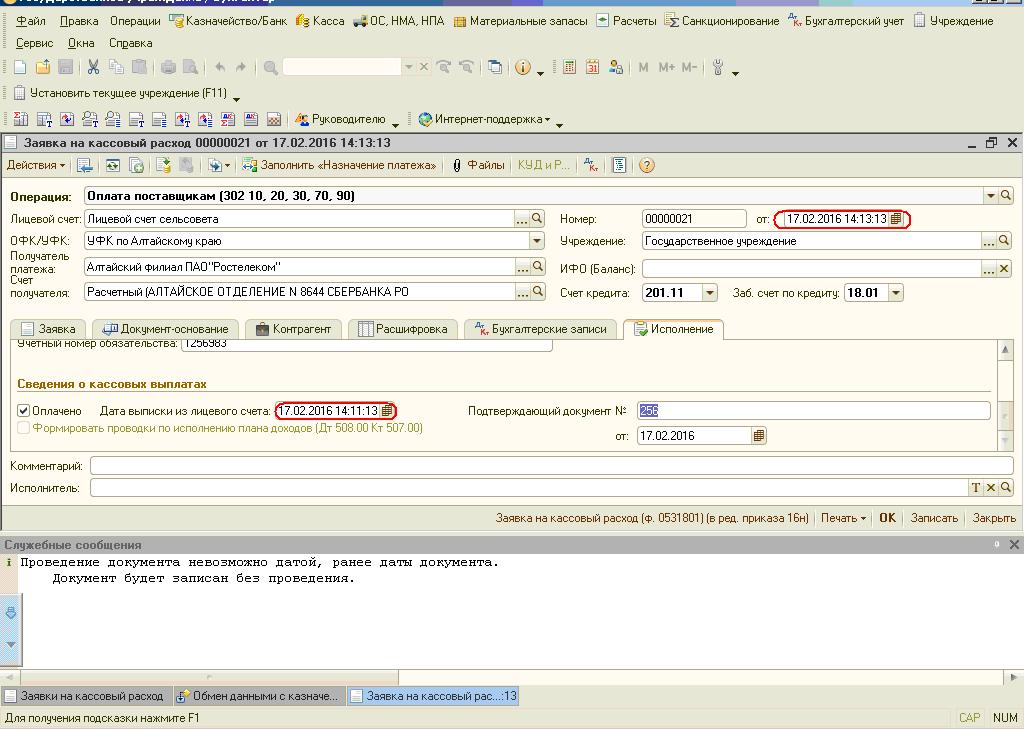
После проведения документа формируются проводки по списанию с лицевого счета 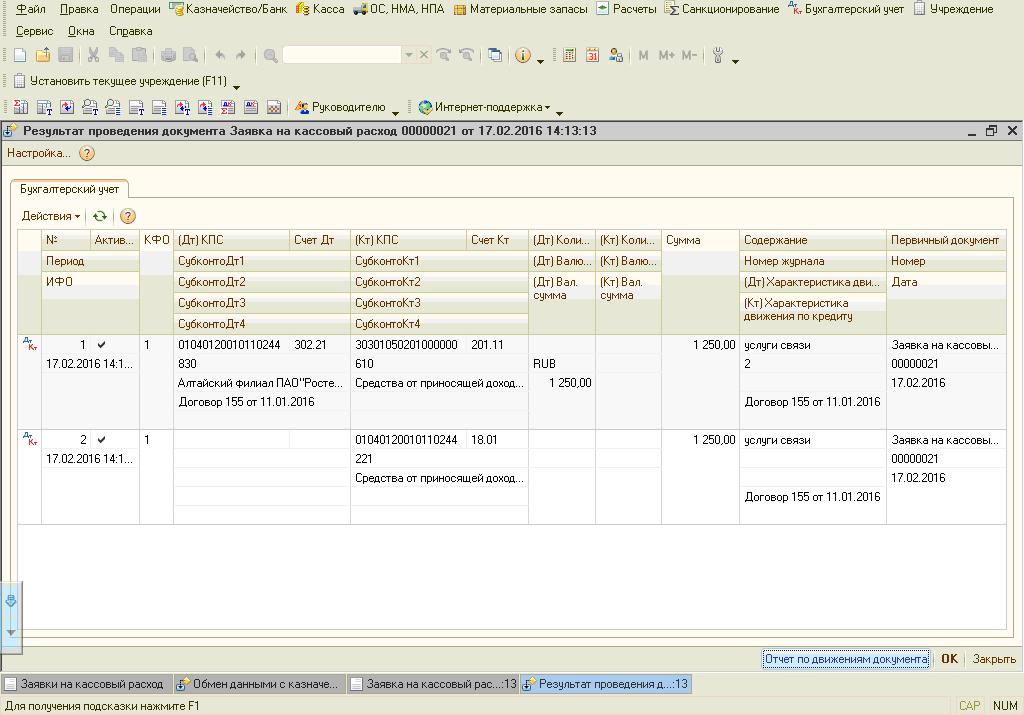
«Кассовое выбытие» — универсальный документ, позволяющий вводить любые операции по списанию средств с лицевого счета учреждения (по оплате поставщикам за товары, работы и услуги, по уплате страховых взносов, налогов, пени, штрафов и т.п., по возврату авансов покупателей).
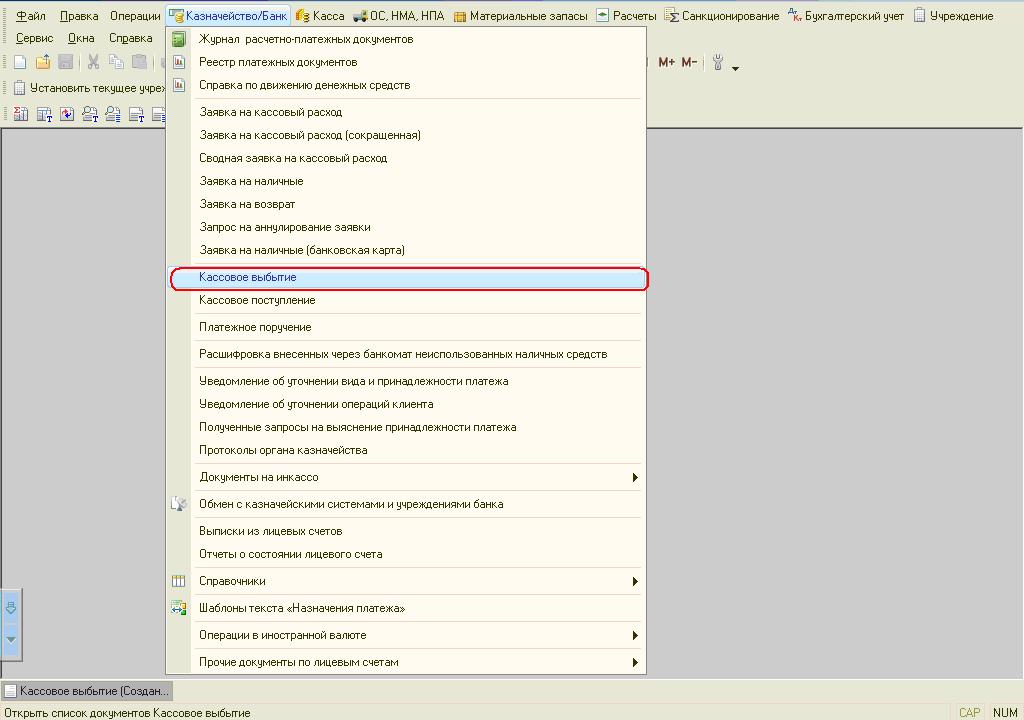
Создаем новый документ, заполняем табличную часть «Бухгалтерские записи» и проводим.
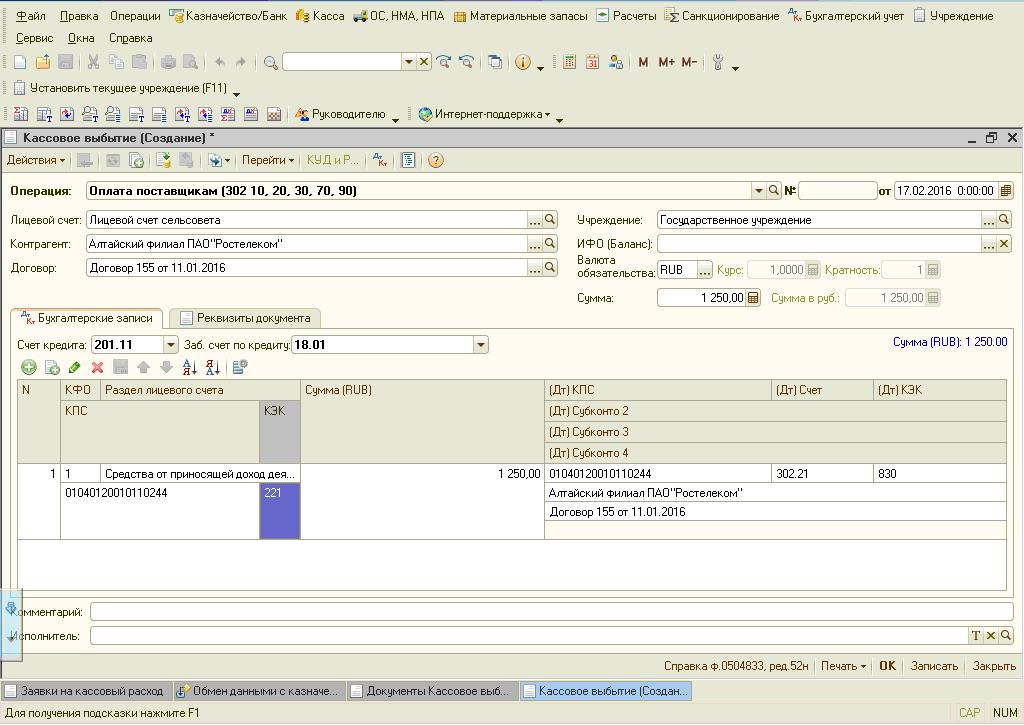
Посмотрим проводки, сформированные документом
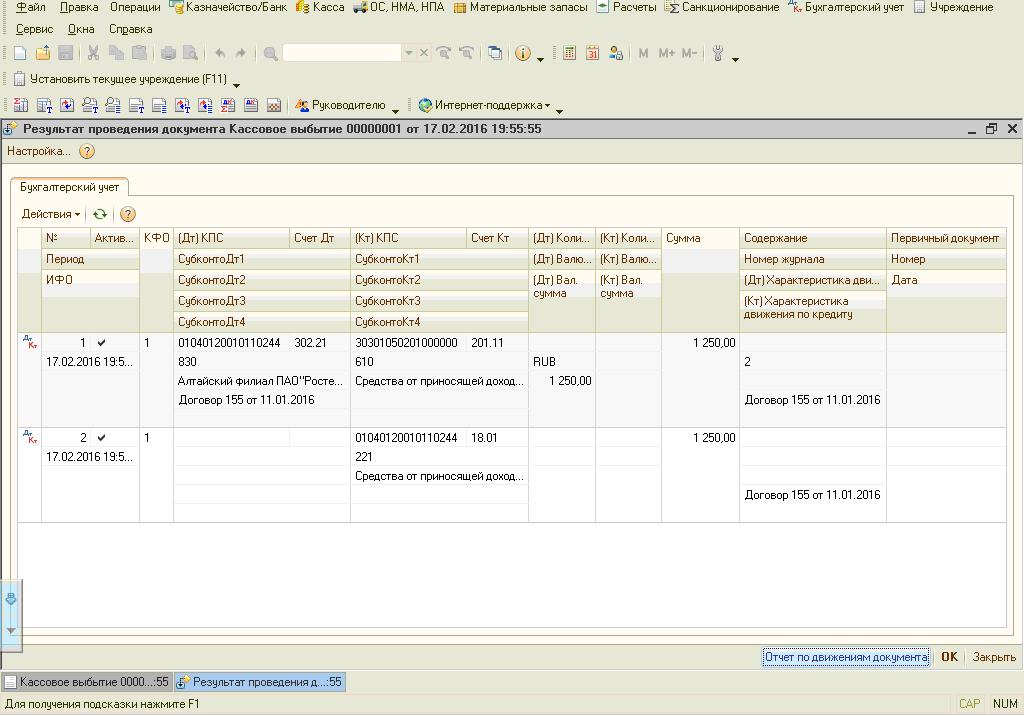
Если сравнить проводки в «Заявке на кассовый расход» и «Кассовом выбытии», то они получились одинаковые. Разница только в том, что из заявки можно распечатать форму Заявка на кассовый расход (ф.0531801).
Таким образом, если вы не производите выгрузку в СУФД, то достаточно делать только документ «Кассовое выбытие». Если же вы производите загрузку из СУФД, то документ «Кассовое выбытие» создается автоматически.
Если вам нужно больше информации о работе в 1С: БГУ 8, то вы можете бесплатно получить наш сборник статей по ссылке .
Автор статьи: Наталья Стахнёва
Консультант Компании «Мэйпл» по программам 1С для государственных учреждений
Решение от 2 декабря 2021 г. по делу № А60-43804/2021
Арбитражный суд Свердловской области в составе судьи Е.В. Бушуевой, при ведении протокола судебного заседания помощником судьи Ю.О. Виноградовой, рассмотрел в судебном заседании дело №А60-43804/2021 по заявлению Рождественской Антонины Владимировны
к Судебному приставу-исполнителю Тугулымского РОСП ГУФССП по Свердловской области Ольшанченко Анне Юрьевне,
судебному приставу-исполнителю Тугулымского РОСП ГУ ФССП по Свердловской области Снигиреву Игорю Николаевичу,
Главному управлению Федеральной службы судебных приставов по Свердловской области (ИНН 6670073012, ОГРН 1046603570562)
о признании незаконными действий (бездействия),
третьи лица, не заявляющие самостоятельных требований относительно предмета спора: Мальцева Светлана Алексеевна, Легостаева Наталья Анатольевна,
при участии в судебном заседании:
от заявителя Рождественская Антонина Владимировна, предъявлен паспорт,
от заинтересованных лиц представители не явились, извещены надлежащим образом,
от третьих лиц: представители не явились, извещены надлежащим образом.
Лица, участвующие в деле, о времени и месте рассмотрения заявления извещены надлежащим образом, в том числе публично, путем размещения информации о времени и месте судебного заседания на сайте суда.
Процессуальные права и обязанности разъяснены. Отвода составу суда не заявлено. Заявлений и ходатайств не поступило.
Рождественская Антонина Владимировна (далее – заявитель) обратилась в Арбитражный суд Свердловской области с заявлением к Судебному приставу-исполнителю Тугулымского РОСП ГУ ФССП по Свердловской области Ольшанченко Анне Юрьевне, судебному приставу-исполнителю Тугулымского РОСП ГУ ФССП по Свердловской области Снигиреву Игорю Николаевичу, Главному управлению Федеральной службы судебных приставов по Свердловской области (далее – заинтересованные лица) о признании незаконными действий (бездействие), выразившихся в не направлении в адрес взыскателя и в адрес арбитражного суда Свердловской области постановлений о возбуждения исполнительных производств № 10000/21/66058-ИП и № 10001/21/66058-ИП, в нарушении сроков перечисления, не перечислении с 12.05.2021 на расчетный счет взыскателя денежных средств в сумме 51347,48 руб., оплаченных должниками по сводному исполнительному производству.
Заинтересованные лица письменный отзыв на заявление не представили.
Рассмотрев материалы дела, суд
Определением Арбитражного суда Свердловской области от 13.11.2020 по делу №А60-51279/2017 солидарно с Мальцевой Светланы Алексеевны (ИНН 665500675510) и Легостаевой Натальи Анатольевны (ИНН 665500671032) в пользу Октябрьского потребительского общества (ИНН 6655000323) взыскано 1508514 руб. 10 коп. в качестве субсидиарной ответственности.
Определением Арбитражного суда Свердловской области от 29.01.2021 по делу №А60-51279/2017 произведена замена взыскателя с Октябрьского потребительского общества на арбитражного управляющего Рождественскую Антонину Владимировну в части суммы 437462 руб. 99 коп.
Для принудительного исполнения выданы исполнительный лист от 25.03.2021 серии ФС № 034235336 и исполнительный лист от 25.03.2021 серии ФС № 034235337.
Тугулымским РОСП Управления ФССП по Свердловской области возбуждены исполнительные производства № 10000/21/66058-ИП (в отношении должника Легостаевой Н.А.) и № 10001/21/66058-ИП (в отношении должника Мальцевой С.А.).
Однако постановления о возбуждении исполнительных производств взыскателю не поступали.
Кроме того, заявитель указал, что при ознакомлении на сайте Госуслуг с ходом исполнительных производств № 10000/21/66058-ИП (в отношении должника Легостаевой Н.А.) и № 10001/21/66058-ИП (в отношении должника Мальцевой С.А.), объединенных в сводное исполнительное производство, он установил следующее:
04.05.2021 поступило платежное поручение от должника № 666275
04.05.2021 поступило платежное поручение от должника № 967237
04.05.2021 поступило платежное поручение от должника № 967243
04.05.2021 поступило платежное поручение от должника № 967249
04.05.2021 поступило платежное поручение от должника № 967279
05.05.2021 поступило платежное поручение от должника № 666275
14.05.2021 подана заявка на кассовый расход по депозитному счету № 97724
18.05.2021 подана заявка на кассовый расход по депозитному счету № 97900
18.05.2021 подана заявка на кассовый расход по депозитному счету № 97901
20.05.2021 подана заявка на кассовый расход по депозитному счету № 98193
20.05.2021 подана заявка на кассовый расход по депозитному счету № 98194
20.05.2021 подана заявка на кассовый расход по депозитному счету № 98195
03.06.2021 поступило платежное поручение от должника № 169
11.06.2021 подана заявка на кассовый расход по депозитному счету № 100822
29.06.2021 поступило платежное поручение от должника № 214
04.07.2021 поступило платежное поручение от должника № 224
15.07.2021 подана заявка на кассовый расход по депозитному счету № 106633
15.07.2021 подана заявка на кассовый расход по депозитному счету № 106634
26.07.2021 поступило платежное поручение от должника № 263
02.08.2021 поступило платежное поручение от должника № 274
16.08.2021 подана заявка на кассовый расход по депозитному счету
23.08.2021 подана заявка на кассовый расход по депозитному счету № 112265
и на 27.08.2021 г. в базе данных судебных приставов числится частичная оплата задолженности в сумме 51347 руб. 48 коп.
Заявитель полагает, что судебным приставом – исполнителем не соблюдаются сроки перечисления взыскателю денежных средств.
Поскольку у банка отозвана лицензия, платежные реквизиты которого указаны в заявлении о возбуждении исполнительного производства, для перечисления взыскателю, в адрес ФССП 03.06.2021 взыскателем направлены новые реквизиты для перечисления денежных средств. В базе данных отражено поступление заявления о банковских реквизитах для перечисления денежных средств по исполнительному производству № 12417/21/66058, однако, по новым реквизитам денежные средства заявителю не поступили.
Кроме того, заявителем через сайт Госуслуг в Тугулымский РОСП подавалось ходатайство о наложении ареста на имущество должника № 12336/21/66058.
Судебным приставом-исполнителем вынесено постановление об отказе в удовлетворении заявления (ходатайства) № 66058/21/34691. Данное постановление в адрес взыскателя не поступало.
Полагая, что указанные действия (бездействие) нарушают права Рождественской Антонины Владимировны на своевременное исполнение судебных актов, заявитель обратился с заявлением в арбитражный суд.
Оценив фактические обстоятельства, исследовав имеющиеся в материалах дела доказательства, заслушав пояснения лиц, участвующих в деле, суд считает, что требования заявителя подлежат удовлетворению, исходя из следующего.
Согласно ст. 329 Арбитражного процессуального кодекса Российской Федерации решения и действия (бездействие) судебного пристава-исполнителя могут быть оспорены в арбитражном суде в случаях, предусмотренных настоящим Кодексом и другим федеральным законом, по правилам, установленным главой 24 настоящего Кодекса.
На основании ч. 1 ст. 198 Арбитражного процессуального кодекса Российской Федерации граждане, организации и иные лица вправе обратиться в арбитражный суд с заявлением о признании недействительными ненормативных правовых актов, незаконными решений и действий (бездействия) государственных органов, органов местного самоуправления, иных органов, должностных лиц, если полагают, что оспариваемый ненормативный правовой акт, решение и действие (бездействие) не соответствуют закону или иному нормативному правовому акту и нарушают их права и законные интересы в сфере предпринимательской и иной экономической деятельности, незаконно возлагают на них какие-либо обязанности, создают иные препятствия для осуществления предпринимательской и иной экономической деятельности.
В силу ч. 2 ст. 201 Арбитражного процессуального кодекса Российской Федерации арбитражный суд, установив, что оспариваемый ненормативный правовой акт, решение и действия (бездействие) государственных органов, органов местного самоуправления, иных органов, должностных лиц не соответствуют закону или иному нормативному правовому акту и нарушают права и законные интересы заявителя в сфере предпринимательской и иной экономической деятельности, принимает решение о признании ненормативного правового акта недействительным, решений и действий (бездействия) незаконными.
По смыслу статей 200 и 201 Арбитражного процессуального кодекса Российской Федерации, для удовлетворения требования заявителя о признании незаконными действий и актов должностных лиц службы судебных приставов-исполнителей необходимо наличие совокупности двух условий: несоответствие обжалуемых действий и постановлений нормам действующего законодательства и нарушение ими прав и законных интересов заявителя.
В соответствии с ч. 1 ст. 5 Федерального закона от 02.10.2007 N 229-ФЗ «Об исполнительном производстве» (далее — Закон об исполнительном производстве) принудительное исполнение судебных актов, актов других органов и должностных лиц возлагается на Федеральную службу судебных приставов и ее территориальные органы.
В соответствии со ст. 2 Закона об исполнительном производстве задачами исполнительного производства являются правильное и своевременное исполнение судебных актов, актов других органов и должностных лиц, а в предусмотренных законодательством Российской Федерации случаях исполнение иных документов в целях защиты нарушенных прав, свобод и законных интересов граждан и организаций.
В соответствии с частью 17 статьи 30 Закона об исполнительном производстве копия постановления судебного пристава-исполнителя о возбуждении исполнительного производства или постановление в форме электронного документа, подписанного усиленной квалифицированной электронной подписью судебного пристава-исполнителя, вынесшего данное постановление, не позднее дня, следующего за днем вынесения указанного постановления, направляется взыскателю, должнику, а также в суд, другой орган или должностному лицу, выдавшим исполнительный документ.
В соответствии с частью 2 статьи 31 Закона об исполнительном производстве копия постановления судебного пристава-исполнителя об отказе в возбуждении исполнительного производства с приложением всех поступивших документов не позднее дня, следующего за днем вынесения указанного постановления, направляется взыскателю, а также в суд, другой орган или должностному лицу, выдавшим исполнительный документ.
Однако доказательств направления копий постановлений о возбуждении исполнительных производств, постановления об отказе в удовлетворении заявления (ходатайства) № 66058/21/34691 в адрес взыскателя в материалы дела не представлено.
В соответствии с положениями части 1 статьи 110 Закона об исполнительном производстве денежные средства, взысканные с должника в процессе исполнения требований, содержащихся в исполнительном документе, подлежат перечислению на депозитный счет подразделения судебных приставов.
В силу частей 1 и 3 статьи 110 Закона об исполнительном производстве перечисление (выдача) денежных средств осуществляется в первую очередь взыскателю в течение пяти операционных дней со дня поступления денежных средств на депозитный счет подразделения судебных приставов.
Как следует из представленных в материалы дела сведений с сайта ФССП России о ходе исполнительных производств судебным приставом-исполнителем не соблюдаются сроки перечисления взыскателю денежных средств.
Определениями суда у заинтересованных лиц запрашивался отзыв и материалы исполнительных производств, явка судебного пристава в судебное заседание признана судом обязательной.
Однако заинтересованные лица в судебное заседание не явились, отзыв на заявление и материалы исполнительного производства не представили.
При этом обязанность доказывания соответствия оспариваемого ненормативного правового акта закону или иному нормативному правовому акту, законности принятия оспариваемого решения, совершения оспариваемых действий (бездействия), наличия у органа или лица надлежащих полномочий на принятие оспариваемого акта, решения, совершение оспариваемых действий (бездействия), а также обстоятельств, послуживших основанием для принятия оспариваемого акта, решения, совершения оспариваемых действий (бездействия), возлагается на орган или лицо, которые приняли акт, решение или совершили действия (бездействие) (часть 5 статьи 200 АПК РФ).
Незаконные действия (бездействие) службы судебных приставов нарушает права и законные интересы взыскателя.
На основании изложенного, заявленные требования подлежат удовлетворению.
Кроме того, заявитель просит взыскать судебные расходы на оплату услуг представителя в размере 15000 руб. 00 коп. и почтовые расходы.
Согласно ст. 101 Арбитражного процессуального кодекса Российской Федерации судебные расходы состоят из государственной пошлины и судебных издержек, связанных с рассмотрением дел арбитражным судом. К судебным издержкам, связанным с рассмотрением дела в арбитражном суде, в соответствии со ст. 106 Арбитражного процессуального кодекса Российской Федерации относятся, в частности, расходы на оплату услуг адвокатов и иных лиц, оказывающих юридическую помощь (представителей).
Порядок разрешения вопроса о судебных расходах регулируется статьей 112 Арбитражного процессуального кодекса Российской Федерации, согласно которой вопросы о судебных расходах разрешаются арбитражным судом, рассматривающим дело, в судебном акте, которым заканчивается рассмотрение дела по существу, или в определении.
В соответствии с частями 1 и 2 статьи 110 Арбитражного процессуального кодекса Российской Федерации судебные расходы, понесенные лицами, участвующими в деле, в пользу которых принят судебный акт, взыскиваются арбитражным судом со стороны.
Между тем заявителем не доказан факт несения судебных расходов, доказательства оплаты юридических услуг в материалах дела отсутствуют, в связи с чем требование о взыскания судебных расходов на оплату услуг представителя не может быть удовлетворено.
Заявляя требование о взыскании почтовых расходов, заявитель не указал сумму, подлежащую взысканию, что также является основанием для отказа в удовлетворении требования о взыскании почтовых расходов.
На основании изложенного, руководствуясь ст. 110, 167-170,201 Арбитражного процессуального кодекса Российской Федерации, арбитражный суд
1. Заявленные требования удовлетворить.
2. Признать незаконными действия (бездействие) судебных приставов-исполнителей Тугулымского РОСП ГУ ФССП по Свердловской области Ольшанченко Анны Юрьевны, Снигирева Игоря Николаевича, выразившиеся в не направлении в адрес взыскателя постановлений о возбуждения исполнительных производств № 10000/21/66058-ИП и № 10001/21/66058-ИП; в нарушении сроков перечисления, не перечислении с 12.05.2021 на расчетный счет взыскателя денежных средств в сумме 51347 руб. 48 коп., уплаченных должниками по сводному исполнительному производству.
Обязать Тугулымское РОСП ГУ ФССП по Свердловской области устранить допущенные нарушения прав и законных интересов Рождественской Антонины Владимировны.
В удовлетворении требования Рождественской Антонины Владимировны о взыскании судебных расходов отказать.
3. Решение по настоящему делу вступает в законную силу по истечении месячного срока со дня его принятия, если не подана апелляционная жалоба. В случае подачи апелляционной жалобы решение, если оно не отменено и не изменено, вступает в законную силу со дня принятия постановления арбитражного суда апелляционной инстанции.
4. Решение может быть обжаловано в порядке апелляционного производства в Семнадцатый арбитражный апелляционный суд в течение месяца со дня принятия решения (изготовления его в полном объеме).
Апелляционная жалоба подается в арбитражный суд апелляционной инстанции через арбитражный суд, принявший решение. Апелляционная жалоба также может быть подана посредством заполнения формы, размещенной на официальном сайте арбитражного суда в сети «Интернет» http://ekaterinburg.arbitr.ru.
В случае обжалования решения в порядке апелляционного производства информацию о времени, месте и результатах рассмотрения дела можно получить на интернет-сайте Семнадцатого арбитражного апелляционного суда http://17aas.arbitr.ru.
5. В соответствии с ч. 3 ст. 319 Арбитражного процессуального кодекса Российской Федерации исполнительный лист выдается по ходатайству взыскателя или по его ходатайству направляется для исполнения непосредственно арбитражным судом.
С информацией о дате и времени выдачи исполнительного листа канцелярией суда можно ознакомиться в сервисе «Картотека арбитражных дел» в карточке дела в документе «Дополнение».
По заявлению взыскателя дата выдачи исполнительного листа (копии судебного акта) может быть определена (изменена) в соответствующем заявлении, в том числе посредством внесения соответствующей информации через сервис «Горячая линия по вопросам выдачи копий судебных актов и исполнительных листов» на официальном сайте арбитражного суда в сети «Интернет» либо по телефону Горячей линии (343) 371-42-50.
В случае неполучения взыскателем исполнительного листа в здании суда в назначенную дату, исполнительный лист не позднее следующего рабочего дня будет направлен по юридическому адресу взыскателя заказным письмом с уведомлением о вручении.
В случае если до вступления судебного акта в законную силу поступит апелляционная жалоба, (за исключением дел, рассматриваемых в порядке упрощенного производства) исполнительный лист выдается только после вступления судебного акта в законную силу. В этом случае дополнительная информация о дате и времени выдачи исполнительного листа будет размещена в карточке дела «Дополнение».
Заявка на кассовый расход по депозитному счету: основные вопросы и ответы
Что такое заявка на кассовый расход по депозитному счету и как она связана с видом банковского счета и снятием денежных средств со счета?
Ответ на вопрос
Главные тезисы
- Заявка — это запрос на совершение определенных действий, направленный к адресату.
- Кассовый расход — это снятие денежных средств с депозитного счета.
- Депозитный счет — это вид банковского счета, на который вкладываются временно свободные денежные средства.
- Заявка на кассовый расход по депозитному счету — это запрос на снятие денежных средств с депозитного счета.
Ответ на вопрос
Заявка на кассовый расход по депозитному счету означает запрос клиента банка на снятие денежных средств с его депозитного счета. При этом клиент указывает сумму, которую он хочет снять, и способ ее получения (например, наличными или переводом на другой счет). Банк должен выполнить такую заявку, если на счете достаточно средств и нет ограничений на снятие (например, заблокированных сумм или ограничений по сроку депозита). В соответствии с законодательством Российской Федерации банк имеет право отказать в снятии денежных средств только в случаях, когда это противоречит законодательным нормам, в том числе в случаях, когда на банковский счет наложен арест.
Необходимые документы
Для ответа на данный вопрос мне необходимы дополнительные сведения о контексте, в котором возник этот вопрос. Если вы ссылались на конкретный юридический документ или на конкретный контракт, то в первую очередь необходимо ознакомиться с данной документацией, чтобы понимать, какой контекст этого вопроса.
Однако в общем случае, если речь идет о заявке на кассовый расход по депозитному счету, то в первую очередь понадобится сама заявка, которая может быть оформлена в соответствии с требованиями банка или кредитной организации, у которой открыт данный депозитный счет.
Кроме того, возможно, что понадобятся документы, подтверждающие право собственности на денежные средства, которые хранятся на депозитном счете, а также договоры и прочие юридические документы, которые регулируют отношения между депозитарием и депозитарием (то есть между банком и клиентом).
В целом, для того чтобы полностью ответить на данный вопрос, необходимо ознакомиться с соответствующей документацией и контрактами, а также провести консультацию с юристом или экспертом в области банковского законодательства.
«Заявка на кассовый расход» и «Кассовое выбытие»: для чего нужны эти документы. Конфигурация «Бюджет муниципального образования Кассовое выбытие в 1с бюджет
В этой статье мы разберемся, для чего нужны документы «Заявка на кассовый расход» и «Кассовое выбытие», и какая между ними разница. А также рассмотрим нюансы их заполнения в программе 1С: Бухгалтерия государственного учреждения 8 редакции 1.0.
«Заявка на кассовый расход» используется при расчетах через органы Федерального казначейства. Документ предназначен для:
Формирования и печати Заявки на кассовый расход (ф. 0531801) для оплаты денежного обязательства;
Отражения в учете операций по кассовым выплатам из бюджета.
Документ оформляется отдельно на оплату каждого денежного обязательства. В одном документе можно отразить списание со счета средств, которые должны быть отнесены на несколько счетов бухгалтерского учета и на разные статьи расходов.
Создаем новый документ и рассмотрим порядок его заполнения. В «шапке» документа можно выбрать операцию

В зависимости от вида операции сужается выбор корреспонденций в табличной части «Бухгалтерские записи».
На закладке «Заявка» заполняем сумму, назначение и реквизиты платежа, а также подписи исполнителей. 
На этой же закладке выбираем договор, и его реквизиты автоматически заполняются на закладке «Документ-основание»

Закладка «Контрагент» заполняется автоматически из поля «Получатель платежа». 
На закладке «Расшифровка» заполняем расшифровку платежа по статьям учета 
Данные из закладки «Расшифровка» попадают на закладку «Бухгалтерские записи». В зависимости от выбранного КЭК проставляется счет учета. 
И последняя закладка «Исполнение». Она заполняется после того, как из органа казначейства пришла выписка о том, что платеж проведен. 
Сначала мы формируем этот документ для того, чтобы отправить Заявку на кассовый расход (ф.0531801) в казначейство, закладку «Исполнение» мы не заполняем. Документ просто записывается без проводок. 
Из документа можно распечатать Заявку на кассовый расход (ф.0531801)

Теперь эту заявку можно выгрузить в СУФД (Система удаленного финансового документооборота). Для этого в программе есть специальный раздел. 
После того, как отправлена заявка и получена выписка, заходим на закладку «Исполнение» и заполняем данные из выписки. Обязательно ставим флаг «Оплачено» и после этого проводим документ.

Важно! Дата выписки должна быть позже даты документа «Заявка на кассовый расход», иначе документ не проведется, и программа выдаст предупреждение. Достаточно хотя бы время поставить позже. 
После проведения документа формируются проводки по списанию с лицевого счета 
«Кассовое выбытие» — универсальный документ, позволяющий вводить любые операции по списанию средств с лицевого счета учреждения (по оплате поставщикам за товары, работы и услуги, по уплате страховых взносов, налогов, пени, штрафов и т.п., по возврату авансов покупателей).

Создаем новый документ, заполняем табличную часть «Бухгалтерские записи» и проводим.

Посмотрим проводки, сформированные документом

Если сравнить проводки в «Заявке на кассовый расход» и «Кассовом выбытии», то они получились одинаковые. Разница только в том, что из заявки можно распечатать форму Заявка на кассовый расход (ф.0531801).
С 1 января 2016 г. при составлении и исполнении бюджетов бюджетной системы РФ не применяется классификация операций сектора государственного управления (далее — КОСГУ), она исключена из структуры кода бюджетной классификации. Вместе с тем, КОСГУ продолжает использоваться для ведения бюджетного (бухгалтерского) учета, составления бюджетной (бухгалтерской) и иной финансовой отчетности. Поскольку код бюджетной классификации включается в номер счета Рабочего плана счетов государственных (муниципальных) учреждений, это влечет изменение номеров счетов Рабочего плана счетов и перенос остатков на новые счета с актуальной бюджетной классификацией. В данной статье методисты 1С рассказывают о новациях бюджетного законодательства и формировании в программе «1С:Бухгалтерия государственного учреждения 8» Рабочего плана счетов для ведения учета в 2016 г.
Бюджетная классификация 2016 г
Начиная с бюджетов на 2016 год, при составлении и исполнении бюджетов бюджетной системы РФ применяются изменения в статьи 18, 20, 21, 23 БК РФ, предусмотренные Федеральным законом от 22.10.2014 № 311-ФЗ, в части новой структуры кодов бюджетной классификации РФ (кодов классификации доходов бюджетов, классификации расходов бюджетов, классификации источников финансирования дефицитов бюджетов) и нового порядка применения классификации операций сектора государственного управления (далее — КОСГУ).
Обратите внимание, что в соответствии с обновленной статьей 18 БК РФ классификация операций публично-правовых образований (КОСГУ ) является составной частью бюджетной классификации Российской Федерации, которая используется с 2016 г. только для ведения бюджетного (бухгалтерского) учета , составления бюджетной (бухгалтерской) и иной финансовой отчетности , обеспечивающей сопоставимость показателей бюджетов бюджетной системы Российской Федерации.
Таким образом, при составлении и исполнении бюджетов бюджетной системы КОСГУ не применяется , а группировка доходов, расходов и источников финансирования дефицита бюджетов осуществляется путем применения классификации доходов бюджетов, классификации расходов бюджетов и классификации источников финансирования дефицита бюджетов. Поэтому код КОСГУ не включается более в бюджетные классификаторы доходов, расходов и источников.
Приказами Минфина России от 08.06.2015 № 90н , от 01.12.2015 № 190н внесены соответствующие изменения в Указания о порядке применения бюджетной классификации Российской Федерации, утвержденные приказом Минфина России от 01.07.2013 № 65н (далее — Приказ № 90н) — внесены изменения в структуру классификаторов доходов, расходов и источников финансирования дефицитов бюджетов.
В соответствии с пунктом 2 Приказа № 90н изменения применяются при составлении и исполнении бюджетов бюджетной системы РФ, начиная с бюджетов на 2016 год (на 2016 год и на плановый период 2017 и 2018 годов).
Классификация доходов бюджетов
- кода главного администратора доходов бюджета (1 — 3 разряды)
- кода вида доходов бюджетов (4 — 13 разряды)
- кода подвида доходов бюджетов (14 — 20 разряды)
- кода главного администратора источников финансирования дефицита бюджета (разряды 1 — 3);
- кодов группы, подгруппы, статьи и вида источника финансирования дефицитов бюджетов (разряды 4 — 20)
Классификация расходов бюджетов
- кода главного распорядителя бюджетных средств (разряды 1 — 3)
- кода раздела (разряды 4 — 5)
- кода подраздела (разряды 6 — 7)
- кода целевой статьи (разряды 8 — 17)
- кода вида расходов (разряды 18 — 20)
Структура кода целевой статьи расходов федерального бюджета состоит из десяти разрядов и включает следующие составные части (таблица 3)
- код программного (непрограммного) направления расходов (8 — 9 разряды)
- код подпрограммы (разряд 10)
- код основного мероприятия (разряды 11 — 12)
- код направления расходов (разряды 13 — 17)
Соответствующие изменения внесены в справочники типовых конфигураций программы “1С:Бухгалтерия государственного учреждения 8”, содержащие бюджетные классификаторы, Редакции 1 , начиная с версии 1.0.38.2 и выше, далее — БГУ1; Редакции 2 , начиная с версии 2.0.40.5 и выше, далее — БГУ2.
Актуализация бюджетных классификаторов в программе «1С:Бухгалтерия государственного учреждения 8»
Классификация расходов
- на 1-м уровне указывается код программного (непрограммного) направления расходов (разряды 8, 9 кода КРБ — два значащих символа, остальные нули)
- на 2-м — код подпрограммы (разряды 8, 9, 10 — три значащих символа, остальные нули)
- на 3-м – код основного мероприятия (разряды 8-12 кода КРБ)
Классификация доходов
Для хранения классификации доходов 2016 года используются справочники:
— Виды доходов КДБ,
— Группы подвидов доходов КДБ.
Справочник «Виды доходов КДБ» (новый справочник) Применяется для хранения перечня кодов видов доходов бюджетов (разряды 4-13 классификации доходов), а так же соответствующих им кодов аналитической группы подвидов доходов бюджетов.
Справочник «Группы подвидов доходов КДБ» (новый справочник) Применяется для хранения кодов групп подвидов доходов бюджетов.
Классификация источников финансирования дефицитов бюджетов
В поставку актуальных релизов БГУ1 и БГУ 2 включены бюджетные классификаторы РФ согласно приказу Минфина России от 01.07.2013 № 65н в редакции от 01.12.2015 № 190н, от 08.06.2015 № 90н (на 2016 г. и плановый период), далее – БК 2016. Также актуальные классификаторы (файл federal.clax) размещаются на интернет-странице техподдержки конфигураций БГУ1 БГУ2 .
Для обновления классификаторов воспользуйтесь «Помощником обновления бюджетной классификации » (в меню «Бухгалтерский учет – Бюджетная классификация» главного меню БГУ1, интерфейс «Полный»; команда на панели действий раздела «Нормативно-справочная информация» БГУ2 (в режиме «Предприятие»)).
Важно : БК 2016 следует загружать в информационные базы БГУ1 (БГУ2), обновленные
— на версию 1.0.38.2 БГУ1 или выше,
— на версию 2.0.40.5 БГУ2 или выше.
Подробнее – в статье Загрузка и актуализация бюджетной классификации РФ
Коды бюджетной классификации субъекта РФ или местного бюджета следует ввести в справочники самостоятельно.
Подробнее – в статье Актуализация бюджетной классификации пользователем
Формирование Рабочего плана счетов бюджетного учета
С 1 января 2016 вступил в силу пункт 3.2 приказа Минфина России от 06.08.2015 № 124н «О внесении изменений в приказ Министерства финансов Российской Федерации от 1 декабря 2010 г. № 157н «Об утверждении Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений и Инструкции по его применению», регламентирующий порядок включения бюджетной классификации в номер счета бухгалтерского учета.
С 01.01.2016 в качестве аналитического кода по классификационному признаку поступлений и выбытий (разряды 1 — 17 номера счета бюджетного учета), далее — КПС, учреждения указывают 4 — 20 разряд кода классификации доходов бюджетов, расходов бюджетов, источников финансирования дефицитов бюджетов. В 24 — 26 разрядах номера счета Рабочего плана счетов казенными учреждениями, бюджетными учреждениями, а также организациями, осуществляющими полномочия получателя бюджетных средств, указываются коды классификации операций сектора государственного управления (КОСГУ) (пункт 21 Инструкции по применению Единого плана счетов бухгалтерского учета в редакции приказа Минфина России от 06.08.2015 № 124н).
Обратите внимание, с 01.01.2016 г. код главы более не включается в КПС и в номер счета Рабочего плана счетов бюджетного учета.
Соответствующие изменения внесены в справочник «», использующийся в программе «1С:Бухгалтерия государственного учреждения 8» для формирования разрядов 1-17 номера счета Рабочего плана счетов (меню «Бухгалтерский учет – План счетов — Классификационные признаки счетов (КПС)» главного меню БГУ1, интерфейс «Полный»; команда на панели действий раздела «Администрирование» БГУ2). Изменена структура формирования кода КПС в соответствии с новой структурой кодов бюджетной классификации и новым порядком формирования разрядов 1-17 номера счета бюджетного (бухгалтерского) учета.
Важно : Изменение структуры номеров счетов требует создания новых классификационных признаков счетов (элементов справочника «Классификационные признаки счетов (КПС) «) со структурой, применяющейся с 2016 года в части:
— Доходов;
— Расходов;
— Источников финансирования дефицитов бюджетов.
Формирование КПС-2016
В программе «1С:Бухгалтерия государственного учреждения 8» изменен порядок заполнения реквизитов справочника «Классификационные признаки счетов (КПС) ».
Для элементов справочника с видом КПС «КРБ», «КДБ», «КИФ», дата начала действия которых позднее 01.01.2016, реквизиты заполняются в соответствии со структурой бюджетных классификаторов, действующей с 2016 года.
Обратите внимание, код главы по бюджетной классификации в КПС не включается.
Для элементов справочника «Классификационные признаки счетов (КПС) » с датой начала действия ранее 01.01.2016 г. состав и порядок заполнения реквизитов соответствует структуре бюджетных классификаторов 2015 года. Порядок и способ использования справочника «Классификационные признаки счетов» — прежние.
КПС для счетов группы 100.00 «Нефинансовые активы»
Следует отметить, что приказом Минфина России от 30.11.2015 № 184н внесены изменения в Инструкцию по применению Плана счетов бюджетного учета, утвержденную приказом Минфина России от 06.12.2010 № 162н, далее – Инструкция № 162н.
Согласно подпункту к пункта 2.2 Приложения № 3 к приказу Минфина России от 30.11.2015 № 184н абзац 15 пункта 2 Инструкции № 162н изложен в следующей редакции: «По счетам аналитического учета счета 0 100 00 000 «Нефинансовые активы» при формировании остатков на начало текущего финансового года , за исключением счетов аналитического учета счетов 010600000 «Вложения в нефинансовые активы», 010700000 «Нефинансовые активы в пути», в 5-17 разрядах номера счета указываются нули ».
В пункте 2 Инструкции № 162н установлено, что «применение учреждениями … кодов бюджетной классификации РФ при формировании 1 — 17 разрядов номера счета Плана счетов бюджетного учета осуществляется в соответствии с приложением № 2 к настоящей Инструкции, если иное не предусмотрено настоящей Инструкцией». Приложением 2 к Инструкции № 162н в редакции приказа Минфина России от 30.11.2015 № 184н установлено, что по счетам 0 100 00 000 «Нефинансовые активы» применяется КПС вида «КРБ».
КРБ – в 1-17 разрядах номера счета указываются 4-20 разряды кода расходов бюджета: код раздела, подраздела, целевой статьи и вида расходов.
Следовательно, для остатков на 1.01.2016 по счетам группы 100.00 «Нефинансовые активы», за исключением счетов 106.00, 107.00, следует применять КПС вида «КРБ » с указанием только раздела, подраздела по БК.
КПС для счетов по учету средств во временном распоряжении учреждения
Для счетов по учету средств во временном распоряжении учреждения, как прежде, можно применять КПС вида «гКБК».
гКБК – в 1-17 разрядах номера счета указываются нули.
В КПС вида «гКБК» с началом действия с 01.01.2016 следует указать только наименование.
Формирование Рабочего плана счетов бюджетными и автономными учреждениями
Согласно изменениям, внесенным Приказом Минфина России от 01.12.2015 № 190н в абзац 1 части 5 «Виды расходов » Указаний № 65н, Виды расходов детализируют расходы, в том числе государственных (муниципальных) бюджетных и автономных учреждений .
Для использования в работе бюджетными и автономными учреждениями на сайте Минфина России публикуется «Сопоставительная таблица соответствия видов расходов классификации расходов бюджетов и статей (подстатей) классификации операций сектора государственного управления, относящихся к расходам и применяемых бюджетными и автономными учреждениями» .
Приказом Минфина России от 24.09.2015 № 140н внесены изменения в Требования к плану финансово-хозяйственной деятельности государственного (муниципального) учреждения, утвержденные приказом Минфина России от 28.07.2010 № 81н, далее — Требования к плану ФХД.
Согласно пункту 8.1, введенному Приказом Минфина России от 24.09.2015 № 140н в Требования к плану ФХД, в графе 3 Таблицы 2 плана финансово-хозяйственной деятельности государственного (муниципального) учреждения по строкам 210 — 280 указываются коды видов расходов бюджетов. Данный порядок формирования показателей Плана ФХД вступает в действие с 1 января 2016 г. Это закреплено в пункте 8 Приказа Минфина России от 17.12.2015 № 201н.
Приказом Минфина России от 17.12.2015 № 199н внесены изменения в порядок формирования Отчета об исполнении учреждением плана его финансово-хозяйственной деятельности (ф. 0503737).
Согласно подпункту а) пункта 2.10 приказа Минфина России от 17.12.2015 № 199н с 1 января 2016 г. абзац второй пункта 36 Инструкции о порядке составления, представления годовой, квартальной бухгалтерской отчетности государственных (муниципальных) бюджетных и автономных учреждений, утвержденной приказом Минфина России от 25.03.2011 № 33н, должен применяться в новой редакции:
«Показатели исполнения плана отражаются на основании аналитических данных бухгалтерского учета учреждения в разрезе аналитических кодов по соответствующим кодам (структурным составляющим кодов) бюджетной классификации , соответствующих виду поступлений (доходов, иных поступлений, в том числе от заимствований (источников финансирования дефицита средств учреждения) (далее — поступления), виду выбытий (расходов, иных выплат, в том числе по погашению заимствований) (далее — выбытия) соответственно по разделам Отчета (ф. 0503737):»
Новации 2016 года порядка применения бюджетной классификации, ведения бухгалтерского учета организациями государственного сектора были представлены на совещании Минфина России с главными распорядителями бюджетных средств «Особенности исполнения федерального бюджета в 2016 г.» в докладе С.В. Сивец, заместителя директора Департамента бюджетной методологии Минфина России.
Ниже представлены слайды из опубликованной на сайте Минфина России презентации С.В. Сивец .
Таким образом, с 1 января 2016 г. бюджетные и автономные учреждения обязаны вести учет расходов в соответствии с классификацией Видов расходов. При формировании номера счета Рабочего плана счетов бюджетного (автономного) учреждения не только по счетам учета санкционирования расходов 500 00 и кассовых расходов 17, 18, а также по счетам 206 00, 208 00, 302 00, 303 00, 109 00, 401 20, и т.п. в разрядах 15-17 номера счета следует указывать вид расходов.
Изменение структуры Рабочего плана счетов учреждения
Для формирования в программе «1С:Бухгалтерия государственного учреждения 8» номеров счетов с такой структурой в Учетной политике бюджетного (автономного) учреждения на дату «01.01.2016» следует указать соответствующую Структуру Рабочего плана счетов (реквизит «Структура РПС» формы «Учетная политика учреждения»), в которой для каждого КФО установлен тип КПС «Бюджетная классификация ».
Важно : Не следует вносить изменения установленную для учреждения Структуру РПС. Если в установленной в учетной политике учреждения Структуре РПС изменить тип КПС на «Бюджетная классификация», применение произвольного КПС у счетов будет невозможно!
Поскольку в январе 2016 г. может потребоваться ввести данные в учет 2015 г. для отражения существенных фактов хозяйственной жизни — «событий после отчетной даты» по КПС с типом «Произвольная классификация», для ведения учета в 2016 г. по бюджетной классификации следует ввести на 01.01.2016 новую Структуру Рабочего плана счетов, в которой для всех КФО указать тип КПС «Бюджетная классификация» и установить ее для учреждения с 01.01.2016. Это позволит оформлять документы по двум типам КПС:
– документы с датой до 01.01.2016 можно будет оформлять по КПС с типом «Произвольный»;
– документы с датой после 31.12.2015 можно будет оформлять по КПС с типом «Бюджетная классификация».
КПС-2016 для бюджетных и автономных учреждений
При отражении бюджетными и автономными учреждениями операций по расходам следует указывать КПС вида «КРБ » с видами расходов. Пример формирования КПС вида «КРБ » только с видом расходов приведен на рис.
Для остатков по счетам 100 00 «Нефинансовые активы» бюджетного (автономного) учреждения можно применять «нулевой» КПС вида «КРБ».
Нулевой КПС – КПС, в котором не указан ни один классификатор.
При отражении доходов следует указывать КПС вида «КДБ» с аналитической группой подвида доходов.
При отражении источников по счетам 201.00 можно указывать нулевой КПС вида «КИФ ».
Формирование статей Плана ФХД на 2016 г.
С целью отражения плановых назначений по доходам и расходам бюджетные и автономные учреждения в программе «1С:Бухгалтерия государственного учреждения 8» вводят статьи плана ФХД в справочник «».
В элементе справочника «Статьи плана поступлений (выбытий) » для статьи вида «КРБ » достаточно указать вид расходов и КОСГУ.
Для статьи плана поступлений (выбытий) вида «КДБ » необходимо указать аналитическую группу подвида доходов и КОСГУ.
Санкционирование, оформление расчетно-платежных документов с 2016 г.
В связи с исключением КОСГУ из структуры классификации расходов бюджета с 01.01.2016 санкционирование расходов, в том числе, бюджетных и автономных учреждений также будет осуществляться по видам расходов классификации расходов бюджета. Планируемые изменения приказов ФК от 29.10.2014 № 16н, от 19.07.2013 № 11н и др.: «слова «кодам КОСГУ» заменить словами «кодам по бюджетной классификации Российской Федерации».
В Заявках на кассовый расход (ф. 0531801) и других расчетно-платежных документах, оформляемых для представления в органы ФК, указывается код бюджетной классификации, поэтому вместо кода КОСГУ требуется указывать вид расходов.
Обратите внимание, что с 2016 г. код КОСГУ не включается в код бюджетной классификации, вместе с тем коды КОСГУ по-прежнему следует указывать в бухгалтерских записях.
Вывод кода бюджетной классификации в печатных формах
В печатных формах (в том числе в Заявке на кассовый расход и т.п.) 20-значный код бюджетной классификации формируется в зависимости от даты начала действия классификационного признака счета (КПС).
Для КПС с датой начала действия с 01.01.2016 двадцатизначный код бюджетной классификации формируется следующим образом:
- разряды 1-3 — код главы по бюджетной классификации, указанной в реквизите «Код главы » справочника «Учреждения » БГУ1 («Организации» БГУ2)
- разряды 4-20 — код КПС
Перенос остатков по КПС на 01.01.2016
С 1 января 2016 года должны применяться новые КПС во всех номерах счетов Рабочего плана счетов бюджетного (бухгалтерского) учета. Следовательно, на 1 января 2016 года необходимо будет выполнить перенос остатков по КПС по всем счетам Рабочего плана счетов не только бюджетного учета, но и бухгалтерского учета бюджетных и автономных учреждений.
По технологии, реализованной в программе «1С:Бухгалтерия государственного учреждения 8», для ведения учета в новом финансовом году в соответствии с кодами бюджетной классификации, установленными на 2016 год, необходимо выполнить перенос остатков на новые КПС датой 31 декабря 2015 года.
До этого момента в программу должны быть введены все операции 2015 г., которые должны найти отражение в отчете за 2015 г.
Должны быть сформированы регламентированные регистры учета за 2015 г. — журналы операций, главная книга, распечатаны и /или сохранены в файл, подписаны.
Затем оформляются операции по реформации баланса — выполняется закрытие года. Опять формируются журналы операций и главная книга уже с учетом реформации, распечатываются и сохраняются.
На этом этапе целесообразно сделать архивную копию информационной базы — предназначена для формирования отчетности до переноса остатков по счетам.
Перенос остатков по счетам 208.00, 205.00
С 1 января 2016 г. применяется новая редакция Указаний № 65н в части применения некоторых кодов КОСГУ при ведении бухгалтерского учета.
Пунктом 3.2.1 приказа Минфина России от 01.12.2015 № 190н текст статьи 130 «Доходы от оказания платных услуг (работ)» дополнен новым абзацем двенадцатым следующего содержания:
«доходы государственных (муниципальных) учреждений от поступлений субсидий на финансовое обеспечение выполнения ими государственного (муниципального) задания».
Поскольку аналитические счета счёта 205 00 «Расчеты по доходам» строго соответствуют подстатьям КОСГУ, следовательно, в 2016 г. субсидии на финансовое обеспечение выполнения государственного (муниципального) задания государственным (муниципальным) учреждениям следует учитывать на счете 205 30 «Расчеты по доходам от оказания платных работ, услуг».
Если на 01.01.2016 по счету 4 205 80 000 «Расчеты по прочим доходам» есть остатки, их следует перенести на счет 4 205 30 000 «Расчеты по доходам от оказания платных работ, услуг».
Пунктом 3.2.2.3 приказа Минфина России от 01.12.2015 № 190н описание подстатьи 212 «Прочие выплаты» дополнено новыми абзацами пятым — девятым следующего содержания:
«- возмещение работникам (сотрудникам) расходов, связанных со служебными командировками:
- по проезду к месту служебной командировки и обратно к месту постоянной работы транспортом общего пользования, соответственно, к станции, пристани, аэропорту и от станции, пристани, аэропорта, если они находятся за чертой населенного пункта, при наличии документов (билетов), подтверждающих эти расходы;
- по найму жилых помещений;
- по дополнительным расходам, связанным с проживанием вне места постоянного жительства (суточные, в том числе выплаты взамен суточных членам экипажей судов загранплавания флота);
- по иным расходам, произведенным работником в служебной командировке с разрешения или ведома работодателя в соответствии с коллективным договором или локальным актом работодателя;»
Соответствующие изменения внесены в описание подстатей 222, 226, 290:
«3.2.3. Абзац пятый подстатьи 222 «Транспортные услуги» изложить в следующей редакции:
«- расходы по оплате договоров гражданско-правового характера по оказанию услуг по проезду к месту служебной командировки и обратно к месту постоянной работы транспортом общего пользования;»;
3.2.4. Абзац сороковой подстатьи 226 «Прочие работы, услуги» изложить в следующей редакции:
«- расходы по оплате договоров гражданско-правового характера на оказание услуг по проживанию в жилых помещениях (найм жилого помещения) на период соревнований, учебной практики, направления работников (сотрудников) в служебные командировки;»;
3.2.5. Абзац тридцать девятый статьи 290 «Прочие расходы» изложить в следующей редакции:
«- выплата суточных, а также денежных средств на питание (при невозможности приобретения услуг по его организации), а также компенсация расходов на проезд и проживание в жилых помещениях (найм жилого помещения) спортсменам и студентам при их направлении на различного рода мероприятия (соревнования, олимпиады, учебную практику и иные мероприятия);».
Таким образом, если возмещение работникам (сотрудникам) расходов, связанных со служебными командировками, производится наличными денежными средствами или в безналичном порядке, то такие расходы отражаются в учете по статье 212 КОСГУ независимо от их экономического содержания. Если приобретение проездных билетов, услуг по проживанию командированных работников производится учреждением, то такие расходы, как прежде, отражаются по подстатьям КОСГУ, соответствующим экономическому содержанию расходов.
Аналогично отражаются в учете расходы на проезд, питание и проживание спортсменов и студентов при их направлении на различного рода мероприятия, — если они не могут быть централизованно оплачены учреждением, то отражаются по подстатье КОСГУ 290.
Поскольку аналитические счета счета 208 00 «Расчеты с подотчетными лицами» строго соответствуют подстатьям КОСГУ, следовательно, остатки на 01.01.2016 по авансам, выплаченным подотчетным лицам, учитываемым на счетах 208 22 «Расчеты с подотчетными лицами по оплате транспортных услуг», 208 26 «Расчеты с подотчетными лицами по оплате прочих работ, услуг», возможно, 208 91 «Расчеты с подотчетными лицами по оплате прочих расходов», необходимо перенести на счет 208 12 «Расчеты с подотчетными лицами по прочим выплатам».
Отражение расчетов с подотчетными лицами в 2016 г. на аналитических счетах счета 208 00 производится аналогично статьям КОСГУ. Например, если возмещение работникам (сотрудникам) расходов, связанных со служебными командировками, производится наличными денежными средствами или в безналичном порядке, то такие расходы отражаются в учете на счете 208 12 «Расчеты с подотчетными лицами по прочим выплатам».
Для переноса остатков по счетам 205.00, 208.00 в программе «1С:Бухгалтерия государственного учреждения 8» можно воспользоваться Помощником переноса остатков между счетами (меню «Сервис — Служебные — Перенос остатков между счетами» главного меню БГУ1; команда «Помощник переноса остатков между счетами» панели действий раздела «Администрирование» БГУ2).
Отражение операций 2016 г.
Следует отметить, что при применении КПС вида «Бюджетная классификация» все операции 2016 г. надо отражать согласно приложению 2 «Порядок включения кода бюджетной классификации Российской Федерации при формировании номера счета бюджетного учета» к Инструкции № 162н (в редакции приказа Минфина России от 30.11.2015 № 184н).
Учет кассовых операций регламентируется указанием Центрального банка Российской Федерации от 11 марта 2014 г. N 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства». Рекомендуем в обязательном порядке ознакомиться с ним главным бухгалтерам, кассирам и другим сотрудникам финансовой службы предприятия, работающим с кассовыми документами. Также стоит ознакомиться с указанием ЦБ РФ от 7 октября 2013 г. N 3073-У «Об осуществлении наличных расчетов».
Получатели бюджетных средств дополнительно учитывают нормативные акты, касающиеся регулирования кассовых операций при бюджетном финансировании.
Индивидуальные предприниматели могут не вести учет кассовых операций в 1С, не должны устанавливать лимит денежных средств. При этом такие документы, как КУДР, должны вестись обязательно, т.к. не относится к кассовым.
Не обязаны устанавливать лимит денежных средств малые предприятия (численность до 100 человек и готовая выручка – до 800 млн.руб., в т.ч. микропредприятия – организации с численностью до 15 человек и выручкой до 150 млн.руб.). Остальные предприятия устанавливают лимит наличных денежных средств, при превышении которого наличные денежные средства должны сдаваться в банк. Исключение делается для денежных средств, назначение которых – оплата заработной платы и подобные выплаты. В дни выплаты зарплаты на срок до 5 рабочих дней (точный крайний срок выплаты устанавливается руководителем предприятия и указывается на платежной ведомости) допускается превышение лимита денег в кассе на суммы, предназначенные для оплаты платежных ведомостей по заработной плате, пособиям и подобным выплатам.
Поступление денежных средств в кассу оформляется Приходным кассовым орденом (сокращенно ПКО ), выплаты – Расходным кассовым орденом (сокращенно РКО ). Для выплаты заработной платы и т.п. следует предварительно формировать платежную ведомость или расчетно-платежную ведомость, даже если выплаты производятся одному человеку. Документооборот может вестись в бумажном или электронном варианте. В последнем случае документы должны быть подписаны электронной цифровой подписью. По итогам дня на основании ПКО и РКО формируется кассовая книга . Если в течение дня движения средств по кассе не было, формировать кассовую книгу за этот день не надо.
Предельный лимит расчетов наличными между контрагентами по одному договору составляет 100 000 рублей. Расчеты с физическими лицами осуществляются без ограничений по сумме.
Денежные средства, поступившие в кассу предприятия за счет продажи товаров, выполнения услуг, в качестве страховых премий, могут расходоваться только на следующие цели:
- Выплаты заработной платы и пособий;
- Выплаты страховых возмещений физическим лицам, оплатившим страховые взносы наличными ;
- Оплата товаров, работ, услуг;
- Выдача наличных под отчет;
- Возврат денежных средств по товарам, работам, услугам, оплаченным ранее наличными средствами.
Для остальных целей наличные денежные средства следует снимать с расчетного счета в банке.
Нарушение порядка ведения кассовых операций может привести к штрафу (ст. 15.1 КоАП РФ):
- На должностное лицо – от 4 000 до 5 000 рублей;
- На юридическое лицо – от 40 000 до 50 000 рублей.
Проверкой правильности ведения кассовых операций занимаются налоговые органы РФ (ст. 23.5 КоАП РФ).
Кассовые документы в 1С
Вышеприведенная методика учета кассовых операций не является исчерпывающей и содержит основные правила работы с наличными денежными средствами.
Выбираем пункты меню Банк и касса => Касса => Кассовые документы
Рисунок 1. Выбор кассовых документов
В зависимости от версии программы настройки меню могут несколько отличаться, но в любом случае в разделе Банк и касса вы сможете получить доступ к основным кассовым документам – ПКО и РКО.

Рисунок 2. Кнопки для ввода ПКО и РКО
Приходный кассовый ордер
В 1С предлагается десять видов ПКО в зависимости от вводимой операции. Они следующие:
- Оплата от покупателя;
- Розничная выручка;
- Возврат от подотчетного лица;
- Возврат от поставщика;
- Получение наличных в банке;
- Получение займа от контрагента;
- Получение кредита в банке;
- Возврат займа контрагентом;
- Возврат займа работником;
- Прочий приход.

Рисунок 3. Варианты документа ПКО
Название документов отражают их суть и имеют соответствующие настройки, например Возврат от подотчетного лица по умолчанию будет иметь корреспонденцию со счетом 71.
Вариант ПКО Прочий приход кажется универсальным, т.к. позволяет выбрать любой счет из плана счетов и провести любую операцию. Но методологи из 1С советуют пользоваться им только в крайнем случае, при нетиповых операциях, стараясь по возможности проводить документы с видами операций №№ 1-9.
Ниже приведены три варианта формы ввода ПКО. Общие правила – обязательные к заполнению поля подсвечены красной линией.

Рисунок 4. ПКО — Возврат от подотчетного лица
Раздел Реквизиты печатной формы может быть раскрыт или свернут при нажатии.

Рисунок 5. ПКО — наличные из банка. Показаны реквизиты печатной формы
Если документ предполагает выбор контрагента, который не является физическим лицом, в обязательном порядке следует заполнить поле Договор.

Рисунок 6. ПКО — Оплата от покупателя
Если надо указать больше чем один договор, воспользуйтесь функцией Разбить платеж, которая позволяет заполнить данные по нескольким договорам. В таком случае после выбора контрагента следует открыть табличную часть Разбивка платежа, выбрать договоры и указать суммы по каждому. Общий итог отразится в ПКО.

Рисунок 7. Настройки ПКО — оплата в разрезе договоров
Значение поля Статья ДДС заполняется из справочника. Данный справочник позволяет добавить Наименование статьи ДДС, а вот значение Вид движения для редактирования недоступно. Если наименований слишком много и хочется сгруппировать их по папкам, следует воспользоваться кнопкой «Создать группу». Заполненное значения поля в дальнейшем будет учитываться при формировании отчетной формы № 4 «Отчет о движении денежных средств».

Рисунок 8. Справочник — статьи движения денежных средств
Заполним ПКО на поступление наличных из банка.

Рисунок 9. Пример заполненного ПКО

Рисунок 10. Проводки по ПКО
Следует отметить, что в данном случае отражено движение денег не только по кассе, но и по расчетному счету. Чтобы не получилось двойного списания денег с банковского счета, проводки вида Дт 50.01 – Кт 51 формируются кассовыми, а не банковскими документами.
Расходный кассовый ордер
Расходный кассовый ордер, или РКО, во многом формируется по таким же правилам, как и ПКО. В 1С существуют следующие виды РКО:
- Оплата поставщику
- Возврат покупателю
- Выдача подотчетному лицу
- Выплата заработной платы по ведомостям
- Выплата заработной платы работнику
- Выплата сотруднику по договору подряда
- Взнос наличными в банк
- Возврат займа контрагенту
- Возврат кредита банку
- Выдача займа контрагенту
- Инкассация
- Выплата депонированной заработной платы
- Выдача займа работнику
- Прочий расход
При выплатах № 4-5 следует предварительно подготовить платежные ведомости, даже если оплата производится одному сотруднику.

Рисунок 11. Варианты документа РКО
Оформим РКО по выдаче средств подотчетному лицу.

Рисунок 12. Заполненный документа РКО
После проведения документа можно посмотреть проводки.

Рисунок 13. Проводки по РКО
Рассмотрим порядок проведения в 1С выплат по заработной плате. Сформируем платежную ведомость. Если все сотрудники по ней получили зарплату, можно воспользоваться кнопкой «Оплатить ведомость» (внизу формы), автоматически сформируется РКО.

Рисунок 14. Варианты кассовых документов на основе платежной ведомости
Смоделируем ситуацию, когда по одному сотруднику зарплата депонирована, а по остальным выплачена. В бумажном варианте ведомости по депонированным суммам ставится соответствующая отметка. В 1С при учете кассовых операций следует открыть ведомость и воспользоваться кнопкой Создать на основании, затем Депонирование зарплаты. Для документа депонирования оставляем нужные нам фамилии.

Рисунок 15. Документ Депонирование зарплаты
После проведения документа смотрим проводки.

Рисунок 16. Проводки при депонировании зарплаты
Возвращаемся в ведомость и по кнопке Создать на основании формируем документ Выдача наличных . Сумма будет пересчитана автоматически и станет меньше на депонированные суммы.

Рисунок 17. Документ Выдача наличных на основании зарплатной ведомости
Проводки по выдаче зарплаты сформировались по двум сотрудникам, так и должно быть.

Рисунок 18. Проводки по документу Выдача наличных
Депонированные суммы можно хранить в кассе только в том случае, если они не превышают лимит для хранения денежных средств. В противном случае их следует сдать в банк. Формируем РКО Взнос наличными в банк.

Рисунок 19. Заполнение документа Взнос наличными в банк
Результат проведения документа.

Рисунок 20. Проводки по документу Взнос наличными в банк
Кассовая книга в 1С 8.3
На основании ПКО и РКО, проведенных за день, сформируем кассовую книгу (Рисунок 21), которая представляет собой отчет по проведенным кассовым операциям.
Небольшое примечание: иногда при автоматизации программисты спрашивают у пользователей, в каком виде реализовать ту или иную форму – как документ или как отчет. Часто такой вопрос ставит в тупик. Поясню разницу на примере кассовых документов. ПКО или РКО являются отдельными документами, по которым существует форма ввода. Суммы в них, как правило, вносит сам пользователь, может поменять их при желании. Кассовая книга является отчетом, по ней нет формы ввода, она заполняется автоматически на основании тех данных, которые введены в документах ПКО и РКО. При внесении изменений в эти документы отчет при формировании даст уже измененные суммы автоматически.

Рисунок 21. Кнопка для формирования кассовой книги
По данному отчету можно задать необходимые настройки.

Рисунок 22. Настройки кассовой книги

Рисунок 23. Отчет Кассовая книга
Авансовый отчет
Еще один документ, входящий в состав блока Касса в программе 1С – Авансовый отчет

Рисунок 24. Путь по меню к документам Авансовый отчет
Рассмотрим пример заполнения авансового отчета.
Рисунок 25. Создание авансового отчета
Табличная часть содержит несколько вкладок. Вкладку Авансы заполняем на основании выданного РКО.

Рисунок 26. Заполнение вкладки Авансы
Вкладку Товары заполняем данным о приобретенных товарах или материалах. Если в документах выделен НДС, указываем эти данные в авансовом отчете.

Рисунок 27. Заполнение вкладки Товары

Рисунок 28. Вкладка товары, реквизиты сч/ф.
На вкладке Оплата показываем оплату за ранее приобретенные товары.

Рисунок 29. Заполнение вкладки Оплата
Более подробно про использование вкладок Товары и Оплата.
Если приобретаете единичный товар в розничном магазине, отражайте такую покупку в разделе Товары. Но допустим у вас ситуация, когда с одним и тем же поставщиком расплачиваетесь то наличкой, то по безналу. И хотите иметь корректные данные по расчетам, например, для формирования акта сверки. Тогда накладные и счет-фактуры, полученные от этого поставщика в день покупки за наличный расчет, можно провести отдельно от авансового расчета документом Поступление (акты, накладные), а в авансовом отчете отразите реквизиты ПКО, т.е. документ оплаты на вкладке Оплата.
После проведения документа можно посмотреть проводки. Сумма авансового отчета составила 10 180 рублей, т.е. перерасход 180 рублей должен будет выдан из кассы после утверждения авансового отчета.

Рисунок 30. Проводки по авансовому отчету БУ и НУ

Рисунок 31. АО — НДС к вычету
Оплата платежными картами
Оплата платежными картами, или по-другому эквайринг – повсеместно распространенный в настоящее время способ оплаты за товары или услуги. Рассмотрим порядок проведения такой операции в 1С.
Путь по меню: Банк и касса => Касса => Операции по платежным картам.

Рисунок 32. Путь по меню — Операции по платежным картам
По кнопке Создать возможны три варианта документа. Выбираем Оплата от покупателя, т.к. этот документ настроен на отражение оплаты от юридических лиц и ИП. Операции по платежным картам для розничной торговли выходят за рамки данной статьи.

Рисунок 33. Выбор варианта документа
Заполняем документ, здесь все довольно просто.

Рисунок 34. Заполненный документ Операции по платежной карте
Смотрим проводки. Денежные средства отражены на счете 57.03.

Рисунок 35. Проводки по документу Операции по платежной карте
Чтобы отразить поступление денежных средств на расчетный счет, можно на основании проведенной операции создать документ Поступление на расчетный счет.

Рисунок 36. Создание документа Поступление на расчетный счет
Без комиссии банка платежи вряд ли осуществляются, поэтому разбиваем платеж на сумму оплаты и комиссию банка, указываем счет затрат для этой комиссии.

Рисунок 37. Заполненный документа Поступление на расчетный счет

Рисунок 38. Проводки по документу Поступление на расчетный счет
Операции с фискальным регистратором
Фискальный регистратор является техническим устройством для печати чеков, обладает фискальной памятью, подключается к компьютеру и способен работать по сети. Путь по меню для подключения Администрирование => Подключаемое оборудование.

Рисунок 39. Меню Подключаемое оборудование
В разделе Фискальные регистраторы следует указать драйвер устройства.

Рисунок 40. Выбор драйвера фискального регистратора
Если реального регистратора нет в наличии, для тестовых целей можно использовать эмулятор от 1С. Пример заполнения данных приведен ниже на рисунке 41.

Рисунок 41. Пример заполненной карточки настроек фискального регистратора
После подключения фискального регистратора становится возможна печать чеков, например, из документов ПКО или Операция по платежной карте.

Рисунок 42. Печать чека в программе 1С
На этом мы закончили рассмотрение темы отражения приходных и расходных кассовых ордеров в программе 1С 8.3.
Программный продукт «1С:Бюджет муниципального образования 8» представляет собой типовое прикладное решение, предназначенное для автоматизации деятельности органов, организующих исполнение бюджетов городских или сельских поселений, муниципальных районов, городских округов и внутригородских территорий городов федерального значения (финансовых органов муниципальных образований).
Программный продукт «1С:Бюджет муниципального образования 8» предусматривает работу по различным вариантам кассового обслуживания исполнения бюджетов:
- С открытием в органе Федерального казначейства лицевого счета (с кодом 02) финансовому (уполномоченному) органу, организующему исполнение бюджета муниципального образования (первый вариант кассового обслуживания).
- С открытием в органах Федерального казначейства лицевых счетов главным распорядителям, распорядителям и (или) получателям средств бюджета (второй вариант кассового обслуживания).
- С открытием лицевого счета бюджета финансовому органу и осуществлением органом Федерального казначейства отдельных функций по исполнению бюджета муниципального образования (комбинация двух предыдущих вариантов кассового обслуживания).
Одновременно с этим, поддерживается работа с расчетными счетами, открытыми финансовым органом в кредитных организациях, для учета средств на лицевых счетах учреждений, а также для обеспечения их наличными денежными средствами.
Прикладное решение разработано в соответствии с требованиями действующего бюджетного законодательства и инструкций Министерства финансов Российской Федерации:
- Приказ Казначейства РФ от 10.10.2008 № 8н (ред. от 04.12.2015) «О порядке кассового обслуживания исполнения федерального бюджета, бюджетов субъектов Российской Федерации и местных бюджетов и порядке осуществления территориальными органами Федерального казначейства отдельных функций финансовых органов субъектов Российской Федерации и муниципальных образований по исполнению соответствующих бюджетов».
- Приказ Минфина РФ от 01.12.2010 № 157н (ред. от 01.03.2016) «Об утверждении Единого плана счетов бухгалтерского учета для государственных органов власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений и Инструкции по его применению».
- Приказ Минфина РФ от 06.12.2010 № 162н (ред. от 30.11.2015) «Об утверждении Плана счетов бюджетного учета и Инструкции по его применению».
- Приказ Минфина РФ от 01.07.2013 № 65н (ред. от 20.06.2016) «Об утверждении Указаний о порядке применения бюджетной классификации Российской Федерации».
- Приказ Минфина РФ от 30.03.2015 № 52н «Об утверждении форм первичных учетных документов и регистров бухгалтерского учета, применяемых органами государственной власти (государственными органами), органами местного самоуправления, органами управления государственными внебюджетными фондами, государственными (муниципальными) учреждениями и Методических указаний по их применению».
- Приказ Минфина РФ от 28.12.2010 № 191н (ред. от 31.12.2015) «Об утверждении Инструкции о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы Российской Федерации».
- Приказ Минфина РФ от 16.02.2015 № 3н «Об утверждении порядка осуществления территориальными органами Федерального казначейства полномочий получателя средств бюджета субъекта РФ по перечислению межбюджетных трансфертов, предоставляемых из бюджета субъекта РФ в местный бюджет в форме субсидий, субвенций и иных межбюджетных трансфертов, имеющих целевое назначение»
- Приказ Минфина РФ от 01.07.2015 № 103н «О Порядке представления реестров расходных обязательств субъектов Российской Федерации и сводов реестров расходных обязательств муниципальных образований, входящих в состав субъекта Российской Федерации».
Конфигурация реализует стандартную методологию планирования, санкционирования, учета, контроля и анализа исполнения бюджета, обеспечивает высокий уровень автоматизации бюджетного процесса и обеспечивает следующий функционал:
Ведение реестра расходных обязательств
Для ведения реестра расходных обязательств в системе предусмотрены три документа: первый, для регистрации расходных обязательств, второй, для принятия изменений к расходному обязательству и третий документ для отражения фактического исполнения расходного обязательства за отчетный период. Данные документов используются для автоматического заполнения регламентированного отчета «Реестр расходных обязательств». Этот отчет сдается два раза в год в вышестоящий финансовый орган. Расходные обязательства могут регистрироваться на текущий и плановый периоды. Конфигурация поставляется с заполненным справочником полномочий. По структуре этого справочника формируются аналитические отчеты.
Планирование объемов субсидий на обеспечение выполнения государственных (муниципальных) заданий
Предусмотрен сбор с учреждений информации: о мощностях по оказанию услуг; о ценах оказания услуг и суммах затрат на содержание имущества. Формирование сводного перечня оказываемых услуг. Расчет объема субсидий на основании заказов учреждениям на оказание государственных (муниципальных) услуг. Анализ использования мощностей учреждений по оказанию услуг.
Утверждение и уточнение бюджета
В программном продукте предусмотрены документы для утверждения и уточнения трехлетнего проекта бюджета по доходам, расходам и источникам финансирования. Расходная часть бюджета может быть внесена в базу в разрезе распорядителей средств бюджета или просто по бюджетной классификации. На основании документов по бюджету могут быть автоматически сформированы расходные расписания для выгрузки в Федеральное казначейство информации о выделенных бюджетных ассигнованиях.
Прогноз доходов бюджета
Для прогнозирования поступлений средств в бюджет предусмотрен документ «План поступлений» — поквартальный или помесячный прогноз доходов бюджета.
Санкционирование расходов бюджета
- Утверждение и уточнение бюджетных ассигнований;
- Утверждение и уточнение лимитов бюджетных обязательств;
- Выделение и уточнение предельных объемов финансирования.
Данные по санкционированию расходов бюджета вносятся в систему с помощью расходных расписаний и реестров расходных расписаний. Для автоматического отражения информации об обработке документов Федеральным казначейством в системе предусмотрена загрузка файлов c ведомостями по движению свободного остатка средств бюджета и справками о свободном остатке средств бюджета. При проведении документы автоматически проверяются на корректность заполнения и наличие сумм плановых показателей.
Функционал распорядителя бюджетных средств
- Распределение бюджетных ассигнований;
- Распределение лимитов бюджетных обязательств;
- Распределение предельных объемов финансирования.
Если продукт используется для автоматизации распорядителя бюджетных средств, то возможна загрузка расходных расписаний от финансового органа в форматах Федерального казначейства. Для распределения плановых данных используются расходные расписания и реестры расходных расписаний распорядителей бюджетных средств. При проведении документов автоматически выполняются процедуры бюджетного контроля.
Возможна загрузка расходных расписаний РБС в форматах Федерального казначейства. Расходные расписания могут передаваться в казначейство в бумажном и электронном виде. Для автоматического отражения информации об обработке документов Федеральным казначейством в системе предусмотрена загрузка файлов c выписками по лицевому счету распорядителя бюджетных средств. Предусмотрено формирование печатных форм и аналитических отчетов по состоянию лицевых счетов распорядителя бюджетных средств.
</h4>
<p>В системе предусмотрен ввод информации по плану финансирования учреждений. При первом варианте кассового обслуживания, план финансирования (кассовый план) может быть использован как дополнительный массив данных для планирования расходов бюджета. При втором варианте план финансирования может быть использован как дополнительный механизм санкционирования финансирования. Намного удобнее делать передвижки во внутренних данных, которые не учитываются на лицевых счетах Федеральным казначейством, особенно если бюджет дефицитный и передвижек достаточно много. Таким образом, кассовый план позволяет более гибко санкционировать финансирование без необходимости передачи этой информации в Федеральное казначейство. Возможно ведение планов финансирования с квартальной или месячной периодичностью.</p>
<p><img decoding= "C какого возраста возникает административная дееспособность у гражданина рф")