Правила уплаты НДФЛ меняют с июня 2023 года: в середине года!
Госдума приняла в третьем, окончательном чтении поправки в НК РФ по уплате НДФЛ. С июня 2023 года придется сдавать два уведомления по НДФЛ вместо одного, применять новые правила при заполнении платежек со статусом «2».
Законопроект с поправками в НК поступил в Госдуму 17 мая, сразу же был принят в трех чтениях и направлен в Совет Федерации. Напомним, что ранее идеи об изменении правил уплаты НДФЛ, вплоть до вывода этого налога из ЕНП, поступали из СовФеда и были поддержаны Минфином.
Законодатели вносят изменения в статьи 45 и 78 НК: об исполнении налоговой обязанности и зачете сумм налогов.
Уведомления нужно будет подавать в ИФНС 2 раза в месяц
Сейчас уведомление по НДФЛ подается в налоговую один раз в месяц, 25-го числа. По новым правилам будет два уведомления, по которым налоговики смогут оперативнее списывать деньги и пополнять региональные бюджеты.
Первое уведомление нужно будет направлять в ИФНС до 12-го числа месяца, второе, как и сейчас, 25-го числа.
Пока речь идет о том, что компании могут добровольно подавать второе уведомление (более раннее – 12 числа).
Приоритет НДФЛ в очередности списания платежей с ЕНС
НДФЛ будет списываться в ЕНС и распределять по бюджетам в первую очередь. Это касается, как самого налога, так и недоимок по НДФЛ.
Пока компания «не погасит» долги по НДФЛ, недоимку по другим налогам закрыть нельзя.
Сейчас, если совпали сроки по уплате налогов, а средств ЕНП недостаточно для погашения долга целиком, деньги со счета налоговая распределят пропорционально суммам между обязательствами одной очереди (п. 10 ст. 45 НК РФ).
После изменений статьи 45 НК РФ, сначала будут списываться обязательства по НДФЛ.
Налог, оплаченный отдельной платежкой, спишут на следующий день
Сейчас, если компания платит НДФЛ отдельными платежками, в которых указывается статус «02» , деньги поступают на ЕНС и там «лежат» до 28-го числа месяца, который с 2023 года стал днем уплаты налога.
С июня 2023 года ФНС будет распределять платежи на НДФЛ по уведомлениям и платежкам со статусом 02 на следующий день после того, как уведомление или платежка с КБК поступили в ИФНС.

Мы пишем полезные статьи, чтобы помочь вам разобраться в сложных проблемах бухучета, переводим сложные документы «с чиновничьего на русский». Вы можете помочь нам в этом. Это легко.
*Нажимая кнопку отплатить вы совершаете добровольное пожертвование
НДФЛ за июнь 2023 года и новые правила
День выплаты зарплаты – это всегда конкретная дата не позднее 15 календарных дней со дня окончания периода, за который она начислена. Поэтому на июнь 2023 года попадают:
- на первую половину месяца – расчет и выплата окончательной суммы з/п за май 2023 года;
- на вторую половину – зарплата за первую половину июня 2023 (аванс).
На основании ч. 6 ст. 136 Трудового кодекса РФ работодатель обязан выплачивать заработную плату не реже чем каждые полмесяца. При этом в локальном акте, трудовом договоре можно оговорить её выплату чаще.
Удержание НДФЛ с 2023 года
Согласно изменениям в Налоговый кодекс РФ, с 2023 года датой фактического получения дохода в виде оплаты труда для момента исчисления НДФЛ считается день выплаты аванса и зарплаты, а не последний день месяца, за который начислен доход, как ранее (п. 2 ст. 223 НК утратил силу – Федеральный закон от 14.07.2022 № 263-ФЗ).
Кроме того, в отношении срока больше нет привязки к виду выплаты, с которой нужно удержать налог за июнь 2023: то есть НДФЛ удерживайте сразу при каждой зарплатной выплате в июне. Даже если это аванс.
Ставка НДФЛ
С доходов работника-резидента за июнь 2023 года налоговый агент исчисляет НДФЛ по ставке 13%, а с суммы больше 5 млн рублей – 15%.
Пример расчета НДФЛ за июнь 2023
Оклад работника – 85 500 рублей. Первую половину июня 2023 г. он отработал полностью.
По производственному календарю для пятидневки в июне 2023 года – 21 рабочий день. На расчетный период для аванса по з/п с 01 по 15.06.2023 вкл. приходится 10 рабочих дней.
З/п за первую половину июня составит 40 714,28 руб. (85 500 руб. / 21 дн. × 10 дн.).
Соответственно, НДФЛ с июньской выплаты аванса – 5292,86 руб. (40 714,28 руб. × 13%).
Подача уведомления
С 2023 года НДФЛ платят в бюджет в рамках единого налогового платежа (ЕНП). Для этого за дни июня налоговому агенту нужно сначала направить в ИФНС уведомление с исчисленной и удержанной суммой налога по работникам и иным лицам, получившим доход. Это делают за указанные далее периоды и в следующие сроки (п. 9 ст. 58 НК, письма ФНС от 30.12.2022 № 8-7-02/0001, от 24.03.2023 № БС-4-11/3579):
- с 23.05.2023 по 22.06.2023 – до 26 июня включительно (перенос с воскресенья 25.06);
- 23.06.2023 по 22.07.2023 – до 25 июля вкл. (вторник).
То есть организациям и ИП с работниками подать уведомление нужно предварительно – до установленных НК РФ сроков уплаты налога за июнь и сдачи 6-НДФЛ за полугодие 2023 года (см. далее).
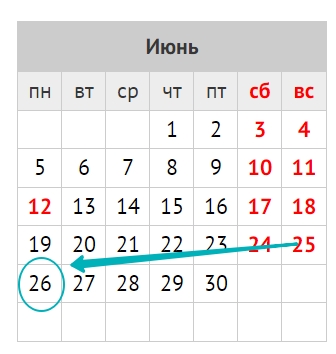
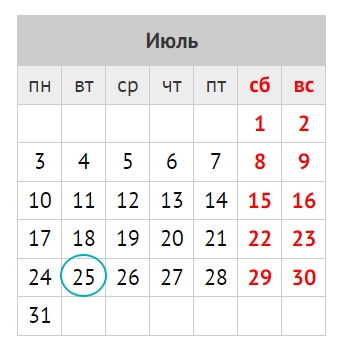
Форма, порядок заполнения и электронный формат отправки уведомления утверждены приказом ФНС от 02.11.2022 № ЕД-7-8/1047.
Пример заполнения уведомления за июнь 2023
Допустим, что ООО “Гуру” должно заплатить НДФЛ в размере 38 000 руб., исчисленный и удержанный за период с 23 мая по 22 июня 2023 года. Значит, основная часть уведомления будет выглядеть так:
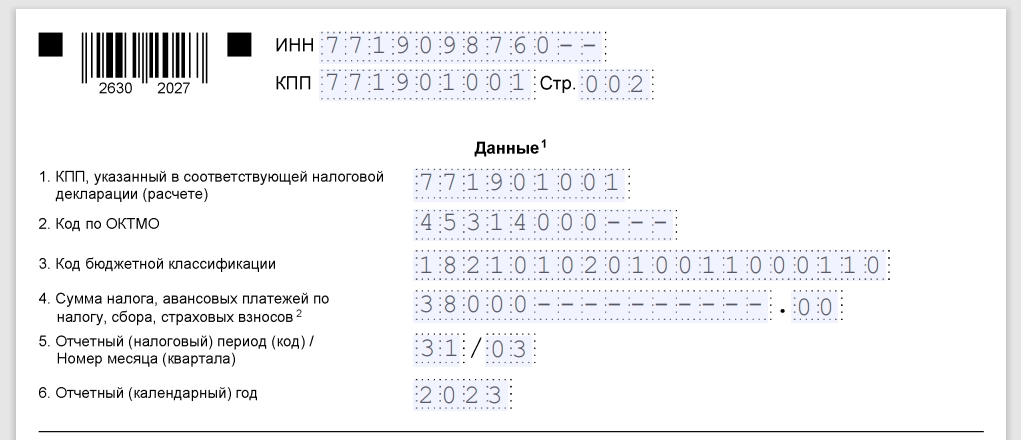
Обратите внимание, что в п. 5 «Отчетный (налоговый) период (код)/Номер месяца (квартала)» для НДФЛ за период с 23.05.2023 по 22.06.2023 нужно проставить «31/03». Первая цифра обозначает полугодие, а вторая порядковый номер месяца квартала (письмо ФНС от 24.03.2023 № БС-4-11/3579).
Соответственно, за следующий период с концом июня – с 23.06.2023 по 22.07.2023 – указывают «33/01». Поскольку пошёл 9-месячный отчетный (налоговый) период.
Полный образец заполнения уведомления об исчисленном НДФЛ за июнь 2023 года можно бесплатно скачать и посмотреть по ссылке в конце статьи.
В уведомлении по НДФЛ за работников обособки укажите дополнительно:
- КПП по месту сдачи 6-НДФЛ за обособку;
- ОКТМО по месту учета обособленного подразделения.
Срок уплаты НДФЛ за июнь
С 2023 года установлен общий срок уплаты налога на доходы физических лиц со всех основных выплат – аванса и зарплаты, премий, отпускных, больничных, матпомощи, дивидендов, при увольнении, а также по договорам ГПХ (п. 6 ст. 226 НК). Это 28 число следующего месяца.
То есть налоговые агенты обязаны перечислять исчисленный и удержанный НДФЛ за период с 23-го числа предыдущего месяца по 22-е число текущего месяца не позднее 28-го числа текущего месяца.
Поэтому за дни июня 2023 года НДФЛ с выплат работникам и иным лицам нужно перечислить в бюджет:
- до 28.06.2023 вкл. (среда) – за период с 23 мая по 22 июня;
- до 28.07.2023 (пятница) – за период с 23 июня по 22 июля.
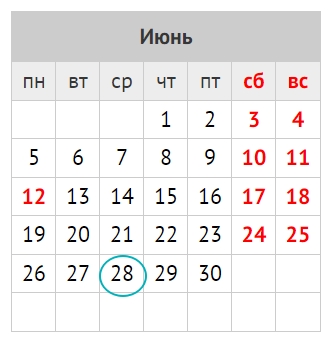
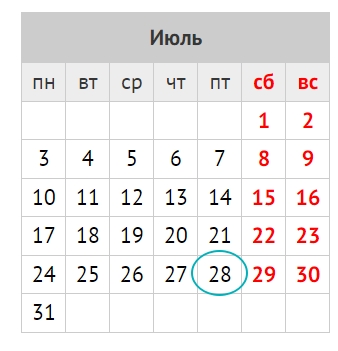
В итоге на июнь 2023 попадает сначала окончательный расчет по зарплате за май и потом аванс за июнь. В обоих случаях нужно сразу удержать НДФЛ.
С 2023 года налоговые агенты могут платить НДФЛ за свой счет. Ранее действовавший запрет (п. 9 ст. 226 НК) отменен. Это значит, что перечислять денежные средства в рамках ЕНП на единый налоговый счет (ЕНС) в счет предстоящей уплаты НДФЛ за июнь можно до удержания налога у работника.
Куда платить
С 2023 года сумму НДФЛ, исчисленную и удержанную налоговым агентом, перечисляют по месту его учета в налоговом органе (месту его жительства), а также по месту нахождения каждого обособленного подразделения.
Налог нужно перечислить с июньских доходов работников обособки и физлиц, заключивших с подразделением/его уполномоченным лицом договоры гражданско-правового характера.
Новые правила по НДФЛ с 29 мая и 30 июня 2023 года
Федеральный закон от 29.05.2023 № 196-ФЗ с изменениями в НК РФ фактически признал, что НДФЛ «важнее» других налогов и предусмотрел для него особую очередность зачисления в бюджеты регионов. А именно – в первоочередном порядке.
Это сделано, чтобы обеспечить более стабильное поступление средств в региональные и местные бюджеты.
На уплату НДФЛ в рамках ЕНП и правила оформления платежек данное новшество не повлияло.
Кроме того, с 30 июня 2023 года при наличии положительного сальдо на ЕНС НДФЛ будут автоматически списывать в бюджет на основании сумм, отраженных в уведомлении. Списание произойдет сразу – не позднее дня, следующего за днем поступления в налоговую уведомления.
То есть НДФЛ теперь зачисляется в бюджет раньше крайнего срока, установленного НК РФ для уплаты налога (28-е число месяца). При этом налоговый агент не может отменить такой автоматический зачет.
Изменение в заполнении платёжек с 15.05.2023
С 15 мая 2023 года для упрощения заполнения платёжек в поле 16 “Получатель” вместо “Управление Федерального казначейства по Тульской области (Межрегиональная инспекция Федеральной налоговой службы по управлению долгом)” нужно указывать – “Казначейство России (ФНС России)”.
Остальные реквизиты получателя платежа, которые указывают при перечислении сумм, администрируемых налоговыми органами, остались без изменений.
Налоговики дополнительно уточнили: если в расчетном документе в поле “Получатель” будут старые реквизиты, на зачисление платежа это не повлияет.
Оплату НДФЛ с 2023 года перечисляют исключительно на казначейский счет в УФК по Тульской области и приводят следующие банковские реквизиты:
Эти реквизиты получателя ЕНП едины для всех организаций, ИП и не зависят от способа уплаты НДФЛ и региона.
Платёжка по НДФЛ за июнь 2023 в качестве уведомления
На основании ч. 14 ст. 4 Федерального закона от 14.07.2022 № 263-ФЗ в течение 2023 года можно воспользоваться правом подать уведомление об исчисленной сумме НДФЛ за месяц сразу в виде распоряжения на перевод денежных средств в уплату платежей в бюджетную систему РФ. То есть использовать обычное платёжное поручение и не подавать отдельно до этого уведомление.
Данный вариант возможен, если ранее в 2023 году уведомления на ЕНП в налоговые органы вы вообще не представляли ни по какому налогу, сбору, страховым взносам.
Далее показан образец заполнения платёжного поручения по НДФЛ вместо уведомления за июнь 2023 года:
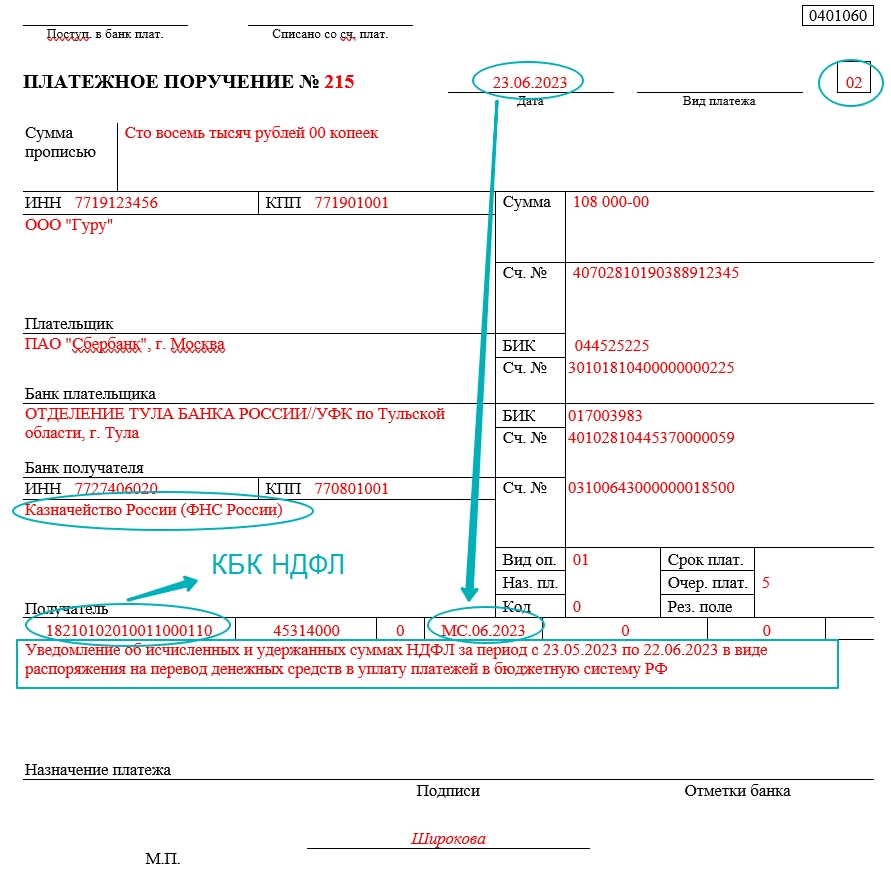
Обратите внимание на особенности его заполнения в отличие от платёжки на общий КБК ЕНП:
- указывают КБК именно НДФЛ, а не специальный КБК ЕНП – 18201061201010000510;
- поле «Назначение платежа» в отличие от ЕНП нельзя оставлять пустым, а нужно указать – «Уведомление об исчисленных суммах НДФЛ со сроком перечисления 28.06.2023 в виде распоряжения на перевод денежных средств в уплату платежей в бюджетную систему РФ» или «НДФЛ, удержанный налоговым агентом за период с 23.05.2023 по 22.06.2023»;
- в поле 101 (рядом с видом платежа) показатель статуса – 02 (а не 01, как при ЕНП);
- поле 105 для ОКТМО – код места мобилизации платежа (а не 0, как при ЕНП);
- поле 107 – налоговый период МС.06.2023 для дат с 23.05.2023 по 22.06.2023 и МС.07.2023 для дат с 23.06.2023 по 22.07.2023 (а не 0, как при ЕНП).
Платёжка за июнь 2023 по НДФЛ на ЕНП
Её заполнять проще:
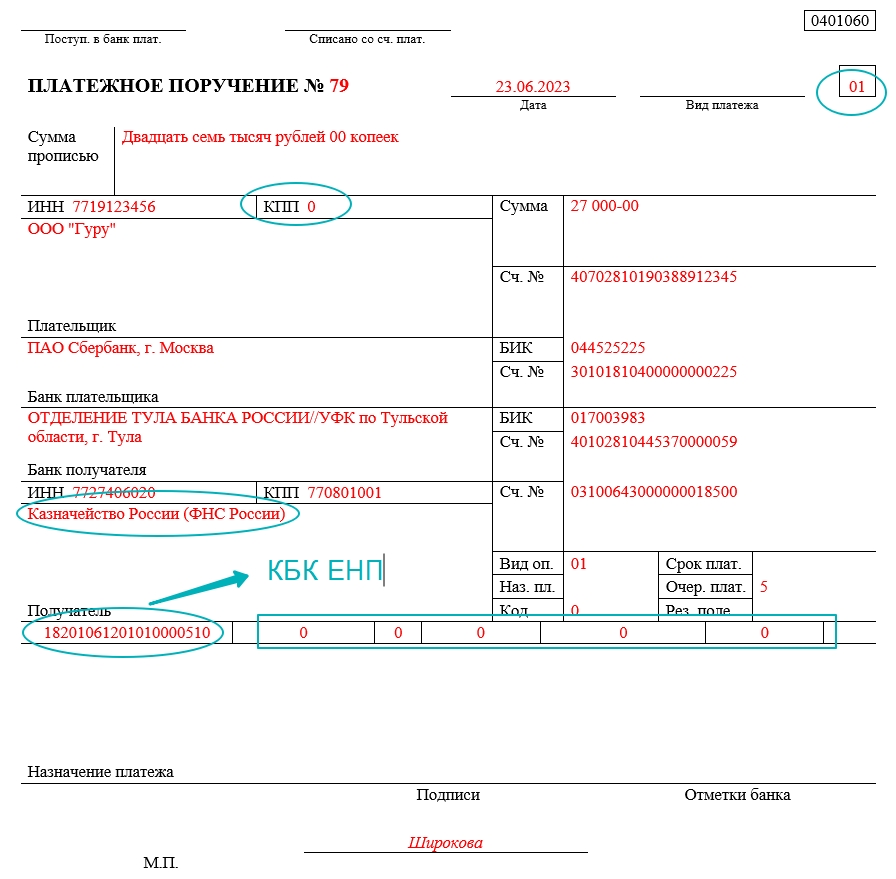
- указывают специальный КБК ЕНП – 18201061201010000510;
- поле «Назначение платежа» – оставляют пустым (ведь ранее вы подавали в налоговую уведомления об исчисленном НДФЛ за дни июня, и потому ИФНС уже знает, какие суммы и куда распределить);
- в поле 101 (рядом с видом платежа) показатель статуса – 01;
- поле 105 для ОКТМО – 0;
- поле 107 –0.
Далее показан образец заполнения платежного поручения по НДФЛ за июнь 2023 на единый налоговый платёж:
Платежку по НДФЛ за июнь 2023 также можно сформировать в сервисе ФНС “Уплата налогов и пошлин“. Тогда заполнить нужно только реквизиты плательщика и сумму налога.
Расчет 6-НДФЛ
Бланк формы 6-НДФЛ, а также порядок её заполнения и электронный формат сдачи утверждены приказом ФНС России от 15.10.2020 № ЕД-7-11/753 в редакции приказа от 29.09.2022 № ЕД-7-11/881.
Переходящую зарплату (за последний месяц квартала и это как раз июнь) включайте в разд. 2 за полугодие, если она выплачена до 30 июня включительно, а в разд. 1 – если НДФЛ с нее надо перечислить во 2 квартале.
Аванс и зарплату за июнь, выплаченные до 22 июня включительно, покажите в разд. 1 и 2 за полугодие, а выплаченные с 23 по 30 июня – только в разд. 2 (письмо ФНС от 09.11.2022 № БС-4-11/15099).
Зарплату, начисленную в июне, но выплаченную в июле, в 6-НДФЛ за полугодие не включайте.
В Разделе 1 отражают исчисленный и удержанный НДФЛ за период с 23 марта по 22 июня. А именно:
- в поле 021 (сумма исчисленного и удержанного налога по первому сроку перечисления отчетного периода) за 9 месяцев – за период с 23 июня по 22 июля;
- в поле 023 (по третьему сроку перечисления) – за период с 23 мая по 22 июня;
Таким образом, в расчете 6-НДФЛ за полугодие указывают налог, удержанный с 23 марта по 22 июня, а за 9 месяцев – НДФЛ, удержанный с 23 июня по 22 сентября.
Кроме того, в разд. 1 и 2 расчета 6-НДФЛ за полугодие отражают сумму фактически выплаченных за полугодие отпускных и налог с нее. В разд. 1 и 2 за 9 месяцев приводят сумму доплаты за отпуск, выплаченную в июле, и налог с нее.
Крайний срок сдачи 6-НДФЛ за полугодие в налоговую – 25.07.2023 (вторник).
Новые правила уплаты НДФЛ с июня 2023 года

Иллюстрация: Вера Ревина/Клерк.ру
Январские изменения порядка уплаты НДФЛ
Январь 2023 года отметился рядом существенных изменений, внесенных в порядок уплаты большинства налогов.
Вкратце осветим основные из них, которые затронули особенности уплаты агентского НДФЛ:
Введение ЕНС и ЕНП.
Начиная с 2023 года НДФЛ, как и прочие налоги, уплачивается через единый налоговый счет (ЕНС).
Если раньше все обязательные платежи перечислялись в бюджет по платежным поручениям с конкретными реквизитами, то теперь это происходит через ЕНС.
Деньги, поступающие на счет в рамках единого налогового платежа, налоговики списывают по сроку уплаты конкретного платежа.
Установление обязанности сдачи уведомлений по налогам.
По тем налогам, по которым не предусмотрена сдача отчетности или срок уплаты наступает раньше срока сдачи декларации (расчета), необходимо подавать уведомление об исчисленных суммах налога. Касается это и агентского НДФЛ. Срок сдачи указанного документа – до 25 числа ежемесячно.
Уведомление нужно для того, чтобы налоговая знала, сколько средств списать с ЕНС в счет оплаты конкретного платежа, так как все деньги, поступают на счет обезличено.
СБИС Бухгалтерия для любой системы налогообложения — удобный сервис, который помогает вести учет малому бизнесу и крупным компаниям, позволяет выполнять любые бухгалтерские операции.
Изменение срока уплаты агентского НДФЛ.
По выплатам с 23 числа прошлого месяца по 22 число текущего месяца НДФЛ нужно перечислить бюджет до 28 числа текущего месяца.
По выплатам с 23 числа текущего месяца по 22 числа следующего месяца налог нужно уплатить до 28 числа следующего месяца.
Соответственно, по доходу, выплаченному работникам (исполнителям) с 23 мая по 22 июня налог нужно перечислить в бюджет до 28 июня, а по выплатам с 23 июня по 22 июля – до 28 июля.
Изменение даты получения дохода для цели исчисления НДФЛ.
Если раньше доход считался полученным в последний день месяца, то теперь он считается полученным на дату его перечисления работнику (исполнителю). Соответственно, НДФЛ нужно перечислять в бюджет при каждой выплате дохода, в том числе и по авансу.
Упростите себе работу — перейдите на КЭДО
Поможет чек-лист с понятными инструкциями

Забирайте бесплатный чек-лист — переходите на КЭДО безболезненно
Чтобы получить чек-лист, заполните форму:
Изменения по НДФЛ мая-июня 2023 года
Всего таких изменений три:
Изменение последовательности списания денежных средств с ЕНС.
Установление возможности досрочного списания со счета НДФЛ.
Введение обязанности сдачи еще одного уведомления по НДФЛ при досрочном списании данного налога.
Изменение последовательности списания денежных средств с ЕНС
До 2023 года денежные средства списывались с ЕНС в следующей последовательности:
недоимка по всем платежам;
Начиная с 29 мая приоритет списания положительного сальдо с ЕНС отдается НДФЛ.
В первую очередь с единого счета списывается недоимка по НДФЛ, затем текущие платежи по данному налогу и только после этого все остальные: текущие платежи по другим налогам (взносам), пени, проценты, штрафы.
Необходимость внесения данных изменений была обусловлена потерями региональных и местных бюджетов, связанными с недополучением НДФЛ.
НДФЛ, несмотря на то, что является федеральным налогом, зачисляется по большей части в региональные бюджеты и остаточно — в местные. Изменение порядка списания средств с ЕНС позволит устранить дефицит региональных и местных бюджетов и увеличить его пополняемость за счет агентского НДФЛ.
Установление возможности досрочного списания НДФЛ со счета
Указанные изменения также были вызваны просадкой региональных и местных бюджетов в связи с недополучением НДФЛ.
Напомним, что до вступления в силу данных поправок, НДФЛ списывается с ЕНС по сроку уплаты – 28 числа каждого месяца.
Начиная с 29 июня, НДФЛ можно будет уплачивать досрочно, при условии наличия положительного сальдо на едином счете и представления в ИФНС досрочного уведомления по НДФЛ.
Обратите внимание, что отменить досрочную уплату НДФЛ будет невозможно.
Введение обязанности сдачи еще одного уведомления по НДФЛ при досрочном списании данного налога
Как было сказано выше для того, чтобы НДФЛ был списан с ЕНС раньше установленного срока, кроме наличия переплаты по счету, налогоплательщику потребуется сдать досрочное уведомление об исчисленных суммах налогах. Этот документ нужно направить в налоговую до 12 числа текущего месяца. В него потребуется включить выплаты с 23 числа прошлого месяца по 9 число текущего месяца.
Обратите внимание, что обязанность сдачи основного уведомления (до 25 числа) никто не отменял.
Соответственно, организации или ИП, желающие досрочно списать НДФЛ со счета, должны сдать 2 уведомления: одно – до 12 числа текущего месяца, а второе – до 25 числа.
СБИС Бухгалтерия включает в себя: ведение бухгалтерского учета, расчет заработной платы, расчет налогов. В программе можно настроить любые статьи доходов и расходов, системы налогообложения, учет в разрезе договоров. Компаниям удобно контролировать возврат оригиналов документов. Бесплатная круглосуточная консультация поможет ответить на любые вопросы.