Как перейти на УСН в середине года: о последствиях мнимой реорганизации
Смена режима налогообложения (с общего на УСНО) возможна лишь с начала налогового периода (то есть с 1 января). Причем такой переход предусматривает обязанность восстановить НДС, ранее принятый к вычету по имуществу, используемому и в рамках УСНО. Вместе с тем нормы Налогового кодекса содержали (до 2020 года) ряд правил, которые теоретически позволяли налогоплательщикам обойти и обязанность по восстановлению НДС, и ограничение на переход на УСНО в середине года. Инструментом для этого является реорганизация усн (когда правопреемник применяет УСНО или переходит на нее с момента своего создания). Правда, желаемый результат получают не все и не всегда.
Пример из практики.
Рассмотрим следующую ситуацию. Некое физическое лицо являлось единственным собственником двух компаний. Одна компания применяла общую систему налогообложения (компания А), другая – УСНО (компания Б). Каждая из компаний владела определенными активами.
В целях оптимизации своего бизнеса, состоящего из нескольких самостоятельных юридических лиц, собственник принял решение об их реорганизации в форме слияния. Новая структура с момента своего создания применяла УСНО.
Компания Б передала правопреемнику имущество на сумму 9 414 000 руб., вычет по НДС по которому не заявлялся.
Компания А передала правопреемнику имущество на сумму 59 534 191,33 руб., по которому ранее был получен вычет по НДС (что подтверждено данными деклараций по НДС и книгами покупок).
Правопреемник, руководствуясь п. 8 ст. 162.1 НК РФ, не восстановил НДС по имуществу, полученному от правопредшественника, являющегося плательщиком НДС (компании А). Выявив при проверке данный факт, налоговый орган на основании пп. 2 п. 3 ст. 170 НК РФ доначислил НДС правопреемнику. Последний предпринял попытки оспорить доначисление (см. Постановление АС ЗСО от 09.08.2019 № Ф04-3363/2019 по делу № А46-17753/2018) и даже дошел до Верховного суда (см. Определение от 27.11.2019 № 304-ЭС19-22134).
Но его усилия оказались напрасными.
К сведению:
Под торговым объектом (территорией) в данном случае понимаются земельный участок, комплекс технологически и технически связанных между собой зданий (строений, сооружений) и систем, отдельное здание (строение, сооружение) или часть здания (строения, сооружения), специально оснащенные оборудованием, предназначенным и используемым для выкладки, демонстрации товаров, обслуживания покупателей и проведения денежных расчетов с покупателями при продаже товаров (п. 2 Требований).
Сама по себе реорганизация – не основание для восстановления НДС.
На практике нередки случаи, когда арбитры, рассматривая подобные споры, подчеркивают, что сам по себе факт реорганизации не является основанием для восстановления НДС правопреемником по имуществу, полученному от правопредшественника и используемому в «упрощенной» деятельности. Так, в пользу правопреемника, применяющего УСНО (и заявляющего об отсутствии у него обязанности по восстановлению НДС по имуществу, полученному при реорганизации), были вынесены следующие постановления:
АС ЗСО от 09.08.2019 № Ф04-3363/2019 по делу № А46-17753/2018 – при этом реорганизация усн произошла в форме присоединения;
АС СКО от 27.05.2019 № Ф08-3156/2019 по делу № А53-7070/2018 – разделение;
АС ВСО от 06.09.2017 № Ф02-4308/2017 по делу № А10-3798/2016 – выделение.
В деле № А46-17753/2018, рассмотренном в Постановлении АС ЗСО № Ф04-3363/2019, арбитры сделали аналогичный вывод, приведя в обоснование следующие нормы:
пп. 2 п. 3 ст. 170 НК РФ – согласно которому налогоплательщики, переходящие на спецрежимы (в частности, на УСНО), суммы налога, принятые к вычету по товарам (работам, услугам), в том числе основным средствам и нематериальным активам, и имущественным правам, восстанавливают в налоговом периоде, предшествующем переходу на спецрежимы:
п. 1 ст. 58 ГК РФ – где сказано, что при слиянии юридических лиц права и обязанности каждого из них переходят к вновь возникшему юридическому лицу;
п. 4 ст. 50 НК РФ – которым определено, что при слиянии нескольких юридических лиц их правопреемником в части исполнения обязанности по уплате налогов признается возникшее в результате такого слияния юридическое лицо;
Обратите внимание:
Норма п. 8 ст. 162.1 НК РФ является специальной и имеет приоритет перед нормой п. 3 ст. 170 НК РФ. На это обстоятельство обращено внимание, например, в Постановлении АС ВСО от 06.09.2017 № Ф02-4308/2017, Ф02-4650/2017 по делу № А10-3798/2016.
Вместе с тем АС СЗО в Постановлении № Ф04-3363/2019 подчеркнул: из указанных нормативных положений не следует, что НДС не может быть восстановлен при наличии других (не связанных с реорганизацией) оснований, предусмотренных нормами главы 21 НК РФ.
Добавим: в рассматриваемом деле налоговики настаивали, что главной целью реорганизации являлось получение налоговой выгоды в виде неисполнения обязанности по восстановлению принятого к вычету НДС в связи с совершением взаимозависимыми компаниями А и Б согласованных действий по реорганизации в форме слияния с целью перехода вновь созданного лица на УСНО и невосстановления НДС по переданному при реорганизации имуществу. То есть в данном случае реорганизация была осуществлена без какой-либо деловой цели.
Обстоятельства, свидетельствующие об отсутствии деловой цели.
Доказательствами получения правопреемником необоснованной налоговой выгоды, по мнению инспекции (с которым впоследствии согласились и суды), стали следующие обстоятельства:
взаимозависимость лиц, участвовавших в реорганизации, – всеми активами и имуществом как до реорганизации, так и после нее управляло одно и то же лицо, являющееся единственным собственником всех трех компаний;
правопреемник продолжил сотрудничество с поставщиками и заказчиками по договорам, заключенным ранее с компанией А. Их условия после реорганизации не пересматривались;
сотрудники компании А в полном составе переведены в новую структуру, при этом их должностные обязанности и объем выполняемых трудовых функций не изменились;
бухгалтерское, налоговое, юридическое и кадровое сопровождение деятельности правопреемника осуществляли те же организации, которые ранее сотрудничали с компанией А;
компания Б фактически хозяйственную деятельность не осуществляла.
Иными словами, после слияния компаний А и Б имущество (по которому ранее был заявлен вычет по НДС) фактически не выбыло из владения собственника компаний (бенефициара) и продолжило использоваться в тех же целях, теми же лицами и в рамках тех же договоров, что и до реорганизации.
Подобные действия, согласитесь, не очень-то похожи на оптимизацию бизнеса, о которой заявлял правопреемник в рамках судебного разбирательства. Поэтому не стоит удивляться выводу и нижестоящих судов, и Верховного суда о том, что единственными целями реорганизации были переход правопреемника на УСНО и уклонение от восстановления НДС при использовании имущества в необлагаемых операциях.
К сведению:
Юридическое значение взаимозависимость будет иметь только в том случае, если используется сторонами сделки как возможность для согласованных действий, не обусловленных разумными экономическими или иными причинами. То есть отсутствие деловой цели в совершенной сделке (операции) – лишь одно из доказательств умысла получить необоснованную налоговую выгоду (данный момент отмечен во многих судебных актах). Чтобы сделать вывод о неправомерности получения налоговой выгоды, инспекторы должны доказать, что сделка (операция) не имела разумного объяснения. Это следует из положений ст. 54.1 НК РФ. При этом они не вправе навязывать налогоплательщику ту или иную модель построения хозяйственной операции, ведь положения Налогового кодекса не ограничивают право налогоплательщиков проводить свои хозяйственные операции так, чтобы налоговые обязательства были минимальными.
В завершение считаем необходимым напомнить: с 1 января 2020 года действует новый п. 3.1 ст. 170 НК РФ. В нем есть норма (пп. 4), где сказано, что в случае перехода правопреемника на УСНО (или иной режим) с момента создания при реорганизации он обязан восстановить НДС по полученному в процессе реорганизации имуществу, по которому ранее правопредшественник заявил вычет. Сделать это нужно в первом квартале, начиная с которого применяется спецрежим.
Организация потеряла право на УСН в середине года. Как действовать
Если компания утратила право на применение упрощёнки в середине года, она автоматически переходит на общий режим налогообложения. Об этом в определенный срок организация должна уведомить свою налоговую инспекцию. Кроме того, понадобится заплатить налог за последний период на УСН и подать декларацию. Если компания перешла на общий режим в срок, то штрафы и пени за несвоевременное перечисление налогов и авансовых платежей не возникнут. Расскажем, как это сделать.
Что ждёт организацию после перехода на ОСНО
Общую систему налогообложения могут применять все организации. Ограничений, как в случае с УСН, нет. Но появляются дополнительные обязательства по уплате налогов и сдаче отчётности.
Работая на специальном налоговом режиме — УСН, компания освобождается от уплаты ряда налогов и сдачи соответствующей отчётности по ним. Вместо объёмного пакета отчётов упрощенцы подают раз в год одну декларацию.
- Налог на прибыль.
- Налог на добавленную стоимость (НДС).
- Имущественный налог.
По каждому уплачиваемому налогу придётся отчитаться — подать декларацию.
Когда организация на упрощёнке переходит на ОСНО
Есть два случая для перехода упрощенца на основной налоговый режим — это добровольный переход и автоматический, когда компания вынуждена перейти на ОСНО в результате утраты права применения УСН.
Добровольный переход на ОСНО
В первом случае организация переходит на работу в рамках основной системы налогообложения по собственной инициативе. Такое бывает, например, когда бизнес работает с крупными поставщиками и подрядчиками, которым выгодно, чтобы компания могла выставить счёт-фактуру с НДС. Чтобы не потерять возможность сотрудничества с крупными игроками рынка, организация в добровольном порядке переходит на ОСНО. Но сделать это можно в определённый срок — только с начала календарного года.
Чтобы перейти на ОСНО по собственной инициативе, компания должна не позднее 15 января подать в налоговую инспекцию уведомление об отказе от УСН. Заплатить налог и подать декларацию нужно в обычный срок (письмо Минфина от 14.07.2020 № 03-07-14/61190).
Автоматический переход на ОСНО
- Начала вести деятельность, запрещённую для УСН. Так, не могут применять УСН микрофинансовые организации, банки, страховщики, ломбарды, инвестиционные фонды, компании, которые добывают и продают полезные ископаемые, производители и продавцы ювелирных изделий и т. д.
- Решила создать филиал.
- Доходы компании превысили лимит для применения упрощёнки. Чтобы не утратить право на применение УСН, годовой доход организации или за любой отчётный период не должен превышать 200 млн рублей. При этом указанное значение необходимо индексировать на коэффициент-дефлятор (п. 4 ст. 346.13 НК). На 2023 год установлено значение — 1,257 (приказ Минэкономразвития от 19.10.2022 № 573). Следовательно, пороговая величина дохода для применения УСН в 2023 году составляет 251,4 млн рублей.
- Средняя численность сотрудников организации за год или любой отчётный период превысила разрешённое значение — 130 человек.
- Стоимость основных средств (ОС) компании превысила пороговое значение. Установлен лимит на остаточную (балансовую) стоимость — 150 млн рублей. Остаточную (балансовую) стоимость нужно считать по данным бухгалтерского учёта по тем ОС, которые признаются амортизируемым имуществом (пп. 16 п. 3 ст. 346.12 НК).
- Превышено ограничение по доле участия других организаций в УК компании. Лимит составляет 25 %.
- Вступила в простое товарищество или заключила договор доверительного управления имуществом, если применяется объект налогообложения — «доходы».
Компания утратит право на применение УСН с начала квартала, в котором нарушится хотя бы одно из перечисленных условий (п. 4 ст. 346.13 НК).
Как и когда уведомить налоговую при утрате права применения УСН
О том, что компания потеряла право применять упрощёнку, необходимо сообщить в налоговую инспекцию по форме № 26.2-2 (п. 5 ст. 346.13 НК). Сделать это нужно не позднее 15 числа месяца, следующего за кварталом, в котором произошло нарушение условий применения специального режима.
Пример. OOO «Лидер» в июне 2023 года зафиксировало превышение лимита дохода в 251,4 млн рублей. Значит, с 1 апреля 2023 года компания считается перешедшей на ОСНО, о чём должна сообщить в ИФНС до 17 июля 2023 года (15 июля выпадает на выходной день).
Налоговики и сами могут обнаружить, что организация утратила право работать на УСН из-за нарушения одного из условий. Тогда компания получит сообщение от ИФНС по форме 26.2-4. Но такая форма имеет только уведомительный характер и не освобождает организацию от подачи сообщения по форме 26.2-2 (письмо ФНС от 24.08.2018 № СД-4-3/16474@).
Если компания нарушит установленный срок подачи сообщения или не подаст его совсем, налоговики назначат штраф — 200 руб. (п. 1 ст. 126 НК, письмо Минфина от 06.12.2017 № 03-11-11/81211). А должностное лицо могут оштрафовать на 300-500 руб. (ч. 1 ст. 15.6 КоАП).
Каким способом подать сообщение в ИФНС
Сообщение о том, что компания лишилась права на применение УСН, можно подать в бумажном виде — при личном визите в налоговую или по почте, а также электронно — с помощью оператора электронного документооборота.
Как заполнить сообщение по форме 26.2-2
Форма состоит из одного листа.
- ИНН и КПП компании.
- Четырехзначный код инспекции, в которую подаётся сообщение. Этот код можно узнать на официальном сайте ФНС https://service.nalog.ru/addrno.do.
- Название организации.
- Первое число первого месяца квартала, в котором компания утратила право на УСН.
- Причина, по которой компания утратила право на УСН.
Если превышен лимит доходов, то в первом блоке ставятся прочерки, а во втором — код периода, в котором превышен лимит, и год. Коды периодов есть в самой форме.
Пример. Если организация превысила лимит по итогам девяти месяцев в 2023 году, то нужно указать код «33», а в поле для года — «2023».
Во всех остальных случаях в первом блоке указывается норма Налогового кодекса, условия которой нарушены, код периода, в котором допустили нарушение, и год.
Пример. Если компания по итогам первого полугодия 2023 года превысила лимит по численности сотрудников, то в поле для нормы НК нужно указать пп. 15 п. 3 ст. 346.12 НК, в поле для кода периода — «31», в поле для года — «2023».
- Количество листов копии документа, который подтверждает полномочия представителя, если сообщение подаёт он. Когда сообщение подписывает директор, в этом поле нужно проставить прочерк.
- Код лица, которое подписывает сообщение: «1» — директор организации, «2» — представитель по доверенности.
- ФИО директора или представителя.
- Номер телефона, подпись и дату.
- Если сообщение подаёт представитель — название документа, которым он подтверждает свои полномочия.
Как рассчитать и когда платить налоги при утрате права на применение УСН
С начала квартала, в котором организация теряет право на применение упрощёнки, она должна платить налоги в рамках основной системы налогообложения. Штрафов и пени за несвоевременную уплату налогов и авансовых платежей не будет, если компания перешла на ОСНО в срок (п. 4 ст. 346.13 НК, письмо Минфина от 14.07.2015 № 03-11-09/40378).
Налог по УСН
Кроме того, за последний период, в котором организация работала на УСН, нужно рассчитать и заплатить итоговый единый налог. Сделать это нужно не позднее 28 числа месяца, следующего за кварталом, в котором компания потеряла право на применение упрощёнки. Если эта дата выпадает на выходной день, оплата налога переносится на следующий рабочий день (п. 7 ст. 6.1 НК).
Когда компания утратила право на применение УСН в середине года, то её последний налоговый период на упрощёнке совпадает с последним отчётным периодом перед кварталом, в котором она слетела со специального режима (п. 4 ст. 346.13, п. 7 ст. 346.21 НК, п. 2 письма ФНС от 27.03.2012 № ЕД-4-3/5146@).
Пример. ООО «Лидер» в 3-м квартале 2023 года утратило право на применение УСН. Оно должно рассчитать итоговую сумму налога за период с 1 января 2023 года по 30 июня 2023 года и оплатить его до 30 октября 2023 года (28 октября выпадает на выходной день).
Если организация работала на УСН с объектом налогообложения «доходы минус расходы», и сумма налога за последний налоговый период получилась меньше 1% от доходов, то нужно рассчитать и уплатить минимальный налог.
Налог на прибыль и авансовые платежи по нему
- Выбрать способ уплаты авансовых платежей по налогу на прибыль:
- ежеквартально и ежемесячно в рамках этого квартала;
- ежеквартально — через три месяца, шесть месяцев и девять месяцев;
- ежемесячно — каждый месяц с января по ноябрь.
- Определить первый период, за который нужно произвести авансовый платёж.
- Рассчитать авансовый платёж исходя из прибыли, которую компания получила в первом отчётном периоде, и подать декларацию.
Пример. ООО «Лидер» потеряло право на применение УСН в 3-м квартале 2023 года. Тогда нужно рассчитать авансовые платежи исходя из прибыли, которую компания получила в 3-м квартале, и подать декларацию за девять месяцев.
Налог на прибыль по итогам года нужно рассчитать в общем порядке: умножить налоговую базу на ставку и вычесть авансовые платежи.
Учтите, что в переходный период есть особенности при определении некоторых видов доходов и расходов в целях исчисления налога на прибыль, если компания планирует применять метод начисления. Так, в доходы по налогу на прибыль необходимо включить дебиторскую задолженность, которая возникла при УСН. Сделать это нужно в первом отчётном периоде применения основного режима налогообложения независимо от времени погашения задолженности (письмо Минфина от 04.04.2013 № 03-11-06/2/10983).
Если организация планирует применять кассовый метод признания доходов и расходов в целях исчисления налога на прибыль, дебиторскую задолженность, которая возникла в период применения УСН, включать в доходы не нужно. Доходы в таком случае признаются по мере поступления оплаты от покупателей или заказчиков.
Налог на имущество
Налог на имущество организация должна рассчитать, начиная с того квартала, в котором утратила право на применение УСН (п. 2 ст. 346.11, п. 4 ст. 346.13 НК). Исчисление налога и авансовых платежей происходит в общем порядке. А в тех месяцах, когда компания работала в рамках режима УСН, остаточная стоимость имущества будет нулевая. Это связано с тем, что после утраты права на УСН компания рассчитывает налоги, как вновь созданная организация на ОСНО.
Если в регионе, где зарегистрирована организация, отменили авансовые платежи по налогу на имущество, необходимо рассчитать и уплатить налог только по итогам года (ст. 379, п. 6 ст. 382, п. 2 ст. 383 НК).
- полученный аванс в счёт предстоящей поставки;
- отгруженные товары, выполненные работы или оказанные услуги — даже в том случае, если аванс получен в период действия УСН.
Если организация получила оплату по поставке, которая произошла в период работы в рамках УСН, то НДС начислять не нужно.
При этом выставлять оформленные счета-фактуры покупателям по операциям, которые произошли с начала квартала до момента утраты права на применение УСН, не нужно. Это связано с тем, что НДС к оплате по этим операциям компания не предъявляла (письмо Минфина от 08.11.2021 № 03-07-09/89781).
Чтобы не начислять налог сверх цены и не платить его из своих средств, компании желательно подписать с покупателями дополнительное соглашение об НДС. Если договориться с покупателями не удалось, организации придётся платить налог из своих денег, полученных в результате реализации по изначальным ценам.
Пример. ООО «Лидер» потеряла право на применение УСН в сентябре 2023 года. Начислять НДС, сформировать счета-фактуры и отразить их в книге продаж организация должна за период, начиная с 1 июля 2023 года.
Как принимать НДС к вычету
После перехода на основную систему налогообложения, компания должна принимать НДС к вычету в общем порядке. А вычет входного налога, который предъявили в период действия УСН, зависит от объекта налогообложения — «доходы» или «доходы минус расходы».
Компания работала на УСН с объектом «доходы»
В этом случае компания не может принять к вычету входной НДС за период, когда она работала в рамках УСН (письмо Минфина от 07.04.2020 № 03-07-11/27295).
Возможен вычет в отношении НДС, предъявленного компании, если приобретённые товары не использовались в период применения упрощёнки, и операции совершены уже на ОСНО (письма Минфина от 14.06.2022 № 03-07-14/56041, ФНС от 28.12.2022 № СД-4-3/17675@).
Компания работала на УСН с объектом «доходы минус расходы»
Организация может принять к вычету входной НДС, который она имела право, но не успела включить в расходы по УСН. Это можно сделать в 1-м квартале после перехода на основной режим налогообложения при соблюдении всех условий — в том числе и если приобретённые товары, работы или услуги будут использоваться в облагаемой НДС деятельности. Дата принятия товаров к учёту не имеет значения (п. 6 ст. 346.25 НК, письмо Минфина от 23.12.2022 № 03-07-15/126726).
- Если компания купила товары для перепродажи, но не успела их реализовать в период применения спецрежима.
- Если контрагент поставил сырьё и материалы, но компания не перечислила оплату и не задействовала их в производстве в период действия УСН.
- Если произведены расходы на строительство основного средства, и его ввели в эксплуатацию после перехода на ОСНО. Нельзя применить вычет, если основное средство ввели в эксплуатацию до начала действия основного режима налогообложения.
Для вычета необходимо зарегистрировать счета-фактуры от поставщиков в книге покупок.
Когда подать декларацию при утрате права на УСН
Организация должна подать в налоговую декларацию за последний период работы на упрощёнке. И сделать это нужно не в общие сроки — по итогам года, а не позднее 25 числа месяца, следующего за кварталом, в котором компания утратила право на применение УСН.
Начиная с квартала, в котором организация потеряла право на применение спецрежима, нужно отчитываться по налогам в рамках ОСНО.
Пример. ООО «Лидер» утратила право на применение УСН в августе 2023 года. До 25 октября 2023 года организация должна сдать декларацию по УСН за период с 1 января по 30 июня 2023 года. А за 3-й квартал компания уже будет отчитываться по налогам на основном режиме — сдаст декларацию по налогу на прибыль и по НДС.
Как перейти на УСН в середине года
Малый бизнес в России может работать на налоговых режимах с пониженными ставками. Самый популярный из них – УСН.
Но чтобы воспользоваться плюсами упрощенки, надо вовремя заявить о выборе этой системы налогообложения. В какие сроки возможен переход на УСН и что делать, если они пропущены?
Общие сроки перехода на УСН
Для начала заглянем в статью 346.13 НК РФ, где указаны сроки перехода на УСН. В общем случае подать уведомление о применении упрощенки можно только в эти периоды:
- не позже 30 дней после регистрации организации или индивидуального предпринимателя;
- не позже 31 декабря для перехода на УСН с 1 января следующего года.
На практике часто используется еще один вариант, хотя в НК РФ он прямо не указан. Уведомление о выборе УСН подается вместе с заявлением Р21001 или Р11001, то есть до регистрации ИП/ООО.
Переход на УСН в середине года
К сожалению, не все будущие бизнесмены знают о том, что переход на упрощенный режим возможен только в указанные выше периоды. Поэтому у них и возникает вопрос – можно ли перейти на УСН в середине года? Вообще понятие «середина года» здесь условно, потому что имеется в виду любой период года.
Ответ здесь один – если условная «середина года» вписывается в 30-дневный срок после регистрации, то да. В этом случае ИП или организация проработает на УСН неполный год.
Например, предприниматель зарегистрирован 10 ноября, и для перехода на УСН он должен подать уведомление не позже 10 декабря. Тогда остаток года с даты регистрации он признается плательщиком упрощенки.
Но даже если ИП не успеет обратиться в налоговую в этот период, то следующая возможность перейти на УСН появится у него в ближайшее время, то есть с 1 января нового года. Для этого, конечно, надо не забыть подать заявление о переходе не позднее 31 декабря.
Другой пример – ООО создано 20 января, но в 30-дневный срок после регистрации уведомление не было подано. Здесь ничего не остается, кроме как ждать начала следующего года. А этот год придется отработать в рамках общей системы налогообложения.
Совет: если ИП или ООО не успели перейти на упрощенку и оказались на ОСНО, то надо рассмотреть возможность снижения налоговой нагрузки. Например, если оборот за три месяца не превышает двух млн рублей, то можно получить освобождение от НДС. А индивидуальные предприниматели, как физические лица, могут вернуть часть уплаченного НДФЛ, если они приобрели жилье, или тратились на образование, лечение, фитнес.
Кроме того, только у ИП есть еще один шанс перейти на УСН в любое время года, правда, с определенными нюансами. Для этого предприниматель после регистрации должен стать плательщиком НПД.
Переход с НПД на УСН в течение года
Для ИП действует больше льготных налоговых режимов, чем для организаций. Один из них — налог на профессиональный доход. На НПД установлены жесткие ограничения:
- годовой доход не более 2,4 млн рублей;
- запрет на наём работников;
- ограничения по многим видам деятельности.
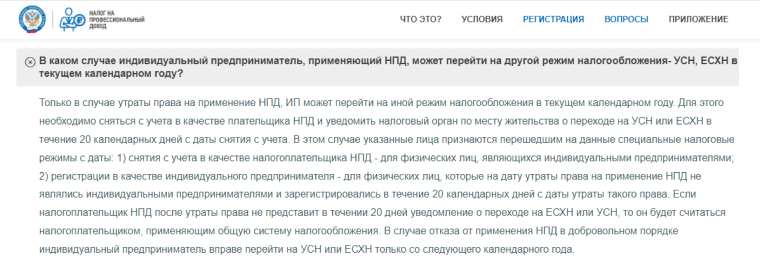
Если предприниматель нарушит эти или другие условия применения НПД, то он теряет право на льготный режим. Зато в течение 20 дней после этого ИП может подать уведомление о переходе на УСН или ЕСХН. И не имеет значения, в какой период года это произошло, то есть ждать конца декабря необязательно.
Но просто так перейти на УСН в середине года, если условия применения НПД не нарушены, нельзя. Об этом ФНС заявила на своем сайте.
Совмещение УСН и ПСН
Еще один специфический режим для ИП – патентная система налогообложения. На ПСН можно заниматься одним или несколькими видами деятельности, на каждый из которых надо получать отдельный патент.
Часто предприниматели при регистрации подают уведомление на упрощенку, но бизнес ведут на основании патента, потому что в их конкретной ситуации это выгоднее. То есть речь идет о совмещении двух систем налогообложения: упрощенной и патентной.
На ПСН тоже есть свои ограничения, и если их нарушить, то право на патент будет утрачено. В этом случае доходы ИП облагаются в рамках другого режима: общего или упрощенного.
Поэтому переход с патента на УСН в середине года возможен, если одновременно выполняются два условия:
- предприниматель уже подавал уведомление на упрощенку;
- условия применения ПСН нарушены.
О том, как перейти с патента на УСН в середине года, ФНС ответила в письме от 29.06.2017 N СД-4-3/12517@. Независимо от того, когда произошло нарушение условий применения ПСН, налог надо пересчитать с даты выдачи патента. Если патент или его часть были оплачены, то эта сумма учитывается при расчете налога в рамках упрощенной системы.
А вот просто так перейти с патента на УСН в середине года, если предприниматель не подавал заранее заявление на упрощенку, нельзя. Ведь в этом случае ИП совмещает патентную систему налогообложения с общей. И при утрате права на патент он окажется на ОСНО, по крайней мере, до конца года.
Повторная регистрация в середине года для перехода на УСН
Итак, мы разобрались, что переход на упрощенку возможен только в установленные сроки. Поэтому применять УСН можно либо с даты регистрации ИП/ООО, либо с января следующего года.
Некоторые индивидуальные предприниматели приходят к следующему выводу: если заявление о переходе не успели подать в течение 30 дней после регистрации, то надо просто повторить регистрацию.
Действительно, закрыть ИП можно за несколько дней, а повторную регистрацию в течение года закон не запрещает. Кроме того, статья 346.13 НК РФ не устанавливает для таких ситуаций специальных условий подачи заявления на УСН.
Формально ничто не мешает предпринимателю сняться с учета, а через некоторое время открыть ИП заново. И уже при повторной регистрации вовремя оформить переход на упрощенку.
Проблема в том, что ФНС видит здесь обход положений НК РФ для снижения налоговой нагрузки. Ведь если ИП будет вынужден работать на общей системе, то заплатит в бюджет больше налогов. Поэтому не стоит давать предпринимателю второй шанс для подачи уведомления на УСН, если первый раз он им не воспользовался.
Налоговую службу в этом вопросе поддерживает Верховный суд. В определении ВС от 30.06.15 № 301-КГ15-6512 рассматривалось дело, когда ИП закрылся и открылся заново для смены объекта налогообложения на УСН. Здесь налоговики тоже увидели уход от налогов, поэтому оставили предпринимателя на том же режиме, который он применял до закрытия.
Так что повторная регистрация ИП с целью перейти с ОСНО на УСН в середине года может вызвать вопросы налоговых органов. Особенно, если предприниматель фактически не прекращал бизнес и не менял вид деятельности.
Повторимся, прямого запрета такого варианта перехода на упрощенку закон не устанавливает. Однако надо быть готовым доказать ИФНС, что для закрытия и открытия ИП в течение года были другие веские основания, а не только возможность перейти на УСН. Кроме того, желательно чтобы пауза в предпринимательской деятельности была достаточно длительной, а не в несколько дней.
Для организаций этот способ не подходит даже теоретически. Ведь чтобы закрыть уже созданное ООО, придется пройти сложную процедуру ликвидации, которая длится минимум три месяца. Так что смысла в такой оптимизации нет, проще дождаться конца года и подать уведомление на УСН для перехода на упрощенку с января.
Как перейти на УСН с 2023 года
Если компания или предприниматель работает на общем режиме (ОСН, ОСНО) и задумывается в ближайшее время перейти на упрощенную систему налогообложения, решение нужно принять до конца текущего года. Вот основные шаги, которые нужно сделать для перехода:
- Проверить, соответствуете ли вы установленным критериям спецрежима.
- Просчитать, какой налоговый режим выгоднее для вас: ОСНО или УСН.
- Подать заявление в налоговую о переходе.
- Решить вопросы переходного периода: утвердить новую учетную политику, перенастроить бухгалтерскую программу.
Что делать на каждом шаге — подробно разберем в статье.
Преимущества упрощенного учета в СБИС
Что вы узнаете
Условия перехода на УСН
Смысл спецрежимов в том, что они подходят не для всех. Желающие перейти на упрощенку должны проверить себя по таким пунктам:
- Структура бизнеса (актуально для компаний).
- Вид деятельности.
- Уровень доходов.
- Численность сотрудников.
- Остаточная стоимость основных средств.
Остановимся на каждом.
Подходящая структура бизнеса
Не могут перейти на упрощенку (п. 3 ст. 346.12 НК РФ):
- Организации с филиалами.
- Организации, в которых доля участия других фирм составляет более 25% (за некоторыми исключениями). Например, если ООО создано двумя учредителями: другим ООО и одним физлицом — и их доли участия равные, по 50%.
- Иностранные организации. Это иностранные юрлица, компании и другие корпоративные образования, которые созданы по закону иностранных государств, международные организации, филиалы и представительства таких иностранных лиц и международных организаций, созданные на территории РФ (ст. 11 НК РФ).
Разрешенные на УСН виды деятельности
В Налоговом кодексе (п. 3 ст. 346.12) установлен список запрещенных на УСН видов деятельности. С 2023 года в этот стоп-лист попадают производители, а также оптовые и розничные продавцы ювелирных и других изделий из драгоценных металлов. Это новые запрещенные виды деятельности на УСН.
В остальном перечень не меняется. Например, по-прежнему не могут перейти на упрощенку:
- Ломбарды.
- Производители подакцизных товаров. Исключение — если производите подакцизный виноград, вино, игристое вино, виноматериалы, виноградное сусло из винограда собственного производства.
- Нотариусы и адвокаты.
- Микрофинансовые организации (МФО).
Лимит по доходам — 123,3 млн рублей
Для перехода на УСН с 2023 года действует ограничение по доходам в 123,3 млн рублей. Показатель нужно считать за 9 месяцев 2022 года. Если доходы компании за этот период выше, перейти на упрощенку с 2023 года не получится. Для расчета показателя берите выручку (доходы) от реализации и внереализационные доходы за минусом НДС и акцизов.
Предприниматели не обязаны считать доходы за 9 месяцев текущего года. На них ограничение по доходам при переходе на спецрежим не распространяется. Но после перехода на УСН придется контролировать уровень выручки так же, как и компаниям. Какие суммы можно получать действующим упрощенцам, рассказали ниже.
Лимит по количеству работников — 100 человек
Максимально возможная средняя численность работников для перехода на УСН — 100 человек. Требование актуально как для организаций, так и для индивидуальных предпринимателей.
Показатель должен быть выполнен к 1 января 2023 года. Если, например, за 9 месяцев 2022 сотрудников больше, это не страшно. Главное — привести показатель к установленному лимиту до 1 января. Об этом — письмо Минфина от 25.11.2009 № 03-11-06/2/248.
Когда будете работать на УСН, сотрудников может быть больше — до 130. Но контролировать лимит в 100 человек тоже придется. Пока число работников не превысило 100, упрощенцы считают единый налог по стандартной ставке. Если численность сотрудников от 100 до 130 включительно, налог нужно платить по повышенному тарифу. При численности свыше 130 компания (ИП) теряет право на спецрежим.
Лимит по основным средствам — 150 млн рублей
Максимально возможная остаточная стоимость основных средств для перехода на УСН — 150 млн рублей.
Показатель при переходе на спецрежим должны контролировать только компании. ИП проверяют соответствие этому лимиту, уже будучи на УСН.
Для перехода на упрощенку с 2023 года компании считают остаточную стоимость основных средств по состоянию на 1 октября 2022.
Какие будут ставки по УСН в 2023 году
Чтобы сравнить налоговую нагрузку на общем и специальном режимах, воспользуйтесь нашей таблицей с актуальными ставками на УСН.
| Условия на 2023 год с учетом коэффициента-дефлятора 1,257 | Ставки на объекте налогообложения | |
|---|---|---|
| Доходы | Доходы — Расходы | |
| До 188,55 млн руб. годовой доход или до 100 сотрудников | 6%, но могут быть налоговые каникулы (для ИП) или пониженная ставка (вплоть до 1%) от региона для отдельных налогоплательщиков | 15%, но могут быть налоговые каникулы (для ИП) или пониженная ставка (до 5%) от региона для отдельных налогоплательщиков |
| 188,55 — 251,4 млн руб. годовой доход или 100–130 сотрудников | 8% | 20% |
Тариф зависит от применяемого объекта налогообложения — на УСН можно работать на объекте:
- Доходы 6%.
- Доходы минус расходы 15%.
На первом объекте налогообложения стандартная ставка ниже, чем на втором, но зато при расчете налога нельзя учесть расходы. Можно уменьшить налог только на налоговый вычет. Его формируют уплаченные страховые взносы, больничные пособия. Также — торговый сбор, если работаете в Москве.
На втором объекте стандартная ставка выше, но зато при расчете налога можно учитывать расходы из списка разрешенных на УСН трат.
Нужно просчитывать, какой объект выгоден для конкретного бизнеса. Если бизнес не предполагает существенных затрат, например, услуги, то работать на объекте «Доходы минус расходы», скорее всего, будет менее выгодно. Если это производство или торговля, тогда расходы точно будут: материалы, покупные товары — и объект «Доходы минус расходы» может оказаться оптимальным.
Когда и как переходить на УСН
Для перехода на УСН предоставьте в налоговую инспекцию уведомление по форме № 26.2-1. Каким способом это сделать, рассказали ниже.
Уведомление о переходе на упрощенную систему — это одностраничный бланк. Компании и ИП заполняют его с небольшой разницей: ИП не указывают доходы за 9 месяцев текущего года и остаточную стоимость ОС на 1 октября. Выбранный объект налогообложения указывают и организации, и предприниматели.

Когда подавать уведомление о переходе на УСН
9 января 2023 года — последний день, когда можно подать уведомление о переходе на упрощенную систему налогообложения, чтобы работать на спецрежиме в 2023 году.
Согласно Налоговому кодексу, крайняя дата для уведомления — 31 декабря, но в 2022 году это выходной, поэтому срок переносится на первый рабочий день нового года.
Если не уложиться с уведомлением в установленные сроки, права применять УСН нет. Перейти в середине года с общей системы на спецрежим не получится.
Как подать уведомление
Уведомление о переходе на упрощенку можно подать одним из следующих способов:
- Лично в отделении ФНС.
- По почте России.
- Через личный кабинет на сайте ФНС (такой функционал реализован для ИП).
- Через бухгалтерскую программу, с помощью которой сдаете отчетность в налоговую.
Дожидаться ответ от ФНС на уведомление не нужно. Процедура носит уведомительный характер, поэтому ФНС не выносит разрешение или отказ применять УСН.
Убедиться в том, что налоговая зафиксировала ваш переход с ОСНО на УСН, можно:
- В личном кабинете на сайте налоговой.
- Запросив в ИФНС информационное письмо по форме № 26.2-7. Такое подойдет, в частности, если нужно подтвердить применение УСН поставщику.
Удобно делать все в одном окне — отправить уведомление о переходе на УСН, запросить информацию о текущем налоговом режиме, потом отчитываться по упрощенке. Такие возможности дает СБИС. В системе можно отправлять не только отчетность и другие формализованные документы, например уведомление о переходе на УСН, заявление на получение патента, но и неформализованные обращения и письма.
Уведомить ИФНС с помощью СБИС
С чего начать работу на упрощенке
1. Утвердите учетную политику для целей налогообложения. Если работаете в СБИС, политику можно настроить (изменить) и распечатать прямо из бухгалтерской программы. СБИС формирует приказ и положение об учетной политике, план счетов и другие документы, необходимые для организации учета.
2. Оформите главный налоговый регистр на УСН — Книгу учета доходов и расходов (КУДиР), если решили вести ее на бумаге. До начала записей:
- Заполните титульный лист.
- Сшейте и пронумеруйте страницы. На последней укажите количество страниц.
- Заверьте Книгу учета подписью руководителя/ИП. Поставьте печать при наличии.
Если решили вести Книгу учета в электронном виде, распечатать, сшить и заверить документ нужно будет по итогам года. СБИС формирует КУДиР автоматически по данным учета.
3. Разберитесь с переходными доходами/расходами. Например, аванс от поставщика вы могли получить в декабре на ОСНО, а провести поставку только в январе. Если ОСНО применяли с методом начисления, аванс нужно включить в доходы в налоговом учете в новом году. Если, наоборот, оплату получили в период применения УСН, а реализация была на ОСНО, сумма не попадет в доходы при расчете единого налога. При методе начисления реализацию уже учли в налоговом учете до смены налогового режима.
4. Введите в практику контроль установленных по УСН лимитов.
- Если превысили промежуточные лимиты, с квартала превышения нужно считать единый налог по повышенной ставке. О тарифах мы уже рассказывали выше.
- Если превысили окончательные (максимальные) лимиты, с квартала превышения нужно пересчитать налоги по общей системе и весь оставшийся год применять ОСНО. В таблице ниже смотрите лимиты, которые нужно контролировать, чтобы не потерять право на УСН.
Лимиты для работы на УСН в 2023 году
| Показатель | Максимальное значение |
|---|---|
| Доходы | 251 400 000 руб. (200 000 000 руб. с коэффициентом-дефлятором 1,257 на 2023 год) |
| Средняя численность персонала | 130 человек |
| Остаточная стоимость основных средств (ОС) | 150 000 000 руб. |
ИП на УСН должны определять остаточную стоимость основных средств так же, как и организации. Сначала нужно определить основные средства, которые относятся к амортизируемому имуществу. Для этого руководствуйтесь правилами гл. 25 НК РФ. Затем рассчитайте остаточную стоимость таких объектов по правилам бухгалтерского учета (подп. 16 п. 3 ст. 346.12 НК РФ).
Многих ИП — будущих упрощенцев пугает это требование — контролировать остаточную стоимость ОС. Опасений будет меньше, если доверить учет и расчеты бухгалтерской программе. Программа по нужным алгоритмам посчитает амортизацию объекта и остаток по нему. За пару кликов вам останется только сформировать отчет и посмотреть остаточную стоимость активов на выбранную дату.