Что такое возвратный лизинг
Возвратный лизинг (обратный лизинг) – это лизинговая сделка, при которой клиент продает свое имущество лизинговой компании, а затем тут же оформляет его в лизинг. В целом возвратный лизинг похож на кредит под залог имущества, но есть ряд отличий: вы получаете дополнительный сервис, возвратным лизингом проще воспользоваться, после оформления возвратного лизинга нужно платить меньше налогов. Из-за последнего пункта налоговики пристально следят за обратным лизингом – ищут необоснованную налоговую прибыль и фиктивные сделки. Ниже мы простыми словами объясним, что этот лизинг из себя представляет на практике, как его оформить, зачем вам это нужно и в каких случаях налоговая может «прицепиться» к сделке, несмотря на то, что возвратный лизинг полностью соответствует ФЗ.
Возвратный лизинг – что это такое
Для начала объясним, что такое обычный (финансовый) лизинг. Например, у вас есть бизнес, и вам резко понадобился грузовой автомобиль для расширения. Деньги из оборота изымать не хочется, потому что вы поставите под угрозу основную деятельность. Следовательно, деньги на покупку нужно где-то взять, и тут у вас есть 2 варианта:
- Кредит. Оформляется в банке. Оформить довольно сложно, вы получаете исключительно деньги, нет налоговых преимуществ – в расходы нельзя записывать ни тело кредита, ни проценты по нему.
- Лизинг. Оформляется в лизинговой компании. Быстрая сделка, вы получаете имущество + дополнительное обслуживание, есть много налоговых преимуществ – НДС можно принять в зачет, полный лизинговый платеж идет в расходы, можно сэкономить на налоге на имущество.
Схема лизинговых платежей – такая же, как у кредита, тело + проценты (удорожание). Из этого сравнения видно, почему бизнес реже прибегает к процедуре оформления кредита, чем к оформлению лизинга – и проще, и быстрее.
При обычном лизинге есть 3 стороны сделки: лизингополучатель, которому нужно имущество; продавец, который готов продать нужное лизингополучателю имущество; лизингодатель, который закупает на свои деньги имущество у продавца и передает его в пользование лизингополучателю. Возвратный лизинг – это когда продавец в то же время является и лизингополучателем. Объясним финансовую схему на примере:
- У бизнеса есть грузовое авто, которое каким-то образом приносит доход.
- Бизнесу понадобились деньги на что-либо – расширение или пополнение оборотного капитала, например.
- Бизнес идет в лизинговую компанию и предлагает той оформить обратную аренду.
- Если лизинговая компания согласна на обратный лизинг автомобиля – она в рамках оформления сделки составляет договор купли-продажи и покупает авто бизнеса, бизнес получает деньги.
- Бизнес тут же заключает финансовую аренду с лизинговой компанией и берет свое же авто (которое уже не его после подписания договора купли-продажи) в лизинг.
- Бизнес имеет на руках много денег, дальше пользуется транспортом, увеличивает прибыль за счет снижения налогов. Лизинговая компания получает проценты.
Вам может показаться, что это очень похоже на кредит под залог имущества, и частично вы будете правы. Но у схемы возвратного лизинга есть особенности, которые мы уже перечислили выше, при сравнении с кредитами: проще оформить; дополнительные услуги; налоговые бонусы.
Схема сделки и особенности оформления оборотного лизинга
Эта разновидность лизинговых услуг имеет практически ту же схему сделки, что и обычный лизинг, но продавцом и лизингополучателем является одно и то же лицо:
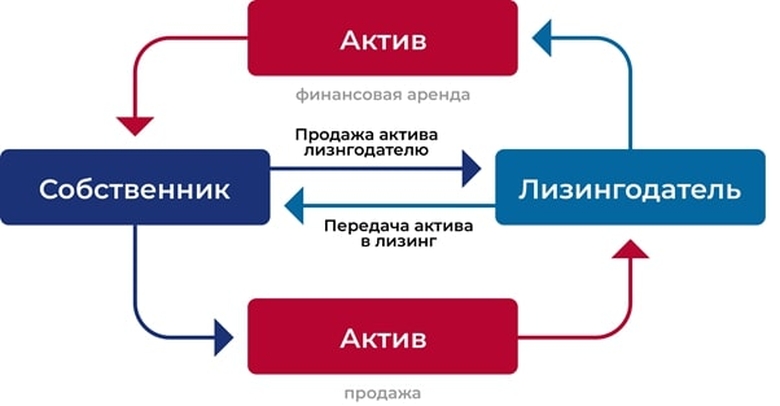
Поскольку возвратный лизинг является разновидностью аренды имущества, оформляется он в целом так же, как и остальные виды лизинга: договор купли-продажи -> договор лизинга -> внесение первоначального платежа -> передача имущества в аренду -> выплаты -> выкуп. Отличия:
- Договоры купли-продажи и лизинга подписываются одновременно.
- Передача имущества в аренду – это номинальный шаг, поскольку лизингополучатель продает (и берет в лизинг) имущество, которое по факту уже каким-то образом участвует в создании прибыли для бизнеса.
Можно собирать на сделку стандартный набор документов для лизинга, но вы сильно упростите себе жизнь, если закажете независимую оценку стоимости имущества. Естественно, что предметы лизинга уже имеют некоторый износ, который снижает стоимость имущества. Можно попробовать оценить текущую стоимость, исходя из затрат на амортизацию, но если вы пользовались ускоренной амортизацией, оценка может быть неверной. Когда вы захотите оформить возвратный лизинг и подадите заявку, к вам придет оценщик лизингодателя, но вы можете самостоятельно заказать независимую оценку от сторонней компании – возможно, вы сможете получить больше денег за свое имущество.
Риски возвратного лизинга
Основной риск – вы можете лишиться имущества, если перестанете за него платить по договору лизинга. Это – вполне стандартный риск, который есть как у лизинга, так и у кредита.
Второй риск – это риск невозврата вложенных денег в случае остановки выплат. Конкретный вариант оформления договора вы будете обсуждать с менеджером, но часто договор не предусматривает возврат выплат при нарушении условий договора со стороны лизингополучателя, то есть перестали платить – потеряли и имущество, и уже выплаченную сумму.
Наконец, налоговые риски. Когда имущество хранится на балансе лизингодателя, а весь платеж + НДС снижают вашу налогооблагаемую базу – вы получаете существенную прибыль за счет того, что платите меньше налогов (налоговое преимущество обратного лизинга детально рассмотрим ниже). И нет ничего удивительного в том, что налоговой не нравится, что вы стали платить меньше налогов. Поскольку обратный лизинг до сих пор встречается редко среди финансовых инструментов, налоговая может посчитать оформление такого договора уклонением и начислить вам крупный штраф + взыскание. Но здесь есть и хорошая новость – если вы обратитесь в суд, он с большой вероятностью встанет на вашу сторону.
Вот, к примеру, 2 постановления судов: ФАС Уральского округа и ФАС Северо-Кавказского округа. В обоих случаях налоговая посчитала, что оптимизация налоговой нагрузки с помощью возвратного лизинга – это уклонение от уплаты, и насчитала себе компенсацию. Лизингополучатель обратился в суд и выиграл дело – возвратный лизинг посчитали вполне законным, потому что буквально «это лизинг, он не запрещен, выгоды по нему тоже не запрещены».
Есть более сложный кейс, скачать обезличенную резолюцию суда можно тут (скачается .doc-файл). Здесь – немного другая ситуация, под прицел попал лизингодатель, который оформил клиенту возвратный лизинг. Обвинение настаивало на том, что, несмотря на название «лизинг», обвиняемый по факту предлагал услуги кредитования под залог, не имея на это лицензии. Основным пунктом, проводящим разделительную линию между возвратным лизингом и кредитом под залог стал тот аргумент, что лизингодатель подписывал договор купли-продажи транспорта, но фактически ничего не делал для того, чтобы стать владельцем – не регистрировал транспорт на себя. Кроме того, дополнительных услуг «лизингодатель» тоже не предоставлял – только оформлял куплю-продажу и выдавал/забирал деньги. Суд решил, что претензии обвинения – обоснованные, и «лизингодатель» обязан заплатить штраф за незаконную деятельность по выдаче кредитов.
Непосредственно клиенты этого «лизингодателя» не пострадали, но данный кейс отлично показывает, где именно суд проводит разницу между возвратным лизингом и кредитом под залог имущества. Возвратный лизинг имеет место, если:
- Оформлен договор лизинга и договор купли-продажи.
- Лизингодатель совершает какие-либо действия для того, чтобы стать фактическим владельцем имущества, а не номинальным.
- Услуга не ограничивается передачей денег лизингополучателю, лизингодатель предлагает дополнительные услуги.
Учитывайте это, когда будете искать себе компанию для возвратного лизинга.
Как обеспечить безопасность сделки
Только что мы расписали пункты, из-за которых у органов могут быть претензии к лизингодателю – если не хотите столкнуться со сделкой, которую признали ничтожной (чего в последнем примере из предыдущего раздела, кстати, не произошло), выбирайте крупную компанию с репутацией и дополнительными услугами. Но есть пара советов и для вас – вот список причин, по которым налоговая или другой орган могут признать сделку недействительной/нарушающей законодательство:
- Лизингодатель и лизингополучатель как-то связаны (одно и то же физлицо среди руководителей, например).
- Любой из договоров был составлен с ошибками.
- В сделке участвуют компании-однодневки без оборота.
- Цена выкупа сильно отличается от фактической цены имущества.
Первые 3 пункта – самые опасные, их нужно избегать всеми способами. Что касается цены выкупа имущества – здесь все сложнее, на основании только этого пункта вас вряд ли привлекут к ответственности. Но лучше заранее заказать у сторонней организации оценку стоимости имущества, чтобы предоставить этот документ в случае необходимости.
Плюсы и минусы оборотного лизинга
Плюсы
Из простых и понятных плюсов: не нужно изымать деньги из оборота, вы получаете дополнительные услуги (обслуживание), которые упрощают вам жизнь. Но обычно получателя лизинга это интересует постольку-поскольку, основной плюс – это налоговая экономия. На чем можно экономить:
- НДС. И в случае приобретения недвижимости, и в случае приобретения движимого имущества в возвратный лизинг в сумму договора будет вписан НДС, который вы можете принять себе в зачет.
- Налог на прибыль. В отличие от кредита, лизинг позволяет зачислить полный платеж в расходы, уменьшив налогооблагаемую базу. Если имущество у вас – вы можете записывать в расходы амортизацию, но лизинг все же выгоднее, потому что в составе лизингового платежа есть дополнительные услуги, вроде страховки и ТО – они тоже уменьшают налогооблагаемую базу.
- Налог на имущество. Если имущество находится на балансе лизингодателя – вы налог вообще не платите. Если имущество находится на вашем балансе – вы можете снизить налог на недвижимость за счет ускоренной амортизации, если рассчитываете амортизацию по способу уменьшаемого остатка. При лизинге на 5 лет в первый год вы будете платить немного больше налога, чем должны были бы при линейном расчете, зато в последующие годы ускоренная амортизация сильно снизит финальную стоимость имущества, из-за чего снизится и выплачиваемый налог.
Минусы
Среди основных недостатков возвратного лизинга:
- Может «прицепиться» налоговая. Почему и как себя обезопасить – рассказывали выше.
- Авансовый платеж по возвратному лизингу обычно больше, чем по кредиту. Если по кредиту средний платеж – от 10%, то по возвратному лизингу – от 30%.
Ну и возвратный лизинг плохо подходит для физлиц, не особо часто является хорошей альтернативой для ИП. Основную выгоду лизинга получают те, кто платит налоги по ОСНО – физлиц это вообще не касается, ИП в большинстве своем работают по упрощенке. Еще момент – в качестве объекта возвратного лизинга может выступать недвижимость, но объекты недвижимости берут не очень охотно – оформить возвратный лизинг на транспорт или оборудование куда проще.
Как оформить возвратный лизинг
Возвратный лизинг – это всегда уникальные условия, которые нужно обговаривать с лизингодателем. Каталог крупных лизингодателей вы можете найти здесь. Что нужно делать:
- Закажите или посчитайте сами стоимость имущества, которое вы планируете продать лизингодателю.
- Оставьте заявки в несколько лизинговых компаний.
- Послушайте, а еще лучше – запишите предложения, которые предложат вам компании.
- Выберите одну конкретную, подайте в нее необходимый список документов.
- Подпишите договор купли-продажи и договор лизинга.
Все – вам переведут деньги, можете пользоваться ими так, как пожелаете.
Можно ли оформить возвратный лизинг для физических лиц?
Можно, но – сложно. Лизинговые компании не очень хотят работать в физлицами – те не генерируют НДС для вычета. Можно попытаться договориться на возвратный лизинг авто, но физлицам лучше присмотреться к кредитам под залог ПТС и займам под залог ПТС.
Что произойдет, если я не буду выплачивать лизинг?
Через некоторое время у вас отберут имущество, через какое именно время – зависит от политики компании. До этого момента вам будут начислять пеню.
Что можно включать в расходы компании?
В расходы компании можно включить авансовый платеж и платеж по лизингу. С обратным выкупом есть проблемы – выкупной платеж в структуру расходов включать нельзя, так что позаботьтесь о том, чтобы выкупной платеж был минимальным.
Возвратный лизинг
Является разновидностью лизинга. Характеризуется тем, что продавец одновременно выступает в качестве лизингополучателя в пределах одного лизингового договора. Сделки возвратного лизинга не противоречат действующему законодательству и являются разрешенной схемой лизинга. Налоговыми органами совпадение продавца предмета лизинга и лизингополучателя может быть расценено как недобросовестность сторон, имеющая целью получение налоговых преимуществ. Есть практика, когда налоговые инспекции доначисляют налоги в сделках возвратного лизинга, признавая их схемными. В 2003-2005 гг претензии контролирующих органов к участникам сделки по возвратному лизингу основывались на аргументе, что подобный договор не отвечает критериям договора лизинга, а значит, к нему нельзя применять правила и принципы учета и налогообложения, установленные для лизинговых сделок. Однако, арбитражные суды в таких ситуациях принимают позицию лизингодателя и лизингополучателя. В качестве серьезного риска возвратный лизинг не рассматривается.
Правовые основы лизинговой деятельности закреплены в параграфе 6 главы 34 Гражданского кодекса и в Законе о лизинге. Кроме того, существующие нормы не содержат запрета на совмещение функций продавца и лизингополучателя одним лицом. Более того, в Законе есть прямое указание на то, что "продавец может одновременно выступать в качестве лизингополучателя в пределах одного лизингового правоотношения" (п. 1 ст. 4 Закона). Эта норма показывает, что договор возвратного лизинга в полной мере соответствует требованиям действующего законодательства и даже в определенной степени им предусмотрен.
Особую привлекательность возвратный лизинг приобрел с 2013 года после отмены налога на имущество на большинство объектов движимого имущества. В этом случае реализация сделки лизинга позволяет исключить из под налогообложения активы лизингополучателя, приобретенные и поставленные на баланс до 2013 года, предоставляя ему дополнительную финансовую экономию.
Предметом возвратного лизинга могут быть — движимое и недвижимое имущество, в том числе здания, сооружения, оборудование, транспортные средства, спецтехника и другое, которое:
приобретено и уже находится в эксплуатации у клиента;
приобретается компанией(заключены договоры поставки на данное имущество, осуществлены предоплаты поставщику);
планируется приобретаться компанией в ближайшем будущем;
Схема реализации сделок возвратного лизинга:
клиент продает, а лизинговая компания приобретает имущество, которое находится в собственности клиента;
лизинговая компания получает в банке кредит и оплачивает стоимость имущества клиенту, право собственности переходит к лизинговой компании;
лизинговая компания передает имущество обратно в лизинг клиенту.
Особенности: Договор поставки носит условный характер и не требует детального согласования, так как имущество остается в пользовании лизингополучателя. Аванс по лизингу может отсутствовать — на сумму аванса может быть уменьшена цена имущества. В случае, если с даты поставки импортного имущества прошло менее года возможно привлечение ресурсов иностранных банков.
Область применения: для оперативного рефинансирования затрат, понесенных по покупке дорогостоящих активов с использованием налоговых льгот. Как более эффективная альтернатива кредитованию под залог принадлежащих компании активов или недвижимости.
Варианты схем применения:
Когда лизингополучателю требуется срочное внесение аванса продавцу за имущество и возникает сложность с финансированием всей суммы заключенного договора поставки.
Клиент заключает контракт на покупку имущества. Параллельно или через некоторое время он заключает договор с лизинговой компанией на поставку этого же имущества, только теперь он выступает как продавец.
Лизинговая компания оплачивает клиенту имущество по графику согласно графика оплат между клиентом и продавцом, поэтому клиент не отвлекает собственные средства.
Приемка-передача осуществляется сразу по двум договорам поставки с одновременной приемкой-передачей по лизингу.
Особенности: лизингополучатель самостоятельно, иногда заранее, согласовывает договорную базу и график оплат с продавцом, что ускоряет процесс заключения договора поставки. В зависимости от рисков проекта лизинговая компания может изменить график оплат или предложить изменить и перезаключить договор поставки напрямую (формат классического финансового лизинга).
Когда лизингополучатель закупает большое количество имущества у многих продавцов или имущество, приобретаемое им, требует дополнительной доработки или комплектования.
Клиент заключает договоры поставки с разными поставщиками на разных условиях. Клиент из большого числа мелких договоров поставки формирует крупные лоты имущества (создает новый объект из большого числа элементов) и продает их лизинговой компании, выступая в роли интегратора или инжиниринговой компании.
Лизинговая компания оплачивает клиенту имущество по согласованному графику, который обычно не связан с оплатами конечным продавцам, рефинансируя часть отвлеченных клиентом средств. Передает обратно в лизинг.
Лизингополучатель на себе концентрирует весь документооборот с поставщиками. При этом за счет собственных ресурсов и/или ресурсов лизинговой компании осуществляет предоплаты и оплаты по договорам. Появляется возможность использовать налоговые преимущества лизинга для незначительных сумм имущества, для различных комплектующих и даже для строительно-монтажных работ.
Что такое лизинг и какие бывают виды лизинга

Лизинг — это финансовая услуга, с помощью которой физическое или юридическое лицо пользуется имуществом и зарабатывает на данном имуществе, а также может получить его в собственность.
Лизинг регулируется Федеральным Законом «О финансовой аренде (лизинге)» от 29.10.1998 N 164-ФЗ и статьями 665 и 666 Гражданского Кодекса РФ. Данные нормативные акты обеспечивают правомерность использования лизинга на территории РФ и защищают всех участников сделки.
Лизинг является прекрасной альтернативной автокредиту. В настоящее время лизинг приобретает все большую популярность на отечественном рынке, особенно у юридических лиц и индивидуальных предпринимателей. По сути лизинг представляет собой аренду, но имеет ряд существенных отличий, которые делают его уникальным финансовым инструментом для приобретения спецтехники, оборудования, автомобилей для успешной работы организации. И хотя лизинг как и аренда предоставляет имущество в пользование, он дает право на последующий выкуп предмета лизинга после окончания срока действия договора. Таким образом, арендуемое имущество будет передано в собственность лизингополучателю.
Для приобретения желаемого автомобиля или оборудования, либо иной необходимой техники заключение лизинговой сделки является грамотным решением для руководителей любой организации. Какой именно формой сделки лизинга воспользоваться — финансовой, оперативной или возвратной для приобретения имущества и как правильно это сделать будет рассказано в данной статье понятным языком и простыми словами.
Что такое лизинг – определение
Прежде всего, необходимо уловить суть понятия самого лизинга. Лизинг — это определенный вид инвестиционной деятельности, направленный на приобретение имущества на условиях заключенного договора финансовой аренды между владельцем (лизингодателем) и клиентом (лизингополучателем), но с правом выкупа предмета лизинга. При этом лизингополучатель получает целый комплекс дополнительных услуг при оформлении сделки, так как до полного выкупа транспортного средства или оборудования владельцем является лизинговая компания. Именно на ее плечи ложатся содержание, техническое обслуживание, постановка на регистрационный учет ТС, страхование и прочие дополнительные расходы, которые несет собственник имущества.
Важно! Лизинг — это экономический инструмент, позволяющий на оговоренных в договоре условиях использовать транспортное средство лизингополучателю с правом его последующего выкупа.
Следует помнить, что окончание договора лизинга не всегда заканчивается передачей прав собственности на предмет договора, иногда лизингополучатель просто возвращает владельцу взятое в пользование имущество.
Практический смысл
Не всегда у организации или предпринимателя имеются свободные денежные активы, которые необходимы для приобретения требуемого для работы оборудования или транспортного средства. Выходом из положения является оформление лизинга, практический смысл которого заключается в возможности использования техники в работе предприятия уже после первоначального взноса. Получатель не сразу оплачивает полную стоимость приобретенного в лизинг имущества, а производит ежемесячные выплаты в установленный договором срок. При этом лизингодатель также предоставляет полный комплекс услуг, самостоятельно выполняя как собственник транспортного средства следующие действия:
- заключает сделку купли-продажи автомобиля с автодилером;
- осуществляет постановку ТС на учет;
- оформляет договор страхования по полису ОСАГО или КАСКО;
- занимается содержанием и обслуживанием ТС;
- осуществляет выплаты в ПФ и ИФНС.
Обратите внимание! Исключительной особенностью лизинга, тем более выгодной для предприятия малого и среднего бизнеса, является наличие минимальной налоговой ставки и ускоренной схемы амортизации автомобиля, что позволяет сэкономить и использовать денежные средства на развитие организации.
Основные виды лизинга – ТОП-3 популярных вида
Существуют несколько разновидностей лизинга, но основными видами, пользующимися популярностью как у юридических лиц и предпринимателей, так и у частных лиц являются финансовый, оперативный и возвратный. Рассмотрим данные виды лизинга подробнее.
Вид 1. Финансовый
Схема данной лизинговой сделки представляет собой трехстороннюю организацию процесса: лизингодатель заключает сделку купли-продажи с автодилером и поставляет приобретенное имущество в пользование лизингополучателю. При этом финансовый лизинг подразумевает под собой отношения сторон, которые в течение действия заключенного между ними договора обязуются исполнить оговоренный действия.
Обратите внимание! При финансовом лизинге лизингодатель обязуется предоставить выбранную технику получателю, а получатель должен производить лизинговые платежи в период действия договора, которые покрывают полную стоимость амортизации приобретенного оборудования либо его большую часть, а также дополнительные расходы.
При данном виде лизинга лизингодатель, отдавая в пользование предмет лизинга, возвращает стоимость имущества и получает прибыль. Таким образом, лизингополучатель при данном виде лизинга получает оборудование на длительный срок с последующим его приобретением, а лизингодатель возвращает убытки и приобретает прибыль.
Вид 2. Оперативный
Оперативный лизинг подразумевает выполнение таких же действий от лизингополучателя и лизингодателя с одним лишь исключением — приобретенное в собственность лизинговой компанией транспортное средство после окончания договора лизинга возвращается лизингополучателем обратно, а не переходит в собственность. Таким образом, оперативный лизинг представляет собой арендные отношения между сторонами, при которых расходы лизингодателя не покрываются арендными платежами в период действия лизингового соглашения. Оперативный лизинг предоставляется обычно сроком от трех до шести месяцев.
Вид 3. Возвратный
Зачастую организации обращаются к лизингу с целью снижения налоговой нагрузки. Так, при возвратном виде лизинга организация может выступать и как лизингодатель, и как лизингополучатель. Схема действия достаточна проста: организация, являющаяся собственником имущества, продает его лизинговой компании, у которой и берет данное имущество на условиях финансовой аренды. При этом организация может воспользоваться всеми налоговыми преференциями, которые предоставляются при покупке транспортного средства в лизинг юридическим лицам. Также предприятие получает оборотные средства в течение действия договора лизинга, которые может затратить на развитие своей деятельности.
Другие виды лизинга
Помимо трех основных популярны видов лизинга, различают следующие:
по степени риска:
- необеспеченный лизинг, при котором лизингополучатель не обеспечивает другую сторону дополнительными гарантиями;
- частично обеспеченный, предусматривающим наличие страхового депозита;
- гарантированный, при котором риски распределены между несколькими участниками, одновременно являющимися гарантами получателя.
по характеру форм расчетов между лизингополучателем и лизингодателем:
- денежные, когда платежи осуществляются в денежном эквиваленте;
- компенсационные, когда платежи производятся в форме предоставления товаров, произведенных на сданном в лизинг оборудовании;
- смешанные, когда предусматривается оплата посредством и товаров, и в денежной форме.
по типу имущества:
- лизинг недвижимости (здания, строения, жилые помещения и прочее);
- лизинг движимости (спецтехника, автомобили, грузовая техника, самосвалы, экскаваторы и другое), в том числе б/у.
Как работает лизинг – главные этапы лизинговой операции
Использование лизинговых схем при приобретении авто дает возможность организациям и предпринимателям не изымать существенных средства из оборота, а также максимально быстро получить необходимое оборудование, спецтехнику либо коммерческий транспорт на выгодных условиях. Механизм заключения лизинговой сделки на покупку требуемой техники предусматривает несколько этапов.
Этап 1. Выбор объекта лизинга и компании
Клиент самостоятельно выбирает поставщика предмета лизинга либо выбирает из предложенного лизинговой компанией списка поставщиков, определяет условия сделки, которые включают: параметры автомобиля, марку, цену, условия поставки, полную комплектацию и др. Если лизингополучателем является юридическое лицо, то поиском оптимального варианта занимается финансовый отдел.
Этап 2. Изучение условий лизинга и предварительное согласование
После первого этапа, когда получатель определился с выбором, он предоставляет данную информацию лизинговой компании и оговаривает условия сделки. Важно определить следующие позиции:
- сумму предстоящего авансового платежа;
- размер и график ежемесячных платежей;
- условия окончания сделки и ответственность сторон.
Если условия устраивают обе стороны, то клиент предоставляет необходимый пакет документов и заявку, а лизинговая компания уже принимает решение о предоставлении транспортного средства в лизинг.
Этап 3. Составление договора лизинговой сделки
Для составления договора лизинга получателю требуется предоставить пакет документов, включающий:
- заявку на приобретение авто в лизинг;
- бухгалтерскую отчетность за последние три года, для физических лиц такой отчетностью выступает справка о доходах по форме 2-НДФЛ;
- копия паспорта получателя или руководителя компании.
Для организаций и предпринимателей так же потребуется:
- справка из банка об оборотах компании по счетам за прошедший год;
- информационное письмо об организации.
При составлении договора лизинговой сделки также требуется договор с поставщиком техники и страховка объекта лизинга. Данный список не полный, так как каждая лизинговая компания может дополнительно попросить предоставить другие документы.
Этап 4. Первый взнос и поставка имущества
После заключения соглашения с лизинговой компанией, лизингополучатель вносит авансовый платеж и получает во владение необходимое оборудование либо транспортное средство, которое может использовать по своему назначению незамедлительно. При этом право собственности на предмет лизинга на весь период сделки остается за лизингодателем, который и будет нести расходы на его содержание и обслуживание. Поставку имущества по договору лизинга осуществляет лизингодатель.
Этап 5. Эксплуатация объекта и приобретение в собственность
Эксплуатация приобретенного в лизинг оборудования возможна уже после первоначального взноса. Стоит помнить, что если лизингополучатель не вносит своевременно оговоренные договором платежи, то лизинговая компания вправе изъять такое имущество без судебного разбирательства. При этом если условия сделки выполняются неукоснительно, право собственности после окончания срока договора переходит к лизингополучателю, который оплатит остаточную стоимость приобретенного транспортного средства.
Лизинг или кредит – в чем разница и что выгоднее
Учитывая, что покупка автомобиля зачастую приводит к трудному выбору между лизингом и автокредитом, рассмотрим преимущества и недостатки этих вариантов. Используя такой финансовый инструмент как кредитование, покупатель сразу выбирает понравившийся автомобиль и оплачивает благодаря займу полную стоимость транспортного средства, становясь его собственником. Но при этом заемщик, хоть и владеет теперь транспортным средством, берет на себя все расходы по его содержанию, постановке на регистрационный учет, техническому обслуживанию, оформлению страховки, уплату транспортного налога и другие расходы. Стоит учесть, что также ему предстоит вносить фиксированную сумму ежемесячно в счет уплаты долга по кредиту, а такая покупка не принесет ему никаких налоговых льгот. Так как договор кредита на покупку автомобиля является целевым, то приобретенное имущество становится залоговым. Данный вид покупки выгоден может быть только для физических лиц, и только тех, кто может пройти строгие требования банка.
Как же обстоит дело с лизингом в таком случае? Учитывая, что зачастую организации приобретают дорогостоящий коммерческий транспорт и технику для специализированных работ, то при автолизинге обслуживание будет производится за счет лизинговой компании, как и остальные дополнительные расходы (оформление страховки, постановка ТС на регистрационный учет). Лизингодатель является собственником автомобиля, а соответственно, балансодержателем, что позволяет организации-получателю избежать увеличение налогов и перенаправить финансы на развитие бизнеса. В бухгалтерской отчетности лизингополучателя такая покупка будет записана в графе расходов, следовательно, и транспортный налог взиматься не будет. Также лизинговая сделка дает возможность получить налоговые льготы и применить ускоренную амортизацию с трехкратным коэффициентом, который в итоге сильно удешевит выкупную стоимость транспортного средства.
Обратите внимание! Лизинговая сделка заключается на более длительный срок, чем при автокредитовании, и дает возможность клиенту разработать удобную схему погашения, которая включает индивидуальные особенности бизнеса.
Распределение выплат при покупки авто в лизинг может осуществляться как с учетом пожеланий клиента, так и равномерно.
Таким образом, приобретение транспортного средства на условиях финансовой аренды зачастую выгодно именно для организаций и предпринимателей.
Пример
Приведем пример, чтобы наглядно показать, какой способ покупки авто наиболее выгоден — автокредит или автолизинг. При равных условиях: выбран автомобиль с начальной стоимостью в 690 тыс. рублей.
| Автокредит | Автолизинг | |
|---|---|---|
| Стоимость автомобиля | 690 тыс. рублей | 690 тыс. рублей |
| Проценты | 15% | 15% |
| Срок действия договора | 36 месяцев | 36 месяцев |
| Авансовый платеж в размере 20% | 138 тыс. рублей | 138 тыс. рублей |
| Ежемесячный платеж | 19.135 рублей | 21.906 рублей |
| Переплата по процентам | 135 тыс. рублей | 235 тыс. рублей |
| Общая сумма выплат, включая авансовый платеж | 826 тыс. рублей | 926 тыс. рублей |
| Остаточный платеж для полного выкупа | отсутствует | отсутствует |
| Итоговая сумма при переходе автомобиля в собственность | 826 тыс. рублей | 926 тыс. рублей |
Но стоит учитывать, что все расходы по содержанию автомобиля, включая оформление страховки, несет при автокредитовании владелец автомобиля (т.е. покупатель). Учитывая, что машина при лизинге возвращается после окончания договора обратно лизингодателю, то ежемесячный платеж ниже на 38%, чем при автокредитовании. Если же лизинг предполагает выкуп автомобиля, то сделка обойдется в 1 миллион 33 тысячи 440 рублей. Безусловно, такой подход экономически нецелесообразен для физических лиц. Но вот для организаций и предпринимателей, которые могут вернуть благодаря налоговым преференциям до 46% стоимости автомобиля, такая покупка является финансово выгодной.
Как правильно выбрать лизинговую компанию
Во многом целесообразность лизинговой сделки зависит от того, насколько грамотно получатель выберет лизинговую компанию. Зачастую для привлечения клиентов такие компании используют уникальные лизинговые схемы, которые на первый взгляд могут показаться очень выгодными. Но не только указанные предложения определяют, насколько хороша и стабильна данная компания. Прежде всего, стоит отметить ряд факторов, на которые следует обратить внимание:
- Просмотреть историю компании, ее существование на рынке, опыт работы.
- Изучить сделки, обращая внимание на количество, которые данная компания ведет и уже закрыла.
- Оценить размеры компании по ее филиалам, квалификации ее работников, общему штату.
- Обратить внимание на доступность услуг для клиентов, на гибкость и открытость в их предоставлении.
- Изучить ограничения по условиям лизинга.
- Провести сравнительную характеристику с другими компаниями.
При проведении данного исследования необходимо обращать внимание не только на выгодные условия, которые готова предоставить компания, но и на штрафные санкции, которые данная сделка может принести.
Резюме
Подводя итог вышесказанному, следует отметить, что лизинг является на данный момент прекрасной альтернативой кредиту, особенно касается это молодых предприятий, которые только начинают развитие своего бизнеса и не могут изымать существенные денежные активы из оборота компании. Учитывая, что для юридических лиц и индивидуальных предпринимателей предусмотрены налоговые льготы, позволяющие существенно сэкономить и направить свободные денежные ресурсы на повышение эффективности деятельности предприятия, лизинг является прекрасным выбором.
Что такое лизинг
Лизинг — это долгосрочная аренда оборудования с возможностью его выкупа в дальнейшем.
Если вкратце, именно возможность выкупа отличает его от обычной аренды: например, можно арендовать автомобиль в течение двух лет, а потом выкупить его по остаточной стоимости. Того, кто сдает собственность, называют лизингодателем, а арендатора — лизингополучателем.
Вы узнаете
Что такое лизинг
Лизинг — это финансовая аренда. Имущество покупает лизингодатель и передает его в пользование или аренду лизингополучателю, а тот перечисляет ему арендные платежи и пользуется полученным имуществом с соблюдением условий лизингового договора.
Какое именно имущество покупать и у кого — это обычно решает лизингополучатель. Лизинговая компания финансирует сделку и оформляет предмет лизинга в свою собственность с последующей передачей в аренду и возможностью выкупа в конце срока действия договора.
В чем экономический смысл лизинга. Финансовая аренда приносит выгоду всем сторонам сделки: продавцу, лизингодателю и лизингополучателю.
Покупать дорогостоящую технику или оборудование — это изымать из оборота деньги, которые понадобятся для деятельности компании или ИП: оплаты труда сотрудников, заказов или услуг контрагентов. Оформлять кредит — это долго и не всегда выгодно. Здесь бизнесмена и выручает лизинг.
Продавцу полезно проводить сделки через лизинг, потому что так он увеличивает объемы продаж — работает оптом. Ему не нужно сопровождать сделку — подготовкой документов лизинговая компания обычно занимается самостоятельно.
Лизингодателю тоже выгодно оформлять финансовую аренду: имущество находится в собственности и в случае невыплаты его можно продать или сдать другому клиенту — потраченные на покупку оборудования деньги компания вернет в любом случае.
Кому подходит
Предпринимателю или компании имущество в лизинге удобно как альтернатива покупке в кредит. Сделку легко расторгнуть: например, если предприятие взяло во временное пользование станки, а потом выяснилось, что такая производственная мощность ему не нужна, то арендованное имущество можно вернуть лизингодателю. Если бы компания купила оборудование в кредит, то понесла бы убытки: продать бывшие в употреблении станки за цену их покупки не выйдет. Поэтому лизингом выгодно пользоваться предпринимателям или компаниям, которые выходят на новые для себя рынки.
Особенности лизинга для физических лиц
Закон не запрещает обычным людям брать в финансовую аренду автомобиль или иное имущество, но на практике лизинговые компании обычно работают только с организациями или индивидуальными предпринимателями. Сделки с людьми без такого статуса проводят за редким исключением, обычно для покупки автомобиля.
Для частных клиентов лизинг считается менее выгодным, чем, например, автокредит. При лизинге НДС ложится на человека, поскольку этот налог лизинговая компания включает в платеж. В процентах по кредиту НДС не зашит, а значит, они обычно меньше платежа по лизингу.
Если брать в лизинг недвижимость, то из-за короткого срока ежемесячные выплаты выше, чем, например, при оформлении ипотеки в банке. В лизинг обычно берут на 3—10 лет , а ипотечный заем могут выдать на 25 лет и дольше. Поэтому такая лизинговая сделка будет обременительной для бюджета.
Что можно взять в лизинг
Лизингом часто пользуются предприниматели или компании, которым необходимо дорогостоящее оборудование, транспорт, спецтехника или производственная недвижимость. Вот что берут в лизинг чаще всего.
Автомобили и другой транспорт. Чаще всего лизинговые компании специализируются именно на таких объектах, например на спецтехнике: грузовиках, самосвалах или тягачах.
Оборудование. Еще один популярный тип имущества для лизинга. Это может быть любое оборудование: для швейного или хлебопекарного производства, медицинских учреждений.
Недвижимость. В лизинг можно получить коммерческую недвижимость, например офисное помещение или здание магазина. Можно и жилую: квартиру, таунхаус или загородный дом, но с такими сделками работают не все компании.
Персонал в лизинг взять нельзя — закон не позволяет. Предприятие может передать полномочия вести бизнес-процессы в стороннюю организацию — тогда это называется «аутсорсинг», а может, наоборот, привлекать сторонних сотрудников для работы внутри компании — это тоже не лизинг, а аутстаффинг. Объект лизинга — имущество, а персонал таковым не является.
Что нельзя взять в лизинг
Предметом договора обязательно должны быть непотребляемые вещи — то есть имущество, которое может изнашиваться, но им все равно можно пользоваться по назначению. Поэтому во временное пользование нельзя взять, например, стройматериалы, продукты питания, сырье.
Кроме того, гражданский кодекс запрещает брать в лизинг земельные участки, водоемы, леса и другие природные объекты. Еще в такую долгосрочную аренду нельзя взять военную технику.
Отличия от кредита
Когда компания или ИП берет оборудование в кредит, оно сразу становится ее собственностью. При лизинге недвижимости можно не платить налог на имущество: лизингополучатель не собственник.
Еще одна особенность лизинга, которая отличает его от кредита, — лизингодатель может прописать в договоре, что обслуживать оборудование или обучать сотрудников, которые работают на арендованной технике, лизингополучатель обязан только у него.
Вместо понятия процентной ставки в лизинге используют термин «ставка удорожания». В нее включены затраты лизингодателя на покупку имущества и его прибыль.
У любого клиента может снизиться доход, и, чтобы не допустить просрочку, заемщик обращается в банк для отсрочки по выплатам: реструктуризации или кредитных или ипотечных каникул. По кредиту банк может, а иногда и должен предоставить заемщику такую возможность, если он подходит под условия. У лизинговых компаний этих обязательств нет.
В отличие от кредита, информация о лизинговом договоре публичная. Сведения внесут в бюро кредитных историй — БКИ — и на сайт Федресурса. В карточке компании или предпринимателя будут данные о лизинговых договорах.
В отличие от банков, работу лизинговых компаний не регулирует Центробанк. С жалобой на лизинговую компанию придется обращаться в Росфинмониторинг или СРО — саморегулируемую организацию.
Отличие лизинга от кредита
| Параметры сравнения | Лизинг | Кредит |
|---|---|---|
| Собственность | У лизинговой компании до погашения всех платежей и выкупного платежа | Сразу переходит к заемщику, но с обременением в пользу кредитора |
| Срок | Зависит от типа имущества, обычно до 5—10 лет | По бизнес-кредитам — 36—60 месяцев , по автокредиту — до 7 лет, по ипотеке — до 30 лет |
| Первоначальный взнос | 0—40% | Обычный бизнес-кредит — без взноса, на покупку имущества или оборудования — от 10—20% |
| НДС в сумме платежа | Есть | Нет |
| Простота получения | Упрощенный анализ клиента и финансового состояния бизнеса | Банки обязаны соблюдать риск-правила, установленные Центробанком, и одобрение проходит сложнее |
| Дополнительное обеспечение | Не требуется | По бизнес-кредитам — поручительство директора или участников, третьих лиц или дополнительный залог, индивидуально по каждому клиенту |
| Где размещается информация о договоре | В БКИ и на сайте Федресурса | Только в БКИ |
| Отсрочка платежей по договору | Законодательной обязанности предоставить отсрочку нет | По закону есть право на ипотечные каникулы. Можно взять их или обратиться за реструктуризацией и отсрочить платеж на 6 месяцев или больше. По бизнес-кредитам банк может предоставить отсрочку до 12 месяцев |
| Собственность | |
| Лизинг | У лизинговой компании до погашения всех платежей и выкупного платежа |
| Кредит | Сразу переходит к заемщику, но с обременением в пользу кредитора |
| Срок | |
| Лизинг | Зависит от типа имущества, обычно до 5—10 лет |
| Кредит | По бизнес-кредитам — 36—60 месяцев , по автокредиту — до 7 лет, по ипотеке — до 30 лет |
| Первоначальный взнос | |
| Лизинг | 0—40% |
| Кредит | Обычный бизнес-кредит — без взноса, на покупку имущества или оборудования — от 10—20% |
| НДС в сумме платежа | |
| Лизинг | Есть |
| Кредит | Нет |
| Простота получения | |
| Лизинг | Упрощенный анализ клиента и финансового состояния бизнеса |
| Кредит | Банки обязаны соблюдать риск-правила, установленные Центробанком, и одобрение проходит сложнее |
| Дополнительное обеспечение | |
| Лизинг | Не требуется |
| Кредит | По бизнес-кредитам — поручительство директора или участников, третьих лиц или дополнительный залог, индивидуально по каждому клиенту |
| Где размещается информация о договоре | |
| Лизинг | В БКИ и на сайте Федресурса |
| Кредит | Только в БКИ |
| Отсрочка платежей по договору | |
| Лизинг | Законодательной обязанности предоставить отсрочку нет |
| Кредит | По закону есть право на ипотечные каникулы. Можно взять их или обратиться за реструктуризацией и отсрочить платеж на 6 месяцев или больше. По бизнес-кредитам банк может предоставить отсрочку до 12 месяцев |
Отличия от аренды
Главное отличие — имущество в лизинге переходит в собственность лизингополучателя спустя некоторое время. Если речь идет о земельных участках, по закону их можно только арендовать.
В случае с лизингом оборудование или технику обычно покупают специально для конкретного лизингополучателя. Имуществом, предлагаемым для аренды, может воспользоваться любой желающий, если оно его устраивает.
Отличие лизинга от аренды
| Параметры | Лизинг | Аренда |
|---|---|---|
| Чем регулируется | Закон «О финансовой аренде (лизинге)» | Глава 34 ГК РФ |
| Срок | Зависит от типа имущества, обычно до 5—10 лет | Чаще на 12 месяцев или меньше, с возможностью продления |
| Получит ли клиент имущество в собственность | Да | Нет |
| Документы для оформления сделки | Документы, подтверждающие работу бизнеса и финансовое состояние | Обычно платежеспособность не подтверждают |
| Участники | Минимум три стороны: продавец, клиент и лизинговая компания | Арендодатель и арендатор |
| Объект аренды | Есть ограничения: например, в лизинг нельзя оформить земельный участок | Практически любое имущество |
| Чем регулируется | |
| Лизинг | Закон «О финансовой аренде (лизинге)» |
| Кредит | Глава 34 ГК РФ |
| Срок | |
| Лизинг | Зависит от типа имущества, обычно до 5—10 лет |
| Кредит | Чаще на 12 месяцев или меньше, с возможностью продления |
| Получит ли клиент имущество в собственность | |
| Лизинг | Да |
| Кредит | Нет |
| Документы для оформления сделки | |
| Лизинг | Документы, подтверждающие работу бизнеса и финансовое состояние |
| Кредит | Обычно платежеспособность не подтверждают |
| Участники | |
| Лизинг | Минимум три стороны: продавец, клиент и лизинговая компания |
| Кредит | Арендодатель и арендатор |
| Объект аренды | |
| Лизинг | Есть ограничения: например, в лизинг нельзя оформить земельный участок |
| Кредит | Практически любое имущество |
Виды лизинга
Виды лизинга различают по сроку службы арендуемого имущества и целям его сторон.
Финансовый лизинг — срок договора совпадает со сроком службы оборудования. Когда остаточная стоимость оборудования становится нулевой, его выкупают за небольшие деньги. По сути, предприниматель или компания таким образом получает рассрочку под небольшой процент.
Операционный лизинг — срок договора меньше срока службы оборудования. В таком случае после окончания действия договора лизингополучатель продлевает аренду, либо возвращает имущество, либо выкупает его по остаточной стоимости.
Возвратный лизинг. Так называют схему, когда предприниматель продает свое имущество лизинговой компании, а потом берет его же в лизинг. Фактически он получает кредит под залог собственного оборудования. В такой сделке он выступает продавцом и лизингополучателем: сразу берет свое бывшее имущество в аренду с возможностью выкупа.
Что такое фиктивный лизинг. Так называют сделки, при которых не выполняется суть лизинга. Например, криминальный вариант, когда в лизинг берут только на бумаге, чтобы перегнать деньги.
- Продавец и лизингополучатель — фирмы родственников. Одна у другой как будто берет оборудование в лизинг. Продавец получает деньги от лизинговой компании, а сам продолжает пользоваться имуществом — или его вообще не существует. Покупатель вносит лизинговой компании платежи, и выглядит так, будто он и пользуется оборудованием. Таким образом по бумагам был лизинг, а по факту — просто перевели крупную сумму.
Преимущества и недостатки лизинга
Основной плюс в сравнении с кредитом — возможность не платить налог на имущество, если предмет сделки — недвижимость, или транспортный налог, если в лизинге автомобиль, не зарегистрированный на лизингополучателя.
Другое важное преимущество — более лояльный подход к проверке клиента. Приобретаемое имущество, в отличие от кредита, оформляется в собственность лизинговой компании, а не клиента. Поэтому компания может его забрать при нарушении условий лизингового соглашения, продать или сдать в аренду другому клиенту.
Еще лизинговые компании не обязаны соблюдать требования Центробанка по формированию резервов под выдаваемые ссуды. Отсюда более лояльное рассмотрение клиентов, например не такие строгие требования к кредитной истории.
Еще одно преимущество перед кредитами: если бизнес сезонный, то при лизинге можно распределить платежи так, чтобы они приходились на период максимальной прибыли. А еще благодаря лизингу можно оперативно обновлять оборудование, арендуя каждый раз более современное.
Один из главных недостатков — более короткие сроки в сравнении с кредитом. Ипотеку на покупку недвижимости банки выдают на срок до 30—35 лет , а лизинг — обычно до 10 лет.
Еще по кредитам многие банки сразу предлагают отсрочку по платежам — раз в полгода или чаще клиент может перенести ежемесячный платеж. Можно оформить реструктуризацию — продлить кредитный договор на срок до трех лет. По лизингу стандартных форм отсрочки нет, компания не предложит ее по умолчанию.
Что такое сублизинг
Имущество, полученное по договору лизинга, можно сдать в сублизинг. Тогда лизингополучатель станет одновременно сублизингодателем, а тот, кто получит такое имущество, — сублизингополучателем. Получится цепочка: «Лизингодатель → лизингополучатель ( он же сублизингодатель) → сублизингополучатель». Просто так передать третьей компании или ИП лизинговое имущество нельзя — надо, чтобы владелец дал письменное разрешение.
Сублизингополучатель, как и лизингополучатель, не платит налог на имущество, если предмет лизинга — недвижимость, или транспортный налог, если в лизинге автомобиль, не зарегистрированный на сублизингополучателя. Но сам он уже в третий раз сдать кому-то в субсублизинг ничего не может. Обычно сублизинг используют компании, которые сдают в аренду технику. Кроме того, по такому договору оформляют пересдачу помещений в аренду, если арендатор получил недвижимость в лизинг.
Как оформить договор лизинга
Договор лизинга заключают только письменно. В законе о финансовой аренде, который регулирует такие сделки, указаны обязательные требования. Вот что там должно быть:
- Описание имущества, которое передается в лизинг.
- Обязательство лизингодателя купить это имущество, чтобы потом сдать его в аренду.
- Обязательство лизингополучателя принять имущество и вовремя вносить платежи.
Еще в договоре можно указать, продлевается ли он после окончания срока действия. При этом условия аренды могут измениться.
Лизингодатель должен обязательно заключить с поставщиком договор купли-продажи. Обычно его оформляют одновременно с договором лизинга.
Стороны лизинговой сделки. В процессе оформления лизингового договора участвует несколько сторон:
- Лизингодатель — компания, которая финансирует покупку.
- Лизингополучатель — покупатель имущества, клиент, который обратился в лизинговую компанию.
- Продавец. С ним лизинговая компания заключает договор купли-продажи имущества.
Иногда в сделке может участвовать агент, которого привлекает покупатель для оформления лизинга. Многие лизинговые компании предлагают комиссионное вознаграждение агентам, которые приводят в компанию клиентов. Поэтому у таких компаний основной поток клиентов идет от агента или брокера. Он сопровождает покупателя на всех этапах процесса.
Также в сделке могут быть и другие лица: страховой брокер, который подберет наиболее выгодные условия для страхования имущества среди всех страховых компаний, или юрист, который составит договор лизинга и проконтролирует сделку.
Этапы сделки. В общих чертах процесс оформления сделки происходит так:
- Клиент выбирает имущество.
- Клиент выбирает лизингодателя, уточняет в лизинговых компаниях, работают ли они с таким объектом. Например, не все лизинговые компании финансируют покупку недвижимости или любого оборудования, а работают только с автомобилями и спецтехникой.
- Клиент предоставляет документы, подтверждающие работу и финансовое состояние бизнеса.
- После их анализа лизингодатель принимает решение.
- В случае положительного решения клиент уплачивает первоначальный взнос — авансовый платеж, если он предусмотрен, и заключает с компанией договор лизинга.
- После покупки имущества компания передает его в пользование клиента.
- Клиент пользуется им и вносит платежи согласно графику.
- Клиент вносит последний платеж — выкупной. Имущество переходит в собственность клиента при наличии такого условия в договоре лизинга.
На что обратить внимание, подписывая договор
Одно из главных условий лизингового договора — своевременные платежи согласно графику. Если нарушить правило, договор могут расторгнуть. Для расторжения достаточно, чтобы лизингополучатель два раза подряд не внес платеж.
Прежде всего надо обратить внимание на график платежей.
Варианты платежей по лизингу. Обычно выделяют три наиболее популярных типа:
- Регрессивный — ежемесячный платеж постепенно уменьшается.
- Аннуитетный — оплата равными частями в течение всего срока.
- Сезонный — график привязан к сезонности бизнеса лизингополучателя. Например, у аграриев большая часть платежей приходится на осень, после продажи урожая.
Есть и другие тонкости, которые могут усложнить или облегчить жизнь лизингополучателя. Вот что важно учесть, заключая договор:
- Размер первоначального платежа.
- Ставку удорожания.
- Можно ли досрочно выкупить имущество и надо ли платить в таком случае штрафы.
- Надо ли страховать предмет договора и ответственность лизингополучателя.
- Контролирует ли лизингодатель использование имущества, и если да, то как.
- Есть ли условия по обучению сотрудников лизингополучателя и сервису арендуемого оборудования.
Что будет, если нарушить условия договора
Обычно в договоре прописываются пени и штрафы за нарушения, но лизингодатель может и расторгнуть договор. Самые частые причины расторжения лизингового договора — пропуск двух платежей подряд, несоблюдение условий эксплуатации и нарушение правил страхования, предусмотренных договором. Если лизингополучатель откажется расторгнуть договор, придется идти в суд.
Риски лизинга
Вот самые распространенные риски для лизингополучателя:
- Лизинговая компания нарушит финансовые обязательства — и предмет лизинга заберут за ее долги.
- В процессе эксплуатации клиент может испортить оборудование или вовсе утратить его.
- Если у предпринимателя или предприятия снизятся доходы, как прежде вносить платежи вовремя и в полном объеме станет сложно. Если пропустить два платежа, лизинговая компания имеет право в одностороннем порядке расторгнуть договор и забрать имущество.
Лизинговая компания тоже несет риски, но их не так много, как у клиента:
- Клиент может выйти на просрочку и перестать выплачивать лизинговые платежи.
- Лизингополучатель может затягивать с возвратом имущества в случае расторжения или окончания договора, если условиями не предусмотрен выкуп.
- Сложности с продажей имущества. Если клиент не исполнил обязательства по оплате и имущество перешло лизингодателю, компания может его реализовать. Если это ликвидное имущество, сложностей с продажей не будет, но если, например, лизингополучатель приобретал узкоспециализированное оборудование — например, оборудование для швейного производства или для производства муки, могут быть проблемы
Лизинг и налоги
Лизинг помогает экономить на налогах и одновременно порождает новые налоговые обязательства.
Налог на прибыль. Когда лизингополучатель вносит лизинговые платежи, их можно учитывать в расходах и уменьшать налоговую базу.
НДС. Вычет налога на добавленную стоимость доступен только лизингополучателю на общей системе налогообложения — ОСН. Лизингодатель выставляет счета-фактуры на платежи с выделенным в них НДС, а получатель уменьшает на него налог, исчисленный с цены проданных им товаров.
Налог на имущество. Если клиент оформил в лизинг недвижимость, то может не платить налог на него.
Транспортный налог. Обязанность по уплате такого налога возникает после постановки транспортного средства на учет, и неважно, кто им пользуется.