Авансовый отчет по командировке в 2023 году — образец
Авансовый отчет по командировке: правила составления в 2023 году
Если ваш персонал часто ездит в командировки, количество авансовых отчетов может быть существенным. А поскольку в составлении отчета непосредственное участие принимают работники, зачастую далекие от документооборота, ошибок не избежать. Чтобы сократить их количество, а также предупредить поток вопросов о том, как и что заполнять, сделайте мини-инструкцию и доведите ее до сотрудников.
Обратить внимание разъездного персонала необходимо на следующие моменты:
- Срок представления отчета: 3 рабочих дня после возвращения из поездки (п. 26 положения о командировках, утвержденного постановлением Правительства РФ от 13.10.2008 № 749, п. 6.3 указания Банка России от 11.03.2014 № 3210-У).
Известите работника, что в случае задержки отчета могут быть негативные последствия. Воздействовать на работников вы можете материально.
ВНИМАНИЕ! С ноября 2020 года срок для представления отчета в течение 3-х рабочих дней сохранился только для случаев командировки. В остальных ситуациях срок сдачи авансового отчета утверждается руководителем предприятия.
- Форма авансового отчета: в зависимости от того, как у вас организован документооборот, можно использовать унифицированную форму АО-1 или собственный бланк организации.
ВАЖНО! С 01.01.2013 использование унифицированных форм документов необязательно. Организации вправе разработать собственные бланки со всеми обязательными реквизитами первичных документов и утвердить их в учетной политике. А с 01.01.2022 вступил в силу ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете», который устанавливает перечень реквизитов первичных документов, их форматы в электронном виде и порядок работы с ними. Положение о том, что документы следует хранить только на территории РФ, вступает в силу с 01.01.2024 года. Подробнее об этом мы писали в статье.
- Количество экземпляров: отчет составляется в 1 экземпляре.
- Что заполнять работнику: оборотную сторону в форме АО-1 или поля, отведенные для работника, если используется форма, разработанная компанией.
- Обязательное наличие подтверждающих расходы документов: билеты, счета за гостиницу и т. п. Подтверждать не нужно только суточные.
Бланк авансового отчета можно скачать бесплатно, кликнув по картинке ниже:
Заполненный образец авансового отчета по командировке вы можете посмотреть и скачать здесь:
 Скачать заполненный образец авансового отчета
Загранкомандировка: есть ли особенности
Безусловно, есть. И связаны они с тем, что в загранкомандировках работник расходует валюту.
Поэтому, во-первых, суммы в отчете должны указываться в рублях и в валюте.
Как учитывать расходы в иностранной валюте по загранкомандировке, подробно разъяснили эксперты КонсультантПлюс. Оформите пробный демо-доступ к системе К+ и бесплатно переходите в Готовое решение.
Во-вторых, все подтверждающие документы должны быть переведены на русский язык. Перевод должен быть построчным, на отдельном листе, а не на самих документах. Его может сделать как сторонний переводчик, так и владеющий языком сотрудник, на которого возложена такая обязанность (см., например, письмо Минфина России от 20.04.2012 № 03-03-06/1/202).
В остальном порядок оформления, утверждения и принятия «заграничного» авансового отчета к учету аналогичен отчету по командировке внутри страны.
Итоги
Форма авансового отчета по загранкомандировке не отличается от того же отчета по командировке внутри страны. Можно применять унифицированный бланк или разработать собственный, исходя из требований ФСБУ 27/2021.
Авансовые отчеты в 1С 8.3 пошаговая инструкция
Авансовый отчет в 1С 8.3 Бухгалтерия от подотчетного лица оформляют документом Авансовый отчет, который можно найти в разделе Банк и касса – Касса – Авансовые отчеты .
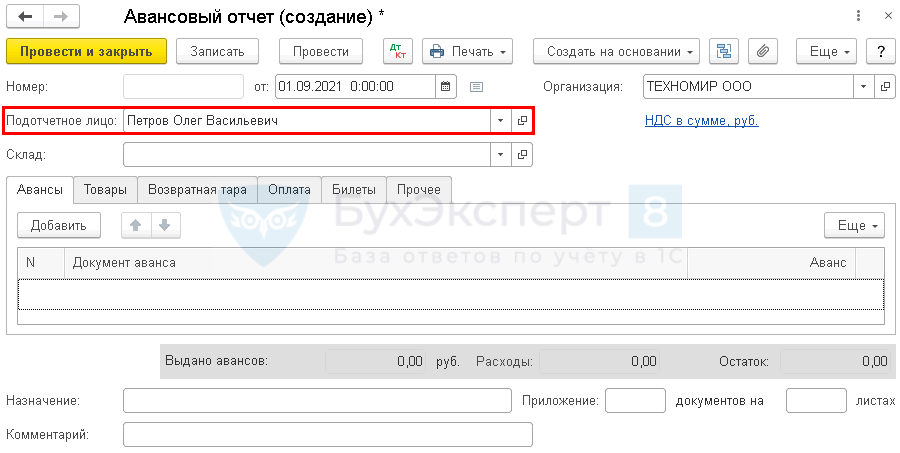
В шапке документа нужно указать:
- от — дата составление авансового отчета;
- Подотчетное лицо — физическое лицо, которое предоставило авансовый отчет.
Рассмотрим пошаговые инструкции, как сформировать авансовый отчет в 1С в разных ситуациях.
Как занести выданные ранее подотчетные суммы в авансовый отчет
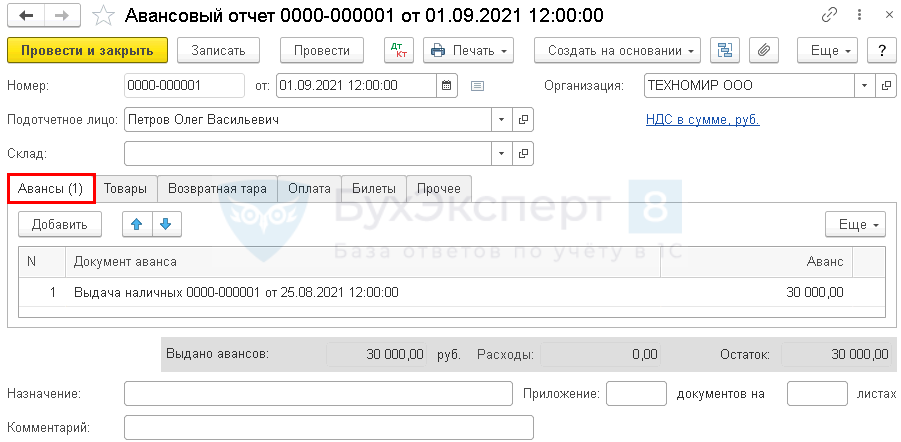
01 сентября Дружников Г.П. принес авансовый отчет на выданные ранее подотчетные средства в размере 30 000 руб.
Если сотруднику ранее были выданы денежные средства, то их следует указать на вкладке Авансы .
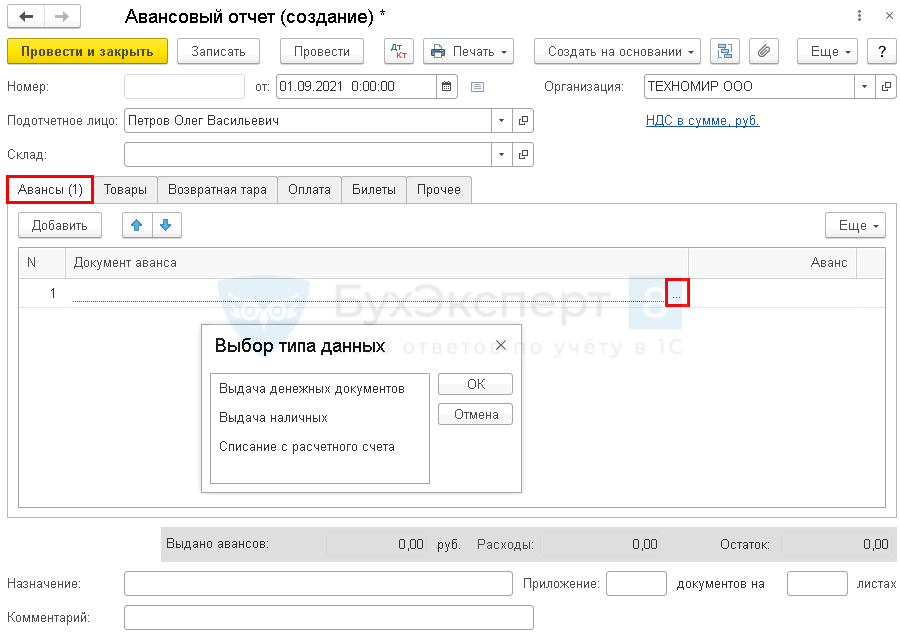
Заполнить данную вкладку можно только подбором документов по кнопке Добавить . Авансы подотчетным лицам могут выдаваться следующими документами:
- Выдача денежных документов вид операции Выдача подотчетному лицу , например, если билеты или талоны на бензин приобрела Организация и их передала подотчетному лицу.
- Выдача наличных вид операции Выдача подотчетному лицу , если подотчетные средства получены из кассы.
- Списание с расчетного счета вид операции Перечисление подотчетному лицу , если подотчетное лицо рассчитывалось через корпоративную карту, или ему подотчетные средства перечислены на личную карту.
В нашем примере Дружникову Г.П. был ранее выдан аванс в размере 30 000 руб. Авансовый отчет в 1С 8.3 образец заполнения
Как сделать авансовый отчет в 1С при покупке материалов и товаров
Как провести авансовый отчет в 1с 8.3 на покупку материалов, товаров рассмотрим на примере покупки канцтоваров подотчетным лицом.
- чек с выделенным НДС на приобретение канцтоваров у ООО «Комус-Р2»:
- бумаги А4 — 5 п. по цене 236 руб. (в т. ч. НДС 20%);
Если подотчетное лицо предоставило первичные документы на покупку материалов, товаров или прочих материально-производственных запасов (МПЗ), то их перечень указывается на вкладке Товары .
На МПЗ, за которые отчитался сотрудник, дополнительные документы Поступление (акт, накладная) создавать не нужно! Оприходование материалов, товаров на склад, приобретенных подотчетным лицом, проводится документом Авансовый отчет .
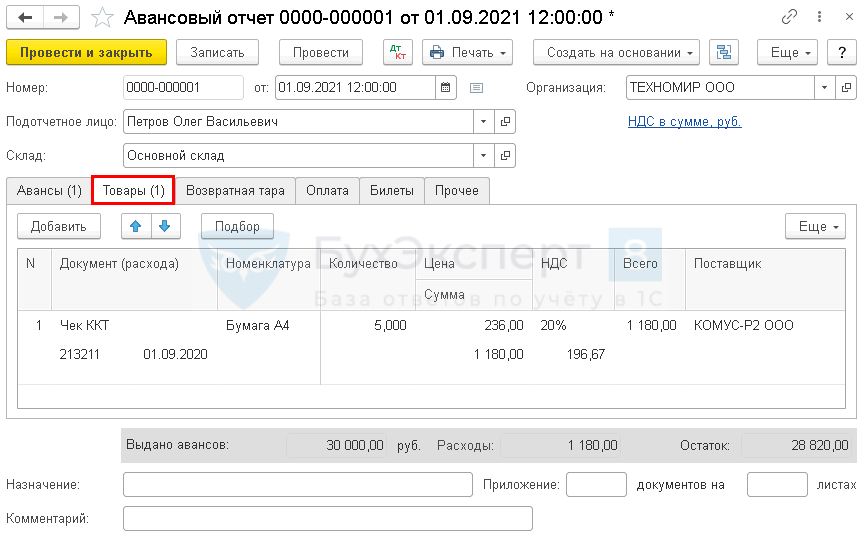
На вкладке Товары заполняется наименование, количество МПЗ и сумма, на которую они приобретены, а также данные о предъявленном НДС, поставщике и документе, на основании которого НДС может быть принят к вычету.
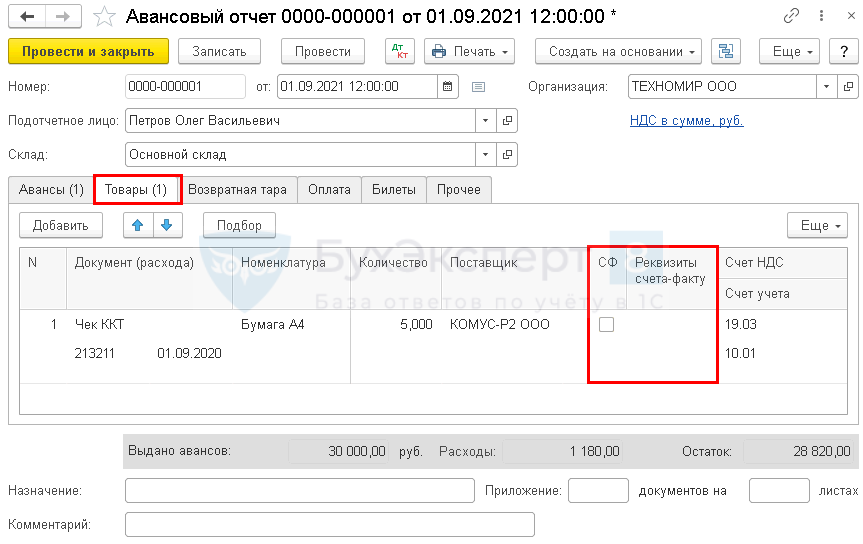
Если подотчетник приложил к документу Авансовый отчет счет-фактуру, выданный на организацию, то нужно поставить флажок СФ . При проведении документа Авансовый отчет автоматически будет создан документ Счет-фактура выданный на сумму НДС, проставленную в графе НДС , которую можно будет принять к вычету.
Если приложен лишь первичный документ (например, чек ККТ), в котором выделен НДС, то флажок СФ не ставится, при этом выделенный в первичном документе НДС указывается в графе НДС .
В результате проведения документа Авансовый отчет в 1С такой НДС будет списан в расходы, не учитываемые при налогообложении прибыли.
Авансовый отчет проводки в 1С
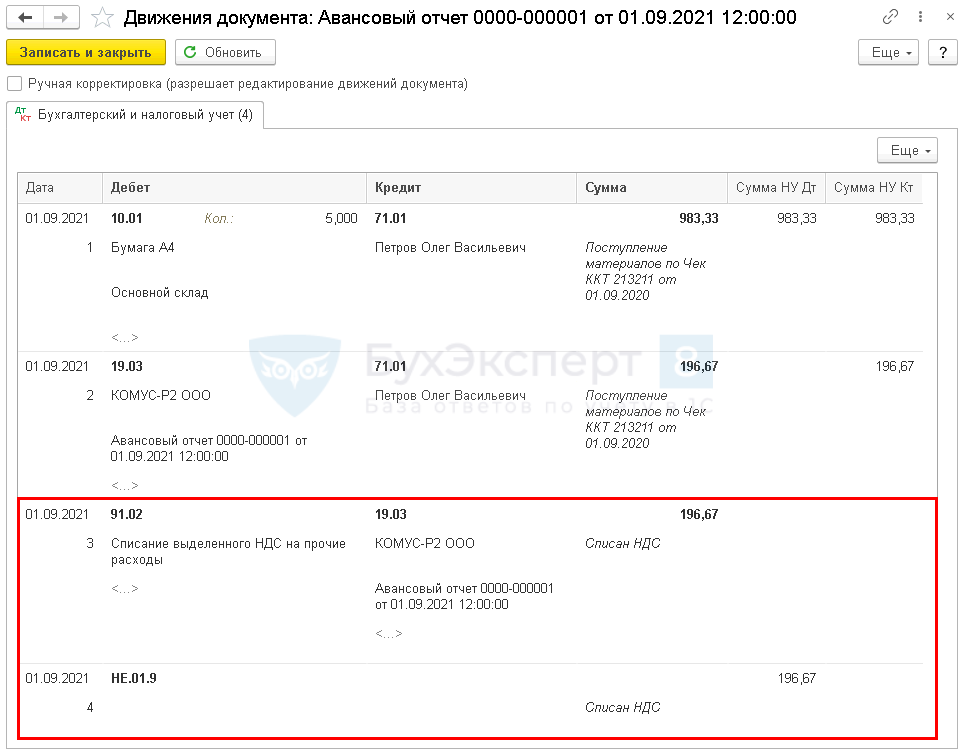
- приобретение ТМЦ оформлять через документ Поступление (акт, накладная), когда они поступят в организацию. На вкладке Товары документа Авансовый отчет в таком случае ничего не указывается;
- оплату контрагенту указывать на вкладке Оплата .
Как проводить суточные и командировочные расходы в авансовом отчете
Как отразить суточные в авансовом отчете и затраты на командировку рассмотрим на следующем примере.
- ж/д билет (Москва-Сочи) на сумму 4 000 руб. (в т. ч. НДС 20% — 120 руб.);
- ж/д билет (Сочи-Москва) на сумму 5 000 руб. (в т. ч. НДС 20% — 130 руб.);
- квитанцию и СФ за проживание в гостинице на сумму 9 440 руб. (в т. ч. НДС 20%).
Командировочные затраты (в т. ч. суточные выданные сотруднику) указываются на вкладке Прочие .
- командировка по РФ — 700 руб. в день;
- командировка за пределы РФ — 2 500 руб. в день.
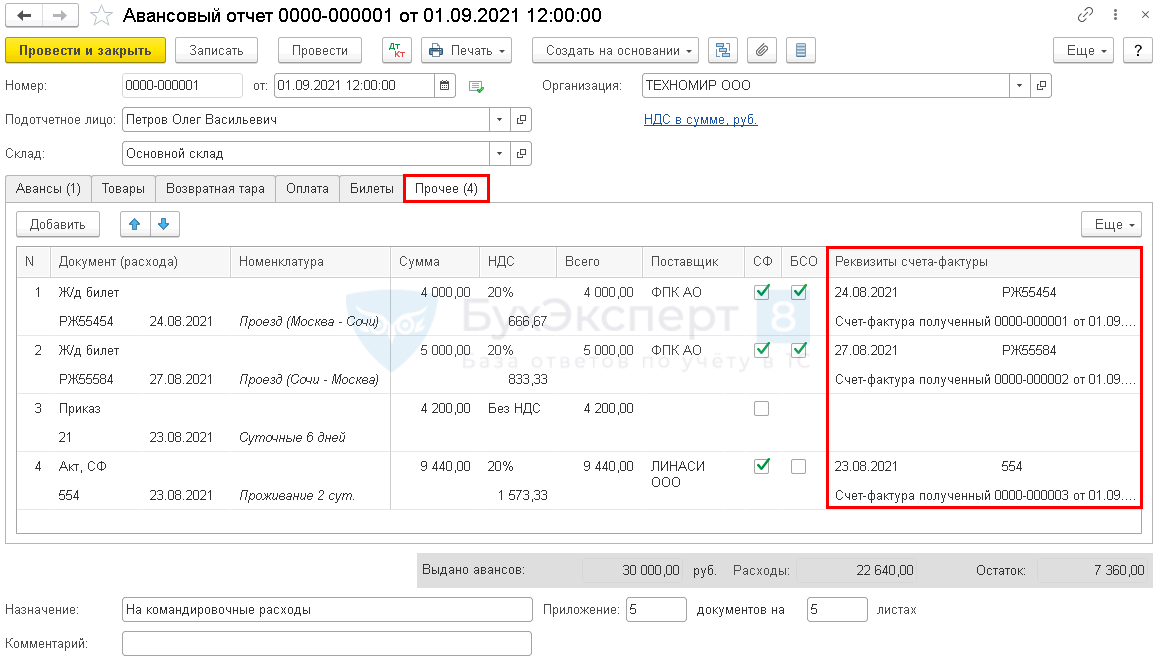
На вкладке Прочее вносятся данные первичного документа (это могут быть внешние документы как чек, билеты, акты, счета, так и внутренние, как Приказ). Наименовании затрат и их сумма, а также данные о предъявленном НДС, поставщике и документе, на основании которого НДС может быть принят к вычету.
Если подотчетник приложил к документу Авансовый отчет счет-фактуру, выданный на организацию, то нужно поставить флажок СФ . Если вместо СФ приложены документы, соответствующие по признакам бланку строгой отчетности (БСО), например, билеты, то необходимо установить дополнительно еще и флажок БСО . При проведении документа Авансовый отчет автоматически будет создан документ Счет-фактура выданный на сумму НДС, проставленную в графе НДС , которую можно будет принять к вычету.
В нашем примере весь предъявленный НДС можно принять к вычету.
Авансовый отчет по командировке проводки в 1С.
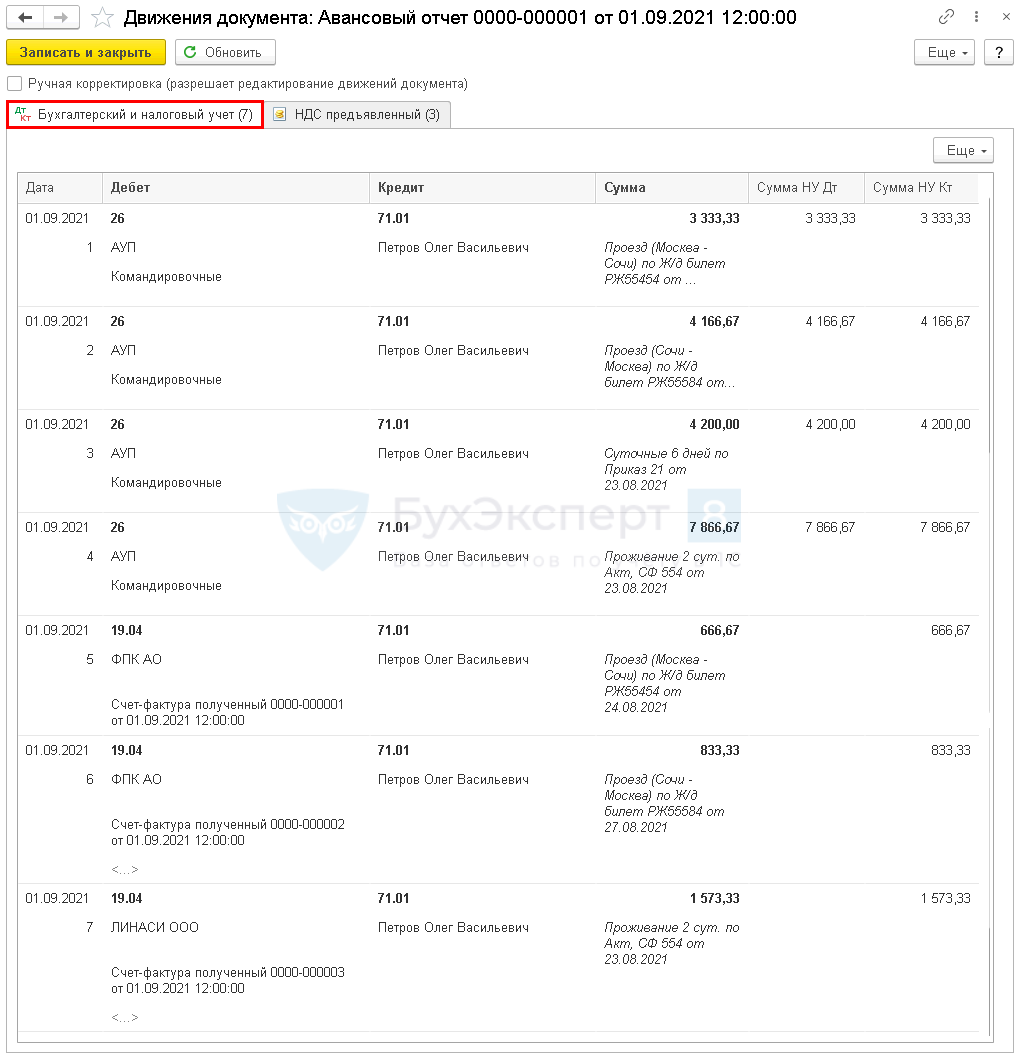
- Вкладка Прочее в документе Авансовый отчет
- Выдача билетов подотчетному лицу
Как провести услуги и прочие затраты в авансовом отчете в 1С 8.3 на примере почтовых расходов
Как заполнить авансовый отчет в 1с 8.3 на приобретение почтовых услуг рассмотрим на следующем примере.
- чек ККМ за оплату почтовых расходов на сумму 354 руб.(в т. ч. НДС 20%);
Все затраты подотчетного лица, не имеющие материальной формы, учитываются на вкладке Прочее .
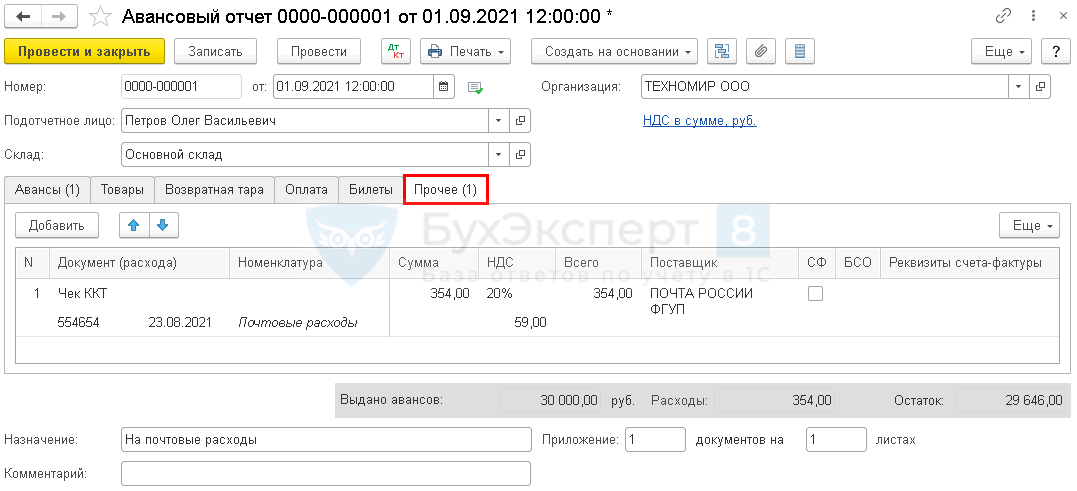
На вкладке Прочее вносятся данные первичного документа, наименовании затрат и их сумма, а также данные о предъявленном НДС, поставщике и документе, на основании которого НДС может быть принят к вычету. Здесь же необходимо показать почтовые марки, которые были использованы и отражались в учете как денежные документы.
Если подотчетник приложил к документу Авансовый отчет счет-фактуру, выданный на организацию, то нужно поставить флажок СФ . Если вместо СФ приложены документы, соответствующие по признакам бланку строгой отчетности (БСО), например, билеты, то необходимо установить дополнительно еще и флажок БСО . При проведении документа Авансовый отчет автоматически будет создан документ Счет-фактура выданный на сумму НДС, указанную в графе НДС . Эту сумму НДС можно будет принять к вычету.
Если приложен лишь первичный документ (например, чек ККТ), в котором выделен НДС, то флажок СФ не ставится, при этом выделенный в первичном документе НДС вносится в графу НДС . В результате проведения документа Авансовый отчет такой НДС будет списан в расходы, не учитываемые при налогообложении прибыли.
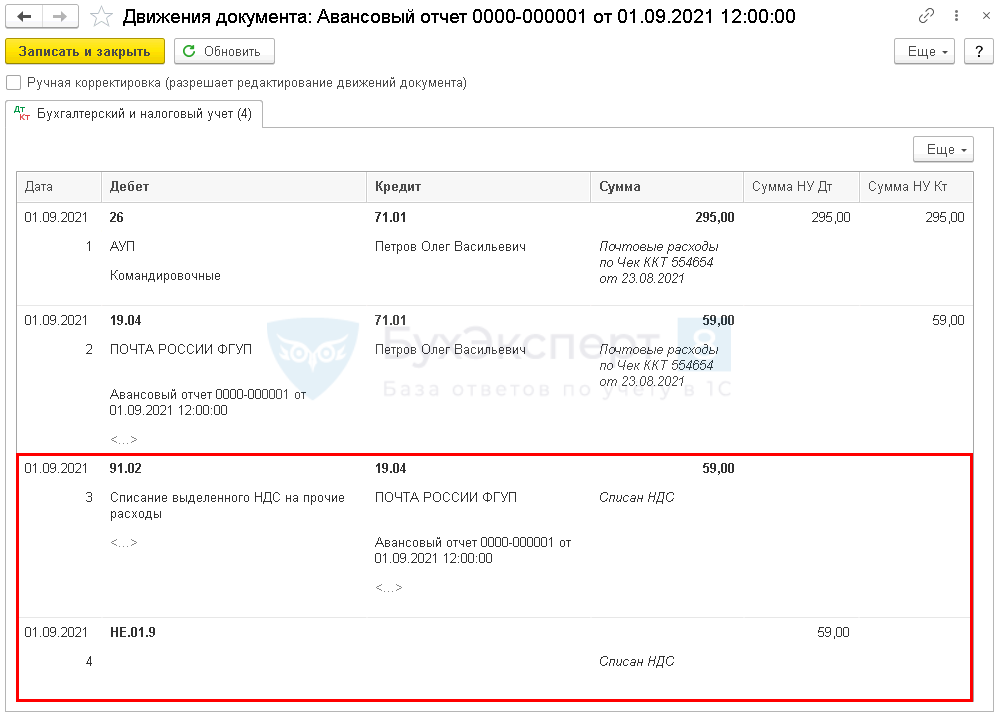
Как провести оплату услуг в авансовом отчете
Как заполнить авансовый отчет в 1С на оплату контрагенту, рассмотрим на следующем примере.
- банковский ордер за оплату интернета на сумму 1 534 руб.
Авансовый отчет сотрудника на перечисление аванса или оплаты контрагенту оформляется на вкладке Оплата .
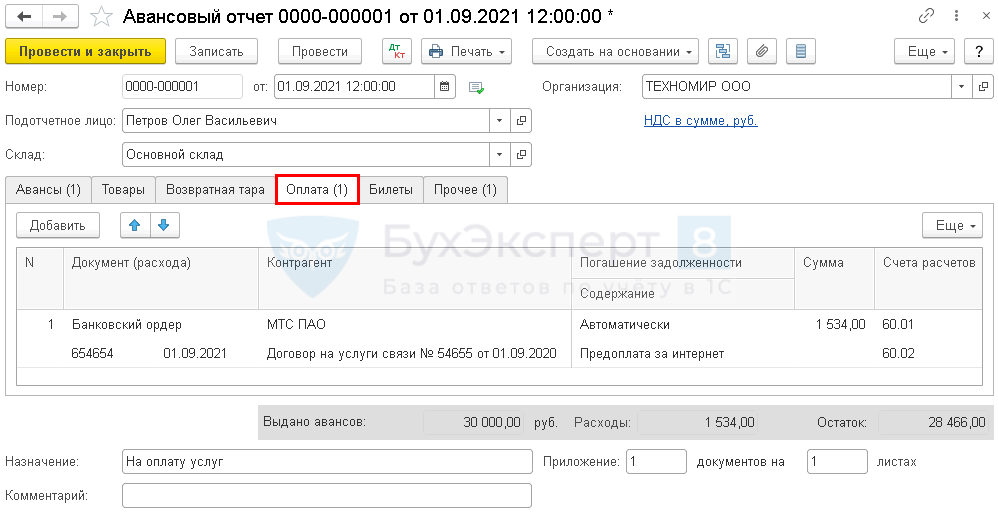
На вкладке Оплата вносится контрагент и сумма, которую оплатил подотчетник.
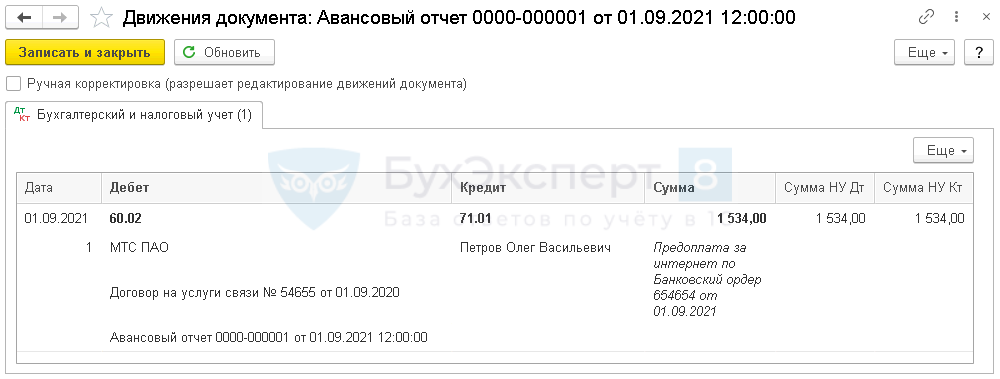
- Вкладке Оплата в документе Авансовый отчет
- Налоговый агент при приобретении электронных услуг у иностранца через корп. Карту
Как сделать авансовый отчет в 1С
Заполнение авансового отчета в 1С 8.3.
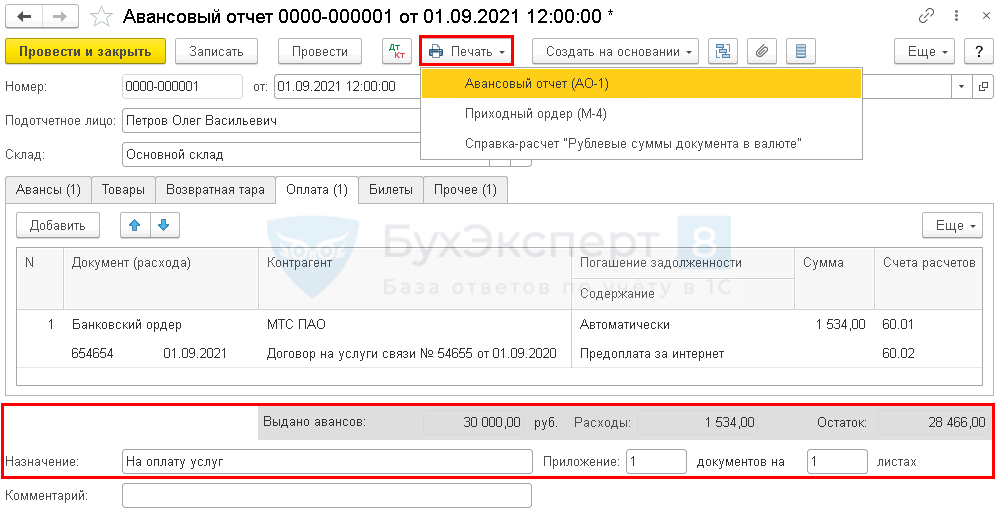
Сумма выданного аванса и общая сумма, за которую отчитался сотрудник, выводятся в подвале документа:
- Выдано авансов — полученная сумма аванса из вкладки Авансы ;
- Расходы — израсходованная сумма подотчетных средств из вкладок Товары , Оплата , Прочее ;
- Остаток/Перерасход — разница между суммами полей Выдано авансов и Расходы . Результат может быть в виде:
- отрицательной суммы — т.е. перерасход, если сумма выводится со знаком минус;
- положительной суммы — т.е. остаток денежных средств у подотчетника, которые необходимо вернуть, например, в кассу. Подробнее Возврат неиспользованных подотчетных средств.
Назначение аванса и количество подтверждающих расходы подотчетника документов отражается также в подвале документа.
После того, как сотрудник Дружников Г.П. предоставил все первичные документы, из 1С можно распечатать бланк Авансовый отчет по кнопке Печать — Авансовый отчет (АО-1) . PDF
При приобретении материалов можно распечатать Приходный ордер по форме М-4 по кнопке Печать — Приходный ордер (М-4) . PDF
Авансовый отчет из 1С можно также сохранить на компьютер или отправить по электронной почте.
См. также:
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С:Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательстваПомогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Приобретение ГСМ через подотчетное лицо по безналичному расчету подразумевает использование.В 2021-2026 годах действуют новые правила заполнения путевого листа. Расскажем.В 2023 — 2029 годах действуют новые правила заполнения путевого.В статье расскажем, как создать, заполнить и отправить в 1С.
(18 оценок, среднее: 4,72 из 5)
Как оформить командировку, чтобы не иметь проблем с налоговой
Расскажем, какие документы нужно оформить до и после командировки, чтобы у компании не было проблем с налоговой.
Налоговый инспектор предъявит претензии, если работодатель неправильно рассчитал налог на прибыль, не удержал НДФЛ и не начислил взносы, когда это требовалось.
Налоги и взносы доначислят, а еще придется платить пени и штрафы. Размер этих выплат зависит от того, какую сумму командировочных расходов не примет налоговая, а компания не сможет защитить. Приведем пример по налогу на прибыль с общей ставкой 20%.
Компания оплатила пользование VIP-залом в аэропорту и билеты бизнес-класса двум сотрудникам не из руководящего состава. Сумма, на которую компания, по мнению налоговой, завысила командировочные траты, — 100 000 руб. Сумма доначисленного налога составит 20 000 руб. (100 000 х 20%). Сумма пеней и штрафов будет зависеть от периода, который бюджет не получал налоги.
Расходы на оплату труда, к которым относятся командировочные расходы, — одна из больших статей расходов, на которые компании уменьшают свои доходы. Поэтому налоговики пристально следят за тем, как вы формируете эти расходы, и насколько можете их оправдать.
Работодатель должен выплатить работнику средний заработок и суточные за период командировки, а также возместить (ст. 168 ТК):
- затраты на проезд;
- цену проживания;
- расходы, которые предусмотрели в локальном нормативном акте.
Командировочные траты, которые работник обосновал и подтвердил документами, получится списать на расходы при исчислении налога на прибыль. Работодатель не удерживает с этих сумм НДФЛ и не начисляет взносы.
Непредусмотренные и необоснованные траты списать на расходы нельзя. К тому же они считаются доходом работника. Работодатель должен:
- возместить расходы из чистой прибыли;
- удержать НДФЛ с выплат работнику;
- начислить на эти суммы взносы.
Если этого не сделать, компания получит претензии налоговой, должна будет перечислить в бюджет доначисленные налоги, взносы, пени и штрафы. Избежать этого можно с правильными документами.
Какие документы вы должны оформить, чтобы направить работника в командировку
Не сможете обойтись только без приказа о направлении работника в командировку (постановление Правительства от 29.12.2014 № 1595). Но есть документы, которые по закону не требуются, но помогают объяснить длительность командировки и оправдать командировочные расходы. Расскажем, когда могут быть полезны служебные задания и командировочные удостоверения, и чем их можно заменить.
Приказ о командировке. В приказе следует указать место и даты командировки, а также цель поездки, если не оформляете отдельно служебное задание.
Приказ должен подписать руководитель организации или уполномоченный им сотрудник, например заместитель руководителя. С приказом ознакомьте под подпись командированного работника и других заинтересованных сотрудников.
Тимофеев работает в Москве наладчиком оборудования. Его направляют в командировку в Екатеринбург с 17 по 19 мая. В приказе указали: город командировки и компанию, даты, когда Тимофеев будет выполнять служебное задание, а также подробно описали цель поездки и результат его работы. С приказом о командировке под подпись ознакомили Тимофеева, его непосредственного руководителя и бухгалтера.
Сопоставьте даты в приказе и в билете. Компания не сможет признать расходы на проезд в командировку, если дата выезда по приказу позже, чем выезд по билету.
Например, 1 апреля работника предупредили о том, что 5 апреля он поедет в командировку в Волгоград. Работник захотел провести в Волгограде выходные и 1 апреля взял билет с вылетом вечером 2 апреля. Приказ о командировке издали только 5 апреля и указали в нем эту же дату начала командировки.
Дата покупки билета значения не имеет, но важно, в какой день работник уехал. В нашем примере это случилось раньше даты выезда, которую указали в приказе.
Налоговая считает, что оплата проезда в этой ситуации не является расходами на командировку (письмо Минфина от 23.09.2020 № 03-15-06/83264). Это доход работника, не связанный с производством, на него нужно начислить НДФЛ и взносы.
Расходы на проезд получится признать как командировочные, если в приказе указать ту же дату, что в билете. В примере это 2 апреля.
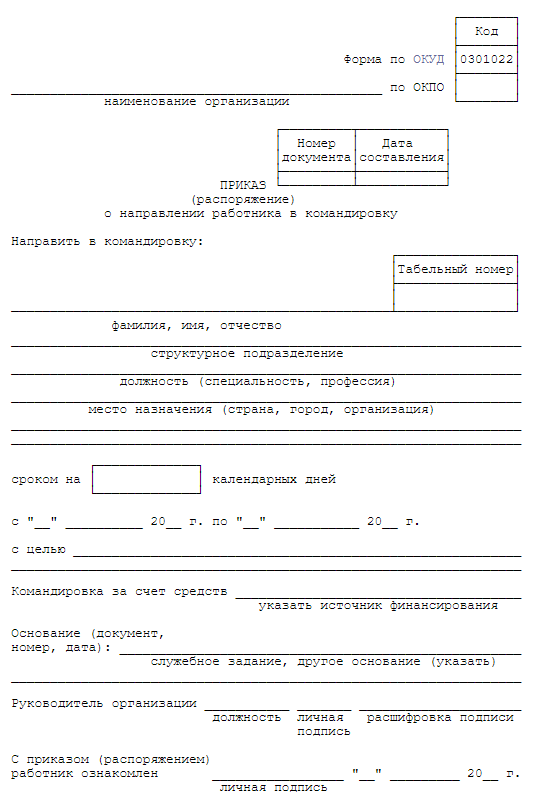 Шаблон приказа о командировке
Служебное задание. Этот документ не обязательно оформлять с 2015 года, но с ним удобно:
- сформулировать служебное задание;
- предусмотреть условия и подробности его выполнения;
- распределить обязанности и ответственность работников;
- контролировать ход выполнения работы.
Если отказались от служебных заданий, подробно описывайте цель командировки в приказе.
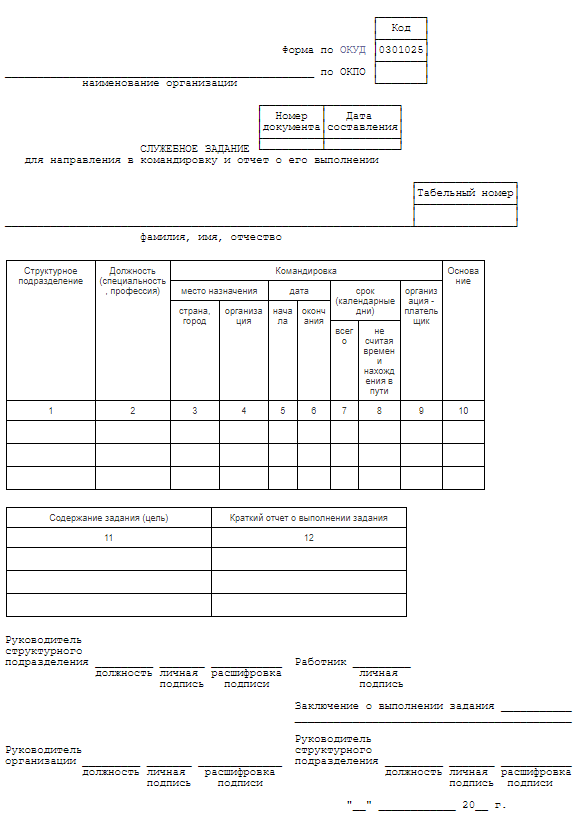 Шаблон служебного задания
Командировочное удостоверение. Этот документ сейчас необязательный. Даты командировки отслеживают по билетам, а дни, когда сотрудник работал в месте командировки, — по данным компании, в которую он командирован.
Что стоит предусмотреть в Положении о командировках
Чем подробнее составлено Положение, тем меньше проблем будет с налоговой.
Положение о командировках — основной документ компании, где вы работодатель перечисляет все виды расходов в командировках, которые будет возмещать компания.
Работники из этого документа видят, какие расходы они могут понести и какие оправдательные документы должны сдать в бухгалтерию после командировки.
Чем подробнее составили Положение, тем меньше проблем будет с налоговой.
Так, стоит регламентировать:
- дополнительные услуги, которыми пользуются работники;
- поездки на такси, каршеринге, общественном транспорте и личном автомобиле;
- ранний прилет и поздний вылет в командировку, в том числе вселение в гостиницы за пределами расчетных часов;
- расходы в однодневных командировках.
Все траты, которые назовете в документе, сможете учесть в расходах (подп. 12 п. 1 ст. 264 НК). Если какие-то расходы не регламентируете, то налоговая учтет остальные расходы, а на спорные доначислит налог и взносы.
Разберем подробнее расходы, которые работодатели не регламентируют, а потом спорят с налоговой. Сможете дополнить Положение о командировках вашей компании нужными пунктами.
Дополнительные услуги, которыми могут пользоваться работники. Работникам могут понадобиться дополнительные услуги: упаковка багажа, VIP-зал в аэропорту, интернет в гостинице. Чтобы учесть цену таких услуг при расчете налога на прибыль, не удерживать НДФЛ и не начислять страховые взносы, перечислите расходы в Положении и экономически их объясните.
Например, налоговики разрешают доплачивать авиакомпаниям за конкретное место в самолете (письмо Минфина от 27.12.2019 № 03-04-00/102629). Компания включила эти расходы в Положение о командировках, так как на удобном месте сотрудник может начать работать уже в пути. Упаковку багажа в аэропорту объяснили тем, что таким образом исключают кражу документов из чемоданов. VIP-зал в аэропорту за счет компании разрешили посещать руководителям, которые между командировками не успевают заехать домой.
Приведем пример судебного решения, в котором компания спорила с Фондом социального страхования, так как Фонд доначислил взносы на суммы услуг VIP-зала в аэропорту.
Фонд социального страхования начислил компании недоимку по страховым взносам, пени и штрафы на 13 345 руб. Фонд начислил их на оплату VIP-зала аэропорта командированному работнику. Аргументы были такие: услуги VIP-зала не входят в Перечень аэронавигационных и аэропортовых сборов, тарифов за обслуживание воздушных судов в аэропортах и воздушном пространстве. Эти расходы не обязательны, а значит на них нужно начислять страховые взносы.
Суд отменил решение Фонда, признал, что компания действовала законно, когда не начислила взносы на эти расходы. Услуги VIP-зала в аэропорту относятся к командировочным расходам, так как их внесли в Положение о командировках (постановление Арбитражного суда Северо-Кавказского округа от 11.08.2020 № А32-573/2020).
Не предусматривайте в Положении компенсацию услуг, которые нужны лично сотруднику, например мини-бар в номере. Учесть такие неоправданные расходы в налоговом учете не получится, придется удержать с них НДФЛ и начислить взносы.
Командированные работники могут пользоваться дополнительными услугами гостиницы: химчисткой, стиркой и глажкой вещей, доставкой багажа и т. п. Компенсацию этих расходов можете предусмотреть в Положении о командировках.
Например: “Командированному работнику оплачиваются расходы на химчистку, стирку и глажку вещей в гостинице, услуги носильщика. Возмещение производится в размере фактических расходов на основании документов, подтверждающих оплату таких услуг. Работник может подтвердить расходы на дополнительные услуги гостиницы квитанцией или чеком на оплату”.
Отличие этих расходов от рассмотренных выше услуг на транспорте и в аэропортах в том, что химчистка, стирка, глажка — это доход работника в натуральной форме (п. 2 ст. 211 НК). А значит, даже если предусмотрели их в Положении о командировках, все равно должны компенсировать их из чистой прибыли, облагать НДФЛ и страховыми взносами.
Поездки на такси. Перечислите ситуации, в которых работники могут пользоваться такси. Избегайте общих формулировок. Сотрудники должны знать, когда поездка будет за их счет. Чтобы подтвердить расходы, сотрудники должны брать документы у перевозчика (письмо Минфина от 20.10.2017 № 03-03-06/1/68839).
Например, пропишите в Положении, что сотрудники обязаны брать чеки или расписку, если у таксиста нет кассы. Электронные выписки пригодятся для оправдания расходов, если сотрудник пользовался убером.
Поездки на каршеринге. Если во время командировки сотрудник берет в аренду автомобиль, можете возместить ему затраты и затем списать эти расходы как командировочные. Налоговики расценивают затраты на каршеринг как затраты на такси (письмо Минфина от 02.03.2017 № 03-03-07/11901). Главное, чтобы в вашем Положении были правила возмещения таких расходов.
Укажите, что когда работник арендует машину и оплачивает поездки своей картой, компания возместит эти расходы только после того, как сотрудник подтвердит их документами и докажет, что цель поездки была служебной. Например, он арендовал машину, чтобы добраться из аэропорта или вокзала до места командировки и обратно, использовал для деловых поездок по городу.
В Положении перечислите, какие документы должен сдать работник после командировки. Так, он может составить докладную записку и приложить к ней распечатку скриншота из мобильного приложения с отчетом о поездке.
Сумму, которую работник потратил на аренду автомобиля, он может указать в авансовом отчете и приложить к нему подтверждающие документы: договор об аренде автомобиля, кассовые чеки на оплату и выписку со своего счета.
Электронные чеки из мобильных приложений налоговая принимает, если в них есть обязательные реквизиты. Это в частности:
- наименование документа;
- дата, время и место (адрес) осуществления расчета;
- ИНН налогоплательщика;
- наименование услуг и их цена;
- сумма и форма расчета;
- порядковый номер фискального документа;
- QR-код.
Поездки на общественном транспорте. В командировках работники часто оплачивают проезд и провоз багажа в общественном транспорте. По общему правилу эти затраты не относятся к расходам на проезд к месту командировки, которые разрешают компенсировать ст. 168 ТК и Положение, утв. постановлением Правительства от 13.10.2008 № 749.
Сможете компенсировать расходы на проезд в месте командировки, если определите условия и порядок их возмещения в Положении о командировках (письмо Роструда от 24.01.2020 № ПГ/37447-6-1).
Например, укажите в Положении, что оплачиваете командированному работнику расходы:
- на проезд транспортом общего пользования от места проживания до места выполнения служебного поручения;
- провоз багажа в транспорте общего пользования в месте командировки;
- такси и каршеринг, если необходимость поездки связана с выполнением служебного поручения.
Когда такие расходы назовете в числе командировочных в Положении о командировках, сможете не облагать стоимость проезда НДФЛ (письмо Минфина от 27.06.2012 № 03-04-06/6-180) и страховыми взносами (подп. 2 п. 1 и п. 2 ст. 422 НК).
Возможность остаться в месте командировки или приехать раньше. Если хотите разрешать сотрудникам отдохнуть в месте командировки до или после того, как они выполнят служебное задание, учтите особенности списания таких расходов.
Если сотрудник остался в месте командировки, чтобы провести там отпуск, он получит экономическую выгоду. Со стоимости билета нужно удержать НДФЛ и взносы (письмо Минфина от 22.02.2019 № 03-04-06/11746). Пропишите все особенности таких расчетов в Положении о командировках.
Например, вы компенсируете расходы на дорогу сотруднику, который остался в месте командировки на несколько дней после работы.
В этой ситуации вы не включаете стоимость билетов в расходы по налогу на прибыль, начисляете на эту сумму взносы и удерживаете НДФЛ.
Учтите, что можете не удерживать НДФЛ только в том случае, когда даты командировки и билетов совпадают (письмо Минфина от 25.06.2019 № 03-04-06/46418). Также у сотрудника не возникает доходов, если он выезжает в командировку из места отпуска (письмо Минфина от 06.12.2019 № 03-04-06/94974).
Компенсации в однодневной командировке. Когда сотрудник едет в командировку одним днем, суточные ему не положены. Но если вы установите, что компенсируете сотруднику подтвержденные расходы, то сможете их признать при исчислении налога на прибыль (ст. 168 ТК). В локальном акте установите лимит расходов при однодневной командировке. Он может совпадать с суточными, которые платите работникам в командировках больше одного дня.
Например, по Положению компании сотрудники получают суточные 1200 руб. Сотрудники, которые в однодневной командировке тратят деньги на питание и представительские расходы, получают такую же компенсацию.
Обратите внимание: в Положении о командировках не пишите, что работники получают суточные при однодневной командировке. Безопаснее указать, что компания компенсирует издержки, связанные с однодневной командировкой.
Приведем пример судебного решения, в котором компания спорила с Фондом социального страхования, так как Фонд доначислил взносы на компенсацию однодневной командировки.
Организация назначила компенсацию тем, кого направляет в однодневную командировку. Налоговики решили, что эту компенсацию нельзя относить к суточным или к документально подтвержденным расходам, а значит, надо платить ее из прибыли и начислять взносы.
Компания в суде заявила, что компенсации, связанные с исполнением трудовых обязанностей, освобождены от взносов (подп. 2 п. 1 ст. 422 НК). В такие обязанности входит и однодневная командировка, в которой возможны дополнительные расходы сотрудника, например на питание. Поэтому компания ввела в Положение о командировках компенсацию в размере 700 руб. Сотрудники, которые ездят в командировки больше, чем на день, получают суточные в этом же размере. Значит, компенсация не завышена и оснований для взносов нет.
Суд поддержал в этом споре работодателя (постановление Арбитражного суда Поволжского округа от 07.08.2020 № Ф06-64076/2020).
Какие документы должен оформить работник, когда вернется из командировки
Работник оформляет документы, чтобы подтвердить и оправдать командировочные расходы. Обязательный документ один — авансовый отчет. Но без билетов, талонов, чеков и посадочных работник, а значит и компания, не сможет подтвердить расходы в командировке. Желательно не только запросить такие документы, но и попросить сотрудника, чтобы он написал подробные объяснения — это могут быть заявления или докладные записки, а к ним приложил чеки, билеты и т. д. Расскажем, какие документы стоит запросить у сотрудников после командировки.
Авансовый отчет. Авансовый отчет с приложениями подтверждает командировочные расходы. Это обязательный документ. К отчету сотрудник должен приложить проездные билеты, счета за проживание, кассовые и товарные чеки, квитанции электронных терминалов и т. п.
Авансовый отчет работник обязан сдать в течение трех рабочих дней после возвращения из командировки. Если сотрудник вернулся из поездки в выходной или праздник, трехдневный срок считайте со дня, когда он вышел на работу (п. 26 Положения № 749).
Авансовый отчет оформляют в одном экземпляре по унифицированной форме № АО-1 или форме, которую утвердили в компании. Часть отчета заполняет командированный сотрудник, часть — бухгалтер. На лицевой стороне отчета указывают:
- наименование организации;
- структурное подразделение;
- фамилию, инициалы и должность сотрудника;
- назначение аванса — командировочные расходы.
Сотрудник на обратной стороне отчета должен указать перечень документов о расходах, даты их выдачи, номера, вид и истраченную сумму.
Сотрудник был в командировке в Екатеринбурге. После поездки он представил авансовый отчет 19 мая. К нему приложил маршрут/квитанцию электронного пассажирского авиабилета № 262 24017991410 от 18 мая на сумму 16 500 руб. (в том числе НДС — 1500 руб.). Билет приобрели и оплатили в кассе транспортного агента. Продавец билета — АО «Уральские авиалинии».
Оборотную сторону авансового отчета по форме АО-1 заполнили так:
- графы 2, 3 «Документ, подтверждающий производственные расходы (дата, номер)» — 262 24017991410 от 18.05.2021, 9857 от 18.05.2021;
- графа 4 «Наименование документа (расхода)» — маршрут/квитанция электронного пассажирского авиабилета, кассовый чек;
- графы 5, 7 «Сумма расхода по отчету» — 16 500 руб. (в том числе НДС — 1500 руб.).
Отчет о командировке. Этот документ необязательный. Если вы не требуете отчеты, расходы по командировке можно признать на основании:
- приказа о командировке, в котором указали цели и сроки служебной поездки;
- авансового отчета, к которому приложили оправдательные документы.
Налоговая запросила отчеты о командировках. В компании такие отчеты не составляют, но оставить требование без ответа нельзя. В течение 10 рабочих дней (п. 3 ст. 93 НК) компания представила в инспекцию пояснения, почему отчетов нет и на основании каких документов списывают расходы.
Заявление о возмещении командировочных расходов. Заявление сотрудник пишет, если тратил в командировке свои деньги в служебных целях. В отличие от авансового отчета, сроков, когда работник должен написать заявление, нет. Но работнику выгодно сделать это как можно быстрее.
Работник в командировке оплачивал расходы собственными деньгами. По возвращении он представил в бухгалтерию вместо авансового отчета чеки. Бухгалтер побоялся признать командировочные расходы по обезличенным чекам и возместить работнику его траты. Работника попросили написать заявление с подробным объяснением трат по каждому чеку.
В этом примере бухгалтер поступил правильно. Иначе пришлось бы доказывать налоговикам связь расходов с командировкой, а также объяснять, почему с выплаты работнику не удержали НДФЛ и не начислили страховые взносы.
Заявление о подтверждении расходов на проезд. Проезд до места командировки и обратно оплачивает компания. Также расходы работодателя — плата за проезд из одного населенного пункта в другой, если сотрудник командирован в несколько организаций в разных населенных пунктах (пп. 11, 12 и 22 Положения № 749).
Вариантов оплаты два: либо компания покупает билеты заранее, либо выдает сотруднику аванс с учетом стоимости билетов. Если денег сотруднику не хватило и он заплатил из своего кармана, надо компенсировать перерасход.
К расходам на проезд относятся:
- стоимость проездного билета на самолет, поезд и т. д.;
- стоимость услуг по оформлению проездных билетов;
- расходы на оплату постельных принадлежностей в поездах;
- стоимость проезда транспортом общего пользования до места отправления в командировку или от места возвращения из командировки, если оно расположено вне населенного пункта, где сотрудник работает. Например, до вокзала, аэропорта или пристани.
Вы не обязаны возмещать стоимость страховки в билетах. Можете это сделать, если предусмотрели компенсацию в Положении о командировках.
Как работник подтвердит расходы зависит от того, какой купили билет — бумажный или электронный.
Бумажный билет. К авансовому отчету сотрудник приложит билет и кассовый чек. Альтернативный вариант — бумажный билет с распечатанным на нем QR-кодом или реквизитами чека.
Если сотрудник потерял бумажный билет, его можно заменить: дубликатом, копией экземпляра билета, которая осталась у перевозчика, справкой из транспортной компании. Обратиться за заменой должен сам сотрудник или его представитель по доверенности.
Если сотрудник потерял посадочный талон или на нем нет отметки о досмотре, для подтверждения проезда сотрудник должен получить справку перевозчика. Справка не бесплатная. Стоимость такой услуги каждый перевозчик устанавливает сам. В справке должны быть указаны Ф. И. О. сотрудника, маршрут, номер рейса, номер посадочного места, стоимость билета, дата полета и т. п.
Электронный билет. Сотрудник должен приложить к авансовому отчету распечатку электронного билета, а также подтверждает оплату билета и посадку.
Расходы на приобретение билета подтвердит:
- для самолета — маршрут/квитанция электронного билета и посадочный талон;
- поезда — контрольный купон электронного билета;
- всех видов пассажирского транспорта — квитанция электронного многоцелевого документа.
Оплату билета подтверждает:
- чек контрольно-кассовой техники;
- слипы, чеки электронных терминалов при оплате банковской картой, держатель которой командированный сотрудник;
- подтверждение банком проведенной операции по оплате электронного билета.
Факт служебной поездки подтвердит посадочный талон с отметкой о досмотре для перелета. В документах должны быть указаны реквизиты, которые подтверждают, что сотрудник ездил в командировку.
Например, в посадочном талоне на самолет должны быть указаны:
- фамилия и инициалы;
- маршрут;
- дата вылета;
- номер рейса;
- время, когда закончилась посадка на рейс;
- номер выхода на посадку;
- номер посадочного места в самолете;
- штамп о досмотре.
Особая ситуация с электронными посадочными. Налоговики считают, что расходы на перелет подтверждает только бумажный посадочный талон со штампом о досмотре.
С 25 февраля 2019 года пассажирам не обязательно иметь бумажный посадочный талон, чтобы попасть в самолет. Достаточно пройти онлайн-регистрацию на рейс и получить электронное подтверждение.
Налоговики заявили, что для подтверждения расходов на авиаперелет простой распечатки электронного посадочного талона недостаточно (письмо ФНС от 11.04.2019 № СД-3-3/3409). Получается, что если сотрудник оформил электронный документ, то подтверждения посадки у него нет.
Заявление о возмещении расхода на проезд без документов. Если у работника нет проездных документов, компания может либо не возмещать расходы на проезд, либо возместить их в определенной сумме. Порядок оплаты пропишите в Положении о командировках.
На заявлении руководитель укажет сумму компенсации или сделает отметку об отказе в возмещении расходов. После этого сотрудник прилагает заявление к авансовому отчету и передает его в бухгалтерию.
Заявление о подтверждении расходов на проживание. Гостиница должна выдать сотруднику кассовый чек или бланк строгой отчетности.
Подтверждающим документом будет кассовый чек. Дополнительно к чеку гостиница может выдать счет или квитанцию. Гостиница также может включить часть реквизитов в кассовый чек. Например, даты заезда и выезда. На кассовых чеках должны быть все обязательные реквизиты, в том числе QR-код (письмо Минфина от 14.10.2019 № 03-03-06/1/78500).
Сотрудник может снять у частного лица жилое помещение. Кассового чека не будет. С собственником помещения нужно оформить договор, а подтвердить расходы актом или иным документом.
Заявление об оплате парковки. Его сотрудник пишет, если ездил в командировку на автомобиле и оставил его на платной парковке.
Стоимость парковки сможете учесть в расходах по налогу на прибыль, если выполнены два условия:
- Положение о командировках предусматривает оплату стоянки в аэропорту в составе командировочных расходов.
- Работник приложил чек к заявлению на возмещение расходов, обосновал необходимость поездки на личном автомобиле и его хранения.
Но удержать НДФЛ с расходов на оплату стоянки личного автомобиля и начислить взносы придется (письмо Минфина от 25.04.2013 № 03-04-06/14428). Такой выплаты нет в списке необлагаемых (п. 3 ст. 217 НК).
Есть еще одно письмо Минфина — от 01.12.2011 № 03-04-06/6-328. Налоговики уточняют, что в одном случае НДФЛ можно не удерживать. Это законно, если компания заключила с работником соглашение об использовании личного автомобиля в служебных целях.
Работник самовольно поехал на личном автомобиле в аэропорт, хотя компания в этом случае оплачивает такси. Автомобиль стоял на платной парковке в Шереметьево пять суток, работник заплатил 4000 руб. На работе он написал заявление на возмещение расходов, приложил чек и объяснил, почему ему важно было поехать на своем автомобиле. Компания учла расходы, но удержала 13%. Работник после вычета НДФЛ получил 3480 руб.
Другой работник использовал личный автомобиль в служебных целях постоянно. Компания заключила с ним письменное соглашение и каждый месяц возмещает расходы на бензин и другие траты. Затраты этого работника на парковку в аэропорту возместят полностью. В нашем примере — 4000 руб.
Докладная записка о поездке в командировку на автомобиле. Если работник ездил в командировку на служебном или личном транспорте, фактический срок командировки он должен указать в докладной записке (п. 6 Положения № 749).
Работник составит документ, когда вернется из поездки, а вы на основании докладной начислите суточные.
Попросите сотрудника указать в докладной записке:
- данные об автомобиле;
- места назначения;
- даты командировки.
Пробег автомобиля и расходы на бензин в докладной фиксировать необязательно. Но лучше эти данные внести — так будет проще сверить их с путевыми листами и чеками АЗС. Эти документы работник должен приложить к авансовому отчету о командировке. Если в документах будут противоречия, налоговики не учтет расходы.
Докладная записка о возвращении из командировки позже запланированной даты. Такую записку работник составит, если вернется из командировки позже чем должен был, например из-за задержки рейса. Так он обоснует увеличение срока поездки по сравнению с тем, что указали в приказе о командировке.
В докладной записке сотрудник должен указать по каким причинам и на сколько он задержался в поездке, и приложить подтверждающие документы. Например, посадочный талон, на котором поставили штамп о задержке рейса.
Работник составит документ, когда вернется из поездки. Вы на основании докладной начислите работнику дополнительные суточные.
Когда вы должны выплатить работнику суточные и возместить другие траты в командировке
Сроки и правила оплаты командировочных расходов пропишите в Положении о командировке. Так к вам не будет вопросов у работников и проверяющих. Аванс, по определению, компания выдает сотруднику раньше командировки. А вот суточные и средний заработок сотрудники не могут требовать накануне служебной поездки. Объясняем почему.
Аванс. Командированному сотруднику компания обязана выдать аванс. При расчете суммы аванса предусматривают продолжительность командировки, место назначения, возможность дополнительных затрат и т. п. Сумма аванса должна покрыть затраты на проезд, наем жилья и дополнительные расходы, которые связаны с проживанием. Если билеты и жилье компания уже оплатила, в составе аванса выдавайте суточные — исходя из планируемого срока поездки (ст. 168 ТК).
Аванс можно выдать наличными, перечислить на корпоративную карту либо личную карту сотрудника.
Зарплата и суточные. Средний заработок за дни командировки и суточные выплачивайте вместе с зарплатой. Оплачивать командировку заранее вы не обязаны (письмо Минтруда от 27.06.2019 № 14-1/ООГ-4422).
Командировочные выплаты вы определяете за три шага.
- Считаете зарплату за расчетный период минус дни командировки.
- Рассчитываете средний заработок за время поездки.
- Складываете два этих показателя.
Если сотрудник ездил в командировку в первой половине месяца, а аванс вы платите в процентах от оклада, выплатите работнику полный аванс, а средний заработок за командировку прибавьте к зарплате за месяц.
Итак, чтобы направить работника в командировку, оплатить командировочные расходы не из прибыли и после не разбираться с налоговой, потребуется:
- Проверить Положение о командировках компании и, если требуется, дополнить его условиями о возмещении расходов, которые сотрудник понесет в командировке.
- Издать обязательный документ — приказ о направлении работника в командировку — и ознакомить с ним под подпись работника и других заинтересованных лиц.
- Выдать работнику служебное задание и командировочное удостоверение, если вы не отменили эти документы в компании. После поездки работник дооформит эти документы и сдаст их кадровику или бухгалтеру.
- Купить работнику билеты и оплатить его проживание в месте командировки, если это заранее делает компания. Если сотрудник будет покупать билеты и платить за проживание сам, — выдать работнику аванс для оплаты командировочных расходов.
- Потребовать у работника сдать авансовый отчет в течение трех рабочих дней после того, как он вернулся из служебной поездки. К отчету работник должен приложить документы, которые подтверждают его расходы в командировке.
- Если требуется, в дополнение к авансовому отчету попросить работника заполнить отчет о командировке, написать докладные записки или заявления. К этим документам работник должен приложить документы, которые подтверждают его расходы в командировке.
- Сопоставить суммы, которые работник потратил в командировке, с выданным авансом. Если аванс не покрыл расходы, — доплатить работнику.
- Выплатить работнику суточные за каждые сутки нахождения в командировке. Это можно сделать не заранее, а в ближайший день, когда компания выплачивает зарплату.
Как подтвердить расходы на проезд и проживание в командировке
Расходы на проезд
На поезде Бумажный билет/распечатка электронного билета, онлайн-чек, квитанция об оплате постельного белья, если не включили услугу при оформлении билета Самолете Авиабилет/электронный билет со стоимостью перелета, посадочный талон со штампом о досмотре/справка из авиакомпании, багажная квитанция/онлайн-чек Каршеринге Договор/скриншот из личного кабинета, онлайн-чек, справка с маршрутом Личном автомобиле Чеки АЗС, путевые листы Такси Онлайн-чек, квитанция из личного кабинета мобильного приложения — с картой поездки, расписка водителя такси, у которого нет кассы Расходы на проживание
В гостинице Квитанция о бронировании и об оплате проживания Квартире, которую снял через агентство Договор аренды, чек или квитанция об оплате Квартире, которую снял у частного лица Договор аренды, расписка об оплате Похожие статьи
Как положение о командировках экономит деньги и нервы работодателя
Почему компаниям не обойтись без нормативного положения о командировках
Командировки для внештатных сотрудников
Особенности и порядок оформления рабочих поездок для внештатных сотрудников.
Электронный авансовый отчет: оформляем в командировке
Оформление командировок часто сопровождается ошибками в документах, долгим согласованием затрат, операционными издержками и потерей времени командируемого, руководителей и бухгалтерии. По возвращении из деловой поездки еще нужно отчитаться о тратах — оформить авансовый отчет. Оказывается, приступить к его подготовке можно заранее, не дожидаясь возвращения в офис. Как и с помощью чего это сделать, читайте в нашей статье.
Авансовый отчёт — это первичный учетный документ, подтверждающий, что сотрудник (подотчетное лицо) потратил средства компании на ее нужды. Для доказательства сумм работник прикладывает подтверждающие документы — чеки, билеты, служебные записки, посадочные талоны и т.д. Иногда один расход подтверждается несколькими чеками, или в одном чеке указываются суммы, относящиеся к разным типам расходов. Из-за этого подготовка документа часто затягивается.
Нюансы работы с авансовым отчетом по командировке
С 2020 года каждая компания сама решает, в какой срок сотрудники должны отчитаться о расходах. Раньше на это отводилось 3 рабочих дня, сейчас срок может быть увеличен работодателем. Главное — подготовить его до окончания налогового периода, чтобы успеть принять к учету все суммы и правильно посчитать налог.
Сроки подготовки авансового отчета могут затягиваться до недели из-за:
- потери подтверждающих документов;
- ошибок в заполнении табличной части;
- неправильного определения категорий расходов;
- длительного согласования из-за недочетов и доработок.
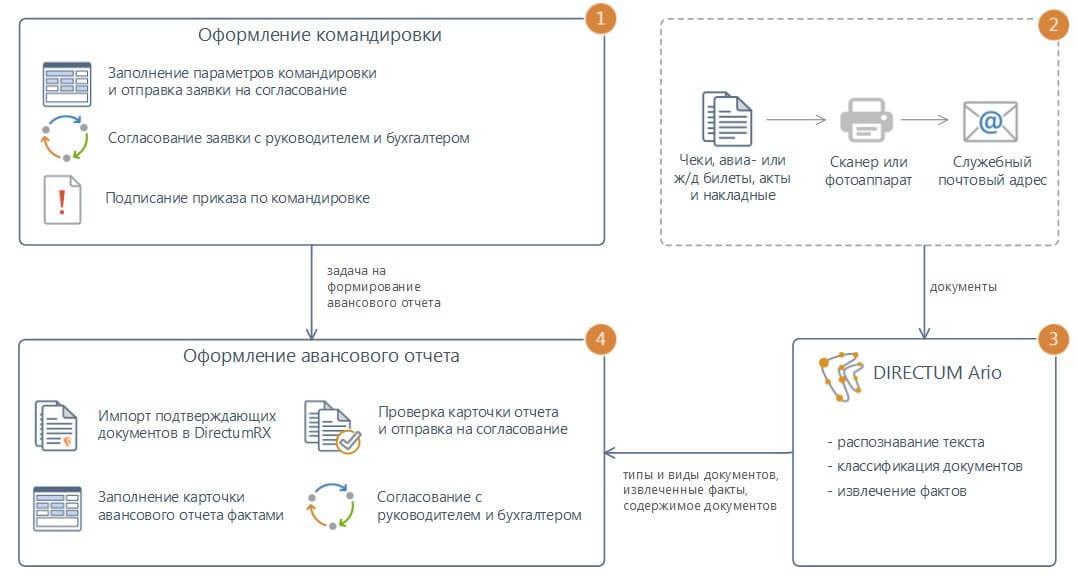
Командировка и электронный авансовый отчет в 2 этапа
С 2013 года оформлять, проверять и согласовывать авансовый отчет по командировке можно в электронном виде. Ничего не придется распечатывать и нести в бухгалтерию или руководителю для ознакомления. Документы мгновенно передаются из одного подразделения в другое через информационную систему. Это уже значительно экономит время.
Еще больше оптимизировать работу можно за счет отказа от одних этапов и сокращения других.
Отправить заявление на выдачу средств
Театр начинается с вешалки, а авансовый отчет по командировке — с согласования поездки и финансирования. Например, в системе Directum RX процесс выстроен так: сотрудник заполняет заявку на командировку, указывает примерные суммы трат и их обоснования, информацию о поездке: город назначения, даты, способ передвижения. Можно оформить заявку в несколько мест. Некоторые поля карточки командировки заполняются автоматически, например, ФИО сотрудника и его подразделение. Это помогает сэкономить время и избежать ошибок.
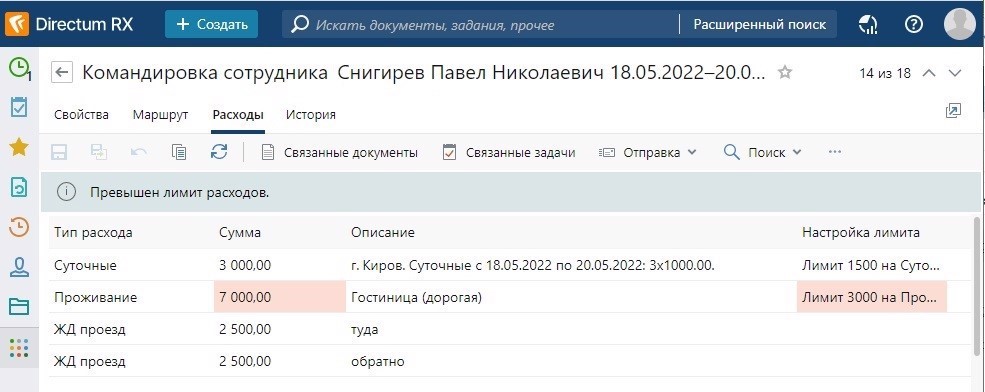
Если в качестве транспорта используется личный автомобиль, в системе указывается его регистрационный номер и модель.
После подписания заявки бухгалтер автоматически получит от руководителя задачу на выдачу средств подотчетному лицу. В этот момент формируется авансовый отчет, а подотчетные лица смогут приступить к его заполнению.
Заполнить авансовый отчет по командировке
После заполнения полей сформируется документ, в который «подгрузятся» все указанные траты:
- покупка билетов;
- оплата проживания в гостинице;
- суточные;
- покупка необходимых для работы вещей, например, канцтоваров, и т.д.
Занести в систему подтверждающие документы можно несколькими способами:
- импортировать электронные билеты и чеки или скан-образы бумажных подтверждающих документов вручную;
- загрузить электронные документы или скан-образы бумажных автоматически через чат-бот или рабочий почтовый ящик.
При этом система управления документами и процессами может использоваться для хранения электронных подтверждающих документов и скан-образов, а бумажные оригиналы останутся в бухгалтерии.
Искусственный интеллект в помощь бухгалтеру
Серьезно ускорить подготовку электронного авансового отчета помогут механизмы на основе искусственного интеллекта. Например, встроенные в систему ИИ-сервисы могут распознавать и извлекать информацию с чеков и билетов, определять категорию расходов и заполнить за человека табличную часть отчета
Тем более что государство всячески способствует цифровизации трудовых отношений, а ИТ-вендоры предлагают все больше вариантов для организации цифровых кадровых и бухгалтерских процессов. Уже сейчас можно переводить командировки и авансовые отчеты в электронный вид, чтобы экономить время на формальном заполнении документов и направить интеллектуальные ресурсы в творческую, полезную для бизнеса работу.
Поделитесь новостью
Планируете внедрять цифровые инструменты?
Узнайте, чем будут полезны решения Directum для вашей компании! Оставьте заявку, и мы свяжемся с вами в течение рабочего дня — определим ваши интересы и подготовим индивидуальную презентацию.