Цифровой рубль
Цифровой рубль — это цифровая форма российской национальной валюты, которую Банк России планирует выпускать в дополнение к существующим формам денег.
У рубля будет три формы: наличная, безналичная и цифровая. Они равноценны: один наличный рубль равен одному безналичному, а также одному цифровому рублю.
Преимущества цифрового рубля
- Доступ к кошельку через л юбой банк, в котором обслуживается клиент
- Операции с цифровым рублем будут проходить по единым тарифам, что позволит снизить издержки на их проведение
- Возможность использования без доступа к Интернету
- Высокий уровень сохранности и безопасности средств
- Расширение линейки инновационных продуктов и сервисов
- Улучшение условий клиентского обслуживания
- Повышение конкуренции на финансовом рынке
- Создание инновационных финансовых продуктов и сервисов (смарт-контракты)
- Развитие новой платежной инфраструктуры
- Снижение издержек на администрирование бюджетных платежей
- Потенциал для упрощения проведения трансграничных платежей
В августе 2023 года Совет директоров Банка России одобрил логотип цифрового рубля.
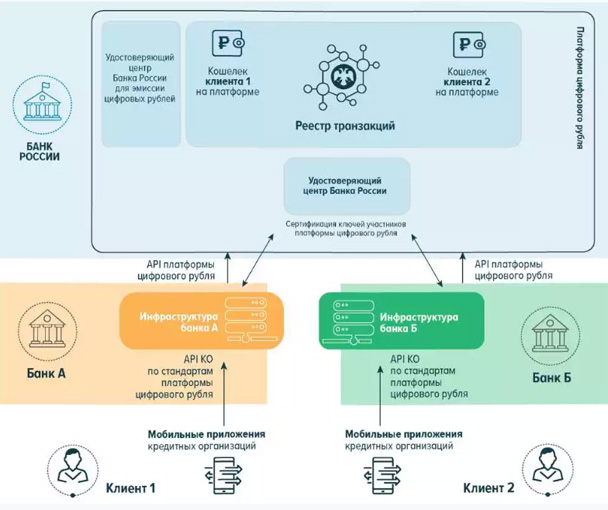
После широкого общественного обсуждения инициативы создания национальной цифровой валюты Банк России подготовил концепцию, которая предусматривает использование двухуровневой розничной модели.
- Эмитентом цифрового рубля является Банк России
- Цифровой рубль — обязательство Банка России
- Банк России открывает кошельки банкам и Федеральному казначейству, а также кошельки физическим и юридическим лицам по их поручению через банки
- Клиентам, банкам и Федеральному казначейству открывается только один кошелек в цифровых рублях
- На размещенные в кошельках цифровые рубли не начисляется процентный доход на остаток
- Средства на кошельке доступны клиенту через любой банк, где он обслуживается
Схема двухуровневой розничной модели цифрового рубля

- Декабрь 2021 года — создание прототипа платформы цифрового рубля.
- 2022 год — тестирование прототипа платформы цифрового рубля и разработка дорожной карты по внедрению с учетом результатов тестирования.
- 2022 год — разработка законодательства для внедрения цифрового рубля.
- Август 2023 года — старт пилотирования операций с реальными цифровыми рублями с привлечением узкого круга клиентов 13 банков.
- АО «АЛЬФА-БАНК»
- АО «Банк ДОМ.РФ»
- АО Ингосстрах Банк
- Банк ВТБ (ПАО)
- Банк ГПБ (АО)
- КИВИ Банк (АО)
- ПАО «АК БАРС» БАНК
- ПАО «МТС-Банк»
- ПАО «Промсвязьбанк»
- ПАО «Совкомбанк»
- ПАО Банк Синара
- ПАО РОСБАНК
- ТКБ БАНК ПАО
Д ля участников платформы цифрового рубля в целях направления информации в соответствии с п.3.14 Положения Банка России от 03.08.2023 № «О платформе цифрового рубля»:
- портал поддержки участников платформы цифрового рубля www.support-dr.cbr.ru ;
- личный кабинет, ссылка на который размещена на официальном сайте Банка России в информационно-телекоммуникационной сети «Интернет»;
Для пользователей платформы цифрового рубля (физических лиц и юридических лиц) в целях направления информации в соответствии с п.3.16 Положения Банка России от 03.08.2023 № «О платформе цифрового рубля»:
- каналы обслуживания, определенные кредитной организацией, через которую физическому лицу или юридическому лицу предоставляется доступ к платформе цифрового рубля.
Ответы на популярные вопросы по цифровому рублю
Что такое цифровой рубль? Зачем он нужен?
Цифровой рубль — это третья форма рубля. Сейчас у нас есть наличная (банкноты и монеты в наших кошельках) и безналичная (деньги на счетах в банках) форма национальной валюты, а в дополнение к ним появилась еще и третья форма — цифровая.
Цифровые рубли будут храниться на счетах цифрового рубля (цифровых кошельках) граждан и организаций. Счета цифрового рубля, в свою очередь, будут открываться на платформе Банка России. Операции с цифровыми рублями также будут проходить на этой платформе. При этом доступ к счетам цифрового рубля будет возможен через привычные дистанционные каналы: мобильные приложения банков и интернет-банки.
Цифровой рубль создается для того, чтобы стать еще одним средством для платежей и переводов, которое не будет зависеть от ограничений банков в виде комиссий и лимитов. Цифровой рубль позволит гражданам свободно расплачиваться и переводить цифровые рубли в пределах остатков средств на счете цифрового рубля. Операции для граждан будут бесплатными, а для бизнеса — с минимальной комиссией. Цифровые рубли эквивалентны наличным и безналичным: 1 рубль = 1 безналичный рубль = 1 цифровой рубль.
Цифровой рубль и как им пользоваться (с 1 августа 2023 г.)
Цифровой рубль — это вид безналичных денежных средств. Ими можно рассчитываться только в рамках специальной платформы Банка России. Доступ к ней обеспечивает любой участник платформы, клиентом которого вы являетесь.
Чтобы открыть счет в цифровых рублях, заключите договор с Банком России. Пополнить его можно, например, путем перевода денег с вашего банковского счета.
Оглавление:
1. Что такое цифровой рубль
Цифровой рубль — это вид безналичных денежных средств (ст. 128 ГК РФ в редакции Федерального закона от 24.07.2023 N 339-ФЗ). Ими можно рассчитываться только путем перевода на специальной платформе Банка России (п. 4 ст. 861 ГК РФ в редакции Закона N 339-ФЗ, ст. ст. 82.10, 82.11 Закона о Банке России в редакции Федерального закона от 24.07.2023 N 340-ФЗ).
Правила платформы устанавливает Банк России. Они размещаются на его сайте. Тарифы на услуги Банка России утверждает Совет директоров Банка России (ч. 1, 4 ст. 30.7, ч. 8 ст. 30.8 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
Пользователями платформы могут быть физические, юридические лица и ИП (п. 40 ст. 3 Закона о национальной платежной системе в редакции Закона N 340-ФЗ). До 31 декабря 2024 г. круг пользователей платформы, которые вправе совершать операции с цифровыми рублями, перечень видов операций, пороговые значения сумм операций определяет Совет директоров Банка России по согласованию с Росфинмониторингом (п. 4 ст. 8 Закона N 340-ФЗ).
Доступ к платформе предоставляет любой ее участник: кредитная организация, имеющая право на переводы денежных средств, ВЭБ.РФ, иностранный банк, которые ведут ваши банковские счета или формируют остаток электронных денежных средств (ЭДС), которым можно распоряжаться с использованием персонифицированного или корпоративного электронного средства платежа (ПЭСП или КЭСП). В случаях, предусмотренных федеральными законами, доступ предоставляет Банк России. По общему правилу участник платформы не может отказать вам в доступе к ней (п. 41 ст. 3, ч. 1 ст. 11, ч. 12 ст. 30.7 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
Информацию об участниках платформы можно узнать из перечня на сайте Банка России (ч. 13 ст. 30.7 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
2. Как пользоваться цифровым рублем
Чтобы открыть счет цифрового рубля, заключите договор с Банком России. Счет цифрового рубля является отдельным видом банковского счета (ч. 2 ст. 30.8 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
Банк России может в одностороннем порядке изменять договор счета цифрового рубля. Он уведомит вас об этом в порядке, определенном в договоре (ч. 13 ст. 30.8 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
Учтите: нельзя открыть совместный с другими пользователями счет цифрового рубля, счет в драгоценных металлах, формировать группу счетов. Кроме того, не допускается кредитование счетов цифрового рубля, начисление процентов на остаток средств на счете. Привлечение цифровых рублей во вклады (депозиты) не осуществляется (ч. 4, 6 ст. 30.8 Закона о национальной платежной системе в редакции Закона N 340-ФЗ, ч. 8 ст. 5 Закона о банках и банковской деятельности в редакции Закона N 340-ФЗ).
Рассчитываться цифровыми рублями можно путем их перевода на платформе Банка России (п. 4 ст. 861 ГК РФ в редакции Закона N 339-ФЗ). Обычные формы безналичных расчетов (например, платежными поручениями, по аккредитиву, инкассо) не применяются при расчетах цифровыми рублями (п. 1 ст. 862 ГК РФ в редакции Закона N 339-ФЗ).
Операции с цифровыми рублями совершаются на основании распоряжений. Это могут быть распоряжения следующих лиц (ч. 5 ст. 7.1 Закона о национальной платежной системе в редакции Закона N 340-ФЗ):
- пользователя платформы (плательщика, получателя средств);
- Банка России, участников платформы от имени пользователей (плательщиков, получателей средств);
- взыскателей средств, Банка России или иных лиц в соответствии с законодательством РФ.
Перечень и реквизиты распоряжений для совершения таких операций (альбом распоряжений для платформы цифрового рубля) размещаются на сайте Банка России. На нем размещается и альбом электронных сообщений, которые используются для взаимодействия при совершении данных операций (ч. 6 ст. 30.7 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
Обязательство по уплате цифровых рублей считается исполненным с момента их зачисления на счет цифрового рубля получателя средств (п. 22 ст. 7.1 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
Помимо перевода цифровых рублей, по вашему распоряжению цифровые рубли с вашего счета можно перечислить только на ваш банковский счет или направить на увеличение остатка ваших ЭДС, которым можно распоряжаться с использованием ПЭСП или КЭСП (п. 1 ч. 23 ст. 7.1 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
При закрытии счета остаток цифровых рублей вам тоже не выдадут. По вашему указанию или распоряжению Банка России его перечислят на другой ваш банковский счет в кредитной организации либо направят на увеличение остатка ваших ЭДС, которым можно распоряжаться с использованием ПЭСП или КЭСП. Это произойдет не позднее семи дней после получения вашего письменного заявления или после расторжения договора счета цифрового рубля по инициативе Банка России (ч. 10 ст. 30.8 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
Есть исключение: прекращение договора не является основанием для снятия ареста, наложенного на цифровые рубли на счете, или отмены приостановления операций по нему. В этом случае ограничение на распоряжение счетом цифрового рубля распространяется на остаток учитываемых на нем цифровых рублей (ч. 9, 10 ст. 30.8 Закона о национальной платежной системе в редакции Закона N 340-ФЗ).
Что такое цифровой рубль
 Антон Артемов
Закон о цифровом рубле вступил в силу 1 августа 2023 года. Рассказываем, что это такое и можно ли уже сейчас пользоваться новой рублёвой валютой.
- Что такое цифровой рубль
- Чем отличается от безнала
- Зачем нужен
- Как начать пользоваться цифровым рублем
- Для чего можно использовать
- Какие банки поддерживают
- Плюсы и минусы
- Коротко
Что такое цифровой рубль
Цифровой рубль (ЦР) — это новая форма валюты, которая применяется наравне с наличными и безналичными деньгами. Он представляет собой уникальный код, который хранится в специальном кошельке.
Цифровой рубль утвержден Законом от 24.07.2023 г. № 339-ФЗ. С 1 августа 2023 года началось тестирование системы, которую впоследствии масштабируют на всех граждан и бизнес.
Переход на ЦР — добровольное решение. По желанию можно продолжить пользоваться наличными и безналом или комбинировать три формы.
Чем отличается от безнала
В потребительском смысле цифровой рубль не отличается от безнала. Люди смогут использовать валюту для оплаты покупок, а бизнес — для взаиморасчёта с контрагентами.
В отличие от безнала, каждый цифровой рубль — уникальный код, похожий на маркировку наличных. Это решение пришло из мира блокчейн — оно повышает прозрачность и позволяет внедрить в финансовую систему новые технологии.
Цифровые рубли не хранятся на счетах коммерческих банков. Под них разрабатывают единую платформу ЦБ РФ. Такое решение принято для сокращения затрат и большего внедрения Центрального банка в финансовый сектор. Поэтому на ЦР не начисляют проценты и не предлагают кешбэк.
Иными словами, для потребителей цифровой рубль — тот же безнал, но с полным регулированием ЦБ РФ.
Не путайте ЦР с криптовалютой, которая появляется в результате майнинга и не имеет физического обеспечения. Эмиссией цифрового рубля занимается ЦБ РФ, все средства обеспечены золотовалютными запасами и природными ресурсами государства.
Научитесь контролировать финансовые потоки и предотвращать кассовые разрывы
Зачем нужен
Одна из ключевых задач — ввести в финансовые сектор новые технологии, которые недоступны с привычным безналом. В частности, ЦБ обещает внедрение смарт-контрактов — технологии автоматического перевода средств.
Например, организации договорились о перевозке груза. Стороны решили, что заказчик частично оплачивает транспортировку: машина с трекером проезжает контрольную точку — ТК получает часть денег и т.п. Смарт-контракты упростят согласование сделок и минимизируют вероятность мошенничества.
Среди других причин выделяют:
- повышение контроля за бюджетными расходами;
- сокращение теневого сектора;
- снижение зависимости от банков, которые устанавливают собственные тарифы и комиссии;
- повышение конкуренции в банковском секторе, которая улучшит качество обслуживания.
Косвенная причина — замещение распространенных криптовалют, для которых характерны высокая волатильность и отсутствие регулирования.
Как начать пользоваться цифровым рублем
До конца не ясно, как граждане и компании начнут использовать ЦР. Пока есть примерный алгоритм:
- Открываете специальный кошелёк в банке, который подключен к специальной платформе. Кредитная организация выступит лишь оператором — средства будет хранить ЦБ РФ. Физлицам и организациям можно будет открыть только один счёт.
- Покупаете цифровые рубли за безнал в подключенном банке, курс — один к одному. В месяц можно покупать до 300 000 или получить средства от контрагентов.
- Используете ЦР для покупок и взаиморасчётов.
- При необходимости обмениваете ЦР на безнал или наличные.
Пока что открыть кошелёк и использовать цифровые рубли нельзя. В 2023 году к системе подключили
30 предприятий и 15 банков, которые участвуют в пилоте. В 2024 году начнется масштабирование. Распространение системы на всю Россию запланировано на 2025 — 2027 годы.
ЦБ обещает бесплатное открытие и обслуживание счёта. Комиссию в размере 0,3% будут взимать только за прием оплаты. Это ниже, чем у СБП на 0,1-0,4%, не говоря о стандартном банковском эквайринге с комиссиями до 3%.
Для приёма оплаты подойдут привычные QR-коды и устройства для считывания NFC-чипов. Юрлица и предприниматели смогут оплачивать сырьё, товары и услуги привычным способом — по счетам от контрагентов.
Для чего можно использовать
Область применения ЦР аналогична безналу — регулярные покупки, ЖКУ, переводы родственниками и т.п. Бизнес сможет принимать оплату от клиентов, покупать сырьё, товары и прочее.
Например, организация «Тинер» после открытия счёта начала принимать оплату цифровыми рублями от физлиц. За два месяца компания накопила 170 000, и потратила 100 000 на закупку товаров, остаток обменяли на безнал.
Возможно, государственные закупки переведут на цифровые рубли, чтобы контролировать бюджетные расходы, минимизировать откаты и прочие махинации.
Какие банки поддерживают
К тестированию цифрового рубля присоединились:
- Ак Барс банк.
- Альфа-банк.
- ВТБ.
- Газпромбанк.
- Дом.рф.
- Киви-банк.
- МТС-банк.
- Промсвязьбанк.
- Росбанк.
- Сбербанк.
- СКБ-банк.
- Совкомбанк.
- Союз.
- Тинькофф Банк.
- ТКБ.
С 2024 года ЦБ РФ подключит и другие банки. Точное количество партнёров неизвестно. Если оценивать опыт внедрения СБП, то к ЦР подключат более 200-250 российских банков.
Плюсы и минусы
Основное преимущество для бизнеса — экономия на обслуживании счёта и комиссиях. А граждане смогут оплачивать покупки без подключения к интернету. Не будет ограничений по онлайн-сервисам, так как нет привязки к конкретному банку.
Из недостатков выделяют отсутствие процентов на остаток — как для бизнеса, так и для физлиц. Последние лишатся еще и кешбэка — программы лояльности создают банки для привлечения клиентов, у ЦБ РФ нет инструментов для частичного возврата расходов.
Остаётся вопрос с анонимностью. Хоть представители ЦБ и заявляют о банковской тайне, но все кошельки будут именными, а транзакции — отражаться в цифровом ходе. Другими словами, Центральный банк получает контроль за деятельностью пользователей.
Коротко
- Цифровой рубль (ЦР) — это новая форма валюты, которая будет наравне с наличными и безналичными деньгами. Он представляет собой уникальный код, который хранится в специальном кошельке.
- Это не криптовалюта, хотя ЦР и построен на базе блокчейна. Эмиссией занимается ЦБ РФ, средства обеспечены золотовалютными резервами и природными ресурсами РФ.
- ЦР позволит внедрить в финансовый сектор новые технологии, которые уменьшат затраты и повысят безопасность. Он нацелен на повышение контроля бюджетных расходов и сокращение теневого сектора экономики.
- Для использования ЦР нужно открыть специальный счет и пополнить баланс. Валютой можно оплачивать покупки, принимать оплату от клиентов и конвертировать в безнал по курсу один к одному.
- Область применения ЦР аналогична безналу. Он подойдет для повседневных расходов, расчетов с контрагентами и бюджетом.
Статья актуальна на 02.08.2023

Как ИП избавиться от рутины: подборка статей
Грузоперевозчикам: правила записи на проезд через границу

Что считается ювелирным изделием
Рассылка для бизнеса
Подписываясь, вы соглашаетесь на обработку персональных данных и получение информационных сообщений от группы компании СКБ Контур
Цифровой рубль: что это такое, как им пользоваться и зачем он нужен бизнесу
1 августа 2023 года вступил в силу закон о так называемом цифровом рубле – ещё одной форме российской валюты (наряду с наличным и безналичным рублём). Пока система цифрового рубля работает в тестовом периоде для ограниченного количества игроков рынка, но предположительно через полтора-два года цифровым рублём смогут пользоваться все жители и компании России. О том, что такое цифровой рубль, как им пользоваться и зачем он нужен бизнесу, порталу Biz360.ru рассказал соуправляющий партнёр юридической фирмы Lurye, Chumakov & Partners Андрей Чумаков.
Андрей Чумаков – 42 года, предприниматель из Москвы, соуправляющий партнёр юридической фирмы Lurye, Chumakov & Partners . Окончил юридический факультет Алтайского государственного университета. Стаж работы в юридической сфере – более 20 лет. В 2016 году ушёл из компании «большой четвёрки» Ernst&Young, где проработал около 10 лет, и создал собственную юридическую фирму New Lawyers. В 2018 году запустил сервис удалённого юридического аутсорсинга Solver, а в 2020 году стал соучредителем и управляющим партнёром компании Lurye, Chumakov & Partners.
Цифровой рубль – это новая российская форма валюты, такая же, как наличные и безналичные рубли. На цифровые рубли можно будет покупать товары, оплачивать услуги, хранить в них сбережения (правда, банковский процент на них начисляться не будет, как и кэшбэк при покупке товаров).
Один цифровой рубль равен одному рублю в наличном или безналичном формате. В любой момент «цифру» можно будет обменять на безналичные, а затем на наличные деньги. Но в отличие от безналичных рублей, которые хранятся на разных банковских счетах в разных банках, цифровой рубль будет храниться на платформе Банка России в электронном кошельке. Потому и ответственность за эти средства будет нести российский регулятор, а не коммерческие финансовые организации.
Прототип платформы цифрового рубля
Технически цифровой рубль представляет собой уникальный цифровой код. Примерно так же, как пронумерованы рублевые купюры, цифровые рубли будут иметь свою маркировку, что позволит надзорным органам отслеживать их перемещение.
На первый взгляд, наличие кода делает цифровой рубль Центробанка банка схожим с криптовалютами. Но при всей похожести цифровой рубль – не криптовалюта. Если эмиссией криптовалюты может заниматься кто угодно, то эмиссия (то есть выпуск) цифрового рубля – прерогатива Центрального банка РФ.
Соответственно, как и все остальные деньги, выпускаемые в России Центробанком, цифровой рубль обеспечен золотовалютными резервами и прочими активами государства. А криптовалюты подкреплены только спросом тех людей, которые ими пользуются, то есть по сути это инструмент спекуляции, а не мера стоимости.
С точки зрения государства одна из главных целей создания цифрового рубля – усиление контроля за обращением денег и перераспределение финансовых потоков от частных банков к Центробанку. Но появление новой формы рубля решает и другие задачи, которые касаются обычных людей и бизнеса.
Уменьшается зависимость клиентов от банков. Порядка 75% платежей в рублях сейчас безналичные, для их осуществления нужен счёт в банке. У разных банков разные правила открытия счёта, разные пакеты документов, разные комиссии за обслуживание и лимиты на переводы и платежи. А для «цифры» все правила устанавливает один игрок – Центробанк. При этом доступ к своим цифровым рублям граждане и компании смогут получить через любой банк на одних и тех же условиях. Кстати, в ЦБ считают , что появление цифрового рубля будет стимулировать банки предоставлять клиентам более выгодные условия.
Усиливается конкуренция на банковском рынке. Сейчас граждане, индивидуальные предприниматели и компании часто заводят счета в тех банках, где обслуживаются важные для них контрагенты, потому что переводить деньги внутри одного банка проще и выгоднее. В итоге деньги собираются в ограниченном числе финансовых организаций – в основном крупных или связанных с государством. Появление электронных кошельков, не привязанных к конкретному банку, частично снизит этот эффект и усилит конкуренцию между банками.
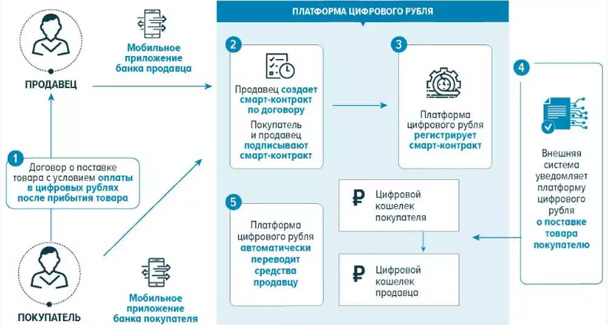
Появляется возможность применять новые финансовые инструменты. Цифровой рубль позволит автоматизировать контроль и проведение расчётов по договорам с помощью смарт-контрактов – технологии, при которой деньги автоматически переводятся между счетами при выполнении условий сделки, например передаче имущества. Это должно повысить безопасность сделок и снизить риски неплатежей для бизнеса.
Схема использования смарт-контракта
Для того, чтобы начать пользоваться цифровым рублём, необходимо открыть специальный цифровой кошелёк. Это можно будет сделать через мобильное приложение любого подключённого к системе ЦБ банка, а когда тестовый период системы закончится – то и через свой интернет-банк. Каждая компания или человек смогут завести только один цифровой кошелек для всех операций.
Цифровой кошелек можно будет пополнить с банковского счёта. Лимит пополнения на этот момент обозначен в 300 000 рублей в месяц. Но на самом счёте может лежать и более существенная сумма, ограничений тут нет. К тому же, помимо лимита, который вы сможете использовать сами, на ваш кошелёк могут переводить деньги со своего цифрового кошелька другие субъекты финансовых отношений.
И для обычных людей, и для бизнеса открытие и обслуживание электронного кошелька будут бесплатными. За переводы в цифровых рублях с физических лиц платы брать не будут, но с бизнеса будут взимать комиссию – 0,3% с платежа. Неприятно, но это дешевле, чем использование Системы быстрых платежей (комиссия 0,4-0,7%) и тем более выгоднее эквайринга (1-5% от суммы платежа).
Схема покупки товаров за цифровые рубли
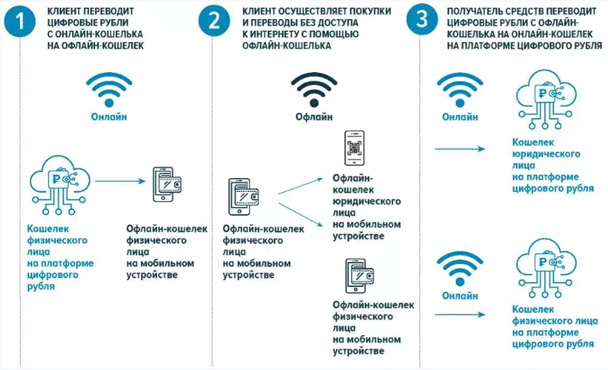
Оплата товаров и услуг цифровыми рублями устроена примерно так же, как и через СБП или с помощью технологии бесконтактных платежей через NFC-чип мобильного телефона – по QR-коду. Операция будет проводиться по той же схеме: сканируя код или прикладывая устройство к терминалу, от клиента идёт запрос на платформу Центробанка, после чего та перемещает деньги с одного цифрового кошелька на другой. В дальнейшем полученные деньги можно перевести на банковский счёт и пользоваться ими как обычно.
Пользоваться цифровым рублём можно будет без подключения к интернету.
Схема офлайн-переводов цифровых рублей
Нет, пока система доступна только ограниченному кругу людей и компаний, которых Банк России выбрал для участия в пилотном проекте. С 1 августа 2023 года цифровой рубль тестируется в пилотном режиме, к системе подключены несколько десятков предприятий из 11 городов (заправки, продуктовые магазины, магазины одежды и т.д.) а также 13 банков. В будущем, когда систему будут масштабировать, цифровой кошелёк можно будет открыть и пополнить через приложение любого банка, подключённого к системе.
Масштабировать систему на всех граждан и компании России планируется к 2025-2027 годам, но конкретной даты запуска системы для всех желающих пока не объявлено.
Чтобы не пропустить интересную для вас статью о малом бизнесе, подпишитесь на наш Telegram-канал , страницу в «ВКонтакте» и канал на «Яндекс.Дзен» .
biz360