Можно ли отменить кредит на следующий день
Мы уже давно привыкли к тому, что реклама банков направо и налево предлагает клиентам «счастливую жизнь уже сегодня»… в кредит. Сегодня в кредит приобрести можно практически любой товар от простого мобильного телефона до новой квартиры. Аргументируют банки это тем, что якобы нельзя копить деньги всю жизнь, что с их помощью вы можете позволить себе купить всё, что угодно. Что нужно пользоваться возможностями, пока есть силы, молодость, красота. Рано или поздно человек начинает понимать, что кредитование как банковская услуга ему не нужно. Что это лишь способ банка заработать собственные деньги. И принимает решение отказаться от кредита.
Как отказаться от страховки по кредиту
Когда вы заполняете заявку на кредит наличными, нужно делать это крайне внимательно. Особенно вдумчиво относиться к тем пунктам, которые в форме заявки прописаны мелким шрифтом. К примеру, обратить внимание на тот факт, что вам не обязательно оплачивать страховку, что факт неоплаты не может сказаться на решении банка выдать вам займ. Банкам выгодно, чтобы клиенты приобретали страховку. Многие страховые компании платят банкам комиссионные за то, что они приводят клиентов. Естественно, менеджеры банка будут делать всё для того, чтобы вы приняли не всегда необходимые вам услуги страхования как должное. В бланке заявки на кредит будет пункт о том, что вы подтверждаете свой отказ от страховки – просто не пропустите его.
В какой срок можно отказаться от кредита
Если вы уже заключили с банком кредитный договор, однако впоследствии приняли решение кредит не брать, вы можете от него отказаться – имеете на это законное право. Сегодня в нашей стране действуют правила ст. 807 ГК РФ, в которых прописаны все особенности договоров займа. В ней говорится и о кредитном договоре в том числе. Вам следует помнить, что договор считается заключённым не тогда, когда вы поставили под ним свою подпись, а когда получили деньги от банка. Другими словами, если договор уже подписан, а деньги по нему ещё не перечислены (или вы не забрали их в кассе банка, к примеру), то вы можете смело обращаться в банк и говорить о необходимости договор расторгнуть. Отказать в этом случае вам права не имеют. Если деньги уже поступили на ваш счёт, в течение десяти дней договор кредитования будет иметь обратную силу.
Как отказаться от оформленного кредита
Рано или поздно человек начинает понимать, что кредитование как банковская услуга ему не нужно. Что это лишь способ банка заработать собственные деньги. И принимает решение отказаться от кредита.
Даже если кредит банком уже был оформлен, вы прошли все необходимые процедуры подготовки к кредитованию (к примеру, при ипотеке проводится оценка приобретаемой недвижимости и пр.), вы не обязаны подписывать договор кредитования, если передумали брать займ. Не важно, сколько на это было потрачено времени. Неподписанный договор – гарант отсутствия возникновения у вас и банка прав и обязанностей по сделке. Юридических последствия у вашего нежелания брать уже оформленный кредит не будет. Чтобы избежать таких ситуаций, просите менеджера банка предоставить вам образец кредитного договора заранее, чтобы вы могли внимательно изучить его в спокойной домашней обстановке.
Как отказаться от ипотечного кредита
Итак, представьте, что вы решили купить квартиру в кредит, успели оформить ипотеку и подписать с банком соответствующий кредитный договор. В этом случае, как правило, банк не переводит деньги на счёт клиента, а направляет их на приобретение жилья. И вот уже всё готово, но вечером вы с женой взвесили все «за» и «против» и приняли решение не «лезть» в ипотеку, а попробовать самостоятельно собрать деньги в течение нескольких лет и купить недвижимость самостоятельно. Если все сроки формального расторжения кредитного договора прошли, вам необходимо будет написать в банк заявление о досрочном погашении кредита с учётом того, что все свои деньги банк вернёт самостоятельно. В этом случае вам скорее всего придётся уплатить проценты за несколько дней пользования кредитом, но от сделки с банком вы сможете отказаться.
Как отказаться от кредита если договор уже подписан
Бывают случаи, когда кредит, критически необходимый еще несколько дней назад, перестает быть актуальным. Пропал нужный товар, нашелся другой источник средств или более выгодный заем был оформлен в другом банке. Что же делать с уже подписанным кредитным договором, если деньги больше не нужны?
Возможно ли отказаться от кредита после подписания договора?
Подписанный кредитный договор – это еще не приговор. Получать деньги вовсе не обязательно. Более того, можно отказаться от услуг, которые предоставляет банк, практически сразу после оформления. Как же это сделать?
Как оформить отказ?
Какая бы ни была ситуация, клиент имеет право отказаться от кредита. Рассмотрим два самых распространенных варианта:
Оформление отказа при подписанном договоре и полученных средствах
Деньги получены, но еще не потрачены. Это не самый сложный случай, так что можно смело отказываться, так как каждый клиент имеет право на досрочное погашение кредита. Необходимо обратиться в банк с требованием вернуть деньги до окончания действия займа. Вне зависимости от того, когда именно возникла такая необходимость, придется дополнительно вернуть проценты за формальное «использование» кредита. Банк рассчитывает даже несколько секунд с момента получения денег как полный операционный день, за который нужно будет заплатить.
В данном случае огромное значение имеют условия кредитного договора. Полностью отказать в досрочном погашении банк не имеет права, однако он может наложить мораторий на возврат средств на протяжении ближайших 2-3 месяцев с момента начала действия. Иногда встречаются даже комиссии за досрочное погашение, но это редкость.
Оформление отказа, когда средства еще не получены
В данном случае есть два варианта:
- Дождаться средств и потребовать досрочного погашения, как в случае выше.
- Обратиться к руководству отделения/филиала с просьбой не выдавать деньги и просто отменить кредитный договор. Требовать этого клиент не может, так как он уже подписал соглашение, но банк может пойти навстречу «чисто по-человечески».
В каких случаях отказаться уже нельзя?
Фактически, сразу после получения средств, вместо отказа будет использоваться формулировка «преждевременное погашение». И уже с этого момента отказаться нельзя, можно только смириться и погасить долг за счет тех же полученных денег. Если они не были потрачены, то будет лишь минимальная переплата, в размере процентов за дни использования.
Таким образом, отказаться можно лишь до момента перечисления средств. Все, что будет дальше – это уже досрочное погашение кредита.
Как отказаться от кредита по истечению допустимых сроков?
В кредитном договоре обязательно должен стоять пункт, согласно которому человек обязан получить деньги в срок до… (такого-то числа). Если просто не являться в банк и не предоставлять реквизитов, куда нужно отправить деньги, банк не сможет выдать кредит. Как следствие, договор станет недействительным, что равносильно отказу.
Законодательство предполагает возможность отказа от кредита на протяжении 14 дней с момента его оформления, но в этом случае придется вернуть всю сумму и заплатить проценты за этот срок, как было описано в предыдущем пункте.
Как отказаться от ипотечного кредита?
Ипотека – это точно такой же кредит. Отказ от него аналогичен представленным выше способам. Но заемщик должен помнить о первоначальном взносе. Например, если эти деньги еще не внесены и кредит не получен, то достаточно будет обратиться в банк и потребовать отмены всех уже достигнутых соглашений.
Ситуация ухудшается, если деньги получены и первоначальный взнос уже ушел продавцу. Вернуть его будет крайне проблематично. Если в качестве продавца выступал застройщик, то еще не все потеряно, а вот с частными лицами все сложнее. Забрать у них деньги, без их на то согласия, практически невозможно и придется обращаться в суд.
Альтернативный вариант – продавать только-только купленную квартиру и за счет этих средств сразу же гасить задолженность перед банком. В таком варианте сумма первоначального взноса будет равно тому, сколько клиент получит денег за продажу, свыше размера кредита.
Например, квартира в новостройке стоит 1,5 миллиона рублей. Точно такая же на вторичном рынке – 1,2 миллиона. Первоначальный взнос составил 500 тысяч, все остальное – кредит. Получается, что человек покупает квартиру за полтора, а продает за 1,2 миллиона. Из них он обязан 1 миллион + проценты за срок использования перечислить в банк. И останется у него меньше 200 тысяч рублей. Очевидна потеря 300 тысяч рублей. Перед оформлением ипотеки следует заранее просчитать все варианты и подписывать договор, только когда все будет «железно» решено.
Отказ от автокредита
На этапе согласования отказаться от покупки автомобиля очень просто. Достаточно будет огласить свое желание сотруднику банка и написать соответствующее заявление. Хуже, когда деньги уже перечислены на счет. В данном случае есть два варианта:
- Если планировалась покупка за наличные и средства были отправлены на счет заемщику. В такой ситуации достаточно просто вернуть их в банк по принципу досрочного погашения.
- Если машина приобретается в салоне и средства направляются сразу на его счет. Тут уже останется только в ускоренном темпе продавать автомобиль и за полученные деньги погашать задолженность. Нужно помнить, что б/у автомобили, даже купленные день назад, стоят значительно меньше, чем из салона.
Последствия отказа от кредита
Многое зависит от банка. Если специалисты были предупреждены о возможности такого исхода, с пониманием отнеслись к проблеме и пошли навстречу, то особых проблем не будет. А вот если возврат был связан с многочисленными спорами, неплатежами, просрочкой и многими другими факторами, то в этом банке получить новый кредит будет проблематично. Более того, информация о заемщике попадает в бюро кредитных историй, и даже факт преждевременного погашения может не стать решающих при рассмотрении заявки в других банках.
Можно ли отменить кредит на следующий день
Оформили кредит, но решили финансовые проблемы самостоятельно, и теперь деньги банка не нужны? Отказаться от выполнения финансовых обязательств разрешается на основании 821 ГК РФ. Если прошло больше времени или вы использовали деньги, с кредитом получится рассчитаться только через досрочное погашение.
Расскажем, как отказаться от кредита до и после получения денег, и что делать, если часть кредита уже потратили.
Получите бесплатную консультацию по телефону или задайте вопрос на сайте.
В каких случаях разрешается вернуть кредит?
В соответствии со статьей 821 ГК РФ заемщик вправе отказаться от потребительского кредита в течение двух недель, но банк вправе запросить проценты за фактическое использование денег. Если оформили целевой кредит, у вас будет 30 дней.
Не важно, как вы оформили кредит: онлайн или лично в банке, условия отказа от денег одинаковые. Если прошло больше двух недель, придется закрывать долг с помощью досрочного погашения и выплачивать проценты.
В соглашении часто прописывают, что договор вступает в законную силу после подписания. Это означает, что при возврате придется выплатить проценты. Например, подписали соглашение 25 числа и в этот же день получили деньги, а 26 решили вернуть кредит. В этом случае известите кредитора и заплатите вместе с кредитом процент за один день.
В документе может быть прописано условие, что соглашение вступает в силу после того, как заемщик получил деньги. Если подписали только договор, откажитесь от кредита без материальных потерь. Но банки чаще всего страхуют себя от таких отказов и прописывают пункт, по которому заемщик обязуется оплатить компенсацию или штраф. Если твердо намерены отказаться от кредита, загляните в условия договора.
Исключение — в договоре прописано условие о запрете досрочного погашения на срок не более трех месяцев с момента получения кредита.
Как отказаться от кредита?
Все будет зависеть от того, как вы оформили кредит. При оформлении онлайн никуда ходить не нужно. Просто зайдите в мобильное приложение и отмените заявку до подтверждения. Если подавали заявку в банке, но деньги еще не получили — придется идти к менеджерам и писать заявление об отказе. После получения денег в обоих случаях нужно идти и писать заявление в банке. Посмотрите в кредитном договоре, с какого момента соглашение вступает в силу. Сообщите кредитору, что собираетесь отказаться от кредита и напишите заявление в течение двух недель после получения денег. Если прошло более 14 дней, выплатите кредит досрочно, включая проценты.
При досрочном погашении кредита придется платить проценты, которые набежали за время использования денег. Если оформляете отказ от кредита в течение двух недель, платить по процентам не придется.
Что указать в заявлении для отказа от кредита?
Когда пойдете писать заявление, возьмите с собой кредитный договор. Если договора нет, возьмите копию в банке. Когда кредит оформлен онлайн, копия договора будет в мобильном приложении. Банк рассмотрит заявление и оповестит о решении. Если вам не разрешили возвращать деньги, придется обращаться в суд.
Для отказа от денег онлайн посмотрите, сколько процентов набежало за время использования кредита. Если вы пользовались деньгами, положите на счет недостающую сумму.
Как отказаться от кредита на примере «Сбербанка»?
Чтобы отказаться от кредита в мобильном приложении Сбербанка, зайдите во вкладку «Кредиты», выберите заявку и нажмите на кнопку «Отменить». Отменить кредит через приложение не получится, если вы подтвердили получение кредита. В этом случае придется идти в банк и писать заявление. Через мобильное приложение можно сразу погасить кредит полученными деньгами и внести дополнительную сумму, если набежала комиссия.
В пункте меню «Документы» будет электронная копия договора. Здесь прописаны все нюансы оформления, комиссии и штрафы за просрочку по оплате.
Правила отказа по автокредиту
Условия по отказу от автокредита такие же, как и при любом целевом кредите. Но стоит учитывать один момент: иногда банк переводит деньги на счет автосалона. Если получили деньги от банка, у вас будет месяц, чтобы отказаться от автокредита и не платить проценты. Но если банк перевел деньги на счет автосалона, придется досрочно погашать кредит. Единственный выход из этой ситуации — отдать полную сумму за кредит вместе с процентами.
Можно ли отказаться от ипотечного кредита?
Отказаться от ипотеки сложнее, чем от потребительского и целевого кредита, — это связано с тем, что банк переводит деньги на счет продавца, то есть застройщика. Если деньги переведены на счет девелопера, пишите заявление в банк, чтобы аннулировать ипотеку. Но если купили квартиру у другого владельца, он может не согласиться с аннулированием ипотеки, поэтому приходится отстаивать свои интересы в суде.
Другой способ — продать недвижимость и полученными деньгами досрочно рассчитаться с банком. Но в этом случае квартиру будет продать сложно, а до этого придется рассчитываться с кредитором и ежемесячно вносить платежи по графику.
Какие будут последствия после отказа?
Кредитору невыгодно, когда клиент возвращает долг сразу, т. к. банк теряет прибыль. После отказа от полученного кредита банк передаст сведения в БКИ. До подписания соглашения банк в БКИ данные не передает. Если банк спокойно отреагировал на отказ после подписания договора, не было споров и конфликтов, на кредитный рейтинг это не повлияет. Но если будете отказываться второй раз, например, через полгода, это скажется на кредитном рейтинге.
Как аннулировать страховку по кредиту?
Если оформили кредит со страховкой, у вас есть 14 дней, чтобы разорвать действующее соглашение. Обратитесь в банк и напишите заявление или в страховую компанию, если страховку оформляли у них. При оформлении страховки онлайн зайдите в приложение (раздел с кредитами) и посмотрите, предусмотрен ли пункт отказа. Если нет, придется идти в банк или страховую компанию, чтобы отменить страхование.
Если прошло более 14 дней, вернуть деньги за страховку не получится. Уточните, что написано в документе страхования, если это отдельный документ. В этом случае будете закрывать страховку через досрочное погашение.
Кратко: условия для отказа от кредита в банке
После оформления потребительского кредита есть 14 дней, чтобы вернуть деньги без материальных потерь.
Если кредит целевой — банки дают месяц. Но если вместо вас деньги получил продавец, например, автосалон, — придется закрывать кредит с помощью досрочного погашения.
Если договора нет, банку вы еще ничего не должны, поэтому на кредитный рейтинг это никак не повлияет.
Чтобы отказаться от ипотечного кредита, предупредите банк в течение месяца после одобрения заявки. Если застройщик согласится аннулировать соглашение, никаких последствий не будет. Когда деньги получил владелец квартиры, он вправе отказаться, и в этом случае дело может дойти до судебных разбирательств.
Для отказа от страховки должно пройти менее двух недель с момента оформления кредита. Если прошло больше времени, деньги по страховке вернуть не получится.
Подписывайтесь на наш блог, чтобы получать полезные статьи на почту или в мессенджер.
© «МБК». При полном или частичном копировании материала ссылка на первоисточник обязательна. Нашли ошибку в тексте? Выделите нужный фрагмент и нажмите Ctrl + Enter.
Можно ли и как расторгнуть кредитный договор
Практика кредитования чрезвычайно распространена в России: россияне берут кредиты на покупку жилья, ремонты, приобретение бытовой техники, автомобилей, отдых и другие цели. Большинство граждан предпочитают банковское кредитование — только небольшое количество заемщиков, около процента, пользуются услугами микрофинансовых организаций.
Выдача кредита сопровождается оформлением кредитного соглашения, в тексте которого кредитор, банк, и заемщик, гражданин, согласуют, в том числе:
- размер выдаваемой суммы;
- процентную ставку;
- срок возврата.
Кредиты оформляются на продолжительный срок — от нескольких месяцев до десятков лет, жизненные обстоятельства заемщика за этот период неоднократно меняются, что нередко приводит к невозможности возврата кредита, в связи с чем заемщик стремится расторгнуть соглашение.
Инициировать расторжение кредитного договора вправе как сам заемщик, так и банк. Банк расторгает его, как правило, если заемщик не исполняет обязанности по возврату займа, уплате пени или штрафов.
Заемщик инициирует расторжение, потому что:
- передумал. Это самый простой вариант. Если соглашение уже подписано, но деньги еще не потрачены, оформить отказ от кредита после подписания договора проще всего, достаточно заявления в банк. Скорее всего, кредитор согласится на расторжение, правда, в кредитной истории заемщика появится отметка о его неблагонадежности: никаких материальных потерь он не претерпит, но взять новый кредит станет сложнее;
- отсутствует возможность погасить займ. В жизни случается всякое: проблемы со здоровьем, потеря работы — такие события влекут финансовые трудности, из-за которых гражданин теряет возможность выплачивать кредит;
- банк нарушает условия займа, например, самовольно в одностороннем порядке меняет процентную ставку.
Можно ли расторгнуть договор с банком
Ответ на вопрос, можно ли расторгнуть кредитный договор с банком, утвердительный — да, можно, но сложно.
Проще всего расторгнуть соглашение, если оно уже подписано, но деньги еще не получены, или получены, но не сняты с кредитного счета. В таком случае кредитор не станет сопротивляться.
Сложнее его расторгнуть, если деньги потрачены.
Важно помнить, что ситуация, в которой кредитор согласится «простить» долг и разрешит не возвращать займ вовсе, исключена. Однако есть возможность реструктурировать или рефинансировать долг, то есть расторгнуть одно соглашение и заключить другое на более выгодных для плательщика условиях, если погасить долг на старых условиях стало невозможно.
Варианты, как расторгнуть
Вариантов, как расторгнуть договор с банком по кредиту, два:
- по соглашению сторон. Банк едва ли согласится отказаться от соглашения и списать задолженность. Вероятнее, что стороны договорятся о реструктуризации долга или его рефинансировании. Тогда вслед за расторжением первоначального договора будет заключение другого, на новых условиях. В некоторых случаях кредитный долг переводится на другое лицо — происходит замена должника, отношения с первоначальным должником фактически прекращаются. Важно помнить, что такая замена допустима только при согласии кредитора, а без такого согласия ничтожна;
- через суд. Например, гражданин вправе обратиться в суд с иском о расторжении на основании того, что кредитор не исполняет обязанности по соглашению или нарушает его условия. Частным случаем расторжения договора через суд является его расторжение в рамках процедуры банкротства физического лица. Если гражданин признается неплатежеспособным, в рамках такого производства ему списываются долги, в том числе кредитные, а договор с банком фактически расторгается.
Расторгнуть его в одностороннем порядке самостоятельно нельзя.
Что надо сделать, чтобы расторгнуть
Когда заемные средства еще не израсходованы, порядок, как отказаться от кредита, если договор подписан, несложен: необходимо направить кредитору письменное заявление о расторжении и возврате средств. Пояснять причины отказа в этом случае необязательно.
Значительно сложнее порядок, как отказаться от кредита после подписания договора, если деньги заемщик получил и потратил. В таком случае вариантов два:
- вернуть досрочно сумму займа. При потребительском кредитовании есть возможность вернуть займ в любой момент, но в условиях соглашения иногда встречается правило о недопустимости досрочного возврата в течение определенного времени. Если возврат возможен, вернув деньги и уплатить начисленные за период пользования деньгами проценты, гражданин исполняет обязательства и закрывает договор;
- направить письменное заявление о расторжении.
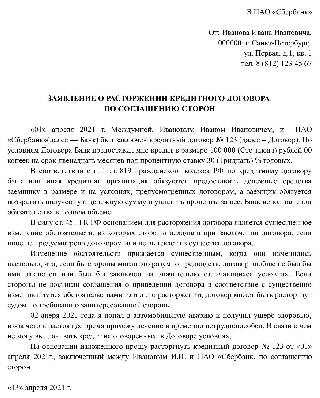
Второй вариант необходим, если у заемщика нет возможности вернуть займ, уплатить пени, проценты и штрафы, либо если причина расторжения — нарушение банком условий соглашения. В таком обращении следует раскрыть причины невозможности погасить кредит или суть допущенных банком нарушений. Скорее всего, в ответ на такое обращение поступит либо отказ от расторжения или изменение договора, либо предложение перезаключить его на невыгодных условиях.
Если ответ банка гражданина не удовлетворил, он вправе обратиться в суд с требованием изменить положения существующего договора или расторгнуть его.
Исход такого суда тоже не предрешен:
- если причина обращения — это неспособность заемщика гасить кредит, то ему предстоит доказать, что причины ухудшения его финансового состояния были форс-мажорными, и он в них не повинен. Например, если заемщик потерял работу и из-за этого не платит кредит, суд вправе не признать это обстоятельство форс-мажорным;
- если причина в неисполнении банком условий договора, шансов больше, но заемщику предстоит разъяснить, в чем состояло нарушение.
В любом случае споры с банками редко заканчиваются абсолютной победой физических лиц — все банки располагают штатом сильных юристов, которые специализируются на подобных спорах. Поэтому, если предстоит суд с банком, следует нанять профессионального представителя со знаниями в этой сфере.
Хочу отказаться от кредита, но боюсь, что это ухудшит кредитную историю
Недавно я оформил заявку на кредитную карту в одном банке. Заявку заполнял в интернете, на сайте банка. Через два дня заявку одобрили, но я к тому времени понял, что на самом деле мне кредитка не нужна. И попросил аннулировать заявку.
Меня беспокоит, повлияет ли мой отказ на кредитную историю? Влияют ли вообще на кредитную историю отказы клиентов банка от предварительно или окончательно одобренных кредитов до подписания договора?
Сергей, вся информация о поданных заявках на кредит все равно передается в бюро кредитных историй. И банки по-разному смотрят на незавершенные заявки.
финансовый консультант Тинькофф-банка
Когда человек подает заявку на кредит, банк начинает проверять данные. Например, делает запрос в БКИ или звонит по указанным телефонам работодателей. Все это для банка расход ресурсов. Если человек подошел по всем критериям заемщика, ему одобряют заявку на кредит. Теперь банк в каком-то смысле рассчитывает на этого клиента.
До подписания договора потенциальный заемщик может на любом этапе отказаться от кредита. Но в БКИ информация об этом все равно попадет.
Если отказаться от кредита до его одобрения, в БКИ передадут информацию о типе продукта (кредит наличными или кредитная карта) и причине отказа. В итоге в кредитной истории появится строка «клиент отказался от предложенного кредита». Что делать с этой информацией — решает каждый банк.
Если человек отказался от одобренного кредита до подписания договора, в кредитной истории появится запись «заявка одобрена», но долга не возникнет. Просто будет информация, что человеку одобрили кредит, но он не воспользовался предложением.
Если банк отказал в кредите, в кредитной истории будет написано: «отказ по усмотрению кредитора». Как написано в законе «О кредитных историях», эта информация будет храниться в БКИ минимум 10 лет.
В каждом банке скоринговая система работает по-разному. Некоторые банки не обращают внимания на одобренные заявки или отказы клиента от кредита. Другие могут насторожиться и отказать в обслуживании.
Рекомендую в будущем подавать заявку на кредит, только если вы действительно хотите его оформить. Но ничего криминального в отказе от кредита нет.
Юрист рассказал, когда и как можно отказаться от кредита
МОСКВА, 2 фев – ПРАЙМ. Банки все настойчивее соблазняют своих клиентов взять деньги в долг, и нередко решение об оформлении кредитного договора принимается импульсивно. Бывает, что уже после подписания документов необходимость в заемных средствах отпадает. В этой ситуации есть шанс расторгнуть соглашение с банком, рассказал агентству «Прайм» ведущий юрист компании Объединенный юридический центр «Парфенон» Павел Уткин. 
Эксперт рассказал, кто должен погашать кредит, если заемщик умер
«Если клиент уже успел получить денежные средства, то беспрепятственно расторгнуть договор можно в течение 14 дней после его подписания. Это предусмотрено законом. К слову, в течение этого срока можно отказаться и от навязанных с кредитом услуг, вроде страховки. Если же прошло больше времени, то формально оформить возврат уже не получится», — говорит юрист.
Официальная формулировка процедуры — досрочное погашение. Банки не имеют права отказать в досрочном погашении, но могут ввести мораторий на преждевременное закрытие договора в течение 2-3 месяцев с даты подписания. Данная информация прописывается в соглашении, которое всегда надо читать крайне внимательно перед тем как ставить свою подпись. Кроме того, банк потребует уплатить проценты за использованные дни, отмечает он.
«В том случае, если заявка на кредит была одобрена банком, но договор заключен не был, то клиент может отказаться от оформления займа без каких-либо последствий. Для этого достаточно перестать контактировать с работниками банка либо заявить прямо, что данная услуга более не актуальна», — поясняет Уткин.
Некоторые менеджеры пытаются ввести людей в заблуждение и убедить их в невозможности отказаться от кредита на данной стадии, но это противоречит реальному положению дел, предупреждает юрист.
При это нужно отдавать себе отчет, что подобный отказ со стороны клиента способен подпортить отношение с банком, так что лучше все-таки представить уважительные причины отказа. 
Какие вещи стоит покупать в кредит, а на что лучше накопить
«Ситуация с целевым займом более сложная. Например, если человек оформил ипотеку и банк перечислил деньги на его счет или выдал наличными, то процедура возврата аналогична потребительскому займу. Если же денежные средства уже использовались в качестве первоначального взноса, то вернуться их будет довольно сложно», — говорит Уткин.
И если с продавцом-застройщиком еще можно договориться во внесудебном порядке, то заставить частное лицо вернуть деньги без его согласия практически невозможно. Как правило, самым простым способом решения проблемы является продажа ипотечной квартиры и использование вырученных денег для досрочного погашения займа, заключил юрист.