Инструкция по составлению ежемесячного отчета по гособоронзаказу
Ежемесячный отчет по ГОЗ — это форма, которую должны заполнять исполнители государственного оборонного заказа. Составляется он с момента возникновения обязательств между заказчиком и исполнителем и до тех пор, пока стороны полностью не исполнят свои обязанности: заказчик оплатит контракт, а исполнитель выполнит работы или поставит товар (продукцию).
| Скачать бланк: отчет ГОЗ по Постановлению № 47 |
| Скачать образец заполнения отчета по гособоронзаказу |
| Скачать бланк отчета ГОЗ в еxcel с вычисляемыми ячейками |
Для чего нужен отчет
Обязанность сдавать отчет ввел Приказ министра обороны № 554 от 08.10.2018. Цель — передача в электронном виде информации от исполнителей гособоронзаказа в ЕИС ГОЗ — Единую информационную систему гособоронзаказа. Предназначена она для обобщения и обработки информации о расчетах по ГОЗ. Первый раз отчет сдавали по состоянию на 31.01.2019, то есть на начало года. Такой долгий срок от возникновения обязанности сдавать отчетность до ее первой фактической сдачи связан с тем, что долго согласовывался формат предоставления. Предоставляется отчетность по ГОЗ в Минобороны только в электронной форме. А для этого необходимо установить требования к формату и составу электронного документа. Приказ министра обороны № 670 от 19.11.2018, который их утвердил, вступил в действие только 02.02.2019.
За непредоставление отчетности прописана прямая ответственность. Установлена ответственность за отчет по 47 Постановлению по ГОЗ в соответствии со статьей 15.37 КоАП РФ. В ней прописаны штрафные санкции за неведение раздельного учета исполнителями гособоронзаказа, а в пункте 3 — введенные в 2022 штрафы за непредоставление отчетной формы об исполнении контракта по гособоронзаказу:
- от 100 000 до 300 000 рублей — юридическим лицам;
- от 20 000 до 50 000 рублей — должностным лицам.
Кто и когда обязан сдавать
Формировать отчет по исполнению гособоронзаказа должны все исполнители гособоронзаказа. Но сроки и правила предоставления зависят от того, к какой группе относится организация:
| Срок предоставления | Кто сдает отчеты по ГОЗ |
|---|---|
| Не позднее 25-го числа месяца, следующего за отчетным | Организации, в которых созданы военные представительства |
| В течение 10 дней со дня получения запроса Министерства обороны | Другие организации, исполняющие ГОЗ |
Вторая категория исполнителей предоставляет отчетность только по требованию. Ежемесячный отчет необходимо сдавать, если:
- организация прикреплена к военному представительству;
- контракт заключен в рамках выполнения гособоронзаказа;
- госконтракту присвоен идентификатор;
- открыт отдельный банковский счет в рамках исполнения госконтракта.
Готовим ежемесячный отчет по гособоронзаказу ежемесячно нарастающим итогом. Первоначально он предоставлялся не позднее 10-го числа месяца, следующего за отчетным. Приказом Минобороны № 686 от 21.11.2019 сроки сдачи отчетности по ГОЗ перенесены на более поздний период — 25-ое число месяца, следующего за отчетным. Например, форму за сентябрь предоставляют не позднее 25 октября.
Остались вопросы? Используйте бесплатно инструкции от экспертов КонсультантПлюс, чтобы отчитаться об исполнении гособоронзаказа без ошибок.

Какой бланк использовать
Бланк отчетной формы установлен Постановлением Правительства РФ № 47 от 19.01.1998. Введен в действие Постановлением Правительства РФ № 543 от 04.05.2018, которое заодно изменило Постановление № 47.

Во многие бухгалтерские системы в состав регламентированной отчетности отчет по ГОЗ уже включен. Бланк отчетности заполняется и выгружается в необходимом для сдачи формате. Частичная автоматизация при подготовке отчета по 47 Постановлению реализована в семействе 1С: 8.3. Более ранние версии ПО автоматическое заполнение не поддерживают. Пример отчетной формы по гособоронзаказу, учитывающий правила заполнения отчета по Постановлению 47, сформирован с использованием бланка еxcel, в котором расчетные ячейки вычисляются автоматически.
Нужно ли формировать отчетность и как отчитываться по ГОЗ через Казначейство по 275-ФЗ? Так как в этом случае у исполнителя отсутствует открытый отдельный банковский счет для исполнения контракта, то обязанность предоставления ежемесячного отчета по Постановлению № 47 отсутствует.
Инструкция по заполнению отчетности по ГОЗ
Правила формирования и сдачи отчетности прописаны в Постановлении № 47. Составляется отчетная форма по каждому контракту отдельно, нарастающим итогом. Формировать его необходимо до тех пор, пока стороны не исполнят полностью свои обязательства: исполнитель поставит товары (работы, услуги), а заказчик их полностью оплатит. Используйте данные бухгалтерских проводок. Как передать по ЕИС отчет об исполнении контракта по ГОЗ? Отчетность об исполнении контрактов ГОЗ должна быть:
- сформирована в формате xml (для этого понадобится специальное ПО);
- подписана квалифицированной ЭЦП;
- записана на электронный носитель с однократной записью.
Носитель со сформированным файлом отчета ГОЗ передается курирующему организацию военному представительству. После загрузки файла в ЕИС ГОЗ представительство формирует протокол о приеме и передает его организации.
Как по строкам заполнить отчет по ГОЗ
Форма отчетности об исполнении контрактов ГОЗ состоит из титульного листа и табличной части. Начинаем заполнение формы отчета об исполнении государственного контракта с титульного листа. В нем отражаем:
- наименование, ИНН и КПП исполнителя;
- номер и дату госконтракта;
- срок планового исполнения госконтракта; ;
- номер отдельного банковского счета.
Вот пошаговая инструкция с примером заполнения отчета по ГОЗ по Постановлению 47 исполнителя гособоронзаказа:

Заполнение табличной части начинаем с графы 1. Она предназначена для отражения сведений о плановых показателях исполнения контракта. Эти данные должны соответствовать условиям контракта, расчетно-калькуляционным материалам к нему, заключению ВП о цене продукции. Целевые показатели отчета об исполнении контракта ГОЗ (графа 1):
| Номер строки | Какие данные указать |
|---|---|
| 1.1 | Денежные средства, которые будут получены от заказчика (общая стоимость контракта) |
| 1.2 | Суммы кредитов, полученных для финансирования исполнения контракта |
| 2.3.1-2.3.5 | Плановые затраты. Данные содержатся в калькуляционных материалах и заключении ВП о цене |
| 3 | Плановая выручка. Эта цифра соответствует стоимости контракта |
| 3.1 | Плановая себестоимость отгружаемой продукции. Обязательно равна сумме строк 2.3.1-2.3.5 |
| 3.2 и 3.3 | Указываются административные и коммерческие расходы, если по правилам учета они не включаются в себестоимость продукции |
| 3.6 | Плановая прибыль. Обязательно выполнение равенства: строка 3 (за вычетом НДС) – строка 3.1 |
| 5 | Отражается планируемое списание денег со спецсчета на обычный счет в соответствии с правилами 275-ФЗ (например, возмещение затрат) |
Следующим этапом является заполнение фактических данных. Для многих показателей используется метод двойной записи. Отражаются данные о движении денег, товарно-материальных ценностей, расчетах с поставщиками и заказчиками. Как заполнить отчет — исполнение контрактов ГОЗ, фактические показатели:
| Операция | Где отражаем | |
|---|---|---|
| Строка | Графа | |
| Сведения о финансовом обеспечении контрактов и движении денежных средств | ||
| Поступление денежных средств от заказчика на счет | 1.1 | 7 |
| 2.1.1 | 4 | |
| Перечисление аванса поставщикам товаров (работ, услуг), поставляемых в рамках контракта со спецсчета на спецсчет | 2.1.1 | 7 |
| 2.1.3 | 4 | |
| Перечисление задолженности поставщикам товаров (работ, услуг), поставляемых в рамках контракта со спецсчета на спецсчет | 2.1.1 | 7 |
| 1.4 | 4 | |
| Перечисление суммы прибыли или возмещения затрат на обычный счет | 2.1.1 | 7 |
| 5 | 4 | |
| Все остальные разрешенные операции по отдельному банковскому счету | 2.1.1 | 9 |
| Взаиморасчеты с поставщиками | ||
| Поступление материалов и комплектующих в рамках исполнения контракта (без НДС) | 2.2.1 | 4 |
| 1.4 | 7 | |
| НДС, предъявленный поставщиками ТМЦ | 2.2.2 | 4 |
| 1.4 | 7 | |
| Зачет ранее перечисленного аванса в счет оплаты стоимости полученных товаров (работ, услуг) | 2.1.1 | 7 |
| 1.4 | 4 | |
| Затраты на производство продукции | ||
| Списание материалов в производство | 2.2.1 | 7 |
| 2.3.1 | 4 | |
| Затраты на оплату труда | 2.3.2 | 6 |
| Прочие затраты на производство продукции | 2.3.3 | 6 |
| Общепроизводственные затраты | 2.3.4 | 6 |
| Общехозяйственные затраты | 2.3.5 | 6 |
| Выпуск полуфабрикатов | 2.3.7 | 7 |
| 2.2.3 | 4 | |
| Списание полуфабрикатов в производство | 2.3.6 | 4 |
| 2.2.3 | 7 | |
| Выпуск готовой продукции | 2.3.8 | 7 |
| 2.4 | 4 | |
| Реализация товаров (работ, услуг) по контракту | ||
| Отгрузка товаров (работ, услуг) заказчику | 3 | 3 |
| Списание себестоимости реализованной продукции | 2.4 | 7 |
| 3.1 | 4 | |
| НДС с выручки от реализации | 3.5 | 7 |
Частые ошибки
Нередко форма отчетности об исполнении гособоронзаказа не принимается системой ЕИС ГОЗ в связи с обнаружением ошибок. Сдать отчетность с первого раза поможет инструкция, как заполнить отчет по ГОЗ по 47 Постановлению без ошибок:
Отчет исполнения для Гособоронзаказа
Организации, выполняющие гособоронзаказ, в которых созданы военные представительства обязаны предоставлять отчет не позднее 25 числа месяца, следующего за отчетным.
Другие организации предоставляют отчет в течение 10 дней со дня получения запроса Минобороны и других контролирующих органов.
Бланк ежемесячного отчета по гособоронзаказу
СКАЧАТЬ
Образец заполнения отчета по ГОЗ
СКАЧАТЬ
Инструкция по заполнению отчетности ГОЗ
Приказ Министра обороны РФ № 554 от 08.10.2018 обязал исполнителей ежемесячно отчитываться об исполнении гособоронзаказа, а также разъяснил порядок и сроки отчетов.
Сам бланк отчетности введен Постановлением Правительства № 453 от 04.05.2018, которое внесло изменения в Постановление Правительства № 47 от 19.01.1998. Все это сделано согласно статье 8.7 Федерального закона «О государственном оборонном заказе» от 29.12.2012 № 275-ФЗ.
Отчетность по госконтракту предоставляется только в электронной форме. В приказе Министра обороны РФ № 670 от 19.11.2018 утвержден формат и состав электронного документа.
- Отражена в формате xml;
- Подписана квалифицированной электронной цифровой подписью;
- Записана на электронный носитель с однократной записью.
Построчное заполнение отчета
Отчет по гособоронзаказу состоит из титульного листа и таблицы.
ГОЗ. Ведем раздельный учет затрат
Организации, выполняющие ГОЗ (головные исполнители), организации, участвующие в поставках продукции по ГОЗ (исполнители, участники кооперации), должны вести учет производственных и коммерческих затрат, обязательств (дебиторская и кредиторская задолженности), денежных средств, имущественных прав, материальных запасов, основных средств, нематериальных активов и т. п. отдельно по каждому государственному контракту.
О том, как вести раздельный учет финансово-хозяйственной деятельности при исполнении ГОЗ, как обосновать целевое использование средств, читайте в нашей статье.
УЧАСТНИКИ ГОЗ
При исполнении ГОЗ нужно четко понимать кто в этом процессе принимает участие:
• государственный заказчик — федеральный орган исполнительной власти (Минобороны, МВД, ФСБ и т. д.), Государственная корпорация по атомной энергии «Росатом», Государственная корпорация по космической деятельности «Роскосмос» и т. д.;
• головной исполнитель — юридическое лицо, заключившее с государственным заказчиком государственный контракт по ГОЗ (контракт прямой без посредничества);
• исполнитель — лицо, входящее в кооперацию по ГОЗ, т. е. лицо, которое заключило контракт с головным исполнителем (по факту исполнитель является соисполнителем любого звена ГОЗ).
У соисполнительства по ГОЗ есть много преимуществ, но есть и обязательства, например, открыть специальный счет в определенном банке и проводить расчеты строго через него — это необходимо для контроля за использованием средств.
Задача банковского сопровождения — обеспечить прозрачность и защиту взаимных расчетов между сторонами сделки, защитить информацию при использовании банковских инструментов для контроля над целевым использованием бюджетных средств.
ПРАВИЛА ВЕДЕНИЯ РАЗДЕЛЬНОГО УЧЕТА РЕЗУЛЬТАТОВ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ
На предусмотренные в ГОЗ отдельное изделие, группу изделий, работу, услугу, продукцию оформляется первичная учетная документация (лимитные карты, требования, рабочие наряды и др.).
Фактические затраты, отнесенные на исполнение договора, группируются в регистрах аналитического учета (карточке фактических затрат по калькуляционным статьям затрат, ведомости затрат на производство и иных регистрах) в соответствии с учетной политикой компании.
Фактические расходы, отнесенные на исполнение контракта, группируются в следующем порядке:
1) прямые затраты (материалы, комплектующие изделия, услуги производственного характера, расходы на оплату труда непосредственных исполнителей, страховые взносы и др.) включаются непосредственно в себестоимость определенного вида выпускаемой по контракту продукции;
2) накладные расходы (общепроизводственные и общехозяйственные расходы) по обеспечению процесса производства включаются в себестоимость продукции пропорционально базе распределения по выбранному организацией показателю прямых затрат, характеризующему продукцию контракта, и иную продукцию, выпускаемую организацией.
Результаты распределения оформляются справкой отдельно по каждому контракту.
Накладные расходы распределяются на каждый договор пропорционально срокам исполнения, определенным в договоре, либо срокам использования авансового платежа по нему.
Прямые затраты и накладные расходы (общепроизводственные и общехозяйственные расходы) формируют производственную себестоимость продукции;
3) административно-управленческие расходы организации относятся на контракт пропорционально базе распределения по выбранному организацией показателю прямых затрат, характеризующему продукцию контракта и иную продукцию, выпускаемую организацией, и учитываются при расчете финансового результата по контракту без включения в производственную себестоимость продукции. Результаты распределения оформляются справкой отдельно по каждому контракту;
4) расходы, связанные с непосредственной реализацией (сбытом) продукции по контракту, учитываются отдельно по каждому контракту и при расчете финансового результата по контракту.
Важно!
Правила ведения раздельного учета обязательно должны применять все организации независимо от форм собственности и ведомственной принадлежности.
Основание для записей в регистрах аналитического учета — первичные учетные документы, в которых зафиксированы факты хозяйственной деятельности. Это могут быть и первичные учетные документы, которые получатель целевых средств разработал самостоятельно в соответствии с учетной политикой.
Обратите внимание!
Первичные учетные документы должны содержать, кроме обязательных реквизитов, идентификатор договора и иные дополнительные реквизиты, позволяющие идентифицировать принадлежность отраженных в нем количественных и качественных показателей к государственному заказу.
Положения нормативных актов, регламентирующих деятельность в рамках ГОЗ, не противоречат нормам бухгалтерских нормативных актов, поэтому при утверждении учетной политики, оформлении и учете первичных учетных документов должны соблюдаться нормы Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (в ред. от 26.07.2019) и Положения по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01)[1].
Каждый факт хозяйственной жизни, как мы уже писали, необходимо оформлять первичным учетным документом. Первичные учетные документы составляются на бумажном носителе и (или) в виде электронного документа, подписанного электронной подписью, и хранятся в течение сроков, устанавливаемых в соответствии с правилами организации архивного дела, но не менее пяти лет после отчетного года (хранение документов организует сам экономический субъект)[2].
Все первичные документы, поступающие в бухгалтерию, нужно обязательно проверять, в том числе:
• по форме (полнота и правильность оформления документов, заполнения реквизитов);
• по содержанию (законность документированных операций, логическая увязка отдельных показателей);
• на наличие идентификатора государственного контракта.
ОТЧЕТНОСТЬ ОРГАНИЗАЦИИ ПО ГОЗ, ПОДТВЕРЖДАЮЩАЯ ВЕДЕНИЕ РАЗДЕЛЬНОГО УЧЕТА
Состав и направления использования ресурсов контракта раскрываются организацией в отчете об исполнении контракта[3].
Отчет об исполнении государственного контракта, контракта организацией, выполняющей ГОЗ, составляется по каждому контракту. Отчетным периодом при этом является период с даты заключения контракта по дату составления отчета, устанавливаемую государственным заказчиком.
Отчет (см. таблицу) составляется нарастающим итогом по всем хозяйственным операциям, отраженным на дату составления отчета отдельно по каждому контракту. Отчет составляется включительно по месяц полного исполнения организацией и заказчиком своих обязательств по контракту.
К сведению
Под полным исполнением контракта понимается полное выполнение обязательств как исполнителем по поставке товаров (выполнению работ, оказанию услуг), так и заказчиком по оплате поставленных товаров (выполненных работ, оказанных услуг).
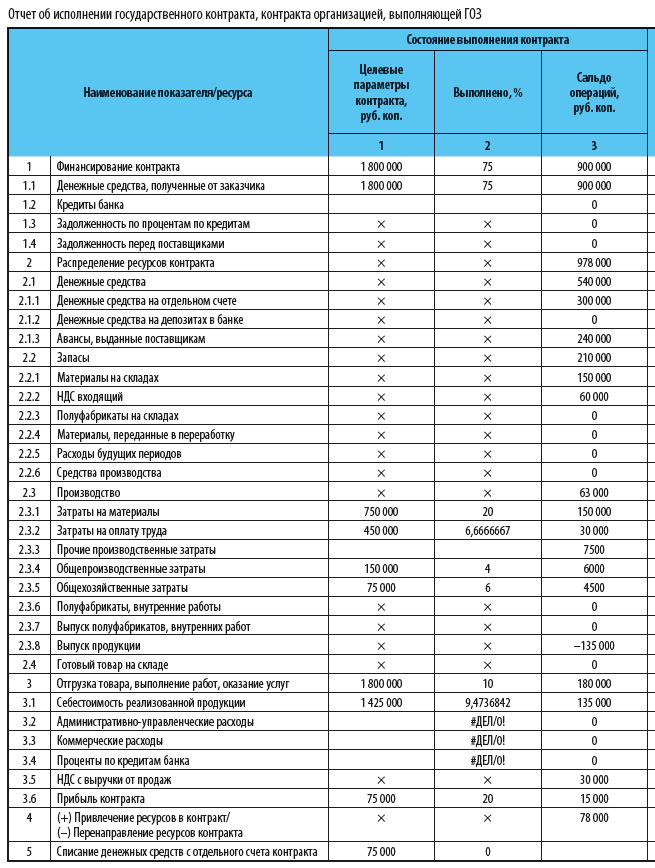
В строке 1.1 Отчета указываем сумму денежных средств, полученных от заказчика на дату составления отчета. В нашем примере заключен контракт на 1 800 000 руб., получен аванс 900 000 руб.
По строкам 2.3.1–2.3.5 указываем расходы компании (по данным расчетно-калькуляционных материалов). Их сумма должна быть равна сумме по строке 3.1 «Себестоимость реализованной продукции».
В строке 2.1.1 «Денежные средства на отдельном счете» указываем:
• по столбцу 4 — сумму денежный средств, полученных от заказчика на отдельный счет (900 тыс. руб.);
• по столбцу 7 — сумму денежных средств, уплаченных соисполнителям с отдельного счета (600 тыс. руб.);
• по столбцу 3 — остаток денежных средств на отдельном счете (900 тыс. руб. – 600 тыс. руб. = 300 тыс. руб.).
По строке 2.2.1 «Материалы на складах» отражаем материальные (складские) запасы:
• по столбцу 4 — материалы, оприходованные на складе (200 тыс. руб.);
• по столбцу 7 — материалы, списанные в производство (100 тыс. руб.).
Стоимость ресурсов указываем в валюте Российской Федерации с точностью до копейки, процентные показатели ресурсов — с точностью до десятых долей процента.
Организации, выполняющие ГОЗ, в которых созданы ВП МО РФ, обязаны представлять отчет в Минобороны ежемесячно не позднее 10 числа календарного месяца, следующего за отчетным[4].
Порядок предоставления отчетности регламентируется Приказом № 554, состав отчетности — Приказом № 670[5].
Отчет необходимо сдавать в электронной форме в определенном составе и формате, обеспечивающих прием и обработку информации в Единой информационной системе расчетов по государственному оборонному заказу.
КОНТРОЛЬ ИСПОЛЬЗОВАНИЯ СРЕДСТВ И ПРАВИЛЬНОСТИ ВЕДЕНИЯ РАЗДЕЛЬНОГО УЧЕТА
Компания, выполняющая работы по ГОЗ, контролируется не только налоговыми, но и многими другими контролирующими органами, такими, как:
• военное представительство заказчика (далее — ВП МО РФ) контролирует:
– изготовление изделий на всех этапах производства;
– технологический процесс производства;
– ценообразование, обоснованность включения затрат в себестоимость и т. д.;
• Федеральная антимонопольная служба (ФАС) контролирует:
– наличие/отсутствие нарушений законодательства в рамках ГОЗ;
– использование бюджетных средств и т. д.;
• прокуратура следит за исполнением законодательства;
• банки отслеживают платежи, их назначение;
• казначейство контролирует расходование бюджетных средств.
В ходе проверок могут запросить:
• внутренние регламентирующие и отчетные документы (нормы и нормативы, учетную политику, внутренние положения, штатное расписание);
• первичные учетные документы бухгалтерского, управленческого учета и раздельного учета финансово-хозяйственной деятельности, отчетную бухгалтерскую документацию;
• документы по исполнению государственных контрактов (копии государственных контрактов, сводные аналитические справки по себестоимости продукции, отчетные калькуляции с подписью ВП МО РФ, платежные поручения о переводе авансов и оплате поставленной продукции);
• оборотно-сальдовые ведомости по счетам:
– 20 «Основное производство» в разрезе заказов с разбивкой по номенклатуре затрат;
– 25 «Общепроизводственные расходы»;
– 26 «Общехозяйственные расходы»;
• анализ счета 70 «Расчеты с персоналом по оплате труда» и др.
ОБОСНОВАННОСТЬ РАСХОДОВАНИЯ БЮДЖЕТНЫХ СРЕДСТВ
Для того, чтобы правомерно списывать затраты в состав себестоимости, нужно изучить Приказ № 334.
Главная задача при формировании себестоимости и цены продукции по ГОЗ — обосновать затраты, которые отнесены на этот госзаказ (в том числе обосновать трудоемкость изготовления продукции по ГОЗ, правильно распределить накладные расходы, корректно рассчитать прибыль и т. д.).
Чтобы правильно организовать учет для обоснования затрат по ГОЗ, необходимо настроить систему учета так, чтобы при необходимости (например, при возникновении вопросов со стороны ВП МО РФ или при проведении выездных проверок) можно было оперативно предоставить любые запрашиваемые документы и подтвердить обоснованность цены.
Что для этого нужно сделать:

Мы рекомендуем
Чтобы проще было вести учет, используйте позаказный метод учета затрат — открывайте отдельные заказы и ведите учет затрат в разрезе каждого заказа.
Предлагаем вам перечни документов, которые нужны для обоснования затрат.
Пакет документов для обоснования прямых материальных расходов:
• накладные и счета-фактуры, подтверждающие стоимость используемых материалов и ПКИ;
• оборотно-сальдовая ведомость по счету 20 «Основное производство» в разрезе (заказов);
• накладная на выдачу материалов со склада;
• заказ-наряд с указанием используемых материалов и комплектующих изделий;
• акт списания материалов (в том числе на брак);
• ведомость расхода материалов и комплектующих изделий;
• накладная о возврате материалов на склад;
• иные документы, подтверждающие факт использования материалов и комплектующих изделий для изготовления изделия, с указанием номера заказа (договора) при формировании себестоимости позаказным методом;
• нормы расхода материалов;
• конструкторская документация, спецификация, контракт (договор) и т. д.
Пакет документов для обоснования прямых расходов на оплату труда:
• оборотно-сальдовая ведомость по счетам 69 «Расчеты по социальному страхованию» и 70 «Расчеты с персоналом по оплате труда»;
• ведомости заработной платы по месяцам;
• статистика по форме П-4 «Сведения о численности и заработной плате работников»;
• заказы-наряды, иные документы по планированию работ;
• отчеты о распределении трудоемкости по заказам;
• иные документы по списанию трудоемкости и заработной платы на заказ;
• табели учета рабочего времени;
• коллективный договор, иной документ о заработной плате, надбавках, выплатах, премировании сотрудников;
• заключение ВП МО РФ о стоимости нормо-часа и т. д.
Пакет документов для обоснования накладных расходов:
• расчет базы распределения накладных расходов;
• оборотно-сальдовые ведомости по счетам 25 «Общепроизводственные расходы» и 26 «Общехозяйственные расходы»;
• сметы накладных расходов;
• заключение ВП МО РФ в части согласования процента накладных расходов (базовые экономические нормативы/показатели, БЭП).
ОТВЕТСТВЕННОСТЬ за НАРУШЕНИя НОРМ ЗАКОНОДАТЕЛЬСТВА В РАМКАХ ГОЗ
За нарушение законодательства в сфере ГОЗ предусмотрена как административная, так и уголовная ответственность.
Кодексом РФ об административных правонарушениях предусмотрена санкции за нарушения законодательства в сфере ГОЗ в части использования средств и ведения раздельного учета:
• за включение в себестоимость производства (реализации) продукции по ГОЗ затрат, не связанных с ее производством (реализацией), — административный штраф:
– на должностных лиц —50 000 руб.;
– на юридических лиц — в двукратном размере суммы затрат, включенных в себестоимость продукции по государственному оборонному заказу и не относящихся к производству такой продукции 14.55.2);
• за совершение действия (бездействия), которые приводят или могут привести к необоснованному завышению цены на продукцию по ГОЗ, неисполнению или ненадлежащему исполнению государственного контракта, — административный штраф:
– на должностных лиц — от 20 000 до 50 000 руб.;
– на юридических лиц — от 300 000 до 1 000 000 руб. (ст. 14.55.2);
• за грубое нарушение правил ведения раздельного учета результатов финансово-хозяйственной деятельности — административный штраф:
– на должностных лиц — от 50 000 до 100 000 руб. или дисквалификацию на срок до трех лет;
– на юридических лиц — от 500 000 до 1 000 000 руб. (ст. 15.37).
К сведению
Под грубым нарушением правил ведения раздельного учета результатов финансово-хозяйственной деятельности понимается искажение совокупных сумм понесенных расходов не менее чем на 10 %.
Уголовным кодексом РФ предусмотрены более серьезные наказания.
Например, за расходование бюджетных средств на цели, не соответствующие условиям их получения, совершенное в крупном размере, должностное лицо получателя бюджетных средств наказывается (ч. 1 ст. 285.1):
• штрафом в размере от 100 000 до 300 000 руб. или в размере заработной платы или иного дохода осужденного за период от одного года до двух лет,
• либо принудительными работами на срок до двух лет с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до трех лет или без такового,
• либо арестом на срок до шести месяцев,
• либо лишением свободы на срок до двух лет с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до трех лет или без такового.
То же деяние, совершенное: группой лиц по предварительному сговору или в особо крупном размере, наказывается (ч. 2 ст. 285.1):
• штрафом в размере от двухсот тысяч до пятисот тысяч рублей или в размере заработной платы или иного дохода осужденного за период от одного года до трех лет,
• либо принудительными работами на срок до пяти лет с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до трех лет или без такового,
• либо лишением свободы на срок до пяти лет с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до трех лет или без такового.
К сведению
Крупным размером признается сумма, превышающая 1 500 000 руб., особо крупным размером — 7 500 000 руб.
[1] Утверждено Приказом Минфина России от 30.03.2001 № 26н (в ред. от 16.05.2016).
[2] Письмо Минфина России от 22.01.2016 № 07-04-09/2355.
[3] Форма отчета утверждена Постановлением № 47.
[4] Приказ Министра обороны РФ от 08.10.2018 № 554 «Об определении порядка и сроков представления организациями, выполняющими государственный оборонный заказ, в которых созданы военные представительства Министерства обороны Российской Федерации, отчета об исполнении государственного контракта, контракта, предусмотренного Правилами ведения организациями, выполняющими государственный оборонный заказ, раздельного учета результатов финансово-хозяйственной деятельности, утвержденными постановлением Правительства Российской Федерации от 19 января 1998 г. № 47, а также порядка истребования указанного отчета у иных организаций, выполняющих государственный оборонный заказ, и сроков его представления» (далее — Приказ № 554).
[5] Приказ Минобороны России от 19.11.2018 № 670 «Об определении состава и формата представления головным исполнителем, исполнителем информации, содержащейся в отчете об исполнении государственного контракта, контракта, предусмотренном Правилами ведения организациями, выполняющими государственный оборонный заказ, раздельного учета результатов финансово-хозяйственной деятельности, утвержденными постановлением Правительства Российской Федерации от 19 января 1998 г. № 47, и подлежащей передаче в единую информационную систему, содержащую информацию о расчетах по государственному оборонному заказу» (далее — Приказ № 670).
А. Н. Дубоносова,
заместитель управляющего директора по экономике и финансам
Как заполнить отчет по гоз по постановлению 47 для чайников
Гособоронзаказ – закупки для федеральных нужд в целях обороны и безопасности страны. В рамках гособоронзаказа поставляют продукцию и в области военно-технического сотрудничества России с иностранными государствами ( п. 1 ст. 3 Закона от 29.12.2012 № 275-ФЗ ).
Гособоронзаказ не путайте с госзаказом (госзакупками). Цели размещения таких заказов разные. Госзаказ – это закупки для государственных и муниципальных нужд в мирных целях. Обычная закупка канцтоваров для госучреждения – госзаказ.
Все, что связано с вооружением и военной техникой, государство особо контролирует. Поэтому обратите внимание:
· на порядок заключения госконтракта – есть организации, которые обязаны его заключить, а именно не могут от него отказаться;
· идентификацию госконтрактов и платежей по нему – уникальный код (он поможет организовать аналитический учет в разрезе госконтрактов и отслеживать по ним платежи);
· специальные банковские счета для каждого госконтракта – все расчеты по гособоронзаказу ведут только через эти счета;
раздельный учет результатов финансово-хозяйственной деятельности по каждому государственному контракту.
Как можно стать участником гособоронзаказа не по своей воле
Как можно «попасть» в ГОЗ без вашего желания и на что нужно обращать внимание?
1. Ваш покупатель поставил товар, приобретенный у вас без уведомления, что это покупка по ГОЗ. Оплатил вам на расчетный счет со своего отдельного (Номер счета начинается на 407 068) или оплата пришла с расчетного счета, но в нем указан ИГК. В поставленном вашим покупателем оборудовании выявлены дефекты. Прокуратура проверяет всю цепочку поставщиков. Да вас не уведомили, что вы соисполнитель ГОЗ, но вы могли понять, что это ГОЗ.
2. До бухгалтерии не дошла переписка о том, что закупка производится по ГОЗ, а менеджеры по продажам не придали этому факту значения.
Имеющиеся судебные решения можно понять таким образом, что об отнесении договора к ГОЗ вас может проинформировать даже прокурор постфактум, и с момента, как вы впервые об этом услышали, вы обязаны исполнять 275-ФЗ.
Не нужно питать иллюзий, что вы сможете за 3 дня с нуля сформировать раздельный учет.
У нас на этот счет позиция следующая:
Обратимся к Федеральному закону от 29.12.2012 № 275-ФЗ « О государственном оборонном заказе».
Статья 3. Основные понятия, используемые в настоящем Федеральном законе
4) исполнитель, участвующий в поставках продукции по государственному оборонному заказу (далее — исполнитель), — лицо, входящее в кооперацию головного исполнителя и заключившее контракт с головным исполнителем или исполнителем ;
7) контракт — договор, заключенный в письменной форме головным исполнителем с исполнителем или между исполнителями на поставки продукции, необходимой головному исполнителю, исполнителю для выполнения государственного оборонного заказа, и предусматривающий в том числе обязательства сторон и их ответственность;
В этих пунктах говорится кто такой исполнитель и что такое контракт по гособоронзаказу. Обратите внимание, что контракт должен быть оформлен в письменной форме.
Но судебная практика, к сожалению неоднозначна. Вам могут перечислить с отдельного счета в рамках 3-5 млн руб без заключения контракта и контролирующие органы и суд могут признать обязанность ведения раздельного учета законным требованием. И за его отсутствие положен штраф.
Поэтому проверяйте внимательно с каких счетов к вам зачисляются деньги и что указано в платежном поручении. Если есть идентификатор (ИГК), указан 275-ФЗ или платеж с отдельного счета 407068. то вероятность штрафа вполне реальная. Наше решение позволяет получить необходимую информацию и сформировать данные раздельного учета. Это позволит избежать штрафов https://goz.expert/services/razdelniy_uchet_goz/ .
Кто на предприятии должен вести раздельный учет?
Основная регламентирующая документация по раздельному учету посвящена предприятиям — производителям, рассчитана на производство. На таких предприятиях правильное ведение учета организовано экономистами в непосредственной связке с бухгалтерами. Одни экономисты не смогу вести учет, как и одни бухгалтеры.
На торговых предприятиях, как правило, нет экономического отдела, производящего калькулирование продукции, и обязанности по ведению раздельного учета автоматически возлагаются на сотрудников бухгалтерии. Ну как же? Учет — а это автоматически бухгалтерия. Так размышляет большинство руководителей. Но не все так просто.
Раздельный учет по гозоборонзаказу (ГОЗ) в торговле ведется на основе бухгалтерского учета с необходимой аналитикой по счетам. Можно учет вести в excel, но это неудобно и приводит к потере времени. Поэтому нашими специалистами разработан отчет по ведению раздельного учета по ГОЗ для торговли. Отчет создан для 1С Бухгалтерии 8 редакции 2.0 или 3.0 без внесения изменений в программу, чтобы сохранить стандартный функционал, поддержку и возможность обновления программы. Подробнее..
Все ли в цепочке исполнителей ГОЗ должны вести раздельный учет?
Мы занимаемся оптовой торговлей. Покупатель попросил нас указать в договоре, что поставка осуществляется в рамках государственного оборонного заказа, с указанием номера ИГК, и обязательством ведения нами раздельного учета затрат, однако отдельный счет нам открывать не обязательно. Ведение раздельного учета обязательно по всей цепочке исполнителей по ГОЗу? Как поступить, если методология ведения учета (с учетом технологических особенностей программы) в нашей фирме не предусматривает по-заказного распределения издержек. То есть себестоимость товара – (входная цена) учитывается по каждому заказу, а остальные издержки учитываются в целом за месяц на счете 44 и списываются ежемесячно в ДТ 90.07. на объем реализованных товаров в месяце, как условно-постоянные. Достаточно ли составление калькуляции (сметы) на расчет цены контракта по ГОЗу и утвержденной методики расчета % от собственных затрат? Контроль суммы прибыли ведется по каждому исполнителю контракта?
Ответ:
раздельный учет должны вести все по цепочке, так как все кто привлечен головным исполнителем признаются исполнителями ГОЗ.
Полную себестоимость товара гособоронзаказа формируют прямые расходы и соответствующие издержки обращения, распределенные на контракт в соответствии с долей продажи по ГОЗ в общей сумме продаж или в соответствии с долей себестоимости товаров по ГОЗ в общей себестоимости товаров по текущей деятельности компании.
В торговых организациях прямые затраты – это фактическая стоимость товаров. Расходы на продажу
К накладным и коммерческим расходам в торговых организациях относят издержки обращения. Например:
транспортные расходы;
зарплата;
страховые взносы;
расходы на аренду офисов и складов;
амортизация основных средств;
расходы на ремонт основных средств;
расходы на хранение и упаковку товаров;
прочие расходы.
Раздельный учет по гособоронзаказу (ГОЗ) организации торговли могут вести отдельно в Excel, вручную, но это требует затрат несколько часов времени и усилий по каждому контракту. Проще и быстрее получить данные раздельного учета в торговле с помощью нашего предложения .
На что можно тратить деньги с отдельного счета
Средства с отдельного счета (если это не прибыль, оставшаяся в распоряжении предприятия) можно расходовать только на нужды конкретного гособоронзаказа. Причем расчеты по гособоронзаказу можно проводить с отдельного на иной банковский счет в этом же или в другом банке. Но только в строго определенных случаях. В частности, средства можно направить на:
– выплату зарплаты (подп. «ж» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ). Выплата зарплаты допускается при условии, что одновременно с зарплатой исполнитель перечисляет НДФЛ и страховые взносы с зарплаты;
– уплату налогов, страховых взносов, а также иных обязательных платежей в бюджет в сумме не более 50 процентов от цены контракта (подп. «а» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ);
– расходы на сумму не более 3 млн руб. в месяц — для исполнителя, на основании подп «з» пункта 2 части 1 статьи 8.3 Закона № 275-ФЗ. К расходам можно отнести оплату гостиниц, авиабилетов, лицензий и проч. Расчеты с поставщиками к таким случаям не относятся, т.к. это прямые расчеты с соисполнителем в цепочке ГОЗ.
Случаи, когда можно отправлять деньги с отдельного счета на иной банковский счет, и какие документы предоставить в подтверждение платежа, смотрите в таблице.
Обоснование
Средства со отдельного счета можно расходовать только на нужды конкретного гособоронзаказа. Причем расчеты по гособоронзаказу можно проводить:
1. С одного отдельного счета на другой отдельный счет в одном и том же уполномоченном банке. Это расчеты с исполнителями по контракту, которые входят в кооперацию по одному идентификатору госконтракта.
2. Со отдельного счета на иной банковский счет в этом же или в другом банке. Но только в строго определенных случаях (ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ). Случаи, когда можно отправлять деньги со отдельного счета на иной банковский счет, и какие документы предоставить в подтверждение платежа, смотрите в таблице.
Платить зарплату (подп. «ж» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Выплата зарплаты допускается при условии, что одновременно с зарплатой исполнитель перечисляет НДФЛ и страховые взносы с зарплаты
Перечислять сотрудникам компенсационные выплаты по трудовому законодательству (подп. «ж» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Например, оплачивать:
– командировочные расходы (кроме расходов на проезд и наем жилья);
– вынужденные прогулы не по вине сотрудника;
– компенсации за задержку зарплаты;
– больничный листок и др.
Перечислять деньги по исполнительным листам, которые предусматривают:
– возмещение вреда, причиненного жизни и здоровью;
– выплату зарплаты и выходных пособий сотрудникам;
– взыскание денег в доход Российской Федерации.
Об этом сказано в подпункте «ж» пункта 2 части 1 статьи 8.3, пункте 9 статьи 8.4 Закона от 29 декабря 2012 № 275-ФЗ
Оплачивать расходы на сумму не более:
5 млн руб. в месяц – для головного исполнителя;
3 млн руб. в месяц – для исполнителя.
Такое ограничение установлено подпунктом «з» пункта 2 части 1 статьи 8.3 Закона от 29 декабря 2012 № 275-ФЗ.
Деньги можно перечислять на цели:
– которые не запрещены;
– в том числе и те, которые не указаны в перечне разрешенных операций.
Например, оплата:
– гостиниц, авиабилетов;
– лицензий;
– комиссии за выдачу банковской гарантии и др.
Платить налоги и сборы, таможенные платежи, страховые взносы, а также иные обязательные платежи в бюджет (подп. «а» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Обратите внимание: если платеж по налогам (взносам, таможенным платежам) суммарно превысит 50 процентов от цены контракта, банк вправе приостановить операцию (ст. 8.6 Закона от 29 декабря 2012 № 275-ФЗ, Указания Банка России от 15 июля 2015 № 3729-У)
Оплачивать товары, работы, услуги по регулируемым государством ценам или тарифам (подп. «б» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Например, услуги газоснабжения, коммунальные услуги, теплоснабжения, водоснабжения и водоотведения, вывоз бытовых отходов
– Договор, счет и другие подтверждающие документы;
– копия акта уполномоченного органа, которым утвердили цену или тариф.
В платежке в назначении платежа укажите:
– реквизиты документа (договора, счета), на основании которого платите;
– реквизиты акта уполномоченного органа об утверждении регулируемой цены
Перечислять на свой счет прибыль в размере, согласованном сторонами контракта после полного исполнения госконтракта (подп. «в» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Обратите внимание: если сумма платежа превысит 20 процентов от цены контракта, банк вправе приостановить операцию (ст. 8.6 Закона от 29 декабря 2012 № 275-ФЗ, Указания Банка России № 3729-У)
1. Контракт (дополнительное соглашение к контракту, выписка из контракта, содержащего гостайну), в котором указана согласованная сторонами сумма прибыли.
2. Документы, которые подтверждают исполнение контракта в полном объеме обеими сторонами:
– акты приема-передачи;
– счета, счета-фактуры, товарно-транспортные накладные и т. п.;
– акт об исполнении договора либо взаимные письма сторон, подтверждающие полное исполнение договора. Либо дополнительный пункт в акте приема-передачи о полном исполнении контракта
Перечислять на свой счет прибыль при частичном исполнении госконтракта (подп. «г» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Право на это есть только у головного исполнителя при условии, что:
– в контракте есть условие о поставке продукции этапами;
– госзаказчик принял соответствующий этап;
– размер прибыли согласован с госзаказчиком и не превышает размер прибыли в составе цены продукции
– Уведомление о размере согласованной прибыли, полученное банком от государственного заказчика;
– государственный контракт с условием о поэтапной поставке и приемке продукции;
– документ о приемке продукции по соответствующему этапу
Перечислять деньги иностранному исполнителю (подп. «д» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Перевести деньги иностранному исполнителю можно при условии, что:
– Минобороны (другое ведомство) включило этого иностранного исполнителя в перечень, который соответствует требованиям приказа министра обороны России от 31 августа 2015 № 501;
– этот перечень предоставлен в уполномоченный банк
– расходы возмещает головной исполнитель (подп. «е» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Чтобы возместить расходы, головной исполнитель должен:
– согласовать с государственным заказчиком до заключения госконтракта условие о возмещении и сумму расходов;
– включить это условие в госконтракт или в допсоглашение к нему.
А госзаказчик должен уведомить уполномоченный банк о сумме расходов, которую нужно возместить (п. 3 ст. 7.1 Закона от 29 декабря 2012 № 275-ФЗ).
Полного исполнения контракта можно не ждать
– расходы возмещает исполнитель (подп. «е.1» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Чтобы возместить расходы, исполнитель должен:
– согласовать с головным исполнителем условие о возмещении и сумму расходов;
– включить это условие в контракт или в доп.соглашение к нему.
Расходы можно возместить после полного исполнения контракта
– Контракт (дополнительное соглашение к контракту, выписка из контракта, содержащего гостайну), который содержит условие о возмещении расходов;
– документы, которые подтверждают полное исполнение контракта обеими сторонами
– расходы возмещает исполнитель, который изготавливает продукцию с длительным технологическим циклом производства (подп. «е. 2» п. 2 ч. 1 ст. 8.3 Закона от 29 декабря 2012 № 275-ФЗ).
Чтобы возместить расходы, исполнитель должен:
– согласовать с головным исполнителем условие о возмещении и сумму расходов;
– включить это условие в контракт или в допсоглашение к нему.
Полного исполнения контракта можно не ждать
Погашать кредит и проценты по нему. Но при условии, что:
– исполнитель взял кредит по причине недостаточного финансирования контракта госзаказчиком;
– кредит выдал этот же уполномоченный банк.
В других случаях погашать со спецсчета кредит и проценты по нему запрещено (подп. «ж» п. 2 ч. 1 ст. 8.3, п. 10 ст. 8.4 Закона от 29 декабря 2012 № 275-ФЗ)
Раздельный учет по ГОЗ на торговом предприятии
Во прос:
Как самостоятельно организовать раздельный учет?
Многие торговые предприятия отказываются от работы по Гособоронзаказу из-за обязанности вести раздельный учет (далее РУ). Это создает определенные трудности для контрагентов (покупателей, заказчиков) этих предприятий. Но и предприятия теряют выручку, что не выгодно никому. При этом раздельный учет – это та система сбора и систематизации информации, которая вполне может быть освоена любым бухгалтером и экономистом.
Требования о ведении раздельного учета результатов финансово-хозяйственной деятельности по каждому государственному контракту для головных исполнителей и по каждому контракту для участников кооперации по государственному оборонному заказу утверждены Федеральным законом от 29.12.2012 №275-ФЗ «О государственном оборонном заказе»:
8.1. Головной исполнитель:
18) ведет раздельный учет результатов финансово-хозяйственной деятельности по каждому государственному контракту.
8.2. Исполнитель:
16) ведет раздельный учет результатов финансово-хозяйственной деятельности по каждому контракту.
Результаты раздельного учета необходимы и самому предприятию, и Государственному заказчику для:
· Контроля себестоимости продукции ГОЗ
· Регулирования цен на продукцию ГОЗ
· Контроля использования денежных средств
Определение процедуры ведения раздельного учета зафиксировано в Постановлении Правительства РФ от 19.01.1998 N 47 «О Правилах ведения организациями, выполняющими государственный заказ за счет средств федерального бюджета, раздельного учета результатов финансово-хозяйственной деятельности», которым необходимо руководствоваться в случае использования в процессе выполнения контракта ГОЗ отдельных банковских счетов (далее ПП 47), и Приказе Министерства финансов Российской Федерации от 25.12.2019 г. № 255н «О Порядке ведения раздельного учета результатов финансово-хозяйственной деятельности, распределения накладных расходов, раскрытия информации о структуре цены государственного контракта, договора о капитальных вложениях, контракта учреждения, договора о проведении капитального ремонта, договора (контракта), суммы средств, предусмотренных соглашением, при осуществлении казначейского сопровождения средств в соответствии с Федеральным законом от 2 декабря 2019 г. № 380-ФЗ «О Федеральном бюджете на 2020 год и на плановый период 2021 и 2022 годов», которым необходимо руководствоваться в том случае, если для расчетов используются лицевые счета в УФК.
Эти документы предъявляют к процедуре ведения раздельного учета следующие требования:
· Определение объекта учета
· Определение состава прямых и косвенных затрат
· Пропорциональное распределение накладных расходов, и, как следствие, определение базы распределения
· Составление отчетной калькуляции/Отчета о выполнении контракта ГОЗ/Расходной декларации.
Кроме этого, на основании анализа арбитражной практики мы рекомендуем начать ведение раздельного учета с составления регламента -Учетной политики по ведению РУ (далее УП).
В учетной политике (любой, по бухгалтерскому, налоговому или раздельному учету) предприятие описывает выбранный способ ведения учета в зависимости от специфики своей деятельности и работы.
Таким образом, в учетной политике по РУ необходимо описать отличия РУ от БУ и дополнительно утвердить те способы учета, которые в УП по БУ не определены.
Для торговых предприятий это особенно актуально.
Учетную политику можно составить следующим образом:
Здесь следует указать, что предприятие ведет раздельный учет с учетом нормативных актов по регулированию деятельности в целях выполнения ГОЗ.
Необходимо указать ответственного за ведение раздельного учета (эту ответственность также следует отразить в должностной инструкции специалиста). Это может быть и главный бухгалтер, и начальник ПЭО, и рядовые сотрудники этих подразделений. Но у исполнителя должна быть возможность вести раздельный учет. То есть он должен обладать необходимыми знаниями, а также он должен иметь доступ к бухгалтерским данным, как аналитическим, так и синтетическим. Кроме того, ответственный за ведение РУ должен обладать определенным полномочиями по получению информации от руководителей и сотрудников иных подразделений (кадровой службы, начальников складов, коммерческого отдела и т.д.)
Нужно определить дату начала принятия затрат по контракту к учету и дату окончания (запрета) принятия затрат к учету. Датой начала может быть дата подписания контракта, а датой окончания – конец периода, дата полного исполнения контракта и т.д. в зависимости от специфики работы.
2. Определение объекта учета.
В ПП 47 говорится: Организация, выполняющая государственный оборонный заказ (головной исполнитель), а также организация, участвующая в поставках продукции по государственному оборонному заказу (исполнитель, участник кооперации) (далее — организация), осуществляют учет производственных и коммерческих затрат, обязательств (дебиторская и кредиторская задолженности), денежных средств, имущественных прав, материальных запасов, основных средств, нематериальных активов и т.п. (далее — ресурсы) отдельно по каждому государственному контракту, контракту (далее — контракт). Каждая хозяйственная операция учитывается в составе ресурсов контракта
Таким образом, объектом учета результатов хозяйственной деятельности в торговле должен быть контракт. Но бывают случаи, когда объектом учета должна быть единица товара. Учет по товару необходимо вести в том случае, если цена на товар формировалась затратным способом. В таком случае необходимо продемонстрировать сопоставление плановых и фактических показателей по единице товара, т.е иметь возможность проанализировать себестоимость конкретной единицы номенклатуры.
В том же случае, если контракт рамочный, то объектом учета будет спецификация, либо договор, заключенный в рамках данного контракта. Т.е. тот объект, который имеет окончательную цену.
Кроме этого необходимо утвердить, как ведется раздельный учет других перечисленных выше ресурсов. Скорее всего раздельный учет дебиторской и кредиторской задолженности, денежных средств, имущественных прав, материальных запасов, основных средств, нематериальных активов и т.п. итак ведется на предприятии. Но мы рекомендуем в УП по РУ отразить, как именно ведется такой учет. К примеру, формулировки могут звучать так: «Предприятие ведет раздельный учет дебиторской и кредиторской задолженности на сч. 60 и 62 в разрезе каждого контрагента и каждого контракта» и так по каждому ресурсу.
Особое внимание следует уделить раздельному учету товара. Для учета товара, приобретенного в рамках контрактов ГОЗ мы рекомендуем создавать дополнительную аналитику на 41 счете в виде складов под кодировкой конкретных контрактов/спецификаций. Это позволит быстро проанализировать движение товаров.
Напомним, что ресурсами контракта изначально являются только те ресурсы, которые были приобретены по контрактам с указанием ГОЗ и с открытием отдельного банковского счета (в случае работы с ОБС).
Кроме того, ресурсы могут стать ресурсами контракта, будучи перераспределенными из собственных.
3. Определение состава прямых и накладных расходов
Прямыми расходами для торговых контрактов являются покупная стоимость товара и транспортно-заготовительские расходы (далее ТЗР). Также к прямым расходам могут относиться иные расходы, непосредственно связанные с выполнением контракта, например, таможенные пошлины или затраты на получение сертификатов и т.д.
Накладными расходами являются расходы, учитываемые на сч. 44 с учетом корректировок по Приказу Министерства промышленности и торговли Российской Федерации от 08.02.2019 г. № 334 «Об утверждении порядка определения состава затрат, включаемых в цену продукции, поставляемой в рамках государственного оборонного заказа».
Следует отметить, что заработная плата менеджеров по продажам или закупкам, специалистов договорного отдела и т.д. и взносы с ФОТ не являются прямыми расходами, даже если на предприятии выделен специалист по работе с ГОЗ.
4. Пропорциональное распределение накладных расходов
Это как раз то, что резко отличает раздельный учет от бухгалтерского.
В бухгалтерском учете коммерческие расходы относятся на 90 счет без всякого распределения, как это может происходить с 25 и 26 счетом в производственных предприятиях.
Раздельный же учет предполагает ежемесячное пропорциональное распределение накладных расходов. И самый большой вопрос, который встает перед бухгалтерами/экономистами – а что брать за базу распределения?
База и порядок распределения должна быть утверждена в УП, и не может меняться в течение всего года, поэтому к выбору базы необходимо подойти очень ответственно.
Поскольку распределение накладных расходов в бухгалтерском учете, а следовательно и в бухгалтерских программах не осуществляется, такое распределение следует делать либо в дополнительных расчетных ведомостях, например в Excel, либо найти удовлетворяющее вас расширение к программе, позволяющее автоматически распределять накладные расходы.
5. Составление отчетной калькуляции
Отчетная калькуляция составляется по объекту учета (контракту, спецификации) после полного его исполнения (поставки и оплаты), а также закрытия периода и формирования всех расходов.
Форма отчетной калькуляции может быть разработана предприятием самостоятельно и утверждена в УП (как и иные документы, упомянутые в ней, но не утвержденные иными локальными нормативными актами).
Наличие учетной политики, составленной по данному алгоритму, раздельный учет, который ведется с полным пониманием причинно-следственных связей, наличие правильно оформленных первичных и отчетных документов поможет предприятиям выполнить требования законодательства максимально полно.
Мы предлагаем простое, удобное решение для программы 1С Бухгалтерия 2.0 и 3.0 без вмешательства в программу, которое сэкономит вам время и деньги. Подробнее здесь.
В каком порядке должен быть организован раздельный учет финансовых результатов ГОЗ
Вопрос:
В каком порядке должен быть организован раздельный учет финансовых результатов по госконтрактам гособоронзаказа? Обязательно ли его ведение в учетной бухгалтерской программе по счетам бухгалтерского учета или возможна систематизация информации с применением таблиц эксель?
Ответ:
Порядок ведения раздельного учета определяется организацией самостоятельно. Обязательных требований о том, что он должен вестись в учетной бухгалтерской программе, нет. Организация должна обеспечить обособленный учет доходов и расходов по каждому госконтракту любым способом для определения финансового результата по госконтракту. При этом, Минпромторг России в Приказе от 08.02.2019 № 334, в котором, раскрывается порядок определения состава затрат, включаемых в цену продукции, поставляемой в рамках государственного оборонного заказа, прямо указывает, что этот порядок не определяет требования к организациям по ведению бухгалтерского и налогового учета затрат.
Мы предлагаем простое, удобное решение для программы 1С Бухгалтерия 2.0 и 3.0 без вмешательства в программу, которое сэкономит вам время и деньги. Подробнее здесь .
Должна ли торговая организация составлять отчет об исполнении ГОЗ по 47 Постановлению?
Вопрос заполнения Отчета об исполнении Гособоронзаказа, актуален для многих предприятий.
В Постановлении Правительства РФ от 19.01.1998 № 47 «О Правилах ведения организациями, выполняющими государственный заказ за счет средств федерального бюджета, раздельного учета результатов финансово-хозяйственной деятельности» сказано, что «Правила обязательны для применения всеми организациями независимо от форм собственности и ведомственной принадлежности.»
Обязанность ежемесячно отчитываться об исполнении государственного оборонного заказа головными исполнителями и исполнителями ввел Приказ Министерства Обороны № 554 от 08.10.2018. Он же определил порядок и сроки.
Кто сдает отчет в МО:
- Организации, выполняющие государственный оборонный заказ,в которых созданы военные представительства. Такие организации обязаны предоставлять отчетность ежемесячно, не позднее 25-го числа месяца;
- Иные организации представляют Отчет по запросу Министерства обороны. Иные организации представляют Отчет в Министерство обороны в течение десяти дней со дня получения Запроса.Отчет составляется Иной организацией по состоянию на дату, указанную в Запросе, и направляется на бумажном носителе на имя заместителя Министра обороны Российской Федерации, подписавшего Запрос, с соблюдением требований законодательства Российской Федерации о защите государственной тайны и иной информации ограниченного доступа.
ОГРАНИЧЕНИЕ ПО ПРИБЫЛИ ДЛЯ ТОРГОВОЙ ОРГАНИЗАЦИИ В ГОЗ
В Постановлении Правительства 1465 определены 3 способа формирования цены. Для обычных участников рынка ГОЗ подходит всего два способа: метод сравнимой цены и затратный. В первую очередь используется метод сравнимой цены, а при невозможности, используется затратный способ ценообразования (калькулирование затрат).
Способ формирования цены относится не ко всей деятельности предприятия по ГОЗ, а к предмету договора – товару.
Если ваша организация не единственный поставщик товара и цену можно сравнить с ценой других поставщиков на тот же или аналогичный товар. В исключительных случаях цену на товар можно сравнить с собственными продажами этого товара в прошлом. Значит нужно использовать метод сравнимой цены, обосновывать рыночную цену товара на момент заключения договора. В таком случае ваша прибыль по этой поставке товара не ограничена.
Второй способ формирования цены — затратный. Для этого нужно посчитать свои плановые затраты на приобретение товаров, накладные расходы, на услуги сторонних организаций. На все эти статьи затрат вы прибавляете нормированную прибыль. На товары, услуги сторонних организаций прибыль составляет 1%. На накладные расходы — 25%, но не менее 10%.
Возвращаясь к прибыли, не ограниченной законодательно при использовании метода сравнимой цены, нужно иметь в виду Указание Банка России от 24 октября 2019 г. N 5300-У «О критериях операций, приостанавливаемых в соответствии с Федеральным законом «О государственном оборонном заказе»:
списание денежных средств с отдельного счета исполнителя в счет перечисления прибыли в размере, превышающем 20 процентов от цены контракта. В таком случае операцию в банке заблокируют. Соответственно по этому основанию с отдельного счета вывести прибыль более 20% от суммы контракта не получится. Остальную часть прибыли придется выводить с отдельного счета по другим основаниям.