Начислили налог за чужое имущество. Что делать?
Россияне начали получать уведомления о налогах на недвижимость, автомобили, оплатить которые следует до 1 декабря. Однако не всегда граждане получают уведомления об имуществе, принадлежащем им. Москвичка Ольга В. три года получала от налоговой службы письма не на свою квартиру — в платежном документе значилась девушка, которая родилась с Ольгой в один день, в одном и том же городе, имела те же имя и отчество. Только фамилии были разными.
Казалось бы, не твоя жилплощадь, ну и не плати за нее налог. Но проблема с такой «путаницей» глубже. Стоит накопить долг 30 тысяч рублей, и могут не выпустить за границу.
А адвокат Роман Лоторев рассказал АиФ.ru следующую историю: «Ко мне обратилась женщина, на имущество которой наложил арест пристав из другого региона. При этом она не являлась должником по тем кредитным договорам, что ей приписали. Стали разбираться. И выяснили, что в том регионе, откуда пристав наложил арест, проживала женщина с такой же фамилией, именем и отчеством. Совпадала и дата рождения. Не совпадало только место рождения. Эта женщина и оказалась должником. Мы известили пристава о его ошибке, но арест так и не сняли. В итоге обратились в суд с административным иском. Естественно, суд признал действия пристава незаконными, взыскал судебные расходы, а с имущества клиентки сняли арест».
Если налоговики приписали вам чужое имущество, придется разбираться. Как — АиФ.ru узнал у экспертов.
Разобраться с налоговой
Прежде всего ни при каких обстоятельствах нельзя уплачивать налог на имущество, которым вы не владеете, предупреждает адвокат Юлия Вербицкая. А в случае технической ошибки налоговиков нужно незамедлительно поставить их об этом в известность.
«Прежде чем обращаться с заявлением в налоговую, необходимо получить соответствующую выписку из ЕГРН, которая подтвердит, что имущество (квартира, земельный участок, дом и т. д.) не числится за вами на праве собственности. Документ можно получить на сайте РОСРЕЕСТРа, направив запрос по кадастровому номеру, либо по адресу места нахождения недвижимости, указанному в уведомлении ФНС. После получения выписки, которая подтверждает, что собственником недвижимости являетесь не вы, необходимо приложить ее к заявлению», — подсказывает адвокат Даханаго Нагоева.
Когда будете подавать заявление, пропишите там, что вы не являетесь собственником указанного в уведомлении имущества. «А также, если у вас распространенная фамилия, укажите на это в заявлении и приложите копии свидетельства о постановке на учет в налоговом органе и страховое свидетельство обязательного пенсионного страхования», — советует управляющий адвокат МКА «Клишин и Партнеры» Дмитрий Шмеркин.
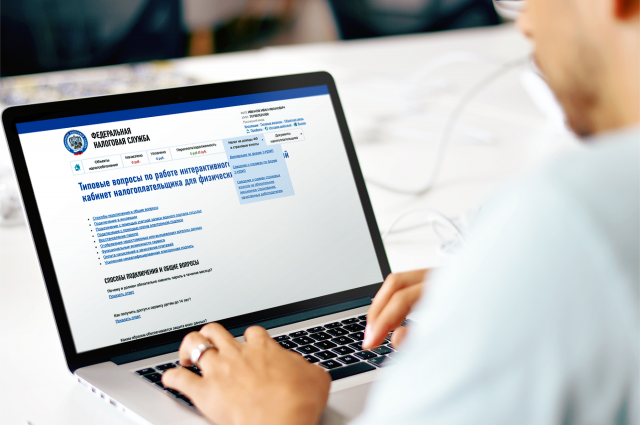
Подать заявление можно двумя способами — лично или отправив электронное обращение на сайте nalog.ru в личном кабинете налогоплательщика. Как вариант — заказное письмо с описью вложения.
«Самый актуальный алгоритм — воспользоваться личным кабинетом налогоплательщика (но это если спор еще на досудебной стадии), — считает директор юридической службы «Единый центр защиты» Константин Бобров. — Личный кабинет позволяет направить обращение одновременно в ту налоговую инспекцию, которая прислала уведомление, и в вышестоящую. Все обращения сейчас на строжайшем контроле, поэтому о стадиях рассмотрения вы будете уведомлены».
Если заявление подается лично, то обращаться требуется в ИФНС по месту вашей постоянной регистрации или по месту нахождения имущества. Отказать в принятии и рассмотрении заявления не могут. Да, на всякий случай: подача заявления государственной пошлиной не облагается, подчеркивает Нагоева.
«Из практики рекомендую подавать заявление в налоговую инспекцию лично, чтобы на руках оставались доказательства обращения. В дальнейшем, если оно будет проигнорировано или не рассмотрено, то будет возможность подтвердить в суде, что налог на имущество был начислен и взыскан неправомерно», — отмечает она.
Важно. По словам управляющего партнера компании «Метриум» Марии Литинецкой, в заявлении следует потребовать предоставить информацию о том, на основании каких документов вам начислили ошибочный налог.
«Также следует проконтролировать, что изменения в электронную базу налоговых органов внесены и покой заявителя такие "письма счастья" больше не потревожат», — добавляет Вербицкая.
А если результата нет?
А если «письма счастья» с требованием оплатить налог на чужое имущество приходят снова, придется обращаться в суд. «Можно подать иск о признании налогового уведомления в суд самостоятельно, либо же дождаться, пока это сделает налоговая в попытке взыскания неуплаты. Причем судебные издержки в результате будут вам возмещены из средств федерального бюджета», — поясняет Литинецкая.
Почему начисляется налог на чужое имущество?
По словам Юлии Вербицкой, подобные сбои в работе налоговых органов происходят нередко. Во-первых, возможны технические ошибки при наличии полной тезки (совпадение фамилии, имени, отчества). Во-вторых, уведомления об уплате налога приходят за уже проданную квартиру. «Впоследствии недвижимость была продана, однако данные из ЕГРП в налоговую инспекцию не попали, и налог на имущество продолжает начисляться, хотя обязательства по оплате налога прекратились с момента государственной регистрации перехода права собственности на недвижимое имущество на иных лиц», — говорит эксперт.
Признание права собственности отсутствующим как исключительный способ защиты вещных прав: особенности предъявления и обоснования указанного требования
Разъяснения о том, что оспаривание зарегистрированного права может быть осуществлено путем предъявления иска о признании права отсутствующим содержатся в пункте 52 Постановления Пленума Верховного Суда РФ № 10, Пленума ВАС РФ № 22 от 29.04.2010 «О некоторых вопросах, возникающих в судебной практике при разрешении споров, связанных с защитой права собственности и других вещных прав» (далее – «Постановление от 29.04.2010 № 10/22»).
Согласно абзацу 4 пункта 52 Постановления от 29.04.2010 № 10/22 в случаях, когда запись в ЕГРП нарушает право истца, которое не может быть защищено путем признания права или истребования имущества из чужого незаконного владения (право собственности на один и тот же объект недвижимости зарегистрировано за разными лицами, право собственности на движимое имущество зарегистрировано как на недвижимое имущество) применяется указанный выше способ защиты прав.
Согласно пункту 6 статьи 8.1 Гражданского кодекса Российской Федерации (далее – «ГК РФ») зарегистрированное право может быть оспорено только в судебном порядке. Лицо, указанное в государственном реестре в качестве правообладателя, признается таковым, пока в установленном законом порядке в реестр не внесена запись об ином.
Статья 12 ГК РФ, в свою очередь, определяет перечень способов защиты гражданских прав, защита которых осуществляется как способами, указанными в данной статье, так и иными способами, предусмотренными законом.
Статьей 9 ГК РФ установлено, что граждане и юридические лица по своему усмотрению осуществляют принадлежащие им гражданские права.
В соответствии с пунктом 3 Обзора судебной практики Верховного Суда Российской Федерации № 1 (2019) иск о признании зарегистрированного права отсутствующим является исключительным способом защиты, который подлежит применению лишь тогда, когда нарушенное право истца не может быть защищено посредством предъявления специальных исков, предусмотренных действующим гражданским законодательством. Аналогичная позиция была изложена еще в Постановлении Президиума ВАС РФ от 24.01.2012 № 12576/11 по делу № А46-14110/2010.
Особенности предъявления и обоснования требования о признании права собственности отсутствующим:
1. К требованию о признании права собственности отсутствующим не применяется срок исковой давности (статья 208 ГК РФ, пункт 7 Постановления Пленума Верховного Суда РФ от 29.09.2015 № 43 «О некоторых вопросах, связанных с применением норм Гражданского кодекса Российской Федерации об исковой давности»[1], Информационное письмо Президиума ВАС РФ от 15.01.2013 № 153 «Обзор судебной практики по некоторым вопросам защиты прав собственника от нарушений, не связанных с лишением владения»[2]).
2. Иск предъявляется к лицу, за которым зарегистрировано право на спорный объект.
В практике зарубежных стран такое требование также может быть предъявлено к регистратору. Однако в российской практике действует правило, согласно которомугосударственный регистратор не является ответчиком по таким искам, однако может быть привлечен к участию в таких делах в качестве третьего лица, не заявляющего самостоятельных требований относительно предмета спора[3].
3. Истцу необходимо обосновать невозможность использования других способов защиты его прав (то есть нельзя оспорить сделку, применить виндикацию, признать право собственности и т.д.).
4. Истцу необходимо обосновать незаконность (ошибочность) регистрации права собственности ответчика на спорный объект недвижимости.
В практике встречаются следующие ситуации:
4.1. Право собственности на один и тот же объект недвижимости может быть зарегистрирован за разными лицами.
Такие ситуации возникают, например, когда объект недвижимости приобретается в ходе приватизации, на стадии предпродажной подготовки документов происходит переименование объекта недвижимости, а также когда впоследствии в отношении объекта неоднократно имеет место правопреемство[4].
В таком случае должен быть проведен глубокий анализ документов, которые являются основанием для возникновения права собственности на спорный объект, хода регистрации, ее хронологии, а также (в случае необходимости) экспертное исследование достоверности документов, которые были основанием для регистрации права собственности.
Особое внимание необходимо уделить фактам приостановки регистрационных действий, замены документов, предоставлению ответчиком дополнительных документов в ходе регистрации, оценить достоверность и полноту всей документации.
В случае ошибочной регистрации права собственности на спорный объект недвижимости за разными лицами приоритет имеет тот субъект, который на законных основаниях ранее по хронологии приобрел право собственности (Определение Верховного Суда РФ от 22.06.2017 № 304-ЭС17-7243 по делу № А45-18260/2015).
Подобные ситуации также могут возникнуть в результате того, что при образовании земельного участка неверно были определены его характерные точки координат и, как следствие, в результате допущенной реестровой ошибки земельный участок ответчика фактически полностью накладывается на земельный участок, находящийся во владении истца (Определение Верховного Суда РФ от 21.07.2021 № 306-ЭС21-12956 по делу № А57-21821/2019).
4.2. Нередко возникают споры, связанные с признанием права собственности отсутствующим на объект, не являющийся недвижимым имуществом.
Такие споры возникают, в частности, между собственниками земельного участка и расположенного на нем объекта, который по своей природе не является объектом недвижимости, однако значится таковым в виду регистрации права собственности в ЕГРН.
-
Президиума ВАС РФ от 24.01.2012 № 12576/11 по делу № А46-14110/2010: «. невозможность отнесения конкретного объекта к категории недвижимого имущества следует рассматривать в качестве одного из обстоятельств, при которых иск о признании права отсутствующим подлежит удовлетворению».
- Определение Верховного Суда РФ от 08.07.2021 № 305-ЭС21-10121 по делу N А40-94009/2018: «. суд пришел к выводу, что спорное здание не является объектом капитального строительства, не может быть в соответствии со статьей 130 Гражданского кодекса Российской Федерации отнесено к объектам, право собственности, на которые подлежит государственной регистрации, а также учитывая, что в настоящее время какие-либо права на земельный участок у ответчика не оформлены, признав срок исковой давности не пропущенным, суд. пришел к выводу, что регистрация права собственности ответчика на указанный объект и его нахождение на участке нарушают права города Москвы, как собственника земельного участка, и требования истцов в данной части удовлетворил».
Основной причиной обращения в суд в таких случаях становится невозможность собственника земельного участка использовать его по назначению, поскольку на нем находится спорный объект.
Негативное влияние такой ситуации на права собственника земельного участка было оценено Верховным Судом Российской Федерации (далее — «ВС РФ»), выводы отражены в Обзоре судебной практики ВС РФ № 1 (2016): «. Наличие в ЕГРП записи о праве собственности ответчика на недвижимое имущество накладывает на собственника соответствующего земельного участка, на котором оно находится, определенные ограничения, обусловленные распространением на этот объект правового режима, установленного действующим законодательством для недвижимого имущества, в том числе по предоставлению под таким объектом земельного участка в пользование или в собственность в соответствии со ст. 36 ЗК РФ. Кроме того, поскольку спорный объект, права на который в ЕГРП зарегистрированы как на недвижимость, не обладает соответствующими признаками недвижимой вещи, сам факт государственной регистрации права собственности ответчика на такое имущество нарушает права собственника земельного участка, поскольку значительно ограничивает возможность реализации последним имеющихся у него правомочий».
Из указанного в настоящем пункте вытекает и тесно связано с ним следующее требование к обоснованию заявления о признании права собственности отсутствующим.
5. Истец должен обосновать, что его права нарушены, и удовлетворение судом заявленного требования их восстановит.
6. Истцу необходимо подтвердить тождественность объектов недвижимости (в случае, если на один объект право собственности необоснованно зарегистрировано за разными лицами).
Этому аспекту необходимо уделить особое внимание, если планируется заявлять требование о признании права собственности отсутствующим в рамках встречного искового заявления. В случае если тождественность не будет обоснована заявителем при подаче встречного иска, суд вернет встречное исковое заявление. Безусловно, собственник, считающий, что его права нарушены, может обратиться с самостоятельным иском, однако истребование регистрационных дел в рамках первоначального судебного процесса может существенно осложнить и затянуть разрешение спора по самостоятельному иску.
7. Истец должен доказать, что фактически владеет объектом недвижимости, право на который зарегистрировано за другим лицом.
По смыслу пункта 52 Постановления от 29.04.2010 № 10/22, правом на иск о признании права собственности отсутствующим обладает только владеющий собственник недвижимости, право которого зарегистрировано в Едином государственном реестре прав на недвижимое имущество.
Из обозначенного правила есть, тем не менее, исключение. В Определении Судебной коллегии по экономическим спорам Верховного Суда РФ от 25.05.2017 № 308-ЭС16-20201 по делу № А53-31673/2015 высший судебный орган сделал вывод, что «. Предъявить иск о признании отсутствующим зарегистрированного права собственности на объект, который не обладает признаками недвижимого имущества, вправе собственник земельного участка, на котором этот объект расположен, арендатор земельного участка, которому участок предоставлен его собственником для строительства объекта недвижимости, а также в исключительных случаях лица, законные права которых нарушены юридическим фактом регистрации права собственности иного лица на спорный объект».
Важно! Надлежащим способом защиты прав собственника, в случаях, когда он лишен владения, является виндикационный иск. Предъявленное требование о признании права собственности отсутствующим в ситуации, когда не доказано фактическое владение истцом спорным объектом, удовлетворено судом не будет (Определение ВС РФ от 20.04.2018 № 310-ЭС18-4283 по делу № А83-5570/2016).
8. Целесообразно уже на стадии подготовки искового заявления или встречного требования привлечь к участию в деле в качестве третьего лица, не заявляющего самостоятельные требования, Росреестр.
Согласно абзацу 2 пункта 53 Постановления от 29.04.2010 № 10/22 государственный регистратор не является ответчиком по таким искам, однако может быть привлечен к участию в таких делах в качестве третьего лица, не заявляющего самостоятельных требований относительно предмета спора.
9. В случае, когда объект недвижимости зарегистрирован за разными лицами, истцу необходимо заявить ходатайство об истребовании доказательств, а именно: материалов регистрационных дел в отношении спорного объекта.
Если доказать свое право собственности истец может на основании уже имеющихся у него документов, то полноценный правовой анализ и обоснование требования о признании права собственности ответчика отсутствующим возможен лишь после изучения документов, отражающих ход, хронологию регистрационных действий, а также документов, ставших основанием для регистрации права собственности ответчика.
Признание права собственности отсутствующим является исключительным способом защиты вещных прав, который одновременно с этим, является незаменимым в ситуациях, когда право собственности на объект зарегистрировано за хозяйствующим субъектом незаконно (ошибочно).
[1] Исковая давность не распространяется на требования, прямо предусмотренные статьей 208 ГК РФ. К их числу относятся требования собственника или иного владельца об устранении всяких нарушений его права, если эти нарушения не были соединены с лишением владения, в том числе требования о признании права (обременения) отсутствующим.
[2] Исковая давность на требование владеющего и реестрового собственника не распространяется, так как оно является разновидностью негаторного иска (статья 208 ГК РФ).
[3] Пункт 53 Постановления от 29.04.2010 № 10/22.
[4] Определение Верховного Суда РФ от 01.12.2017 № 306-ЭС17-13554 по делу № А65-19926/2015; Определение Верховного Суда РФ от 14.01.2015 № 308-ЭС14-6213 по делу № А53-26522/2005.
Как доказать правомерность владения земельным участком и исправить ошибку в реестре границ
Чтобы доказать, что земельный участок принадлежит ответчику по праву, следует предоставить документы, подтверждающие факт его приобретения и правомерного использования. Это могут быть, например, договор купли-продажи земельного участка или свидетельство о праве собственности на землю. В дополнение следует представить любые другие документы, которые могут подтвердить факт использования земельного участка, такие как платежные документы за землю, наличие построек или насаждений на участке, сведения о размере участка и границах. Если в иске утверждается, что границы земельного участка были неправильно отмечены в реестре, следует обратиться к услугам геодезиста и предоставить кадастровый план земельного участка, который подтвердит его фактическое местоположение и соответствие границам указанным в реестре.
В данном случае для доказательства правомерности владения земельным участком и верности межевания необходимо представить следующие документы:
Свидетельство на право собственности или иное документальное подтверждение права на земельный участок, копию заключенного договора купли-продажи или иной документ о правомерном приобретении права собственности на земельный участок.
Надлежащим образом утвержденный межевой план.
Документы, подтверждающие правильность межевания, например, акты обследования земельного участка, выписки из межевых технических планов.
Документы, подтверждающие оплату земельного налога и других сборов в отношении данного земельного участка.
Эти документы позволят доказать, что земельный участок принадлежит вам по праву и что межевание было проведено верно. Однако, если существует спор о местоположении границ земельного участка, необходимо обратиться за юридической помощью к компетентному юристу для защиты ваших интересов в судебном порядке.
Статьи закона, которые могут применяться в данной ситуации, зависят от конкретных обстоятельств дела, поэтому я не могу назвать их без анализа документов и обстоятельств. Однако, в общем случае, для защиты прав на земельный участок могут применяться статьи Земельного кодекса Российской Федерации, Гражданского кодекса Российской Федерации, Федерального закона № 101-ФЗ «Об обороте земель сельскохозяйственного назначения», а также иных законов и нормативных актов, регулирующих деятельность судов и правовые отношения, связанные с землей.
Как я доказала налоговой, что у меня в собственности нет земли
В ноябре 2018 года я узнала про задолженность по земельному налогу на мое имя — и удивилась: участок, за который я должна была заплатить налог, по документам мне не принадлежал.
Я владею долей в частном доме. Он расположен в Барнауле — административном центре Алтайского края. Сейчас в доме живут мои родители, именно они обычно платят налоги. Рядом есть двор и огород, но официально у земельного участка нет собственников. Несмотря на это, родители с 1998 года платили земельный налог, который почему-то приходил на мое имя.
Я решила разобраться в ситуации. Обратилась в Алтайский центр земельного кадастра и недвижимости и МФЦ, написала несколько заявлений в налоговую по Алтайскому краю. В итоге я доказала, что земельный участок мне не принадлежит, и вернула часть уплаченного за него налога. Вот как это было.
Как появились первые проблемы
Родители вместе со мной переехали в частный дом в 1998 году, когда мне было два года. Сейчас дом разделен на три обособленные части с отдельными входами, у каждой свой хозяин. Моя доля — 5/12 , у родителей долей нет.
После переезда родители платили за меня имущественный и земельный налоги: я была ребенком и сама платить не могла. Уведомления о земельном налоге приходили только на мое имя, хотя по документам никто из нашей семьи и других собственников дома никогда не владел земельным участком.
Сначала суммы налога были небольшими — родители спокойно их выплачивали. Со временем налог увеличивался, и в 2011 году родители попытались прояснить ситуацию.
На публичной кадастровой карте они увидели, что за нашим домом числился большой земельный участок. Родители платили за часть улицы с другими домами, дворами и огородами.
В ноябре 2011 года родители написали в Росреестр. Тогда они не оспаривали собственность на земельный участок, а пытались уменьшить его площадь.
Сотрудники Росреестра ответили через две недели. Выяснилось, что указанные на кадастровой карте границы земельного участка могли не совпадать с фактическими. Чтобы изменить площадь налогооблагаемого участка, родители должны были подтвердить права на него. Но так как собственниками земли родители не были, они не смогли указать фактический размер участка.
Как я узнала об ошибке
В ноябре 2018 года я зашла в личный кабинет на госуслугах. Я собиралась менять фамилию в паспорте и хотела узнать, что для этого нужно.
Родители не заплатили вовремя налог, поэтому в личном кабинете я увидела налоговую задолженность за земельный участок — 2202 Р за 2017 год. Я знала, что мне принадлежит доля в доме, но про землю никогда не слышала, документов на участок у меня не было. Я обсудила ситуацию с родителями и так узнала, что они платят за землю, которой ни у кого из нас в собственности нет и не было.
Чтобы узнать больше о долге, я зарегистрировалась в личном кабинете налогоплательщика. В разделе «Мое имущество» нашла жилой дом, в котором владею долей, и земельный участок.
Я знала, что не обязана платить земельный налог, так как участок мне не принадлежит. Решила доказать это налоговой и вернуть сумму земельного налога, которую заплатили мои родители за 20 лет.
Я понимала: чтобы доказать свою позицию налоговой, мне нужна какая-то справка со сведениями о земельном участке. Я не знала, как и где взять документ, поэтому в конце ноября 2018 года обратилась за консультацией в Алтайский центр земельного кадастра и недвижимости. Поход в кадастровый центр не занял много времени: посетители проходят на консультацию в порядке живой очереди, а в тот день я была единственным клиентом.
Сотрудник центра проверил информацию о земельном участке и подтвердил, что я не являюсь его собственником. В качестве доказательства для налоговой он посоветовал мне получить выписку из Единого государственного реестра недвижимости — ЕГРН — об основных характеристиках и зарегистрированных правах на объект недвижимости.
Кадастровый центр не занимается выписками из ЕГРН, хотя у них есть доступ к информации о недвижимости. Поэтому за выпиской меня отправили в многофункциональный центр. Если бы я изначально знала, как получить документ, сразу бы отправилась в МФЦ.
В барнаульские МФЦ можно записаться через интернет или по телефону. Дозвониться до операторов очень сложно, поэтому я забронировала время на сайте. До даты приема пришлось подождать около 10 дней.
5 декабря 2018 года я пришла в МФЦ с паспортом и правоустанавливающими документами на свою долю в доме. Сотрудник центра самостоятельно сформировал запрос в Росреестр — мне нужно было только предъявить ему паспорт и заплатить 400 Р госпошлины.
госпошлина за выписку из ЕГРН
О готовности выписки можно узнать по телефону или на сайте МФЦ. Я забрала готовую выписку 12 декабря, для этого мне понадобился только паспорт.
Получив выписку из ЕГРН, я подала в налоговую заявление об уточнении данных. Для этого на главной странице личного кабинета налогоплательщика я нажала на вкладку «Мои налоги», зашла в раздел «Детали» и выбрала вариант «В личном кабинете есть имущество, которого у меня нет».
В появившейся форме нужно было выбрать объект налогообложения, который мне не принадлежал. Вариантов было два: доля в доме и земельный участок. Я выбрала земельный участок.
Затем я отметила вид проблемы — «Объект мне никогда не принадлежал», прикрепила скан выписки из ЕГРН. Данные налогоплательщика и налоговый орган в форме система определила сама. В моем случае это была Межрайонная ИФНС России № 15 по Алтайскому краю.
Заявление в налоговую сформировалось автоматически. Я проверила его и нажала кнопку «Отправить».
В январе 2019 года мне позвонил сотрудник налоговой службы. Налоговая проверила и подтвердила информацию из заявления: я не была собственницей земельного участка. Сотрудник пообещал, что налог и пеню спишут. Я попросила еще выслать на почту или в личный кабинет налогоплательщика письменное подтверждение решения, но он отказал. При этом не стал объяснять причину отказа — сослался на то, что после положительного ответа подтверждения мне уже не нужны. Записать ФИО и должность сотрудника я не догадалась.
Через несколько дней задолженность по земельному налогу в личном кабинете налогоплательщика действительно исчезла, но пеня осталась. А в списке моего имущества все еще значился земельный участок. Я подумала, что это технический сбой, и решила немного подождать. Как оказалось, напрасно.
В конце января 2019 года я сменила фамилию. Заявление на уточнение персональных данных я отправила 21 февраля через личный кабинет налогоплательщика, и уже 28 февраля данные успешно изменили. А вот список моего имущества в личном кабинете так и не изменился: я по-прежнему якобы владела земельным участком и не платила пеню, которая с января 2019 года уже не росла.
В марте 2019 года я лично пошла в Межрайонную ИФНС России № 15 по Алтайскому краю. Взяла с собой паспорт, выписку из ЕГРН и правоустанавливающие документы на долю в доме. На прием можно записаться заранее через сайт, но я пришла в инспекцию без записи.
Я объяснила ситуацию, показала выписку из ЕГРН. Сотрудник же упорно утверждал, что земельный участок принадлежит мне. Он ссылался на данные из базы ФНС.
Поэтому я написала от руки на листе А4 заявление в свободной форме. Просила убрать земельный участок из списка моего имущества, списать пеню и вернуть излишне уплаченный налог. В заявлении я не указала свои реквизиты, так как не надеялась, что налог вернут. Из-за этого позже мне пришлось повторно писать заявление о возврате налога.
К заявлению приложила копии паспорта и выписки из ЕГРН. Я потратила в очереди за ксерокопиями в налоговой час, поэтому рекомендую делать копии документов заранее.
По закону вернуть излишне уплаченные налоги можно только в течение трех лет после их уплаты. Для этого нужно подать заявление о возврате: в налоговой или через личный кабинет налогоплательщика. Если есть текущие задолженности по налогам, пеням и штрафам, то деньги вернут только после погашения долга.
Через несколько дней после моего визита в инспекцию данные в личном кабинете изменились: появилась сумма переплаты за три года — 12 237,46 Р , а земельный участок исчез из списка моего имущества. Наконец-то !
Оказалось, что в 2015—2018 годах родители заплатили на 829,54 Р больше начисленного имущественного налога на дом. При подсчете переплаты налоговая это учла. Поэтому в общую сумму вошли излишне уплаченные налоги на землю и имущество, а также пеня.
Чтобы получить деньги на счет, я повторно написала заявления на возврат излишне уплаченных налогов через личный кабинет налогоплательщика. Подавала три отдельных заявления — на возврат каждой части переплаты.
Сначала я оформила электронную подпись: без нее нельзя распорядиться переплатой. Я ждала сертификат электронной подписи около получаса.
После я кликнула на вкладку «Жизненные ситуации» на главной странице кабинета, затем — на «Распорядиться переплатой». Ввела в появившуюся форму свои банковские реквизиты. Личные данные и сумму переплаты система вставила в бланк автоматически.
Я отправила заявления о возврате излишне уплаченных налогов 7 марта 2019 года.
Налоговая ответила 14 марта: мне возвращали 9656,8 Р переплаты по земельному налогу за три года, 1361,91 Р переплаты по пене земельного налога и 829,54 Р переплаты по налогу на имущество.
18 марта 2019 года я получила 11 848,25 Р на банковский счет: 389,21 Р зачли в счет недоимки по пене, их вычли из суммы общей переплаты в размере 12 237,46 Р .
Что в итоге
Я не знаю, сколько всего мои родители отдали как земельный налог за 20 лет, но с 2011 года они заплатили 16 687,23 Р . Я смогла вернуть только 11 018,71 Р за земельный налог и пеню, а еще — 829,54 Р переплаты по имущественному налогу за дом.
На решение проблемы у меня ушло четыре месяца. Я узнала о задолженности по земельному налогу в ноябре 2018 года. В январе 2019 года после заявления об уточнении данных налоговая списала этот долг. В марте 2019 года я лично обратилась в налоговую инспекцию, чтобы убрать земельный участок из списка своего имущества, списать пеню и вернуть ошибочно уплаченные налоги. В этом же месяце я увидела сумму переплаты по налогам в личном кабинете налогоплательщика и перевела ее на свой банковский счет.
я потратила на возврат земельного налога
Земельный участок исчез из списка моего имущества. Но я так и не смогла узнать, почему произошла ошибка с начислением земельного налога.
Сейчас проблема с земельным налогом меня не беспокоит: участок больше не появлялся в списке моего имущества, уведомления о налоге не приходят. Я плачу только имущественный налог за дом.