Учет кредитов и займов на предприятии: что нужно знать руководителю
 25 февраля 2020
Учет кредитов и займов на предприятии: что нужно знать руководителю
Кандидат экономических наук, доцент. Автор двух монографий, шести учебных пособий и нескольких десятков статей по вопросам бухгалтерского учета, финансового менеджмента и анализа. Лауреат премии губернатора в сфере науки, техники и инновационной деятельности за 2012 г. За плечами — опыт работы главбухом бюджетного учреждения и преподавателем государственного вуза.
Чем отличаются кредиты и займы
Бытует заблуждение, что суть отличия в следующем: кредиты выдаются под процент, а займы – за просто так. Это неверно.
Вот три ключевых расхождения между ними, которые определяются главой 42 ГК РФ:
- кто выступает кредитором или заимодавцем? Для кредитов – это банки (см. также про эквайринг). Для займов – все прочие юридические и физические лица, например, поставщики или покупатели, собственники или работники организации;
- какова форма предоставления? Кредиты выдаются исключительно в денежной форме 1 . Займы могут быть и в натуральной;
- обязательна ли возмездность? Для кредитов – да. Для займов – нет. Причем в некоторых случаях, если в договоре прямо не указано иное, заем всегда будет беспроцентным (п. 4 ст. 809 ГК РФ).
Бухгалтерский учет кредитов и займов на примере предприятия
Чтобы правильно учитывать кредиты и займы, принимайте во внимание следующие нормативные документы. Их список – на рисунке 1.
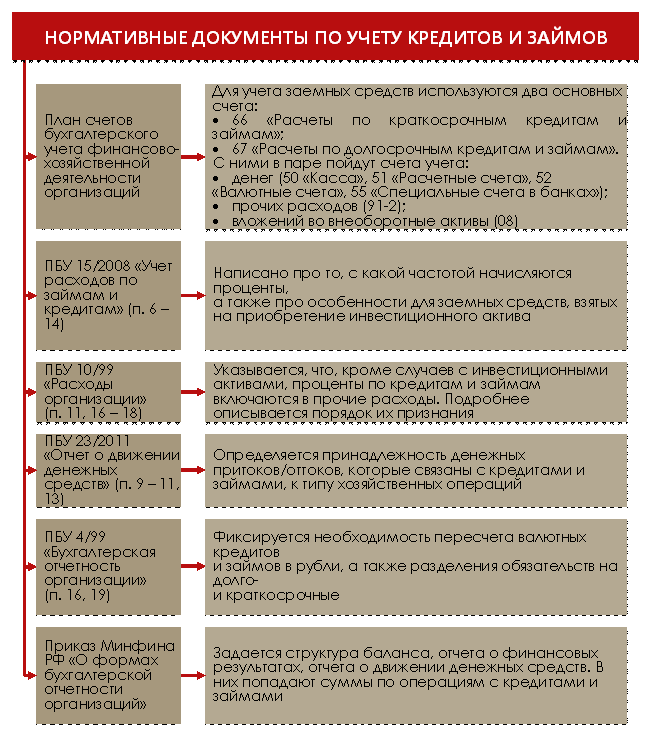
Рисунок 1. Какими документами регулируется учет кредитов и займов
Давайте рассмотрим основные положения этих документов. Но для начала вспомним: учет займов и кредитов сводится к отражению на счетах операций трех типов:
- Получение заемных средств.
- Начисление процентов по ним.
- Возврат.
Причем информация со счетов переходит в бухгалтерскую отчетность. Все вместе – это канва дальнейшего рассказа.
Этап 1. Получение заемных средств
Если речь идет про получение денежного кредита и займа, то тут все просто.
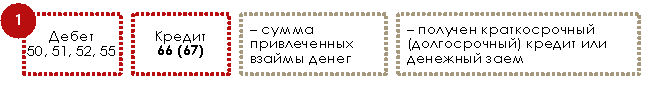
С одной стороны, в вашей организации увеличиваются деньги, например, на расчетном, валютном счете или в кассе (определяется характером договора). Деньги – это актив баланса. Значит, счета для их учета – тоже активные. Увеличение отразится по дебету.
С другой стороны, формируется обязательство. Оно может оказаться долго- или краткосрочным. Это также зависит от условий договора. Граница срочности – 12 месяцев. В итоге одновременно прирастает пассив, что отражается по кредиту счетов учета расчетов.
Бухгалтерская запись будет такой:
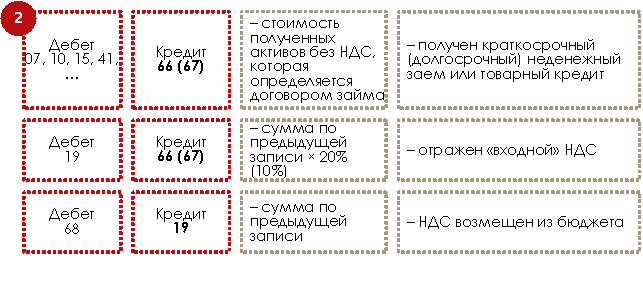
Чуть сложнее обстоит дело, когда заем носит неденежный характер, либо, когда речь идет про товарный кредит. В этом случае по дебету пойдет счет, на котором вы учитываете аналогичные активы. Для материалов – 10, для товаров – 41, для основных средств – 08 с последующим переносом на 01-й.
И еще важный момент. Операции по предоставлению займов в неденежной форме, в отличие от денежных, облагаются НДС. Это следует из пп. 1 п. 1 ст. 146 и пп. 15 п. 3 ст. 149 НК РФ. Так как вещи по договору передаются в собственность, значит, признается их реализация.
Выходит, заимодавец начислит НДС по такой операции и выставит счет-фактуру. А у вашего предприятия появится право возместить налог из бюджета. Так будет, если одновременно выполняются условия:
- организация-заемщик является плательщиком НДС и заем получен для осуществления деятельности, которая облагается этим налогом. Последнее актуально, когда совмещаются несколько налоговых режимов;
- неденежные активы, полученные взаймы, приняты к учету;
- есть оригинал счета-фактуры от заимодавца по операции предоставления неденежного займа.
Схема записей окажется следующей:
Этап 2. Учет расходов по займам и кредитам
Расходы по заемным средствам – это, прежде всего, проценты по ним. В отношении них помните три правила.
Правило 1. Начисление и выплаты процентов – разные операции. Даже если договором предусматривается разовое погашение по окончании срока кредитования, то начисление процентного расхода происходит ежемесячно. Так будет и в случаях, когда платеж кредитору производится раз в квартал или полугодие.
Причина: принцип начисления. В российской трактовке он называется допущение временной определенности фактов хозяйственной жизни. Отсылка к нему есть в п. 18 ПБУ 10/99. Суть сводится к следующему: расходы отражаются в том периоде, к которому они относятся, вне зависимости от их фактической оплаты. Минимальный отчетный период в бухучете – месяц (п. 48 ПБУ 4/99). Поэтому и привязка в отражении расходов производится к месяцу.
Послабление существует для организаций, которые ведут учет упрощенно (п. 4 и 5 ст. 6 Закона «О бухучете»). Они имеют право применять кассовый метод признания расходов, то есть отражать их на бухгалтерских счетах только после оплаты.
Правило 2. Проценты рассчитываются исходя из фактического количества дней, в которые организация пользовалась заемными средствами. Если в договоре не указано иное, то день получения в расчет не принимается, а день возврата, наоборот, учитывается.
Например, кредит или заем взят 15 февраля сроком на полгода. Для начисления процентов за февраль посчитайте все дни с 16 февраля по 28-е или 29-е включительно.
Правило 3. Формат проводок зависит от цели привлечения заемных средств. Причем крéдит будет в любом случае одним и тем же – 66 или 67. А дебет – различным.
Если заемные средства взяты для приобретения инвестиционного актива, то проценты по ним увеличат стоимость последнего и попадут на счет 08. Это та самая ситуация, когда начисленные проценты не сразу попадают в расход, а сначала аккумулируются в капитальных затратах. Во всех остальных случаях они отражаются по дебету счета 91-2, то есть в прочей составляющей.
Те, кто применяют упрощенный подход к ведению бухучета, могут отойти от такого порядка. Им дано право признавать все проценты в составе прочих расходов без применения счета 08 (п. 7 ПБУ 15/2008 и письмо Минфина РФ от 20.02.2017 г. № 07-01-07/9681).
На рисунке 2 мы показали, что считается инвестиционным активом.
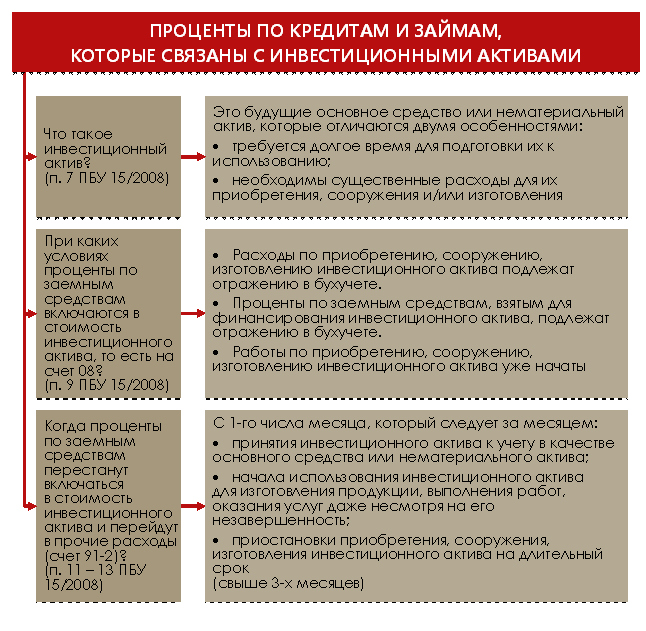
Рисунок 2. Особенности учета процентов по кредитам и займам, которые взяты для приобретения инвестиционного актива
Вот такими будут бухгалтерские записи.
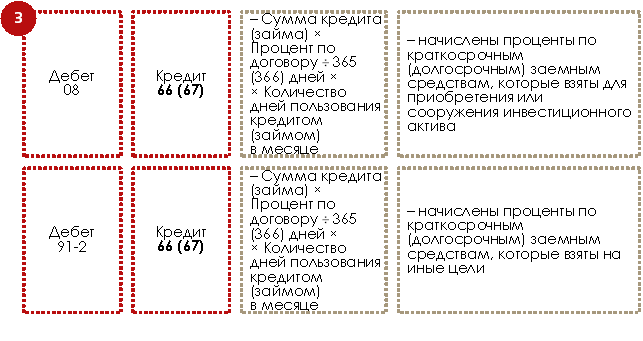
Заметьте: характер заемных средств – денежный или неденежный – в вопросе признания процентного расхода ни на что не влияет. Бухгалтерские записи окажутся идентичными.
В момент погашения процентного долга закрывается задолженность по кредиту 66 или 67 и одновременно происходит денежный отток.
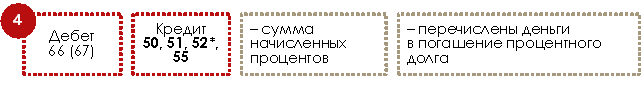
Примечание: * в статье мы не рассматриваем учет курсовых разниц по валютным кредитам и займам.
Сумма по этой записи не обязательно равняется расходу за один месяц. Если договором определен более долгий срок погашения, допустим, раз в квартал, то надо сложить все процентные начисления по кредиту 66 (67). Чтобы туда по ошибке не попала основная сумма долга, на названных счетах создается отдельный субсчет для процентов (п. 4 ПБУ 15/2008).
Например, учет кредитов и займов в «1С:ERP Управление предприятием» реализуется как раз по такому правилу. Открываются следующие субсчета к счетам 66 и 67:
- 01 и 03 для основной суммы рублевого кредита/займа;
- 02 и 04 для процентов по ним.
И еще важные моменты про НДС:
- если взаймы получены деньги или ценные бумаги, то обязанностей по НДС с процентных платежей у заемщика не возникнет;
- если заем имеет неденежную форму, но проценты платятся деньгами, объект налогообложения тоже не появится;
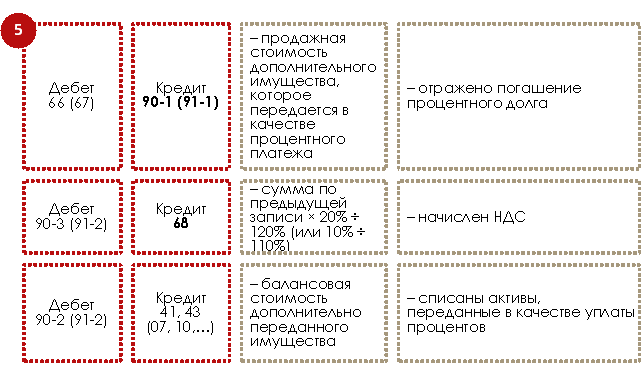
- если и заем, и проценты по нему носят неденежный характер, то заемщик обязан начислить НДС и выставить счет-фактуру в момент передачи дополнительных неденежных активов. Причина: такое дополнительно отданное имущество признается реализованным. При этом заимодавец получает право предъявить налог к вычету.
Бухгалтерские записи в последнем случае окажутся такими.
Этап 3. Возврат заемных средств
Когда возвращаются деньги, то совершается бухгалтерская запись, прямо противоположная приведенной в первой схеме. Вот такая:
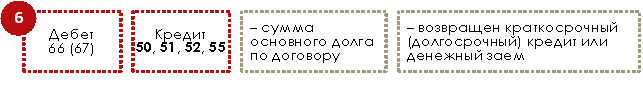
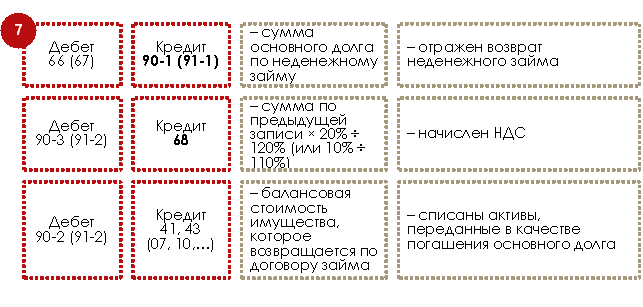
Ситуация усложнится в случае погашения неденежного обязательства. В этом случае опять появится НДС, так как теперь заемщик передает имущество в собственность заимодавца. Операция признается реализацией, значит, попадает под обложение данным налогом.
Схема бухгалтерских записей – аналогична пятой. Изменятся только формулировки.
Рассмотрим два примера.
Пример 1
17.02.2020 организация взяла кредит в банке сроком на три месяца. Сумма – 1 млн руб. Ставка – 12%. Цель – пополнение оборотных средств. По условиям кредитного договора проценты погашаются вместе с основной суммой долга по истечении срока кредитования.
Проводим займ в 1С: просто, быстро, по существу

Планом счетов 1С 8 предусмотрен учет выданных займов в зависимости от получателя (сотрудник компании или сторонняя организация), а также от типа займа (процентный или беспроцентный). Ежемесячные проценты начисляются вручную и учитываются обособленно.
Для получения дополнительного дохода многие организации предоставляют свободные денежные средства на расчетных счетах во временное пользование проверенным контрагентам – юридическим лицам или работникам фирмы по договору займа.
Чтобы отразить выданный займ в 1С, необходимо предварительно уделить особое внимание ключевым моментам договора:
- сумма;
- стороны: компания может выдавать деньги в заем юр. и физ. лицам, сотрудникам или учредителю;
- срок возврата средств, способ погашения долга – в конце или ежемесячными платежами;
- условия: в отличие от кредитов, займ может быть процентным и беспроцентным;
- способ предоставления: безналичным перечислением или наличными из кассы предприятия. допустима передача во временное пользование товаров, оборудования и т.д.
Справка! Согласно указанию ЦБ РФ № 3073–У от 07.10.2013, выдача займа наличными из кассы запрещена, нужно предварительно снять необходимую сумму с расчетного счета компании.
Решение этих задач позволит правильно отразить операции по договору займа в программном продукте 1С на определенных счетах учета.
Нормативное регулирование
Отношения между контрагентами в рамках договора осуществляются в соответствии с главой 42 ГК РФ (ст. 807–818), отображение в бухгалтерском учете фирмы – ПБУ 19/02.
Выданные в заем средства под определенный процент отображаются в бухучете на счете 58, субсчет 03: в дебет заносятся суммы выданных займов, по кредиту – погашение.
Проценты, выплачиваемые заемщиком, – доход заимодавца, отражение которого в учете регулируется ПБУ 9/99. Сумма % за пользование выданными финансами отображается по дебету сч. 76 в корреспонденции со сч. 90 (если предоставление денег в долг – обычный вид деятельности компании) или 91 (прочие доходы фирмы).
Примечание от автора! Если займ беспроцентный, то он не является финансовым вложением организации и учитывается на 76 счете. Суммы, данные сотрудникам компании в долг, ‒ на 73 сч.
Учет операций в 1С
Подробные инструкции по учету действий по выдаче займа, начислению % к получению, погашению дебиторской задолженности показаны в 1С 8 (Конфигурация: бухгалтерия предприятия, редакция 8.2). Наиболее распространенным является предоставление средств под определенный %.
Создание договора
Для учета операций по договору займа, заключаемого с контрагентами компании, необходимо предварительно добавить данный документ в справочник:
-
В пункте «Операции» перейти к «Справочникам».


— наименование (например, договор займа);
— вид – прочее;
— номер, дата составления, срок действия;
— валюту расчетов.
Проверив введенные данные, создать документ с помощью «ОК» внизу страницы.


Выдача займа
Момент возникновения дебиторской задолженности по действующему договору – время передачи средств заемщику.
Подтверждением выданных финансов в заем является банковская выписка компании (при безналичном перечислении) или расходный кассовый ордер.
Пошаговая инструкция для отражения перечисления:


— в разделе операций выбрать расчеты по кредитам и займам;

— заполнить договор, счет учета операций, статью движения средств (расчеты по кредитам и займам);

— уточнить данные и провести документ кнопкой «ОК». На основании выписки из финансового учреждения должны сформироваться соответствующие проводки, которые можно проверить.

Инструкция для выдачи наличных:
-
После снятия средств с расчетного счета можно составить РКО. Для этого необходимо в разделе «Касса» указать «Расходный кассовый ордер».


— сумма;
— контрагент;
— договор;
— р/с и статью движения денежных средств.
Уточнить данные, провести документ, нажав на «ОК».


Получение дохода в виде процентов
Начисление % за пользование средствами осуществляется:
- каждый месяц, независимо от фактического получения сумм по договору от займополучателя, – при общей системе налогообложения;
- доход возникает при фактическом получении средств при УСН.
Алгоритм действий по начислению процентов:
-
В главном меню перейти в раздел «Операции» – «Операции, введенные вручную» и добавить новую.


— счет дебета – 76.09 (субконто – контрагент, займополучатель, договор), 73.01 (если средства предоставлены сотруднику фирмы);
— счет кредита – 91.01 (% к получению (уплате));
— внести сумму %.

Погашение дебиторской задолженности
Получение средств в качестве выплаты долга от займополучателя подтверждается банковской выпиской или приходным кассовым ордером. При проведении документов необходимо проверить:
-
тип операции – расчеты по кредитам и займам;


Проверка данных
Для уточнения дебиторской задолженности можно в любое время просмотреть текущие платежи и размер долга по действующим договорам:
-
В главном меню в разделе «Отчеты» перейти к оборотно-сальдовой ведомости по счету.


Выдача денег учредителю фирмы
Отношения между компанией и учредителем в части выдаваемых займов никак не закрепляются в Уставе организации. В связи с этим отражение расчетов по выдаче финансов в долг осуществляется аналогично операциям по предоставлению средств сторонним юридическим или физическим лицам.
Особое внимание следует уделить оформлению беспроцентных соглашений: судебными решениями подтверждено, что многие такие займы были переквалифицированы в дивиденды, которые должны облагаться НДФЛ в размере 13% для резидентов и 15% для нерезидентов.
Особенности отношений с сотрудниками компании
У работника организации при получении средств во временное пользование от нанимателя может возникать материальная выгода, если:
- договор беспроцентный;
- установленная % ставка за пользование деньгами ниже 2/3 ставки рефинансирования ЦБ РФ.
В этих случаях возникающая материальная выгода облагается НДФЛ по ставке 35% для резидентов и 30% для нерезидентов. При этом налоговым агентом является работодатель, который обязан рассчитать, удержать налог и уплатить его в контролирующие органы. Дата получения дохода сотрудником в данном случае ‒ последний день каждого месяца в течение всего срока действия соглашения.
От автора! Если работнику предоставлен целевой заем на приобретение жилой недвижимости или земельного участка под строительство, то полученная материальная выгода не облагается НДФЛ. В качестве подтверждения он должен предоставить уведомление о праве на получение имущественного налогового вычета.
Прощение долга
Согласно ст. 415 ГК РФ, кредитор может снять с должника имеющиеся на нем обязательства. Это оформляют дополнительным соглашением или посредством уведомления, в тексте которого указывают сумму, из-за чего она возникла, сроки погашения и т.д.

В целях предотвращения переквалификации прощения долга в договор дарения необходимо дополнительно расписать экономические выгоды кредитора. Эта процедура несет в себе некоторый риск, так как налоговая инспекция может считать неправомерным определение суммы невозвращенных денег в состав внереализационных расходов, поэтому не следует упоминать их при расчете налогооблагаемой базы по налогу на прибыль.
Практический пример
Общество с ограниченной ответственностью «Колосок» заключило договор займа с ООО «Рябина». Основные условия:
- сумма – 400 тыс. руб.;
- займ выдается под проценты – 10% годовых, которые необходимо уплачивать ежемесячно (сумма × % ставка / 366 × количество календарных дней в месяце);
- деньги предоставляются безналичным перечислением;
- возврат долга может осуществляться частями.
Бухгалтерские проводки по хозяйственным операциям:
450 тыс. руб. – деньги перечислены на расчетный счет ООО «Рябина»;
Начисление процентов по договору займа: проводки
За пользование денежными средствами или материальными ценностями, полученными в долг, придется заплатить определенную сумму — некий платеж за использование заемными активами. О том, как правильно отразить обязательные процентные платежи по кредитным и заемным договорам, расскажем в нашей статье.
Особенности кредитования
Кредитный договор или договор займа — это двустороннее соглашение, в котором оговорены условия предоставления одной стороной конкретного вида активов (денег, имущества, нематериальных активов и прочего), которые принадлежат данной стороне, во временное использование второй стороне (организации, ИП или сотруднику).
Напомним, что кредит может выдать только специализированная организация, которая имеет соответствующую лицензию. А вот заемные средства можно получить от компании, ИП или физического лица. К тому же кредитование осуществляется исключительно в деньгах, то есть в денежной форме. В то время, как займы можно получить и в материальной форме, например, в виде продукции, основных средств, сырья или любого другого имущества фирмы.
Некоторые компании могут предоставить заемные средства бесплатно, то есть дополнительную плату за пользование заемными активами уплачивать не нужно (п. 1 ст. 809 ГК РФ ). Однако большинство компаний осуществляют кредитование за конкретную плату — проводят начисление процентов по займу, проводки по начислению отражают возникновение задолженности заемщика перед займодателем.
Предоставление заемных средств в учете заемщика и займодателя существенно отличаются.
Учет кредитования у займодателя
Для организации-займодателя бухгалтерский учет операций по начислению процентов по договору займа, проводки зависят от основного вида деятельности. Если кредитование — это основной вид деятельности фирмы, то записи составляются с использованием счета 90 «Продажи» (Приказ Минфина от 31.10.2000 № 94н, п. 12 ПБУ 9/99). Например, в учете кредитной или микрофинансовой организации.
Компании, для которых выдача займов не является ключевым предметом деятельности, при начислении процентов по кредиту проводки составляются с применением счета 91 «Прочие доходы» (п. 16 ПБУ 9/99). Причем суммы за пользование займами начисляются за каждый отчетный период, ежемесячно или ежеквартально, согласно условиям заключенного договора.
Учет полученного займа и процентов в 1С
Ведение хозяйственной деятельности требует вложения средств — собственных или заемных. Взять в долг можно не только в банке, но и у партнеров — физических лиц и организаций, на длинный или короткий срок.
Из статьи вы узнаете:
- об особенностях долгосрочных займов полученных;
- чем отличается заем от кредита;
- как в 1С отразить получение займа, начисление процентов, уплату основного долга и процентов.
Пошаговая инструкция
01 ноября Организация получила заем от контрагента на сумму 450 000 руб. сроком на 18 месяцев под 15% годовых. По условиям договора основная сумма задолженности уплачивается равными долями ежемесячно, проценты начисляются ежемесячно на остаток задолженности. Уплата долга и процентов производится согласно графику платежей.
30 ноября и 31 декабря были начислены проценты, проведена уплата основной задолженности и процентов по графику.
Рассмотрим пошаговую инструкцию оформления примера. PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Получение займа от контрагента | |||||||
| 01 ноября | 51 | 67.03 | 450 000 | 450 000 | Получение займа от контрагента | Поступление на расчетный счет — Получение займа от контрагента |
|
| Отражение в учете начисленных процентов по займу за ноябрь | |||||||
| 30 ноября | 91.02 | 67.04 | 5 363,01 | 5 363,01 | 5 363,01 | Начисление процентов | Операция, введенная вручную — Операция |
| Уплата основного долга по займу за ноябрь | |||||||
| 30 ноября | 67.03 | 51 | 25 000 | 25 000 | Уплата основного долга | Списание с расчетного счета — Возврат займа контрагенту |
|
| Уплата процентов за ноябрь | |||||||
| 30 ноября | 67.04 | 51 | 5 363,01 | 5 363,01 | Уплата процентов | Списание с расчетного счета — Возврат займа контрагенту |
|
| Отражение в учете начисленных процентов по займу за декабрь | |||||||
| 31 декабря | 91.02 | 67.04 | 5 414,38 | 5 414,38 | 5 414,38 | Начисление процентов | Операция, введенная вручную — Операция |
| Уплата основного долга по займу за декабрь | |||||||
| 31 декабря | 67.03 | 51 | 25 000 | 25 000 | Уплата основного долга | Списание с расчетного счета — Возврат займа контрагенту |
|
| Отражение в учете начисленных процентов по займу за декабрь | |||||||
| 31 декабря | 67.04 | 51 | 5 414,38 | 5 414,38 | Уплата процентов | Списание с расчетного счета — Возврат займа контрагенту | |
Получение займа от контрагента
Нормативное регулирование
По договору займа одна сторона (займодавец) передает или обязуется передать в собственность другой стороне (заемщику) деньги, вещи, определенные родовыми признаками, или ценные бумаги, а заемщик обязуется возвратить займодавцу такую же сумму денег (сумму займа) или равное количество полученных им вещей того же рода и качества либо таких же ценных бумаг (п. 1 ст. 807 ГК РФ).
- Кредит выдает только банк. Заем может быть получен от других юридических лиц, а также физлиц.
- Кредит обязательно предусматривает уплату процентов. Заем может быть беспроцентным.
- Кредит выдается исключительно деньгами. Заем может быть выдан в натуральной форме, ценными бумагами.
- Кредиты «подчиняются» нормативно-правовым актам Банка России. Для займов между лицами, не являющимися кредитными организациями, эти НПА могут рассматриваться как рекомендуемые.
Правила бухучета займов описаны в ПБУ 15/2008 «Учет расходов по займам и кредитам». Сумма, полученная по договору займа, является кредиторской задолженностью и учитывается в зависимости от срока займа: если срок до года включительно — на счете 66.03 «Краткосрочные займы», при сроке более года —на счете 67.03 «Долгосрочные займы» (план счетов 1С).
К расходам, связанным с исполнением договора займа и учитываемым отдельно от основного долга, относят (п. 3 ПБУ 15/2008):
- проценты за пользование займом;
- сопутствующие расходы — оплату информационных и консультационных услуг, экспертизы договора и др.
Сопутствующие расходы учитываются равномерно на протяжении всего срока договора займа (п. 8 ПБУ 15/2008).
С 01 июня 2018 года законодательное регулирование договоров займа существенно поменялось. Подробно С 01.06.2018 вступили в силу изменения по договорам кредита и займа.
Учет в 1С
Получение денежных средств по договору займа оформляется документом Поступление на расчетный счет вид операции Получение займа от контрагента.
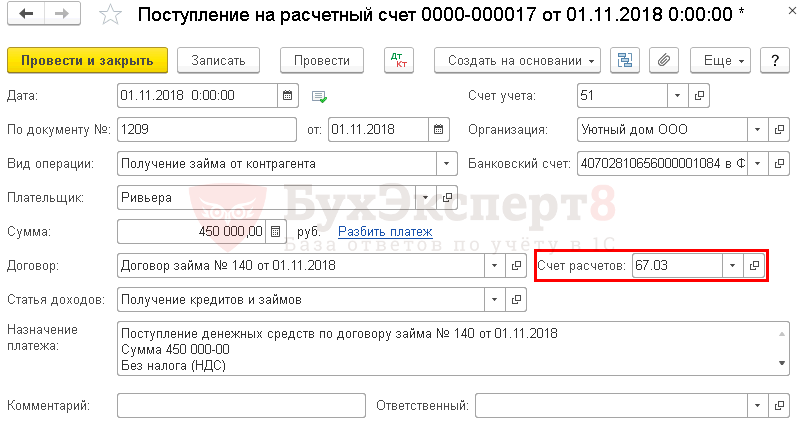
Необходимо обратить внимание на заполнение полей:
- Сумма — полученная сумма по договору займа, согласно выписке банка.
- Договор — договор займа с Видом договора — Прочее.
В нашем примере расчеты по договору займа ведутся в рублях, срок договора — более года. PDF В результате выбора такого договора в документе Поступление на расчетный счет автоматически устанавливается:
- Счет расчетов — 67.03 «Долгосрочные займы».
Проводки по документу
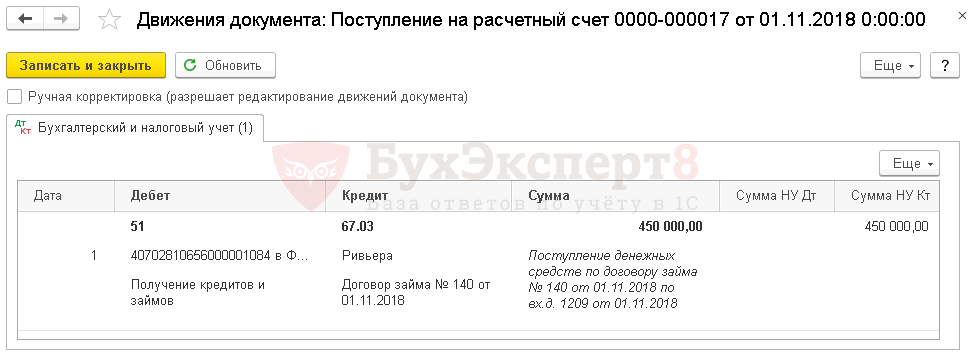
Документ формирует проводку:
- Дт 51 Кт 67.03 — получение займа от контрагента.
Отражение в учете начисленных процентов за ноябрь и декабрь
- в составе прочих расходов в отчетном периоде начисления процентов;
- в первоначальной стоимости инвестиционного актива.
- по неконтролируемым сделкам — исходя из фактической процентной ставки (пп. 2 п. 1 ст. 265 НК РФ, п. 1 ст. 269 НК РФ);
- по контролируемым сделкам — в пределах максимального порога ключевой ставки ЦБ РФ или международных ставок EURIBOR, SHIBOR, ЛИБОР в зависимости от валюты кредита (п. 1.1, п. 1.2 ст. 269 НК РФ).
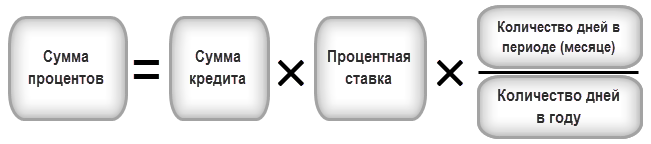
В нашем примере проценты, согласно договору займа, начисляются на остаток долга ежемесячно по следующей формуле:
Рассчитаем проценты за ноябрь и декабрь:
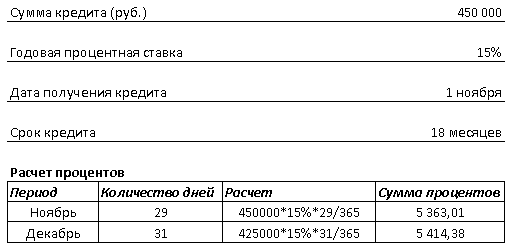
В следующие месяцы расчет будет аналогичный.
Учет в 1С
Начисление процентов отражается документом Операция, введенная вручную вид операции Операция в разделе Операции – Бухгалтерский учет – Операции, введенные вручную :
- в БУ — на счете 91.02 «Прочие расходы»;
- в НУ — в составе внереализационных расходов.
Начисление процентов за ноябрь.
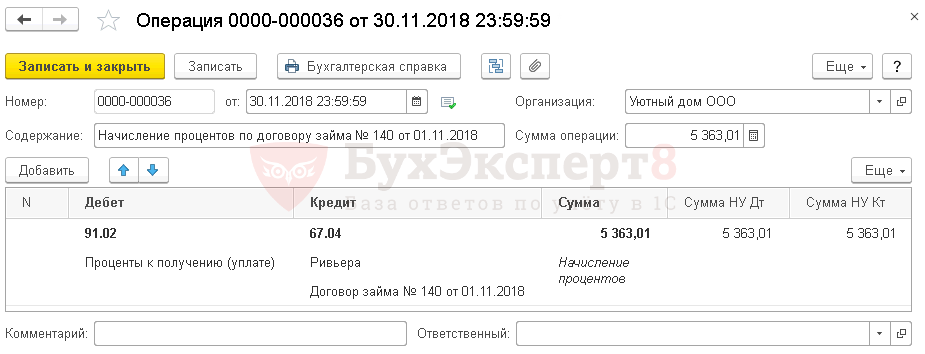
Начисление процентов за декабрь и последующие месяцы оформляется аналогично.
Для более удобной работы можно определить шаблон для отражения в учете начисленных процентов. Для этого необходимо создать документ Типовая операция в разделе Операции – Бухгалтерский учет – Типовые операции .
Уплата основного долга за ноябрь и декабрь
Учет в 1С
Уплата основного долга отражается документом Списание с расчетного счета вид операции Возврат займа контрагенту в разделе Банк и касса — Банк – Банковские выписки — Списание .
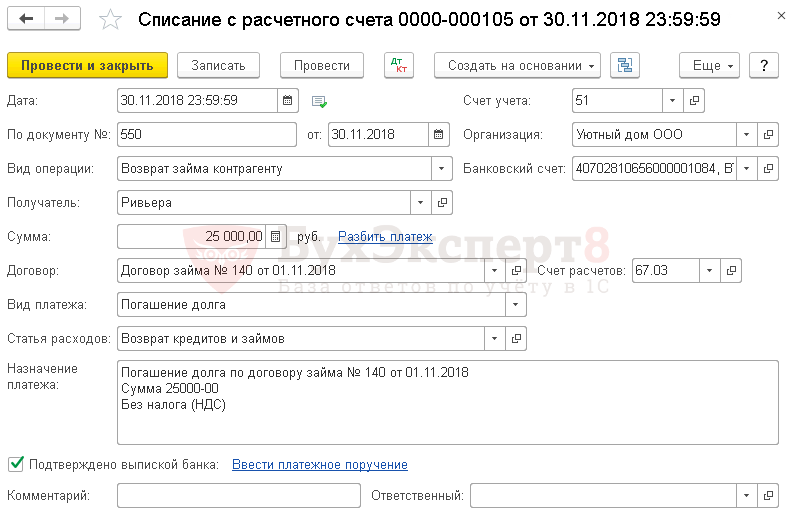
Необходимо обратить внимание на заполнение полей:
- Сумма — сумма уплачиваемого основного долга, согласно выписке банка.
- Договор — договор займа с Видом договора — Прочее.
- Вид платежа — Погашение долга.
В нашем примере расчеты по договору займа ведутся в рублях, срок договора — более года. PDF В результате выбора такого договора и вида платежа Погашение долга в документе Списание с расчетного счета автоматически устанавливается:
- Счет расчетов — 67.03 «Долгосрочные займы».
Уплата основного долга за декабрь и последующие месяцы оформляется аналогично.
Проводки по документу
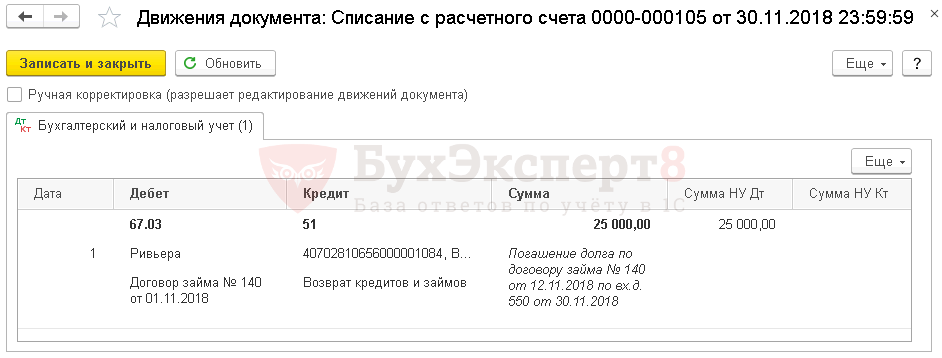
Документ формирует проводку:
- Дт 67.03 Кт 51 — уплата основного долга.
Уплата процентов за ноябрь и декабрь
Учет в 1С
Уплата процентов отражается документом Списание с расчетного счета вид операции Возврат займа контрагенту в разделе Банк и касса — Банк – Банковские выписки — Списание .
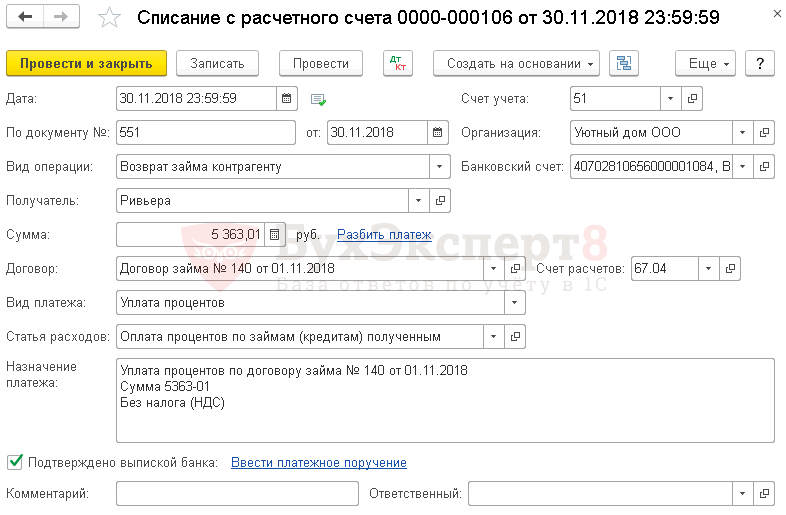
Необходимо обратить внимание на заполнение полей:
- Сумма — сумма уплачиваемых процентов, согласно выписке банка.
- Договор — договор займа с Видом договора — Прочее.
- Вид платежа — Уплата процентов.
В нашем примере расчеты по договору займа ведутся в рублях, срок договора — более года. В результате выбора такого договора и вида платежа Уплата процентов в документе Списание с расчетного счета автоматически устанавливается:
- Счет расчетов — 67.04 «Проценты по долгосрочным займам».
Уплата основного долга за декабрь и последующие месяцы оформляется аналогично.
Проводки по документу
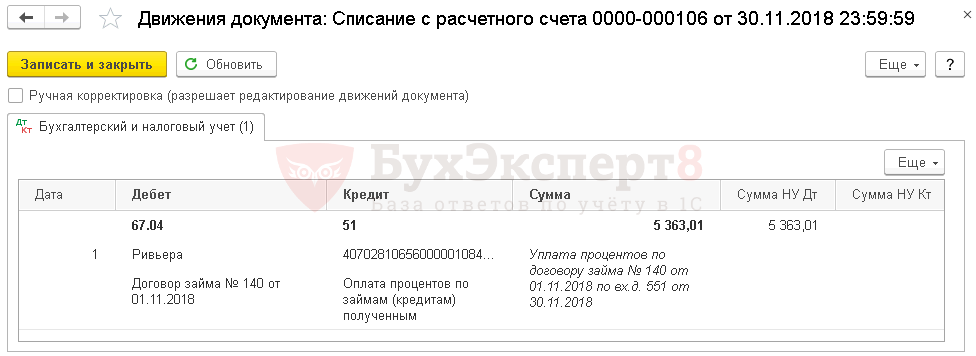
Документ формирует проводку:
- Дт 67.04 Кт 51 — уплата процентов.
Отчетность
В бухгалтерском балансе полученные долгосрочные займы отражаются по:
- стр. 1410 «Заемные средства» — отражается остаток задолженности;
- строке, соответствующей инвестиционному активу — в сумме процентов, учтенных в стоимости приобретения этого актива.
- стр. 1510 «Заемные средства».
В декларации по налогу на прибыль суммы начисленных процентов отражаются в составе внереализационных расходов: PDF
- Лист 02 Приложение N 2 стр. 201 «Расходы в виде процентов по долговым обязательствам…»
В отчете о финансовых результатах начисленные проценты отражаются по:
- стр. 2330 «Проценты к уплате».
- Приобретение материалов на кредитные средства
- Приобретение основных средств на кредитные средства
- В чем разница между займом учредителя и финансовой помощью?
- Финансовая помощь от учредителя: особенности оформления и налогообложения
- Прощение займа учредителем
- С 01.06.2018 вступили в силу изменения по заключению договоров кредита и займа
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
(10 оценок, среднее: 4,90 из 5)