Занимаемая ложность. Как не попасть в кредитные сети МФО?
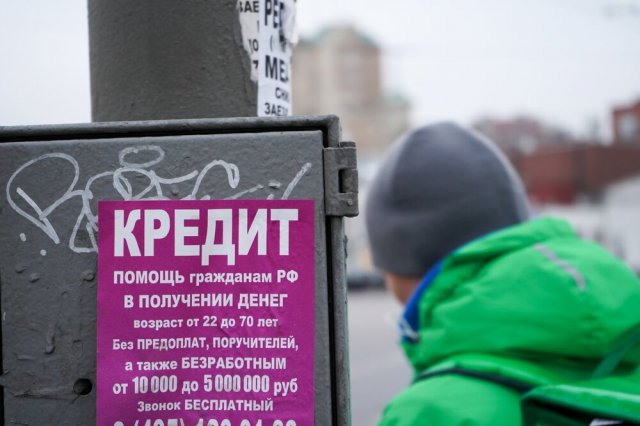
«Пьют кровь из людей прямо до гробовой доски», — высказался на прошлой неделе Владимир Путин в адрес банков и финорганизаций. По его словам, они слишком легко выдают небольшие кредиты, превращая людей в вечных должников.
По данным ЦБ и исследованиям участников рынка, количество тех, кто обращается за займами до зарплаты, в последнее время растёт. Если в начале этого года клиентами МФО были 14,2 млн россиян, то по итогам первого полугодия — уже 16,4 млн. Хоть раз в жизни за микрозаймами обращались 35,5% наших граждан, а 7,8% пользуются их услугами регулярно. При этом у попавших в кредитные сети россиян всё меньше шансов выпутаться — 55% выданных во II квартале микрозаймов получили люди, у которых на обслуживание долгов уходит 80% доходов. Это значит, что они закрывают старые кредиты новыми.
Как распознать легальную фирму
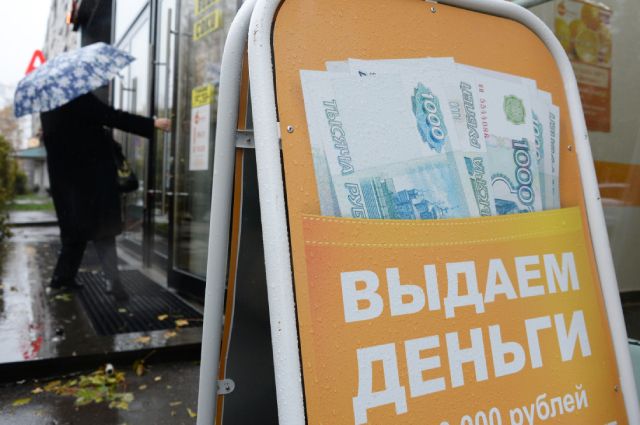
Средний размер микрозайма в России — 13 710 руб. Банкам нерентабельно работать над выдачей такого кредита. Вот народ и идёт в ближайший офис каких-нибудь «Быстро-мани» или «Срочно дадим взаймы», которые встречаются сегодня на каждом шагу. В отличие от банка там не будут придираться к кредитной истории и порадуют деньжатами только при наличии паспорта. Неудивительно, что СМИ и интернет пестрят душещипательными историями про обобранных до нитки клиентов МФО.
«Обычно такие истории связаны не с официальными микрофинансовыми организациями, состоящими в реестре ЦБ, а с нелегальными кредиторами, — заявляет президент Союза “Микрофинансовый Альянс” Андрей Лебедев. — Они не числятся в реестрах ЦБ, не платят налоги и никому не поднадзорны. Мы сами страдаем от их действий и ждём от государства помощи в борьбе с ними. Общий объём “серого” сегмента рынка МФО никто не считал, по нашим оценкам, на каждые 3 официальные организации приходятся 2 нелегальные. Права заёмщика при взаимодействии с “серыми” кредиторами никак не защищены, и подавляющая часть негатива о МФО вызвана действиями именно таких нелегальных кредиторов. Поэтому главный совет гражданам: проверяйте выбранную МФО, состоит ли она в реестре ЦБ». Совет, конечно, правильный. Список есть на сайте Банка России (cbr.ru) в разделе «Государственный реестр микрофинансовых организаций». Однако потом придётся проверить аж 1185 компаний — именно столько МФО числится действующими на 21 ноября 2022 г. При этом рядом есть реестр «исключённых» по разным причинам МФО, и он почти в 4 раза больше — сейчас таковых 4093 фирмы. И реестр этот постоянно пополняется. Например, на прошлой неделе замдиректора Росфинмониторинга Галина Бобрышева сообщила, что Банк России оперативно прекратил доступ 30 МФО к финансовому рынку — все они обходили запрет на расчёты с онлайн-казино, которая позволила вывести в теневой оборот больше 2 млрд руб. В схеме участвовали более 1 тыс. работников микрофинансовых организаций.
Ты кто, МФО?
Кстати, автор схемы микрокредитования экономист из Бангладеш Мухаммад Юнус в 2006 г. за своё изобретение получил Нобелевскую премию мира. Его идею с микрозаймами расценили как решающий вклад в борьбу с бедностью. Так кто они, МФО — «кровопийцы», грабящие россиян бешеными процентами, или благодетели, позволяющие любому человеку перехватить денег до зарплаты?
«Раньше в сложной ситуации можно было занять 3 рубля у соседа, родственника или обратиться в кассу взаимопомощи, — объясняет Лебедев. — Сейчас этого ничего нет, и в крайней ситуации человек остаётся один на один со своими проблемами. Сегодня МФО — единственный источник, где люди, попавшие в сложную ситуацию, могут быстро занять небольшие деньги на короткий срок. И Банк России жёстко контролирует максимальную процентную ставку по микрозаймам. Ещё 6 лет назад было 800% годовых, сейчас — 365%, или 1% в день. Да, и эта цифра выглядит большой, в банках она гораздо ниже. Но сравнивать банковские ставки и МФО — всё равно что сравнивать болид “Формулы-1” и мотоблок. Это разные инструменты из разных сегментов. Вы же не будете пахать огород болидом! Это дорого, да и вспахать толком не сможете. Так же и в случае с МФО. Одно дело, если перехватить немного до зарплаты. Другое — весомую сумму на полгода. Вот здесь вместе с грандиозными выплатами по процентам и приходит беда».
«Если человек чётко понимает, что ему нужно, например, 10 тыс., чтобы дожить до аванса, который будет через 5 дней, то выплатить потом 10 500 руб. можно. Это вполне посильная нагрузка, — говорит профессор, руководитель Департамента страхования и экономики соцсферы Финуниверситета при правительстве РФ Александр Цыганов. — Но если кредит берётся на большой срок, то в итоге это уже неподъёмная величина. Возможно, есть смысл на законодательном уровне регулировать максимальный срок для таких займов. Ну и, конечно, государство должно жёстко контролировать рынок МФО, чтобы не было ростовщических ставок».
Кстати, в Госдуму внесён законопроект, предлагающий снизить ежедневную ставку для займов в МФО с 1 до 0,8%, или 292% годовых. ЦБ идею поддержал. Однако в начале этого года депутаты раскритиковали предложение, назвав его слишком «мягким», и внесли новое — снизить ставку до ежедневных 0,5%. Больше о судьбе этого законопроекта ничего не было слышно.
Как безопасно занять деньги в мфо?
1. Проверьте на сайте Банка России (cbr.ru), входит ли организация в реестр МФО. Легальная компания сама заинтересована в этом, поэтому подскажет, под каким номером искать её в списке.
2. Избегайте фирм, сотрудники которых хотят выдать вам заёмные деньги быстро, «не отходя от кассы». По закону при обращении за кредитом вы имеете право знакомиться с условиями договора в течение 5 дней. За это время можете принять более взвешенное решение, изучить условия договора, посоветоваться с близкими.

3. Не стоит надеяться, что сейчас возьмёте немного «быстрых денег» под 1% в день, а потом сможете перезанять под «нормальные» проценты в большом банке. Банк может отказать вам в новом кредите без объяснения причин, и вы останетесь с дорогостоящим микрокредитом.
4. Никогда не берите заём под залог имущества. Знайте: если оформите договор микрозайма с залогом имущества, рискуете его потерять, если не сможете вносить платежи по кредиту с учётом высоких процентов вовремя.
5. Не подписывайте документ, в котором есть информация о том, что вы согласны с условиями и тарифами, если не видели их или не получили на руки в печатном виде. Если данные об условиях и тарифах «размещены где-то на сайте» или «находятся в главном офисе компании», то лучше обратиться в другую организацию.
Что такое МФО
 МФО — довольно новый для России тип хозяйствующего субъекта, хотя он и успел стать крайне распространенным. МФО часто воспринимается конкурентом банков, но это не совсем так. Ознакомимся с особенностями деятельности микрофинансовых фирм подробнее.
Чем занимаются микрофинансовые организации?
Микрофинансовые организации в России — это кредиторы, выдающие, как правило, физическим лицам (иногда — и юридическим тоже) небольшие по сумме краткосрочные денежные займы (типичный срок погашения по ним — не более месяца). По таким займам — именуемым микрозаймами, устанавливается большая процентная ставка — которая может достигать нескольких сотен процентов годовых. Процент обычно начисляется за каждый день пользования микрозаймом.
Микрозайм — это кредит, который одобряется при гораздо менее строгой оценке платежеспособности заемщика, чем в ситуации с кредитом от обычного банка. МФО может сильно рисковать: значительный процент микрозаймов в принципе не возвращается. И чтобы это компенсировать, на займы устанавливается большая процентная ставка.
Микрозаймы позиционируются как финансовый продукт, по которому человек может взять деньги «до зарплаты»: предполагается, что заемщик сможет достаточно оперативно их отдать, не почувствовав значительных издержек в связи с уплатой больших процентов.

Как регулируется деятельность МФО?
Микрофинансовые организации — закрепленное в российском законодательстве понятие. В соответствии с Законом от 02.07.2010 № 151-ФЗ такой организацией считается юрлицо, которое:
- ведет микрофинансовую деятельность;
- внесено в государственный реестр МФО.
При этом, свою деятельность МФО могут вести как:
- микрофинансовые компании;
- микрокредитные компании.
Главное различие между ними в том, что первые вправе привлекать для своей деятельности средства физлиц, не являющихся учредителями. Вторые — не вправе. Также оба вида хозяйствующих субъектов должны соблюдать ограничения, установленные статьей 12 Закона № 151-ФЗ.
Можно отметить, что микрофинансовой компанией может стать организация, у которой есть не менее 70 млн. рублей собственных средств, а микрокредитной — любая, что соответствует требованиям Закона № 151-ФЗ. С 1 июля 2020 года у микрокредитной фирмы, вместе с тем, должны быть собственные средства в размере не менее 1 млн. рублей (впоследствии эта сумма будет увеличиваться). Таким образом, микрофинансовая компания — в общем случае более устойчива финансово в сравнении с микрокредитной.
В свою очередь, под микрофинансовой деятельностью закон понимает деятельность по выдаче микрозаймов — денежных сумм не более предельной величины обязательств по долгу заемщика, определяемой в соответствии с Законом № 151-ФЗ.
МФО ответственны за свою деятельность перед Банком России. При обнаружении нарушений главное кредитное учреждение страны исключает микрофинансовую фирму из реестра, а при необходимости — применяет штрафные санкции по КоАП РФ.
Отличия МФО от банка
Главное юридические отличие МФО от банка — в том, что она не имеет статуса кредитно-финансовой организации. Соответственно, может не выполнять ряд многих строгих требований, установленных законом к банкам. Как таковых банков в России — буквально несколько сотен. МФО — несколько тысяч (из них основной объем ожидаемо занимают микрокредитные компании, к которым требования минимальны).

Главные же фактические отличия МФО от банка — в том, что она готова, как мы уже отметили выше:
- выдавать деньги без детальной проверки платежеспособности заемщика (такая проверка как раз характеризует банковские кредиты);
- выдавать деньги под огромные проценты (часто в десятки раз более высокие, чем те, что начисляются банками за обычные кредиты).
МФО могут выдавать кредиты в режиме «только онлайн» — когда заем переводится на карту или на аккаунт заявителя в электронно-платежной системе без визита в офис кредитора (или личной встречи с представителем кредитора). В случае с банками такая схема практически невозможна.
МФО — это не прямой конкурент банков. Микрокредит заемщики, как правило, берут, если обычный банк им не выдает деньги (не выделяет достаточно лимита на «кредитке»). Или же выдвигает слишком сложные условия для их получения — при которых проще обратиться в микрофинансовую фирму.

Как выбрать микрофинансовую организацию?
Большинство МФО выдвигают примерно одинаковые условия по процентным ставкам (начисляя порядка 1-1,5% от суммы займа в день). Однако, политика разных МФО может заметно различаться в части:
- требований по возрасту заемщика;
- минимума и максимума по займам;
- сроков погашения кредита;
- способов получения займа (могут поддерживаться только определенные электронные инструменты для платежей, иногда — требуется визит заемщика в офис кредитора).
Можно отметить, что многие МФО предлагают новым заемщикам (иногда — уже бравшим займ и вовремя рассчитавшимся по нему) беспроцентные кредиты. И эта опция становится все более распространенной.
Исходя из того, насколько указанные условия подходят для конкретного заемщика — он и будет выбирать кредитора.
Как проверить, что МФО не мошенники?
Для этого есть единственный способ — проверить, находится ли МФО в государственном реестре. Найти базу данных организаций, находящихся там, можно по запросу в любой поисковой системе. Она может выдавать ссылки на разные ресурсы. Например — на страницу с XLS-файлами, где отражены базы данных по МФО, на сайте ЦБ РФ.
Как правильно взять микрозаем
Офисы микрозаймов можно найти на каждой улице. Их услуги довольно широки: от выдачи наличных до кредита на карту по онлайн заявке. Многие уже давно стали клиентами этих организаций. Но как устроен мир микрофинансов? И что нужно знать, подписывая договор?
Что такое МФО и чем они занимаются
Александр попал в непростую ситуацию: из-за пандемии его доходы резко сократились. Зарплату задерживали уже вторую неделю, жить было не на что. Взять в долг у друзей не получилось. Кредит брать не хотелось – ему не нужна слишком большая сумма, да и с нерегулярными выплатами на работе не одобрили бы заявку. Поэтому мужчина решил обратиться в МФО за микрокредитом, расположенную недалеко от его дома.
Что такое МФО? Представьте соседа, у которого всегда можно взять деньги в долг. Его не особо интересует ваш уровень дохода и благонадежность, но он с радостью готов одолжить вам деньги «до зарплаты». Единственное условие – большой процент.
По такому принципу и работают микрофинансовые фирмы:
- Выдают займы гражданам и малому бизнесу
Компании расположены как в крупных городах, так и в малонаселенных пунктах, где есть лишь одно отделение банка, или вовсе отсутствует. Оформить микрозаем гораздо проще и быстрее, а зачастую – это практически единственная возможность получить срочно понадобившиеся деньги.
- Выдают небольшие суммы на короткий срок
Конечно, при желании можно занять и миллион рублей – регламенты работы организаций это допускают. Но, как правило, объем не превышает двух зарплат, а срок возврата составляет около двух месяцев.
- Устанавливают повышенную процентную ставку
Проценты в разы превышают банковские показатели. Зачастую это 1% в день, из которого складывается 365% годовых.
- Не очень строго оценивают платежеспособность клиента.
По этой причине взять микрокредит у МФО очень просто. Доказывать свой доход, как это необходимо в банке, не обязательно.
При этом микрофинансовая организация – лишь общее понятие. Для упрощения контроля за деятельностью в 2017 году их разделили на микрокредитные и микрофинансовые компании.
Разбираемся в названиях: МФК и МКК
Министерство финансов и Банк России точно так же следят за работой МФО, как и за любой финансовой структурой. Поэтому основной принцип разделения строится на объемах фигурирующих денег и некоторых отличиях в организации деятельности.
МФК – микрофинансовая компания – более крупная организация. Ее уставной капитал должен составлять минимум 70 млн рублей. Обладает расширенной деятельностью, а за самими компаниями следит Банк России.
Чем занимаются:
- принимают средства от юрлиц, а также от индивидуальных вкладчиков до 1,5 млн рублей;
- выдают микрозаймы до 1 млн рублей;
- выпускают облигации.
В связи с привлечением средств физических и юридических лиц к таким организациям Центробанк предъявляет повышенные требования. Также проводятся ежегодные проверки их деятельности.
Совет от банка
Хорошо обдумайте все риски, прежде чем вкладывать свои средства в МФО. Они не подлежат страхованию АСВ, как обычные банковские вклады. Поэтому вы не сможете вернуть свои деньги, если компания их потеряет. Лучше доверяйте свои средства проверенным банковским организациям.
МКК – микрокредитная компания – более ограничена в своих возможностях. Слово «кредитный» в названии говорит о том, что компания только выдает деньги. Максимальный заем – 500 тысяч рублей.
В отличие от МФК, микрокредитные фирмы не имеют права привлекать сторонние средства, и ведут деятельность только за счет фонда компании и собственников. И размер их капитала не определен.
За МКК не следит Банк России, вместо него компания состоит в саморегулирующей организации (СРО). Но при этом Центробанк может провести проверку организации в случае жалоб на нее.
Функции МКК и МФК необходимо знать, чтобы не наткнуться на мошенников. Несмотря на множество законов, нечестные предприниматели все еще ведут свободную деятельность, прикрываясь законными основаниями.
Зачем откладывать деньги долгие месяцы, если можно получить желаемое прямо сейчас? Возьмите кредит в Совкомбанке, оформите услугу «Гарантия минимальной ставки» и получите шанс вернуть проценты по истечении срока кредитования. Для этого расплачивайтесь Халвой каждый месяц и не допускайте просрочек по кредиту. Оставить заявку вы можете в два клика, а деньги мы зачислим на карту и доставим курьером.
МФО и банки: в чем разница
Александр задумался: если разница между финансовыми и кредитными компаниями понятна, то чем они отличаются от банков? Если в МФО легко взять кредит, то почему банки так усложняют этот процесс?
Приведем основные отличия МФО от банковских организаций. В реальности можно найти еще больше расхождений в их деятельности, т.к. банк занимается не только оформлением займов.
Банки
МФО
Широкий спектр полномочий:
- выдача наличных,
- оформление кредита,
- хранение вкладов,
- обмен валют,
- финансовые услуги для физических и юридических лиц и т.д.
Функционал организаций строго ограничен в зависимости от вида компаний
Возможность получить крупную сумму в долг на длительный период возврата
Выдают небольшие займы, срок долга редко превышает пару месяцев
Процедура одобрения занимает несколько дней: кредитор проверяет платежеспособность клиента, требует набор документов, подтверждение доходов
Микрозаем выдается в день обращения. МФО менее придирчивы к клиенту. Некоторые организации не требуют даже паспорт
Банки работают по расписанию в рабочие дни. В выходные работа офисов ограничена
Возможность обратиться за микрозаймами 24/7
Процентная ставка редко превышает отметку 25%
Процент начисляется за каждый день займа. Таким образом микрокредит достигает 365%
Почему такая разница в сроках кредитования и величине выдаваемых средств? Дело в том, что банк настроен на более долгосрочные финансовые отношения с клиентом. Большие суммы можно растянуть на долгий срок, поэтому текущий доход заемщика тщательно проверяется.
В МФО все иначе. Организации нужна прибыль здесь и сейчас, т.к. срок возврата денег мал. Стабильность дохода проверяется поверхностно, отсюда есть риск, что клиент не вернет деньги. Поэтому компании компенсируют данные недостатки высокими процентами.
При этом не стоит считать быстрые займы конкурентом банка. В подобные организации обращаются за микрозаймами только в самых крайних случаях.
Где лучше занять: в МФО или в банке
Вернемся к Александру. Он решил обратиться в ближайший офис микрозаймов. Ему нужна небольшая сумма в 20 тысяч рублей. Менеджер подготовила для него стандартный договор, и мужчина уже собирается поставить на бумаге свою подпись. Следовало ли ему пойти по другому пути и обратиться в банк?
У кого лучше одолжить деньги, у банка или МФО, – сложный вопрос. Каждый исходит из своих потребностей и жизненной ситуации. Бывает, когда другого выбора и правда нет. Но все же не стоит занимать средства опрометчиво у первой попавшейся компании.
Рассмотрите внимательно каждый вариант. Воспользуйтесь онлайн калькулятором для расчета кредита. Процентная ставка от Совкомбанка покажется вам наиболее выгодной.
Как правильно взять микрозаем
Что сделать до:
- В первую очередь найдите в договоре полную сумму уже с учетом процентов, которую нужно вернуть.
Если она покажется вам запредельной, то сравните предложения нескольких организаций.
Сотрудник предложит вам сразу подписать договор на выдачу средств. Но не торопитесь. У вас есть 5 дней, чтобы обдумать решение, в течение этого времени организация не может менять начальные условия займа.
- ЦБ России ведет специальный реестр организаций, выдающих микрозаймы.
Заранее найдите там выбранную компанию. Сравните, чтобы все данные из реестра совпадали с указанными в договоре (полное и краткое название, ИНН, адрес нахождения и т.д.).
- Оцените свои возможности.
Если компания устанавливает 1% в день, то за месяц вы переплатите 30% от суммы.
Например, в случае Александра, через месяц долг будет составлять 26 тысяч рублей. Хорошо подумайте, сможете ли вы отдать такую сумму и где возьмете деньги.
Что сделать после:
- Соблюдайте сроки возврата микрозайма.
После 1 января 2020 года начисленные проценты, штрафы, пени не могут увеличивать заем более чем в 1,5 раза. Учитывая нелегкое материальное положение, которое вынуждает брать микрокредиты, лишние начисления за просрочку платежа вряд ли нужны.
- Одалживайте микрозаймы на небольшие сроки.
Брать микрозаймы имеет смысл только на небольшие сроки, чтобы не переплачивать высокие проценты. А если у вас есть возможность, то погасите микрокредит заранее.
Совет от банка
Не берите новый микрокредит для погашения имеющихся задолженностей. Так вы попадете в финансовую ловушку, ведь деньги придется возвращать, но уже с более крупными процентами. Подумайте о рефинансировании – это более цивилизованный способ покончить с долгами. Банки дают возможность перекредитовать даже микрозаймы.
- Сохраняйте все платежные квитанции и чеки.
В случае конфликта с организацией это послужит железным доказательством того, что от уплаты вы не отклонялись.
Как вычислить мошенника
Перед тем, как обратиться в МФО, Александр видел множество рекламы: от баннеров в интернете до простых бумажных объявлений на улице о выдаче денег. Сам он в итоге обратился в наиболее популярную компанию, но насколько можно доверять такой агрессивной рекламе?
- Самый верный способ – не обращаться по объявлениям, в которых есть лишь номер телефона без указания названия компании и других реквизитов.
- Также настороженно относитесь к обещаниям о «бесплатных» деньгах всем подряд: от безработных до пенсионеров. Ни одна организация, которой важна прибыль, не будет оформлять заем без паспорта или минимальной гарантии выплат.
- Внимательно читайте договор, особенно пункты, указанные мелким шрифтом. Иначе велик риск «подарить» свою машину или квартиру мошенникам в качестве залога.
- Уточните, какая СРО контролирует деятельность компании. На данный момент в России их три: «Микрофинансовый альянс», «МиР», «Единство». На сайте каждой организации есть список входящих в нее МФО. Бывает так, что компания может не числиться ни в одном списке, но это не всегда мошенники. Такое бывает только в случае смены СРО и на это дается 90 дней.
Не оформляйте микрозаем на эмоциях. Помните, что это не облегченная версия кредита, а совсем наоборот. Из-за повышенной ставки нужно внимательно рассчитывать свои возможности вернуть долг. Внимательно выбирайте организацию и заранее проверяйте ее наличие в госреестре Центробанка.
Кто защищает пользователей микрозаймов
Через месяц Александр выплатил долг и не столкнулся с какими-либо проблемами. На работе ему выплатили зарплату. Чтобы избежать новых долгов, мужчина решил поискать новую работу. К тому же у всех на слуху истории про коллекторов и то, как люди буквально лишаются своего имущества из-за долгов. К кому обращаться за помощью?
Для начала разберемся, в каких случаях вообще нужно жаловаться на компанию по микрозаймам.
- Нарушение условий договора.
Например, организация самовольно подняла проценты, изменила сроки выплат долга или включила пункты, противоречащие законодательству.
- Начисление комиссий или пени без явных на то причин.
- Передача личных данных третьим лицам.
- Установление ограничений на досрочное погашение кредита.
- Изменение условий договора после его подписания.
- Звонки с угрозами и визиты неизвестных людей.
- Начисление штрафов после окончательной выплаты микрокредита.
- Отказ в оформлении финансовой договоренности письменно.
Кому жаловаться?
- В первую очередь отправляйте жалобу в Центробанк.
ЦБ займется проверкой только при условии, если МФО состоит в реестре. Это еще одна причина, почему выбирать организацию нужно ответственно.
- Служба финансового омбудсмена.
Эта инстанция занимается досудебным урегулированием споров между финансовыми компаниями и их клиентами. Найдите в перечне ваш случай и узнайте, на какую помощь можете рассчитывать.
- Роспотребнадзор.
Любая МФО – это прежде всего организация, которая должна предоставлять качественные услуги населению. Если вам навязывают ненужные предложения, скрывают необходимую информацию и всячески вводят в заблуждение, то смело жалуйтесь на нарушение прав потребителей.
- Служба судебных приставов.
Коллекторы должны вести свою деятельность в рамках закона. Если они превышают свои полномочия, донимают звонками или наведываются к вам домой, то направьте жалобу приставам.
- Прокуратура.
В случае совершения любых действий, противоречащих закону, обращайтесь в прокуратуру. Не забудьте приложить доказательства.
Самое главное – не бойтесь вовремя защитить себя и сразу сообщайте о нарушениях. Ведь если забросить ситуацию, то можно потерять не только деньги, но и нервы.
Долг у МФО – это порой единственное, что можно выручить в определенных жизненных обстоятельствах. Брать деньги у таких организаций нестрашно, а при грамотном подходе отдать долг можно быстро и без проблем. Но подходить к займу надо не менее внимательно, чем к оформлению ипотеки. Иначе есть шанс наткнуться на проблемы.
Чем опасны микрозаймы: как работают и стоит ли брать
Микрозаем – это небольшой краткосрочный кредит, который выдают микрофинансовые организации (МФО). В зависимости от максимального размера выдаваемых займов МФО делятся на две категории: микрокредитные компании (МКК) и микрофинансовые компании. Первые выдают суммы до 500 тыс. рублей, вторые – до 1 млн рублей. Максимальная процентная ставка в таких организациях составляет 1% в день, или 365% годовых.
Микрофинансовые организации, которые работают легально, занесены в специальный реестр Банка России.
Виды микрозаймов
В зависимости от параметра микрозаймы делятся на различные виды:
- По сроку: длительные или до зарплаты (на короткий срок).
- По сумме: на большие и маленькие суммы.
- По обеспечению: без залога и под залог (например, авто).
- По способу выдачи: наличными, на карту или электронный кошелек.
- По статусу заемщика: физическим лицам или предпринимателям.
- По месту выдачи: в офисе или онлайн.
Разница между кредитом и микрозаймом
Как и микрозаем, потребительский кредит выдается заемщику под оговоренный в договоре процент для личных, бытовых нужд. Но есть и отличия.
- Место выдачи: кредит выдают банки, а микрозаем – МФО.
- Сумма кредита: физические лица могут получить в МФО до 1 млн рублей, в банках в среднем – до 7 млн (максимальная сумма зависит от множества параметров).
- Обеспечение: при оформлении кредита часто требуется официальное подтверждение дохода и занятости, при микрозайме – гораздо реже.
Стоит ли брать микрозаем?
В России в октябре доля займов с просрочкой более 90 дней составила 43,1% от их общего количества в портфелях микрофинансовых организаций (МФО), по данным Национального бюро кредитных историй (НБКИ).
Показатель держится выше 40% второй месяц подряд, это максимальный уровень «проблемных» долгов с кризиса, вызванного пандемией ковида. Это означает, что россияне перестали платить почти по семи миллионам микрозаймов.
В чем заключаются основные опасности микрозаймов?
Высокая процентная ставка. Банки устанавливают годовую процентную ставку за кредит, а микрофинансовые организации берут проценты ежедневно. Максимальная ставка – 1% в день – может показаться очень маленькой, особенно в сравнении с банковскими 23% годовых, но не стоит забывать, что у МФО это ставка на день. Годовая ставка может составить 365%, то есть почти в 18 раз больше банковской.
Штрафы за просроченный платеж. Если заем не был вовремя закрыт, это моментально приводит к просрочке, которая ведет к штрафам. Сумма долга в этом случае будет прогрессировать так быстро, что заемщик оказывается почти сразу в долговой яме.
Теневые МФО. Как поясняет Юлия Зиберт, пресс-секретарь Ассоциации развития финансовой грамотности (АРФГ), микрозаймы не опасны, если человек обращается в легальную компанию, которая работает по установленным регулятором правилам, а не к черным кредиторам, которым закон не писан.
Нелегальные кредиторы не имеют права называться МФО, поэтому само выражение «нелегальная МФО» – неправильное. Либо МФО, либо черный кредитор.
Другое дело, что довольно много контор, которые выдают себя за микрофинансовые организации. Они могут выдавать займы под завышенные проценты или начисляют гигантские штрафы, занимаются взысканием долгов с использованием запрещенных полукриминальных (а то и криминальных) методов.
Перед обращением в МФО нужно взвешивать свои финансовые возможности, быть уверенным в том, что есть доход, позволяющий отдать микрозаем, а не брать очередную сумму на погашение предыдущего займа.
Что нужно знать о микрозаймах?
Проценты и неустойка
Сейчас общая сумма всех платежей по микрозайму с учетом процентов, штрафов, пеней, платы за дополнительные услуги не может превышать сумму займа более чем в 1,5 раза.
Например, если вы взяли 20 тыс. рублей, то отдадите обратно не больше 30 тыс. А если вы берете менее 10 тыс. рублей на 15 дней, общая сумма процентов и комиссий будет максимум 3 тыс. рублей (30% от займа). Плюс за каждый день просрочки – 0,1% неустойки. Это спецзаем, и на него распространяются особые правила.
Неустойку и штрафы могут начислять только на непогашенную часть суммы основного долга, но не на проценты.
Сроки
Микрозаем может быть не опасен и выгоден, только если вы взяли его на небольшой срок. Если это день или два, то финансовые потери будут минимальными. Чтобы завлечь новых клиентов, МФО вообще могут давать займы под ноль процентов на короткий срок.
Советы Роскачества
Не обращайтесь в фирмы, которые выдают себя за МФО. «Серые» фирмы, как и мошенники, никуда не делись, несмотря на то, что регулятор ЦБ предпринимает все попытки, чтобы очистить рынок финансовых услуг от незарегистрированных организаций. Проверяйте Госреестр микрофинансовых организаций, размещенный на сайте Банка России. Именно Банк России контролирует МФО, проверяет и может ограничивать их работу. Деятельность МФО регулируется федеральным законом «О микрофинансовой деятельности и микрофинансовых организациях». Как отмечает Юлия Зиберт, обращение в нелегальные фирмы, которые работают без номера в реестре Банка России, несут самую большую опасность. Особенно в случае невозврата займа могут быть большие проблемы, с которыми придется обращаться даже не в Банк России по поводу нарушения прав потребителя финуслуг, а в полицию по поводу преследования и угроз.
Указывайте правдивые данные о себе. Финансовые организации тщательно проверяют своих клиентов по различным параметрам. Выдача или отказ в займе зависит прежде всего от кредитной истории, а не от сферы занятости или дохода. Недостоверная информация о себе в анкете как раз может стать причиной отклонения заявки.
Внимательно читайте договор. Чтобы понять, включены ли дополнительные услуги в договор, нужно внимательно посмотреть пункт «Услуги, оказываемые кредитором заемщику за отдельную плату и необходимые для заключения договора, их цена или порядок ее определения». При оформлении займа онлайн стоит убедиться, что нигде нет проставленных галочек за услуги, которые вам не нужны. Не платите за навязанные без вашего ведома услуги.
Следите за новостями, подписывайтесь на рассылку.
При цитировании данного материала активная ссылка на источник обязательна.