Факторинг
Слово ‘Factor» в переводе с английского означает «маклер, посредник». С экономической точки зрения — это посредническая операция. Факторинг — это комиссионно-посредническая деятельность, связанная с переуступкой банку клиентом-поставщиком неоплаченных платежей-требований (счетов-фактур) на поставленные товары, выполненные работы, оказанныеуслуги,
и соответственно право получения платежа по ним, т.е. инкассирование дебиторской задолженности клиента (получение средств по платежным документам). Банк становится собственником неоплаченных платежных требований и берет на себя риск их неоплаты, хотя кредитоспособность должников предварительно проверяется.
В соответствии с договором банк обязуется оплатить сумму предоставленных ему платежных требований вне зависимости от того, оплатили ли свои долги контрагенты-поставщики. В этом состоит различие между факторингом и банковской гарантией. При банковском гарантировании банк обязуется в случае неуплаты клиентом в срок причитающихся ему сумм произвести платеж за свой счет. Целью же факторингового обслуживания является немедленное инкассирование средств (или получение их на определенную в факторинговом договоре дату) вне зависимости от платежеспособности плательщика. (В России поставщик получает от факторингового отдела банка немедленно или через 2—3 дня определенный процент от суммы требований). На Западе факторинговые компании, кроме собственно факторинга, оказывают обычно еще и ряд сервисных услуг, таких, как ведение бухгалтерского учета для предприятий-клиентов, аудит, подготовка статистических обзоров, сводок и т.п.
Факторинговые компании в странах с развитой рыночной экономикой чаще всего представляют собой дочерние фирмы при крупных банках.
В факторинговых операциях участвуют три стороны:
• факторинговая компания (или факторинговый отдел банка) — специализированное учреждение, покупающее счета-фактуры у своих клиентов;
• клиент (поставщик товара, кредитор) — промышленная или торговая фирма, заключившая соглашение с факторинговой компанией;
• предприятие (заемщик) — фирма-покупатель товара.

Осуществлению факторинговой сделки предшествует серьезная аналитическая работа. Получив заявку от предприятия, факторинговая компания обычно в течение 1—2 недель изучает экономическое и финансовое положение потенциального клиента, характер его деловых связей. Если предприятие стало клиентом факторинговой компании, то оно направляет факторинговой компании все счета-фактуры, выставленные на покупателей. По каждому документу клиент должен получить согласие на оплату (по аналогии с акцептом платежных требований). Факторинговая компания изучает все счета-фактуры, определяя при этом платежеспособность покупателей. Это продолжается от 24 часов до 2— 3 дней. Факторинговая компания может оплатить счет в момент наступления срока платежа или досрочно.
В последнем случае она выполняет функции банка, так как досрочное предоставление денежных средств клиенту равносильно выдаче ему кредита. Наиболее важной услугой здесь яв-ляется гарантия платежа клиенту. Эта гарантия охватывает-полный объем внутренних и международных операций: факторинго-вая^компания обязана оплатить клиенту неакцептованные счета-фактуры даже в случае неплатежеспособности должников- Кроме того, банк определяет максимальную сумму по операциям факторинга, в пределах которой поставка товара или оказание услуг могут производиться без риска неполучения платежа. В договоре на осуществление факторинговых операций должен быть оговорен способ расчета предельной суммы и указаны обстоятельства, при наступлении которых факторинговый отдел обязан осуществлять платеж в пользу поставщика.
В мировой практике стоимость факторинговых услуг складывается лзлвух элементов: комисс. и процентов, взимаемых при досрочной оплате представленных документов.
Обычно банк оплачивает единовременно 80—90% стоимости счета-фактуры; 10—20% — это резерв, который будет возвращен после погашения дебитором всей суммы долга.
• Определение общего лимита. Каждому плательщика уста- лимит , в ределах которого факторинговый отдел автоматически оплачивает переуступае мые ему платежное требования.
•Определение ежемесячных лимитов отгрузок. Устанавливается сумма,на которую в течение месяца может быть произведена олтрузка товаров одному плательщику.
• Страхование по отдельным сделкам. Используется, когда специфика деятельностипродавца .предполагает не серию регулярных поставок товаров одним и тем же покупателям, а ряд
разовых сделок на крупные суммы с поставкой на определенную дату.
Основой осуществления факторинговых операций является договор ФакТоринга: в нем оговариваются условия совершения факторинговых операций: реквизиты платежных требований, доля сумм платежа от суммы по операциям факторинга, размер компенсационного вознаграждения, условия расторжения факторингового договора и другие условия по усмотрению
Также в нем оговаривается ответственность каждой из сторон в случае невыполнения или ненадлежащего выполнения взятых на себя обязательств. При этом стороны несут ответственность друг перед другом.
В случае невозможности выполнения принятых на себя обязательств факторинговым отделом имущественную ответственность несет банк, при котором он создан. Отдел не несет ответственности за невыполнение договорных обязательств по поставкам.
Различают два вида факторинга — конвенционный (широкий) и конфиденциальный (ограниченный). Исторически первым возник конвенционный факторинг. В современных условиях — это универсальная система финансового обслуживания клиентов, включающая бухгалтерский учет, расчеты с поставщиками и покупателями, страховое кредитование, представительство и т.д. За клиентом сохраняется только производственная функция- Эта система позволяет предприятию-клиенту сокращать издержки производства и реализации продукции.
Конфиденциальный факторинг, который ограничивается выполнением только некоторых операций: уступка права на получение-денег, оплата долгов и т.п. Он является формой предоставления по* ставщику—- клиенту факторинга кредита подд «отгружённые това-‘ ры, а покупателю—клиенту факторинга — платежного кредита. За проведение факторинговых операций клиенты вносят предусмотренную в договоре на обслуживание плату, которая по своему экономическому содержанию является процентом за 5 кредит.
При решений вопроса о том, будет ли факторинговый отдел заключать договор о факторинговом обслуживании с поставщиком, необходимо получить информацию о следующем:
• производит ли-фирма продукцию, пользующуюся спросом, или^предоставляет ли она услуги высокого качества, выполняет ли работу на высоком уровне;
• каковы темпы роста производства и устойчивы ли их перспективы;
• насколько квалифицирован управленческий персонал фирмы;
• налажен ли внутренний контроль;
• насколько твердо определены условия торговли с контрагентами.
Следует, однако, учесть, что факторинговые операции/не производятся:
• по долговым обязательствам частных лиц;
• по требованиям, предъявляемым бюджетным организациям;
• по обязательствам предприятий, организаций, снятых банком с кредитования или объявленных неплатежеспособными;
• по обязательствам филиалов или отделений предприятий, организаций;
• если оплата работы производится поэтапно или авансом в случае компенсационных или бартерных сделок по договорам о лродаже, в соответствии с которыми покупатель имеет право возвратить товар в течение определенного времени, а также при Условии послепродажного обслуживания
Факторинг подразумевает постоянные отношения между банком и поставщиком, поскольку предполагает наблюдение и контроль за финансовым состоянием поставщика, а также пла-тежеспособностью его покупателей.
Существует открытый и закрытый факторинг. При открытом факторинге дебитор уведомлен о том, что в сделке участвует факторинговый отдел В случае закрытого факторинга дебитор ставится в известность о наличии факторингового договора, но в настоящий момент возможность его использования Инструкцией Госбанка СССР №252 не оговорена.
Факторинг: что это такое, сколько стоит, зачем и кому он нужен
Факторинг — это выкуп платежных требований у поставщика товаров (услуг). Внедрение факторинга в хозяйственный обиход связано с появлением «второго дыхания» у старого, как мир, коммерческого кредита, при котором продавец предоставляет покупателю отсрочку платежа.
Коммерческий кредит в известной мере заменяет традиционный банковский кредит, поскольку одни предприятия при реализации товаров выступают в качестве непосредственных кредиторов, а другие — в качестве заемщиков. Практика показала, что кредиторы из числа промышленных предприятий имеют, как правило, хорошее финансовое положение и более легкий доступ к банковским ресурсам.
Получая банковские ссуды, такие предприятия, в свою очередь, предоставляют отсрочку платежа предприятиям-покупателям и … тут-то и встает со всей неизбежностью вопрос о риске, являющемся неотъемлемой частью любой кредитной операции.
Этот риск бывает связан не только с отсрочкой платежа, но и с неоплатой товара вообще. Поэтому в странах развитой рыночной экономики столь серьезное внимание уделяется соблюдению сроков платежей. Деятельность факторинговых компаний и факторинговых отделов банков как раз и призвана решать проблемы рисков и сроков платежей в отношениях между поставщиками и покупателями и придавать этим отношениям большую устойчивость.
Что же представляют собой факторинговые операции? Какие в них участвуют персонажи?
Слово «factor» в переводе с английского означает маклер, посредник. С экономической точки зрения, факторинг относится к посредническим операциям. Факторинг можно определить как деятельность специализированного учреждения (факторинговой компании или факторингового отдела банка) по взысканию денежных средств с должников своего клиента (промышленной или торговой компании) и управлению его долговыми требованиями.
Факторинговые компании, кроме собственно факторинга, оказывают обычно еще и ряд сервисных услуг, таких как постановка бухгалтерского учета для предприятий-клиентов, ведение дебиторской бухгалтерии, аудит, подготовка разнообразной статистики (обзоров, сводок и т. п.)
Факторинговые компании чаще всего представляют собой дочерние фирмы при крупных банках. Это связано с тем, что факторинговые операции требуют привлечения крупных денежных средств, которыми сами факторинговые компании изначально не обладают, а получают их от «родительского банка» на условиях льготного кредитования. Собственные средства факторинговых компаний обычно составляют не более 30% всех их ресурсов.
Итак, в факторинговых операциях участвуют три стороны:
- факторинговая компания (или факторинговый отдел банка) — специализированное учреждение, покупающее счета-фактуры у своих клиентов;
- клиент (поставщик товара, кредитор) — промышленная или торговая фирма, заключившая соглашение с факторинговой компанией;
- предприятие (заемщик) — фирма-покупатель товара.
Факторинговые услуги предоставляются «без финансирования» или «с финансированием».
В первом случае клиент, продавший счет-фактуру факторинговой компании, получает от последней сумму счета-фактуры при наступлении срока платежа.
Bo-втором случае клиент может требовать немедленной оплаты счета-фактуры вне зависимости от предусмотренного срока платежа за товар. При этом факторинговая компания по сути дела предоставляет кредит своему клиенту, т. е. осуществляет финансирование в виде досрочной оплаты поставленных товаров. Другими словами, факторинговая компания возмещает клиенту большую часть суммы, указанной в счете-фактуре. Оставшаяся сумма обязательства возмещается продавцу в момент наступления срока платежа за товар.
Осуществлению факторинговой сделки предшествует серьезная аналитическая работа.
Получив заявку предприятия, факторинговая компания внимательно изучает экономическое и финансовое положение потенциального клиента, сферу его деятельности, вид реализуемой продукции, конъюнктуру рынка. Анализу подвергаются также балансы предприятия за последние годы и отчеты о финансовых результатах.
Особое внимание обращают на число покупателей и на характер деловых связей предприятия, могущих носить постоянный или случайный характер.
Такой анализ длится обычно одну-две недели. Затем компания либо дает свое согласие, либо отказывается от обслуживания данного клиента.
Если предприятие стало клиентом факторинговой компании, сотрудничество между ними осуществляется следующим образом. Клиент направляет факторинговой компании все счета-фактуры, выставленные на покупателей.
По каждому документу клиент должен получить согласие на оплату (аналогично акцепту платежных требований). Факторинговая компания изучает все счета-фактуры, определяя при этом платежеспособность покупателей. На это дается срок от 24 часов до 2-3 дней.
Факторинговая компания может оплатить счет в момент наступления срока платежа или досрочно. В последнем случае она выполняет функции банка, поскольку досрочное предоставление Денежных средств клиенту равносильно выдаче ему кредита. Наиболее важной услугой здесь является гарантия платежа клиенту.
Эта гарантия охватывает полный объем внутренних и Международных операций: факторинговая компания обязана оплатить клиенту все акцептованные счета-фактуры даже в случае неплатежеспособности должников.
В мировой практике стоимость факторинговых услуг складывается из двух элементов:
1) комиссии и 2) процентов, взимаемых при досрочной оплате представленных документов.
Комиссия устанавливается в процентах от суммы счета-фактуры (обычно на уровне 1,5-2,5%). Соответственно, с увеличением объема сделки растет и сумма комиссии.
Процентная ставка за кредит в виде досрочной оплаты, как правило, на 1-2% выше ставок денежного рынка (рынка краткосрочных кредитов).
В коммерческих банках США — родины факторинга — эти операции рассматриваются не просто как одна из форм кредитования: банк покупает у своего клиента дебиторские счета (чаще всего без права обратного требования с него) и, помимо предоставления денежных средств, оказывает ряд услуг, пока счета не будут окончательно погашены. В число этих услуг входит изучение кредитоспособности, ведение конторских книг, инкассация и принятие на себя риска.
Банк оценивает кредитоспособность сегодняшних и потенциальных должников клиента и заранее устанавливает предельный размер аванса поставщику по его платежным требованиям в порядке предварительной оплаты. Дебиторы получают указание осуществлять платежи непосредственно банку (в который поступают копии счетов-фактур), а проценты за кредит и комиссионные удерживаются с поставщика.
Обычно банк оплачивает единовременно 80—90% от стоимости счета-фактуры. Резервные 10-20% необходимы на случай возврата или недопоставки товаров, либо иной критической ситуации. В конце каждого месяца банк подсчитывает причитающиеся ему комиссионные и проценты, а также выявляет остаток неинкассированных фактур, на который выписывается счет и передается клиенту.
Американские банки, покупающие право на взыскание долга, получают вознаграждение в виде комиссионных за услуги плюс ссудный процент с ежедневного остатка выплаченного клиенту аванса против неинкассированных счетов. Процент взимается со дня выдачи аванса до дня погашения задолженности. Комиссионные зависят от торгового оборота клиента, степени риска и объема необходимой конторской работы.
На степень риска, принимаемого на себя банками, оказывает влияние платежеспособность должников клиента, тогда как объем конторской работы связан, при данном торговом обороте, в основном со средней величиной фактурных сумм. И если, например, ставка комиссионного вознаграждения составляет 1,5%, а период оборачиваемости дебиторских счетов 30 суток, то комиссионные достигают 18% годовых от величины задолженности (1,5% х 12 мес. = 18%).
Сегодня факторинг завоевывает все более прочные позиции и на нашем денежном рынке. Первые прецеденты создал в 1988 году Промстройбанк СССР, а уже с 1989 г. эти операции стали осуществлять и другие коммерческие банки.
Возможность инкассирования дебиторской задолженности, т. е. получения денег по неоплаченным требованиям и счетам-фактурам, особенно привлекательна для мелких и средних предприятий, ибо именно у них проблема временного недостатка ликвидных средств и недополучения прибыли из-за неплатежеспособности должников стоит наиболее остро. Полезность факторинга для предприятий в первичный период их создания и начала производственной деятельности трудно переоценить.
Вместе с тем, тормозящим моментом является почти полное отсутствие методической базы факторинговых операций, нехватка справочной и научной литературы.
Первостепенное значение для заключения факторингового соглашения имеет анализ бухгалтерских отчетов и балансов, финансовых показателей деятельности предприятия-поставщика с целью выяснения его кредитоспособности. Анализируется также номенклатура, качество, конкурентоспособность поставляемой продукции, количество рекламаций и случаев возврата товара. Банк изучает и платежеспособность должников предприятия.
Всю аналитическую работу банк проводит либо самостоятельно, либо заключая на нее договор с аудиторской или посредническо-консультационной организацией. Далее банк определяет максимальную сумму по операциям факторинга, в пределах которой поставка товара или оказание услуг может производиться без риска неполучения платежа. В договоре на осуществление факторинговых операций должен быть оговорен способ расчета предельной суммы и очерчены обстоятельства, при наступлении которых факторинговый отдел обязан осуществлять платеж в пользу поставщика.
В мировой практике обычно используются три метода установления предельных сумм:
Определение общего лимита. Каждому плательщику устанавливается периодически возобновляемый лимит, в пределах которого факторинговый отдел автоматически оплачивает переуступаемые ему платежные требования.
- Если сумма задолженности плательщика перед поставщиком превысит сумму лимита, то, согласно положению факторингового договора, в случае неплатежеспособности плательщика все платежи в счет погашения долга покупателя перед поставщиком должны в первую очередь поступать факторинговому отделу до тех пор, пока он не компенсирует себе сумму платежей, ранее осуществленных в пользу поставщика, и только затем деньги начинают поступать на счет самого поставщика.
- Определение ежемесячных лимитов отгрузок. В данном случае устанавливается сумма, на которую в течение месяца может быть произведена отгрузка товаров одному плательщику. Если поставщик не превышает лимита, он застрахован от риска появления сомнительных долгов. Иногда лимит устанавливается не по месяцам, а по неделям.
- Страхование по отдельным сделкам. Этот метод используется, когда специфика производственной или сбытовой деятельности продавца предполагает не серию регулярных поставок товаров одним и тем же покупателям, а ряд отдельных, разовых, «штучных» сделок на крупные суммы с поставкой товаров на определенную дату. Тогда предельная сумма представляет собой полную стоимость каждого заказа.
Основой осуществления факторинговых операций является договор факторинга.
Договор факторинга может быть открытым либо закрытым (конфиденциальным), когда дебиторы не ставятся в известность о наличии факторингового договора.
В договоре должно быть определено, предусматривается ли право регресса, т. е. обратной переуступки требований (возврата их поставщику).
При заключении договора с правом регресса поставщику могут быть возвращены платежные требования, переданные им факторинговому отделу, в случае, если плательщик отказался от выполнения своих обязательств. Однако договор с правом регресса в мировой практике заключается сравнительно редко — когда возможность появления спорных моментов или наступления неплатежеспособности плательщиков сведена к минимуму. Чаще же всего заключается договор без права регресса: факторинговый отдел банка полностью берет на себя риск неплатежа со стороны покупателя (плательщика).
Существует достаточно различных вариантов факторинговых договоров, и это позволяет в полной мере учитывать разнообразие потребностей конкретных поставщиков. Так, договор о полном обслуживаниизаключается обычно при длительных контактах между поставщиком и факторинговым отделом банка и предусматривает 100-процентную защиту от появления сомнительных долгов (при заключении договоров без права регресса), ведение учета и управление кредитом, обеспечение гарантированного притока денежных средств и, по желанию поставщика, предварительную оплату.
К обозначенной в договоре дате или через оговоренный срок (по истечении некоего периода с момента покупки платежного требования) факторинговый отдел обязан оплатить поставщику определенную долю суммы платежных требований. Единственной обязанностью поставщика является учет сделок с факторинговым отделом. Отдел оплачивает поставщику сумму переуступленных требований независимо от того, оплатили ли свои долги покупатели.
При наличии права регресса факторинговый отдел может вернуть поставщику платежные требования на любую сумму, не оплаченную в течение определенного срока. Если поставщик отказывается принимать эти требования и предлагает факторинговому отделу продолжать обычную процедуру инкассирования, либо просит предпринять законные действия для возмещения долга (в этом случае все расходы по передаче дел в арбитраж несет поставщик), факторинговый отдел взимает плату за так называемый рефакторинг, аналогичную по экономическому содержанию плате за факторинг.
Необходимо подчеркнуть, что гарантированный и своевременный приток денежных средств поставщику может обеспечиваться лишь при условии заключения договора без права регресса.
Полное финансовое обслуживание производится при условии, что поставщик переуступает факторинговому отделу долги всех своих плательщиков, что, с одной стороны, устраняет возможность переуступки факторинговому отделу банка только тех платежных требований, при инкассировании которых имеются определенные сложности, а с другой стороны — унифицирует учет поставщика.
Факторинговые договора могут заключаться также с сочетанием тех или иных элементов полного обслуживания.
Многие мелкие и средние предприятия испытывают острую нехватку денежных средств. С целью получения дополнительных средств в таких случаях может заключаться договор о предварительной оплате. Основным его преимуществом является автоматическое увеличение объема кредитования поставщика со стороны факторингового отдела в зависимости от роста оборота клиента.
Предварительная оплата предполагает, что факторинговый отдел незамедлительно оплачивает поставщику всю или, часть (обычно около 80%) суммы акцептованных плательщиком платежных требований за поставленные товары, выполненные работы и оказанные услуги. Уплата остальной части стоимости поставок (выполненных услуг) за вычетом комиссионного вознаграждения осуществляется отдельным платежным поручением после поступления средств от плательщика или на обусловленную в договоре дату. Плательщиком должны быть перечислены в пользу отдела суммы долга и пени за просрочку платежа.
Выплата полной суммы долга в момент заключения факторинговой сделки допускается лишь в исключительном случае. При этом комиссионное вознаграждение отделу за совершение факторинговых операций поставщик перечисляет платежным поручением в сроки, обусловленные в факторинговом договоре.
Существует ряд причин, по которым факторинговому отделу невыгодно предварительно оплачивать полную стоимость долговых обязательств. Прежде всего, возможно возникновение спорных моментов и ошибок в счетах. Если поставщик прекращает свою деятельность, или по какой-либо причине нарушает условия факторингового договора, факторинговый отдел не имеет иного страхового покрытия предварительно оплаченных сумм, кроме самих платежных требований.
Таким образом, разница в 10—12% стоимости счетов-фактур необходима для того, чтобы при необходимости можно было компенсировать предварительно оплаченные суммы. Это вполне соответствует, как мы уже показали, и факторинговой практике стран развитой рыночной экономики.
В заключение дадим необходимые уточнения по цене факторинговых услуг. В стоимость факторинговых услуг включается плата за обслуживание (комиссия) и плата за предоставленные в кредит средства.
1. Плата за обслуживание взимается за освобождение от необходимости вести учет, за страхование от появления сомнительных долгов и рассчитывается как определенный процент от суммы счетов-фактур. Размер этой платы может варьироваться в зависимости от масштабов производственной деятельности поставщика и надежности его контрактов, а также от экспертной оценки факторинговым отделом степени риска неплатежа и трудности взимания средств с покупателей; в среднем на российском рынке комиссия установилась на уровне 0,5-3% от стоимости счетов-фактур.
Однако коммерческие банки определяют размер платы по договоренности с конкретным клиентом по каждому договору, поэтому ставка платы за обслуживание может оказаться и более высокой (5% и более). Размер платы за обслуживание может определяться не только в процентах от суммы платежных требований, но и путем установления фиксированной суммы.
2. Плата за предоставленные в кредит средства. Если производится предварительная оплата, то размер платы рассчитывается за период между выкупом платежного требования и датой инкассирования. Плата за кредит в России, как и в других странах, обычно на несколько процентных пунктов превышает ставки, применяемые банками при краткосрочном кредитовании предприятий. Это связано с необходимостью компенсации дополнительных затрат и риска факторингового отдела банка.
Итак, факторинг — это особенно выгодная для предприятии мелкого и среднего бизнеса форма финансирования, позволяющая руководству и сотрудникам сконцентрироваться на производственных проблемах и максимизации прибыли, ускоряющая получение большей части платежей, гарантирующая полное погашение задолженности и снижающая расходы по ведению счетов.
Факторинг дает гарантию платежа и избавляет поставщиков от необходимости брать дополнительные и весьма дорогостоящие кредиты в банке. все это благоприятно сказывается на финансовом положении предприятий.
Банковское дело
Одной из наиболее распространенных посреднических услуг коммерческих банков в настоящее время является факторинг.
Факторинг впервые возник в США в конце XIX в., затем нашел применение в промышленно развитых странах Западной Европы. Особенно широко факторинг начали применять коммерческие банки в последние 25—30 лет.
Наибольшее распространение факторинг получил с середины 80-х годов, в период устойчивого экономического подъема в западных странах. К началу 90-х годов количество факторинговых компаний возросло в 3,6 раза, причем в их совокупном обороте в 1,5 раза уменьшилась доля США и в 1,5 раза выросла доля Западной Европы.
Согласно одному из последних отчетов ассоциации Фэкторз Чейн Интернэшнл (ФЧИ — основана в 1968г., штаб-квартира — в Амстердаме. Совокупный годовой оборот ее членов превышает 264 млрд. долл., что составляет примерно половину годового оборота мирового фактор-бизнеса. Среди учредителей ФЧИ — мошные транснациональные банки), объем факторинговых операций (включая внутренний и международный факторинг) распределяется следующим образом (%): Европа — 56, Америка — 30, страны Азии и тихоокеанского побережья — 13, Африка — 1 («Финансовые известия», 16.02.1995).
Факторинг за рубежом — это кратчайший путь к источникам финансирования для мелких и средних компаний. Как правило, кредитные учреждения требуют от них гарантий больше обычных, а ставка по кредитам почти всегда на 2% превышает ставку для крупных фирм. Факторинговые же компании, напротив, специализируются на оказании услуг именно мелким и средним предприятиям.
Факторинг — это выкуп платежных требований у поставщика товаров (услуг). Цель факторинга — устранение риска, являющегося неотъемлемой частью любой кредитной операции. В странах с развитой рыночной экономикой серьезное внимание уделяется соблюдению сроков платежей. Деятельность факторинговых компаний и банковских факторинговых отделов как раз призвана решать проблемы рисков и сроков платежей в отношениях между поставщиками и покупателями и придавать этим отношениям большую устойчивость.
Слово «factor» в переводе с английского означает «маклер, посредник». С экономической точки зрения — это посредническая операция. Факторинг — это комиссионно-посредническая деятельность, связанная с переуступкой банку клиентом-поставщиком неоплаченных платежей-требований (счетов-фактур) на поставленные товары, выполненные работы, оказанные услуги, и соответственно право получения платежа по ним, т.е. инкассирование дебиторской задолженности клиента (получение средств по платежным документам). Банк становится собственником неоплаченных платежных требований и берет на себя риск их неоплаты, хотя кредитоспособность должников предварительно проверяется.
В соответствии с договором банк обязуется оплатить сумму предоставленных ему платежных требований вне зависимости от того, оплатили ли свои долги контрагенты-поставщики. В этом состоит различие между факторингом и банковской гарантией. При банковском гарантировании банк обязуется в случае неуплаты клиентом в срок причитающихся ему сумм произвести платеж за свой счет. Целью же факторингового обслуживания является немедленное инкассирование средств (или получение их на определенную в факторинговом договоре дату) вне зависимости от платежеспособности плательщика. (В России поставщик получает от факторингового отдела банка немедленно или через 2—3 дня определенный процент от суммы требований). На Западе факторинговые компании, кроме собственно факторинга, оказывают обычно еще и ряд сервисных услуг, таких, как ведение бухгалтерского учета для предприятий-клиентов, аудит, подготовка статистических обзоров, сводок и т.п.
Факторинговые компании в странах с развитой рыночной экономикой чаще всего представляют собой дочерние фирмы при крупных банках.
В факторинговых операциях участвуют три стороны:
— факторинговая компания (или факторинговый отдел банка) — специализированное учреждение, покупающее счета-фактуры у своих клиентов;
— клиент (поставщик товара, кредитор) —- промышленная или торговая фирма, заключившая соглашение с факторинговой компанией;
— предприятие (заемщик) — фирма-покупатель товара.
Осуществлению факторинговой сделки предшествует серьезная аналитическая работа. Получив заявку от предприятия, факторинговая компания обычно в течение 1—2 недель изучает экономическое и финансовое положение потенциального клиента, характер его деловых связей. Если предприятие стало клиентом факторинговой компании, то оно направляет факторинговой компании все счета-фактуры, выставленные на покупателей. По каждому документу клиент должен получить согласие на оплату (по аналогии с акцептом платежных требований). Факторинговая компания изучает все счета-фактуры, определяя при этом платежеспособность покупателей. Это продолжается от 24 часов до 2—1 дней. Факторинговая компания может оплатить счет в момент наступления срока платежа или досрочно.
В последнем случае она выполняет функции банка, так как досрочное предоставление денежных средств клиенту равносильно выдаче ему кредита. Наиболее важной услугой здесь является гарантия платежа клиенту. Эта гарантия охватывает полный объем внутренних и международных операций: факторинговая компания обязана оплатить клиенту неакцептованные счета- фактуры даже в случае неплатежеспособности должников. Кроме того, банк определяет максимальную сумму по операциям факторинга, в пределах которой поставка товара или оказание услуг могут производиться без риска неполучения платежа. В договоре на осуществление факторинговых операций должен быть оговорен способ расчета предельной суммы и указаны обстоятельства, при наступлении которых факторинговый отдел обязан осуществлять платеж в пользу поставщика.
В мировой практике стоимость факторинговых услуг складывается из двух элементов: комиссии и процентов, взимаемых при досрочной оплате представленных документов. Комиссия устанавливается в процентах от суммы счета-фактуры (обычно на уровне 1,5—2,5%). Соответственно с увеличением объема сделки растет и сумма комиссий. Процентная ставка за кредит, как правило, на 1—2% выше ставок денежного рынка (рынка краткосрочных кредитов).
Обычно банк оплачивает единовременно 80—90% стоимости счета-фактуры; 10—20% — это резерв, который будет возвращен после погашения дебитором всей суммы долга. Например, сумма факторинговой операции составляет 200 тыс. долл., аванс — 90%, комиссия фактора — 3% плюс ежемесячный процент за аванс — 2%. Фирма, продавшая фактуру счета, получит:
200 тыс. долл. (общая сумма счетов) минус 20 тыс. долл. (резерв) минус 6 тыс. долл. (комиссия фактора) минус 4 тыс. долл. (% за аванс)
Итого: 170 тыс. долл.
В конце каждого месяца банк подсчитывает причитающиеся ему комиссионные проценты, а также выявляет остаток неинкассированных фактур, на который выписывается счет и передается клиенту.
Американские банки, покупающие право на взыскание долга, получают вознаграждение в виде комиссионных за услуги плюс ссудный процент с ежедневного остатка выплаченного клиенту аванса против инкассированных счетов. Процент взимается со дня выдачи аванса до дня погашения задолженности. Комиссионные зависят от торгового оборота клиента, степени, риска и объема необходимой конторской работы. На степень риска, принимаемого на себя банками, оказывает влияние платежеспособность должников клиента, тогда как объем конторской работы связан при данном торговом обороте в основном со средней величиной фактурных сумм. И если, например, ставка комиссионного вознаграждения составляет 1,5%, а период оборачиваемости дебиторских счетов 30 суток, то комиссионные достигают 15% годовых от величины задолженности (1,5% х 12 мес. = 18%).
В мировой практике обычно используются три метода установления предельных сумм.
— Определение общего лимита. Каждому плательщику устанавливается периодически возобновляемый лимит, в пределах которого факторинговый отдел автоматически оплачивает переуступаемые ему платежные требования.
— Определение ежемесячных лимитов отгрузок. Устанавливается сумма, на которую в течение месяца может быть произведена отгрузка товаров одному плательщику.
— Страхование по отдельным сделкам. Используется, когда специфика деятельности продавца предполагает не серию регулярных поставок товаров одним и тем же покупателям, а ряд разовых сделок на крупные суммы с поставкой на определенную дату.
Основой осуществления факторинговых операций является договор факторинга. В нем оговариваются условия совершения факторинговых операций: реквизиты платежных требований, доля сумм платежа от суммы по операциям факторинга, размер компенсационного вознаграждения, условия расторжения факторингового договора и другие условия по усмотрению сторон.
Также в нем оговаривается ответственность каждой из сторон в случае невыполнения или ненадлежащего выполнения взятых на себя обязательств. При этом стороны несут ответственность друг перед другом.
В случае невозможности выполнения принятых на себя обязательств факторинговым отделом имущественную ответственность несет банк, при котором он создан. Отдел не несет ответственности за невыполнение договорных обязательств по поставкам.
Различают два вида факторинга — конвенционный (широкий) и конфиденциальный (ограниченный). Исторически первым возник конвенционный факторинг. В современных условиях — это универсальная система финансового обслуживания клиентов, включающая бухгалтерский учет, расчеты с поставщиками и покупателями, страховое кредитование, представительство и т.д. За клиентом сохраняется только производственная функция. Эта система позволяет предприятию-клиенту сокращать издержки производства и реализации продукции.
Такое факторное обслуживание обычно сочетается с «дисконтированием фактур». Это означает, что банк покупает у своего клиента права на получение денег от покупателей, при этом сразу же зачисляет на его счет около 80% стоимости отгрузки, а остальную сумму — в обусловленный срок независимо от поступления денег от дебитора. По существу это кредит под отгруженные товары, за которые клиент платит обусловленный процент.
В последние годы широкое распространение получил конфиденциальный факторинг, который ограничивается выполнением только некоторых операций: уступка права на получение денег, оплата долгов и т.п. Он является формой предоставления поставщику—клиенту факторинга кредита под отгруженные товары, а покупателю—клиенту факторинга — платежного кредита. За проведение факторинговых операций клиенты вносят предусмотренную в договоре на обслуживание плату, которая по своему экономическому содержанию является процентом за кредит.
Сегодня факторинг завоевывает все более прочные позиции и на российском денежном рынке. Эксперимент по внедрению факторинга начал осуществляться в 1988г. Промстройбанк СССР, а с 1989г. и другие коммерческие банки стали осуществлять факторинговые операции.
Возможность инкассирования дебиторской задолженности, т.е. получение денег по неоплаченным требованиям и счетам- фактурам, особенно важна для мелких и средних предприятий.
Факторинговые операции осуществляются банками и специальными организациями. В банках для этого создаются специальные отделы.
Источниками формирования средств для факторинга являются собственные средства банка (прибыль, фонды), привлеченные и заемные средства. Соотношение между собственными и несобственными средствами устанавливается правлением банка. Кроме того, если у факторингового отдела возникает потребность в привлечении сверхплановых кредитов для выполнения своих обязательств, банк может предоставить ему краткосрочный кредит. Хозяйственные органы могут предоставить факторинговому отделу временно свободные средства на определенный срок за плату, которая определяется в договорах по соглашению сторон. Существуют также и другие способы привлечения .средств для деятельности факторингового отдела, например, привлечение срочных депозитов или выпуск и продажа облигаций с фиксированным годовым доходом.
При решении вопроса о том, будет ли факторинговый отдел заключать договор о факторинговом обслуживании с поставщиком, необходимо получить информацию о следующем:
— производит ли фирма продукцию, пользующуюся спросом, или предоставляет ли она услуги высокого качества, выполняет ли работу на высоком уровне;
— каковы темпы роста производства и устойчивы ли их перспективы;
— насколько квалифицирован управленческий персонал фирмы;
— налажен ли внутренний контроль;
— насколько твердо определены условия торговли с контрагентами.
Следует, однако, учесть, что факторинговые операции не производятся:
— по долговым обязательствам частных лиц;
— по требованиям, предъявляемым бюджетным организациям;
— по обязательствам предприятий, организаций, снятых банком с кредитования или объявленных неплатежеспособными;
— по обязательствам филиалов или отделений предприятий, организаций;
— если оплата работы производится поэтапно или авансом в случае компенсационных или бартерных сделок по договорам о продаже, в соответствии с которыми покупатель имеет право возвратить товар в течение определенного времени, а также при условии послепродажного обслуживания.
Факторинг подразумевает постоянные отношения между банком и поставщиком, поскольку предполагает наблюдение и контроль за финансовым состоянием поставщика, а также платежеспособностью его покупателей.
Существует открытый и закрытый факторинг. При открытом факторинге дебитор уведомлен о том, что в сделке участвует факторинговый отдел. В случае закрытого факторинга дебитор ставится в известность о наличии факторингового договора.
В августе 1994г. первым российским коммерческим банком, принятым в ФЧИ, стал Тверьуниверсалбанк, а затем Мост-банк. Членами этой ассоциации от одной страны могут стать не более чем 3—4 банка.
Российские предприятия используют факторинг крайне редко — в случае острой необходимости получения кредита на сверхкороткий срок. Это связано прежде всего с тем, что в России широко распространена предоплата за товар и не развит коммерческий (товарный) кредит как высокорискованный. К тому же факторинг в современном варианте только появился на российском рынке и пока недостаточно оценены возможности его как финансового инструмента.
Однако опыт зарубежных стран и ряд преимуществ экспортного факторинга по сравнению с другими формами расчетов в международной торговле позволяют прогнозировать рост его популярности среди российских экспортеров. Это связано, во- первых, с тем, что экспортный факторинг осуществляют фактор-фирмы с самым разным гражданством, входящие в то или иное объединение факторинговых компаний. Во-вторых, фирма- поставщик, получив большую часть суммы за поставленный товар, немедленно после отгрузки может сразу направить ее в оборот. В-третьих, фактор-фирма или осуществляющий факторинг специализированный отдел банка уведомит экспортера о финансовом положении потенциального покупателя. Таким образом, предприятие-экспортер получает возможность, не рискуя потратить деньги и время впустую, расширить производство под конкретного импортера того или иного вида товара.
Используя экспортный факторинг через ФЧИ, российские предприятия с разной формой собственности получают и другие преимущества. Если при осуществлении первых факторинговых операций требуется предоставление определенных гарантий, то при дальнейшей работе необходимость в таких гарантиях отпадет. Положительно зарекомендовавший себя клиент фактор- фирмы приобретает тем самым дополнительную рекомендацию при контактах с зарубежными партнерами.
7.2. Факторинг как механизм финансирования под уступку денежного требования
Факторинг – это разновидность комиссионно-посреднической операции, сочетающей кредитование клиента-поставщика с переуступкой им банку или другому финансовому посреднику неоплаченных платежных требований (счетов-фактур) за поставленные товары, выполненные работы и оказанные услуги, а также права получения платежа по ним.
В ГК РФ факторинг определен как финансирование под уступку денежного требования (гл. 43). По договору финансирования под уступку денежного требования одна сторона (финансовый агент) передает или обязуется передать другой стороне (клиенту) денежные средства в счет денежного требования клиента (кредитора) к третьему лицу (должнику), вытекающего из предоставления клиентом товаров, выполнения им работ или оказания услуг третьему лицу, а клиент уступает или обязуется уступить финансовому агенту это денежное требование (ГК РФ, и. 1 ст. 824). Обязательства финансового агента по договору финансирования под уступку денежного требования могут включать ведение для клиента бухгалтерского учета, предоставление клиенту иных финансовых услуг, связанных с денежными требованиями, являющимися предметом уступки (ГК РФ, и. 2. ст. 824).
В базовой схеме факторинга (рис. 7.1) поставщик (продавец) поставляет товар покупателю на условиях отсрочки платежа. После этого передает отгрузочные документы фактору (факторинговой компании или банку). Это могут быть накладные, счета фактуры, другие товарораспорядительные документы. Одновременно поставщик уступает фактору права на получение оплаты от покупателя за поставленный товар. На основе предоставленных документов посредник предоставляет поставщику финансирование в объеме 70–90 % суммы поставки (или поставок), указанной в накладной.
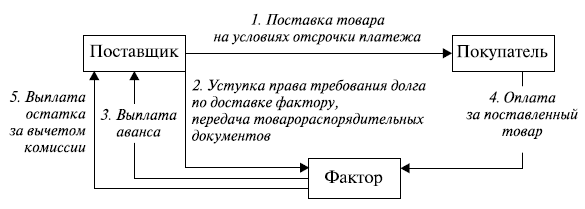
Рис. 7.1. Базовая схема факторинга
Как правило, финансирование открывается в пользу поставщика в течение 2–3 дней с момента принятия фактором решения о финансировании[24]. По окончании срока отсрочки покупатель оплачивает поставленный товар, направляя платеж в пользу фактора. Фактор выплачивает поставщику оставшуюся часть (10–30 %) за вычетом комиссии.
На сегодня факторинг преобладает в финансировании торговых сделок, на долю которых приходится до 80 % в общем объеме мирового факторинга. Доля европейских стран превышает 70 % общего оборота факторинга, а среди европейских стран 20 % сохраняет за собой Великобритания, где наиболее активно факторинг применяется в текстильной промышленности (20 % в отраслевой структуре факторинга). Как инструмент торгового финансирования факторинг занимает значительное место в показателях макроэкономической статистики. В среднем по Европе оборот факторинга составляет 6 % ВВП. В ряде стран Средиземноморского бассейна этот показатель достигает 15–20 %.
Факторинг широко используется в коммерческой практике как способ дополнительного финансирования и обеспечения. Он активно применяется в фармацевтической отрасли, при продаже канцелярских товаров, поставках продуктов питания и товаров народного потребления ведущим розничным сетям. Среди всемирно известных компаний, для которых факторинговое обслуживание служило поддержкой на всех этапах своего развития, можно выделить Асет (компьютерная техника, Тайвань); Parmalat (продукты питания, Италия); Lewis Global Toys (товары для детей, США).
С экономической точки зрения под факторингом понимается продажа срочных платежных требований, возникающих из поставки товаров (выполнения работ, оказания услуг), в том числе прав требования возврата выданных кредитов. Иными словами, имеет место продажа недокументированной (не закрепленной в ценной бумаге) дебиторской задолженности. С правовой точки зрения факторинг представляет собой сделку, означающую уступку прав требования, а в части осуществления денежных расчетов факторинг фактически не отличается от договора уступки требования (цессия)[25]. С финансово-экономической точки зрения факторинг – это финансирование клиентов под уступку ими денежных требований к должникам (счетов-фактур).
Понятие «факторинг» можно рассматривать в узком и широком смысле. В первом случае это финансовая операция[26]. Исходя из положения и. 2 ст. 824 ГК РФ – это комплексная финансовая услуга, включающая кредитование, а также управление дебиторской задолженностью клиента. Во втором случае факторинг – это деятельность по обслуживанию клиента, осуществляющего поставки товара, выполняющего работы или оказывающего услуги с отсрочкой платежа (факторинговое обслуживание). Подобная двойственность в толковании, очевидно, дает основу для появления на рынке новых инновационных продуктов факторинга, учитывающих специфику факторингового обслуживания.
Финансирование счетов или комплексная услуга управления дебиторской задолженностью. Мировая практика выработала значительное число вариантов факторингового продукта, отличных друг от друга по набору элементов обслуживания: от минимального – в форме финансирования или учета счетов-фактур, так называемого инвойс-дискаунта (invoice discounting) до максимального – полного обслуживания (full service factoring). Если в первом случае речь идет о простом финансировании дебиторской задолженности поставщика без дополнительных услуг, то во втором случае подразумевается полный набор услуг по финансированию и администрированию дебиторской задолженности (полный или классический факторинг). В классическом понимании факторинг – это комплексная услуга, предусматривающая возможность управления рисками, обслуживание дебиторской задолженности, изучение платежеспособности дебитора, оказание коллекторских и сопряженных с ними услуг. Во многом именно комплексный характер факторинга раскрывает его преимущества перед другими схожими инструментами финансирования.
Реверсивный факторинг, конферминг и предпоставочное финансирование. Из существующего разнообразия видов факторинга одни позволяют максимальным образом удовлетворить потребности поставщика, другие – отвечают интересам покупателя (реверсивный факторинг[27]). Для поставщика – это увеличение объема продаж и краткосрочный кредит размером до 90 % стоимости поставки. Для покупателя – это товарный кредит (продавец поставляет товар с отсрочкой платежа под гарантии в среднем до трех месяцев), ускорение оборачиваемости средств и как следствие рост объема закупок.
Принципиальное отличие модели реверсивного факторинга от других схем факторинга заключается в том, что сделка инициируется должником, он принимает на себя дополнительные риски, связанные с неплатежеспособностью, а также обязательство по уплате комиссии факторинговой компании (рис. 7.2). Фактор заключает партнерское соглашение с покупателем (крупные компании розничной торговли) о его согласии направлять своих поставщиков на факторинговое обслуживание. Последние заключают договор факторинга, в рамках которого фактор финансирует поставщика.
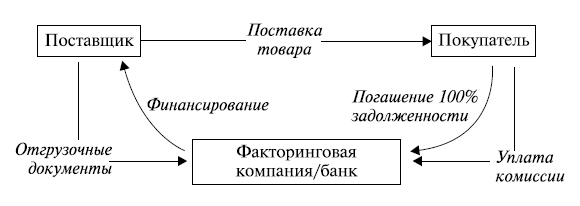
Рис. 7.2. Модель реверсивного факторинга
К сожалению, в России сегодня предложения реверсивного факторинга адресованы исключительно торговым сетям. На сегодняшний день нет уверенности в том, как будут работать сети с факторами в условиях принятого Федерального закона от 28.12.2009 № 381-ФЗ «Об основах государственного регулирования торговой деятельности Российской Федерации»[28].
Закупочный факторинг – одна из форм реверсивного факторинга, которая становится сегодня все более популярной за рубежом и занимает там значительную долю всего рынка факторинговых услуг (до 40 %). Схема работы предполагает финансирование поставщика в размере 100 % суммы поставки по факту приемки товара покупателем. Таким образом, поставщик ликвидирует кассовый разрыв, а покупатель получает отсрочку платежа на необходимый срок и сумму. На Западе этот вид факторинга известен как конферминг (от англ, to confirm – подтверждать), иными словами – подтвержденный. Сейчас этот вид факторинга активно развивается в Западной Европе, преимущественно сфере продуктового ритейла, обнаруживая в ряде стран свои особенности. В Италии, например, распространен классический реверсивный факторинг для крупных компаний. В Великобритании, Германии распространено финансирование всего торгового цикла (supply chain finance). В Испании доля закупочного факторинга в общем объеме операций факторинга составляет порядка 40 %.
Находит закупочный факторинг применение и в других странах. В Мексике данная схема была реализована в рамках государственной программы по поддержке малого бизнеса – NAFIN, в рамках которой малые предприятия получают доступ к удобному источнику финансирования благодаря партнерству финансовых институтов и крупных покупателей, например, таких как торговая сеть Wal-Mart. В России данный продукт был введен на рынок и апробирован Национальной факторинговой компанией (НФК) в 2009 г. Первыми клиентами НФК в этом виде услуги стали крупная сеть в Волго-Вятском регионе и ее поставщики. Закупочный факторинг обеспечил поставщикам условия оплаты, аналогичные оплате товара по факту, поскольку НФК выплачивает финансирование сразу после отгрузки в размере 100 % суммы поставки. Покупатель получил возможность пересмотреть условия отсрочки платежа и сумму коммерческого кредита, что оказалось особенно важно в преддверии «высокого» сезона.
Реверсивный факторинг наиболее подходит компаниям, которые по определенным причинам ограничены в возможности получения от своих поставщиков отсрочки платежа на закупаемый товар, либо желающих увеличить предоставляемые сроки отсрочки платежей или суммы заказов. Основное отличие реверсивного факторинга от классического (full factoring) – его нацеленность на покупателя, который принимает на себя ответственность за действительность дебиторской задолженности и обслуживание каждой поставки в рамках отдельного договора.
При реверсивном факторинге фактор принимает на себя обязательство по оплате покупателю поставок, производимых поставщиком на условиях отсрочки платежа. Предприятию (покупателю) устанавливается лимит, в пределах которого факторинговая компания гарантирует поставщикам оплату отгруженных партий товара на условиях отсрочки платежа. Оплата производится, как правило, в течение суток после предоставления отгрузочных документов. Никаких требований к финансовому состоянию поставщика фактор не предъявляет. По истечении отсрочки платежа покупатель расплачивается с фактором, погашая задолженность за поставленный товар, перечисляя финансовому агенту комиссию.
Реверсивный факторинг может быть структурирован как реверс с правом регресса (специально разработанный продукт для поставщиков, не желающих платить комиссию) и реверс без права регресса (продукт для покупателей, желающих получить или увеличить отсрочку платежа). В ряде случаев под реверсивным факторингом понимают такую разновидность факторинга, при которой один фактор работает со всеми дебиторами определенного поставщика.
В Европе начинают все активнее использовать предпоставочное финансирование (preshipmentfinance). В этом случае оплата товара осуществляется фактором в момент получения заказа, когда дебиторская задолженность, по сути, еще не возникла, так как продукция еще не была отгружена. Обычно после осуществления поставки товаров требования уступаются фактору и предоставленное финансирование становится, таким образом, авансовым платежом.
Инновационные продукты российского факторинга. Адаптируя существующие виды факторинга к коммерческим потребностям современного рынка, факторинговые компании предлагают сегодня на рынок все новые и новые продукты факторингового финансирования, на чем и хотелось бы акцентировать внимание далее. Например, Национальная факторинговая компания предлагает на рынок синдицированный факторинг – новую услугу, представляющую собой инновационную модель финансирования для банков-партнеров. Схема сотрудничества напоминает совместное предприятие на контрактной основе с сочетанием возможностей и технологий партнеров, что соответствует европейской практике сотрудничества банков и специализированных факторинговых компаний. Факторинг для поставок в сети от Русской факторинговой компании предполагает финансирование поставок с отсрочкой платежа в сетевые магазины для компаний, работающих или начинающих работу с сетевыми магазинами. На наш взгляд, интересным продолжением линейки инновационных факторинговых продуктов является факторинг для производства товаров (private label) – финансирование производства и поставок товаров под собственной торговой маркой дебитора. Один из инновационных продуктов, предложенный белорусскими факторами, получил название «умный факторинг» и рассчитан на крупных корпоративных клиентов, предприятий с годовым оборотом свыше 5 млн евро в год.
Разработке и внедрению новых факторинговых предложений способствует конкуренция на рынке, обострившаяся на витке посткризисного развития факторинга. Конечная цель – предоставление максимально выгодных условий обслуживания, для чего используются разные комбинации ценовых и неценовых параметров сделки. Компании стараются предложить максимально возможную отсрочку платежа, привлекательный льготный период в сделках с регрессом, достаточный лимит финансирования, минимальный срок рассмотрения заявки. Факторы стараются предлагать более выгодные тарифы и менее высокие комиссионные ставки. Многие компании начинают отказываться от такой составляющей факторинговой комиссии, как фиксированный сбор за обработку документов, что позволяет клиенту значительно сэкономить при большом количестве поставок.
В отличие от банков, предлагающих факторинг в числе прочих банковских продуктов (банковский факторинг), специализированные факторинговые компании занимаются предоставлением факторинговой услуги как уникального монопродукта компании[29]. В то же время банки, как более зарегулированные и прозрачные структуры, вызывают больше доверия со стороны поставщиков, а главное, имеют преимущество бесперебойного финансирования операций, тем самым предоставляя услугу факторинга на рынок по более конкурентной цене.
Появляются на рынке и факторинговые посредники (брокеры), предоставляющие посреднические услуги между клиентом и факторинговой компанией (банком). Нельзя не отметить интернет-факторинг – онлайн-систему, позволяющую в режиме реального времени отслеживать весь процесс факторингового обслуживания с обработки документов на финансирование до производства специализированных отчетов в целях бухгалтерского и налогового учета. Внедряемая в практику российских компаний система электронного документооборота (электронный факторинг) позволяет оказывать услуги факторинга независимо от удаленности офиса клиента и сократить время между отгрузкой и получением финансирования, а также издержки на доставку документов. Для упрощения работы с большим объемом отгрузочных документов в компании «Лайф» была разработана система штрихкодирования накладных, что позволило формализовать типовые формы документов, сократив время на их обработку.
Своеобразное ноу-хау Инвестторгбанка заключается в установлении небольшого лимита бездокументарного финансирования при возникающей у клиента задержке в формировании комплекта отгрузочных документов. Возникает своего рода овердрафт по непредоставленным документам, составляющий 5—10 % лимита на дебитора. Финансирование предоставляется на основании электронной заявки клиента (реестру отгрузок) при условии, что клиент в течение 5–7 дней обязан предоставить оригиналы документов.
Если поставщик заинтересован исключительно в кредитовании со стороны факторинговой компании, в этом случае может быть заключено соглашение об учете счетов-фактур. Заключение подобного соглашения достаточно рискованно для факторинговых компаний, а потому имеет место только при условии финансовой устойчивости поставщика. Факторы предъявляют в этом случае более жесткие требования к поставщику. Учет счетов-фактур предоставляет поставщику больший объем финансирования от посредника в сравнении с учетом долгового обязательства в банке, поскольку фактор-фирма имеет необходимый опыт и информацию для оценки системы и методов контроля поставщика, а также надежности клиентов поставщика. Договор между клиентом и фактором не предусматривает управление дебиторской задолженностью или предоставление иных услуг. Поэтому такой тип факторинговых операций иногда носит название чистого фондирования (funding only). Если денежное требование к должнику клиента уступается клиентом финансовому агенту в целях обеспечения исполнения своих обязательств перед последним, говорят об обеспечительном факторинге (secured factoring)[30].
В отличие от широкой практики в западных странах предоставлять факторинговые операции без финансирования (только управление дебиторской задолженностью), в России предоставление подобного рода услуг ограничено гл. 43 Гражданского кодекса РФ, где под факторингом понимается «финансирование под уступку денежного требования». В ГК РФ следующим образом определены характерные черты факторинга: «по договору финансирования под уступку денежного требования одна сторона (финансовый агент) передает или обязуется передать другой стороне (клиенту) денежные средства в счет денежного требования клиента (кредитора) к третьему лицу (должнику), вытекающего из предоставления клиентом товаров, выполнения им работ или оказания услуг третьему лицу, а клиент уступает или обязуется уступить финансовому агенту это денежное требование».
Другой проблемой, ограничивающей использование факторинга, является законодательное ограничение на применение скрытого (конфиденциального) факторинга в России. Согласно ст. 830 (и. 1) гл. 43 Гражданского кодекса РФ «должник обязан произвести платеж финансовому агенту при условии, что он получит от клиента либо от финансового агента письменное уведомление об уступке денежного требования данному финансовому агенту и в уведомлении определено подлежащее исполнению денежное требование, а также указан финансовый агент, которому должен быть произведен платеж». Вместе с тем следует отметить, что в конвенции УН ИДРУА (UNIDROIT) «О международном факторинге» предусмотрена только открытая форма факторинга с оповещением должника о переуступке требования.
Помимо правовых ограничений на пути международного факторинга в России преградой для развития экспортного факторинга остается сырьевая направленность российской экономики, в то время как факторинг в первую очередь призван обслуживать компании, производящие и реализующие товары с высокой степенью обработки. Сложность использования импортного факторинга, в свою очередь, заключается в том, что большая часть импортеров в России – это посредники, что затрудняет работу с ними как с дебиторами, поскольку они могут использовать серые схемы и офшорные механизмы.
В мировой практике в структуре сделок превалирует факторинг без регресса (non-recourse factoring)[31], тем самым полностью раскрывая комплексный характер факторинговой сделки: посредник кредитует поставщика и одновременно принимает на себя риски неплатежа покупателя. Удельный вес факторинга без регресса в общем объеме факторинговых услуг, предоставляемых западными компаниями, достигает половины общего объема заключаемых факторинговых сделок. В России абсолютное большинство (порядка 90 %) участников факторинговых сделок применяют схему факторинга с регрессом (factoring with recourse). Причина заключается в том, что, в отличие от России, зарубежные компании активно прибегают к услугам страховых компаний. Страховая компания устанавливает лимит, в рамках которого готова принять на себя кредитные риски клиента (при факторинге с регрессом) и дебиторов (при работе с безрегрессным факторингом). Проблема оценки финансового состояния заемщика в этом случае перекладывается на страховщика. В России рынок страхования финансовых рисков сегодня совсем не развит, что существенно тормозит развитие безрегрессного факторинга в стране. Банки вынуждены создавать достаточные резервные фонды под возможные потери, что приводит к отвлечению денежных средств от более прибыльных проектов.
Безрегрессный факторинг, по сути, близок к страховым продуктам, и его развитие зависит и от желания страховых компаний перестраховывать риски факторов. Но стоимость страховых услуг также велика, поэтому страхование финансовых рисков в России используется крайне редко, а факторинговым компаниям приходится принимать эти риски на себя. Сегмент безрегрессного факторинга представлен пока в России ограниченным кругом игроков, в основном специализированными компаниями, но именно безрегрессный факторинг наиболее перспективен и прибылен, исходя из международного опыта.