Начисление отпускных в 2023 году
Право работников на ежегодный отпуск закреплено в ст. 114 ТК РФ. На этот период за ними сохраняют место работы, а также выплачивают средний заработок.
Стандартная длительность отпуска — 28 календарных дней (ст. 115 ТК РФ). У некоторых сотрудников более длительный отпуск, например, у педагогического состава. А определенным группам работников полагаются ежегодные допотпуска (ст. 116 ТК РФ).
Чтобы оплатить отпуск, работодатель исчисляет средний заработок.
Основные правила исчисления отпускных
Отпускные в 2023 году считают с учетом средней зарплаты, определяемой по нормам Положения из Постановления от 24.12.2007 N 922. Перечислим основные правила:
- для исчисления берут все выплаты согласно системе оплаты труда работодателя (зарплату по ставкам, окладам или сдельным расценкам, надбавки и доплаты, премии и др.) — п. 2 Положения;
- для исчисления не берут соцвыплаты, а также те, которые не касаются непосредственно оплаты трудовой деятельности (матпомощь, компенсацию питания и др.) — п. 3 Положения;
- исчисляют средний заработок без учета режима работы человека на основании начисленной по факту зарплаты и отработанного им времени за 12 календарных мес. до начала месяца отпуска — п. 4 Положения;
- из расчетного периода убирают периоды (а также рассчитанные за это время выплаты), когда за человеком сохраняли средний заработок, он получал больничное пособие, был в простое из-за работодателя или по независящим от сторон обстоятельствам и др. — п. 5 Положения;
- если в расчетном периоде у человека не было зарплаты или отработанных дней или же если этот период полностью сформирован из исключаемых периодов, для исчисления берут предыдущий период продолжительностью как расчетный — п. 6 Положения;
- когда и в предыдущем периоде не было зарплаты или отработанных дней, средний заработок исчисляют по зарплате и отработанному времени в месяце предоставления отпуска — п. 7 Положения;
- если же и в месяце отпуска не было зарплаты и отработанных дней, а не только в расчетном периоде и до его наступления, тогда средний заработок исчисляют по ставке или окладу — п. 8 Положения;
- для оплаты отпуска берут средний заработок, который исчисляется как произведение среднедневного заработка на число дней отпуска — п. 9 Положения;
- среднедневной заработок для отпуска в календарных днях считают как зарплату за расчетный период, разделенную на 12 и на 29,3 — п. 10 Положения;
- если в расчетном периоде есть неполностью отработанные месяцы или же из него исключают время по п. 5 Положения, среднедневной заработок исчисляется в ином порядке — на основании специальной формулы из п. 10 Положения (подробности расчета смотрите здесь >>)
- среднедневной заработок для отпуска в рабочих днях исчисляют как зарплату за расчетный период, разделенную на число рабочих дней по календарю 6-тидневки — п. 11 Положения;
- если человек работает на условиях неполного рабочего времени, среднедневной заработок для отпускных считают по правилам п. 10 и 11 — п. 12 Положения;
- когда у работодателя было повышение ставок или окладов, это надо учесть при исчислении среднего заработка — п. 16 Положения;
- когда человек полностью отработал месячную норму и выполнил все трудовые обязанности, его среднемесячный заработок не должен быть меньше МРОТ — п. 18 Положения.
Все эти нормы должны быть учтены в правилах расчета отпускных в 2023 году.
Как исчисляются отпускные в 2023 году
Расчет и выплата отпускных в 2023 году проводят с учетом:
- суммы зарплаты по факту за расчетный период;
- числа дней, отработанных в расчетном периоде;
- числа дней отпуска.
Отпускные исчисляют так:
Отпускные = Среднедневной заработок * Кол-во дней отпуска
При использовании этой формулы требуется корректно исчислить среднедневной заработок — средний доход человека за один календарный день в расчетном периоде.
Исчисление среднего заработка и отпускных делают в несколько этапов.
Установление расчетного периода
Расчетный период (РП) — это 12 календарных мес. перед месяцем начала отпуска. Календарный месяц — с 1-го по 30-ое или 31-ое число месяца (в феврале — по 28-ое или 29-ое число). Соответственно, у сотрудников, отправляемых в отпуск в разные даты одного месяца, расчетные периоды одинаковые (если весь этот период они работали у этого работодателя).
Пример
Сотрудника отправляют в отпуск с 24.07.2023. Расчетный период — с 01.07.2022 по 30.06.2023.
Определение дохода за расчетный период
Доход за РП — это выплаты, входящие в систему оплаты труда работодателя, например, зарплата, доплаты, надбавки. Выплаты, которые не относятся к ней, при определении дохода не учитывают, к примеру, компенсация за использование человеком своей машины в рабочих целях.
В доход за РП не входят выплаты, исчисленные по среднему заработку. Наиболее часто ими являются командировочные, отпускные и больничные. Периоды, за которые выплачены эти суммы, также исключают из РП.
Полный перечень выплат, учитываемых при расчете отпускных, указан в п. 2 Постановления N 922:
- зарплата (в том числе в натуральной форме);
- надбавки и доплаты за профессиональное мастерство, классность, стаж работы и т. п.;
- выплаты, связанные с условиями труда, в том числе районные коэффициенты и процентные надбавки, доплаты за тяжелую, вредную работу, за работу в ночное время, выходные и праздники, сверхурочную работу;
- премии и вознаграждения;
- иные выплаты, кроме исключаемых.
Установление отработанных дней за расчетный период
Поскольку при исчислении применяется показатель среднедневного заработка, требуется определить число отработанных дней, чтобы на них потом разделить фактический заработок.
Когда месяц отработан полностью, т. е. человек отработал все рабочие дни согласно производственному календарю, считается, что отработанных дней в месяце — 29,3. Это стандартная рассчитанная средняя величина, принятая на законодательном уровне. Ее определили как (365-14)/12, где 14 — это количество нерабочих праздничных дней по ст. 112 ТК РФ.
Зачастую сотрудники в расчетном периоде не все месяцы отрабатывают полностью. Они могут болеть, уходить в отпуск, и тогда отработанные дни в этих месяцах определяются по особой формуле (а не берутся стандартные 29,3):
Отработанные дни в неполностью отработанных месяцах = Кол-во отработанных дней / Кол-во календарных дней * 29,3
Итоговое количество отработанных дней за весь РП считается по формуле:
Отработанные дни в расчетном периоде = Кол-во полностью отработанных месяцев * 29,3 + Кол-во дней в неполностью отработанных месяцах
Пример
- Дни за полные месяцы: 10 * 29,3 = 293 дн.
- Дни за август: 3 / 31 * 29,3 = 2,84 дн.
- Дни за октябрь: 10 / 31 * 29,3 = 9,45 дн.
- Итого отработанных дней за РП: 293 + 2,84 + 9,45 = 305,29 дн.
Исчисление среднедневного заработка
Для исчисления среднедневного заработка берут зарплату за РП, из которой исключены выплаты, не участвующие в расчете, и делят на число отработанных дней.
Формула выглядит так:
Среднедневной заработок = Доход за расчетный период / Кол-во отработанных дней в расчетном периоде
Пример
- 953 000 / 305,29 = 3 121,62 руб.
Исчисление отпускных
На завершающем этапе среднедневной заработок умножают на число дней отпуска — это отпускные. Их выплачивают сотруднику после удержания НДФЛ.
Пример
- 3 121,62 * 28 = 87 405,36 руб.
- НДФЛ: 87 405,36 * 13% = 11 363 руб.
- Отпускные к выплате: 87 405,36 — 11 363 = 76 042,36 руб.
Новшества в расчете отпускных в 2023 году
При расчете и оплате отпускных в 2023 году изменения по МРОТ требуется учитывать в ситуации, когда среднемесячный заработок сотрудника, отработавшего месячную норму, меньше федеральной «минималки».
Сначала работодатель исчисляет среднедневной заработок по указанной выше инструкции. Затем исчисляет среднедневной заработок по МРОТ:
Среднедневной заработок по МРОТ = МРОТ на дату начала отпуска / 29,3
МРОТ в 2023 году — 16 242 руб. Соответственно, среднедневной заработок по МРОТ составляет 16 242 / 29,3 = 554,33 руб.
При сравнении двух показателей среднедневного заработка нужно брать тот, который больше. Если при расчете окажется, что по МРОТ сумма 554,33 руб. больше, чем по фактическому доходу работника, тогда отпускные рассчитываются на основании среднедневного заработка по МРОТ.
МРОТ регулярно повышается, поэтому следует отслеживать его изменения и применять актуальный показатель на дату начала отпуска.
У совместителей и основных сотрудников на неполном рабочем времени среднедневной заработок может быть меньше, чем тот, который рассчитан по МРОТ. Однако для оплаты отпуска нужно проводить сравнение со среднедневным заработком по МРОТ, рассчитанным пропорционально продолжительности рабочего времени сотрудника. То есть этот заработок нужно умножить на ставку, на которую оформлен работник (например, на 0,25 или 0,5).
Среднедневной заработок по МРОТ при неполном рабочем времени = МРОТ на дату начала отпуска / 29,3 * Ставка сотрудника
Сроки выдачи отпускных
Сроки выплаты отпускных в 2023 году не поменяли — их выдают не позже чем за 3 дня до начала отпускного периода (ст. 136 ТК РФ). Так, если отпуск начинается в понедельник, отпускные нужно выдать не позднее четверга предыдущей недели (Письмо Минтруда от 05.09.2018 N ООГ-7157).
Работодатели часто путаются, как именно определяется срок «не позже, чем за три дня до начала» —можно ли включать день выплаты в эти 3 дня? Суды в своих решениях также не имеют общего мнения. А потому, чтобы не вступать в конфликт с госорганами и персоналом, лучше платить отпускные так, чтобы между датой выдачи денег и началом отпуска было полных 3 календарных дня.
Когда работодатель нарушает срок перечисления отпускных в 2023 году, он должен не только выдать их, но и заплатить компенсацию за задержку. Она рассчитывается на основании 1/150 действующей ключевой ставки ЦБ РФ (ст. 236 ТК РФ). Компенсация считается за дни, начиная со дня, идущего после срока выплаты отпускных по фактический день их непосредственной выдачи.
Компенсация считается так:
Компенсация за задержку = Неуплаченная сумма * 1/150 * Ключевая ставка * Кол-во дней задержки
Пример
Работодатель выдал отпускные 53 000 руб. на 6 дней позже. Ключевая ставка — 7,5%.
Компенсация составит: 53 000 * 1/150 * 7,5% * 6 = 159 руб.
Ответственность за нарушения по отпускным
Если работодатель нарушил порядок выплаты отпускных в 2023 году, то есть выдал сотруднику деньги позже установленного срока или не в полном объеме, его штрафуют по п. 6 ст. 5.27 КоАП:
- должностное лицо компании — на 10 000-20 000 руб. (или вынесут предупреждение);
- ИП — на 1 000-5 000 руб.;
- компанию — на 30 000-50 000 руб.
Если нарушение совершено повторно, ответственность ужесточится (п. 7 ст. 5.27 КоАП):
- должностное лицо компании оштрафуют на 20 000-30 000 руб. (или дисквалифицируют до 3 лет);
- ИП — на 10 000-30 000 руб.;
- компанию — на 50 000-100 000 руб.
Также к работодателю могут вменить уголовную ответственность. Подробно об обстоятельствах ее назначения и видах наказания указано в ст. 145.1 УК РФ.
Когда работодатель неверно рассчитал сумму отпускных, возможны два варианта:
- Ошибка в пользу сотрудника, т. е. денег выплатили больше — трудовую инспекцию этот момент не интересует, так как не нарушены права сотрудника. Однако ошибка заинтересует ИФНС, поскольку будет завышение расходной части при ОСНО или УСН (доходы-расходы), вследствие чего занижение налогооблагаемой базы. Штраф составит 20% от неуплаченной суммы налога из-за занижения (ст. 122 НК РФ). К административной ответственности также могут привлечь и должностных лиц.
- Ошибка связана с занижением отпускных — трудовая инспекция назначит штраф за нарушение норм трудового законодательства по п. 1 ст. 5.27 КоАП.
Как начислить отпускные в 1С:ЗУП ред. 3.1
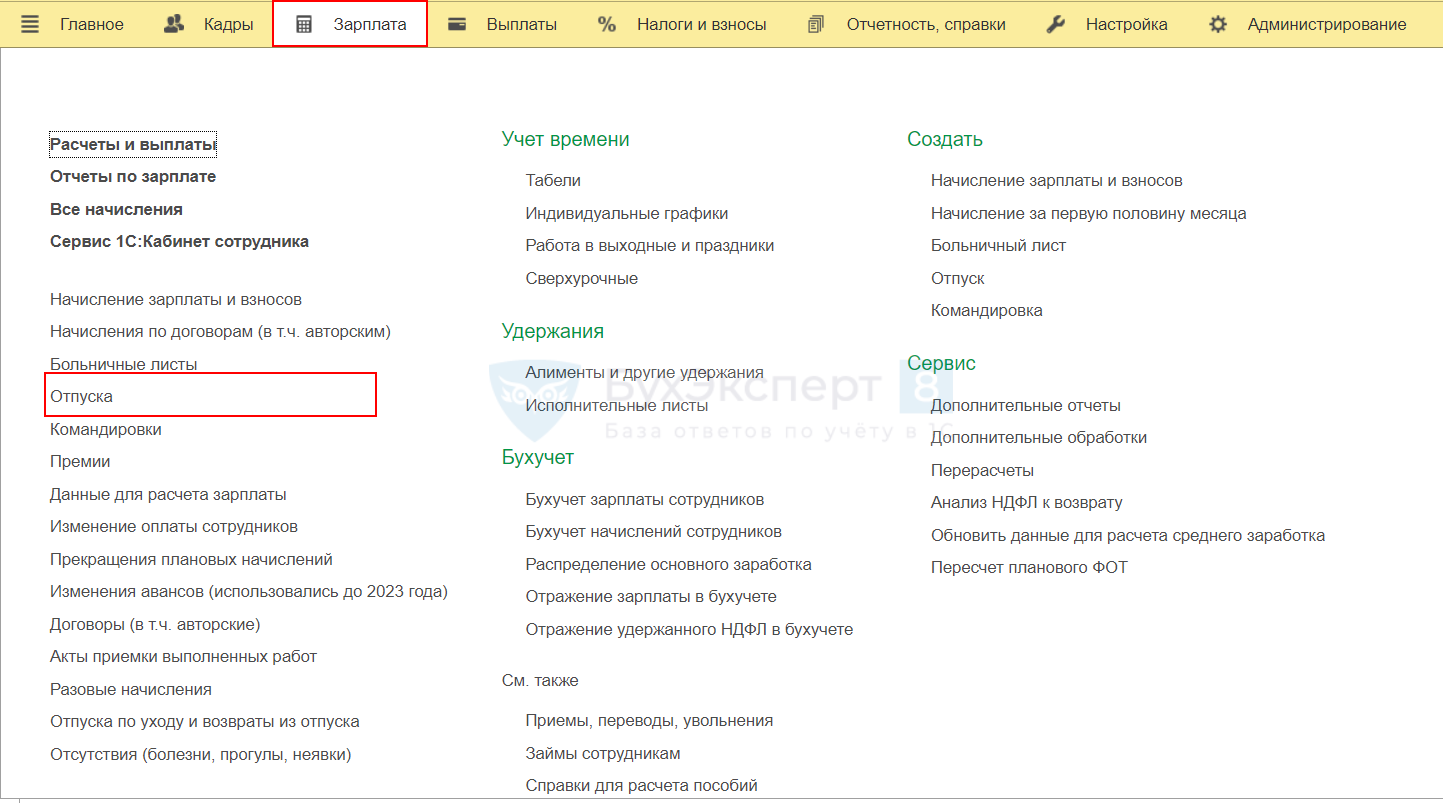
Чтобы начислить отпускные в 1С:ЗУП ред. 3.1, зайдите в меню Зарплата и выберите Отпуска .
Нажмите кнопку Создать и выберите Отпуск .
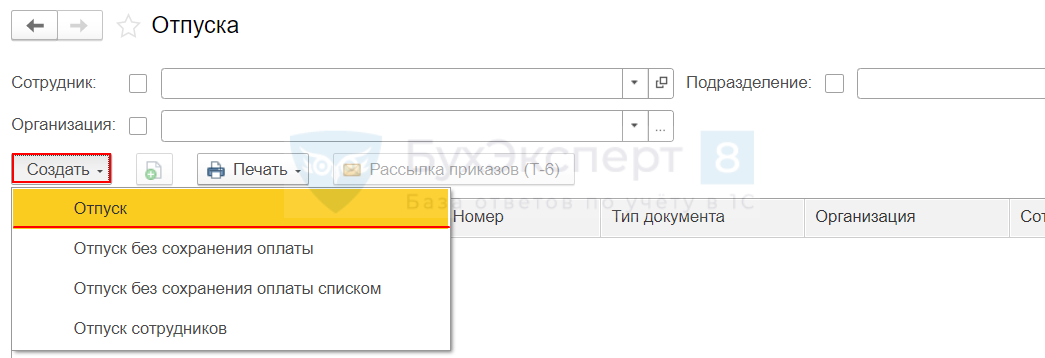
В открывшейся форме Отпуск (создание) заполните все необходимые поля, затем проведите и закройте документ через одноименную кнопку.
Проводки
При начислении отпускных формируются стандартные проводки:
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | |
| Дт | Кт | |||||
| Начисление отпускных | ||||||
| 17 июля | 20 (25, 26, 44) | 70 | 50 000 | Начисление отпускных в зависимости от счета учета затрат | ||
| Удержание НДФЛ с отпускных | ||||||
| 20 июля | 70 | 68 | 6 500 | Удержание НДФЛ с отпускных | ||
| Выплата отпускных | ||||||
| 20 июля | 70 | 50 (51) | 43 500 | Выплата отпускных через кассу или банк (за вычетом НДФЛ) | ||
Запомните
- Право сотрудников на ежегодный отпуск закреплено трудовым законодательством.
- Стандартная длительность ежегодного отпуска — 28 дней, но он может быть продолжительнее у некоторых групп работников, а также могут предоставляться допотпуска.
- Для оплаты отпуска применяется среднедневной заработок, при этом учитывается расчетный период, зарплата за него и отработанные по факту дни.
- Исчисление отпускных происходит в несколько этапов.
- При определении среднедневного заработка, исчисленного из фактического дохода сотрудника, надо сравнивать его со среднедневным заработком, рассчитанным по МРОТ.
- Срок выдачи отпускных — не позже, чем за 3 дня до начала отпуска.
- При несоблюдении срока работодатель платит компенсацию за задержку.
- Работодатель привлекается к ответственности как за неверное исчисление отпускных, так и за несоблюдение срока их выдачи.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
-
Больничный в 2023 году оплачивается в порядке, установленном актуальными редакциями.Командировочные расходы в виде суточных имеют особенности выплаты и налогообложения.
(1 оценок, среднее: 5,00 из 5)
Расчет заработной платы при отпуске

Если сотрудник был в отпуске полный месяц – с первого числа по последнее – зарплату за этот месяц ему не начисляют, он получает только отпускные. Но так бывает редко. Чаще всего в один месяц попадают и отпускные, и рабочие дни. Тогда зарплату за такие месяцы нужно считать особым образом, ведь этот месяц был отработан не полностью.
Как считать отпускные, мы рассказали здесь. В этой статье на примерах расскажем, как рассчитывать заработную плату за месяц, на который выпадает отпуск, и с какими трудностями можно столкнуться.
Формула расчета зп после отпуска
Все зависит от того, какую систему оплаты труда применяет ваша организация, какие условия оплаты и премирования прописаны в трудовом договоре с работником и локальных документах компании.
Проще всего, если зарплата сотрудника напрямую зависит от отработанного времени или проделанной работы. Тогда алгоритм расчета никак не будет отличаться от обычного.
Пример 1:
Продавцы в магазине работают в режиме «2 через 2», и в трудовом договоре прописана оплата 3 000 руб. за двухдневную смену. Обычно в месяц они отрабатывают 7-8 смен, и им выплачивают 21-24 тыс. руб. за минусом НДФЛ. Но с 1 по 15 марта один продавец был в отпуске, и на период с 16 по 31 марта пришлось только 4 смены. Поэтому ему начислили зарплату 12 000 руб. (3 000 руб. х 4 смены).
Пример 2:
На предприятии действует сдельная оплата труда. Работники получают зарплату за количество выработанных деталей – по 200 руб. за каждую деталь. Дневная норма – 8 деталей. Один из сотрудников с 1 по 22 марта был в отпуске, поэтому на март пришлось только 5 рабочих дней. Норму за эти дни он выполнил, и ему начислили за 40 деталей 8 000 руб. (40 х 200 руб.). Если в фирме предусмотрена премия за выполнение плана, то процент начислят на эти 8 000 руб.
В последнем примере зарплата сотрудника за март получилась ниже МРОТ. Но ничего противозаконного в этом нет и доплачивать работодатель этому сотруднику не должен. По статье 133 ТК РФ сотрудник должен получить зарплату не ниже МРОТ, если отработал полный месяц. В нашем случае работник работал только часть месяца, а при полном месяце его заработок был бы выше МРОТ.
Расчет зарплаты после отпуска при окладной системе
Если у сотрудника оклад, алгоритм будет другой. Нужно рассчитать стоимость одного рабочего дня и умножить на количество дней, которые сотрудник отработал в этом месяце.
Пример
Оклад бухгалтера 43 000 руб. С 4 по 24 марта она была в отпуске. Всего в марте 2019 года 20 рабочих дней. Из них бухгалтер отработала только 6 дней. Расчет зарплаты в месяц отпуска будет выглядеть так: 43 000 / 20 х 6 = 12 900 руб. – эту сумму за вычетом НДФЛ бухгалтер получит за март.
Как начисляют премию, если сотрудник был в отпуске
Все зависит от порядка, который прописан во внутренних документах компании.
Добавим в последний пример условие, что по итогам месяца сотрудникам начисляют премию в размере 30% от оклада.
Если по документам фирмы премию по итогам месяца выплачивают вместе с зарплатой за этот месяц, наш бухгалтер получит 30% от платы за фактически отработанное время вместе с зарплатой: 12 900 х 30% = 3 870 руб. Итого зарплата за март: 12 900 + 3 870 = 16 770 руб. На руки за вычетом НДФЛ – 14 590 руб.
Но в некоторых организациях премию платят на месяц позже, когда точно будут известны показатели деятельности за месяц. Тогда наш бухгалтер в месяце отпуска получит неполную зарплату, но полную премию за прошлый отработанный месяц: 43 000 х 30% = 12 900 руб. – премия Всего 25 800 рублей, на руки за вычетом НДФЛ – 22 446 руб.
А вот в следующем месяце все будет наоборот: бухгалтер получит зарплату за полный месяц, если отработает его полностью, а премию за неполный.
Вычеты по НДФЛ с зарплаты после отпуска
Если сотруднику положены вычеты по НДФЛ, их нужно сделать в полном размере независимо от того, работал сотрудник полный месяц или нет. Может случиться так, что зарплата окажется меньше вычетов. Тогда в этом месяце НДФЛ с зарплаты не удерживают, а остаток вычета переносят на следующий месяц (письма Минфина России от 14.08.08 № 03-04-06-01/251 и от 26.09.2013 г. № 03-04-06/39970).
Пример:
Сотрудница большую часть месяца была в отпуске и отработала только 1 день. Зарплата за этот день составила 1300 руб. У этой сотрудницы двое маленьких детей, и ей положен вычет по 1400 руб. на каждого ребенка, всего 2800 руб. (п.п.4 п.1 ст. 218 НК РФ). Это больше, чем зарплата за месяц. Значит сотруднице выплатят все 1300 руб. без удержания НДФЛ, а остаток вычета в 1500 руб. перенесут на будущий месяц, и в следующем месяце ее вычет будет уже не 2800, а 4300 руб.
Но так делают только в пределах одного календарного года (вычет с декабря на январь перенести нельзя) и только, если зарплата сотрудницы с начала года не достигла лимита в 350 тысяч рублей.
Страховые взносы с зарплаты после отпуска начисляют в общем порядке. Если в этом месяце были необлагаемые выплаты по статье 422 НК РФ, их из базы вычитают.
Нужно ли платить аванс в месяце, на который приходится отпуск
В законах нет термина «аванс» – так называют зарплату за первую половину месяца. По закону работодатель обязан платить зарплату не реже, чем 2 раза в месяц (ст. 136 ТК РФ). Платить ли аванс в том месяце, когда сотрудник находился в отпуске, зависит от того, работал ли он с 1 по 15 число месяца.
Если всю первую половину месяца сотрудник не работал, то и аванс ему не полагается, потому что отработанного времени не было. Это не будет нарушением норм ТК о двукратной выплате зарплаты.
Если в промежутке с 1 по 15 число были и дни отпуска, и рабочие дни, аванс перечислить нужно, даже если сотрудник отработал только один день. Размер зависит от политики компании – по отработанному времени или в процентах от оклада. Если не перечислить аванс, фирма нарушит требование о том, что зарплату нужно платить дважды в месяц. За это нарушение фирму оштрафуют в соответствии с ч. 6 ст. 5.27 КоАП РФ на сумму от 30 до 50 тысяч рублей, а за повторное нарушение – от 50 до 100 тысяч рублей.
Итак, как наглядно видно из наших примеров, расчет зарплаты и отпускных – сложный участок бухгалтерии, потому что для каждого вида выплат действуют свои правила, которые зависят от системы оплаты труда, особенностей расчета среднего заработка, региональных надбавок. Любая ошибка в расчете зарплаты тянет за собой ошибки в расчете налогов, взносов и неточности в отчетах. А это грозит недоимками, штрафами и обязанностью сдавать уточненные расчеты.
Если у вас есть сомнения относительно правильности начисления зарплаты в период отпуска сотрудника, или вы хотите убедиться, что у вас на этом участке все в порядке – свяжитесь с нами.
Мы проведем для вас пересчет заработной платы и вы сможете не только оперативно исправить ситуацию, но и оценить все преимущества сервисов при переходе на аутсорсинг зарплаты , имея на руках конкретные цифры и факты.
- Расходы на заработную плату персонала за период (виды и правильность начислений, отражения в учете и документарного оформления).
- Корректность расчета налогооблагаемой базы.
- Своевременность выплаты зарплаты и налогов, соблюдение сроков выплаты отпускных.
- Правильность расчета среднего заработка для отпусков, больничных, командировок.
- «Зарплатную» отчетность: по НДФЛ и страховым взносам.
По итогам ревизии мы предоставляем подробный отчет с описанием каждого недочета или ошибки и связанных с ними последствий
Как получить аванс по завершении отпуска
Перед тем как пойти в отпуск, работнику выплачивается существенная сумма. В общей сложности он может получить отпускные и заработную плату за отработанный период. Проблема в том, что по завершению отдыха сотрудник часто тратит все деньги, особенно если отправляется на курорт. До следующей заработной платы должно пройти достаточно много времени. Лица, не умеющие планировать бюджет, оказываются в сложной ситуации.
Именно поэтому многие рассчитывают на аванс после отпуска. Но возможно ли это с позиции действующего законодательства?

Что такое аванс?
В статье 136 Трудового кодекса РФ установлено, что выплата аванса обязательна. Работодатель должен разделить все платежи на 2 части и выплачивать их каждый месяц. Министерство Финансов, в своих письмах, также рекомендует выполнять данное требование. Об этом же говорит и актуальная судебная практика.
По сути, аванс — это выплата за работу, которая еще не была реализована. Это предоплата в счет будущих платежей. Поэтому, как правило, размер данной выплаты является фиксированным или зависит от производительности труда за прошлый период.
В период работы расчет аванса, как правило, не вызывает никаких трудностей. Сложнее реализуется начисление аванса после отпуска, так как фактически сотрудник не выполнял обязанностей в течение времени отдыха и привязать платеж не к чему.
Варианты расчета
Если платеж осуществляется в фиксированной сумме, то аванс после отпуска выплатить не сложно. Второй вариант — ежемесячный расчет, который реализуется следующим образом:
- Рассчитывается общая сумма ежемесячной выплаты. В нее входит оклад и предусмотренные надбавки. Эта сумма делится пополам и одна часть выплачивается в качестве аванса.
- Расчет производится точно также, но выплачивается не половина, а меньшая часть. Достаточно часто используется именно такой подход. В итоге размер аванса несколько меньше, чем размер последующей заработной платы.
Расчет может быть реализован несколько иначе. Но в том, что после отпуска дают аванс, сомневаться не стоит.
Особенности авансовых платежей после отпуска
Дают ли аванс после отпуска — вопрос почти однозначный. Получить некоторую сумму можно. Основные трудности возникают при расчетах. Также стоит учесть, какой период в конкретном расчетном месяце отработал гражданин.
Гражданин может пойти на отдых в первой половине месяца, во второй, а может и вовсе отдыхать весь календарный период целиком. От этого зависит, сколько и когда он получит от работодателя после выхода на работу. Возможны и частные случаи, когда выплата производится по дополнительному соглашению с работодателем. Но они не должны противоречить действующему законодательству. То есть, права сотрудника не должны быть нарушены.
Если отпуск начался в начале месяца
После отпуска дают аванс в тех случаях, когда гражданин отработал хотя бы день из первой половины месяца. При этом сумма авансового платежа будет напрямую зависеть от количества отработанного времени.
Есть лишь одна ситуация, когда лицу вовсе не положен аванс после отпуска — если он отправился на отдых в первого дня месяца. Даже несмотря на то, что сотрудник получить один платеж в месяце (только зарплату) такое положение не может считаться нарушением прав работника.
В таком случае вопрос “будет ли аванс после отпуска” имеет отрицательный ответ. Гражданину не будет начислено ничего, если только сам работодатель не решит выплатить сумму в счет последующих платежей — по договоренности с сотрудником.
Если отпуск начался во второй половине месяца
В ситуации, когда гражданин полностью отработал первую половину месяца, он может претендовать на аванс в полном размере. А вот с заработной платой все несколько иначе — она будет рассчитываться пропорционально отработанному времени.
Такая ситуация представляется сложной для лиц, которые не имеют планировать свои финансы. Гражданин, полностью отдыхавший вторую половину месяца, не сможет рассчитывать на заработную плату, так как уже получал отпускные. Однако, он вправе рассчитывать хотя бы на часть аванса после отпуска, если работал хоть какой-то период в первой половине отпуска.
Если сотрудник отдыхал весь месяц
В ситуации, когда гражданин провел в отпуске весь месяц от начала до конца, рассчитывать ни на заработную плату, ни на аванс не стоит. Все деньги за период он получит в виде отпускных. Последующие выплаты будут возможны только через месяц, к следующим после отдыха платежам.
Получение аванса перед уходом в отпуск и во время отдыха
Даты, когда производится выплата аванса и зарплаты, указываются в трудовом договоре, а также во внутренних документах компании. Нарушать сроки выплат нельзя — это грозит ответственностью по отношению к работодателю или его должностным лицам.
Выплата аванса после отпуска будет произведена строго в оговоренные сроки, независимо от того, в каком размере производилось начисления, какое время отработал сотрудник в данном расчетном периоде.
Понять, положен ли аванс после отпуска, проще на практическом примере. Если аванс выплачивается 17 числа за первые 15 дней и 2 числа следующего месяца за вторую половину предыдущего, а гражданин отработал несколько дней, то он вправе рассчитывать на следующие суммы:
- за 3 дня до начала отпуска — отпускные в полном размере, их не делят на части, не откладывают перечисление;
- 17 числа — аванс за отработанные дни в начале месяца;
- 2 числе следующего месяца — зарплату за отработанные дни второй половины месяца.
Аванс, в итоге, может быть начислен и в период отдыха. Все платежи всегда должны быть реализованы в оговоренные договором и внутренней документации компании сроки.
Аванс и налоги
Точная схема налогообложения аванса Налоговым Кодексом не установлена. На первый взгляд, на аванс нужно начислять НДФЛ, как на зарплату. С другой — он не в полном мере является облагаемым налогами доходом, так как представляет собой что-то вроде предоплаты.
Работодатель вправе самостоятельно решать, как именно рассчитывать налоги с авансовых платежей. Главное, чтобы весь доход гражданина был правильно рассчитан и с него взыскивались все установленных законом сборы.
Наиболее распространенная схема расчета следующая. Работодатель считает налоги с заработной платы, но не считает их с аванса. Потом он вычитает сумму аванса с суммы общего дохода после вычета с нее налогов. Остаток платится гражданину в качестве заработной платы.
Некоторые работодатели предпочитают рассчитывать налоги с каждой отдельной выплаты — с аванса и заработной платы. Главное, чтобы общая сумма начислений была рассчитана правильно. Тогда у налоговой службы не возникнет никаких вопросов. В таком случае нужно учесть факт вычета при расчете заработной платы, чтобы не произвести излишних платежей в бюджет.
Аванс после отпуска будет выплачен в том случае, если работник трудился хотя бы один день в начале месяца. Если нет, то ближайшим его доходом будет заработная плата за период, отработанной уже после начала отдыха. Поэтому гражданам рекомендуется правильно учитывать свои финансовые возможности и не тратить все отпускные сразу, оставив запас на жизнь до следующих выплат.
Если у вас возникла проблема с получением аванса по завершении отпуска получить юридическую помощь можно на нашем сайте.
Сколько денег из зарплаты мы теряем на отпускных и как этого избежать
Представьте себе среднестатистического офисного работника, который устал от серости, слякоти, бубнежа начальника, жалоб коллег, трезвонящего телефона, виснущего компьютера и тесной рубашки. Он решает: пора в отпуск. Спешим его остановить. Решения надо принимать не эмоциями, а здравым смыслом и чётким расчётом. Если отпуск взят невовремя, можно потерять значительную часть заработка. Рассказываем, почему расчётливые работники не берут отпуск в начале года и майские праздники.

Чтобы наслаждаться отпуском, не просчитайся. Фото: yandex.ru
- отпускные не равны зарплате;
- отпускные — не прибавка к зарплате, а её часть, которая выплачивается заранее.
Без долгих рассуждений перейдём к главному — подсчёту отпускных. Общая формула выглядит так:
отпускные = среднедневной заработок * количество дней отпуска
Дальше нас интересует среднедневной заработок. Если на протяжении года доход не менялся, например, вам платят только оклад без премий и прочих надбавок, то можно разделить ежемесячную зарплату на 29,3 (среднее количество дней в месяце).
Как посчитать среднедневной заработок
Если доход в течение месяца менялся, а также были пропуски (больничный, отпуск и т. д. ), то придётся посчитать, применив формулу:
среднедневной заработок = доход за расчётный период/количество отработанных дней
Расчётный период — год, предшествующий месяцу отпуска. Например, Марина берёт отпуск с 15 по 21 февраля 2021 года. Расчётный период — 1 февраля 2020 по 31 января 2021. Никаких премий девушка не получала, только оклад 30 000 рублей. За год она заработала 360 000 рублей. Это и есть доход за расчётный период.
В количество отработанных дней включается время фактической работы, выходные, праздники и дни отпуска за свой счёт, если их было менее 14.
Из количества отработанных дней исключаются отпускные, больничные, простой по вине работодателя и прочие случаи, когда человек не работал с сохранением зарплаты.
В августе 2020 года Марина брала отпуск на 14 дней, а в октябре — больничный на 7 дней.
Посчитаем количество отработанных дней в расчётном периоде.
Количество полных отработанных месяцев — 10. Количество дней в месяцах, которые отработаны не полностью. Считаем по формуле:
(общее количество дней в месяце — количество неотработанных дней)/общее количество дней в месяце*29,3
Количество отработанных дней=10месяцев*29,3+16+22,7=331,7
Среднедневной заработок=360 000/331,7=1 085,7
Марина идёт в отпуск на 7 дней, значит, она получит 7 599 рублей.
Зарплата после отпуска обидно маленькая
Девушка отдохнула, потратила отпускные, но ещё не видела своей зарплаты за февраль. Давайте посчитаем её, чтобы понять, выгодно ли Марина сходила в отпуск.

Марина просчиталась с отпуском. Фото: clearbody.org
Уточним, что в 2021 году зарплата у Марины поднялась на 5 000 рублей. Сейчас она получает 35 000 рублей.
Зарплата за февраль будет расчитана из фактически отработанных дней. Заметим, что месяц короткий — стоимость одного рабочего дня выше.
Считаем зарплату:
35 000 (оклад)/19 (количество рабочих дней в месяце)*13 (количество фактически отработанных дней)=23 947 рублей.
В общей сложности Марина получила 31 546 рублей.
Оклад в феврале 35 000 рублей. Девушка потеряла на отпуске 3 500 рублей.
Это случилось по нескольким причинам:
- в расчётный период вошли месяцы с небольшой зарплатой;
- февраль короткий месяц, поэтому стоимость одного дня выше.
В идеале Марине надо было брать отпуск в конце лета — осенью и выбирать месяц, где 31 день. Например, август или октябрь.
Когда отпуск становится убыточным?
Невыгодно захватывать отпуском официальные праздники. Они увеличивают продолжительность отдыха, но в расчёт отпускных не включаются. Представим, что Марина взяла отпуск с 11 по 24 января. Она будет отдыхать почти целый месяц и при этом сохранит часть отпуска.
Среднедневной заработок — 1085,6 (исходные данные не менялись, поэтому мы взяли результат предыдущих вычислений). Отпускные — 1085,6*14=15 198,4 рублей.
Зарплата за фактически отработанные 5 дней — 11 666 рублей.
В общей сложности Марина за январь получит 26 864 рубля при окладе 35 000 рублей.
Если брать 14 дней отпуска в марте, то Марина получит 15 198,4 рубля отпускных и 19 080 рублей зарплаты. Итого: 34 278 рублей.
Можно заработать на отпускных?
Заработать на отпускных получится, если брать в качестве отпуска выходные дни. Так вы будете получать зарплату за те дни, что обычно не оплачиваются.
Например, если Марина возьмёт в качестве отпуска 20 и 21 марта (суббота и воскресенье), то получит зарплату на 2 000 больше. Закон не запрещает так делать, но манёвр придётся согласовывать с работодателем. Все 28 дней отпуска выбрать таким способом не получится. Минтруд считает, что это не соответствует трудовому законодательству.
Однако, если у вас накопились неиспользованные дни отпуска за предыдущие годы, и работодатель настаивает, чтобы вы их отгуляли — берите в счёт выходных. При этом подбирайте расчётный период так, чтобы в него вошли месяцы с наибольшей зарплатой.
Наши умозаключения справедливы для работников, которые получают оклад. Если вы работаете сдельно, например, в торговле, то логика может быть другой. Отпуск в мае может оказаться прибыльным, потому что в расчёт отпускных попадёт период высоких новогодних зарплат. При этом торговля в мае обычно вялая, соответственно, зарплата низкая.
Одним словом, перед отпуском посчитайте, сколько вы получите за этот месяц денег.
Серые зарплаты
Важное уточнение — расчёт отпускных делается только с официальной части зарплаты. Если вы получаете 13 000 рублей на карту и 20 000 рублей в конверте, то отпускные будут расчитыватьяс от 13 000 рублей.
Впрочем, возможен вариант, что руководитель компании добавит несколько тысяч «от себя», чтобы не было обидно.
Как выплачивается зп после отпуска
ТК РФ Статья 136. Порядок, место и сроки выплаты заработной платы
Путеводитель по кадровым вопросам. Вопросы применения ст. 136 ТК РФ
При выплате заработной платы работодатель обязан извещать в письменной форме каждого работника:
1) о составных частях заработной платы, причитающейся ему за соответствующий период;
2) о размерах иных сумм, начисленных работнику, в том числе денежной компенсации за нарушение работодателем установленного срока соответственно выплаты заработной платы, оплаты отпуска, выплат при увольнении и (или) других выплат, причитающихся работнику;
3) о размерах и об основаниях произведенных удержаний;
4) об общей денежной сумме, подлежащей выплате.
(часть первая в ред. Федерального закона от 23.04.2012 N 35-ФЗ)
(см. текст в предыдущей редакции)
Форма расчетного листка утверждается работодателем с учетом мнения представительного органа работников в порядке, установленном статьей 372 настоящего Кодекса для принятия локальных нормативных актов.
(в ред. Федерального закона от 30.06.2006 N 90-ФЗ)
(см. текст в предыдущей редакции)
Заработная плата выплачивается работнику, как правило, в месте выполнения им работы либо переводится в кредитную организацию, указанную в заявлении работника, на условиях, определенных коллективным договором или трудовым договором. Работник вправе заменить кредитную организацию, в которую должна быть переведена заработная плата, сообщив в письменной форме работодателю об изменении реквизитов для перевода заработной платы не позднее чем за пятнадцать календарных дней до дня выплаты заработной платы.
(в ред. Федеральных законов от 04.11.2014 N 333-ФЗ, от 26.07.2019 N 231-ФЗ)
(см. текст в предыдущей редакции)
Место и сроки выплаты заработной платы в неденежной форме определяются коллективным договором или трудовым договором.
Заработная плата выплачивается непосредственно работнику, за исключением случаев, когда иной способ выплаты предусматривается федеральным законом или трудовым договором.
(в ред. Федерального закона от 30.06.2006 N 90-ФЗ)
(см. текст в предыдущей редакции)
Заработная плата выплачивается не реже чем каждые полмесяца. Конкретная дата выплаты заработной платы устанавливается правилами внутреннего трудового распорядка, коллективным договором или трудовым договором не позднее 15 календарных дней со дня окончания периода, за который она начислена.
(часть шестая в ред. Федерального закона от 03.07.2016 N 272-ФЗ)
(см. текст в предыдущей редакции)
Для отдельных категорий работников федеральным законом могут быть установлены иные сроки выплаты заработной платы.
При совпадении дня выплаты с выходным или нерабочим праздничным днем выплата заработной платы производится накануне этого дня.
Меньше, больше или равно зарплате: «прозрачно» об отпускных
По закону у каждого трудящегося есть право на 28 дней отпуска за рабочий год. У некоторых профессий — врачи, учителя, работники вредных производств — отпуск больше.
Воспользоваться правом на отпуск можно через полгода работы в компании. Каждый отработанный месяц «стоит» 2,33 дня отпуска. Через шесть месяцев у нового сотрудника в запасе ровно 14 дней отдыха.
Еще есть особые категории работников, которым работодатель обязан предоставить отпуск до истечения шести месяцев непрерывной работы. В частности, это женщины перед отпуском по беременности и родам или непосредственно после него, несовершеннолетние работники, совместители (им отпуск полагается одновременно с отпуском по основной работе), а также те, кто воспитывает ребенка-инвалида, и многодетные с тремя и более детьми до 12 лет (ст. 122, 286, 262.1, 262.2 ТК РФ).
В отпуск не входят государственные праздники. Если вы взяли 10 дней отдыха, и на них выпадает 12 июня, то выход на работу отложится — праздник переносится на рабочий день. Но дополнительные отпускные за такой празднично-отпускной день не выплачивают.
Отпускные дни, которые вы не истратили, копятся. Но начальника оштрафуют, если сотрудник не был в отпуске больше двух лет (ст. 124 ТК РФ и ст. 5.27 КоАП РФ). Для работника график отпусков — тоже обязательный документ. Отказываться от отпуска значит нарушать внутренний трудовой распорядок (ст.192 ТК РФ). За это работнику может грозить дисциплинарное взыскание.
Деньги вместо отпуска — только при увольнении
В некоторых случаях работодатель компенсирует работнику неистраченные дни отдыха. Не ходить в отпуск, а взять деньгами можно в двух случаях.
При увольнении, когда остались неистраченные дни отпуска
Если сотрудник решил уволиться, компания возместит ему неистраченный отпуск. Например, человек отработал шесть месяцев и «накопил» свои 14 дней. Написал заявление об увольнении, а в отпуске не был. В таком случае компания выплатит компенсацию за эти 14 дней.
И наоборот: с того, кто отработал первые полгода, успел отгулять 28 дней и после решил уволиться, могут удержать часть выплат. Потому что половину этого срока работник отгулял как бы авансом. По закону удержать можно не более 20% от выплачиваемой при увольнении зарплаты. Если они не покрывают долг, остаток можно получить, только если работник согласится вернуть его добровольно.
За дни сверх обычных 28-ми (для некоторых профессий)
Если вы учитель или врач, не собираетесь в отпуск, а хотите получить выплаты, можно написать заявление на имя руководителя. Платить или нет — остается на усмотрение начальства. Надо учитывать, что деньгами компенсируют не весь отпуск, а только дни свыше обязательных 28.
Как считают отпускные
Порядок действий такой: за две недели до отпуска оформляют приказ и сотрудник его подписывает; потом составляют записку-расчет, где указано, сколько положено отпускных. Расчет можно попросить в бухгалтерии.
По закону выплаты должны быть сделаны не позже чем за три дня до отпуска. Это с учетом выходных, праздничных и рабочих дней.
В расчет СДЗ не входят периоды отпуска, больничного, командировок и других дней, когда сотрудник также получает не обычную зарплату, а средний заработок. Расчет регулируется статьей 139 ТК РФ и Положением об особенностях порядка исчисления средней зарплаты №922.
Можно самостоятельно рассчитать отпускные — например, с помощью онлайн-калькулятора.
Почему отпускные меньше зарплаты
Неприятный факт: часто отпускные оказываются меньше зарплаты.
Зарплату за отработанные дни считают просто: оклад делят на количество рабочих дней в месяце и умножают на количество отработанных дней. Например, в августе этого года 23 рабочих дня, а в мае — 20. Один рабочий день в мае будет стоить дороже, чем в августе.
Средний дневной заработок — основа отпускных — считается по календарным, а не рабочим дням. Поэтому обычно СДЗ меньше, чем стоимость рабочего дня.
Когда отпуск приходится только на рабочие дни — например, понедельник, вторник и среду, — то за эти три дня человек получает три СДЗ. А из его зарплаты вычитают три рабочих дня, которые, как правило, стоят дороже.
Отпускные могут оказаться неприятно маленькими:
- если сотрудник был в декрете, на больничном, в командировке, в отпуске, участвовал в днях сдачи крови;
- когда в течение года было повышение зарплаты;
- в течение года не было премий (или были, но не за работу, а поощрительные выплаты в честь юбилея, например);
- в месяце есть праздничные дни.
Особый случай: сотрудники на больничном, в декрете и владельцы бизнеса
Если сотрудник долгое время был на больничном, ему не оформляли отпуск, а затем он уволился — полагается компенсация. Потому что в стаж работы включают и те дни, когда человек фактически не работал, но место за ним сохранялось.
Бывает, что сотрудник, который собирается в отпуск, только вернулся из декрета. Тогда отпускные рассчитывают исходя из оклада, который указан в трудовом договоре. То же и с теми, кто только что устроился на работу.
Отпуск и выплаты в связи с ним по закону положены только наемным работникам (ст.114 ТК РФ). Если отдыхать собирается индивидуальный предприниматель, то ему не нужно оформлять себе выплаты. Потому что он, с точки зрения закона, сам является нанимателем.
Для сотрудников компаний, где принято выдавать зарплату в конверте, по «серой» схеме, ситуация осложняется. Так как отпускные рассчитывают по официальному годовому доходу, то стоит заранее выяснить детали у бухгалтера. Если в вашем трудовом договоре и во всех официальных бумагах стоит небольшой символический оклад, то и расчет отпускных выплат по всем нормам закона, к сожалению, будет не в вашу пользу.
Читайте также
Вакансии дня
HeadHunter
Новости и статьи
Сервисы для соискателей
Молодым специалистам
- Уведомления в мессенджер
Сегодня на сайте 1432665 вакансий , 64768067 резюме , 2044303 компании и за неделю 4075912 приглашений