Новый отчет ЕФС-1 с 2023 года

С 1 января 2023 г. вместо ПФР и ФСС начнет работать Социальный Фонд России (СФР). В связи с этим будут отменены отчеты:
- СЗВ-ТД.
- ДСВ-3.
- 4-ФСС.
- СЗВ-СТАЖ.
Постановлением ПФР № 246п от 31.10.2022 (далее Постановлением № 246п) установлена единая форма сведений ЕФС-1. Причем в этот отчет необходимые данные о страховых взносах будут вноситься только за отчетные периоды 2023 г. и последующие годы. Все отчеты за 2022 год в 2023 году сдаются по прежним формам.

На какие важные моменты при заполнении ЕФС-1 обратить внимание бухгалтеру и кадровику, подробно разъяснили эксперты «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ и бесплатно переходите в Обзорный материал.
Кто сдает отчет ЕФС-1
Кто сдает отчет ЕФС-1 в 2023 г., зависит от того, какие застрахованные лица числятся в штате организации (ИП)-страхователя. По общему правилу его сдают все ИП и организации. Однако некоторые разделы оформляются отдельными лицами.
Например, подразд. 1.1 разд. 1 формы ЕФС-1 представляется в территориальное отделение СФР всеми страхователями: организациями, ИП (п. 1.4, 1.5 Постановления № 246п).
Подразд. 1.2 разд. 1 формы ЕФС-1 оформляется и сдается в СФР только теми организациями (ИП), чьи работники в отчетном периоде (п. 1.6 Постановления № 246п):
- замещали должности госслужащего, муниципального служащего;
- работали на корабле и на ином водном ТС;
- отработали полный сезон в компании на сезонной работе (ст. 293 ТК РФ);
- работали в тюрьме;
- получили право на досрочное получение страховой пенсии на основании ст. 30–32 ФЗ № 400 от 28.12.2013;
- были в состоянии простоя или отстранены от работы;
- были освобождены от работы;
- работали вахтой;
- имели статус «безработный» и получали пособия по безработице;
- заслужили право на получение пенсии на основании ФЗ № 1244-1 от 15.05.1991 «О Чернобыльской АЭС»;
- находились в отпуске по уходу за ребенком 1,5–3 лет;
- пребывали в неоплачиваемом отпуске (ст. 128 ТК РФ);
- работали в с/х согласно ч. 14 ст. 17 ФЗ № 400 от 28.12.2013.
Подраздел 2 разд. 1 отчета ЕФС-1 содержит сведения по страхователю и о застрахованных лицах, занятых на соответствующих видах работ, установленных ч. 1 ст. 30 и ст. 31 ФЗ № 400 от 28.12.2013.
Раздел 2 отчета ЕФС-1 оформляется страхователями-юрлицами или физлицами, трудоустраивающими лиц, подлежащих обязательному соцстрахованию. Перечень таких лиц приведен в п. 1 ст. 5 ФЗ № 125 от 24.07.1998 (далее ФЗ № 125).
Срок сдачи формы ЕФС-1
По закону срок сдачи отчета ЕФС-1 в СФР в 2023 г. и последующие годы до 25-го числа месяца, следующего за истекшим отчетным периодом, то есть в 2023 году до 25.04.2023, 25.07.2023, 25.10.2023 и 25.01.2024 соответственно. Форма сдается 1 раз в квартал (ст. 24 ФЗ № 125).
Причем отдельные разделы формы ЕФС-1 будут заполняться с различной периодичностью (ст. 2 ФЗ № 237 от 14.07.2022, в редакции от 01.01.2023):
- подразд. 1.1 разд. 1 формы ЕФС-1 – до 25 января, следующего за прошедшим отчетным периодом (календарным годом) или на следующий рабочий день после оформления руководителем организации (ИП) приказа об увольнении (приеме);
- подразд. 1.2 – до 25 января по аналогии с подразд. 1, то есть 1 раз в год, или на протяжении 3 дней по запросу или при достижении сотрудником пенсионного возраста;
- подразд. 1.3 – до 25-го числа месяца, наступившего вслед за истекшим;
- подразд. 2 – по завершении отчетного периода (первого квартала, 6, 9 месяцев и 1 года), например, в 2023 году до 25.04.2023, 25.07.2023, 25.10.2023 и 25.01.2024 соответственно;
- раздел 2 – 1 раз в квартал, то есть до 25.04, 25.07, 25.10 и 25.01 (ст. 24 ФЗ № 125).

При этом организации обязаны 1 раз в квартал сдавать в инспекцию ФНС отчет РСВ. Это необходимо делать до 25-го числа месяца, следующего за истекшим отчетным (расчетным) периодом (Приказ ФНС РФ № ЕД-7-11/878@ от 29.09.2022).
Куда предоставляется ЕФС-1
Начиная с 1 января 2023 года новый отчет ЕФС-1 сдается в территориальное отделение СФР (Социальный фонд РФ) по месту регистрации страхователя (ч. 12 ст. 2 ФЗ № 237-ФЗ от 14.07.2022). Это можно сделать:
- На бумаге при посещении единого клиентского офиса СФР.
- В электронной форме – на сайте СФР.
При этом, если штат организации (ИП), включая лиц, работающих по договорам ГПХ, составляет более 10 человек, отчет ЕФС-1 должен быть предоставлен только через сайт СФР (в электронной форме).
Содержание отчета ЕФС-1
Форма ЕФС-1 состоит из нескольких разделов:
- Титульный лист.
- Раздел 1 с подразделами 1.1–1.3, 2.
- Раздел 2 с подразделами 2.1–2.3.
Причем организации (ИП) освобождены от обязанности по оформлению и предоставлению в СФР формы СЗВ-М (за отчетные периоды с 01.01.2023).
Особенности оформления отчета ЕФС-1
Начиная с 2023 года бланк отчета ЕФС-1 оформляется на бумаге или в электронном виде (п. 1.14 Постановления № 246п). Отчет на бумажном носителе составляется с использованием шариковой синей, фиолетовой или черной ручки или печатными буквами на ПК (без помарок, сокращений и исправлений).
Форма ЕФС-1 заверяется печатью юрлица и удостоверяется подписью страхователя – руководителя юрлица (организации) или его уполномоченного представителя. При этом, если страхователь не является юрлицом, этот отчет обязательно подписывается таким лицом, а печать на нем ставится при наличии.
Подраздел 1 разд. 1 формы ЕФС-1 подлежит обязательному заполнению при оформлении подразд. 1.1, 1.2, 1.3 раздела 1.
Подразделы 2.1, 2.3 разд. 2 оформляются всеми руководителями организаций (ИП) – страхователями. Подразделы 2.1.1 и 2.2 подлежат оформлению только при наличии соответствующих показателей.
Титульный лист
При заполнении формы отчета ЕФС-1 в 2023 г. обязательно оформляется титульный лист. Поле «ОКФС», состоящее из 2 цифр, оформляется на основании данных из Классификатора ОКФС («12», «13», «14» и др.). Сведения в поля ОКОГУ и ОКПО также заносятся из соответствующих Классификаторов.
Номер телефона руководителя организации (ИП) указывается без тире и скобок между цифрами.
 Подраздел 1
В поле «Код категории ЗЛ» делается, например, такая запись: «ГРФ» (для граждан РФ, п. 3.1.7 Постановления № 246п). Для поля «Гражданство» код страны берется из Классификатора ОКСМ.
Подраздел 1.1
По каждому трудоустройству, увольнению и иному кадровому аналогичному мероприятию, касающемуся работника, и (или) по каждому договору ГПХ в таблице подразд. 1.1 делается отдельная запись (строка). В графе 3 (далее – гр.) указывается, например, код «1» ПРИЕМ. Все коды приведены в п. 3.2.4 Постановления № 246п.
 В гр. 6 таблицы подразд. 1.1 формы ЕФС-1 заносятся 5 цифр в формате «XXXX.X», которые берутся из Классификатора ОКЗ. Гр. 6 обязательно подлежит заполнению при приеме на работу, переводе работника, увольнении, а также при оформлении и расторжении договора ГПХ.
В гр. 8–10 заносится наименование, дата и номер приказа (распоряжения) о приеме на работу (переводе, увольнении приостановлении и др.) или данные о договоре ГПХ.
 Подраздел 1.2
В поле подразд. 1.2 формы ЕФС-1 «Отчетный период (год)» указывается «2023» и последующие годы. Гр. 4, 5 таблицы подразд. 1.2 заполняются по кодам, приведенным в п. 3.3.6 Постановления № 246п.
 Для гр. 8–10 коды приведены в п. 3.3.12–3.3.47 Постановления № 246п.
Гр. 11–12 заполняются в соответствии с ФЗ № 426 от 28.12.2013.
 Подраздел 1.3
Если с работником-исполнителем заключен только договор ГПХ, то сведения в графы таблицы разд. 1 формы ЕФС-1 «Сведения об условиях занятости и зарплате» не заносятся (п. 3.4.9 Постановления № 246п).
В поле «КТО организации» прописывается код типа отчитывающейся организации, осуществляющей деятельность в сфере науки и в социальной (Приказ Росстата № 457 от 30.07.2021). Иные государственные организации (учреждения) указывают в этом поле код «6.0» (Приказ Минтруда РФ № 507н от 02.09.2022).
 Поле подразд. 1.3 формы персотчетности ЕФС-1 «OID организации» подлежит заполнению только для медицинских компаний (организаций).
Если сотрудники организаций по закону не обязаны заполнять и отправлять в Росстат формы статистического наблюдения на основании Приказа Росстата № 457 от 30.07.2021, то в гр. 6 проставляется код «600».
В гр. 7 таблицы в случае отсутствия увольнения работника указывается ноль (0).
Гр. 8, 9 заполняют только медицинские организации. Если организация не является медицинской, то в них ставится ноль (0).
В гр. 10 по виду указывается код:
- 1 – работа работника по трудовому договору;
- 2 – внутреннее совместительство на условиях трудового договора (ст. 60.1, 282 ТК РФ);
- 3 – внешнее совместительство.
В гр. 11 по сроку заносятся коды:
- 1 – трудовой договор, оформленный на неустановленный срок;
- 2 – срочный трудовой договор.
Если профессия (должность) не добавлена в профессиональные квалификационные группы, то в гр. 12 и 13 заносится ноль (0).
В гр. 15 указывается значение «3» для высшей квалификационной категория, код «2» для первой и значение «1» для второй.
Гр. 16 заполняется в соответствии с трудовым договором.
В гр. 17 заносятся коды «1» (сдельная), «2» (повременная) или «3» (иная).
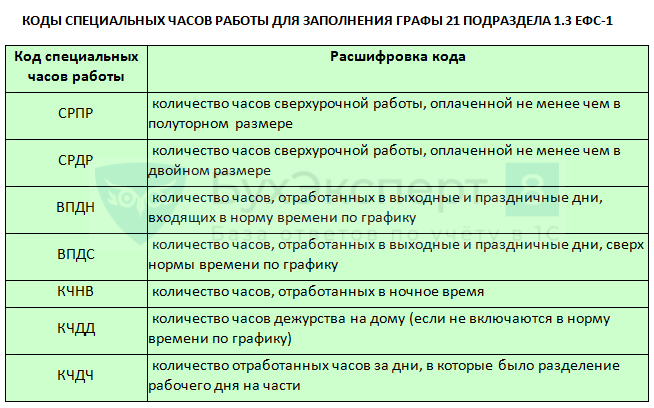
В гр. 21, 22 сведения заносятся в соответствии с п. 3.4.26 Постановления № 246п.
Размер зарплаты работника указывается в рублях и копейках. При этом после запятой оставляются 2 знака.
 Раздел 2
В поле разд. 2 формы единого отчета ЕФС-1 «Код подчиненности» указываются 5 цифр. Здесь прописывается код территориального отделения СФР, где страхователь зарегистрирован. Код указывают в уведомлении ФСС (в будущем СФР), выданном в территориальном отделении ФСС при регистрации компании по адресу места нахождения (п. 19 Порядка Приказа Минтруда № 202н от 29.04.2016).
 В поле «Среднесписочная численность» заносятся сведения о штате компании за период с начала года. Она рассчитывается в соответствии с п. 7 Приказа Росстата № 457 от 30.07.2021.
Поле «Прекращение деятельности» оформляется только в случае ликвидации компании (организации) или после закрытия ИП на основании п. 15 ст. 221 ФЗ № 125. В приведенных случаях в этом поле указывается значение «Л» (п. 4.2.5 Постановления № 246п).
В поле «Численность работающих» учитываются и лица, с которыми заключены договоры ГПХ, в соответствии с которыми выплачиваемые им вознаграждения облагаются страховыми взносами.
В поле «Исчислено страховых взносов» указывается произведение единого тарифа страховых взносов (в %) и зарплаты работника (Постановление Правительства № 2143 от 25 ноября 2022 г., ФЗ № 239 от 14.07.2022). Единый тариф составляет:
- в пределах установленной на 2023 г. базы в 1 917 000 руб. (максимальной зарплаты работника за 1 год) – 30 %;
- свыше предельной величины базы – 15,1 %.
Подраздел 2.1
К ИП (организациям), состоящим на учете в СФР по нескольким основаниям, относятся (п. 4.3.1 Постановления № 246п):
- ИП, оформившие трудовой договор с работником;
- физлица, не являющиеся ИП, в случае заключения трудового договора с работником;
- физлица, уплачивающие страховые взносы в связи с заключением с исполнителем договора ГПХ об оказании услуг (выполнении работ), договора авторского заказа.
Приведенные страхователи не заполняют стр. 5, 6, 7 и 8 подразд. 2.1 разд. 2. Эти строки оставляют незаполненными и лица, оформляющие подразд. 2.1.1.
Скидки и надбавки к страховому тарифу (%) утверждены Постановлением Правительства РФ № 524 от 30.05.2012 г.
Если специальная оценка условий труда организацией (ИП) не проводилась, то в гр. 4–11 таблицы подразд. 2.3 указывается ноль (0).
Скачать образец заполнения в 2023 году бланка отчета ЕФС-1 можно здесь.
Итоги
Отчетность по персонифицированному учету и взносам на травматизм объединит сведения из СЗВ-ТД, СЗВ-СТАЖ, 4-ФСС и ДСВ-3. Подавать форму ЕФС-1 надо в объединенный фонд с 2023 года.
Как правильно заполнить и подать отчетность по форме ЕФС-1
За утверждение ЕФС-1 и порядок сдачи отвечает Социальный фонд России. Единая форма сведений заменяет несколько форм, которые страхователи применяли до 2023 года. Для разных разделов и подразделов установили разные сроки сдачи.
Зачем нужен отчет по форме ЕФС-1
Единую форму сведений сокращенно называют ЕФС-1. Это комплексная отчетность, которая соединяет в себе прежние страховые формы:
- о трудовой деятельности — бывшая СЗВ-ТД;
- о страховом стаже — бывшая СЗВ-СТАЖ;
- о зарплате бюджетников — бывшая СИоЗП;
- о дополнительных страховых взносах на накопительную пенсию — бывшая ДСВ-3;
- о страховых взносах на травматизм — бывшая 4-ФСС.
Все эти формы страхователи подавали во внебюджетные фонды — ПФР и ФСС. Но с 2023 года их объединили: теперь за работу со страхователями и застрахованными лицами отвечает Социальный фонд России (236-ФЗ от 14.07.2022). Для отчетности в новый СФР и разработали новую единую форму сведений.
Специалисты ПФР разъяснили, кто сдает отчет ЕФС-1 в 2023 году, — все страхователи по обязательному пенсионному страхованию и обязательному страхованию от несчастных случаев на производстве. Но есть исключение: если компания или ИП работает на АУСН и нанимает работников (то есть является страхователем), подавать сведения о страховых взносах на травматизм в составе ЕФС-1 не надо (п. 1.6 ст. 24 125-ФЗ от 24.07.1998 ).
Кому сдавать ЕФС-1
Если раньше вы подавали формы о трудовой деятельности, стаже, допвзносах и взносах на травматизм в ПФР и ФСС, то теперь надо отчитываться в Социальный фонд России. В СФР уточнили, куда сдавать новый отчет ЕФС-1, — в их территориальные органы по месту регистрации страхователей. Перечень отделений опубликован на официальном сайте Социального фонда.
Что показывать в ЕФС-1
Единая форма сведений состоит из титульного листа, двух разделов и нескольких подразделов. В каждом подразделе приводится конкретная информация по застрахованным лицам (раздел 1) и по взносам на травматизм (раздел 2). Вот какие сведения страхователи предоставляют в СФР:
- подраздел 1 — о застрахованном лице;
- подраздел 1.1 — о трудовой (иной) деятельности;
- подраздел 1.2 — о страховом стаже;
- подраздел 1.3 — о зарплате работников государственных и муниципальных учреждений;
- подраздел 2 — основания для досрочного назначения пенсии, подается вместе с подразделом 1.2, по аналогии с описью ОДВ-1 ( Приказ Минтруда № 507н от 02.09.2022 );
- подраздел 3 — реестр застрахованных лиц, за которых перечислили дополнительные страховые взносы на накопительную пенсию или уплатили взносы работодатели;
- подраздел 2.1 — расчет суммы страховых взносов на травматизм;
- подраздел 2.2 — данные, необходимые для расчета страховых взносов, при временном переводе работника к другому работодателю;
- подраздел 2.3 — информация о результатах проведенных обязательных предварительных и периодических медицинских осмотров работников и проведенной специальной оценке условий труда.
Используйте бесплатно инструкции от экспертов КонсультантПлюс, чтобы заполнить и сдать новые отчеты в СФР.
Когда подавать ЕФС-1
СФР не вводил общий срок сдачи новой формы ЕФС-1: каждый раздел подают в определенном случае и в установленный для него срок. В таблице показали, как отчитываться страхователям в 2023 году, с учетом переносов из-за праздников и выходных.
Какой раздел или подраздел отчета ЕФС-1 сдавать
В какой срок отправлять сведения
Когда сдавать форму ЕФС-1 в 2023 году
Подразд. 1.1 подразд. 1 раздела 1
При приеме, увольнении, заключении или расторжении договора ГПХ с работником, приостановлении или возобновлении трудового договора с мобилизованным сотрудником — на следующий рабочей день после кадрового события.
При переводе на другую постоянную работу, переходе на электронную трудовую книжку (подаче заявления) — до 25-го числа следующего месяца
Подразд. 1.2 и подразд. 2
Раз в год, до 25 января следующего года
За 2023 г. отчитываемся до 25.01.2024
Раз в месяц, до 25-го числа следующего месяца
За январь 2023 — до 27.02.2023
За февраль — до 27.03.2023
За март — до 25.04.2023
За апрель — до 25.05.2023
За май — до 26.06.2023
За июнь — до 25.07.2023
За июль — до 25.08.2023
За август — до 25.09.2023
За сентябрь — до 25.10.2023
За октябрь — до 27.11.2023
За ноябрь — до 25.12.2023
За декабрь — до 25.01.2024
Раз в квартал, до 25-го числа следующего квартала
За 1 квартал 2023 — до 25.04.2023
За 2 квартал 2023 — до 25.07.2023
За 3 квартал 2023 — до 25.10.2023
За 4 квартал 2023 — до 25.01.2024
Раздел 2 со всеми подразделами, обязательными для страхователя
Отчетность по итогам 2022 г. сдаем в 2023 г. на старых бланках и в сроки, которые действовали ранее. Но отчитываться надо не в ФСС и ПФР, а в новый Социальный фонд России. Вот сроки сдачи страховой отчетности за 2022 год:
- СЗВ-М за декабрь 2022 — до 16.01.2023;
- 4-ФСС за 4 квартал 2022 — до 20.01.2023 на бумаге и до 25.01.2023 — в электронном виде;
- ДСВ-3 за 4 квартал 2022 — до 20.01.2023;
- СЗВ-СТАЖ и ОДВ-1 — до 01.03.2023.
- как заполнить форму 4-ФСС;
- как заполнить форму ДСВ-3;
- как заполнить отчет СЗВ-СТАЖ;
- как заполнить отчет ОДВ-1.
Где взять бланк ЕФС-1
Представители фонда уже опубликовали форму ЕФС-1: бланк и порядок заполнения утверждены Постановлением правления ПФ РФ № 245п от 31.10.2022 . А форматы сведений для единой формы определили в Постановлении правления ПФ РФ № 246п от 31.10.2022 .
Как заполнить ЕФС-1
Единая форма состоит из титульного листа и двух разделов с подразделами. В Постановлении № 245п подробно описан порядок заполнения ЕФС-1 — для каждого типа сведений. Формируйте разделы и подразделы в зависимости от того, какую информацию хотите подать. Сдавать каждый раз всю форму не надо.
Пошаговая инструкция, как заполнить отчет ЕФС-1:
Шаг 1. Сначала заполняем титульный лист. Он нужен всегда. На титульном листе приводится персональная информация о страхователе. Отражаем:
- регистрационный номер — действующий рег. номер страхователя;
- наименование — полное или сокращенное (при наличии) название компании;
- ИНН — идентификационный номер в соответствии со свидетельством о постановке на учет;
- КПП — код постановки на учет из свидетельства от ИФНС, предприниматели его не указывают;
- коды ОКФС, ОКОГУ, ОКПО — обязательны при заполнении подраздела 1.3, в остальных случаях разрешают не заполнять;
- код ОКВЭД — основной вид экономической деятельности страхователя;
- ОГРН или ОГРНИП — номер организации или ИП из свидетельства о госрегистрации;
- контакты для связи — номер телефона и адрес электронной почты.
Если отчет за страхователя сдает другое лицо, на титульном листе надо заполнить специальный раздел.
Титульный лист подписывает руководитель организации или его уполномоченный представитель. Указывается должность того, кто подписал отчет, его Ф.И.О. и дата заполнения. Организации ставят печать, если используют ее в работе.

Шаг 2. Формируем сведения о трудовой деятельности — подразд. 1.1. Но сначала заполняем информацию о физлице в подразд. 1.
В подразд. 1 пишем:
- СНИЛС застрахованного лица;
- его ИНН, если есть;
- Ф.И.О.;
- дату рождения;
- статус застрахованного лица: для российских граждан — ГРФ;
- гражданство: код страны, для России — 643.
В подразд. 1.1 отражаем сведения о трудовой или иной деятельности. Заполняется для кадровых мероприятий — приема, увольнения, заключения или расторжения договора ГПХ, перевода, оформления ЭТК. В таблице указываем:
- дату события и его название;
- трудовую функцию и код выполняемой функции;
- основание — номер и дату приказа, договора ГПХ.
Если увольняете сотрудника, обязательно напишите причину увольнения и ее кодовое значение.
Например, для увольнения по собственному желанию следует написать так: п3ч1с77тк. А если сотрудник трудится в районах Крайнего Севера или приравненных местностях, это тоже надо отметить в таблице.

Шаг 3. Заполняем сведения о страховом стаже — подразд. 1.2. Фиксируем:
- отчетный период — год;
- тип сведений — исходные, назначение пенсии, корректирующие, отменяющие;
- период работы застрахованного лица;
- территориальные условия — код и районный коэффициент;
- особенности исчисления стажа — код и дополнительные сведения;
- условия досрочного назначения пенсии — коды особых условий труда и основания, занятость;
- результаты СОУТ — индивидуальный номер рабочего места и класс, подкласс условий труда.
Подаем подразд. 1.2 вместе с подразд. 2 отчета ЕФС-1.
Шаг 4. Формируем сведения о заработной плате и условиях осуществления деятельности работников государственных и муниципальных учреждений — подразд. 1.3. Эта информация обязательна для бюджетников, остальным заполнять не надо.
Шаг 5. Заполняем сведения о застрахованных лицах, за которых перечислены дополнительные страховые взносы на накопительную пенсию и уплачены взносы работодателя — подразд. 3. Пишем номер и дату платежного поручения, по которому перечислили допвзносы, и период их уплаты.
Затем формируем реестр застрахованных лиц, за которых перечисляли дополнительные взносы. В таблице пишем:
- Ф.И.О. застрахованного лица;
- СНИЛС;
- сумму перечисленных допвзносов на накопительную пенсию;
- сумму уплаченных взносов работодателя, если платили их в отчетном периоде.
Шаг 6. Заполняем информацию о взносах на травматизм — раздел 2. Сначала указываем номер корректировки (для первичного отчета — 000), календарный год и расчетный период. Кроме того, надо прописать среднесписочную численность работников, численность работающих застрахованных лиц, численность работающих инвалидов и количество работников, которые заняты на вредных и опасных производствах.
Затем заполняем нужные части раздела 2 и отражаем:
- расчет страховых взносов на травматизм (подразд. 2.1);
- сведения об облагаемой базе для особых категорий страхователей — СКЕ, страхователей с частичным финансированием из бюджета и тех, кто начисляет взносы по нескольким основаниям (подразд. 2.1.1);
- информацию для исчисления взносов, если работника временно перевели к другому работодателю по п. 2.1 ст. 22 125-ФЗ (подразд. 2.2).
В последнем — подразд. 2.3 — указываем результаты обязательных предварительных и периодических медицинских осмотров работников и СОУТ на начало года. Эта часть отчета обязательна для всех страхователей.
ЕФС-1 Раздел 1 Подраздел 1.3 — порядок и образец заполнения
Подраздел 1.3 Раздела 1 в новой форме ЕФС-1 — специфический отчет, который сдают не все. В статье разберем, в чем его назначение, кто и когда должен отчитываться. Рассмотрим порядок заполнения Подраздела 1.3 ЕФС-1 и приведем его образец.
Для чего нужен Подраздел 1.3 в ЕФС-1
В 2022 году принято решение мониторить уровень доходов и условия труда бюджетников из отраслей, в которых традиционно наблюдалось определенное количество проблем. Список таких отраслей составил и утвердил Минтруд в Приказе от 02.09.2022 N 507н.
Поскольку в то же время разрабатывалась новая форма отчетности — ЕФС-1, то, чтобы не добавлять бюджетникам еще один самостоятельный отчет, специальный подраздел для таких сведений включили в ЕФС-1.
Отсюда особенности формирования и подачи данных по этому отчету.
Кто сдает Подраздел 1.3 ЕФС-1
Алгоритм, позволяющий разобраться, надо ли сдавать новый отчет по Подразделу 1.3 ЕФС-1, простой:
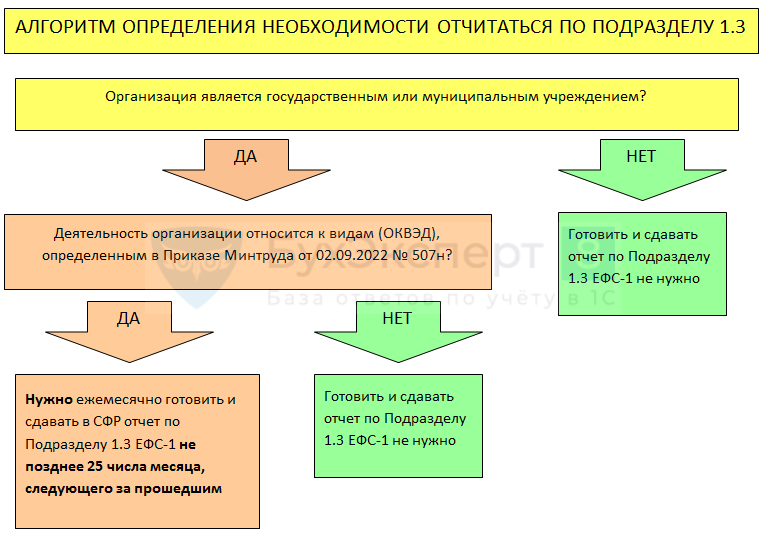
То, что касается коммерческих организаций, относится и к ИП-частникам: они ничего по этой теме не формируют и не сдают.
Сроки подачи Подраздела 1.3 формы ЕФС-1
Сдается отчет туда же, куда и прочие разделы ЕФС-1 – в СФР.
Если определена необходимость отчитываться, то делать это придется ежемесячно до 25 числа.
Что касается нюансов, то в Федеральном законе от 01.04.1996 N 27-ФЗ (о персучете) по-прежнему ничего не сказано о переносе срока, если крайняя дата попала на праздник или выходной. Есть Письмо ПФР от 28.12.2016 N 08-19/19045, в котором допускается применение аналогии со ст. 193 ГК РФ, то есть срок переносится на первый после выходных рабочий день.
В указанном письме ПФР чиновники рассматривали подачу отчетности по форме СЗВ-М (в 2023 году отменена). Однако доводы о возможности применять ст. 193 ГК РФ по отчетам в Соцфонд остались актуальными.
И все же рекомендуем не затягивать со сдачей до последнего дня. Особенно, если получается спорный перенос
Состав отчета по Подразделу 1.3
Набор листов и подразделов ЕФС-1 для этого отчета типовой — в соответствии с Порядком, утв. Постановлением Правления ПФР от 31.10.2022 N 245п:
- Титульный лист;
- Подраздел 1 Раздела 1;
- Подраздел 1.3 Раздела 1.
Далее расскажем об особенностях заполнения каждой части.
Титульный лист и Подраздел 1 для Подраздела 1.3
Общий порядок отражения данных в титульном листе и Подразделе 1 мы расписали подробно в этой статье >>
Здесь же отметим еще раз, что для Подраздела 1.3 надо внести в титульный лист больше данных, чем это требуется для других отчетов. Речь о кодах ОКФС, ОКОГУ, ОКПО (в таблице в приведенной по ссылке статье это отмечено).
Приведем параметры для титульного листа, отличающие этот отчет:
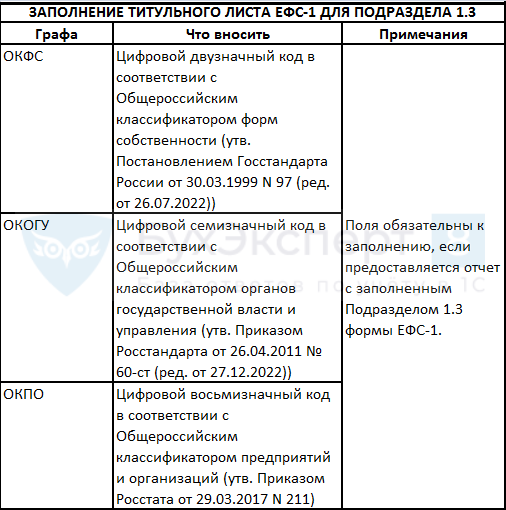
Подраздел 1 заполняется одинаково с другими отчетами по персонифицированным данным.
Заполнение Подраздела 1.3 формы ЕФС-1
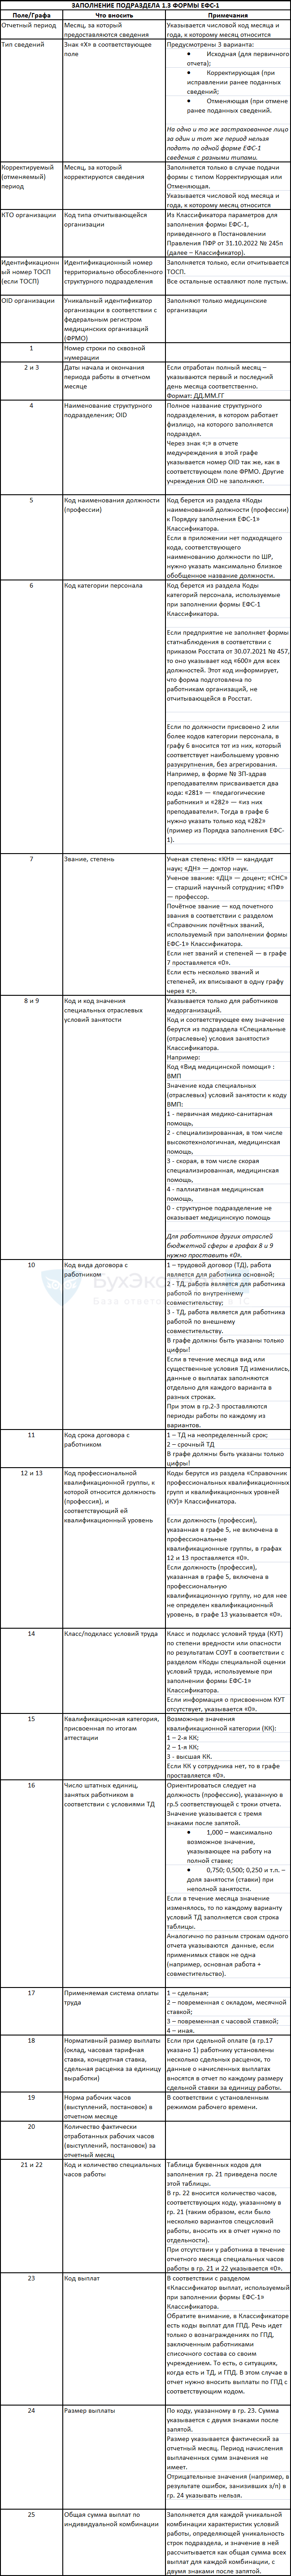
Основные правила заполнения Подраздела 1.3 сгруппированы в таблице.
Дополнительно обращаем внимание, что учреждения вносят в отчет сведения только о тех физлицах, которые работают у них по трудовым договорам. Если есть (были) исполнители, с которыми заключали только ГПД, они в этот отчет не попадают.
Образец заполнения Подраздела 1.3 ЕФС-1 (для образовательного учреждения)

Комментарии Минтруда по вопросам заполнения Подраздела 1.3
В Минтруде разобрали вопросы бухгалтеров бюджетных организаций, отчитывающихся по форме ЕФС-1 (Письмо от 04.04.2023 N 14-1/10/В-4784). В том, что касается формирования Подраздела 1.3, можно отметить несколько важных особенностей.
Какие организации должны отчитываться по Подразделу 1.3?
Помимо перечисленных в начале статьи условий, Минтруд указал еще одно: отчитываться по Подразделу 1.3 нужно тем организациям, кто одновременно имеет ОКВЭД по Приказу N 507н и является респондентом по формам федерального статнаблюдения по Приказу Росстата от 26.12.2022 N 980.
Напомним, что Приказ N 980 предполагает сбор информации Росстатом о количестве и зарплате сотрудников из сфер, которые входят теперь и в «круг интересов» СФР по Подразделу 1.3. То есть в большинстве случаев у бюджетной организации из соответствующей сферы оба условия будут соблюдены.
Что делать, если условие Минтруда по отчетности в Росстат не выполняется? Сдавать ли Подраздел 1.3 в СФР?
По нашему мнению — да, сдавать. Необходимость обусловлена нормой п. 9 ст. 11 Закона N 27-ФЗ. В нем обязанность отчитаться по этому подразделу в СФР возложена на гос- и муниципальные организации, ведущие деятельность, определенную соответствующим органом исполнительной власти в сфере труда (Минтрудом). Минтруд, в свою очередь, определил виды деятельности Приказом N 507н. Росстат и его приказы по статнаблюдению с положениями закона о персучете не связаны. Следовательно, по ним нельзя определять необходимость сдачи отчета в СФР по Закону N 27-ФЗ.
Что указывать в Подразделе 1.3, если проводилась индексация?
Порядок действий зависит от того, произведен ли перерасчет:
- Если перерасчет с учетом индексации за отчетный период уже произведен, то данные в Подраздел 1.3 включаются сразу с учетом индексации.
- Если перерасчет по факту в отчетном месяце не произведен, то данные в подраздел включаются без учета индексации. А как только перерасчет выполнят, понадобится сформировать и сдать соответствующий подраздел с типом сведений «Корректирующая».
Отражать ли в Подразделе 1.3 сведения о тех, кто находится в «детских» отпусках?
Нет. Данные о сотрудниках, пребывающих в отчетном месяце в отпуске по БиР, по уходу за детьми, по факту усыновления новорожденного ребенка в отчет не включаются.
Нужно ли вносить в отчет данные по больничным, средний заработок по командировке и т. п.?
Да, выплаты, производимые по среднему заработку, отражаются в отчете. Такие суммы, как пособие по больничному, которое оплачивает работодатель, выплаты за время в командировке, включаются с указанием по гр. 23 кода СЗ-04 (иные выплаты по среднему заработку).
Отдельно отражаются выплаты в связи с отпусками. Для них предусмотрена кодировка:
- СЗ-01 — для ежегодных обязательных периодов отдыха;
- СЗ-03 — для прочих видов оплачиваемого отсутствия на рабочем месте.
В отчете по Подразделу 1.3 надо отражать выплаты «В» отчетном месяце или «ЗА» отчетный месяц?
В отчет включаются выплаты, начисленные «ЗА» отчетный месяц.
Например, за январь 2023 года необходимо было указать данные по начисленной зарплате за январь, содержащиеся в январском расчетном листке.
Если некоторые выплаты начисляются в последующие периоды, например, годовая премия начислена в марте и отразилась в расчетном листке за март, то такие выплаты попадают в отчет «ЗА» март, хоть и будут названы «годовыми».
Если с работником рассчитались за следующий месяц в текущем (например, по причине ухода в отпуск), то эти расчеты попадают в текущий месяц и указываются в отчете «ЗА» текущий месяц.
Как отразить в Подразделе 1.3 перерасчеты и удержания за предыдущие месяцы?
Любые изменения (исправления) по отчету надо предоставлять в СФР через сдачу нового отчета с типом формы «Корректирующая».
Что делать, если совпали условия двух трудовых договоров?
По смыслу отчета по Подразделу 1.3, индивидуальная комбинация условий, влекущая получение работником определенной суммы, не должна дублироваться в строках одного и того же отчета.
В ситуации, когда так все же произошло, Минтруд рекомендовал объединить данные по двум ТД с идентичными параметрами в одну строку (запись) отчета.
Как показать в отчете, что работник занимает больше 1 штатной единицы?
По информации Минтруда, установленное исходное максимальное значение в гр. 16 по состоянию на апрель 2023 года увеличено до 2 единиц. То есть отчеты с числом в гр. 16 от 1,000 до 2,000 должны проходить форматно-логический контроль.
Можно ли отразить в отчете внутреннее и внешнее совместительство по одному работнику?
Нельзя. Если есть один ТД по внешнему совместительству, то и последующие ТД должны быть с тем же статусом. Оформление внутреннего совместительства разрешено только при условии основной работы у данного нанимателя (ст. 60.1 ТК РФ).
Запомните
- Подраздел 1.3 Раздела 1 формы ЕФС-1 сдают не все страхователи. Назначение отчета —контроль доходов бюджетников из специально отобранных отраслей.
- Отсюда специфичность отчета и обилие нюансов по его заполнению.
- Подсказки и образец заполнения Подраздела 1.3 Раздела 1 приведены в этой статье.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
(1 оценок, среднее: 5,00 из 5)
Как сделать отчет tac 1
TAC (Technical Assistance Center) – это команда специалистов, которая предоставляет консультации по техническим вопросам и проблемам клиентов. Отчет TAC 1 является важной частью работы TAC и необходим для детальной оценки запроса клиента и последующего решения проблемы. Качественно составленный отчет поможет найти верное решение задачи быстро и эффективно.
Составление отчета tac 1 требует определенных навыков и знаний. В данной инструкции для начинающих мы подробно рассмотрим все необходимые шаги для правильного составления отчета. Перед началом составления отчета, важно определиться с целью и основными вопросами, которые нужно решить. Это поможет структурировать отчет и достичь желаемых результатов.
Совет: перед составлением отчета, уделите время на изучение доступных ресурсов и документации. Это поможет получить полную информацию о проблеме и возможных решениях.
При составлении отчета tac 1 важно следовать определенной структуре. Вводная часть должна содержать общую информацию о клиенте и его запросе. Далее, необходимо описать проблему клиента и провести анализ ситуации. Затем, следует перечислить использованные методы и инструменты при решении проблемы. В заключении, рекомендуется указать возможные дальнейшие шаги для клиента.
Как составить отчет tac 1: инструкция для начинающих
Для начала составления отчета tac 1 необходимо внимательно изучить требования и структуру этого отчета. Обратите внимание на предоставляемые шаблоны и рекомендации к заполнению.
Перед началом работы над отчетом tac 1 ознакомьтесь с целями и задачами проекта. Тщательно изучите имеющуюся информацию, включая предыдущие отчеты и ранее выполненные работы.
Начните отчет tac 1 с введения. В этом разделе следует кратко описать цель проекта и его текущий статус. Также укажите проделанную работу с момента последнего отчета и обозначьте достигнутые результаты.
В основной части отчета tac 1 необходимо подробно описать выполненные задачи, проблемы, возникшие в процессе работы, и их решения. Старайтесь указывать конкретные даты и детали, чтобы отчет был максимально информативным.
Не забывайте сопровождать отчет tac 1 графическими материалами, такими как диаграммы, схемы, фотографии. Они помогут наглядно продемонстрировать выполненную работу и достигнутые результаты.
Заключительный раздел отчета tac 1 содержит план дальнейших действий. В нем следует описать задачи, которые планируется выполнить в следующем периоде, а также определить конкретные сроки и ответственных лиц.
Важным моментом при составлении отчета tac 1 является проверка правильности оформления и грамматики текста. Тщательно сверьтесь с требованиями и рекомендациями, чтобы избежать лишних ошибок и недоразумений.
В заключение, отчет tac 1 должен быть ясным, информативным и структурированным. Он поможет организовать работу в рамках проекта, обозначить проблемы и успешно продвигаться к достижению целей.
Цели и задачи отчета tac 1
Основные задачи отчета tac 1 включают следующее:
- Определение целей и задач проекта: Отчет помогает четко сформулировать цели и задачи проекта или задачи, чтобы участники проекта имели одинаковое понимание.
- Анализ требований и ограничений: Отчет позволяет определить требования и ограничения, которые должны быть учтены при реализации проекта.
- Описание текущего состояния: Отчет предоставляет описание текущего состояния проекта или задачи, включая существующие ресурсы и проблемы, с которыми необходимо разобраться.
- Обзор планов и расписания: Отчет содержит обзор планов и расписания, которые должны быть выполнены для достижения целей проекта или задачи.
- Предложение решений: Отчет предлагает возможные решения для решения проблем и достижения целей проекта или задачи.
Таким образом, отчет tac 1 является основой для разработки последующих этапов технического и административного руководства, предоставляя необходимую информацию и анализ для принятия решений и планирования дальнейших действий.
Структура отчета tac 1
Структура отчета tac 1 может включать в себя следующие разделы:
- Введение. В этом разделе стоит кратко описать цели и задачи проекта, а также ожидаемые результаты. Также можно указать организацию или компанию, в рамках которой выполнялась работа.
- Описание работы. В этом разделе следует более подробно описать проведенные исследования, выполненные задачи и использованные методы. Здесь также можно привести примеры выполненных заданий.
- Результаты. Этот раздел содержит описание полученных результатов. Здесь следует указать численные данные, статистику или другую информацию. Результаты могут быть представлены в виде таблиц или графиков.
- Анализ. В этом разделе стоит проанализировать полученные результаты и сделать выводы. Здесь можно оценить эффективность выполненных задач и предложить рекомендации для будущих проектов.
- Заключение. В конце отчета следует подвести общий итог выполненной работы. Здесь можно также отметить сложности или проблемы, которые возникли в процессе работы.
- Список использованных источников. Если в ходе работы была использована дополнительная литература, ссылки на источники следует указать в этом разделе.
- Приложения. В данном разделе можно прикрепить к отчету дополнительные материалы, такие как графики, фотографии или примеры выполненных заданий.
При составлении отчета tac 1 стоит придерживаться четкой структуры и логичной последовательности. Заголовки и подзаголовки помогают читателю легко ориентироваться в отчете и быстро находить нужную информацию. Также важно писать отчет четким, лаконичным и понятным языком.
Порядок составления отчета tac 1
Вот основные этапы составления отчета tac 1:
- Заголовок отчета – в самом начале отчета следует указать его заголовок, например: «Отчет tac 1: Анализ программного кода». Это поможет читателю сразу понять, о чем идет речь.
- Введение – необходимо предоставить краткую вводную информацию о проекте или программе, в которой описывается цель и область применения кода, а также важность проведения анализа кода.
- Цель – следует ясно определить цель проведения анализа кода. Например, целью может быть выявление уязвимостей безопасности, выявление ошибок или улучшение общего качества кода.
- Методика – важно описать методику, которой следовалось при проведении анализа кода. Это может быть использование статического анализатора кода, проведение ручного анализа или комбинация различных методов.
- Результаты – следует представить подробный анализ результатов, полученных в ходе проведения анализа кода. Это могут быть обнаруженные ошибки, уязвимости, предложения по улучшению кода и другая информация.
- Заключение – здесь следует подытожить результаты анализа кода и дать основные рекомендации по дальнейшим шагам – исправлению обнаруженных ошибок или улучшению качества программного кода.
- Список литературы – если в процессе анализа использовались какие-либо источники информации, следует указать их в списке литературы в конце отчета.
Следуя вышеперечисленной структуре, вы сможете составить информативный и понятный отчет tac 1, который будет полезным для вашей команды разработчиков или заказчика.
Рекомендации по оформлению отчета tac 1
- Заголовок и основная информация: Укажите название отчета, свои имя и фамилию, дату составления и название предмета. Это позволит читателю сразу определиться со содержанием и контекстом вашего отчета.
- Структура отчета: Разделите ваш отчет на логические части, используя заголовки, подзаголовки, списки и абзацы. Получится последовательность легко читаемых и понятных разделов, что сделает восприятие информации более удобным.
- Описание задачи: Передайте вводную информацию о задаче, которую вы решаете, и ее цели. Объясните, почему эта задача важна и как вы планируете его достичь.
- Методология: Опишите используемые методы и инструменты для выполнения задачи. Поясните причины выбора конкретных методов и приведите примеры иллюстраций, если это возможно.
- Результаты и выводы: Приведите результаты вашей работы и выделите основные выводы. Не забудьте указать, как эти результаты полезны и как они могут быть использованы в будущем.
- Заключение: В этой части отчета подведите итоги вашей работы, подведите общий вывод по задаче и дайте рекомендации по дальнейшим шагам.
- Ссылки и источники: Если для подготовки отчета были использованы сторонние источники, укажите их в конце вашего отчета. Это позволит читателю проверить информацию и расширить свои знания по теме.
Следуя этим рекомендациям по оформлению отчета tac 1, вы сможете составить четкий и структурированный отчет, который будет полезен для аудитории и поможет вам донести свои идеи и результаты в наиболее понятном и эффективном виде.